Compradores estratégicos vs. compradores financeiros
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Quando um fundador decide vender, a primeira pergunta costuma ser "por quanto?". A primeira pergunta mais útil é "para quem?". Dois compradores podem olhar para a mesma empresa, a mesma receita e o mesmo lucro, e sair com preços diferentes, condições diferentes e planos muito diferentes para as suas pessoas. O motivo é simples. Eles estão comprando o negócio por razões distintas.
Este artigo define os dois tipos de comprador, explica como cada um avalia uma empresa, compara as estruturas de operação que costumam usar e trata do que normalmente acontece depois com a equipe, a marca e o fundador. Também examina os híbridos que embaralham essa fronteira. Ele faz parte do tema mais amplo das opções de saída para donos de empresas, que cobre as outras rotas, como management buyouts e propriedade dos funcionários.
Fatos Principais
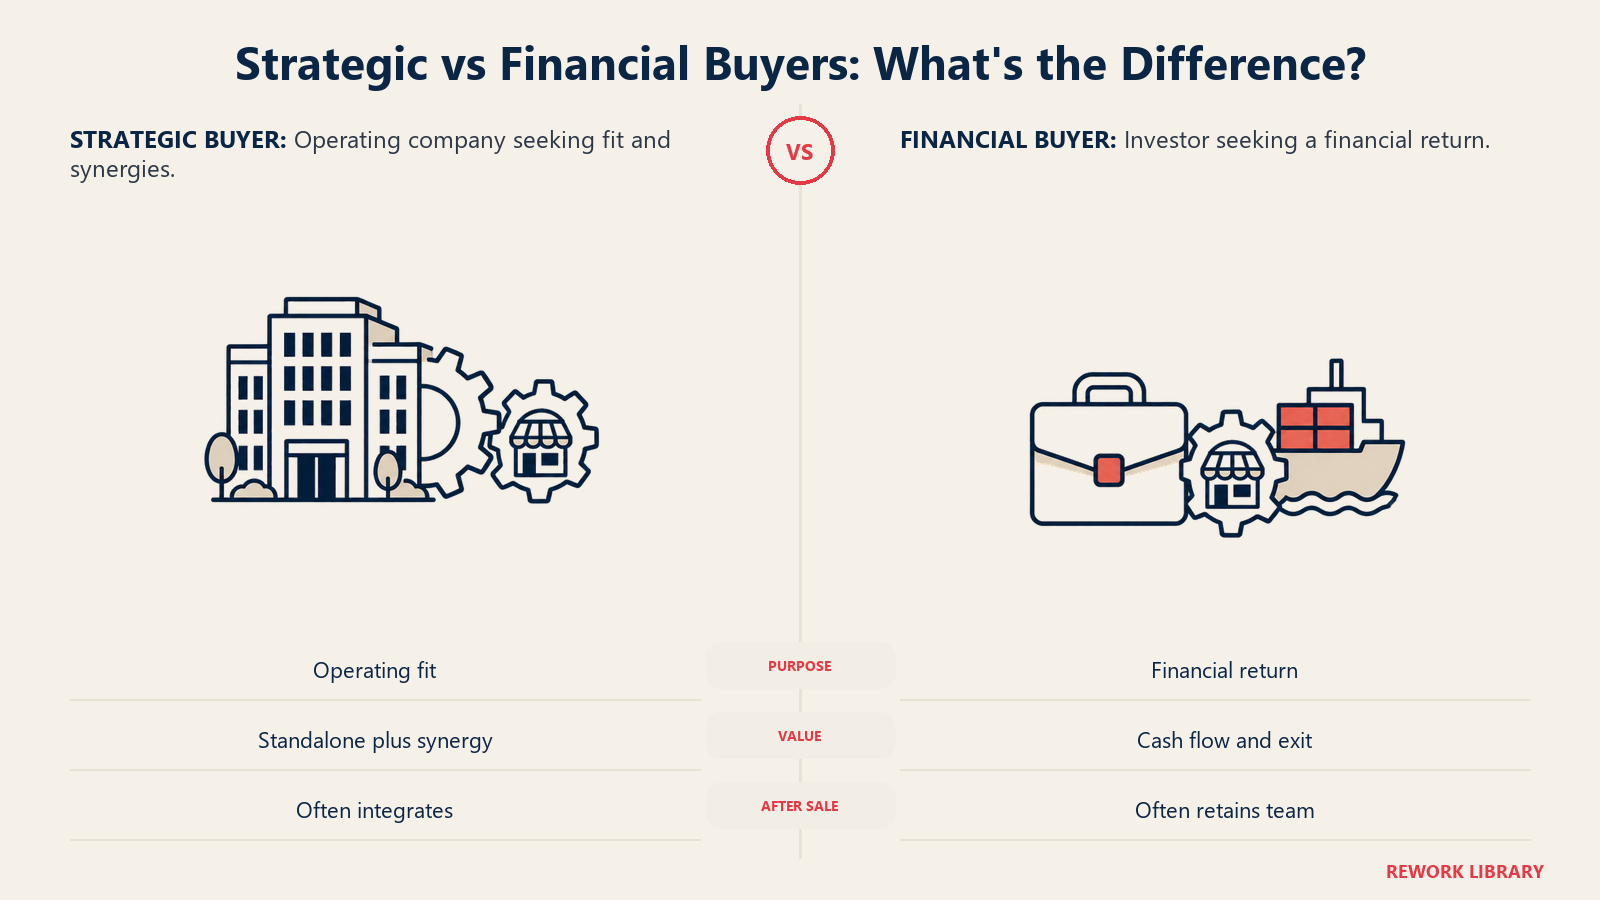
- Um comprador estratégico é uma empresa operacional que adquire outro negócio para fortalecer o seu. Um comprador financeiro é um investidor, como um fundo de private equity, family office, search fund ou holding, que adquire um negócio principalmente pelo retorno financeiro.
- Em um estudo sobre alvos de empresas de capital aberto publicado no Journal of Financial Economics, Bargeron, Schlingemann, Stulz e Zutter (2008) constataram que os acionistas das empresas-alvo receberam um prêmio 63% maior quando o adquirente era uma empresa de capital aberto do que quando era uma gestora de private equity, e 14% maior do que quando era uma empresa operacional de capital fechado.
- O mesmo artigo relata que a diferença persiste após o controle das características típicas da operação e do alvo, e que é mais pronunciada na comparação entre proponentes de capital fechado e de capital aberto para alvos com baixa participação acionária da gestão.
- Essa pesquisa abrange alvos listados em bolsa, portanto trate-a como evidência de como o tipo de proponente afeta o preço, e não como uma regra de precificação para uma empresa de capital fechado.
O que cada comprador realmente é
Compradores estratégicos
Um comprador estratégico, às vezes chamado de trade buyer, é uma empresa operacional do mesmo setor ou de um setor adjacente. Ela já tem clientes, produtos, uma equipe de vendas e uma base de custos. Compra a sua empresa porque a combinação vale mais para ela do que a sua empresa vale isoladamente.
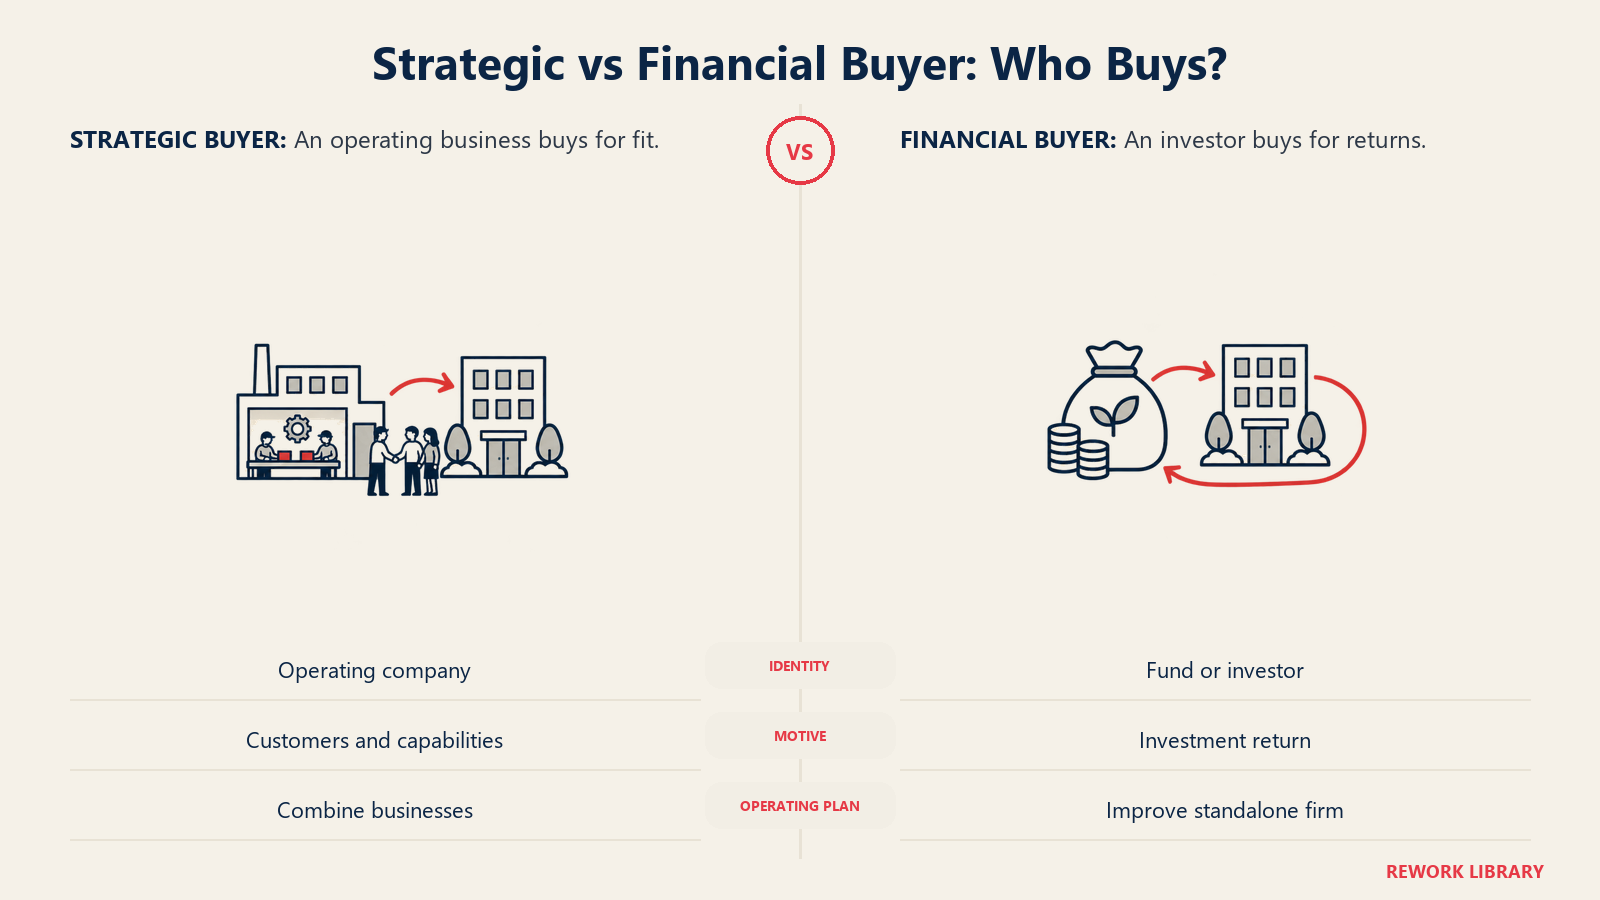
Motivações típicas:
- Ganhar clientes ou um mercado. Uma distribuidora regional compra outra distribuidora regional para entrar em uma nova província ou país.
- Ganhar um produto ou uma capacidade. Uma empresa de software compra uma menor por causa de um módulo que levaria dois anos para construir. Na ponta pequena, isso se sobrepõe à ideia de acqui-hire, em que o principal prêmio é a equipe.
- Eliminar um concorrente. Menos rivais significa melhores preços.
- Cortar custos. Duas equipes financeiras, dois armazéns e dois conjuntos de seguros viram um só.
Compradores financeiros
Um comprador financeiro não pretende operar o seu negócio como parte de outra empresa operacional. Ele compra o negócio como um ativo, espera melhorá-lo e espera vendê-lo ou coletar o fluxo de caixa depois. Os principais tipos:
- Fundos de private equity. Capital reunido de investidores externos, aplicado em empresas ao longo da vida fixa de um fundo, geralmente com um plano de saída em alguns anos. A mecânica é tratada em private equity explicado.
- Family offices. Veículos de investimento de famílias ricas, muitas vezes mais pacientes que um fundo porque não há uma vida fixa do fundo. Veja serviços de family office para entender como funcionam.
- Search funds. Uma pessoa ou uma dupla, com o respaldo de investidores, que capta recursos para encontrar uma única empresa e depois a dirige como CEO.
- Holdings. Grupos de capital permanente que compram negócios e os mantêm indefinidamente, muitas vezes deixando a gestão existente no lugar.
Esses tipos são diferentes entre si. Um search fund que quer dirigir a sua empresa e um fundo de PE que quer vendê-la em cinco anos pedirão coisas muito diferentes, então não trate "comprador financeiro" como uma personalidade única.
Como cada um avalia o seu negócio
É aqui que os dois mais divergem. Ambos partem das mesmas demonstrações financeiras, mas fazem perguntas diferentes a elas. Para os métodos subjacentes, veja métodos de avaliação de empresas e os verbetes do glossário sobre valuation e EBITDA.
A lente estratégica: quanto isso vale para nós?
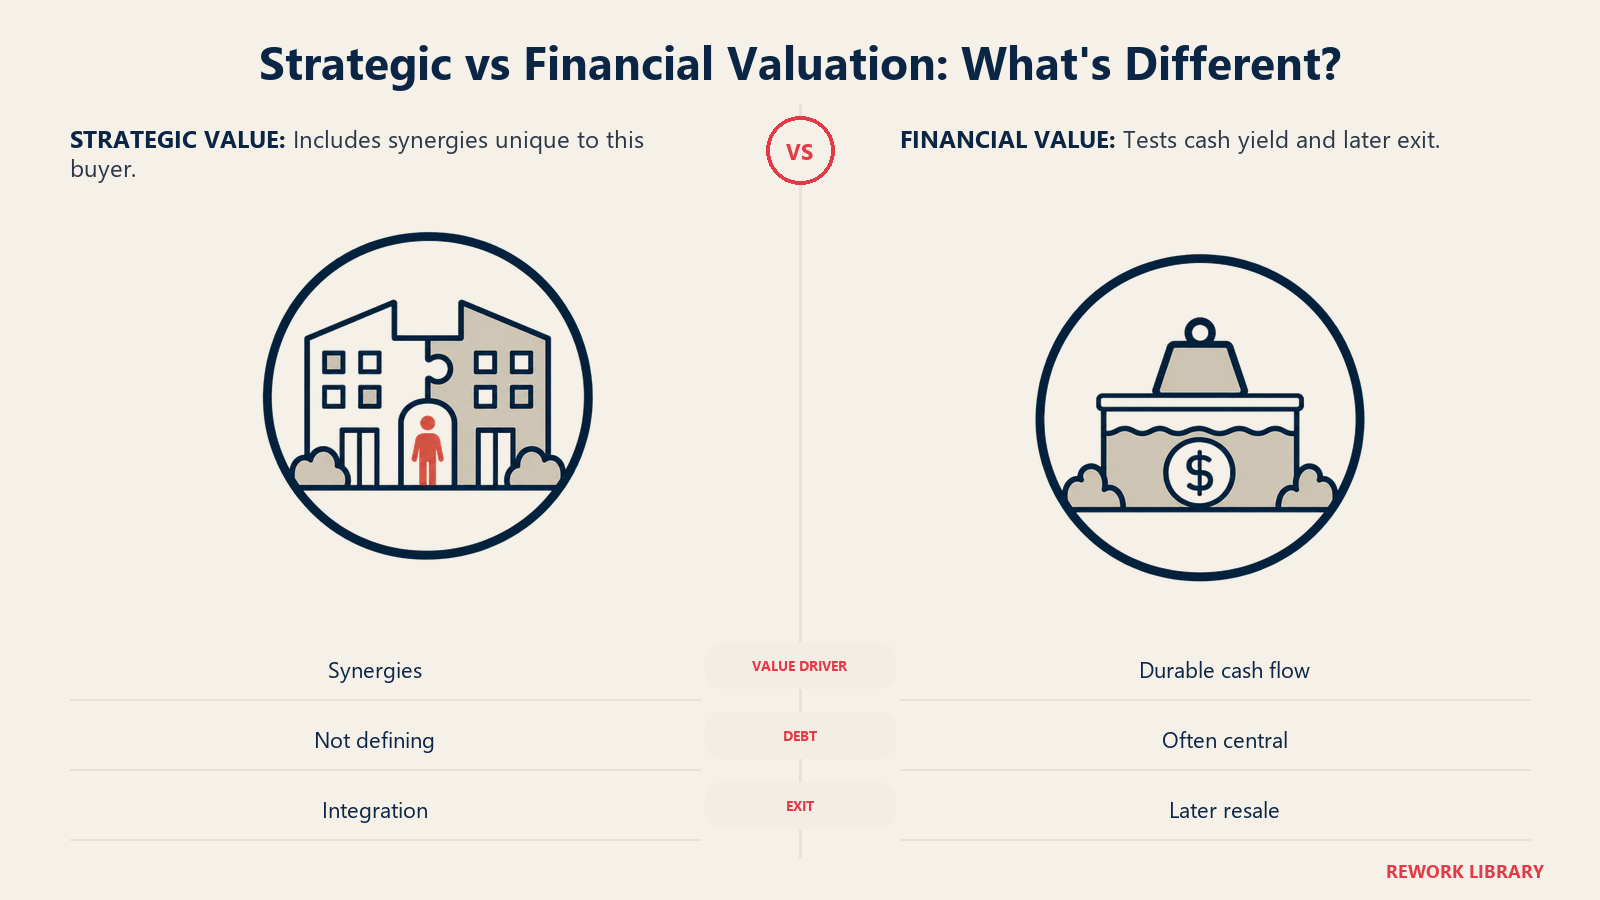
O comprador estratégico constrói um valor que inclui o que a sua empresa ganha hoje mais o que a combinação acrescenta. Essa segunda parte é a sinergia:
- Sinergias de receita. Vender os produtos deles aos seus clientes e vice-versa.
- Sinergias de custo. Sobreposição de equipe, escritórios, fornecedores e sistemas.
- Valor de capacidade. Uma licença, uma tecnologia, um local ou uma equipe que seria lenta ou cara de construir.
Em princípio, um comprador estratégico pode pagar mais do que o seu valor isolado, porque pode ficar com parte da sinergia e ainda repassar uma parte a você. Na prática, não vai repassar tudo. Os compradores negociam para dividir só o quanto do ganho for preciso.
As ofertas estratégicas também dependem de encaixe. Um comprador sem sobreposição real com a sua empresa vai avaliá-la de modo muito parecido com o de um comprador financeiro. Um comprador com forte sobreposição pode pagar um grande prêmio, mas em geral há apenas um punhado deles.
A lente financeira: quanto vai render e quanto aguenta carregar?
O comprador financeiro avalia a sua empresa pelo que ela consegue gerar sozinha, mais o que o comprador pode melhorar. As perguntas dele tratam em sua maioria de caixa:
- O fluxo de caixa é duradouro? Receita recorrente, clientes diversificados e margens estáveis aumentam o valor. A dependência de um único cliente ou de uma única pessoa o reduz.
- Quanta dívida o negócio suporta? Muitos compradores financeiros financiam parte do preço com dinheiro emprestado, garantido pelo próprio fluxo de caixa do negócio. Um negócio estável e previsível pode carregar mais dívida, o que permite ao comprador pagar mais e ainda atingir seu retorno-alvo.
- Qual é a saída? Um fundo que precisa vender em alguns anos precifica o negócio pelo que o próximo comprador pagará.
Os compradores financeiros também tendem a pagar pela qualidade da gestão, já que em geral não têm executivos operacionais à espera para assumir. É por isso que uma empresa que depende do fundador é mais difícil de vender a eles, um problema tratado em risco de pessoa-chave.
Por que a evidência aponta para os dois lados
O estudo de Bargeron et al. é um bom ponto de referência porque separa os tipos de proponente. Para alvos de capital aberto, ele constatou que um proponente de private equity pagou um prêmio muito menor que um adquirente de capital aberto, e uma empresa operacional de capital fechado ficou no meio. Os autores também constataram que a diferença persistiu após o controle das características usuais da operação e do alvo, e que os proponentes de capital aberto elevaram seus prêmios quando havia maior participação acionária da gestão e de investidores institucionais no alvo, enquanto os de capital fechado não o fizeram.
A leitura sensata para um fundador é estreita. Quem é o proponente pode mudar o que se paga, para o mesmo alvo. Isso não diz que os compradores estratégicos sempre pagam mais, e não diz nada diretamente sobre uma empresa de capital fechado no Sudeste Asiático. Para empresas geridas pelo dono, o melhor caminho para obter evidências é conduzir um processo e ver as ofertas reais.
Como as estruturas de operação diferem
O preço é um número. A estrutura decide quanto dele você realmente recebe, quando, e ao que você continua preso depois.
Venda total vs. venda parcial
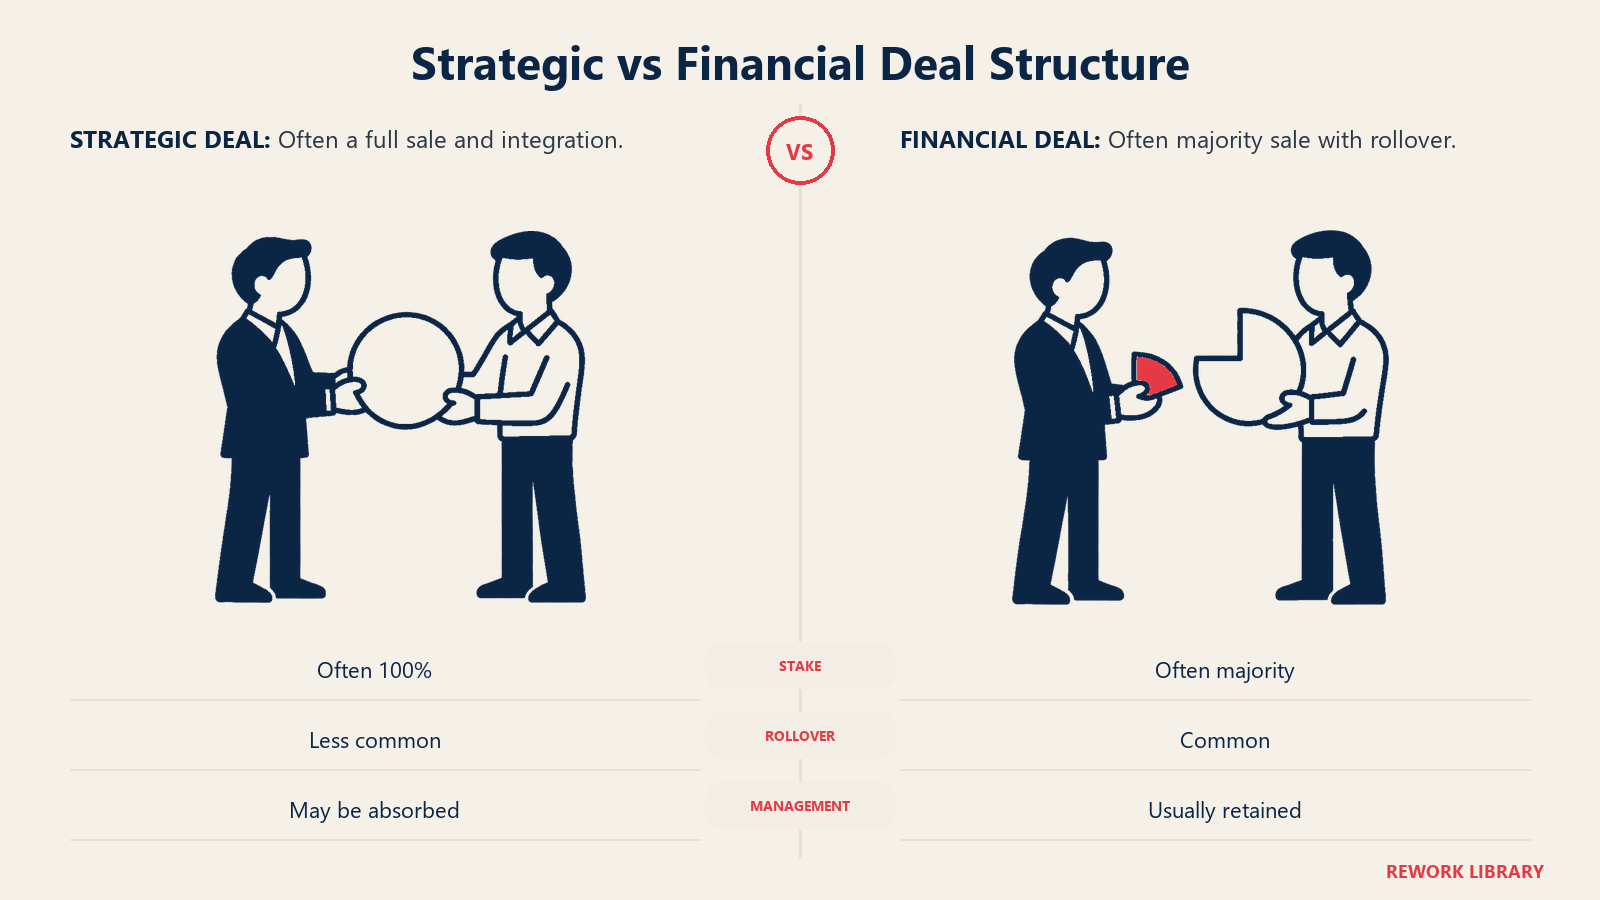
Os compradores estratégicos compram 100% da empresa com mais frequência. Eles querem controle e integração, e não conseguem integrar um negócio que possuem só em parte. Os compradores financeiros costumam comprar a maioria e deixar o vendedor com uma participação minoritária.
Rollover equity
Um comprador financeiro muitas vezes pedirá ao fundador que reinvista parte dos recursos, o chamado rollover equity, na nova estrutura societária. A ideia é um segundo pagamento quando o comprador, por sua vez, vender. Para o fundador, isso significa duas coisas: você continua exposto aos resultados do negócio, e parte do preço anunciado é papel, não dinheiro. Um comprador estratégico tem menos probabilidade de pedir isso, embora possa oferecer ações próprias como parte do preço.
Earn-outs
Um earn-out faz parte do preço depender de o negócio atingir metas após a venda. Os dois tipos de comprador os usam, sobretudo quando fundador e comprador discordam sobre os resultados futuros. Eles trazem um risco específico: depois do fechamento, o comprador controla o negócio. Se o seu earn-out depende da receita e o comprador funde os seus clientes às suas próprias contas, o número com base no qual você seria pago pode se tornar difícil de medir. Detalhe como as metas são calculadas antes de assinar.
Retenção da gestão
Os compradores financeiros geralmente querem que a equipe existente continue tocando o negócio, pelo menos durante o período em que vão mantê-lo. Muitas vezes vinculam parte do pacote à permanência. Os compradores estratégicos podem ter gestores próprios prontos para alguns cargos, então podem manter menos dos seus executivos.
| Característica | Comprador estratégico | Comprador financeiro |
|---|---|---|
| Quem é | Empresa operacional, muitas vezes concorrente, fornecedor ou player adjacente | Fundo de PE, family office, search fund ou holding |
| Por que compra | Sinergias: clientes, capacidades, economia de custos | Retorno sobre o capital a partir do fluxo de caixa e do crescimento |
| Base de avaliação | Valor isolado mais uma parte das sinergias | Fluxo de caixa duradouro, capacidade de endividamento, valor de saída |
| Participação típica | Frequentemente 100% | Frequentemente a maioria, com o fundador mantendo uma minoria |
| Rollover equity | Menos comum | Comum |
| Gestão após o fechamento | Frequentemente substituída em parte ou absorvida | Geralmente solicitada a ficar e tocar o negócio |
| Marca | Frequentemente incorporada à do comprador | Geralmente mantida |
| Integração | Pesada | Leve, com relatórios e governança acrescentados |
| Principal risco para o fundador | O cargo e a equipe podem desaparecer | Um segundo dono e uma nova venda mais adiante |
Trate a tabela como tendências. Compradores individuais quebram esses padrões, e o term sheet é o único guia confiável.
O que acontece depois
A equipe
Com um comprador estratégico, a pergunta habitual é a sobreposição. As funções que duplicam as do comprador, como finanças, RH e retaguarda, são as que têm mais chance de ser combinadas. A equipe de atendimento a clientes e a técnica costumam ser o motivo pelo qual a operação aconteceu, por isso os compradores tendem a querer mantê-las. Se você prometeu segurança à sua equipe, peça detalhes: bônus de retenção, compromissos de cargo, um prazo de aviso antes de qualquer reestruturação.
Com um comprador financeiro, a equipe costuma permanecer intacta, mas as expectativas mudam. Os relatórios mensais ficam mais rigorosos, as metas ficam mais firmes e decisões que antes eram informais passam por um conselho. Algumas equipes acham isso esclarecedor. Outras acham pesado.
A marca
Um comprador estratégico muitas vezes aposenta a marca da empresa adquirida, ou a mantém por um período de transição e depois a incorpora à sua. Fundadores que se importam com legado e identidade da empresa devem perguntar diretamente sobre os planos do comprador para a marca e obter compromissos por escrito se isso for importante. Os compradores financeiros geralmente mantêm uma marca que tem valor por si só, já que a marca faz parte do que pagaram.
O fundador
Sob um comprador estratégico, o fundador costuma ficar por um período de transição, como um ou dois anos, e depois sai. O papel muitas vezes diminui à medida que a empresa é absorvida por uma estrutura maior. Sob um comprador financeiro, o fundador tem mais chance de ficar como CEO ou passar a um papel de presidente do conselho, com um novo conselho, novas linhas de subordinação e, muitas vezes, rollover equity. Ficar significa trabalhar para investidores com um cronograma próprio, o que é um trabalho diferente de dirigir a própria empresa.
O caso híbrido: plataformas apoiadas por PE
As duas categorias se confundem em um arranjo comum. Um fundo de private equity compra uma empresa como "plataforma" e a usa para adquirir empresas menores do mesmo setor, conhecidas como add-ons. Do ponto de vista do vendedor do add-on, o comprador é um adquirente estratégico: uma empresa operacional do seu setor, com clientes e uma equipe de gestão, que quer que a sua empresa se encaixe. Mas o dono dela é um comprador financeiro, com uma meta de retorno e uma saída eventual.
Isso tem consequências práticas:
- Pode haver precificação por sinergia. A plataforma pode pagar pela sobreposição, e seu dono está disposto a isso, porque as aquisições complementares aumentam o valor da plataforma na saída dele.
- O rollover é comum. Os donos da plataforma costumam querer que você receba participação no grupo combinado.
- O relógio continua correndo. A própria plataforma será vendida, então o seu futuro depende em parte dessa venda posterior.
O inverso também acontece. Alguns compradores estratégicos formam braços de investimento que fazem investimentos minoritários ao estilo financeiro. Quando um comprador se descreve de um modo que não combina com o rótulo, pergunte quem é o dono, como é financiado e por quanto tempo pretende manter o ativo.
Como o vendedor decide
Não existe um comprador universalmente melhor. A pergunta certa é qual tipo combina com o que você quer depois do fechamento. Percorra estes pontos em ordem.
- O que você quer fazer em seguida? Se a resposta for "sair em um ano", a compra integral e o período de transição de um comprador estratégico se encaixam. Se for "continuar tocando isso, com capital e um sócio", um comprador financeiro combina melhor.
- Quanto o negócio depende de você? Quanto mais ele depende de você pessoalmente, mais difícil é vendê-lo a um comprador que espera que a gestão atual siga adiante. Reduzir essa dependência antes de uma venda costuma ampliar as suas opções.
- Existe sobreposição estratégica real? Se apenas uma ou duas empresas ganhariam com uma combinação, você tem pouca concorrência desse lado. Inclua os compradores financeiros de qualquer maneira, para ter uma referência de preço.
- O que importa além do preço? Classifique a segurança da equipe, a continuidade da marca, a velocidade, a certeza do fechamento e o seu próprio papel. Depois compare as ofertas em todos esses pontos, e não apenas pelo valor anunciado.
- Quanto do preço é certo? Uma oferta menor, toda em dinheiro, pode valer mais do que uma maior composta de earn-out e rollover equity. Pergunte que parcela de cada proposta é paga no fechamento.
- Conduza um processo. A forma mais confiável de saber o que compradores diferentes pagarão é convidar os dois tipos, sob confidencialidade, e comparar ofertas reais.
Compare também com as rotas fora do mercado, como um management buyout ou a propriedade dos funcionários. Elas tendem a pagar de outra forma, mas podem servir a um fundador cuja prioridade é a continuidade.
Leitura relacionada

Co-Founder & COO
On this page
- Fatos Principais
- O que cada comprador realmente é
- Compradores estratégicos
- Compradores financeiros
- Como cada um avalia o seu negócio
- A lente estratégica: quanto isso vale para nós?
- A lente financeira: quanto vai render e quanto aguenta carregar?
- Por que a evidência aponta para os dois lados
- Como as estruturas de operação diferem
- Venda total vs. venda parcial
- Rollover equity
- Earn-outs
- Retenção da gestão
- O que acontece depois
- A equipe
- A marca
- O fundador
- O caso híbrido: plataformas apoiadas por PE
- Como o vendedor decide
- Leitura relacionada