Opções de saída para donos de negócios: venda, fusão, IPO e buyout
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A maioria dos donos enxerga a saída como um evento único: você vende a empresa, recebe e vai embora. Na prática, é um cardápio. Existem pelo menos nove caminhos distintos para sair de um negócio tocado pelo dono, e eles diferem em quatro pontos que importam para quem está saindo: quanto dinheiro chega, com que rapidez, quanto controle ou envolvimento você mantém e o que acontece com a sua equipe depois.
Este artigo é a visão geral do tópico Opções de Saída e Propriedade. Ele apresenta todos os caminhos lado a lado, explica as decisões que estão por trás deles e indica os artigos detalhados sobre cada um. Não diz qual caminho escolher, porque o certo depende dos seus objetivos e de como o negócio aparece para quem está de fora. Mas diz o que comparar.
A saída envolve duas decisões, não uma
A sucessão em uma empresa liderada pelo fundador reúne gestão, propriedade e papel no conselho. A saída é a metade da propriedade desse pacote, e vem com seu próprio par de perguntas.
O que você quer obter com ela? Alguns donos querem o maior preço. Outros querem proteger a equipe, manter o nome vivo, continuar envolvidos por mais alguns anos ou passar a empresa a um filho. Esses objetivos puxam em direções diferentes, e o caminho que maximiza o preço raramente é o que maximiza a continuidade.
O que o negócio realmente sustenta? Um comprador, um credor ou um investidor do mercado de ações vão perguntar se a empresa funciona sem você. É a questão do risco de pessoa-chave, e ela afeta todos os caminhos deste artigo, embora não por igual. Um comprador estratégico pode pagar pelo que você construiu mesmo que você seja central nele, enquanto um trust de funcionários ou um IPO exigirão uma equipe de gestão capaz de seguir sem você.
Anotar seus objetivos em ordem de prioridade antes de falar com qualquer assessor é a coisa mais útil que você pode fazer. Os assessores são pagos por transação, e uma lista clara protege você de ouvir a oferta do caminho que é mais fácil para eles.
Os nove caminhos num relance
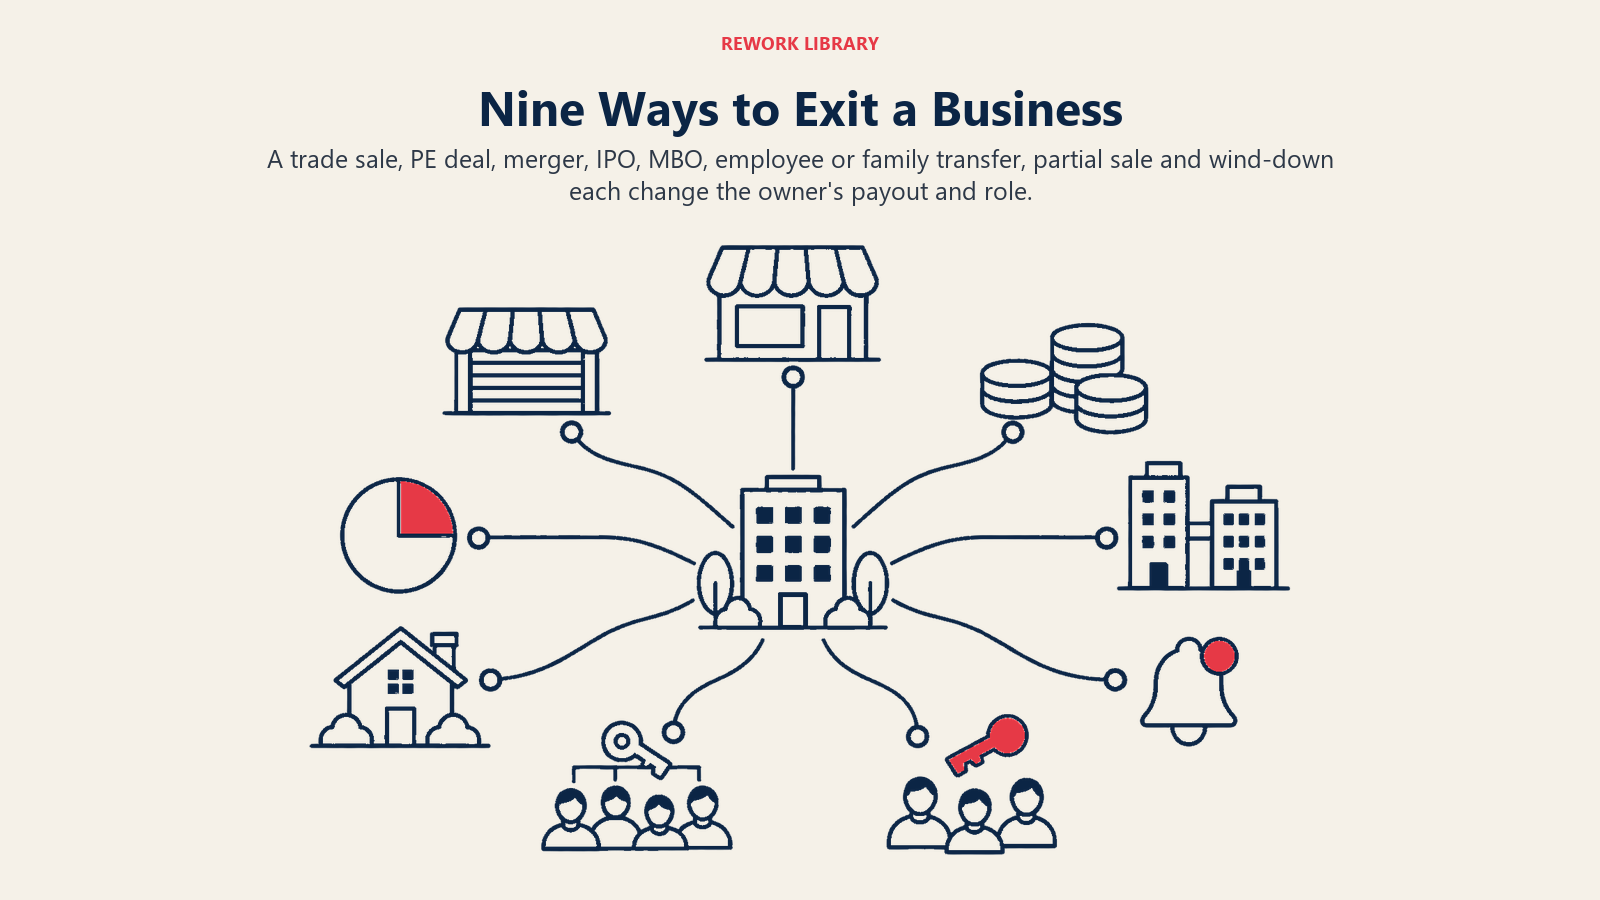
1. Venda estratégica (trade sale) a um comprador estratégico
Um concorrente, um fornecedor, um cliente ou uma empresa vizinha compra o negócio porque ele se encaixa na estratégia deles. Compradores estratégicos podem pagar mais do que compradores financeiros quando esperam economias ou receita adicional da combinação das duas empresas. Em contrapartida, o negócio normalmente encerra a sua independência, e a sua equipe pode enfrentar integração, demissões ou mudança de cultura. O artigo sobre compradores estratégicos versus financeiros mostra como cada tipo pensa sobre o preço e o que vai pedir de você.
2. Venda para private equity
Uma firma de private equity compra toda a empresa ou parte dela, em geral com dinheiro emprestado, e pretende vendê-la de novo após alguns anos. Para o dono, o atrativo é um grande primeiro pagamento mais a opção de manter uma participação minoritária numa segunda venda. A pegadinha é que você passa a trabalhar para investidores com prazo definido. Private equity explicado mostra como as operações são estruturadas, o que significa o rollover equity e o que muda no seu dia a dia.
3. Fusão
Em uma fusão, duas empresas se combinam e os donos de ambos os lados recebem ações da nova entidade em vez de dinheiro (ou além dele). Pode servir ao fundador que quer escala, uma plataforma maior e uma saída parcial sem ruptura completa. É também o caminho em que cultura e governança geram mais surpresas, porque alguém precisa comandar depois, e nem sempre será você. As fusões raramente são um evento de liquidez limpo, então verifique por quanto suas ações poderão ser vendidas e quando.
4. Oferta pública inicial (IPO)
Uma oferta pública inicial é, em geral, o momento em que uma empresa vende suas ações ao público pela primeira vez. Pode levantar capital e dar aos donos um mercado para suas ações, mas é o caminho de saída que mais exige do negócio. Você enfrentará relatórios públicos, escrutínio externo e um mercado que espera resultados consistentes. A venda das suas próprias ações também tende a ser gradual e restrita, não um resgate único em dinheiro. Para a maioria das empresas tocadas pelos donos, com uma equipe de algumas dezenas ou centenas de pessoas, o IPO não é um caminho realista e é melhor tratá-lo como uma forma de levantar capital e criar um mercado para as ações, com a saída vindo depois.
5. Aquisição pela gestão (management buyout)
As pessoas que já dirigem o negócio o compram de você, em geral com financiamento externo e muitas vezes com parte do preço paga ao longo do tempo. Pode preservar a cultura e manter o negócio em mãos conhecidas, e os gestores conhecem a empresa bem o bastante para que a operação ande mais rápido do que uma venda a um estranho. O ponto fraco é que os gestores raramente têm o dinheiro, então o preço depende do que os credores financiarão e do que você aceita diferir. Veja a aquisição pela gestão para conhecer a mecânica.
6. Participação acionária dos funcionários
Os funcionários adquirem a empresa por meio de um trust ou de um plano, em vez de comprar ações uma a uma. Nos Estados Unidos, o principal veículo é o employee stock ownership plan, ou ESOP. No Reino Unido, é o employee ownership trust, ou EOT. Outros países têm suas próprias versões, e as regras variam muito conforme a jurisdição, então a assessoria local é essencial. O artigo sobre participação acionária dos funcionários explica como essas estruturas funcionam, como são financiadas e o que significam para a gestão e a cultura.
7. Transferência familiar
A propriedade passa a um filho, uma filha ou outro parente, por venda, doação ou uma combinação das duas. Mantém a empresa na família e pode preservar os valores do fundador, mas levanta questões de justiça entre os herdeiros, de aptidão real do sucessor e do tratamento fiscal e jurídico da transferência. A coleção sobre empresas familiares trata disso em profundidade em transferência de propriedade entre gerações.
8. Venda gradual ou parcial (recapitalização)
Você vende uma participação minoritária ou majoritária enquanto continua no comando, muitas vezes a um investidor, e pode vender o restante depois. Isso dá alguma liquidez agora e permite que você continue tocando o negócio, o que serve aos donos que não estão prontos para sair. Também coloca um valor na empresa e uma nova parte na sua cap table, então vale ler com atenção as condições sobre controle, direitos de saída e o que acontece se você e o investidor discordarem.
9. Encerramento ordenado
Você para de operar, recebe os valores a receber, paga os credores, vende ou se desfaz dos ativos e distribui o que sobrar. É a saída menos glamorosa e muitas vezes a certa para um negócio que na verdade é uma prática pessoal ou que depende tanto do fundador que ninguém mais o compraria. Ainda exige planejamento: os clientes precisam de um destino, a equipe precisa de aviso prévio, e contratos e locações precisam ser encerrados corretamente.
Os caminhos comparados
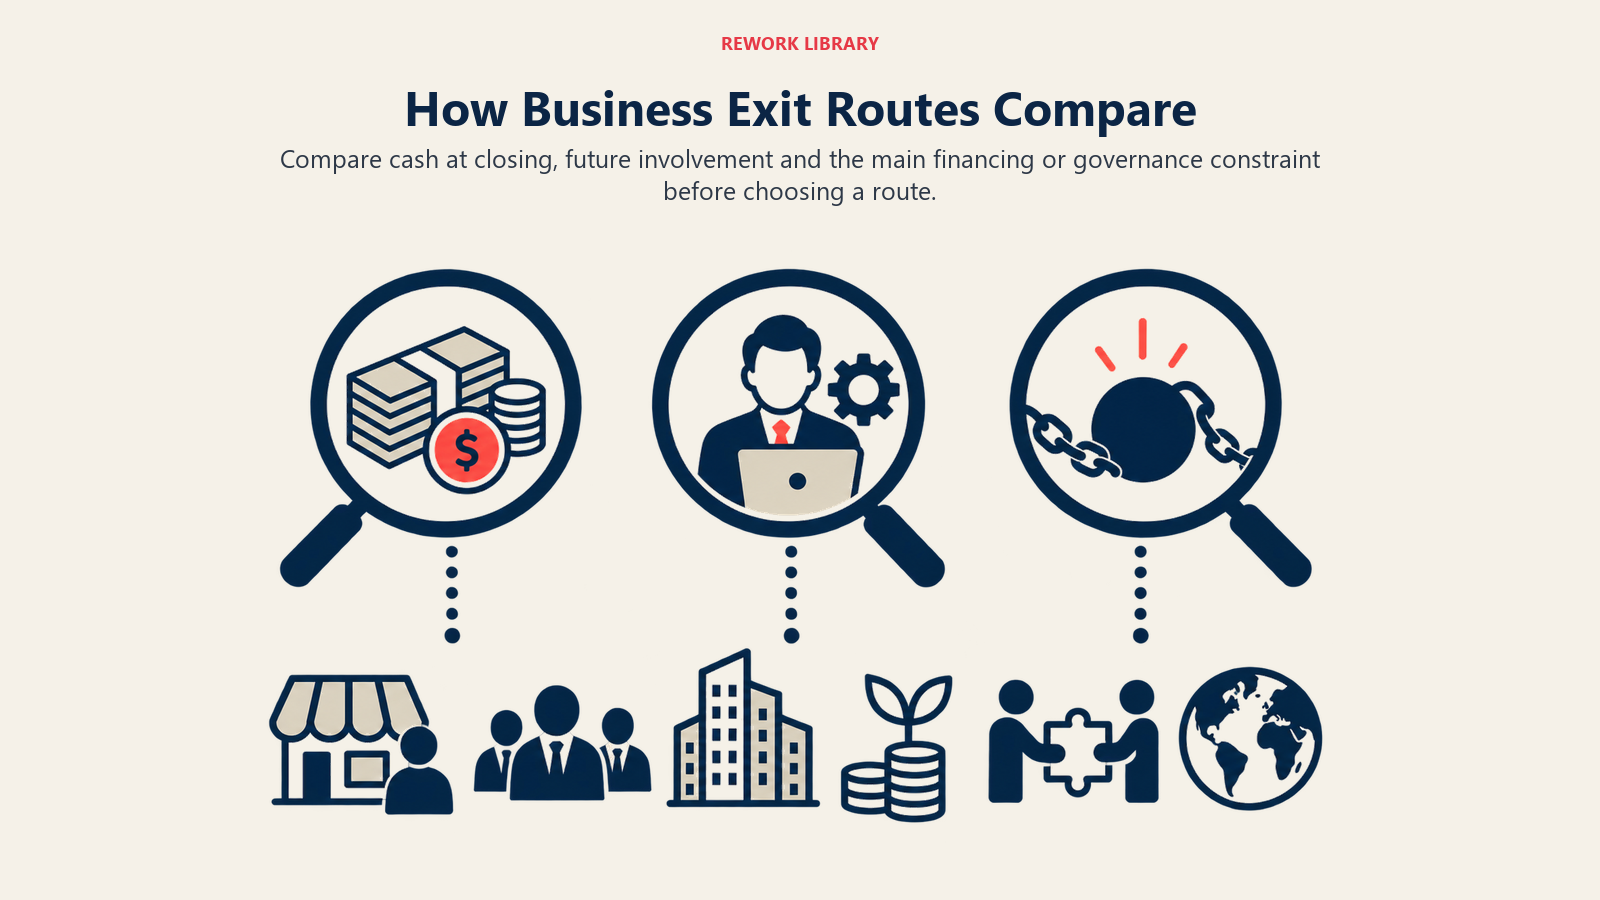
| Caminho | Dinheiro no fechamento | Seu envolvimento depois | Principal restrição |
|---|---|---|---|
| Venda estratégica (trade sale) | Muitas vezes alto, às vezes com earn-out | Em geral um período de transição e depois a saída | Adequação do comprador e integração |
| Private equity | Grande primeiro pagamento, mais um possível segundo pagamento | Muitas vezes você continua, com os investidores definindo o rumo | Alavancagem e horizonte de tempo fixo |
| Fusão | Dinheiro e ações combinados | Depende dos termos da fusão | Governança e cultura |
| IPO | Em sua maior parte diferido, por vendas graduais de ações | Deveres de empresa de capital aberto | Escala, prontidão e custo |
| Aquisição pela gestão | Depende do financiamento, muitas vezes em parte diferido | Flexível, muitas vezes um papel de transição | Capacidade dos gestores de financiar o preço |
| Participação acionária dos funcionários | Muitas vezes financiada ao longo do tempo | Flexível | Necessidade de uma equipe de gestão duradoura |
| Transferência familiar | Muitas vezes gradual ou em parte por doação | Muitas vezes consultivo | Justiça e capacidade do sucessor |
| Venda parcial | Parcial agora, o resto depois | Em geral você continua | Controle compartilhado com um investidor |
| Encerramento | Apenas o valor dos ativos | Nenhum | O valor depende dos ativos, não da empresa em operação |
Trate a tabela como um mapa de trade-offs, não como um ranking. Um caminho que parece inferior em dinheiro pode vencer quando você conta o que mantém, quem protege e a probabilidade de a operação fechar.
Pelo que os compradores pagam, seja qual for o caminho
Todo caminho que envolve um preço se apoia em uma avaliação, e toda avaliação se apoia no que o negócio ganha e na probabilidade de esses ganhos continuarem. Os dois números mais citados são a avaliação em si, que é a estimativa do valor da empresa, e o múltiplo de lucros aplicado a ela. O artigo sobre métodos de avaliação de empresas mostra como essas estimativas são construídas e por que dois assessores razoáveis podem chegar a números diferentes.
Três fatores mexem nesse número mais do que os donos esperam.
Quanto depende de você. Se os principais clientes compram de você pessoalmente, se você aprova todas as decisões ou se mais ninguém domina a lógica de preços, os compradores dão um desconto no negócio ou embutem o risco em um earn-out. Reduzir a dependência do fundador é, ao mesmo tempo, uma tarefa de sucessão e uma alavanca de preço.
Quão limpos são os números. Os compradores pagam por lucros que conseguem verificar. Despesas pessoais passando pela empresa, acordos informais com partes relacionadas e documentação faltante atrasam o processo e convidam a cortes de preço.
Quão previsível é a receita. Receita repetida, contratada ou recorrente é mais fácil de avaliar do que projetos pontuais.
Nada disso é motivo para adiar; é motivo para começar mais cedo.
Onde os donos estão na prática
Vale ter em vista dois conjuntos de números, com a ressalva de que ambos vêm dos Estados Unidos e nenhum é uma previsão para o seu mercado.
O Exit Planning Institute informa que apenas 20% a 30% dos negócios que vão ao mercado de fato são vendidos, o que significa que uma grande parcela dos donos que tentam vender não consegue. A mesma página observa que os Baby Boomers possuem 51% do mercado de negócios americano e devem fazer a transição nos próximos dez anos. A leitura prática: uma saída leva mais tempo do que um anúncio, e um plano que depende de um único comprador é frágil.
Do lado da participação acionária dos funcionários, o National Center for Employee Ownership informa que, com dados de 2023, os Estados Unidos tinham 6.609 planos identificados como ESOPs, com ativos totais acima de $2 trilhões e 15,1 milhões de participantes. Essa é a escala de um caminho em um país, e mostra que a participação acionária dos funcionários é uma trilha consolidada, não um experimento de nicho.
O tratamento fiscal pode mudar as contas rapidamente. No Reino Unido, por exemplo, o governo anunciou que a isenção do imposto sobre ganhos de capital em alienações qualificadas a um EOT cairia de 100% para 50% nas alienações a partir de 26 de novembro de 2025. Um caminho que parecia o mais barato em um ano pode parecer diferente no seguinte, e por isso quem planeja uma saída deve confirmar as regras aplicáveis na data da operação, no país em que ele e a empresa são tributados.
Como afunilar as opções
Você não precisa resolver isso de uma só vez. Uma sequência razoável é esta.
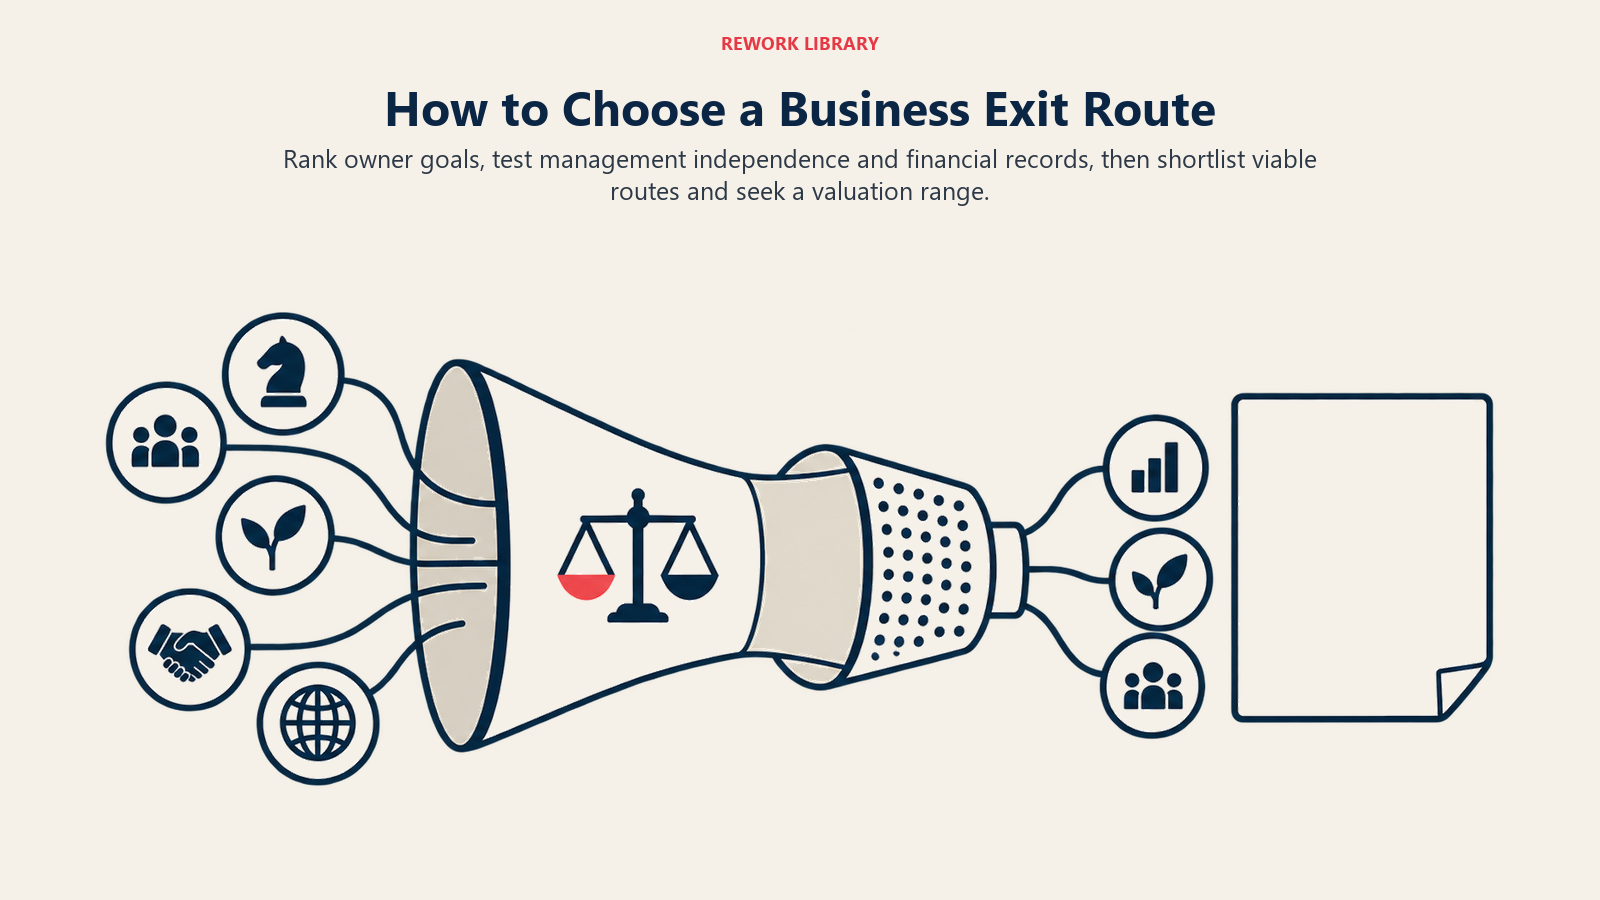
- Ordene seus objetivos. Preço, rapidez, continuidade para a equipe, seu próprio papel futuro e o nome ou o legado da empresa. Coloque-os em ordem.
- Teste o negócio. Pergunte se ele funciona por um mês sem você, se três pessoas conseguiriam descrever como os clientes-chave são conquistados e se os números financeiros resistiriam ao escrutínio de um estranho.
- Escolha dois ou três caminhos. Descarte os que seus objetivos ou o porte da empresa excluem. Um fundador com uma equipe de vinte pessoas dificilmente caminha para um IPO.
- Obtenha uma faixa de avaliação. Não um número único. As faixas mostram quanto do preço depende de premissas que você pode influenciar.
- Planeje um prazo maior do que o esperado. Um negócio que está pronto também tem mais opções.
Alguns donos acham útil conduzir dois caminhos em paralelo, como convidar um comprador estratégico enquanto exploram uma aquisição pela gestão, porque uma alternativa crível melhora as condições de ambos.
Fatos Principais: Opções de saída para donos de negócios
- Há pelo menos nove caminhos de saída: venda estratégica, venda para private equity, fusão, IPO, aquisição pela gestão, participação acionária dos funcionários, transferência familiar, venda parcial e encerramento ordenado.
- Um IPO se refere, em geral, ao momento em que uma empresa vende suas ações ao público pela primeira vez (SEC, Investor.gov).
- O Exit Planning Institute afirma que apenas 20% a 30% dos negócios que vão ao mercado de fato são vendidos.
- O NCEO contabilizou 6.609 ESOPs nos Estados Unidos com dados de 2023, com mais de $2 trilhões em ativos e 15,1 milhões de participantes.
- A isenção britânica do imposto sobre ganhos de capital para alienações qualificadas a um employee ownership trust foi reduzida de 100% para 50% nas alienações a partir de 26 de novembro de 2025 (HMRC/HM Treasury).
- As regras de saída e o tratamento fiscal variam por país, então confirme-os localmente antes de escolher um caminho.
Leitura relacionada

Co-Founder & COO
On this page
- A saída envolve duas decisões, não uma
- Os nove caminhos num relance
- 1. Venda estratégica (trade sale) a um comprador estratégico
- 2. Venda para private equity
- 3. Fusão
- 4. Oferta pública inicial (IPO)
- 5. Aquisição pela gestão (management buyout)
- 6. Participação acionária dos funcionários
- 7. Transferência familiar
- 8. Venda gradual ou parcial (recapitalização)
- 9. Encerramento ordenado
- Os caminhos comparados
- Pelo que os compradores pagam, seja qual for o caminho
- Onde os donos estão na prática
- Como afunilar as opções
- Leitura relacionada