従業員所有(Employee Ownership)をわかりやすく解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
多くの創業者は、出口戦略を、大企業への売却、投資家への売却、家族への承継のいずれかを選ぶものと考えています。あまり注目されない第四の選択肢があります。すでにその会社で働いている人々に売却する方法です。これが従業員所有であり、単一の商品というより、従業員が何らかの仕組みを通じて会社の一部または全部を所有するという一つの考え方を共有する、複数の構造の総称です。
この記事では、従業員所有とは何か、4つの主要なモデル、創業者のバイアウトが実際にどう進むのか、米国と英国の税制上の特徴(法令と政府のページに基づく記述)、研究が示していることと示していないこと、そしてこのモデルが当てはまらなくなる場面を解説します。これは事業オーナーの出口戦略の選択肢の一つですので、他の選択肢とあわせてお読みください。
最初に一つ注意点があります。ここで説明する正式な制度、つまり米国のESOPと英国の従業員所有信託は、米国法と英国法に基づくものです。御社が東南アジアを含む他の地域に登記されている場合、法的な構造と税務上の扱いは異なり、利用できる選択肢を確認するには現地の弁護士が必要です。一般的な考え方は応用できますが、個別の税務の仕組みはそのままでは当てはまりません。
従業員所有とは
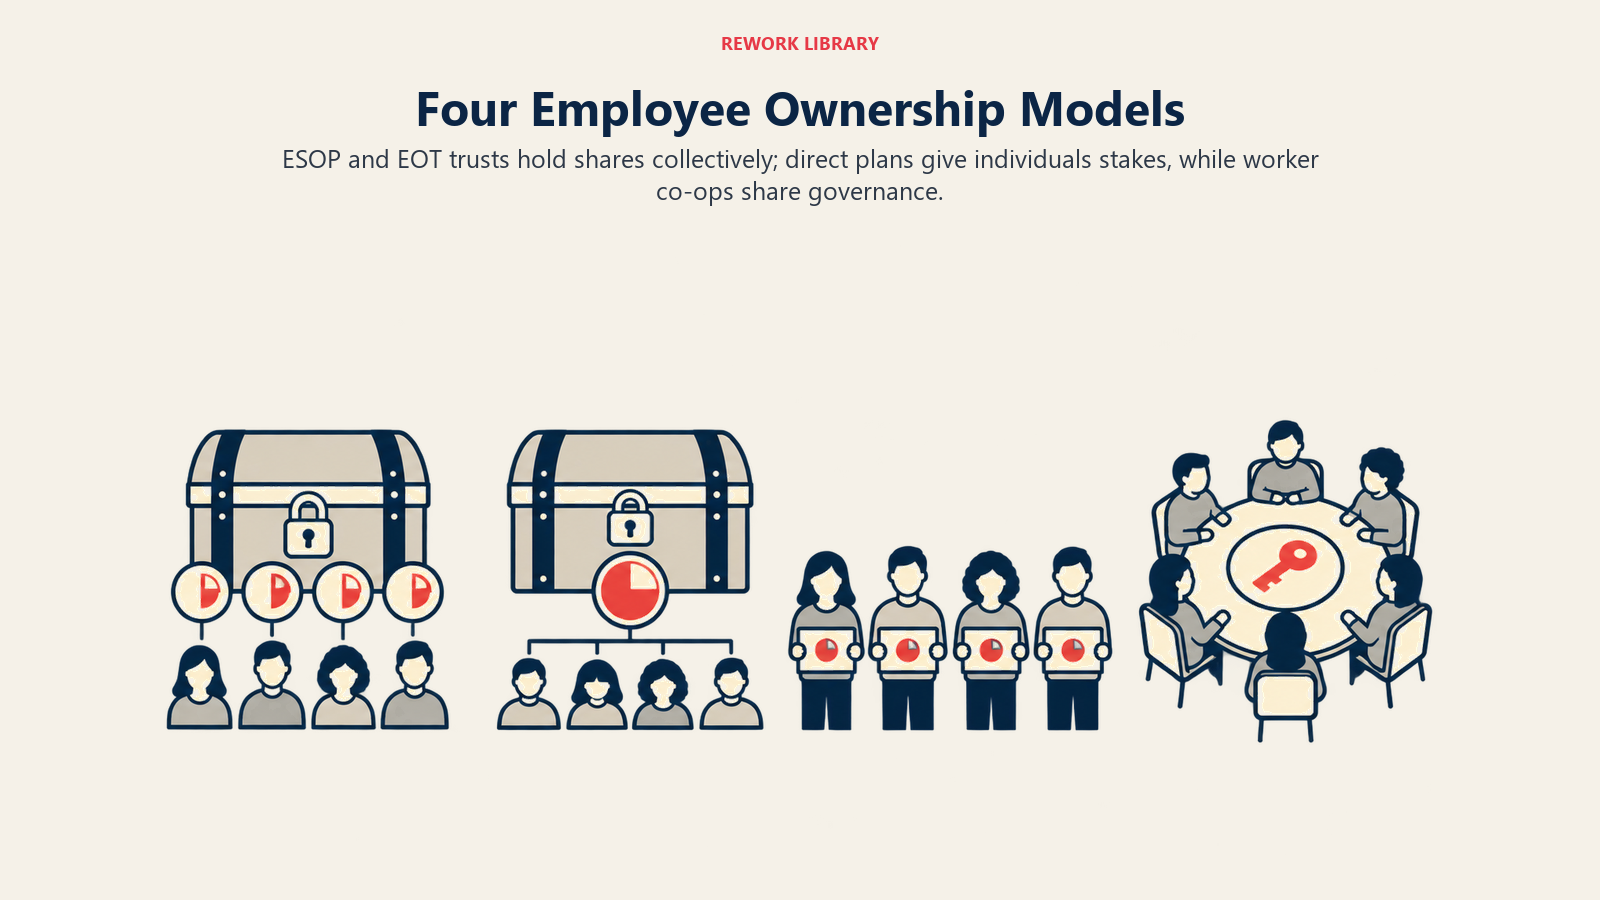
従業員所有とは、従業員が給与とは別に、勤務先の会社に対して実質的な経済的持分を持つことを指します。持分は、直接保有(従業員が株式やオプションを個人で所有)、集団保有(信託が従業員に代わって株式を保有)、民主的保有(各労働者が1人1票の組合員になる)のいずれかの形をとります。どれを選ぶかによって、誰が会社を支配するか、誰がいつ支払いを受けるか、創業者がどのように退くかが変わります。
創業者にとっての魅力は、多くの場合、継続性にあります。従業員への売却は、会社の独立性を保ち、チームを維持し、見知らぬ相手に鍵を渡すのではなく創業者が段階的に身を引くことを可能にします。トレードオフとして、創業者が最高の売却価格を得られることはまれで、支払いが数年に分けられることも多くなります。
4つの主要モデル
1. ESOP(米国)
従業員持株制度(Employee Stock Ownership Plan、ESOP)は、米国法に基づく退職年金制度で、信託が従業員のために自社株を保有します。全米従業員所有センター(NCEO)は、これを米国の退職年金法(ERISA)に基づく、401(k)に似たルールの確定拠出型制度と説明しています。従業員は株式を購入しません。会社が制度に拠出し、株式は個々の口座に割り当てられ、従業員は退職または退社した後に現金で支払いを受けます。
ESOPは、オーナーが売りたい分だけ、多くも少なくも会社の株式を買い取れますが、公正市場価値を超える金額は支払えず、独立した外部の鑑定人が毎年株式を評価します。
2. 従業員所有信託(英国)
従業員所有信託(Employee Ownership Trust、EOT)は、税制上の目的で作られた英国の仕組みで、2014年4月6日以降の譲渡に適用される減免措置があります(HMRCのキャピタルゲイン・マニュアルによる)。従業員の利益のために、事業会社の支配的持分を保有する信託を設立します。創業者は受託者に株式を売却し、会社が通常は将来の利益から支払います。
3. 直接所有:株式・オプション制度
多くのスタートアップ創業者がすでによく知っている形です。従業員は株式、ストックオプション、制限付株式、またはファントムエクイティを受け取り、それぞれが自分の持分を保有します。説明が簡単で広く使われており、投資家や創業者と並んでキャップテーブルに載ります。個々の従業員が創業者から買い取る資金を持つことは通常なく、小口の保有者が数十人もいるキャップテーブルは管理しづらいため、これだけで創業者の出口になることはまれです。出口の手段というより、リテンションと利害一致のためのツールと考えるほうが適切です。
4. 労働者協同組合
労働者協同組合では、従業員が組合員となり、事業を民主的に所有し運営します。NCEOの統計ページは、米国に少なくとも751の労働者協同組合があると集計しています。最もよく知られた例は、スペインのバスク地方にあるモンドラゴン・コーポレーションです。最初の協同組合は1956年に設立され、現在は81の自治的な協同組合で約70,000人が働き、1人1票の原則で運営されていると自ら説明しています。
協同組合は、支配権も共有されるため、従業員所有の最も深い形です。それが、既存の創業者主導の会社を転換するのが最も難しい理由でもあります。変えるのは株主名簿だけではなく、ガバナンスだからです。
モデルの比較
| モデル | 株式の保有者 | 支配者 | 創業者の出口としての適合性 |
|---|---|---|---|
| ESOP(米国) | 従業員口座のための信託 | 受託者が議決権を行使。経営は取締役会 | 会社のキャッシュフローを原資とする段階的または全株の売却 |
| EOT(英国) | 全従業員のための信託 | 受託者。経営は取締役会 | 将来の利益から支払われる売却 |
| 株式・オプション制度 | 個々の従業員 | 持分が大きくない限り、創業者または投資家 | リテンションのツール。出口にはまれ |
| 労働者協同組合 | 組合員の共同保有 | 組合員が1人1票 | 転換または創業時のモデル。後付けは最も困難 |
創業者バイアウトの進め方(ステップごと)
ESOPとEOTは細部が異なりますが、従業員への売却の大筋は似ています。税務面では通常、売り手に有利な構造ですが、現金の面では時間がかかります。
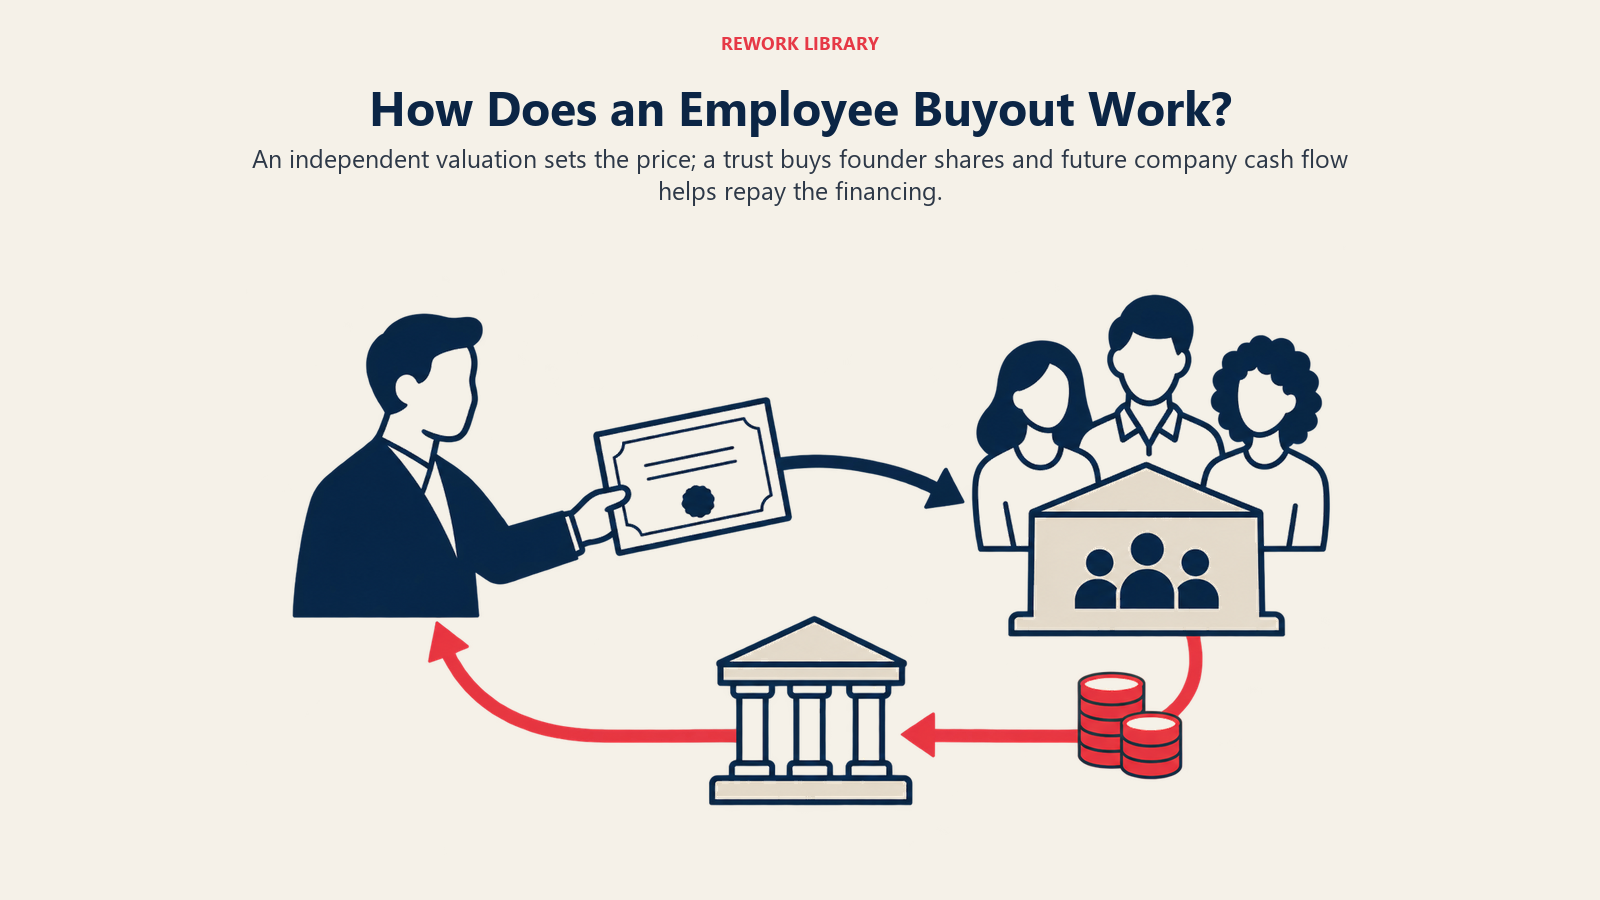
- 実現可能性の検討。 アドバイザーが、会社に負担できるかどうかを検証します。NCEOによると、事業承継の準備費用は取引額の約2%〜4%で、他の買い手に売却する場合の約4%〜9%と比べて低く、会社には事業の運営と買い取りの両方に足る現金が必要です。
- 評価。 独立した鑑定人が公正市場価値を決めます。ESOPでは、制度はそれを超える金額を支払えません。英国のEOTでは、HMRCの対価要件により、価格は譲渡時点の普通株式資本の市場価値を超えてはなりません。
- 構造と資金調達。 信託を設立し、創業者への支払い計画に合意します。レバレッジドESOPについて、NCEOは、ESOPが新株または既存株を買うために借入を行い、会社が借入を返済できるよう制度に現金を拠出するため、バイアウトは実質的に税引前の資金で賄われると説明しています。
- 売却。 創業者は保有株の全部または一部を信託に売却します。多くの場合、創業者は、クロージング時に一部、残りは会社からの融資や手形を通じて時間をかけて支払われます。
- 売却後。 創業者はCEOにとどまるか会長に移るかし、後継者を育成します。ここで創業者の後継者計画が重要になります。所有権は移っても、経営は移っていないことが多いためです。
少人数の経営幹部が、通常は外部の資金調達を使って会社を買い取るマネジメント・バイアウトと比べて、従業員所有への売却は所有権を全従業員に分散させ、創業者への支払いを会社自身の将来のキャッシュフローに大きく頼ります。
税制上の特徴
これらの構造が存在する大きな理由は税金です。以下のルールは法令と政府のページに基づいています。これらは変更され、事実関係にも左右されるため、売却の計画に使うのではなく、アドバイザーに尋ねる質問を整理するために使ってください。
米国:ESOPと第1042条のロールオーバー
内国歳入法第1042条に基づき、売り手は、適格有価証券をESOPまたは適格な労働者所有協同組合に売却した場合の利益の課税を、複数の条件を満たせば繰り延べる選択ができます。
- 売却の直後に、制度または協同組合が、発行済株式の各種類、または全発行済株式の総額の少なくとも30%を保有していなければなりません。
- 納税者が当該有価証券を少なくとも3年間保有していなければなりません。
- 適格有価証券は、証券取引所などの確立した市場で容易に取引される株式がない、国内のC法人が発行した雇用主の有価証券でなければなりません。
- 売り手は、売却の3か月前から売却の12か月後までの期間に、適格な代替資産を購入しなければなりません。
利益の繰り延べは、売却代金が代替資産の取得費を上回る部分に限られます。ロールオーバーはC法人に適用されます。S法人には別の特典があります。NCEOによると、S法人はESOPに帰属する利益に所得税を支払わないため、ESOPが全株を所有するS法人は所得税を一切支払いません。
英国:EOTのキャピタルゲイン税の減免
英国の規則は約1年の間に2度変わっており、オンラインにある古い資料の多くは時代遅れです。
- 要件。 HMRCのCG67820ガイダンスは、8つの要件を挙げています。事業要件、全従業員の利益、支配的持分、参加の制限、関連する譲渡、受託者の居住性、受託者の独立性、対価です。事業要件とは、会社がグループに属さない事業会社であるか、事業グループの親会社であることを意味します。支配的持分の要件は、受託者が普通株式資本と議決権の50%超を保有し、分配可能利益と清算時資産の50%超に対する権利を持つことを意味します。
- 2024年10月30日からの変更。 HMRCによると、受託者の居住性、受託者の独立性、対価の要件は、2024年10月30日以降の譲渡にのみ適用されます。居住性の要件は、受託者が譲渡時およびその課税年度の残りの期間、英国居住者であることを意味します。独立性の要件は、受託者の50%未満が除外参加者であり、それらの人々が信託を支配していないことを求めます。対価の要件は、価格を市場価値までとし、繰延支払いの利息を合理的な商業利率までとします。
- 2025年11月26日からの減免の縮小。 2025年11月26日以降の譲渡については、HMRCのヘルプシートHS277によると、利益の半分がキャピタルゲイン税の対象外となり、残り半分は通常のルールで課税されます。要件を満たした2025年11月25日以前の譲渡では、利益の全額が非課税でした。政府の政策文書は、この変更を減免の100%から50%への引き下げと説明しています。
- 売却後。 同じヘルプシートによると、譲渡の年度の後の4課税年度の間にEOTが減免の要件を満たさなくなった場合、失格事由に該当する可能性があります。
- 従業員ボーナス。 HMRCの雇用所得マニュアルは、適格な従業員に同条件で支払われる、最大£3,600までの適格ボーナスが非課税になると述べています。国民保険料は引き続きかかります。
2025年5月に公表された、30件のインタビューに基づくHMRC向けのIpsosによる評価では、元オーナーたちがキャピタルゲインの減免を強い売りだと評価し、変更されればこのモデルの魅力が下がるだろうと述べました。これは2025年11月の縮小より前のことであり、縮小がEOTの案件数に実際に与える影響はまだわかっていません。インタビューの対象は少数で、従業員5〜30人の会社が中心でした。
研究が示すこと
証拠は概して肯定的ですが、慎重な読み取りが必要です。NCEOの研究サマリーは、次のように報告しています。
- 10年間にわたりすべてのESOP企業を追跡した研究では、非公開のESOP企業が倒産または廃業する確率は、ESOPのない企業の半分にすぎませんでした。
- 2026年の研究は、2010年以降にESOPを導入した事業所では、2015年時点で労働生産性が平均5.6%〜6.7%上昇したと推定しました。
- 20年分の総合的社会調査(2002年〜2022年)を分析した研究では、従業員株主の解雇率は1.9%で、非株主の5.1%を下回りました。
- 2023年のNCEOとESCAの研究では、S法人のESOPの従業員の口座残高の中央値は$80,500で、ESOPのない同様の従業員の$30,000を上回りました。
同じページは、自ら注意も付け加えています。相関は因果関係ではなく、堅調な業績の会社だけがESOPになれるため、ESOPのほうが業績がよいだけかもしれないということです。また、非公開企業のデータ収集は難しいため、研究の大半が公開企業を対象に行われている点にも触れています。最も強力な研究は、同じ期間における、ESOPの導入前後を類似の非ESOP企業と比較したものだとしています。これらの数字は心強いものとして受け止め、御社に起こることの約束とは考えないでください。
限界と適する場面
従業員所有は、いくつかの問題をうまく解決する一方で、別の問題を生み出します。
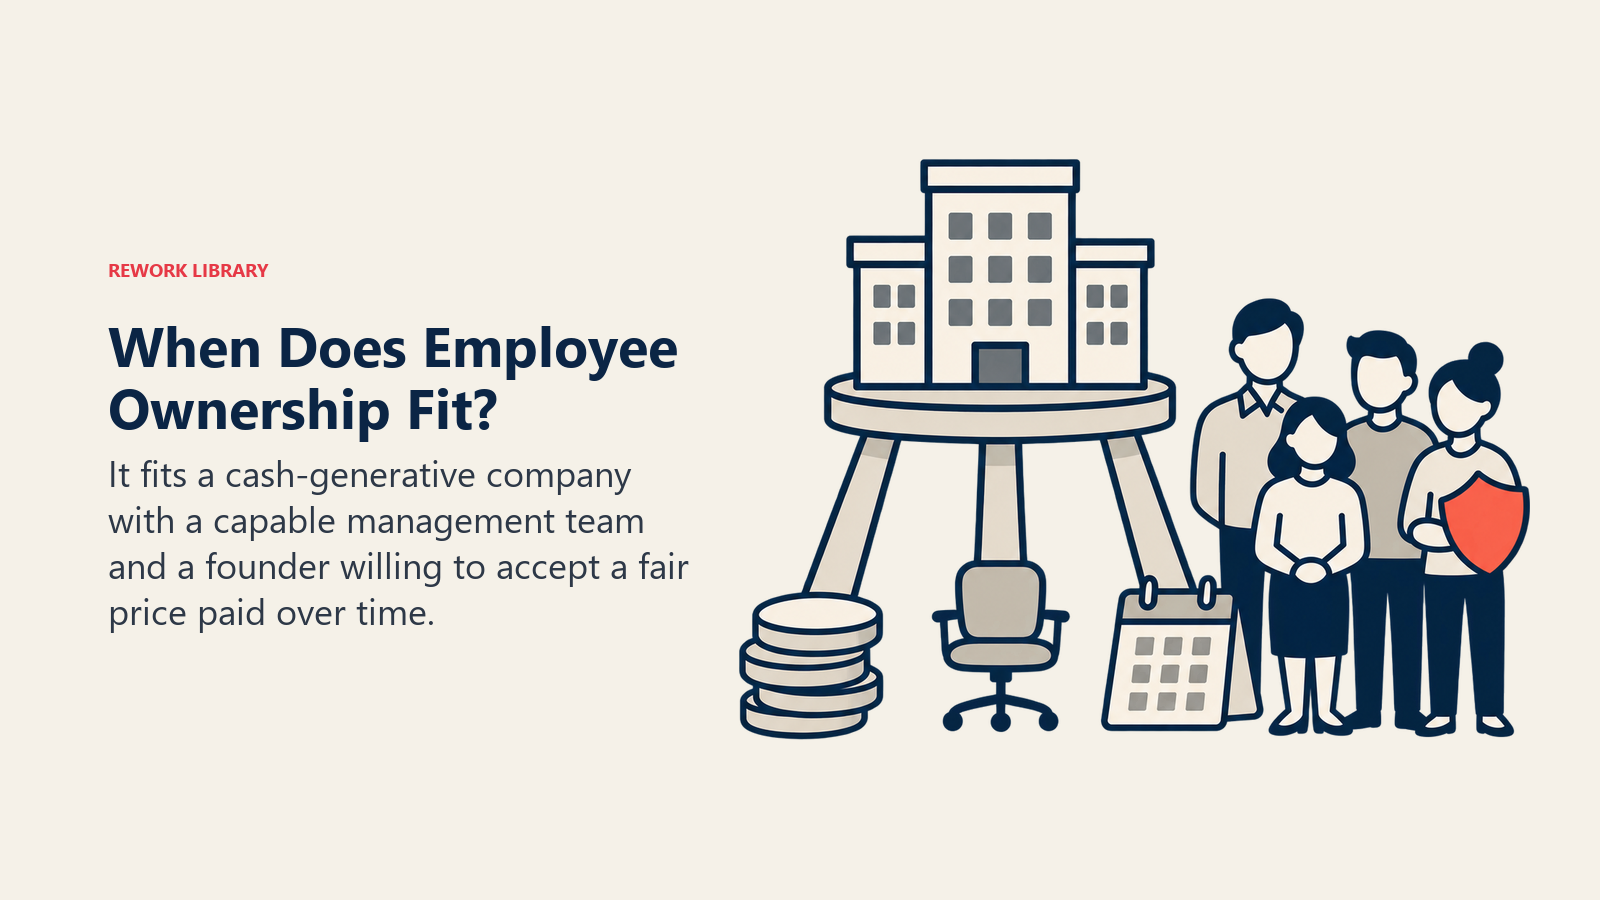
次のような場合に適する傾向があります。
- 創業者が、最高の売却価格よりも、会社の独立性とチームの維持を重視している。
- 事業が安定したキャッシュフローを生み出している。売却代金が将来の利益から支払われることが多いためです。
- 会社を運営できる、または育成できる経営チームがいる。バイアウトは、創業者の下にマネジメントチームを築く必要性をなくすものではありません。
- 創業者が数年かけて支払いを受けることに抵抗がなく、独立した公正市場価値に基づく価格を受け入れられる。
次のような場合は適しにくい傾向があります。
- 会社が小さい。NCEOによると、従業員が20〜30人未満でEBITDAが100万ドル未満の会社は、準備費用がかさむため、一般にESOPの候補として適していません。
- 創業者がクロージング時に全額の現金を必要としている、または事業が負債を負えない。
- 会社の価値が創業者個人に依存している。従業員への売却ではキーパーソンリスクは解消されません。
- 買い手が戦略的プレミアムを支払う意思がある。戦略的買い手へのトレードセールは、独立した鑑定人が評価しないシナジーを織り込める場合があります。
継続的な義務もあります。ESOPを持つ非公開企業は、退職する従業員の株式を公正市場価値で買い戻さなければならず、NCEOによると、これは将来のキャッシュフローに照らしてモデル化すべき大きな費用になりうるとされています。また、文化も重要です。従業員が自分たちの所有するものを理解しているときに従業員所有は最もうまく機能するため、会社は通常、より多くの財務情報を共有し、人々を意思決定により深く関与させる必要があります。
選択する前に、適切なバリュエーションを使って他の選択肢と比較しておくことも有益です。その結果は、価格面のトレードオフが独立性のトレードオフに見合うかどうかを判断する基準になります。鑑定人がどのように金額を導くかについては、事業評価の手法の記事で解説しています。
重要なポイント:従業員所有
- NCEOのESOP統計(2023年のデータ、2026年1月公表):米国のESOPは6,609件、参加者は1,510万人、資産は2兆ドル超、2023年に新設されたESOPは309件。
- 非公開企業のESOPのうち、S法人は4,113件、C法人は1,985件(NCEO)。
- 内国歳入法第1042条に基づき、ESOPに売却する売り手は、売却後に制度が30%以上を保有し、法定の期間内に代替資産を購入すれば、利益の課税を繰り延べられます。
- 英国EOTの受託者の居住性、受託者の独立性、対価の要件は、2024年10月30日以降の譲渡に適用されます。
- 2025年11月26日以降の英国の譲渡では、利益の半分がキャピタルゲイン税の対象外となる。それ以前は全額が非課税だった(HMRC)。
- モンドラゴンは1956年に設立され、81の協同組合と約70,000人を擁すると説明しています。
関連記事
