創業者主導の企業における後継
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
雇われCEOが去った場合、会社に生じるのは一つの空席です。創業者が去った場合には、空席に加えて、所有者が変わる可能性、文化の源の喪失、そして会社の記憶が収まっていた場所にできる空白が生じます。だからこそ、創業者主導の企業における後継は、一般的な後継者計画(サクセッションプランニング)とは切り離して、独立して扱う価値があります。
この記事は、「後継と事業継続」トピックの概要です。去っていくリーダーが創業者である場合に何が違うのか、ひとまとめにされがちな個別の決定、会社が取りうる主なルート、動き出すきっかけになりやすいもの、そして段階に応じた時期の考え方を説明します。個別のルートについては、それぞれ独立した記事があり、該当する箇所でリンクしています。
創業者の後継がCEOの後継と異なる理由
プロのCEOは、自分が着任する前から存在し、退任後も存在し続ける役割に雇われます。創業者は、少なくとも4つの点で異なります。
アイデンティティ。 多くの創業者にとって、会社は仕事ではなく、10年、20年と自分が体現してきたものです。それを手放すのは身体の一部を失うように感じられることがあり、人はそう感じる決定を避けようとします。その結果は、たいていまずい計画ではなく、先送りです。
支配権。 株式の大半も保有している創業者は、雇われCEOのように取締役会によって解任することはできません。話し合いを強いるものは何もありません。それは創業者が決めたときか、危機が代わりに決めたときに起こります。
暗黙知。 創業者は、価格設定になぜその奇妙な例外があるのか、どの仕入先なら無理が利くのか、どの顧客には個人的に電話をかけるべきかを知っています。これは、キーパーソンリスクや創業者依存で説明されているのと同じ脆弱性です。雇われCEOの知識は、主に仕組みとチームの中にあります。創業者の知識は、頭の中にあることが少なくありません。
役割と結びついた所有。 雇われCEOの会社では、誰が経営し、誰が所有するのかは、設計上、別々の問いです。創業者主導の企業では、最初はその二つが同一人物です。それを切り分けることが、後継の本当の仕事です。
研究も、これが独自の問題だという直感を裏づけています。Harvard Business SchoolのNoam Wassermanは、創業者CEOが初めて交代するときに着目しました。それまでの後継研究が大規模には調べてこなかった出来事です。Organization Science誌の2003年の論文で、彼はインターネット企業202社をイベントヒストリー分析で検証し、重要な2つの時間的な出来事を見いだしました。製品開発の完了と、外部からの資金調達の各ラウンドです。彼の主要な発見は逆説的です。創業者がそれらのマイルストーンを達成することが、実は交代の確率を劇的に高める原因になっていました。
平たく言えば、創業者が初期の仕事で成果を上げるほど、会社が次の仕事のために別の人物を必要とし始める可能性が高くなります。彼のその後のHBR記事「The Founder's Dilemma」は、1990年代後半から2000年代前半に設立された米国のスタートアップ212社に基づいています。また、Harvard Business Schoolのインタビューで、根底にあるトレードオフを、「King」(支配を保つこと)になるか、「Rich」(より価値のある会社を築くこと。多くの場合、支配権を手放すことを意味します)になるか、として説明しています。この研究はベンチャー投資を受けたスタートアップに関するものなので、あらゆるオーナー経営の事業に当てはまる規則ではなく、一つのレンズとして扱ってください。ただ、成長そのものが後継の必要性を生むというパターンは、ベンチャー投資を受けた企業の外でも広く見られます。
一つに見えて三つある決定
創業者の後継における最大の誤りは、それを一つの決定として扱うことです。実際には少なくとも三つあり、別々のタイムラインで進むことがあります。
| 決定 | 問い | 関与する人 |
|---|---|---|
| 経営の後継 | 日々の会社運営を誰が担うのか。 | 創業者、取締役会、経営幹部 |
| 所有の後継 | 誰が株式を保有し、どのような条件でか。 | 創業者、共同オーナー、家族、投資家、貸し手 |
| 取締役会とガバナンスの役割 | 創業者は、あるとすればどのような正式な役割を保つのか。 | 創業者、取締役会、新しいリーダー |
創業者は、経営を引き継いで所有を保つことができます。これはよくあることで、多くの場合健全です。創業者は株式を売却して、有償のエグゼクティブとして2年間残ることもできます。CEOを退いて会長になることもできます。組み合わせごとに、インセンティブもリスクも変わります。
最もよくある失敗は、中途半端な引き継ぎです。肩書は変わるのに、実際の権限は変わりません。新しいリーダーは職務を得ても権力を得られず、チームは相変わらず創業者のところへ行き、全員がひそかに不満を抱えます。誰が何を決めるのかを、できれば権限委譲マトリクス(職務権限表)として書面にすることが、地味ですが効果的な解決策です。
同族企業は、同じ区分をより鋭い形で抱えています。所有と経営の後継に関する記事がその状況を扱っており、創業者の相続人、パートナー、共同創業者が出資しているあらゆる会社にも同じ論理が当てはまります。
主なルート
大きく分けて4つのルートがあり、多くの会社は最終的にその組み合わせになります。一般的に最良のルートはありません。それぞれが特定の事情に合います。
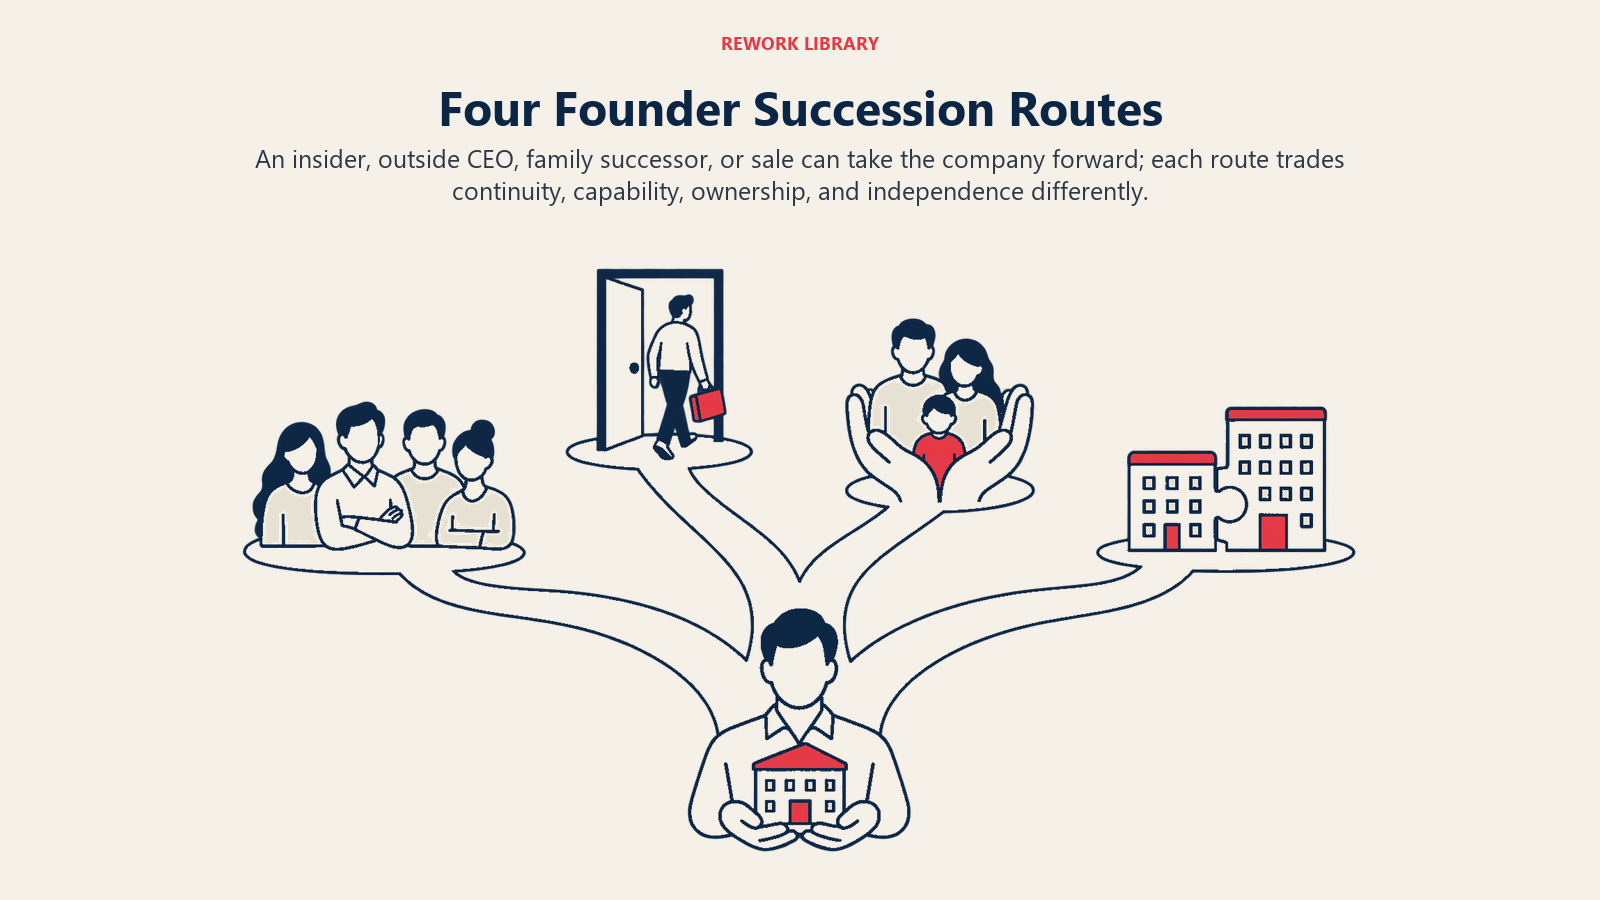
1. 社内の後継者
シニアエグゼクティブや台頭してきたリーダーが引き継ぎます。利点は継続性です。顧客、文化、不文律を知っています。欠点は、最終的な意思決定者になったことがない可能性があり、従業員が今も創業者を本当のボスと見なすかもしれないことです。このルートは、会社がすでに創業者の下の経営チームを築いており、後継者がしばらくの間、肩書だけでなく実質的な権限を持っている場合に最も機能します。
2. 外部CEO
会社が外部からプロを採用します。事業拡大のためのオペレーション、組織的な営業、財務規律など、会社に足りない能力をもたらし、明確な区切りも示します。一方で、文化的なリスクが最も高いルートでもあります。新任者は、別の人物に忠誠を誓っていたチームから信頼を得なければならないためです。個別記事の外部CEOの採用では、探索、選考、オンボーディングを順に扱っており、一般的なケースは創業者からCEOへの移行で扱っています。
3. 家族の後継者
息子、娘、その他の親族が引き継ぎます。価値観と長期的な視点を守れる一方、家族間の力学、きょうだい間の公平性の問題、そして後継者が適性ではなく血縁で選ばれるリスクが加わります。詳細は同族企業の後継に属し、家族外から採用すべき時期の問いは、非同族CEOで扱っています。ここでは繰り返しません。
4. 売却または合併
創業者は、他の会社、プライベート・エクイティ、共同創業者、あるいは従業員に売却します。誰が事業を経営するのかという問いは、部分的に買い手の問題になります。しかし、創業者への依存もそうです。買い手は、創業者なしで動くことが見えないものを割り引いて評価し、それはキーパーソンリスクに戻ってきます。また、売却は後継からの出口ではありません。問いが買い手とアーンアウトの条件に移るだけです。
簡潔に比較すると次のようになります。
| ルート | 最適な場合 | 主なリスク |
|---|---|---|
| 社内の後継者 | 人材の層があり、実質的な権限を持っている | 創業者の影、後継者への疑念 |
| 外部CEO | 会社に足りない能力が必要 | 文化の衝突、信頼構築の遅れ |
| 家族の後継者 | 家族の所有と価値観が中心 | 公平性をめぐる対立、適性か血縁か |
| 売却または合併 | 創業者が流動性を求める、または会社に資本や規模が必要 | 価格は、創業者なしで会社がどれだけうまく動くかに左右される |
動き出すきっかけになりやすいもの
創業者が計画から始めることはまれです。後継の大半は、いくつかのきっかけのいずれかから始まり、きっかけの種類によって、どれだけ余裕があるかが決まります。
- 計画的で前向きなきっかけ: 創業者が引退したい、別の事業に挑戦したい、プロダクトの仕事に戻りたいと考える場合です。時間が最も多く、選択肢も最も多くなります。
- 成長のきっかけ: 資金調達ラウンド、人員の急増、新市場への進出で、能力のギャップが露わになります。資金調達の出来事が交代の確率を高めるというWassermanの発見や、創業者CEOに求められる段階別のスキルとつながります。
- 圧力のきっかけ: 投資家や取締役会が信頼を失う、あるいは会社が創業者には突破できない踊り場に達する場合です。ここでは、創業者が条件をコントロールできる余地が小さくなります。
- 人生のきっかけ: 健康問題、家族の出来事、燃え尽きです。これらは、創業者が選べないタイムテーブルでやってきます。
- 突発的なきっかけ: 予告のない死亡や就業不能です。最も厳しいケースであり、基本的な緊急時の後継者計画が想定しているものです。
この一覧から得られる教訓は、創業者が結果を設計できるのは計画的なきっかけだけだということです。それ以外のきっかけを待てば、他の誰かがあなたの代わりに設計することになりかねません。
段階別に考える時期
創業者が身を引くべき普遍的な年齢や在任期間はありません。ただ、会社の段階は有用な手がかりになり、各段階で、どの後継の問いが現実のものになっているかを確認する価値があります。
初期段階(数人の規模で、創業者がすべてをこなす)。 後継はまだ採用の問題ではありません。衛生管理の問題です。主要な取引先、パスワード、法的文書に、少なくとももう一人がアクセスできるようにしておきます。創業者が突然不在になった場合に、一時的に引き継ぐ人を書き留めておきます。これが最低限であり、1日で済みます。
成長段階(創業者の手が回らなくなる)。 Wassermanのパターンが効いてくる段階です。新たな資金調達、新たな顧客、新たな能力のギャップが生じます。問いは、創業者がCEOのままであっても、創業者の役割を変えるべきかどうかになります。今、経営層を築き、権限を委譲することが、後に後継が必要とする選択肢を生み出します。そうした層が形成されないときに何が起こるかは、Adizesの企業ライフサイクルが説明しています。
規模拡大段階(会社が一人の人間より大きくなる)。 問いは「創業者は対処できるのか」から「会社はCEOの役割に何を求めているのか」に移ります。これは、外部からの採用や社内からの昇格、そして創業者が会長やプロダクトの役割に移るための、よくある時期です。
成熟段階(創業者が高齢になった、または事業が踊り場に入った)。 所有に関する問いが中心になります。引退後の収入、売却、家族への承継、従業員による買収です。創業者の経済的安定はしばしば両方に左右されるため、経営の後継と所有の後継は、今や一緒に計画する必要があります。
どの段階でも、いくつかのことが成り立ちます。必要だと感じる前に始めること。経営、所有、取締役会の役割を別々の決定として扱うこと。そして、プロセスは思っているより長くかかると想定すること。重要な問いは「いつ去るべきか」ではなく、「自分がいなくても会社がうまく回るには、何が成り立っている必要があり、どこまで進んでいるか」です。
一社にとどまらない重要性
大手上場企業は、リーダーの交代にどれだけコストがかかり、後継がいかに頻繁にうまくいかないかを示しています。Russell Reynolds AssociatesはGlobal CEO Turnover Indexで、追跡対象の指数全体で2025年に234人のCEOが退任し、これは8年平均を21%上回ること、そして新規に任命された人の86%が初めてCEOを務める人物だったことを報告しています。これらは創業者主導の企業ではなく大手上場企業ですので、貴社の事業のベンチマークにはなりません。ただ、環境は示しています。取締役会はより頻繁にリーダーを交代させており、新任CEOの大半は初めてその仕事をするのです。創業者の後継者もおそらく同じ立場になります。放り出して泳がせるのではなく、準備された引き継ぎを用意する理由がここにあります。
実践的なスタートのチェックリスト
創業者、あるいは創業者主導の企業の取締役会メンバーで、まだ始めていないなら、最初の1か月として妥当な進め方は次のとおりです。
- 暫定の担当者を指名する。 創業者が突然いなくなった場合、30日間は誰が代わりを務めるのか。書き留めて、その人に伝えます。
- 依存関係を列挙する。 キーパーソンの視点を使います。人間関係、知識、承認、アクセスです。
- 三つの決定を切り分ける。 経営、所有、取締役会の役割について、現状を書き留めます。答えが異なることはよくあります。
- 可能性の高いルートを選ぶ。 最終決定ではなく、上記4つのルートのうちの作業仮説です。
- 独立した人に相談する。 アドバイザー、アドバイザリーボード、経験のある同業者です。創業者は、自分の引き継ぎを判断する最適な人物であることはまれです。
重要なポイント:創業者主導の企業における後継
- 創業者の後継は、経営、所有、取締役会の役割という三つの決定を束ねたものです。
- Wasserman(2003年、Organization Science)は、インターネット企業202社のイベントヒストリー分析を用い、製品開発の完了と資金調達ラウンドが、創業者CEOの交代確率を大きく高めることを見いだしました。
- WassermanのHBR研究は、1990年代後半から2000年代前半に設立された米国のスタートアップ212社を分析しました。
- Wassermanはそのトレードオフを、支配(「King」)とより価値のある会社(「Rich」)の対比として説明しています。
- 大手上場企業では、2025年に234人のCEOが退任し、これは8年平均を21%上回りました。任命の86%は初めてCEOを務める人物でした(Russell Reynolds Associates)。
- 主な4つのルートは、社内の後継者、外部CEO、家族の後継者、売却または合併です。
関連記事
