外部CEOの採用:創業者が身を引くタイミングと理由
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
外部CEOの採用とは、会社の創業者が、事業を築いたわけでも、社内から昇進したわけでもない人物に、最高経営責任者の役割を託すことです。創業者は通常、オーナー、取締役、あるいは別の役割のエグゼクティブとして残ります。変わるのは、誰が最終的な執行権限を持つかです。
これは、創業者主導の企業で最も感情的な重みのある決定の一つです。創業者は、多くの場合、会社がようやく軌道に乗った瞬間に、トップの座を見知らぬ人に渡すよう求められます。しかも、賭けているものは現実のものです。人選を誤ったり、引き継ぎの設計を誤ったりすれば、事業にも創業者自身の経済的な成果にもダメージを与えかねません。
この記事では、この決定が通常どのようなときに浮上するのか、その背後にある「Rich versus King」(富か支配か)のトレードオフ、外部CEOについて研究が示すこと、ほとんどの引き継ぎを失敗させるリスク、そしてその後の創業者の役割を扱います。特定の会社向けのハウツーではなく、参照用の資料です。同族企業版の同じ問いについては、非同族CEOの招聘をご覧ください。引き継ぎをより広いリーダーシップの観点から見るには、創業者からCEOへの移行をご覧ください。
創業者が外部CEOを採用するとき
決まったきっかけはありませんが、同じ4つの状況が繰り返し現れます。
会社が創業者のスキルを超えて成長した。 最初の製品を作ることと、営業、財務、オペレーション、複数のマネージャーを抱える会社を経営することは、別の仕事です。前者に優れた創業者が、後者は自分に向かないと気づくことがあります。必要なスキルが会社の成長とともにどう変わるかは、段階別の創業者CEOのスキルの記事で整理しています。
投資家が求める。 創業者が外部から資金を調達すると、誰が会社を経営するかという問いは、もはや創業者だけのものではなくなります。投資家は、どこかの時点でプロのCEOが必要になると考えていることが多く、その期待を会社のガバナンスに織り込みます。
創業者がギャップに気づき、行動を選ぶ。 組織を管理するよりプロダクトを作るほうがよいと早くから気づき、自分の条件でCEOを探し始める創業者もいます。これは最良のケースです。創業者が探索と引き継ぎを形づくれるからです。
後継のイベントがある。 引退、燃え尽き、病気、売却が、この問いを迫ることがあります。準備のできた社内の後継者がいない会社には、外部に目を向ける以外の選択肢がないかもしれません。創業者の後継は、計画的なケースと突発的なケースの両方を扱っています。
5つ目の状況は、あまり心地よくありません。取締役会や投資家が創業者への信頼を失い、交代を迫る場合です。創業者が計画することはありませんが、よくあることなので、この一覧に入れるべきでしょう。
Rich versus King
当時Harvard Business SchoolにいたNoam Wassermanは、長年にわたって創業者の後継を研究してきました。2008年のHarvard Business Review記事The Founder's Dilemmaで、彼は1990年代後半から2000年代前半に設立された米国のスタートアップ212社を分析しました。主要な発見は、成功して何年もCEOにとどまる創業者は、非常にまれな存在だということです。大半は、その途上でトップの座を手放していました。
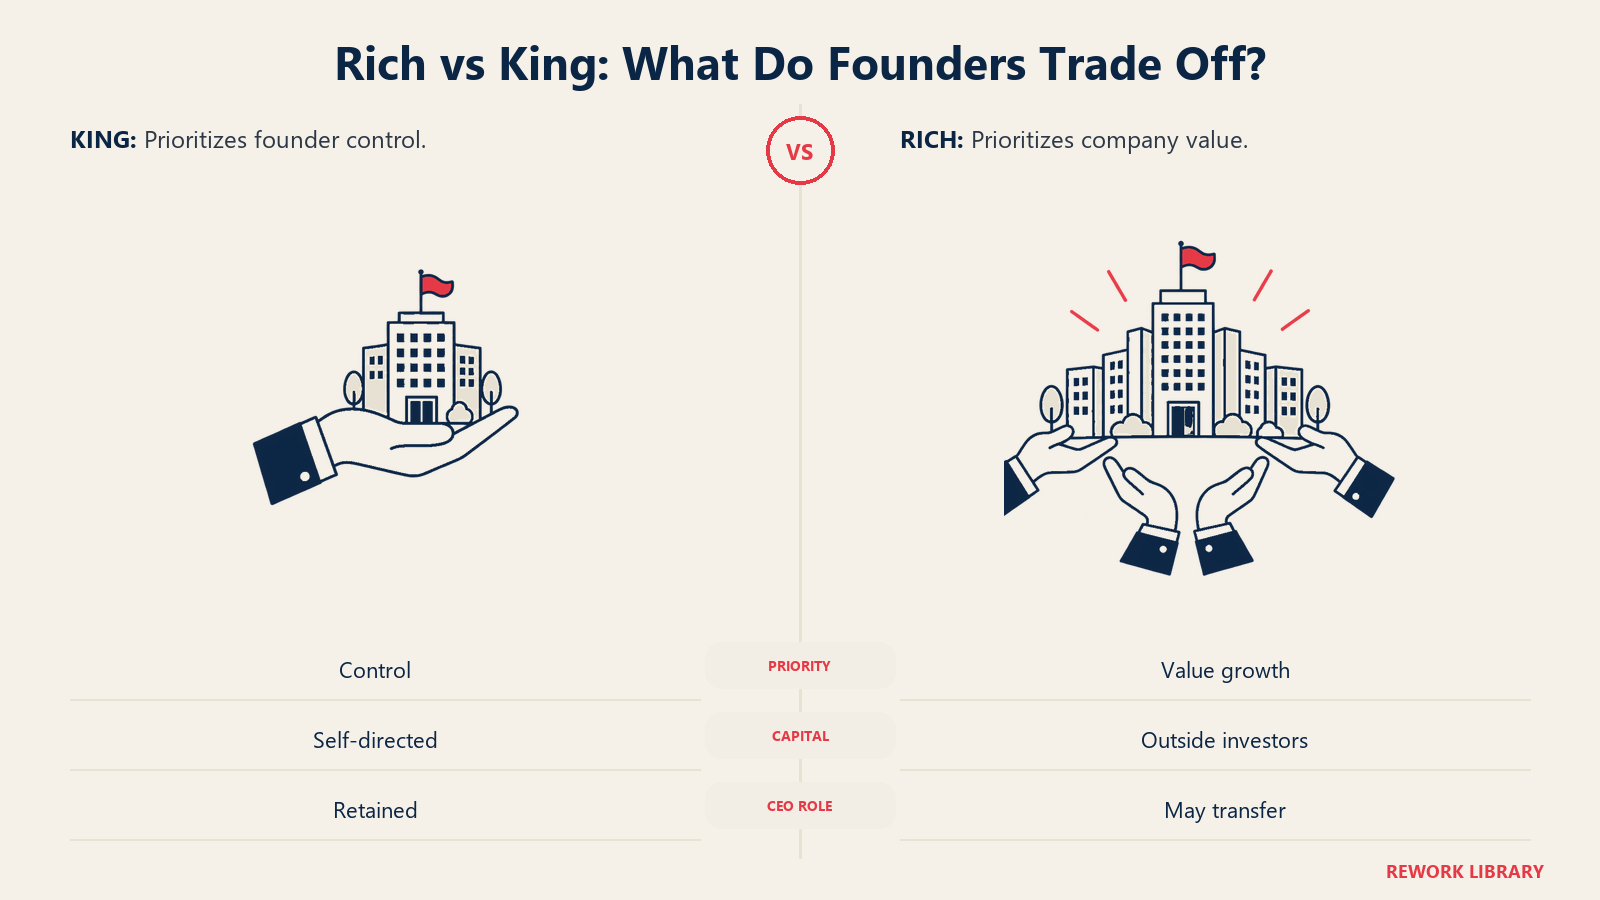
HBS Working Knowledgeのインタビューで、Wassermanはそのパターンの背後にあるトレードオフを説明しています。彼は、ベンチャーキャピタルのOnset Venturesが使う「Rich versus King」のテストを紹介しています。問いは、創業者を突き動かしているものは何か、です。会社を支配したいという欲求(Kingになること)か、あるいは成功、特に経済的な成功への意欲か。後者は、事業が一定のマイルストーンに達した時点で身を引くことを求めるかもしれません。
そのインタビューから、心に留めておきたい点がいくつかあります。
- Wassermanは、創業者CEOが本当にうまくいくと、かえって交代させられる可能性が高まるのは逆説的だと述べています。初期には、製品を構想した創業者が適任のリーダーです。製品を売る段階になり、営業組織、複数の機能、より複雑な財務が必要になると、多くの創業者はその仕事に必要な力を備えていません。
- 創業者は頭ではこれを理解しているが、感情的には会社とCEOの役割に愛着を持っている、と彼は述べています。成功しているため、周りが説得することも難しくなります。
- 創業者が新たな資金調達ラウンドを行うたびに、CEOを交代させられる確率は劇的に上がると彼は述べています。誰がCEOになるかという決定が、もはや創業者だけのものではなくなるからです。
- CEOにとどまれると保証できるのは、Onsetのような会社から外部資金を調達しない創業者だけだ、と彼は述べています。価値ある会社を築くには外部資金が必要なことが多いため、King志向の創業者は、通常、Kingであり続けるために多くの潜在的な成長を手放すことになります。
これらのどれも、Kingであることが間違いだと言っているわけではありません。その選択は意識的に行うべきだと言っているのです。Wassermanの観察では、困難に陥る創業者は、「Rich versus King」を考慮せずに決定を下し、その結果、本当に望むものと合わない選択をした人であることが多いといいます。
外部CEOについて研究が示すこと
ここで役立つ証拠は3種類あります。そのどれも問いに決着をつけるものではなく、それぞれが何を言え、何を言えないのかについて、正直であることが大切です。
ベンチャーキャピタルと外部CEO
Thomas HellmannとManju Puriは、「Venture Capital and the Professionalization of Start-up Firms」(Journal of Finance、2002年)で、シリコンバレーのスタートアップを調べました。彼らは、ベンチャーキャピタリストが、企業が人事の能力を築くのを助ける「ソフト」な役割と、外部CEOの採用を加速する「ハード」な役割を果たすと述べています。後者の変化は、創業者の退任を伴うことが多いものです。彼らの発見は、ベンチャー投資を受けた企業は、外部の人材をCEOに迎える可能性が高く、また迎えるのも早いというものです。
これは、ベンチャー投資を受けた企業でプロフェッショナル化がどう進むかの記述であり、外部CEOが常により優れているという証明ではありません。外部CEOへの移行が、ベンチャー投資を受けた道筋の通常の一部であること、そして投資家の存在がタイミングを変えることを示しています。
外部CEOと社内CEO、そして戦略変更
Yan ZhangとNandini Rajagopalanは、「Once an outsider, always an outsider? CEO origin, strategic change, and firm performance」(Strategic Management Journal、2010年)で、別の問いを立てました。1993年から1998年の間に退任した193人のCEOの在任データを用いて、彼らは戦略変更の程度と企業業績の間に、逆U字型の関係があることを見いだしました。適度な変更は業績を高め、極端な変更は業績を下げました。どちらの効果も、社内CEOより外部CEOのほうが顕著でした。
実務的な読み方はこうです。外部の人材が会社に及ぼす影響は、どちらの方向にも増幅されます。賢明で控えめな転換を行う新任CEOは大いに役立ち、戦略を破り捨てる新任CEOは大きなダメージを与えかねません。このサンプルは大規模な上場企業のものなので、40人の創業者主導の企業にはそのまま当てはまりませんが、このパターンは、使命とペースについての有用な警告になります。
創業者の後継に特化した研究
前述のWassermanの212社の研究は、創業者に特化した主な証拠です。外部CEOへの移行が成長の見込みが高いスタートアップでは一般的であり、会社が中核的なマイルストーンに達した後や、外部資本を調達した後に起こることが多いことを示しています。
合わせると、証拠が示すのは控えめな3つのことです。外部CEOは、ベンチャー投資を受けた成長の通常の特徴であること。その会社への影響は、中立ではなく大きいこと。そしてタイミングは、単一のリーダーシップ上の欠陥と同じくらい、資金調達とガバナンスに左右されることです。
他の後継ルートとの比較
外部からの採用は、創業者が引き継ぐいくつかの方法の一つです。どれが合うかは、会社によって異なります。
| ルート | 典型的な状況 | 主な利点 | 主なリスク |
|---|---|---|---|
| 社内の人材を昇格させる | シニアリーダーがすでに事業を知っている | 文化と顧客を知っている | 次の段階に必要なスキルが足りないかもしれない |
| 外部CEOを採用する | 会社が新しいスキルを必要とする、または投資家が期待する | 創業者にない経験をもたらす | 文化の衝突、実力を示すまでの猶予が短い |
| 家族の後継者 | 同族企業 | 所有に関する価値観の継続性 | 資質と親族間の対立 |
| 売却または合併 | 社内外に率いる人がいない | 創業者にとってきれいな出口 | 独立性の喪失 |
家族のルートには、それ自体の文献があります。創業者主導の企業にとって重要なのは、外部から採用することが唯一の選択肢ではなく、デフォルトでもないということです。次に会社が必要とするスキルが社内になく、創業者がそのスキルを他の人に使わせる用意がある場合に、正しい判断となります。
ほとんどの引き継ぎを失敗させるリスク
外部CEOの採用が失敗する場合、その大半は、本人に資質がなかったからではありません。いくつかの構造的な問題のどれかが原因です。
文化の衝突
創業者主導の企業には、創業者の習慣、ユーモア、基準から育った文化があります。外部の人材はその歴史を持たずに着任し、創業者が選択と考えたこともなかったものを変えてしまうかもしれません。その変化の一部は、まさにその人が採用された理由です。しかし、CEOが文化を理解せずに覆すと、創業者を慕って入社した初期の従業員が去るかもしれません。その文化がなぜ引き継ぎにくいのかは、文化の担い手としての創業者の記事で説明しています。
創業者が近くにとどまりすぎる
同じHBSのインタビューで、Wassermanは、かつてCEOだった創業者がまだ会社にいるなかで、新しいCEOが入ってくるのは非常に難しいことがあると述べています。彼は具体的なケースを挙げています。創業者が会長になり、同時にCTO(最高技術責任者)のようなCEOの下の経営幹部の役割も引き受ける場合です。すると新任CEOは、創業者兼会長に報告しながら、同じ創業者を直属の部下として管理することになります。彼は、反対側のコストにも触れています。不満を抱えた創業者を会社で活動させ続けることもまた、高くつきます。
解決策は、創業者が消えることではありません。明確な境界のある役割を定め、それを守ることです。境界が守られないとどうなるかについては、創業者症候群をご覧ください。
使命の不一致
取締役会、投資家、創業者は、それぞれ新任CEOが何のためにいるのかについて、異なるイメージを持っているかもしれません。一方は成長を、もう一方は収益性を求め、創業者は会社が「以前のまま」であることを望みます。口に出されていない3つの指示のもとで採用されたCEOは、3つのうち少なくとも2つで失望させることになります。ZhangとRajagopalanの戦略変更に関する発見が関わってきます。変更しすぎ、急ぎすぎる外部の人材は業績を損ない、変更が少なすぎれば、採用を正当化できないかもしれません。何を変えるべきでないかも含めて使命を書面にしておくことは、安上がりな保険です。
下に層がない
新任CEOの効果は、その下の経営層によって決まります。すべての決定がかつて創業者を通っていたなら、外部の人材が着任して見つけるのは、決定する権限も習慣も持たない人々です。新任CEOが着任する前に、後ではなく前に、創業者の下の経営チームを築き、誰が何を決められるかを書き留めてください。
誤った段階に向けた採用
500人の会社を拡大することに長けたCEOが、30人の会社には合わないことがあり、その逆もあります。探索は、理想化されたCEO像ではなく、会社の今後2〜3年に軸足を置くべきです。
創業者の役割はどうなるか
Wassermanは、大企業では交代させられたCEOはほぼ必ず去るのに対し、起業家的な企業では、取締役会が創業者が取締役会や下位の役職にとどまる方法を探すことが多いと述べています。理想は、創業者が自ら進んで引き受けるCEO以外の役割だと彼は述べています。
実際には、選択肢は次のようになります。
- 取締役会の議長。 創業者を、執行権限なしでガバナンスの席に置きます。創業者が日々の決定から身を引ける場合にうまくいきます。創業者CEOから会長へで扱っています。
- 定義された機能のエグゼクティブ。 プロダクト、技術、顧客対応であることが多い役割です。範囲が明確で、新任CEOの権限を混乱させない報告ラインが必要です。
- 取締役またはアドバイザー。 関与が小さく、摩擦のリスクも低くなります。
- 退任。 特に売却後や、創業者が新しいことを始めたい場合には、最もすっきりした選択肢になることがあります。
どの役割を選ぶにしても、いくつかの習慣が重要です。CEOが着任する前に、役割を書面で合意します。懸念は、スタッフへの裏ルートではなく、取締役会や予定された対話を通じて伝えます。そして、6か月や12か月などの見直しのタイミングを設け、その取り決めがうまくいっているかを確認します。
決定を下す
この決定を検討している創業者は、いくつかの率直な問いを自分に投げかけることができます。
- 次の2〜3つのマイルストーンは何か。そこに到達するスキルが自分にあるか。
- 仕事のどの部分を避けたり、先送りしたりしているか。それはサインではないか。
- 投資家は、あるいはこれから、別のCEOを期待するか。
- Kingでいたいなら、そのために失うかもしれない成長への覚悟はあるか。
- その後、自分が実際に満足できる役割は何か。
これらの問いに、普遍的な答えはありません。ただ、取締役会が話題にする前にこれらを考え抜いた創業者は、それに反応する創業者よりもはるかに強い立場にいます。
重要なポイント:外部CEOの採用
- WassermanのThe Founder's Dilemma(HBR、2008年)は、1990年代後半から2000年代前半に設立された米国のスタートアップ212社を分析し、大半の創業者がその途上でCEOの役割を手放したことを見いだしました。
- HBS Working Knowledgeのインタビューで、Wassermanは、創業者CEOが本当にうまくいくと交代させられる確率が上がり、新たな資金調達ラウンドを行うとその確率が劇的に上がると述べています。
- 同じインタビューは、「Rich versus King」のテストを説明しています。会社の支配か、身を引くことを求めるかもしれない経済的な成功か、という対比です。
- HellmannとPuri(Journal of Finance、2002年)は、ベンチャー投資を受けた企業は、外部の人材をCEOに迎える可能性が高く、迎えるのも早いことを見いだしました。
- ZhangとRajagopalan(Strategic Management Journal、2010年)は、193人のCEOを調べ、戦略変更が業績と逆U字型の関係にあり、その効果は外部CEOでより顕著であることを見いだしました。
- Wassermanは、取締役会は交代させた創業者を別の役割に残すことが多いものの、前任のCEOと並んで働く新任CEOにとっては非常に難しいことがあると述べています。
