創業者主導企業とプロ経営者が率いる企業の違い
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
創業者主導企業は、会社を興した人(たち)が、通常は意味のある所有権を持ち続けたまま率いている会社です。プロ経営者が率いる企業は、経営スキルを買われて雇われた経営幹部が率いる会社で、その事業をほとんど、あるいはまったく所有していない場合もあります。定義と主なバリエーションについては、創業者主導の企業とはをご覧ください。
この2つのモデルは、良いか悪いかの対ではありません。同じ問題を解く2つの方法です。誰が、どのような権限で、誰のお金をリスクにさらして決めるのか、という問題です。ほとんどの会社は前者として始まり、成長すれば後者へ向かいます。興味深い問いは、その過程で何が変わり、引き継ぎで何を失い、何を得るのかです。
中核的な違い:誰が権限を持ち、それはなぜか
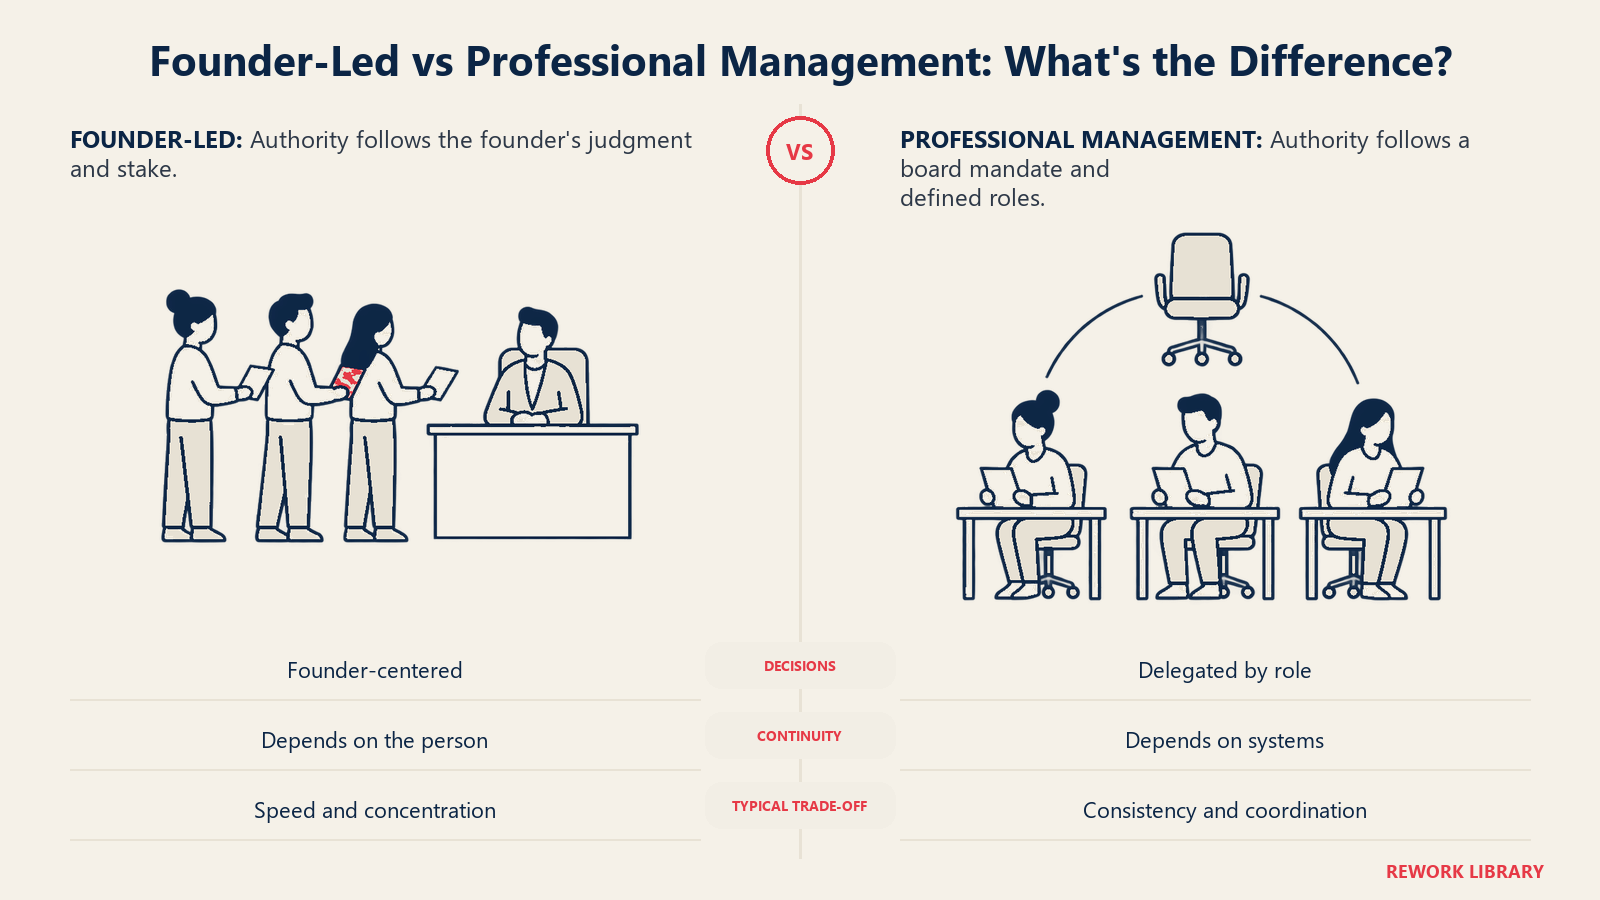
創業者主導の会社では、権限は主に人から生まれます。創業者が決めるのは、創業者が会社を興し、多くの場合は大きな持ち分を持ち、誰よりも事業をよく知っているからです。ルール、肩書き、プロセスは二の次です。
プロ経営者が率いる会社では、権限は主に役割から生まれます。最高経営責任者が決めるのは、取締役会が権限を与えたからであり、同じ権限を他の人に与えることもできます。仕組み、権限委譲、文書化された方針が多くの役割を担うので、誰がその席に座っていても、会社は同じように動きます。
この一つの違いが、以下の対比の大半を説明します。
並べて比較する
この表は典型的な傾向を示すものであり、ルールではありません。引き締まったガバナンスの効いた会社を率いる創業者は数多くいますし、属人的な会社を率いるプロ経営者も数多くいます。
| 観点 | 創業者主導(典型的な傾向) | プロ経営者が率いる(典型的な傾向) |
|---|---|---|
| 意思決定 | 創業者に集中している。大きな判断は速いが、一人の判断に依存する | 役割や委員会に分散している。大きな判断は遅いが、会社全体で一貫性が高い |
| ガバナンス | 非公式。取締役会は友好的か、ほぼ助言的な場合がある | 公式。独立取締役、明確な委員会、文書化された権限の上限がある |
| 文化 | 創業者の価値観や習慣を反映する。アイデンティティは強いが、本人と切り離しにくい | 明文化された価値観と組織の規範を反映する。リーダーが替わっても安定している |
| スピード | 小規模では速い。すべての意思決定が一人を待つ列に並ぶと、ボトルネックになりうる | 小規模では遅い。組織が成長するほど持ちこたえやすい |
| リスク | 一人に集中する(キーパーソンリスク)。大きな賭けに出ることをいとわない | チームに分散する。統制が多く、ときにより慎重 |
| 資金調達のしやすさ | 創業者、家族、あるいは本人を支援する投資家が資金を出すことが多い | 一人の個人に依存しないため、投資家や貸し手は組織を引き受けられる |
| インセンティブ | 創業者の資産は会社と結びついている。長期的な視野が一般的 | 報酬は目標と株式報酬に連動する。視野は契約の書き方による |
意思決定
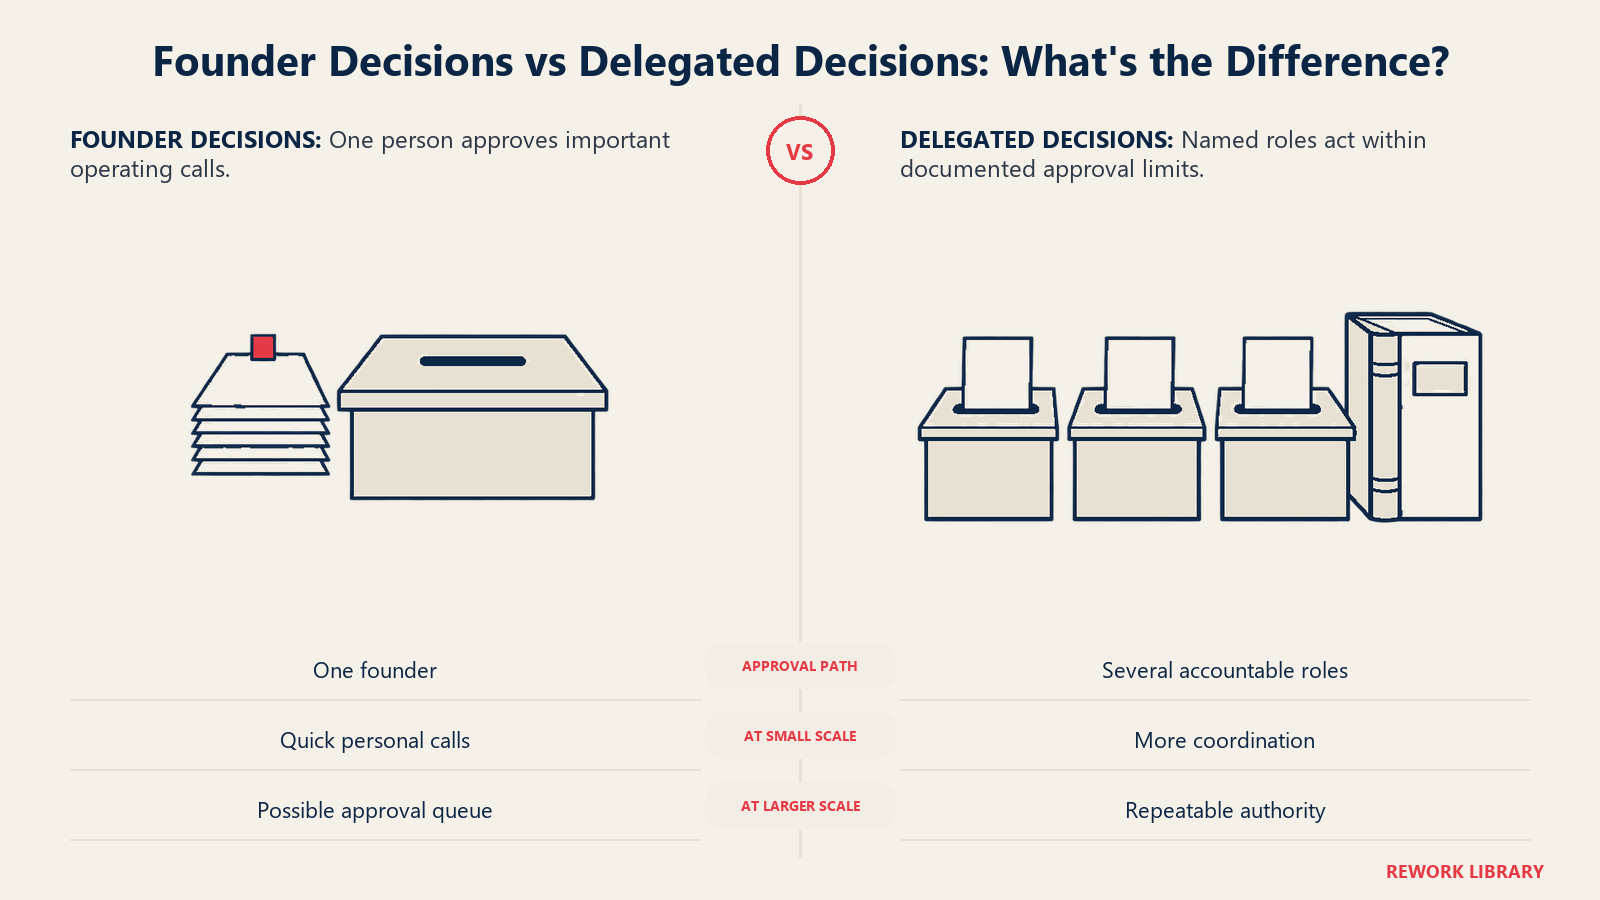
創業者は、ランチの間にピボットを承認できます。プロ経営者は通常、先に計画、予算項目、取締役会での議論を必要とします。会社が10人のときは、創業者のやり方のほうが優れています。300人になると、同じ習慣は、意思決定が列に並んで待つことを意味します。権限委譲マトリクス(職務権限表)は、統制を失わずに前者のモデルから後者のモデルへ移るための標準的なツールです。
ガバナンス
ガバナンスは、プロ経営が最も目に見える領域です。正式な取締役会、監査委員会や報酬委員会、書面の承認上限は、会社の振る舞いを、特定の誰かの気分や記憶から独立したものにするために存在します。創業者主導の会社では、そのどれもない状態から始まることが多くあります。より小さな一歩は、非上場企業のアドバイザリーボード(諮問委員会)で、ガバナンスの全面的な見直しなしに、外部の判断を取り入れられます。
文化
創業者は、手本を示すことで文化を築く傾向があり、全員がその姿を見られるからこそ機能します。会社が成長すると、それはスケールしなくなります。新しく入った人は、その手本を見ていないからです。プロ経営者が率いる会社は、文化を明示的な実践に変えようとします。採用基準、オンボーディング、表彰、対立の解消方法などです。創業者主導の側のリスクは、実際には創業者の人柄でしかない文化になることです。プロ経営の側のリスクは、ポスターの上にしか存在しない文化になることです。
スピードとリスク
創業者主導企業は、より速く、より賭けに出やすいとよく言われます。プロ経営者が率いる企業は、より安定していると言われます。前者の主張には、後述するいくつかの研究の裏づけがあります。しかし、スピードとリスクテイクは両刃の剣です。創業者の賭けは会社を築くこともあれば、終わらせることもあり、プロ経営の会社を遅くする統制は、高くつくミスを早期に捕まえる統制でもあります。
資金調達のしやすさ
投資家や貸し手は、キーパーソンがいなくなったらどうなるのかを知りたがります。一人に依存する会社は、引き受けにくく、売りにくく、多くの場合は評価もしにくくなります。事業のプロフェッショナル化が資金調達ラウンドや計画的なイグジットとしばしば結びつくのは、このためです。事業が創業者より長く存続できることを示す方法だからです。
研究が示すこと
ここでは3種類の証拠が重要で、それぞれ別の方向を指しています。単純なルールに対する有益な警告になります。
創業者は、たいてい早い時期にCEOの座を明け渡す
Harvard Business SchoolのNoam Wassermanは、1990年代後半から2000年代初頭に設立された212のアメリカのスタートアップを調べました。Harvard Business Reviewの記事「The Founder's Dilemma」(2008年2月)で、彼は大半の創業者が最高経営責任者の役割を明け渡したと報告しています。Business of Softwareへのゲスト投稿では、会社がCラウンドの資金調達に達する時点で、創業者CEOの52%が交代させられているという数字を一つ挙げています。
つまり、この移行は例外ではありません。ベンチャーキャピタルが支援する会社では、それが一般的な道筋です。
ベンチャー投資家はプロフェッショナル化を後押しする
Thomas HellmannとManju Puriは、手作業で集めたデータセットを使ってシリコンバレーのスタートアップを調べました。Journal of Financeに掲載された彼らの論文(Duke Scholarsの要旨)は、ベンチャーキャピタルが、人事方針、ストックオプション制度、マーケティング担当バイスプレジデントの採用といったプロフェッショナル化の指標と関連していることを見出しています。ベンチャーの支援を受けた会社は、対立的に見える状況でも、双方が合意した状況でも、創業者を外部のCEOに交代させる可能性がより高く、またより速くもありました。
ワーキングペーパー版は、有用な枠組みを加えています。投資家は、組織の人的資源の構築を助ける「ソフト」な面と、統制を行使する「ハード」な面の両方を見せる、というものです。また、こうしたCEOの交代には、創業者が会社から完全に去ることが伴うことが多いとも述べています。
これは一つの地域の標本における相関であり、外部CEOが成果を改善する証拠ではありません。しかし、圧力がどこから来るかは示しています。会社に資金を出す人が、誰が会社を率いるかについて発言権を持つことが多いのです。
だが創業者CEOが上回ることもある
Rüdiger Fahlenbrachは、米国の大手上場企業を調べました。Ohio State Universityによる研究の要約によれば、標本は1993年から2002年の2,327社で、そのうち11%を創業者が率いていました。創業者主導の企業は他の企業を年8.3%上回り、業種、企業規模、年齢などの変数を統制した後でも年4.4%上回っていました。論文は、Journal of Financial and Quantitative Analysis(2009年)の「Founder-CEOs, Investment Decisions, and Stock Market Performance」です。要約はさらに、創業者CEOは研究開発により多く投資し、より焦点の絞られた買収を行ったとも報告しています。
注意点が2つあります。この結果は、ある10年間と、ある種類の企業(米国の大手上場企業)に関するものなので、従業員40人の非上場企業をどう運営すべきかは教えてくれません。また、創業者は決して去るべきではないと言っているわけでもありません。その標本では、創業者主導の企業が、規模や業種から予測されるより平均的に良い成績を収めた、ということです。
Bainの見方:残すべきは創業者精神であり、必ずしも創業者ではない
Bain & CompanyのChris ZookとJames Allenは、3つの行動からなる「Founder's Mentality」(創業者精神、ファウンダーズ・メンタリティ)を説明しています。挑戦者としての使命、オーナーの視点、現場への執着です。彼らは、成長への障害の85%は内部にあり、プロセスの増殖、説明責任の喪失、現場との距離の拡大などだと報告しています。彼らの主張は、創業者に限らずどんなリーダーでも、組織を通じてそうした行動を根づかせることができる、というものです。心に留めておく価値のある枠組みです。選択は「創業者のエネルギー」と「プロの規律」のどちらかではありません。誰がその席に座っていても、両方を持つことが目標です。
所有と経営の分離はどこで関わるか
「プロ」という言葉は通常、経営者がオーナーではないことを意味します。Adolf BerleとGardiner Meansは、The Modern Corporation and Private Property(1932年)で、その分離を古典的に述べました。大企業の株主は、財産を所有することに通常伴う支配を及ぼしていない、と彼らは観察しました。所有が多数の人々に分散する一方で、経営者が事業を運営していたからです。そこから生じる懸念は、他人のお金を使う経営者には、それを守る動機が弱いということです。
これがこの比較の核心にあるトレードオフです。創業者は通常、所有と支配を併せ持つので、インセンティブは一致しますが、能力は及ばないかもしれません。プロ経営者はスキルをもたらしますが、所有と支配が分かれるので、取締役会、報酬設計、報告がそのギャップを埋めなければなりません。どちらも無料ではありません。
一方から他方への移行
きれいに一気に移る会社は少数です。一般的な段階は次のようになります。
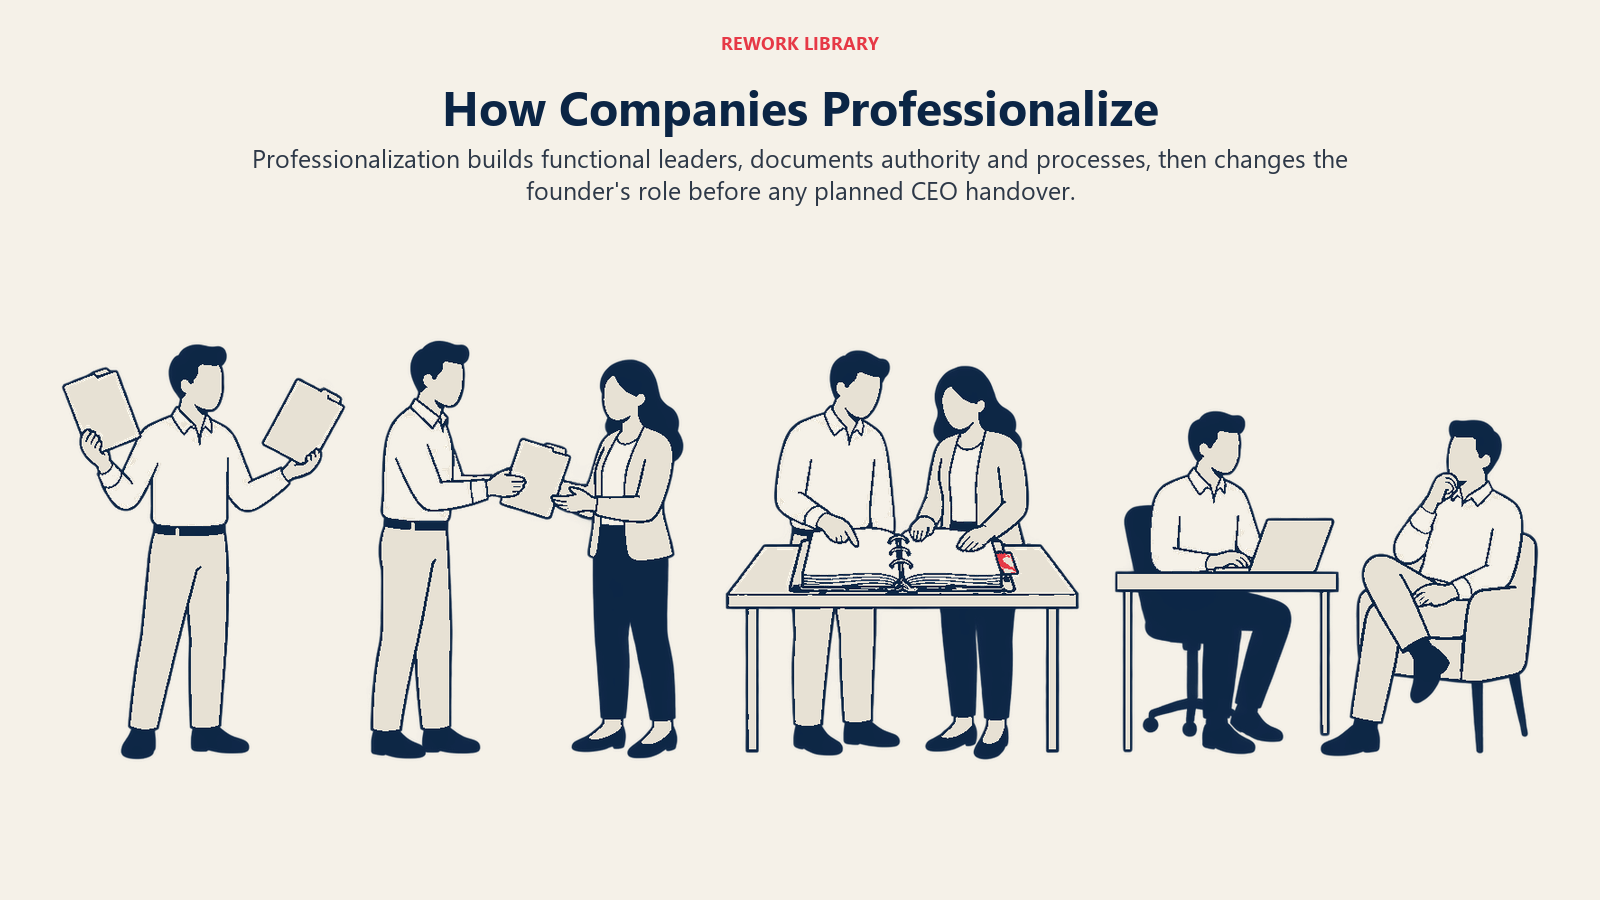
- 創業者がすべてを行います。 意思決定、営業、採用、製品のすべてが一人を経由します。
- 創業者がチームを築きます。 機能別のリーダーが採用され、創業者は、しばしば渋々ながら、権限委譲を始めます。創業者の下の経営チームの構築をご覧ください。
- 仕組みが習慣に取って代わります。 権限の上限、プロセスの文書化、報告が書面になります。会社は組織化(属人からの脱却)を始めます。
- 創業者の役割が変わります。 選択肢には、強力なナンバー2を置いたCEOとして残ること、執行役会長になること、製品やビジョンの役割へ移ること、去ることがあります。創業者、共同創業者、CEOの役割に関する関連ガイドは、この3つを区別しています。
- プロのCEOが引き継ぐことがあります。 計画され歓迎される場合もあれば、投資家に強いられる場合もあります。計画は役に立ちます。後継者計画(サクセッションプランニング)と創業者からCEOへの移行をご覧ください。
同族企業は、非同族のCEOを検討するとき、この選択とごく近い問題に直面します。
うまくいかなくなりやすい点
- 早すぎる、または遅すぎる。 管理するものがまだない段階でプロ経営に移ると、コストが増えます。創業者がボトルネックになった後に移ると、成長を失います。
- 創業者の文化の中にマネージャーを採用します。 創業者が新CEOを覆し続けるなら、構造は書類の上でしかプロフェッショナルではありません。
- 精神を失う。 プロセスが入り、オーナーの視点が去ります。これはBainのフレームワークが対処するために設計された失敗です。
- 創業者への審判として扱う。 最良の結果は、創業者の新しい役割が降格としてではなく、意図的に選ばれたときに生まれるのが通常です。
どのモデルがいつ適しているか
いくつかの問いが助けになります。
- 会社は、ほとんどの意思決定を、まだ一人の頭の中で下せるか。そうなら、正式な経営は時期尚早かもしれません。
- 創業者が不在だと成長が止まるか。そうなら、事業は非公式な権限を超えて成長しています。
- 外部の投資家、貸し手、買い手が、他に誰が会社を運営できるのかと尋ねているか。それならプロフェッショナル化はもはや任意ではありません。
- 創業者はより大きな組織を運営したいと望んでおり、それができることを示してきたか。そうした創業者もいます。研究は、多くが残らないことを示していますが、誰も残るべきでないとは言っていません。
重要なポイント:創業者主導とプロ経営の比較
- 212のアメリカのスタートアップの調査で、Wassermanは大半の創業者がCEOの座を明け渡したと報告しています。
- Wassermanによれば、Cラウンドの資金調達までに、創業者CEOの52%が交代させられていました。
- HellmannとPuriは、ベンチャーの支援を受けたスタートアップのほうが、創業者を外部のCEOに交代させる可能性が高く、またその速度も速いことを見出しています。
- Fahlenbrachの標本である米国の大手2,327社(1993年から2002年)では、創業者主導の企業が年8.3%、統制後は4.4%上回りました。
- Bainは成長への障害の85%は内部にあると報告し、ファウンダーズ・メンタリティの3つの行動を挙げています。
- BerleとMeans(1932年)は、大企業で所有が支配から分離していく様子を描きました。
関連記事
