プライベート・エクイティとは何か:どのように企業を買収するのか
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
プライベート・エクイティ(PE)ファームから電話を受けた創業者が提示されるのは、単純な買収であることはまれです。提示されるのは、投入すべきファンドを持ち、貸し手を満足させなければならず、再び会社を売却する時期をあらかじめ見込んでいる財務投資家とのパートナーシップです。この構造を理解すれば、PEの取引を内側から見たときの感覚のほとんどが説明できます。利益への集中、借入金、新しい取締役会、報告のリズム、そして最初の売却が完了する前から計画されている二度目の売却です。
この記事では、プライベート・エクイティとは何か、ファンドがどう組成されるか、主な取引の種類、買い手が企業をどう評価し資金調達するか、取引後に創業者にたいてい何が変わるか、そしてこのモデルがベンチャーキャピタルとどう違うかを解説します。これは、事業オーナーの出口戦略の概要で扱っている選択肢のひとつです。この道を勧めることも、思いとどまらせることも目的ではありません。タームシートを読んで、テーブルの向こう側にいるのが誰なのかを理解できるようにするためのものです。
プライベート・エクイティとは
プライベート・エクイティとは、公開株式市場に上場していない企業に投資することで、通常は会社の大部分または全部の株式を買い取ります。最も一般的な形が、レバレッジド・バイアウトです。Steven KaplanとPer Strömbergは、2009年のJournal of Economic Perspectivesの論文で、これを次のように説明しています。企業は、比較的小さな割合の自己資本と、比較的大きな割合の外部負債による資金調達を用いて、専門の投資会社に買収されます。さらに、今日これを行う会社は自らをプライベート・エクイティ・ファームと呼び、一般にもそう呼ばれていると付け加えています。
この定義の二つの特徴は、創業者にとって重要です。買い手は事業会社ではなくプロの投資会社なので、あなたの事業を自社に統合する計画はありません。そして、買収は借入金に依存しており、それが買い手の価格設定の仕方と、買収後に会社に期待することを形づくります。
PEファンドの組成
PEファームは通常、自己資金で企業を買いません。ファンドを組成し、そのファンドが企業を買います。知っておくべき役割は3つあります。
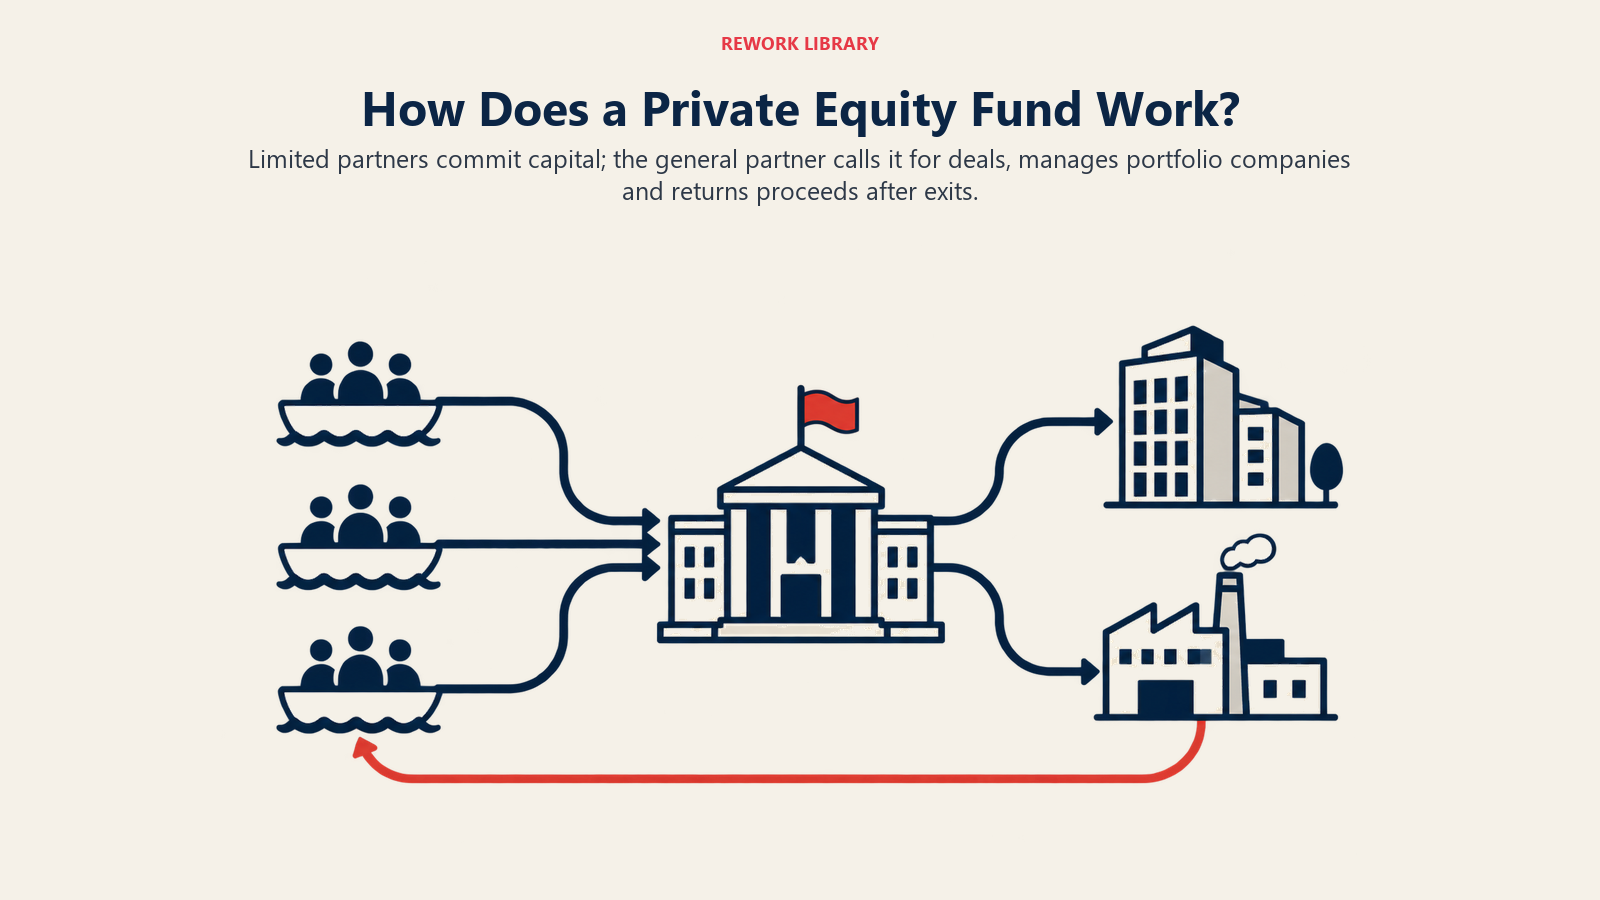
ジェネラル・パートナー(GP)。 ILPAの用語集は、ジェネラル・パートナーを、プライベート・エクイティの運用会社における業務執行パートナーで、パートナーシップの債務に対して無限の個人責任を負い、その運営に参加する権利を持つ者と定義しています。平たく言えば、GPはPEファームの取引チームであり、あなたが実際に会う人たちです。
リミテッド・パートナー(LP)。 ファンドに資金を投じる投資家です。同じ用語集は、ファンドのコミットメントを、リミテッド・パートナーが投資のためにファンドに一定額の資本を提供する義務と定義しています。ファンドは彼らの資金を集め、GPがそれをどこに投じるかを決めます。
コミットメント総額。 ILPAはこれを、ファンドに対して約束された資本の総額と定義しています。初日にすべてが引き渡されるわけではありません。コミットメントの範囲内の資金は、通常は案件ごとに、運用者が請求、つまり払い込みを求めることができます。用語集は、このキャピタルコールを、すでに約束されていた資金が実際に投資対象に移される瞬間と説明しています。
だからこそ、PEの買い手は一定規模のファンドがあると言いながら、クロージングに数週間を要することがあります。LPに資本を請求する必要があるかもしれず、並行して確実に負債の手配もしているからです。
GPはどう報酬を得るか
重要な仕組みは二つあり、正確な条件はファンドによって異なります。運用会社はファンドを運営する対価として手数料を得て、GPはキャリー(成功報酬)、つまり利益の分配を得ます。ILPAの用語集は、キャリーを、投資家が元の投資額に加え、該当する場合は定められたハードルレートを返済された後に支払われる、運用会社に発生する報酬の権利と説明しており、詳細は各ファンドのリミテッド・パートナーシップ契約によって異なります。これらが短い見出しの計算式でまとめられているのを目にすることもありますが、そうした式は規則ではなく出発点として扱ってください。あなたにとって重要なのはその効果です。GPが最も報われるのは、ファンドの投資先が支払った額をはるかに上回る価格で売却されたときです。PEの買い手があなたの会社を、再び売却されるものとして考える理由はここにあります。
ファンドのライフサイクル
ファンドは段階を経て進み、あなたはそのどれかに放り込まれます。
- ファンドレイジング。 GPがLPからコミットメントを集め、ファンドがクローズします。
- 投資期間。 ILPAの用語集は、コミットメント期間を、ファンド契約で定められた、ファンドが投資を行える期間と定義しています。新しいプラットフォーム案件は、この期間内に契約されます。
- バリュークリエーション。 ファンドが企業を所有し、その成長に取り組みます。フォローオン投資やアドオン買収はここで行われます。
- エグジット。 ファンドが企業を売却します。ILPAの用語集は、通常の経路を挙げています。事業会社への売却(最も一般的と説明されています)、株式市場への上場、会社または経営陣による株式の買戻し、リファイナンス、そして別のPEファームへの投資先の売却です。
- 清算。 用語集は、終了日を、ファンドが運営を停止し投資を清算しなければならないと契約に定められた日と定義しています。
実務上の教訓はこうです。ファンドには終了日があるので、その中のすべての企業には、柔軟ではあっても、想定される売却時期があります。投資期間の2年目にあるファンドに売るのと、8年目にあるファンドに売るのとでは、相手方が違ってきます。
PE取引の主な種類
「プライベート・エクイティ」は、いくつかの異なる種類の取引を含んでいます。取引のラベルを見れば、どれだけの支配権を手放すのか、買い手があなたに何を求めているのかがわかります。
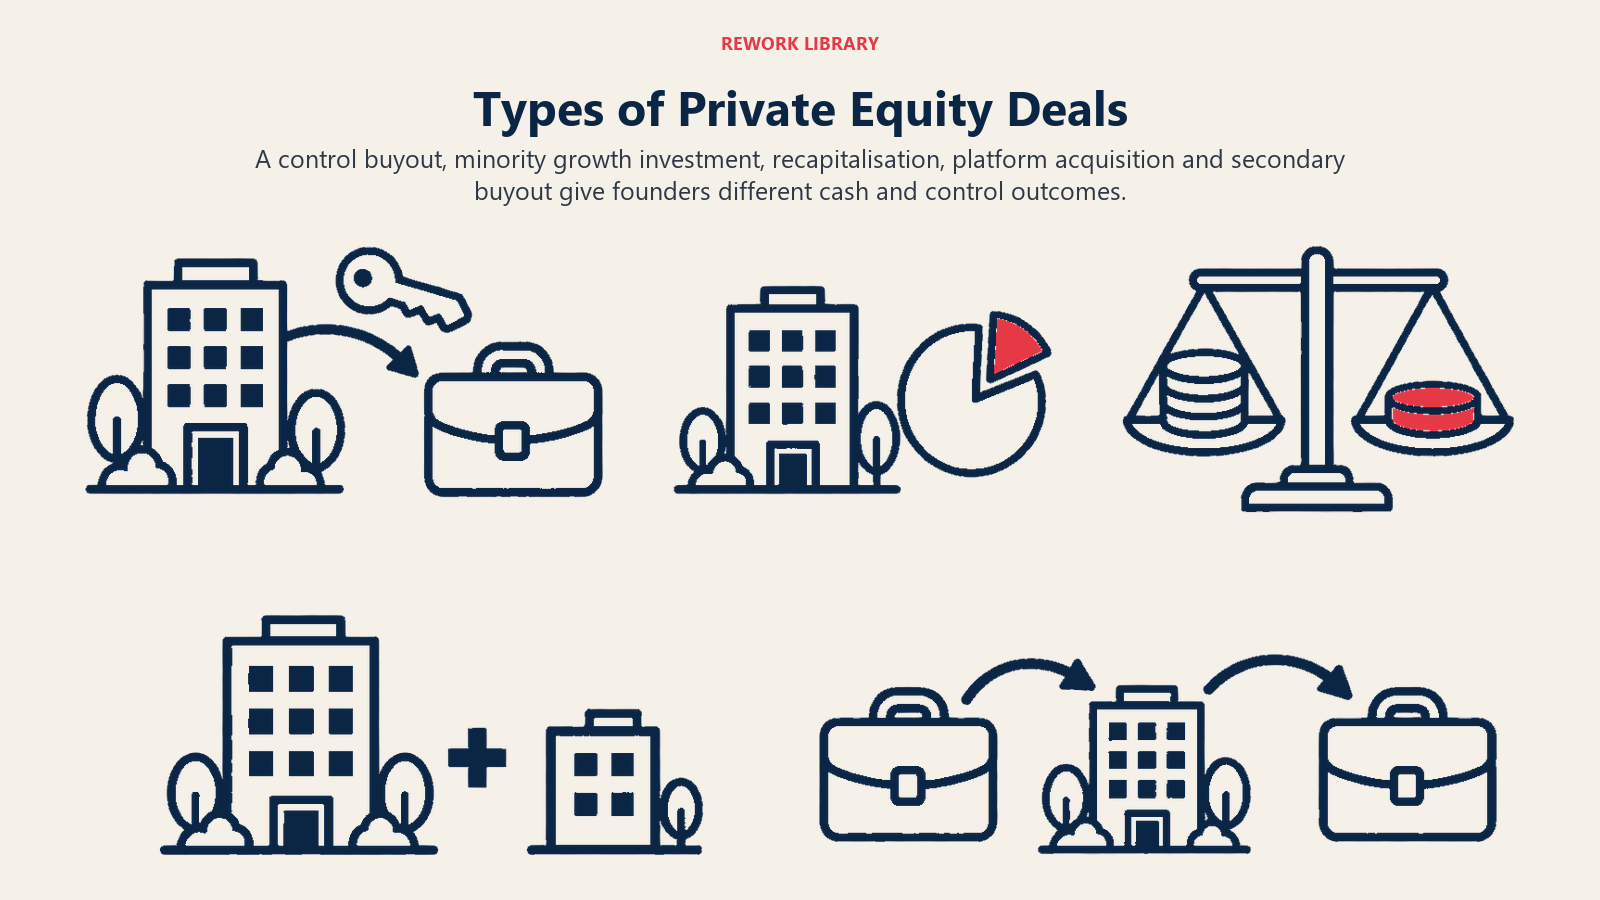
| 取引の種類 | 投資家が買うもの | 創業者にとって通常意味すること |
|---|---|---|
| レバレッジド・バイアウト(LBO) | 支配権。通常は会社全体で、ファンドの自己資本と負債で資金を調達する | 全部またはほぼ全部の売却。創業者は、ロールオーバーした持ち分とともに残るか、移行期間の後に去ることが多い |
| グロースエクイティ | 事業拡大を支えるための少数株式 | 創業者は支配権を保ち、取締役の席と新しい株主が加わり、いくらかの現金を受け取る |
| マイノリティ・リキャピタリゼーション | 少数株式。多くは会社に負債を加え、オーナーに部分的な流動性を与えるために使われる | 創業者は一部を現金化したうえで経営を続けるが、投資家の同意権がつく |
| プラットフォーム+アドオン(バイ・アンド・ビルド) | 土台となる1社を買い、そこへ小規模な買収を次々と積み上げる | 創業者はプラットフォームの売り手か、アドオンの売り手のどちらかで、立場は大きく異なる |
| セカンダリー・バイアウト | 別のPEファンドから買う企業 | 事業はすでに一度PEのサイクルを経験している。創業者は二度目の案件に持ち分をロールオーバーすることもある |
これらについて、いくつか補足します。
LBO。 ILPAの用語集は、レバレッジド・バイアウトを、自己資本と借入金を組み合わせた買収で、対象企業の資産が一般にローンの担保となり、買収者が買収した会社のキャッシュフローからローンを返済するものと説明しています。この最後の点がモデルの核心です。あなたの会社自身の利益が、その会社を買うために使われた負債を返済するのです。
グロースエクイティとマイノリティ・リキャピタリゼーション。 すべてのPE取引が支配権の売却というわけではありません。少数株式の取引は構成が異なり、ガバナンスの関係も異なります。創業者が交渉に入る前に、どの種類が提示されているかを知っておくべき理由はそこにあります。ILPAの用語集は、会社の資本構成の再編成であるリキャピタリゼーションも、バイアウトのスポンサーにとっての代替的な出口戦略として挙げています。同じ手法が取引のどちら側でも使われうることを思い出させます。
バイ・アンド・ビルド。 用語集は、統合、別名レバレッジド・ロールアップを、バイアウトファームが同じまたは補完的な分野の企業を次々と買収する投資戦略と説明しています。アドオンとして売却する創業者は、通常、プラットフォーム企業の経営陣が主導する既存のプラットフォームに売ることになります。プラットフォームを売却する創業者は、統合を率いるよう求められるか、新しいCEOに引き継ぐ可能性が高くなります。
セカンダリー・バイアウト。 企業があるファンドから別のファンドに移ります。ごく一般的なので、Bainの2026年のレポートは、事業会社への売却や株式公開と並べて、「スポンサーからスポンサーへ」の出口の経路を追跡しています。PEと事業会社の買い手が、何に対価を払うかについてどう違うのかは、戦略的買い手と財務的買い手の比較を参照してください。
PEはどのように取引を評価し、資金を調達するか
EBITDAへの注目
PEの買い手は、主に利益を基準に企業の価格をつけ、通常の尺度はEBITDA、つまり利息、税金、減価償却費、のれん等償却費を差し引く前の利益です。買い手はEBITDAの倍率で価格を提示し、その後、会社が抱える純負債で調整します。これは現金創出力の簡便な指標であり、その現金が貸し手への返済に充てられるため重要です。
このため、PEのデューデリジェンスは、報告されたEBITDAがどのように作られたかを掘り下げます。オーナー経営者は、個人的な支出を事業を通して処理したり、自分に通常と異なる報酬を支払ったり、一時的な費用を抱えていたりすることがよくあります。買い手はこれらを正常化します。利益は出していても、クリーンで再現可能な利益を示せない会社は、倍率が低くなるか、倍率がつきません。より広い手法は、事業評価の手法で扱っています。
レバレッジ
買い手は、購入価格の一部を負債で調達します。その割合は時間とともに変化してきました。Global Private Equity Report 2026で、Bainは米国の例を挙げて説明しています。典型的な2015年のバイアウトでは、購入価格の50%が6〜7%の金利で借り入れられていましたが、現在は借入コストが8〜9%の範囲にあり、レバレッジは30〜40%に近くなっています。Bainによれば、レバレッジが低く倍率の上昇もないため、こうした取引が成り立つのは、5年間で2.5倍のリターンを生むためにEBITDAが年に約10〜12%上昇する場合に限られ、2015年の例では年に約5%でした。
これらはあるコンサルティング会社が示した大型案件の例示的な数字であり、あらゆる市場に当てはまる規則ではありません。それでも、方向性は創業者にとって有用です。金利が低く、成長を織り込んで価格がつけられる局面では、負債は使いやすくなります。現在はそれが高くつくため、買い手は、財務的な再設計だけでなく、利益が本当に成長しうる企業を探すようになっています。
貸し手が求めるもの
負債には条件が伴います。報告要件、追加借入の制限、会社の利益またはキャッシュに連動するコベナンツです。そうしたものなしで会社を経営してきた創業者は、その違いに気づくでしょう。コベナンツに違反しても、規則違反のスキャンダルにはなりませんが、これまであなたひとりで決めていた意思決定に貸し手が加わることになります。
PE取引後に創業者に起きる変化
ほとんどの創業者が本当の違いを感じるのはここです。以下のリストは一般的なパターンを説明したもので、それぞれ交渉で決まるため、確認すべき事項のチェックリストとして読んでください。
- 取締役会が変わる。 PEファームは通常、取締役の席を得て、議題を設定します。過半数を売却した場合、CEOとして残っても、もはや取締役会を支配していません。
- 報告が重くなる。 月次の管理会計、取締役会が承認する予算、計画に照らして追跡されるKPI、それに加えて貸し手への報告が求められます。
- バリュークリエーション計画が合意される。 買い手には、利益をどう成長させるかの仮説があります。新市場、価格設定、アドオン買収、コスト規律、より強い経営層などです。計画には目標が伴い、あなたの役割はそれに照らして評価されます。
- 経営陣が入れ替わることがある。 買い手は、CFOを加えたり、営業のリーダーシップを強化したり、事業を拡大できないCEOを交代させたりすることがよくあります。これは、多くの創業者がいずれにせよ取り組まなければならない事業のプロフェッショナル化につながります。
- 持ち分をロールオーバーすることがある。 支配権の取引の多くでは、創業者が売却代金の一部を新会社の株式として再投資するため、PEファームが売却する際に創業者は「二度目のチャンス」を得ます。これには上振れの可能性がありますが、同時に、受け取る対価の一部が現金ではないことも意味します。株主間契約の条件に服する、レバレッジをかけた会社の少数株式です。
- 残ることも、去ることもある。 一定期間CEOとして残る創業者もいます。創業者CEOから会長へで扱っているように、会長職や顧問職に移る人もいます。移行期間の後に去る人もいます。
- 保有期間が始まる。 Bainのレポートによれば、バイアウトファンドのエグジット時の平均保有期間は約7年前後で推移しており、2010年から2021年の平均である5〜6年から延びています。これは業界を分析したコンサルティング会社による世界全体の数字であり、あなたの取引についての約束ではありません。ただ、創業者が早期の二度目の売却を想定すべきでない理由を示しています。
- 次の出口が計画される。 ファンドは、事業会社の買い手、別のPEファーム、まれに公開市場に売却します。ロールオーバーした持ち分を持っている場合、あなたの結果はその売却に左右されます。
文化についてもう一点あります。15年間、直感で経営してきた創業者は、財務面よりも、計画と報告のリズムへの移行のほうが難しいと感じるかもしれません。どちらかに欠陥があるわけではありませんが、だからこそ、ガバナンスと意思決定権限についての話し合いは署名の前に行うべきなのです。
研究が示す成果
PEをめぐる議論は騒がしくなりがちなので、慎重な研究が実際に何を見出したかを知っておくと役に立ちます。
アメリカン・エコノミック・レビュー誌(2014年)のDavis、Haltiwanger、Handley、Jarmin、Lerner、Mirandaの研究は、約3,200の米国の対象企業とその15万の事業所を、バイアウトの前後で追跡し、業種、規模、設立年数、過去の成長で対応づけた対照群と、1980年から2005年の取引にわたって比較しました。バイアウトは、小幅な純雇用の減少をもたらす一方で、雇用の総創出と総消滅を大きく増やすこと、そして主に生産性の低い事業所の退出が早まり、生産性の高い事業所の参入が増えることで、対象企業の全要素生産性が向上することがわかりました。
バランスの取れた読み方は、PEの所有は会社をそのままにせず、作り変える傾向がある、というものです。つまり、事業の一部では生産性が向上し、他の部分では混乱が生じます。この研究は過去の期間の米国のバイアウトを対象としており、特定の創業者の事業やいかなる地域についての予測ではなく、パターンについての証拠です。
KaplanとStrömbergの論文は、業界をより長い視点で見て、当時の最近の波を1980年代の波と比較しています。企業や取引の経済性を説明し、最近の波を1980年代のバイアウトの波と対比させています。創業者にとっての教訓は、バイアウトのモデルは新しいものではなく、数十年にわたって研究されてきたものの、ひとつの評決には至っていないということです。
市場環境も重要です。Bainの2026年のレポートによれば、バイアウト投資は2025年に9,040億ドルに達し、2024年から44%増加しました。一方、取引件数は6%減の3,018件となり、開示された平均取引規模は過去最高の12億ドルに押し上げられました。また、業界のポートフォリオには、3.8兆ドル相当の約32,000社の未売却企業があると報告しています。ここから二つのことが言えます。これらは非常に大型の取引に左右される世界全体の数字なので、オーナー経営の事業に接触してくる規模のファンドについてはほとんど語りません。そして、未売却企業の大きな在庫は、ファンドに売却への圧力がかかっていることを意味し、保有する企業をどう評価するかにも、どれだけ辛抱強く待つかにも影響します。
PEとベンチャーキャピタルの違い
どちらもGPとLPがいるファンド型の投資家です。ただし、買うものも、買う理由も異なります。
| プライベート・エクイティ(バイアウト) | ベンチャーキャピタル | |
|---|---|---|
| 典型的な対象 | 確立された収益性のある企業 | 初期段階の企業。多くは赤字 |
| 典型的な持ち分 | 支配権、または大きな少数株式 | 少数株式 |
| 負債の使用 | モデルの中核 | ほとんどなし、またはなし |
| 評価の基準 | 利益。通常はEBITDA | 成長の可能性と市場規模 |
| 主なリターンの源泉 | 利益成長、負債の返済、売却価格 | 多くの賭けの中のいくつかの大成功 |
| その後の創業者の立場 | 支配権の低下、ロールオーバー持ち分、取締役会による監督となることが多い | ラウンドを重ねるごとの希薄化、投資家の取締役席 |
自社が黒字で、キャッシュフローが安定しており、指数関数的な成長を前提に築かれていないなら、バイアウト投資家との対話のほうが自然です。市場を獲得するために現金を燃やしているなら、ベンチャーです。その側面はベンチャーキャピタルの項目で扱っています。
PEファームと話す前に確認すべきこと
- これはどの種類の取引か。 支配権のバイアウト、グロースエクイティ、マイノリティ・リキャップ、アドオンのどれか。
- ファンドはライフサイクルのどこにいるか。 古いファンドほど、売却への圧力が強くなります。
- バリュークリエーション計画は何か。 あなたの役割が評価される具体的な目標を尋ねてください。
- 私の受け取る対価のうち、現金はどれだけで、ロールオーバー持ち分はどれだけか。 そして、ロールオーバー持ち分はどのような条件で支払われるのか。
- 取締役会とCEOの決定は誰が握るか。 書面で取り付けてください。
- 会社はどのような負債を抱え、どんなコベナンツがつくか。 投資の自由度はそれに左右されます。
- 経営陣についての計画は何か。 あなた自身も含めてです。
重要なポイント:プライベート・エクイティ
- レバレッジド・バイアウトとは、KaplanとStrömberg(2009年、Journal of Economic Perspectives)によれば、専門の投資会社が比較的小さな割合の自己資本と、比較的大きな割合の外部負債を用いて企業を買収することです。
- PEファンドはパートナーシップです。ジェネラル・パートナーが運用し、リミテッド・パートナーが資本をコミットし、それが案件ごとに払い込まれます(ILPAの用語集)。
- ファンドには定められたコミットメント期間と、投資を清算しなければならない終了日があります(ILPAの用語集)。
- 約3,200の米国のバイアウト対象企業を調べた研究では、小幅な純雇用の減少、雇用の総創出と総消滅の大きな増加、対象企業の生産性向上が見られました(Davisほか、American Economic Review、2014年)。
- 米国の例では、典型的な2015年のバイアウトは負債が50%で金利6〜7%でしたが、現在のレバレッジは30〜40%に近く金利は8〜9%であるため、5年間で2.5倍のリターンを得るには、EBITDAが年に約10〜12%成長する必要があります(Bain、2026年)。
- 世界のバイアウト投資は2025年に9,040億ドルに達して2024年から44%増加し、3,018件の取引にわたり、エグジット時の平均保有期間は約7年です(Bain、2026年)。
関連記事
