Mengambil CEO Luar: Bila dan Mengapa Pengasas Berundur
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Mengambil CEO luar bermaksud pengasas syarikat menyerahkan jawatan ketua eksekutif kepada seseorang yang tidak membina perniagaan itu dan tidak dinaikkan pangkat dari dalam. Pengasas biasanya kekal sebagai pemilik, ahli lembaga, atau eksekutif dalam peranan lain. Yang berubah ialah siapa yang memegang kuasa operasi muktamad.
Ia antara keputusan paling sarat emosi dalam syarikat dipimpin pengasas. Pengasas diminta menyerahkan jawatan teratas kepada orang asing, selalunya pada saat syarikat akhirnya berjaya. Dan taruhannya nyata: pilih orang yang salah, atau atur penyerahan dengan buruk, dan anda boleh merosakkan perniagaan serta hasil kewangan pengasas sendiri.
Artikel ini merangkumi bila keputusan ini lazimnya timbul, pertukaran "Rich versus King" (kaya atau berkuasa) di sebaliknya, apa kata kajian tentang CEO luar, risiko yang menenggelamkan kebanyakan penyerahan, dan apa peranan pengasas selepas itu. Ia bahan rujukan, bukan panduan langkah demi langkah untuk mana-mana satu syarikat. Untuk versi perniagaan keluarga bagi soalan yang sama, lihat membawa masuk CEO bukan keluarga. Untuk pandangan kepimpinan yang lebih luas tentang penyerahan itu, lihat peralihan pengasas kepada CEO.
Bila pengasas mengambil CEO luar
Tiada pencetus tetap, tetapi empat keadaan yang sama terus muncul.
Syarikat telah melepasi kemahiran pengasas. Membina produk pertama dan menjalankan syarikat dengan jualan, kewangan, operasi dan beberapa pengurus ialah dua tugas yang berbeza. Pengasas yang cemerlang dalam yang pertama mungkin mendapati yang kedua tidak sesuai dengan mereka. Artikel kemahiran pengasas-CEO mengikut peringkat menghuraikan bagaimana kemahiran yang diperlukan beralih apabila syarikat berkembang.
Pelabur mendesaknya. Apabila pengasas mengumpul wang luar, soalan siapa yang menjalankan syarikat bukan lagi milik pengasas seorang. Pelabur sering menjangka CEO profesional akan diperlukan pada satu ketika, dan mereka menulis jangkaan itu ke dalam cara mereka mentadbir syarikat.
Pengasas nampak jurang dan memilih untuk bertindak. Sesetengah pengasas menyedari awal bahawa mereka lebih suka membina produk daripada mengurus organisasi, lalu mencari CEO atas terma mereka sendiri. Ini versi kes terbaik, kerana pengasas membentuk pencarian dan penyerahan.
Ada peristiwa penggantian. Persaraan, keletihan melampau, penyakit atau penjualan boleh memaksa soalan itu. Syarikat tanpa pengganti dalaman yang bersedia mungkin tiada pilihan selain mencari di luar. Penggantian pengasas merangkumi versi terancang dan versi mengejut.
Keadaan kelima kurang selesa: lembaga atau pelabur hilang keyakinan terhadap pengasas dan memaksa perubahan. Itu cukup lazim untuk masuk dalam senarai, walaupun tiada pengasas yang merancangnya.
Rich versus King
Noam Wasserman, ketika itu di Harvard Business School, telah mengkaji penggantian pengasas selama bertahun-tahun. Dalam artikel Harvard Business Review 2008 beliau The Founder's Dilemma, beliau menganalisis 212 syarikat permulaan Amerika yang ditubuhkan pada akhir 1990-an dan awal 2000-an. Dapatan utamanya ialah pengasas berjaya yang kekal sebagai CEO selama bertahun-tahun adalah golongan yang sangat jarang. Kebanyakannya menyerahkan jawatan teratas di pertengahan jalan.
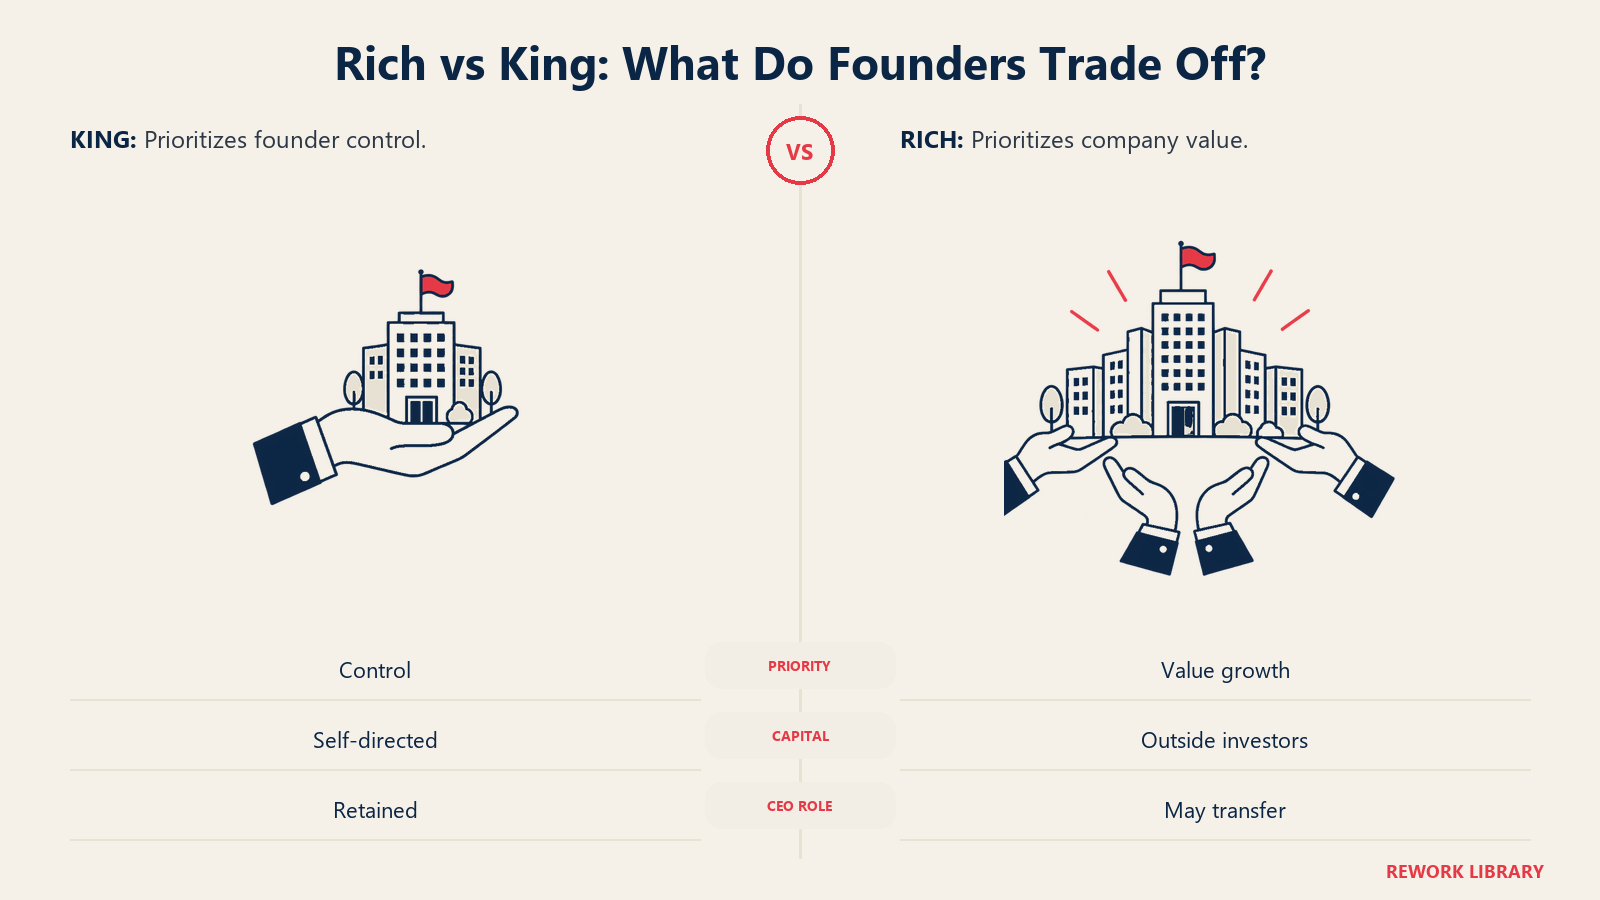
Dalam temu bual dengan HBS Working Knowledge, Wasserman menerangkan pertukaran di sebalik corak itu. Beliau menghuraikan ujian "Rich versus King" yang digunakan oleh firma modal teroka Onset Ventures. Soalannya ialah apa yang mendorong pengasas: keperluan mengawal syarikat (menjadi King), atau dorongan untuk berjaya, terutamanya kejayaan kewangan, yang mungkin memerlukan beralah selepas pencapaian perniagaan tertentu dicapai.
Beberapa perkara daripada temu bual itu wajar diingat:
- Wasserman menyatakan ia satu paradoks bahawa apabila pengasas-CEO berjaya dengan sangat baik, itu meningkatkan kebarangkalian mereka digantikan. Pada mulanya, pengasas yang mencipta produk ialah pemimpin yang betul. Apabila produk perlu dijual, dengan organisasi jualan, pelbagai fungsi dan kewangan yang lebih rumit, ramai pengasas tidak bersedia untuk tugas itu.
- Beliau menyatakan pengasas tahu hal ini secara intelek tetapi terikat secara emosi dengan syarikat dan peranan CEO. Kejayaan mereka juga menyukarkan orang lain memujuk mereka.
- Beliau menyatakan bahawa setiap kali pengasas mengumpul pusingan pembiayaan baharu, kebarangkalian mereka diganti sebagai CEO meningkat dengan ketara, kerana keputusan tentang siapa menjadi CEO bukan lagi terletak pada pengasas seorang.
- Beliau menyatakan satu-satunya pengasas yang boleh menjamin mereka kekal sebagai CEO ialah mereka yang tidak mengumpul wang luar daripada firma seperti Onset. Memandangkan wang luar sering diperlukan untuk membina syarikat bernilai, pengasas yang bermotifkan "King" biasanya melepaskan banyak potensi pertumbuhan untuk kekal sebagai "King".
Tiada satu pun daripada ini mengatakan menjadi King itu salah. Ia mengatakan pilihan itu patut dibuat dengan sedar. Pemerhatian Wasserman ialah pengasas yang menghadapi masalah selalunya ialah mereka yang membuat keputusan tanpa mengambil kira Rich versus King, lalu membuat pilihan yang tidak sepadan dengan apa yang sebenarnya mereka mahu.
Apa kata kajian tentang CEO luar
Tiga kumpulan bukti berguna di sini. Tiada satu pun menyelesaikan soalan itu, dan wajar jujur tentang apa yang boleh dan tidak boleh dikatakan oleh setiap satu.
Modal teroka dan CEO luar
Thomas Hellmann dan Manju Puri mengkaji syarikat permulaan Silicon Valley dalam "Venture Capital and the Professionalization of Start-up Firms" (Journal of Finance, 2002). Mereka menerangkan pemodal teroka memainkan peranan "lembut", membantu syarikat membina keupayaan sumber manusia, dan peranan "keras", mempercepat pengambilan CEO luar, perubahan yang sering melibatkan pemergian pengasas. Dapatan mereka ialah syarikat yang disokong modal teroka lebih cenderung, dan lebih pantas, membawa masuk orang luar sebagai CEO.
Itu huraian tentang bagaimana profesionalisasi berlaku dalam firma yang disokong modal teroka, bukan bukti bahawa CEO luar sentiasa lebih baik. Ia menunjukkan peralihan kepada CEO luar ialah bahagian biasa laluan yang disokong modal teroka, dan kehadiran pelabur mengubah masanya.
CEO luar berbanding dalaman dan perubahan strategik
Yan Zhang dan Nandini Rajagopalan bertanya soalan berbeza dalam "Once an outsider, always an outsider? CEO origin, strategic change, and firm performance" (Strategic Management Journal, 2010). Menggunakan data tempoh jawatan 193 CEO yang meninggalkan jawatan antara 1993 dan 1998, mereka mendapati hubungan berbentuk U songsang antara tahap perubahan strategik dengan prestasi firma. Perubahan sederhana meningkatkan prestasi, dan perubahan melampau menurunkannya. Kedua-dua kesan lebih ketara bagi CEO luar berbanding CEO dalaman.
Bacaan praktikalnya: kesan orang luar terhadap syarikat diperbesarkan, dalam kedua-dua arah. CEO baharu yang membuat peralihan yang waras dan terukur boleh membantu banyak, dan yang mengoyak strategi boleh merosakkan banyak. Sampel itu terdiri daripada syarikat besar tersenarai awam, jadi ia tidak sepadan kemas dengan firma dipimpin pengasas yang berkakitangan 40 orang, tetapi coraknya ialah amaran berguna tentang mandat dan kadar.
Penggantian pengasas secara khusus
Kajian Wasserman terhadap 212 syarikat, yang diliputi di atas, ialah bukti utama tentang pengasas secara khusus. Ia menunjukkan peralihan kepada CEO luar adalah lazim dalam kalangan syarikat permulaan berpotensi tinggi, dan ia sering berlaku selepas syarikat mencapai pencapaian teras atau mengumpul modal luar.
Dilihat bersama, bukti itu mengatakan tiga perkara sederhana. CEO luar ialah ciri biasa pertumbuhan yang disokong modal teroka. Kesan mereka terhadap syarikat besar dan bukan neutral. Dan masanya didorong oleh pembiayaan dan tadbir urus sebanyak mana oleh mana-mana kegagalan kepimpinan tunggal.
Perbandingan dengan laluan penggantian lain
Pengambilan dari luar ialah salah satu cara pengasas boleh menyerahkan kepimpinan. Yang mana sesuai bergantung pada syarikat.
| Laluan | Situasi lazim | Kelebihan utama | Risiko utama |
|---|---|---|---|
| Naikkan pangkat orang dalam | Pemimpin kanan sudah mengenali perniagaan | Mengenali budaya dan pelanggan | Mungkin kekurangan kemahiran yang diperlukan peringkat seterusnya |
| Ambil CEO luar | Syarikat memerlukan kemahiran baharu atau pelabur menjangkanya | Membawa pengalaman yang tiada pada pengasas | Pertembungan budaya, tempoh singkat untuk membuktikan diri |
| Pengganti keluarga | Perniagaan milik keluarga | Kesinambungan nilai pemilikan | Kelayakan dan persaingan antara saudara-mara |
| Penjualan atau penggabungan | Tiada sesiapa di dalam atau luar untuk memimpin | Keluar yang bersih bagi pengasas | Kehilangan kebebasan |
Laluan keluarga mempunyai literaturnya sendiri. Perkara pentingnya bagi syarikat dipimpin pengasas ialah mengambil dari luar bukan satu-satunya pilihan, dan ia bukan pilihan lalai. Ia keputusan yang betul apabila kemahiran yang diperlukan syarikat seterusnya tidak ada di dalam, dan pengasas bersedia membiarkan orang lain menggunakannya.
Risiko yang menenggelamkan kebanyakan penyerahan
Kebanyakan pengambilan CEO luar yang gagal tidak gagal kerana orangnya tidak berkelayakan. Ia gagal pada satu daripada beberapa masalah struktur.
Pertembungan budaya
Syarikat dipimpin pengasas membawa budaya yang tumbuh daripada tabiat, jenaka dan piawaian pengasas. Orang luar tiba tanpa sejarah itu dan mungkin mengubah perkara yang tidak pernah dianggap pengasas sebagai pilihan. Sebahagian perubahan itu tepat sebab orang itu diambil. Tetapi jika CEO mengatasi budaya tanpa memahaminya, pekerja awal, yang sering menyertai kerana pengasas, mungkin pergi. Artikel pengasas sebagai pembawa budaya menerangkan mengapa budaya itu sukar diserahkan.
Pengasas kekal terlalu dekat
Dalam temu bual HBS yang sama, Wasserman menyatakan CEO baharu amat sukar memasuki syarikat apabila pengasas yang dahulunya CEO masih ada. Beliau menunjukkan satu kes tertentu: pengasas menjadi pengerusi dan juga memegang peranan eksekutif di bawah CEO, seperti ketua pegawai teknologi. Maka CEO baharu melapor kepada pengasas-pengerusi dan mengurus pengasas yang sama sebagai laporan terus. Beliau juga mencatat kos di sebelah lagi: mengekalkan pengasas yang tidak puas hati aktif dalam syarikat juga mahal.
Penyelesaiannya bukan pengasas menghilangkan diri. Ia mentakrifkan peranan dengan sempadan yang jelas, dan mematuhinya. Lihat sindrom pengasas untuk apa yang berlaku apabila sempadan tidak dipatuhi.
Mandat yang tidak selari
Lembaga, pelabur dan pengasas mungkin masing-masing mempunyai gambaran berbeza tentang apa tujuan CEO baharu. Seorang mahu pertumbuhan, seorang lagi mahu keuntungan, dan pengasas mahu syarikat kekal "seperti dahulu." CEO yang diambil berdasarkan tiga arahan tidak terucap akan mengecewakan sekurang-kurangnya dua daripada tiga. Dapatan Zhang dan Rajagopalan tentang perubahan strategik relevan: orang luar yang mengubah terlalu banyak, terlalu pantas, boleh menjejaskan prestasi, dan yang mengubah terlalu sedikit mungkin tidak mewajarkan pengambilan itu. Menulis mandat, termasuk apa yang tidak patut berubah, ialah insurans murah.
Tiada pasukan di bawah
CEO baharu hanya seberkesan lapisan pengurusan di bawahnya. Jika setiap keputusan dahulu melalui pengasas, orang luar tiba untuk mendapati tiada sesiapa yang mempunyai kuasa atau tabiat membuat keputusan. Bina pasukan pengurusan di bawah pengasas dan tulis siapa boleh memutuskan apa sebelum CEO baharu bermula, bukan selepas itu.
Mengambil untuk peringkat yang salah
CEO yang cemerlang meluaskan syarikat 500 orang mungkin salah untuk syarikat 30 orang, dan sebaliknya juga benar. Pencarian patut berpandukan dua atau tiga tahun akan datang dalam hayat syarikat, bukan CEO yang diidealkan.
Apa peranan pengasas selepas itu
Wasserman mencatat bahawa dalam syarikat besar, CEO yang digantikan hampir selalu pergi, manakala dalam syarikat keusahawanan lembaga sering cuba mencari cara untuk pengasas kekal, seperti dalam lembaga atau dalam peranan eksekutif berpangkat lebih rendah. Beliau menyatakan yang ideal ialah peranan bukan CEO yang diambil pengasas dengan rela.
Dalam praktik, pilihannya begini:
- Pengerusi lembaga. Mengekalkan pengasas di kerusi tadbir urus tanpa kuasa operasi. Ia berkesan apabila pengasas boleh berundur daripada keputusan harian. Ia dibincangkan dalam daripada pengasas-CEO kepada pengerusi.
- Eksekutif dalam fungsi yang ditakrifkan. Selalunya produk, teknologi atau hubungan pelanggan. Peranan itu mesti mempunyai skop yang jelas, dan garis pelaporan yang tidak mengelirukan kuasa CEO baharu.
- Ahli lembaga atau penasihat. Penglibatan lebih rendah dan risiko geseran lebih rendah.
- Pemergian. Kadangkala pilihan paling bersih, terutamanya selepas penjualan atau jika pengasas mahu memulakan sesuatu yang baharu.
Apa sahaja peranan yang dipilih, beberapa tabiat penting. Persetujui peranan secara bertulis sebelum CEO bermula. Salurkan kebimbangan melalui lembaga atau perbualan berjadual, bukan melalui saluran sampingan kepada kakitangan. Dan tetapkan titik semakan, katakan pada enam atau dua belas bulan, untuk menyemak sama ada pengaturan itu berfungsi.
Membuat keputusan
Pengasas yang menimbang keputusan ini boleh bertanya beberapa soalan terus:
- Apakah dua atau tiga pencapaian seterusnya, dan adakah saya mempunyai kemahiran untuk mencapainya?
- Bahagian tugas mana yang saya elakkan atau tangguhkan? Adakah itu isyarat?
- Adakah pelabur saya, atau akan, menjangka CEO yang berbeza?
- Jika saya mahu kekal King, adakah saya bersedia untuk pertumbuhan yang mungkin dikorbankan?
- Apakah peranan yang sebenarnya akan membuat saya gembira selepas itu?
Tiada satu pun daripada ini mempunyai jawapan sejagat. Tetapi pengasas yang telah memikirkannya sebelum lembaga membangkitkan topik itu berada dalam kedudukan jauh lebih kukuh daripada yang bertindak balas kepadanya.
Fakta Utama: Mengambil CEO luar
- Founder's Dilemma Wasserman (HBR, 2008) menganalisis 212 syarikat permulaan Amerika yang ditubuhkan pada akhir 1990-an dan awal 2000-an dan mendapati kebanyakan pengasas melepaskan jawatan CEO di pertengahan jalan.
- Dalam temu bual HBS Working Knowledge, Wasserman menyatakan apabila pengasas-CEO berjaya dengan sangat baik, kebarangkalian mereka digantikan meningkat, dan mengumpul pusingan pembiayaan baharu meningkatkan kebarangkalian itu dengan ketara.
- Temu bual yang sama menerangkan ujian "Rich versus King": kawalan syarikat berbanding kejayaan kewangan yang mungkin memerlukan beralah.
- Hellmann dan Puri (Journal of Finance, 2002) mendapati syarikat yang disokong modal teroka lebih cenderung, dan lebih pantas, membawa masuk orang luar sebagai CEO.
- Zhang dan Rajagopalan (Strategic Management Journal, 2010) mengkaji 193 CEO dan mendapati perubahan strategik mempunyai hubungan berbentuk U songsang dengan prestasi, dengan kesan lebih ketara bagi CEO luar.
- Wasserman mencatat lembaga sering mengekalkan pengasas yang digantikan dalam peranan berbeza, tetapi CEO baharu yang bekerja bersama bekas CEO boleh menjadi sangat sukar.

Co-Founder & COO
On this page
- Bila pengasas mengambil CEO luar
- Rich versus King
- Apa kata kajian tentang CEO luar
- Modal teroka dan CEO luar
- CEO luar berbanding dalaman dan perubahan strategik
- Penggantian pengasas secara khusus
- Perbandingan dengan laluan penggantian lain
- Risiko yang menenggelamkan kebanyakan penyerahan
- Pertembungan budaya
- Pengasas kekal terlalu dekat
- Mandat yang tidak selari
- Tiada pasukan di bawah
- Mengambil untuk peringkat yang salah
- Apa peranan pengasas selepas itu
- Membuat keputusan