Contratar um CEO externo: quando e por que os fundadores dão um passo atrás
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Contratar um CEO externo significa que o fundador da empresa entrega o cargo de principal executivo a alguém que não construiu o negócio e não foi promovido de dentro. O fundador geralmente continua como acionista, membro do conselho ou executivo em outra função. O que muda é quem detém a autoridade operacional final.
É uma das decisões emocionalmente mais carregadas numa empresa liderada pelo fundador. Pede-se ao fundador que entregue o cargo mais alto a um estranho, muitas vezes justamente quando a empresa finalmente está dando certo. E o que está em jogo é real: escolher a pessoa errada, ou montar mal a passagem de bastão, pode prejudicar tanto o negócio quanto o resultado financeiro do próprio fundador.
Este artigo cobre quando a decisão costuma surgir, o trade-off "Rich versus King" (rico ou rei) por trás dela, o que a pesquisa diz sobre CEOs externos, os riscos que afundam a maioria das passagens de bastão e o que o papel do fundador se torna depois. É material de referência, não um passo a passo para uma empresa específica. Para a versão da mesma questão em empresas familiares, veja trazer um CEO não familiar. Para a visão mais ampla de liderança sobre a passagem, veja a transição de fundador para CEO.
Quando os fundadores contratam um CEO de fora
Não há um gatilho fixo, mas as mesmas quatro situações aparecem sempre.
A empresa superou as habilidades do fundador. Construir um primeiro produto e dirigir uma empresa com vendas, finanças, operações e vários gestores são trabalhos diferentes. Fundadores excelentes no primeiro podem descobrir que o segundo não combina com eles. O artigo sobre as habilidades do fundador-CEO por estágio detalha como as habilidades exigidas mudam conforme a empresa cresce.
Os investidores pressionam. Quando um fundador capta dinheiro de fora, a questão de quem dirige a empresa deixa de ser só dele. Os investidores muitas vezes esperam que um CEO profissional seja necessário em algum momento e incluem essa expectativa na forma como governam a empresa.
O fundador enxerga a lacuna e decide agir. Alguns fundadores reconhecem cedo que preferem construir produtos a gerir uma organização e vão atrás de um CEO nos próprios termos. É a versão ideal, porque o fundador molda a busca e a passagem de bastão.
Há um evento de sucessão. Aposentadoria, burnout, doença ou uma venda podem forçar a questão. Uma empresa sem sucessor interno pronto pode não ter escolha a não ser olhar para fora. A sucessão do fundador cobre tanto a versão planejada quanto a repentina.
Uma quinta situação é menos confortável: o conselho ou os investidores perdem a confiança no fundador e forçam a mudança. É comum o bastante para estar na lista, ainda que nenhum fundador a planeje.
Rich versus King
Noam Wasserman, então na Harvard Business School, estuda a sucessão de fundadores há anos. No artigo de 2008 da Harvard Business Review The Founder's Dilemma, ele analisou 212 start-ups americanas fundadas no fim dos anos 1990 e início dos anos 2000. A conclusão central é que fundadores bem-sucedidos que continuam como CEO por muitos anos são uma raça muito rara. A maioria entregou o cargo mais alto pelo caminho.
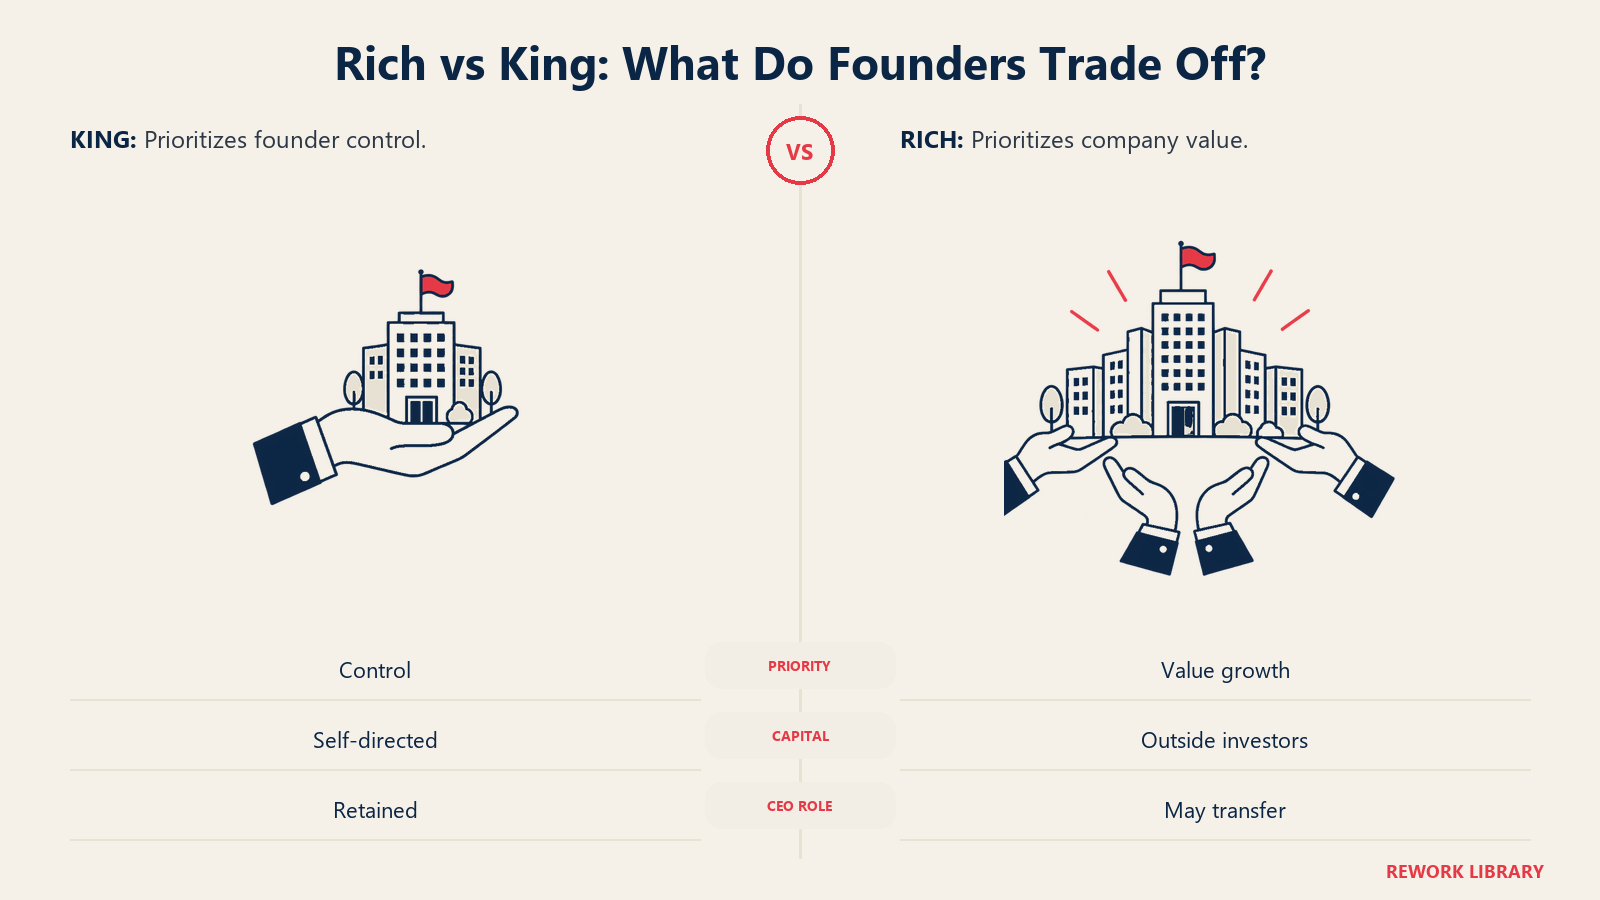
Numa entrevista ao HBS Working Knowledge, Wasserman explica o trade-off por trás desse padrão. Ele descreve o teste "Rich versus King" usado pela firma de venture capital Onset Ventures. A pergunta é o que move o fundador: a necessidade de controlar a empresa (ser o Rei) ou o desejo de sucesso, em especial financeiro, que pode exigir sair do caminho depois que certos marcos do negócio forem atingidos.
Vários pontos dessa entrevista valem ser lembrados:
- Wasserman diz que é um paradoxo o fato de que, quando os fundadores-CEOs vão muito bem, isso aumenta a chance de serem substituídos. No começo, o fundador que concebeu o produto é o líder certo. Quando o produto precisa ser vendido, com uma organização de vendas, várias áreas e finanças mais complexas, muitos fundadores não estão preparados para o cargo.
- Ele diz que os fundadores sabem disso intelectualmente, mas são emocionalmente apegados à empresa e ao cargo de CEO. O sucesso deles também torna mais difícil que os outros os convençam.
- Ele diz que, sempre que os fundadores levantam uma nova rodada de financiamento, a chance de serem substituídos como CEO sobe dramaticamente, porque a decisão sobre quem será o CEO deixa de caber só aos fundadores.
- Ele diz que os únicos fundadores que podem garantir que continuarão CEOs são os que não captam dinheiro externo de firmas como a Onset. Como o dinheiro de fora costuma ser necessário para construir uma empresa valiosa, os fundadores motivados pelo papel de Rei normalmente abrem mão de muito potencial de crescimento para continuar Reis.
Nada disso diz que ser Rei é errado. Diz que a escolha deve ser consciente. A observação de Wasserman é que os fundadores que se metem em problemas costumam ser os que tomaram decisões sem considerar o dilema Rich versus King e, por isso, fizeram escolhas que não correspondiam ao que realmente queriam.
O que a pesquisa diz sobre CEOs externos
Três conjuntos de evidências são úteis aqui. Nenhum encerra a questão, e vale ser honesto sobre o que cada um pode e não pode dizer.
Venture capital e CEOs externos
Thomas Hellmann e Manju Puri estudaram start-ups do Vale do Silício em "Venture Capital and the Professionalization of Start-up Firms" (Journal of Finance, 2002). Eles descrevem os venture capitalists exercendo um papel "brando" (soft), ajudando as empresas a construir capacidades de recursos humanos, e um papel "duro" (hard), acelerando a contratação de CEOs externos, uma mudança que muitas vezes envolve a saída de fundadores. A conclusão é que as empresas apoiadas por venture capital têm mais probabilidade, e mais rapidez, de trazer pessoas de fora como CEOs.
Isso descreve como a profissionalização acontece em empresas apoiadas por venture capital, não prova que o CEO externo é sempre melhor. Mostra que a transição para um CEO externo é parte normal do caminho das empresas apoiadas por venture capital e que a presença do investidor muda o timing.
CEOs externos versus internos e a mudança estratégica
Yan Zhang e Nandini Rajagopalan fizeram uma pergunta diferente em "Once an outsider, always an outsider? CEO origin, strategic change, and firm performance" (Strategic Management Journal, 2010). Usando dados de mandato de 193 CEOs que deixaram o cargo entre 1993 e 1998, eles encontraram uma relação em U invertido entre o nível de mudança estratégica e o desempenho da empresa. Uma mudança moderada elevou o desempenho, e uma mudança extrema o reduziu. Ambos os efeitos foram mais pronunciados para CEOs externos do que para CEOs internos.
A leitura prática: o efeito de um estranho sobre a empresa é amplificado, nas duas direções. Um novo CEO que faz mudanças sensatas e medidas pode ajudar muito, e um que rasga a estratégia pode prejudicar muito. Essa amostra é de grandes empresas de capital aberto, então não se aplica diretamente a uma empresa de 40 pessoas liderada pelo fundador, mas o padrão é um aviso útil sobre mandato e ritmo.
A sucessão de fundadores em particular
O estudo de Wasserman com 212 empresas, citado acima, é a principal evidência sobre fundadores em particular. Ele mostra que a transição para um CEO externo é comum entre start-ups de alto potencial e que muitas vezes vem depois que a empresa atingiu um marco central ou captou capital externo.
Em conjunto, as evidências dizem três coisas modestas. CEOs externos são uma característica normal do crescimento apoiado por venture capital. O impacto deles sobre a empresa é grande, não neutro. E o timing é determinado tanto por financiamento e governança quanto por qualquer falha isolada de liderança.
Como se compara a outras rotas de sucessão
Contratar de fora é uma das várias formas pelas quais um fundador pode passar o bastão. Qual serve depende da empresa.
| Rota | Situação típica | Principal vantagem | Principal risco |
|---|---|---|---|
| Promover um insider | Um líder sênior já conhece o negócio | Conhece a cultura e os clientes | Pode não ter as habilidades que a próxima fase exige |
| Contratar um CEO externo | A empresa precisa de novas habilidades ou os investidores esperam isso | Traz uma experiência que o fundador não tem | Choque cultural, pouco tempo para provar seu valor |
| Sucessor da família | Negócio de propriedade familiar | Continuidade dos valores da propriedade | Qualificações e rivalidade entre parentes |
| Venda ou fusão | Ninguém, dentro ou fora, para liderar | Saída limpa para o fundador | Perda de independência |
A rota familiar tem sua própria literatura. O ponto para uma empresa liderada pelo fundador é que contratar de fora não é a única opção, nem a padrão. É a escolha certa quando as habilidades de que a empresa precisa a seguir não estão disponíveis internamente e o fundador está pronto para deixar outra pessoa usá-las.
Os riscos que afundam a maioria das passagens de bastão
A maioria das contratações fracassadas de CEOs externos não falha porque a pessoa era desqualificada. Falha em um de poucos problemas estruturais.
Choque cultural
Uma empresa liderada pelo fundador carrega uma cultura que cresceu dos hábitos, do humor e dos padrões do fundador. Um estranho chega sem essa história e pode mudar coisas que o fundador nunca viu como escolhas. Parte dessa mudança é exatamente o motivo pelo qual a pessoa foi contratada. Mas se o CEO atropela a cultura sem entendê-la, os primeiros funcionários, que muitas vezes entraram pelo fundador, podem sair. O artigo sobre o fundador como guardião da cultura explica por que essa cultura é difícil de transferir.
O fundador perto demais
Na mesma entrevista do HBS, Wasserman diz que pode ser muito difícil para um novo CEO chegar a uma empresa enquanto o fundador que antes era CEO ainda está por perto. Ele aponta um caso específico: o fundador vira presidente do conselho e também assume um cargo executivo abaixo do CEO, como diretor de tecnologia. Então o novo CEO se reporta ao fundador-presidente e, ao mesmo tempo, gerencia esse mesmo fundador como subordinado direto. Ele também observa um custo do outro lado: manter um fundador descontente ativo na empresa também sai caro.
A solução não é o fundador sumir. É definir um papel com limites claros e respeitá-los. Veja a síndrome do fundador para o que acontece quando o limite não é respeitado.
Um mandato desalinhado
O conselho, os investidores e o fundador podem ter, cada um, uma ideia diferente do propósito do novo CEO. Um quer crescimento, outro quer lucratividade, e o fundador quer que a empresa continue "como era". Um CEO contratado sob três briefings não declarados decepcionará pelo menos dois dos três. A conclusão de Zhang e Rajagopalan sobre mudança estratégica é relevante: um estranho que muda demais, rápido demais, pode prejudicar o desempenho, e um que muda de menos pode não justificar a contratação. Escrever o mandato, incluindo o que não deve mudar, é um seguro barato.
Nenhuma equipe por baixo
Um novo CEO é tão eficaz quanto a camada de gestão abaixo dele. Se toda decisão passava pelo fundador, o estranho chega e não encontra ninguém com a autoridade ou o hábito de decidir. Construa a equipe de gestão abaixo do fundador e registre quem pode decidir o quê antes de o novo CEO começar, não depois.
Contratar para a fase errada
Um CEO brilhante em escalar uma empresa de 500 pessoas pode ser errado para uma de 30, e o inverso também vale. A busca deve se ancorar nos próximos dois ou três anos da vida da empresa, não num CEO idealizado.
O que o papel do fundador se torna
Wasserman observa que, em grandes empresas, o CEO substituído quase sempre sai, enquanto em empresas empreendedoras o conselho muitas vezes tenta achar um jeito de o fundador ficar, como no conselho ou num cargo executivo de nível inferior. Ele diz que o ideal é um papel fora da posição de CEO que o fundador assume de bom grado.
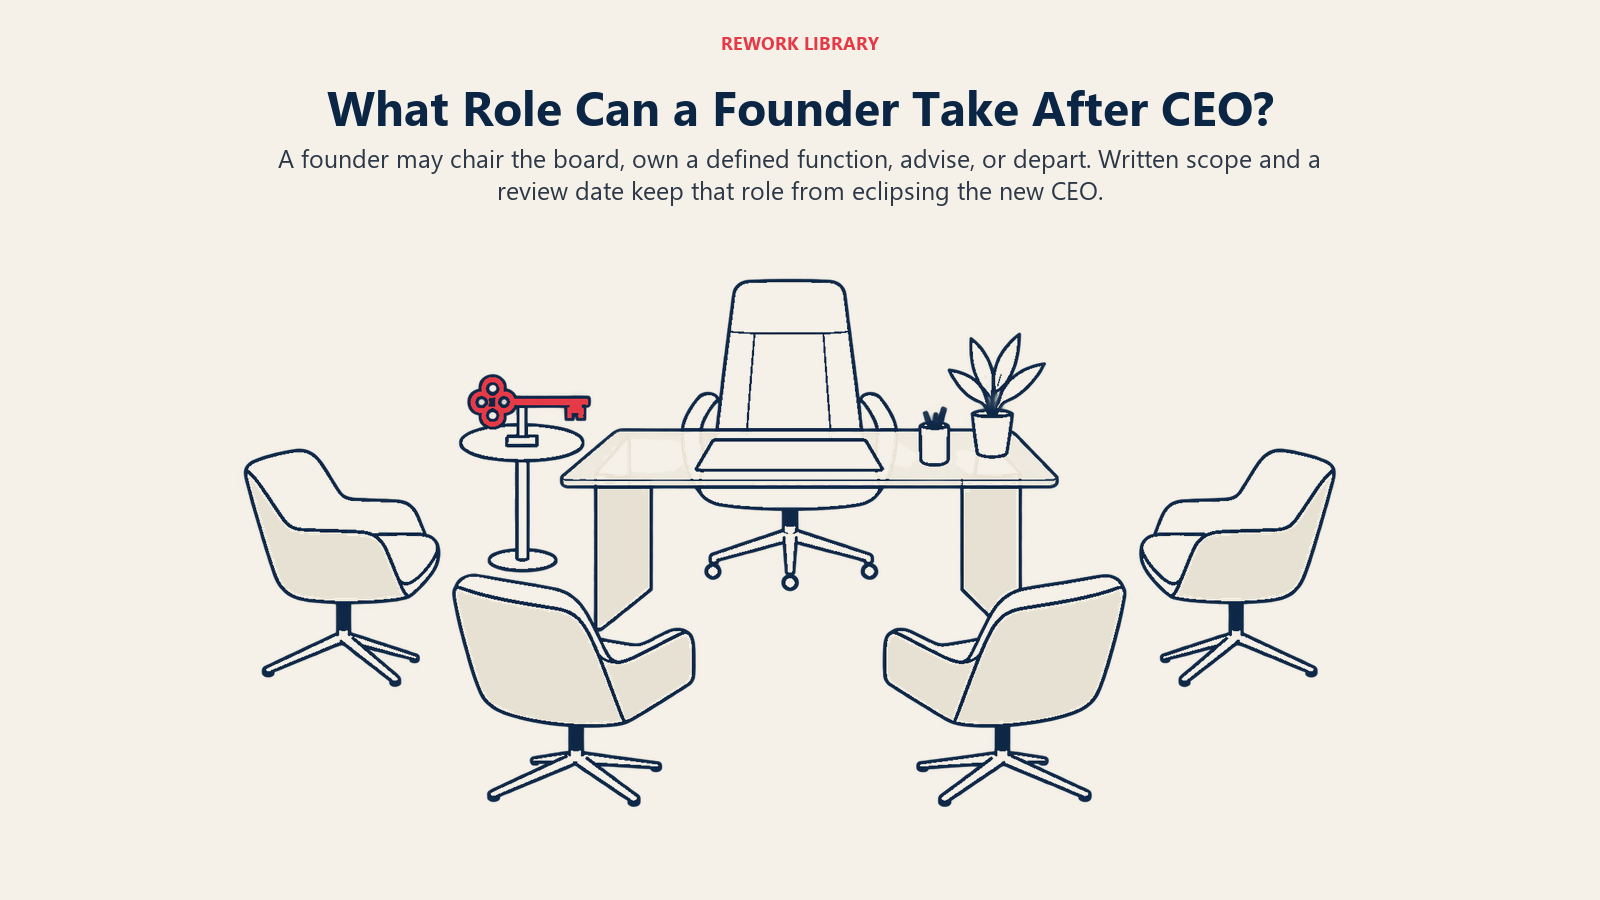
Na prática, as opções são estas:
- Presidente do conselho. Mantém o fundador na cadeira da governança, sem autoridade operacional. Funciona quando o fundador consegue se afastar das decisões do dia a dia. Está tratado em de fundador-CEO a presidente do conselho.
- Executivo numa área definida. Muitas vezes produto, tecnologia ou relacionamento com clientes. O papel precisa de um escopo claro e de uma linha de subordinação que não confunda a autoridade do novo CEO.
- Membro do conselho ou conselheiro. Menos envolvimento e menor risco de atrito.
- Saída. Às vezes a opção mais limpa, especialmente depois de uma venda ou se o fundador quer começar algo novo.
Qualquer que seja o papel escolhido, alguns hábitos importam. Combine o papel por escrito antes de o CEO começar. Encaminhe as preocupações pelo conselho ou por uma conversa agendada, não por canais paralelos com a equipe. E marque um ponto de revisão, digamos aos seis ou doze meses, para checar se o arranjo está funcionando.
Tomando a decisão
Um fundador que pondera essa decisão pode fazer algumas perguntas diretas:
- Quais são os próximos dois ou três marcos, e eu tenho as habilidades para alcançá-los?
- Que partes do trabalho eu evito ou adio? Isso é um sinal?
- Meus investidores esperam, ou vão esperar, um CEO diferente?
- Se eu quiser continuar Rei, estou preparado para o crescimento que isso pode custar?
- Em que papel eu ficaria realmente feliz depois?
Nenhuma dessas perguntas tem resposta universal. Mas um fundador que pensou nelas antes de o conselho levantar o assunto está numa posição muito mais forte do que um que apenas reage a ele.
Fatos Principais: Contratar um CEO externo
- O Founder's Dilemma de Wasserman (HBR, 2008) analisou 212 start-ups americanas fundadas no fim dos anos 1990 e início dos anos 2000 e constatou que a maioria dos fundadores abriu mão do cargo de CEO pelo caminho.
- Numa entrevista ao HBS Working Knowledge, Wasserman diz que, quando os fundadores-CEOs vão muito bem, a chance de serem substituídos aumenta, e que levantar uma nova rodada de financiamento a eleva dramaticamente.
- A mesma entrevista descreve o teste "Rich versus King": controle da empresa versus sucesso financeiro que pode exigir sair do caminho.
- Hellmann e Puri (Journal of Finance, 2002) constataram que as empresas apoiadas por venture capital têm mais probabilidade, e mais rapidez, de trazer pessoas de fora como CEOs.
- Zhang e Rajagopalan (Strategic Management Journal, 2010) estudaram 193 CEOs e constataram que a mudança estratégica tem uma relação em U invertido com o desempenho, com efeitos mais pronunciados para CEOs externos.
- Wasserman observa que os conselhos costumam manter os fundadores substituídos em outro papel, mas que um novo CEO trabalhando ao lado do antigo CEO pode ser muito difícil.

Co-Founder & COO
On this page
- Quando os fundadores contratam um CEO de fora
- Rich versus King
- O que a pesquisa diz sobre CEOs externos
- Venture capital e CEOs externos
- CEOs externos versus internos e a mudança estratégica
- A sucessão de fundadores em particular
- Como se compara a outras rotas de sucessão
- Os riscos que afundam a maioria das passagens de bastão
- Choque cultural
- O fundador perto demais
- Um mandato desalinhado
- Nenhuma equipe por baixo
- Contratar para a fase errada
- O que o papel do fundador se torna
- Tomando a decisão