Bahasa Indonesia
Merekrut CEO Eksternal: Kapan dan Mengapa Pendiri Mundur
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Merekrut CEO eksternal berarti pendiri sebuah perusahaan menyerahkan peran kepala eksekutif kepada orang yang tidak membangun bisnis itu dan tidak dipromosikan dari dalam. Pendiri biasanya tetap menjadi pemilik, anggota dewan, atau eksekutif di peran lain. Yang berubah adalah siapa yang memegang wewenang operasional tertinggi.
Ini salah satu keputusan yang paling sarat emosi di perusahaan yang dipimpin pendiri. Pendiri diminta menyerahkan jabatan puncak kepada orang asing, sering kali tepat pada saat perusahaan akhirnya berjalan baik. Dan taruhannya nyata: salah memilih orang, atau menyiapkan serah terima dengan buruk, dapat merugikan bisnis sekaligus hasil keuangan pendiri sendiri.
Artikel ini membahas kapan keputusan itu biasanya muncul, trade-off "Rich versus King" (kaya atau berkuasa) di baliknya, apa kata riset tentang CEO eksternal, risiko yang menenggelamkan sebagian besar serah terima, dan seperti apa peran pendiri sesudahnya. Ini bahan rujukan, bukan panduan langkah demi langkah untuk satu perusahaan tertentu. Untuk versi bisnis keluarga dari pertanyaan yang sama, lihat membawa masuk CEO non-keluarga. Untuk sudut pandang kepemimpinan yang lebih luas tentang serah terima ini, lihat transisi pendiri ke CEO.
Kapan pendiri merekrut CEO dari luar
Tidak ada pemicu yang pasti, tetapi empat situasi yang sama terus bermunculan.
Perusahaan telah melampaui keterampilan pendiri. Membangun produk pertama dan menjalankan perusahaan dengan penjualan, keuangan, operasi, dan banyak manajer adalah pekerjaan yang berbeda. Pendiri yang sangat unggul dalam yang pertama bisa mendapati yang kedua tidak cocok untuknya. Artikel keterampilan pendiri-CEO menurut tahap menguraikan bagaimana keterampilan yang dibutuhkan bergeser seiring perusahaan tumbuh.
Investor mendorongnya. Ketika pendiri menggalang dana dari luar, pertanyaan tentang siapa yang menjalankan perusahaan bukan lagi milik pendiri seorang. Investor sering mengharapkan bahwa suatu saat CEO profesional akan dibutuhkan, dan mereka menuliskan harapan itu dalam cara mereka mengatur perusahaan.
Pendiri melihat celahnya dan memilih bertindak. Sebagian pendiri menyadari sejak awal bahwa mereka lebih suka membangun produk daripada mengelola organisasi, dan mereka mencari CEO dengan caranya sendiri. Inilah versi terbaiknya, karena pendiri membentuk proses pencarian dan serah terimanya.
Ada peristiwa suksesi. Pensiun, kelelahan, sakit, atau penjualan dapat memaksa pertanyaan ini muncul. Perusahaan tanpa penerus internal yang siap mungkin tidak punya pilihan selain mencari ke luar. Suksesi pendiri mencakup versi yang terencana maupun yang mendadak.
Situasi kelima kurang nyaman: dewan atau investor kehilangan kepercayaan pada pendiri dan memaksa perubahan. Itu cukup sering terjadi sehingga layak masuk daftar, meskipun tidak ada pendiri yang merencanakannya.
Rich versus King (kaya atau berkuasa)
Noam Wasserman, yang waktu itu di Harvard Business School, telah bertahun-tahun meneliti suksesi pendiri. Dalam artikel Harvard Business Review tahun 2008 The Founder's Dilemma, ia menganalisis 212 start-up Amerika yang didirikan pada akhir 1990-an dan awal 2000-an. Temuan utamanya, pendiri sukses yang tetap menjadi CEO selama bertahun-tahun adalah jenis yang sangat langka. Kebanyakan menyerahkan jabatan puncak di tengah jalan.
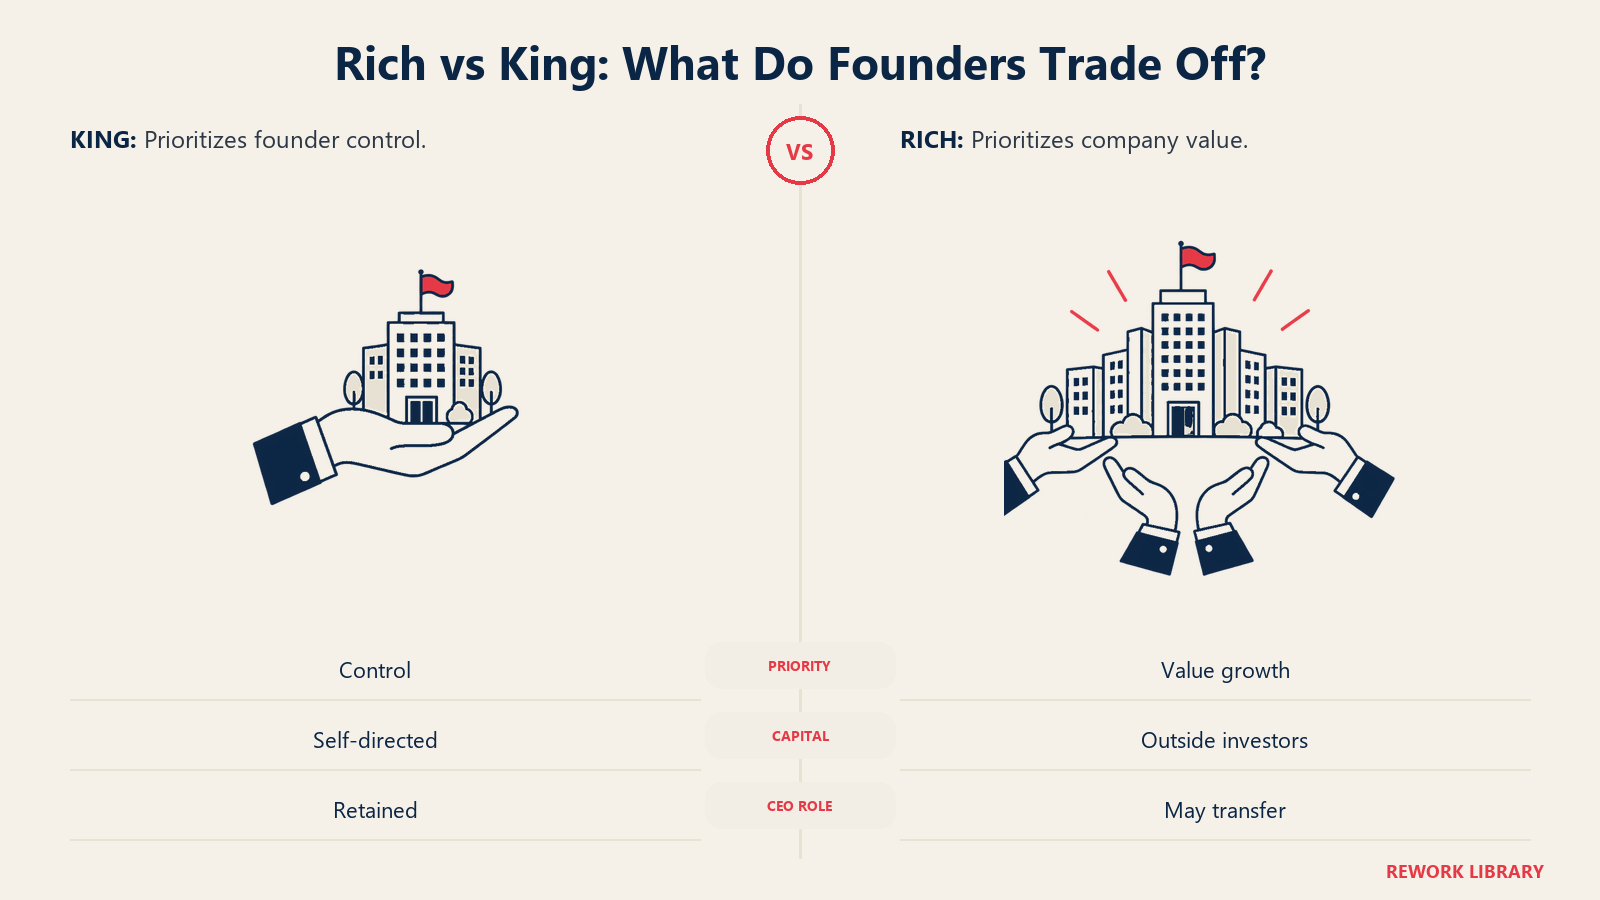
Dalam wawancara dengan HBS Working Knowledge, Wasserman menjelaskan trade-off di balik pola itu. Ia menggambarkan ujian "Rich versus King" yang dipakai oleh perusahaan ventura Onset Ventures. Pertanyaannya adalah apa yang menggerakkan pendiri: kebutuhan mengendalikan perusahaan (menjadi King), atau dorongan meraih keberhasilan, terutama keberhasilan finansial, yang mungkin menuntut mundur setelah tonggak bisnis tertentu tercapai.
Beberapa poin dari wawancara itu layak diingat:
- Wasserman menyebut sebagai paradoks bahwa ketika pendiri-CEO benar-benar berhasil, peluang mereka untuk diganti justru meningkat. Di awal, pendiri yang menggagas produk adalah pemimpin yang tepat. Begitu produk harus dijual, dengan organisasi penjualan, banyak fungsi, dan keuangan yang lebih rumit, banyak pendiri tidak siap untuk pekerjaan itu.
- Ia mengatakan pendiri mengetahui hal ini secara intelektual tetapi terikat secara emosional pada perusahaan dan peran CEO. Keberhasilan mereka juga membuat orang lain lebih sulit membujuk mereka.
- Ia mengatakan bahwa setiap kali pendiri menggalang putaran pendanaan baru, peluang mereka diganti sebagai CEO naik secara dramatis, karena keputusan tentang siapa yang menjadi CEO tidak lagi sepenuhnya di tangan pendiri.
- Ia mengatakan satu-satunya pendiri yang dapat menjamin tetap menjadi CEO adalah mereka yang tidak menggalang dana dari luar dari firma seperti Onset. Karena dana dari luar sering dibutuhkan untuk membangun perusahaan yang bernilai, pendiri bermotif King biasanya melepas banyak potensi pertumbuhan demi tetap menjadi King.
Tidak satu pun dari ini mengatakan menjadi King itu salah. Intinya, pilihan itu sebaiknya diambil secara sadar. Pengamatan Wasserman adalah bahwa pendiri yang mengalami masalah sering kali adalah mereka yang mengambil keputusan tanpa memperhatikan Rich versus King, sehingga membuat pilihan yang tidak sesuai dengan yang sebenarnya mereka inginkan.
Apa kata riset tentang CEO eksternal
Tiga kumpulan bukti berguna di sini. Tidak satu pun menuntaskan pertanyaannya, dan penting jujur tentang apa yang bisa dan tidak bisa dikatakan masing-masing.
Modal ventura dan CEO eksternal
Thomas Hellmann dan Manju Puri meneliti start-up Silicon Valley dalam "Venture Capital and the Professionalization of Start-up Firms" (Journal of Finance, 2002). Mereka menggambarkan pemodal ventura memainkan peran "lunak," membantu perusahaan membangun kapabilitas sumber daya manusia, dan peran "keras," mempercepat perekrutan CEO eksternal, perubahan yang sering melibatkan kepergian pendiri. Temuan mereka, perusahaan yang didukung modal ventura lebih mungkin, dan lebih cepat, membawa orang luar sebagai CEO.
Itu gambaran tentang bagaimana profesionalisasi terjadi di perusahaan berbasis modal ventura, bukan bukti bahwa CEO dari luar selalu lebih baik. Ia menunjukkan bahwa transisi ke CEO eksternal adalah bagian normal dari jalur yang didukung modal ventura, dan kehadiran investor mengubah waktunya.
CEO luar versus dalam dan perubahan strategis
Yan Zhang dan Nandini Rajagopalan mengajukan pertanyaan berbeda dalam "Once an outsider, always an outsider? CEO origin, strategic change, and firm performance" (Strategic Management Journal, 2010). Dengan data masa jabatan atas 193 CEO yang meninggalkan jabatan antara 1993 dan 1998, mereka menemukan hubungan berbentuk U terbalik antara tingkat perubahan strategis dan kinerja perusahaan. Perubahan moderat menaikkan kinerja, dan perubahan ekstrem menurunkannya. Kedua efek lebih menonjol pada CEO luar daripada CEO dalam.
Pembacaan praktisnya: pengaruh orang luar terhadap perusahaan diperkuat ke dua arah. CEO baru yang membuat pergeseran yang masuk akal dan terukur bisa sangat membantu, dan yang merobek strategi bisa sangat merugikan. Sampel itu terdiri atas perusahaan terbuka yang besar, sehingga tidak sepenuhnya cocok untuk perusahaan yang dipimpin pendiri dengan 40 karyawan, tetapi polanya adalah peringatan yang berguna tentang mandat dan kecepatan.
Khusus suksesi pendiri
Studi Wasserman atas 212 perusahaan, yang dibahas di atas, adalah bukti utama tentang pendiri secara khusus. Studi itu menunjukkan bahwa transisi ke CEO eksternal lazim di antara start-up berpotensi tinggi, dan sering datang setelah perusahaan mencapai tonggak inti atau menggalang modal dari luar.
Jika digabungkan, bukti ini mengatakan tiga hal sederhana. CEO eksternal adalah ciri normal dari pertumbuhan yang didukung modal ventura. Dampaknya terhadap perusahaan besar, bukan netral. Dan waktunya ditentukan sama banyaknya oleh pendanaan dan tata kelola seperti oleh kegagalan kepemimpinan tertentu.
Perbandingan dengan jalur suksesi lainnya
Perekrutan dari luar adalah salah satu dari beberapa cara pendiri menyerahkan kepemimpinan. Mana yang cocok bergantung pada perusahaannya.
| Jalur | Situasi khas | Keunggulan utama | Risiko utama |
|---|---|---|---|
| Promosikan orang dalam | Pemimpin senior sudah mengenal bisnisnya | Mengenal budaya dan pelanggan | Mungkin kekurangan keterampilan yang dibutuhkan tahap berikutnya |
| Rekrut CEO eksternal | Perusahaan butuh keterampilan baru atau investor mengharapkannya | Membawa pengalaman yang tidak dimiliki pendiri | Benturan budaya, waktu singkat untuk membuktikan diri |
| Penerus keluarga | Bisnis milik keluarga | Kesinambungan nilai kepemilikan | Kualifikasi dan persaingan antar kerabat |
| Penjualan atau merger | Tidak ada orang di dalam maupun luar yang bisa memimpin | Jalan keluar yang bersih bagi pendiri | Hilangnya independensi |
Jalur keluarga punya literaturnya sendiri. Poin bagi perusahaan yang dipimpin pendiri adalah bahwa merekrut dari luar bukan satu-satunya pilihan, dan bukan pilihan bawaan. Ini keputusan yang tepat ketika keterampilan yang dibutuhkan perusahaan berikutnya tidak tersedia di dalam, dan pendiri siap membiarkan orang lain memakainya.
Risiko yang menenggelamkan sebagian besar serah terima
Sebagian besar perekrutan CEO eksternal yang gagal tidak gagal karena orangnya tidak kompeten. Mereka gagal karena satu dari segelintir masalah struktural.
Benturan budaya
Perusahaan yang dipimpin pendiri membawa budaya yang tumbuh dari kebiasaan, humor, dan standar pendiri. Orang luar datang tanpa sejarah itu dan mungkin mengubah hal-hal yang tidak pernah dianggap pendiri sebagai pilihan. Sebagian perubahan itu justru alasan orang tersebut direkrut. Namun jika CEO menimpa budaya tanpa memahaminya, karyawan awal, yang sering bergabung demi pendiri, mungkin pergi. Artikel pendiri sebagai pembawa budaya menjelaskan mengapa budaya itu sulit diserahkan.
Pendiri yang tetap terlalu dekat
Dalam wawancara HBS yang sama, Wasserman mengatakan bisa sangat sulit bagi CEO baru masuk ke perusahaan ketika pendiri yang dulu menjadi CEO masih ada. Ia menunjuk satu kasus tertentu: pendiri menjadi ketua dewan dan juga mengambil peran eksekutif di bawah CEO, seperti chief technology officer. Maka CEO baru melapor kepada pendiri-ketua sekaligus mengelola pendiri yang sama itu sebagai bawahan langsung. Ia juga mencatat biaya di sisi lain: mempertahankan pendiri yang kecewa agar tetap aktif di perusahaan juga mahal.
Solusinya bukan agar pendiri menghilang. Solusinya adalah menetapkan peran dengan batas yang jelas, dan menaatinya. Lihat sindrom pendiri untuk apa yang terjadi ketika batas itu tidak dijaga.
Mandat yang tidak selaras
Dewan, investor, dan pendiri mungkin masing-masing punya gambaran berbeda tentang untuk apa CEO baru itu. Satu pihak menginginkan pertumbuhan, yang lain profitabilitas, dan pendiri ingin perusahaan tetap "seperti dulu." CEO yang direkrut dengan tiga arahan tak terucap akan mengecewakan setidaknya dua dari tiga. Temuan Zhang dan Rajagopalan tentang perubahan strategis relevan di sini: orang luar yang mengubah terlalu banyak, terlalu cepat, dapat merusak kinerja, dan yang mengubah terlalu sedikit mungkin tidak membenarkan perekrutannya. Menuliskan mandat, termasuk apa yang tidak boleh berubah, adalah asuransi yang murah.
Tidak ada tim di bawahnya
CEO baru hanya seefektif lapisan manajemen di bawahnya. Jika dulu setiap keputusan melewati pendiri, orang luar itu datang dan mendapati tidak ada yang memiliki wewenang atau kebiasaan mengambil keputusan. Bangun tim manajemen di bawah pendiri dan tuliskan siapa yang boleh memutuskan apa sebelum CEO baru mulai, bukan sesudahnya.
Merekrut untuk tahap yang salah
CEO yang cemerlang menskalakan perusahaan 500 orang mungkin keliru untuk perusahaan 30 orang, dan sebaliknya. Pencarian sebaiknya berpatokan pada dua atau tiga tahun ke depan kehidupan perusahaan, bukan CEO yang diidealkan.
Seperti apa peran pendiri sesudahnya
Wasserman mencatat bahwa di perusahaan besar, CEO yang diganti hampir selalu pergi, sedangkan di perusahaan wirausaha dewan sering berusaha mencari cara agar pendiri tetap tinggal, misalnya di dewan atau dalam peran eksekutif yang lebih rendah. Ia mengatakan yang ideal adalah peran non-CEO yang dijalani pendiri dengan sukarela.
Dalam praktik, pilihannya seperti ini:
- Ketua dewan. Menjaga pendiri di kursi tata kelola tanpa wewenang operasional. Ini efektif jika pendiri dapat mundur dari keputusan harian. Dibahas dalam dari CEO pendiri menjadi ketua.
- Eksekutif di fungsi tertentu. Sering kali produk, teknologi, atau hubungan pelanggan. Peran ini harus punya lingkup yang jelas, dan garis pelaporan yang tidak mengaburkan wewenang CEO baru.
- Anggota dewan atau penasihat. Keterlibatan lebih rendah dan risiko gesekan lebih kecil.
- Pergi. Terkadang pilihan paling bersih, terutama setelah penjualan atau jika pendiri ingin memulai sesuatu yang baru.
Apa pun peran yang dipilih, beberapa kebiasaan penting. Sepakati peran itu secara tertulis sebelum CEO mulai. Salurkan kekhawatiran lewat dewan atau percakapan terjadwal, bukan lewat jalur belakang ke staf. Dan tetapkan titik tinjauan, misalnya pada enam atau dua belas bulan, untuk memeriksa apakah pengaturan itu berjalan.
Mengambil keputusan
Pendiri yang menimbang keputusan ini dapat mengajukan beberapa pertanyaan langsung:
- Apa dua atau tiga tonggak berikutnya, dan apakah saya punya keterampilan untuk mencapainya?
- Bagian pekerjaan mana yang saya hindari atau tunda? Apakah itu sebuah sinyal?
- Apakah investor saya, atau akan, mengharapkan CEO yang berbeda?
- Jika saya ingin tetap menjadi King, apakah saya siap dengan pertumbuhan yang mungkin dikorbankan?
- Peran apa yang sebenarnya akan membuat saya bahagia sesudahnya?
Tidak satu pun punya jawaban universal. Namun pendiri yang telah memikirkannya sebelum dewan mengangkat topik ini berada pada posisi jauh lebih kuat daripada yang sekadar bereaksi.
Fakta Utama: Merekrut CEO eksternal
- Founder's Dilemma karya Wasserman (HBR, 2008) menganalisis 212 start-up Amerika yang didirikan pada akhir 1990-an dan awal 2000-an dan menemukan bahwa sebagian besar pendiri melepas peran CEO di tengah jalan.
- Dalam wawancara HBS Working Knowledge, Wasserman mengatakan bahwa ketika pendiri-CEO benar-benar berhasil, peluang mereka diganti naik, dan bahwa menggalang putaran pendanaan baru menaikkan peluang itu secara dramatis.
- Wawancara yang sama menguraikan ujian "Rich versus King": kendali atas perusahaan versus keberhasilan finansial yang mungkin menuntut mundur.
- Hellmann dan Puri (Journal of Finance, 2002) menemukan perusahaan yang didukung modal ventura lebih mungkin, dan lebih cepat, membawa orang luar sebagai CEO.
- Zhang dan Rajagopalan (Strategic Management Journal, 2010) meneliti 193 CEO dan menemukan perubahan strategis memiliki hubungan berbentuk U terbalik dengan kinerja, dengan efek yang lebih menonjol pada CEO luar.
- Wasserman mencatat dewan sering mempertahankan pendiri yang diganti dalam peran lain, tetapi CEO baru yang bekerja berdampingan dengan mantan CEO bisa sangat sulit.

Co-Founder & COO
On this page
- Kapan pendiri merekrut CEO dari luar
- Rich versus King (kaya atau berkuasa)
- Apa kata riset tentang CEO eksternal
- Modal ventura dan CEO eksternal
- CEO luar versus dalam dan perubahan strategis
- Khusus suksesi pendiri
- Perbandingan dengan jalur suksesi lainnya
- Risiko yang menenggelamkan sebagian besar serah terima
- Benturan budaya
- Pendiri yang tetap terlalu dekat
- Mandat yang tidak selaras
- Tidak ada tim di bawahnya
- Merekrut untuk tahap yang salah
- Seperti apa peran pendiri sesudahnya
- Mengambil keputusan