Contratar a un CEO externo: cuándo y por qué los fundadores se apartan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Contratar a un CEO externo significa que el fundador de una empresa entrega el cargo de director ejecutivo a alguien que no construyó el negocio y que tampoco fue ascendido desde dentro. El fundador suele quedarse como propietario, miembro del consejo o ejecutivo en otro puesto. Lo que cambia es quién tiene la autoridad operativa final.
Es una de las decisiones con más carga emocional en una empresa dirigida por su fundador. Se le pide al fundador que entregue el puesto más alto a un desconocido, a menudo justo cuando la empresa por fin funciona. Y lo que está en juego es real: si elige a la persona equivocada, o prepara mal el traspaso, puede dañar tanto al negocio como al resultado financiero del propio fundador.
Este artículo cubre cuándo suele plantearse la decisión, la disyuntiva "rico o rey" que hay detrás, qué dice la investigación sobre los CEOs externos, los riesgos que hunden la mayoría de los traspasos y en qué se convierte el papel del fundador después. Es material de referencia, no una guía práctica para una empresa concreta. Para la versión de empresa familiar de la misma pregunta, consulte incorporar a un CEO no familiar. Para la visión más amplia del liderazgo sobre el traspaso, consulte la transición de fundador a CEO.
Cuándo los fundadores contratan a un CEO externo
No hay un desencadenante fijo, pero las mismas cuatro situaciones aparecen una y otra vez.
La empresa ha superado las habilidades del fundador. Construir un primer producto y dirigir una empresa con ventas, finanzas, operaciones y varios gerentes son trabajos distintos. Los fundadores que destacan en lo primero pueden descubrir que lo segundo no les va. El artículo sobre las habilidades del fundador-CEO por etapa desglosa cómo cambian las habilidades necesarias a medida que crece una empresa.
Los inversores lo presionan. Cuando un fundador levanta dinero externo, la cuestión de quién dirige la empresa deja de ser solo suya. Los inversores suelen esperar que en algún momento hará falta un CEO profesional, y plasman esa expectativa en cómo gobiernan la empresa.
El fundador ve la brecha y decide actuar. Algunos fundadores reconocen pronto que prefieren construir productos a gestionar una organización, y buscan a un CEO por su cuenta. Es la mejor versión posible, porque el fundador da forma a la búsqueda y al traspaso.
Hay un evento de sucesión. La jubilación, el agotamiento, una enfermedad o una venta pueden forzar la pregunta. Una empresa sin un sucesor interno listo quizá no tenga más remedio que mirar fuera. La sucesión del fundador cubre tanto la versión planificada como la repentina.
Una quinta situación es menos cómoda: el consejo o los inversores pierden la confianza en el fundador y fuerzan un cambio. Es lo bastante común como para figurar en la lista, aunque ningún fundador lo planifique.
Rico o rey
Noam Wasserman, entonces en Harvard Business School, lleva años estudiando la sucesión de fundadores. En su artículo de 2008 en Harvard Business Review The Founder's Dilemma, analizó 212 start-ups estadounidenses fundadas a finales de los años noventa y principios de los 2000. Su hallazgo principal es que los fundadores exitosos que siguen siendo CEO durante muchos años son una especie muy rara. La mayoría cedió el puesto más alto por el camino.
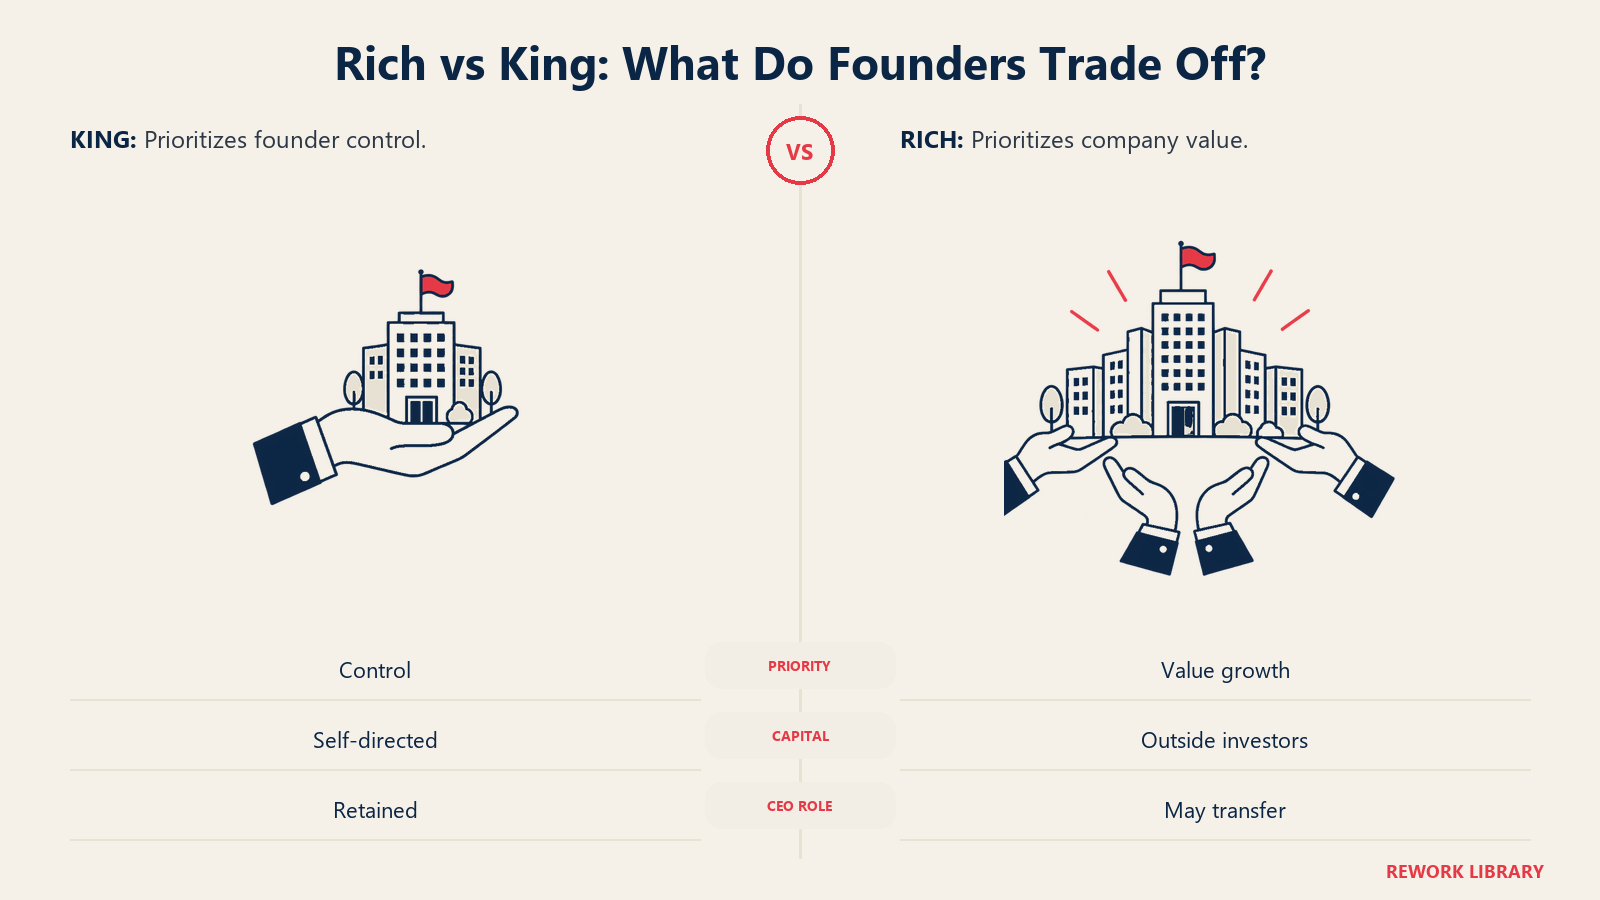
En una entrevista con HBS Working Knowledge, Wasserman explica la disyuntiva detrás de ese patrón. Describe la prueba "Rich versus King" (rico o rey) que usa la firma de capital de riesgo Onset Ventures. La pregunta es qué mueve al fundador: la necesidad de controlar la empresa (ser rey), o el impulso por el éxito, en particular el financiero, que puede exigir apartarse una vez alcanzados ciertos hitos del negocio.
Varios puntos de esa entrevista merecen tenerse presentes:
- Wasserman dice que es una paradoja que, cuando los fundadores-CEO lo hacen muy bien, aumenten sus probabilidades de ser reemplazados. Al principio, el fundador que concibió el producto es el líder adecuado. Una vez que hay que vender el producto, con una organización de ventas, varias funciones y unas finanzas más complejas, muchos fundadores no están preparados para el puesto.
- Dice que los fundadores lo saben intelectualmente, pero están emocionalmente apegados a la empresa y al papel de CEO. Su éxito también hace más difícil que otros los convenzan.
- Dice que cada vez que los fundadores levantan una nueva ronda de financiación, las probabilidades de que los reemplacen como CEO aumentan de forma drástica, porque la decisión sobre quién es CEO ya no depende solo de ellos.
- Dice que los únicos fundadores que pueden garantizar que seguirán siendo CEO son los que no levantan dinero externo de firmas como Onset. Como el dinero externo suele hacer falta para construir una empresa valiosa, los fundadores motivados por ser rey suelen renunciar a mucho crecimiento potencial para seguir siéndolo.
Nada de esto dice que ser rey esté mal. Dice que la elección debería ser consciente. La observación de Wasserman es que los fundadores que se meten en problemas suelen ser los que tomaron decisiones sin tener en cuenta lo de rico o rey, y así hicieron elecciones que no coincidían con lo que realmente querían.
Qué dice la investigación sobre los CEOs externos
Aquí son útiles tres conjuntos de evidencia. Ninguno resuelve la cuestión, y conviene ser honestos sobre lo que cada uno puede y no puede decir.
Capital de riesgo y CEOs externos
Thomas Hellmann y Manju Puri estudiaron start-ups de Silicon Valley en "Venture Capital and the Professionalization of Start-up Firms" (Journal of Finance, 2002). Describen a los inversores de capital de riesgo como desempeñando un papel "blando", ayudando a las empresas a construir capacidades de recursos humanos, y un papel "duro", acelerando la contratación de CEOs externos, un cambio que a menudo implica la salida de los fundadores. Su hallazgo es que las empresas respaldadas por capital de riesgo tienen más probabilidades, y lo hacen más rápido, de incorporar a externos como CEOs.
Eso es una descripción de cómo ocurre la profesionalización en las empresas respaldadas por capital de riesgo, no una prueba de que el CEO externo sea siempre mejor. Muestra que la transición a un CEO externo es una parte normal del camino con capital de riesgo, y que la presencia del inversor cambia el momento.
CEOs externos frente a internos y cambio estratégico
Yan Zhang y Nandini Rajagopalan se hicieron otra pregunta en "Once an outsider, always an outsider? CEO origin, strategic change, and firm performance" (Strategic Management Journal, 2010). Con datos de permanencia de 193 CEOs que dejaron el cargo entre 1993 y 1998, hallaron una relación en forma de U invertida entre el nivel de cambio estratégico y el desempeño de la empresa. El cambio moderado mejoró el desempeño y el cambio extremo lo empeoró. Ambos efectos fueron más marcados en los CEOs externos que en los internos.
La lectura práctica: el efecto de un externo sobre la empresa se amplifica, en ambas direcciones. Un nuevo CEO que hace giros sensatos y mesurados puede ayudar mucho, y uno que rompe la estrategia puede hacer mucho daño. Esa muestra es de grandes empresas cotizadas, así que no se traslada con limpieza a una empresa de 40 personas dirigida por su fundador, pero el patrón es una advertencia útil sobre el mandato y el ritmo.
La sucesión de fundadores en concreto
El estudio de Wasserman sobre 212 empresas, tratado antes, es la principal evidencia sobre los fundadores en particular. Muestra que la transición a un CEO externo es común entre las start-ups de alto potencial, y que a menudo llega después de que la empresa ha alcanzado un hito central o ha levantado capital externo.
En conjunto, la evidencia dice tres cosas modestas. Los CEOs externos son un rasgo normal del crecimiento respaldado por capital de riesgo. Su impacto sobre la empresa es grande, no neutral. Y el momento viene determinado tanto por la financiación y el gobierno corporativo como por cualquier fallo de liderazgo concreto.
Cómo se compara con otras rutas de sucesión
Una contratación externa es una de varias formas en que un fundador puede traspasar. Cuál conviene depende de la empresa.
| Ruta | Situación típica | Ventaja principal | Riesgo principal |
|---|---|---|---|
| Ascender a un interno | Un líder sénior ya conoce el negocio | Conoce la cultura y a los clientes | Puede carecer de las habilidades que exige la siguiente etapa |
| Contratar a un CEO externo | La empresa necesita nuevas habilidades o los inversores lo esperan | Aporta una experiencia que el fundador no tiene | Choque cultural, poco margen para demostrar su valía |
| Sucesor familiar | Empresa de propiedad familiar | Continuidad de los valores de la propiedad | Cualificaciones y rivalidad entre parientes |
| Venta o fusión | Nadie dentro ni fuera para liderar | Salida limpia para el fundador | Pérdida de independencia |
La ruta familiar tiene su propia literatura. Lo importante para una empresa dirigida por su fundador es que contratar fuera no es la única opción, y tampoco la predeterminada. Es la decisión correcta cuando las habilidades que la empresa necesita a continuación no están disponibles dentro, y el fundador está dispuesto a dejar que otro las use.
Los riesgos que hunden la mayoría de los traspasos
La mayoría de las contrataciones fallidas de CEOs externos no fracasan porque la persona no estuviera cualificada. Fracasan por uno de un puñado de problemas estructurales.
Choque cultural
Una empresa dirigida por su fundador lleva una cultura que creció a partir de los hábitos, el humor y los estándares del fundador. Un externo llega sin esa historia y puede cambiar cosas que el fundador nunca consideró decisiones. Parte de ese cambio es justamente la razón por la que se contrató a esa persona. Pero si el CEO pasa por encima de la cultura sin entenderla, los primeros empleados, que a menudo se unieron por el fundador, pueden irse. El artículo sobre el fundador como portador de la cultura explica por qué esa cultura es difícil de traspasar.
El fundador demasiado cerca
En la misma entrevista de HBS, Wasserman dice que puede ser muy difícil para un nuevo CEO llegar a una empresa mientras el fundador que antes era CEO sigue presente. Señala un caso concreto: el fundador se convierte en presidente y además asume un cargo ejecutivo por debajo del CEO, como director de tecnología. Entonces el nuevo CEO responde ante el fundador-presidente y gestiona a ese mismo fundador como subordinado directo. También señala un coste del otro lado: mantener activo en la empresa a un fundador descontento también es caro.
La solución no es que el fundador desaparezca. Es definir un papel con un límite claro y respetarlo. Consulte el síndrome del fundador para ver qué ocurre cuando no se respeta el límite.
Un mandato desalineado
El consejo, los inversores y el fundador pueden tener cada uno una imagen distinta de para qué sirve el nuevo CEO. Uno quiere crecimiento, otro rentabilidad, y el fundador quiere que la empresa siga siendo "como era". Un CEO contratado con tres encargos tácitos decepcionará al menos a dos de los tres. El hallazgo de Zhang y Rajagopalan sobre el cambio estratégico es pertinente: un externo que cambia demasiado y demasiado rápido puede perjudicar el desempeño, y uno que cambia muy poco quizá no justifique la contratación. Dejar el mandato por escrito, incluido lo que no debe cambiar, es un seguro barato.
Sin equipo debajo
Un nuevo CEO solo es tan eficaz como la capa directiva que tiene debajo. Si antes todas las decisiones pasaban por el fundador, el externo llega y no encuentra a nadie con la autoridad o el hábito de tomar decisiones. Construya el equipo directivo por debajo del fundador y deje por escrito quién puede decidir qué antes de que empiece el nuevo CEO, no después.
Contratar para la etapa equivocada
Un CEO brillante para escalar una empresa de 500 personas puede ser el equivocado para una de 30, y a la inversa. La búsqueda debe anclarse en los dos o tres próximos años de vida de la empresa, no en un CEO idealizado.
En qué se convierte el papel del fundador
Wasserman señala que en las grandes empresas el CEO reemplazado casi siempre se va, mientras que en las empresas emprendedoras el consejo suele intentar encontrar la manera de que el fundador se quede, por ejemplo en el consejo o en un puesto ejecutivo de menor rango. Dice que lo ideal es un papel que no sea de CEO y que el fundador asuma de buen grado.
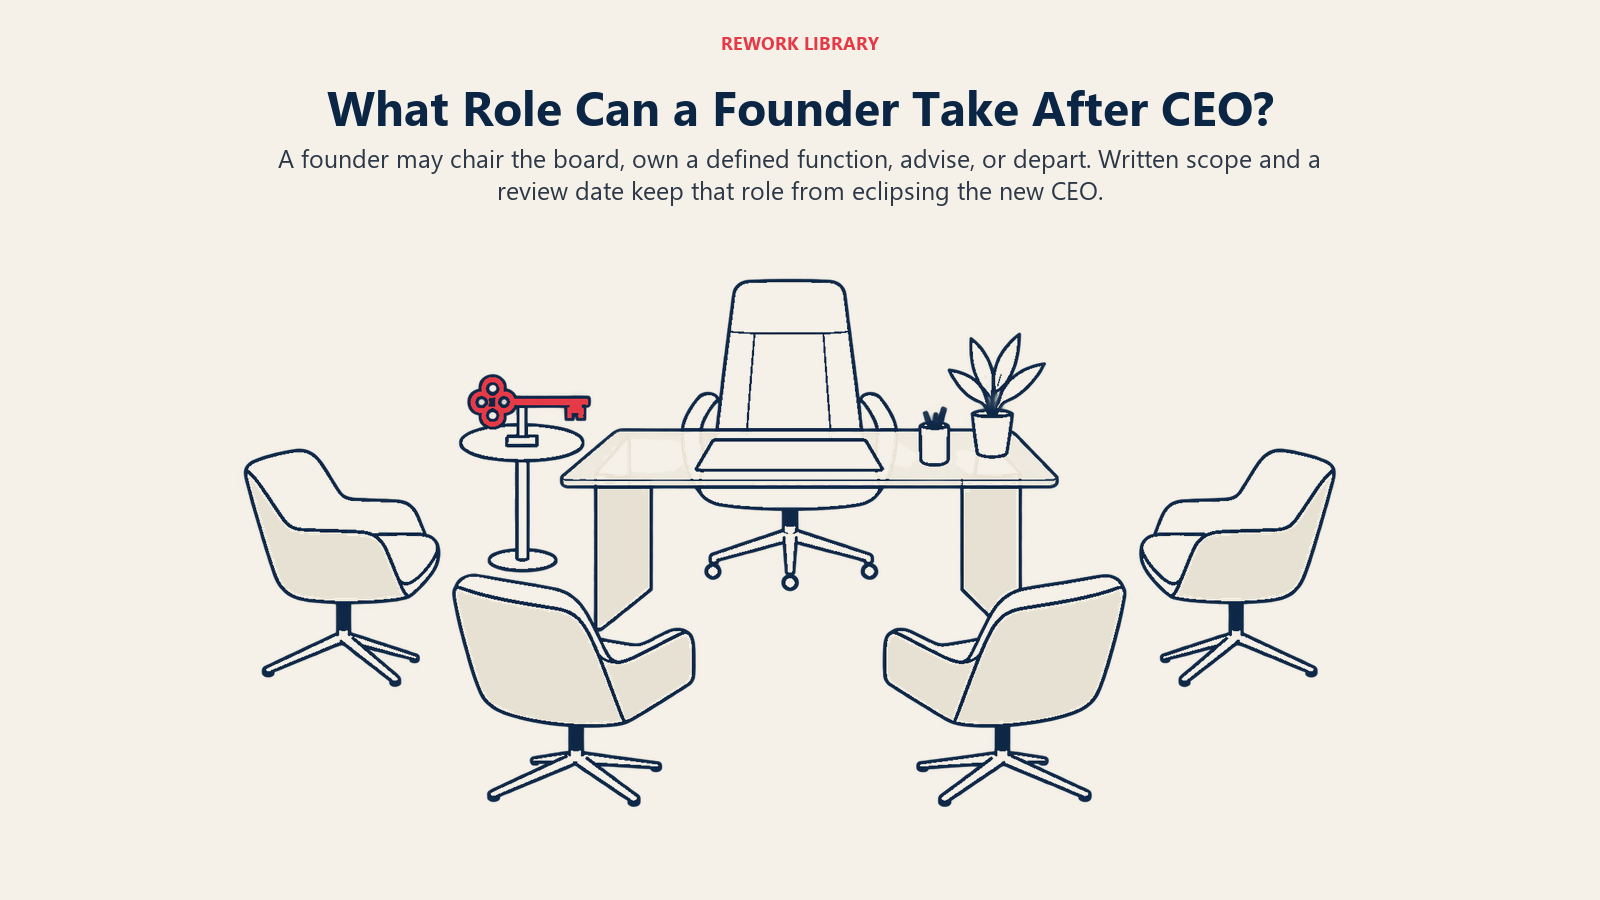
En la práctica, las opciones son estas:
- Presidente del consejo. Mantiene al fundador en el asiento del gobierno sin autoridad operativa. Funciona cuando el fundador puede apartarse de las decisiones diarias. Se trata en de fundador-CEO a presidente.
- Ejecutivo en una función definida. A menudo producto, tecnología o relaciones con clientes. El papel debe tener un alcance claro y una línea de reporte que no confunda la autoridad del nuevo CEO.
- Miembro del consejo o asesor. Menor implicación y menor riesgo de fricción.
- Salida. A veces la opción más limpia, sobre todo tras una venta o si el fundador quiere emprender algo nuevo.
Sea cual sea el papel elegido, importan unos cuantos hábitos. Acuerde el papel por escrito antes de que empiece el CEO. Canalice las inquietudes a través del consejo o de una conversación programada, no por canales laterales con el personal. Y fije un punto de revisión, digamos a los seis o doce meses, para comprobar si el arreglo funciona.
Tomar la decisión
Un fundador que sopesa esta decisión puede hacerse unas cuantas preguntas directas:
- ¿Cuáles son los dos o tres próximos hitos, y tengo las habilidades para alcanzarlos?
- ¿Qué partes del trabajo evito o aplazo? ¿Es una señal?
- ¿Esperan mis inversores, o esperarán, un CEO distinto?
- Si quiero seguir siendo rey, ¿estoy preparado para el crecimiento que eso puede costar?
- ¿En qué papel sería realmente feliz después?
Ninguna tiene una respuesta universal. Pero un fundador que las ha pensado antes de que el consejo saque el tema está en una posición mucho más fuerte que uno que reacciona a él.
Datos clave: Contratar a un CEO externo
- The Founder's Dilemma de Wasserman (HBR, 2008) analizó 212 start-ups estadounidenses fundadas a finales de los años noventa y principios de los 2000 y halló que la mayoría de los fundadores cedió el cargo de CEO por el camino.
- En una entrevista de HBS Working Knowledge, Wasserman dice que cuando los fundadores-CEO lo hacen muy bien, aumentan sus probabilidades de ser reemplazados, y que levantar una nueva ronda de financiación las eleva de forma drástica.
- La misma entrevista describe la prueba "Rich versus King": el control de la empresa frente al éxito financiero que puede exigir apartarse.
- Hellmann y Puri (Journal of Finance, 2002) hallaron que las empresas respaldadas por capital de riesgo tienen más probabilidades, y lo hacen más rápido, de incorporar a externos como CEOs.
- Zhang y Rajagopalan (Strategic Management Journal, 2010) estudiaron 193 CEOs y hallaron que el cambio estratégico tiene una relación en forma de U invertida con el desempeño, con efectos más marcados en los CEOs externos.
- Wasserman señala que los consejos suelen mantener a los fundadores reemplazados en otro papel, pero que un nuevo CEO que trabaja junto al antiguo CEO puede resultar muy difícil.

Co-Founder & COO
On this page
- Cuándo los fundadores contratan a un CEO externo
- Rico o rey
- Qué dice la investigación sobre los CEOs externos
- Capital de riesgo y CEOs externos
- CEOs externos frente a internos y cambio estratégico
- La sucesión de fundadores en concreto
- Cómo se compara con otras rutas de sucesión
- Los riesgos que hunden la mayoría de los traspasos
- Choque cultural
- El fundador demasiado cerca
- Un mandato desalineado
- Sin equipo debajo
- Contratar para la etapa equivocada
- En qué se convierte el papel del fundador
- Tomar la decisión