Einen externen CEO einstellen: Wann und warum Gründer zurücktreten
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Einen externen CEO einzustellen bedeutet, dass der Gründer eines Unternehmens die Rolle des Chief Executive an jemanden abgibt, der das Geschäft nicht aufgebaut hat und nicht aus dem Unternehmen heraus befördert wurde. Der Gründer bleibt meist Eigentümer, Board-Mitglied oder Führungskraft in einer anderen Rolle. Was sich ändert, ist, wer die letzte operative Befugnis hält.
Es ist eine der emotional aufgeladensten Entscheidungen in einem gründergeführten Unternehmen. Vom Gründer wird verlangt, den Spitzenjob an einen Fremden zu übergeben, oft genau in dem Moment, in dem das Unternehmen endlich funktioniert. Und es steht wirklich etwas auf dem Spiel: Wählen Sie die falsche Person oder gestalten Sie die Übergabe schlecht, können Sie sowohl dem Geschäft als auch dem finanziellen Ergebnis des Gründers selbst schaden.
Dieser Artikel behandelt, wann die Entscheidung typischerweise aufkommt, den Zielkonflikt „Rich versus King“ (Reichtum oder Kontrolle) dahinter, was die Forschung zu externen CEOs sagt, die Risiken, an denen die meisten Übergaben scheitern, und was aus der Rolle des Gründers danach wird. Es ist Referenzmaterial, keine Anleitung für ein einzelnes Unternehmen. Für die Familienunternehmen-Variante derselben Frage siehe einen Nicht-Familien-CEO holen. Für die breitere Führungsperspektive auf die Übergabe siehe den Übergang vom Gründer zum CEO.
Wann Gründer einen externen CEO einstellen
Es gibt keinen festen Auslöser, aber dieselben vier Situationen tauchen immer wieder auf.
Das Unternehmen ist den Fähigkeiten des Gründers entwachsen. Ein erstes Produkt zu bauen und ein Unternehmen mit Vertrieb, Finanzen, Betrieb und mehreren Managern zu führen sind verschiedene Jobs. Gründer, die im ersten hervorragend sind, stellen womöglich fest, dass ihnen der zweite nicht liegt. Der Artikel zu den Fähigkeiten des Gründer-CEO nach Phase schlüsselt auf, wie sich die benötigten Fähigkeiten mit dem Wachstum eines Unternehmens verschieben.
Investoren drängen darauf. Wenn ein Gründer externes Geld aufnimmt, ist die Frage, wer das Unternehmen führt, nicht mehr allein seine. Investoren erwarten oft, dass irgendwann ein professioneller CEO nötig wird, und schreiben diese Erwartung in die Art, wie sie das Unternehmen steuern.
Der Gründer erkennt die Lücke und handelt. Manche Gründer erkennen früh, dass sie lieber Produkte bauen als eine Organisation zu führen, und suchen aus eigenem Antrieb einen CEO. Das ist die beste Variante, weil der Gründer Suche und Übergabe mitgestaltet.
Es gibt ein Nachfolgeereignis. Ruhestand, Burnout, Krankheit oder ein Verkauf können die Frage erzwingen. Ein Unternehmen ohne bereiten internen Nachfolger hat womöglich keine andere Wahl, als extern zu suchen. Die Gründernachfolge behandelt sowohl die geplante als auch die plötzliche Variante.
Eine fünfte Situation ist unbequemer: Board oder Investoren verlieren das Vertrauen in den Gründer und erzwingen einen Wechsel. Das kommt oft genug vor, dass es auf die Liste gehört, auch wenn kein Gründer damit rechnet.
Rich versus King
Noam Wasserman, damals an der Harvard Business School, erforscht die Gründernachfolge seit Jahren. In seinem Harvard-Business-Review-Artikel The Founder's Dilemma von 2008 analysierte er 212 amerikanische Start-ups, die Ende der 1990er und Anfang der 2000er Jahre gegründet wurden. Sein zentraler Befund: Erfolgreiche Gründer, die viele Jahre CEO bleiben, sind eine sehr seltene Spezies. Die meisten gaben den Spitzenjob unterwegs ab.
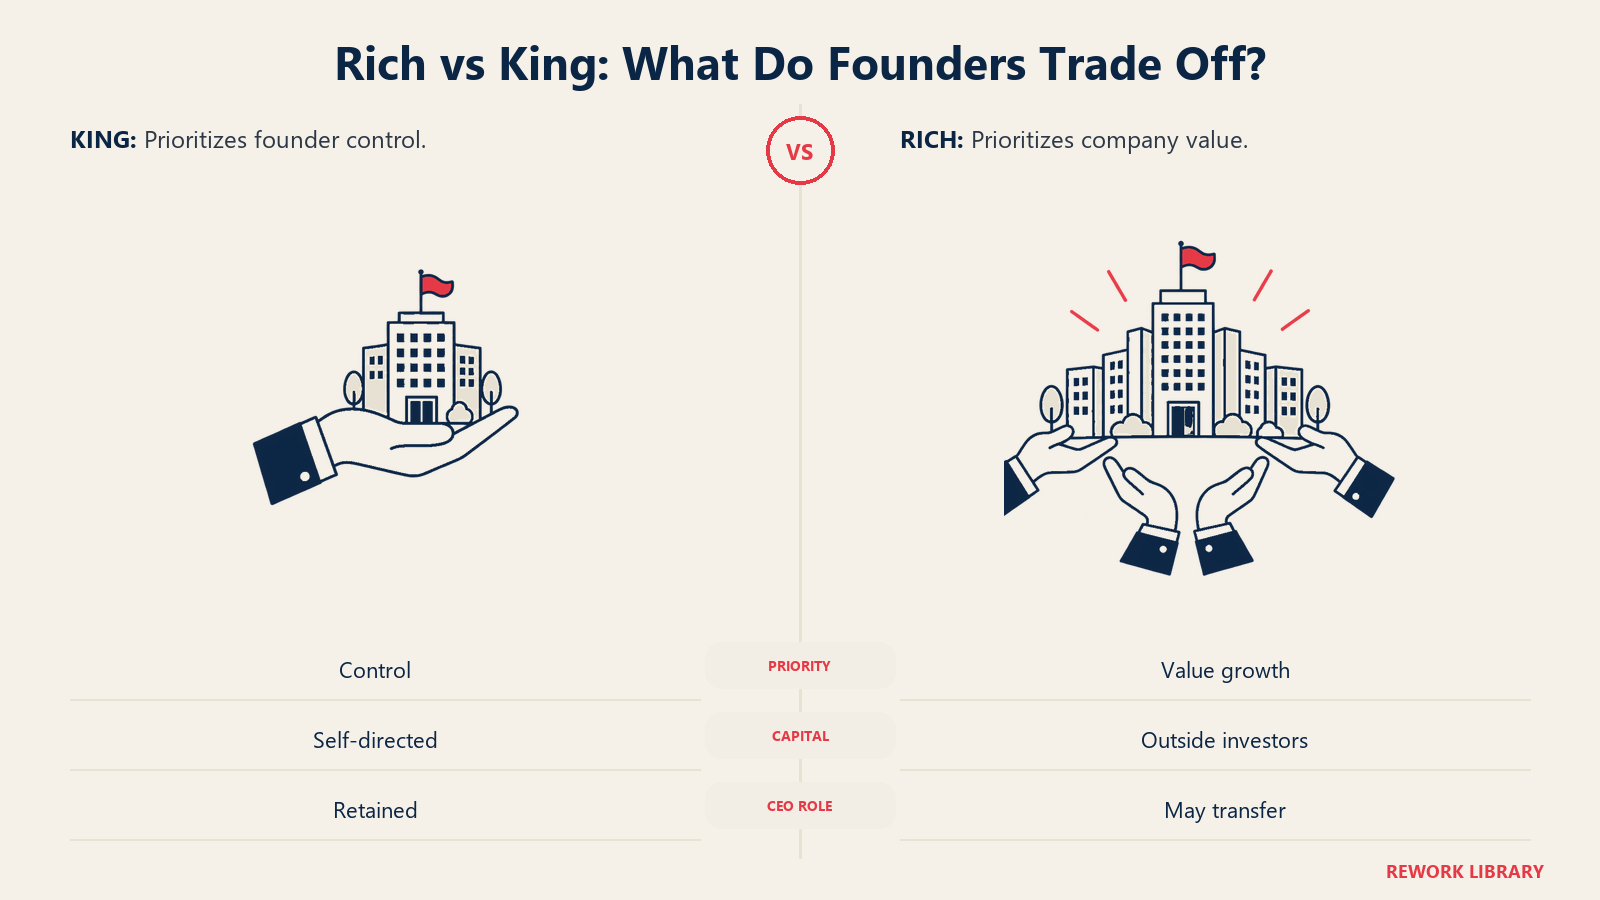
In einem Interview mit HBS Working Knowledge erklärt Wasserman den Zielkonflikt hinter diesem Muster. Er beschreibt den „Rich versus King“-Test der Venture-Firma Onset Ventures. Die Frage ist, was den Gründer antreibt: das Bedürfnis, das Unternehmen zu kontrollieren (King zu sein), oder der Drang nach Erfolg, besonders finanziellem, der verlangen kann, beiseitezutreten, sobald bestimmte Geschäftsmeilensteine erreicht sind.
Mehrere Punkte aus diesem Interview sind festzuhalten:
- Wasserman sagt, es sei ein Paradox, dass es die Wahrscheinlichkeit einer Ablösung erhöht, wenn Gründer-CEOs wirklich gut abschneiden. Anfangs ist der Gründer, der das Produkt erdacht hat, der richtige Leader. Sobald das Produkt verkauft werden muss, mit einer Vertriebsorganisation, mehreren Funktionen und komplexeren Finanzen, sind viele Gründer für die Aufgabe nicht gerüstet.
- Er sagt, Gründer wüssten das intellektuell, seien aber emotional an das Unternehmen und die CEO-Rolle gebunden. Ihr Erfolg macht es anderen zudem schwerer, sie zu überzeugen.
- Er sagt, jedes Mal, wenn Gründer eine neue Finanzierungsrunde aufnehmen, steige die Wahrscheinlichkeit ihrer Ablösung als CEO drastisch, weil die Entscheidung, wer CEO wird, nicht mehr allein bei den Gründern liegt.
- Er sagt, die einzigen Gründer, die garantieren können, CEO zu bleiben, seien jene, die kein externes Geld von Firmen wie Onset aufnehmen. Da externes Geld oft nötig ist, um ein wertvolles Unternehmen aufzubauen, verzichten von King getriebene Gründer meist auf viel Wachstumspotenzial, um King zu bleiben.
Nichts davon sagt, King zu sein sei falsch. Es sagt, die Wahl sollte bewusst erfolgen. Wassermans Beobachtung: Gründer, die in Schwierigkeiten geraten, haben oft Entscheidungen ohne Blick auf Rich versus King getroffen und damit Entscheidungen, die nicht dem entsprachen, was sie wirklich wollten.
Was die Forschung zu externen CEOs sagt
Drei Evidenzstränge sind hier nützlich. Keiner entscheidet die Frage, und man sollte ehrlich sein, was jeder sagen kann und was nicht.
Wagniskapital und externe CEOs
Thomas Hellmann und Manju Puri untersuchten Start-ups im Silicon Valley in „Venture Capital and the Professionalization of Start-up Firms“ (Journal of Finance, 2002). Sie beschreiben Wagniskapitalgeber in einer „weichen“ Rolle, in der sie Unternehmen beim Aufbau von Personalfähigkeiten helfen, und in einer „harten“ Rolle, in der sie die Einstellung externer CEOs beschleunigen, eine Veränderung, die oft mit dem Abgang von Gründern einhergeht. Ihr Befund: Wagniskapitalfinanzierte Unternehmen holen häufiger und schneller Externe als CEOs.
Das beschreibt, wie Professionalisierung in wagniskapitalfinanzierten Firmen abläuft, und beweist nicht, dass der externe CEO immer besser ist. Es zeigt, dass der Wechsel zu einem externen CEO ein normaler Teil des wagniskapitalfinanzierten Weges ist und dass die Präsenz des Investors das Timing verändert.
Externe versus interne CEOs und strategischer Wandel
Yan Zhang und Nandini Rajagopalan stellten in „Once an outsider, always an outsider? CEO origin, strategic change, and firm performance“ (Strategic Management Journal, 2010) eine andere Frage. Anhand von Amtszeitdaten von 193 CEOs, die zwischen 1993 und 1998 aus dem Amt schieden, fanden sie einen umgekehrt U-förmigen Zusammenhang zwischen dem Ausmaß strategischen Wandels und der Unternehmensleistung. Moderater Wandel steigerte die Leistung, extremer Wandel senkte sie. Beide Effekte waren bei externen CEOs ausgeprägter als bei internen.
Die praktische Lesart: Der Effekt eines Externen auf das Unternehmen wird in beide Richtungen verstärkt. Ein neuer CEO, der vernünftige, maßvolle Verschiebungen vornimmt, kann sehr viel helfen, und einer, der die Strategie zerreißt, kann sehr viel schaden. Die Stichprobe besteht aus großen börsennotierten Unternehmen und lässt sich nicht sauber auf eine gründergeführte Firma mit 40 Mitarbeitenden übertragen, doch das Muster ist eine nützliche Warnung zu Mandat und Tempo.
Gründernachfolge im Besonderen
Wassermans Studie an 212 Unternehmen, oben behandelt, ist die wichtigste Evidenz speziell zu Gründern. Sie zeigt, dass der Wechsel zu einem externen CEO bei Start-ups mit hohem Potenzial häufig ist und oft erfolgt, nachdem das Unternehmen einen zentralen Meilenstein erreicht oder externes Kapital aufgenommen hat.
Zusammengenommen sagt die Evidenz drei bescheidene Dinge. Externe CEOs sind ein normales Merkmal wagniskapitalfinanzierten Wachstums. Ihr Einfluss auf das Unternehmen ist groß statt neutral. Und das Timing wird ebenso von Finanzierung und Governance bestimmt wie von einem einzelnen Führungsversagen.
Wie sich das mit anderen Nachfolgewegen vergleicht
Eine externe Einstellung ist einer von mehreren Wegen, wie ein Gründer übergeben kann. Welcher passt, hängt vom Unternehmen ab.
| Weg | Typische Situation | Hauptvorteil | Hauptrisiko |
|---|---|---|---|
| Einen Insider befördern | Eine leitende Führungskraft kennt das Geschäft bereits | Kennt Kultur und Kunden | Es fehlen womöglich die Fähigkeiten, die die nächste Phase braucht |
| Einen externen CEO einstellen | Das Unternehmen braucht neue Fähigkeiten oder Investoren erwarten es | Bringt Erfahrung, die dem Gründer fehlt | Kulturkonflikt, kurze Anlaufzeit, um sich zu beweisen |
| Familiennachfolger | Familieneigentum | Kontinuität der Eigentümerwerte | Qualifikation und Rivalität unter Verwandten |
| Verkauf oder Fusion | Niemand innen oder außen kann führen | Sauberer Ausstieg für den Gründer | Verlust der Unabhängigkeit |
Der Familienweg hat eine eigene Literatur. Der Punkt für ein gründergeführtes Unternehmen: Von außen einzustellen ist nicht die einzige Option und nicht der Standard. Es ist die richtige Wahl, wenn die Fähigkeiten, die das Unternehmen als Nächstes braucht, intern nicht vorhanden sind und der Gründer bereit ist, jemand anderen sie einsetzen zu lassen.
Die Risiken, an denen die meisten Übergaben scheitern
Die meisten gescheiterten Einstellungen externer CEOs scheitern nicht daran, dass die Person unqualifiziert war. Sie scheitern an einem von wenigen strukturellen Problemen.
Kulturkonflikt
Ein gründergeführtes Unternehmen trägt eine Kultur, die aus den Gewohnheiten, dem Humor und den Standards des Gründers gewachsen ist. Ein Externer kommt ohne diese Geschichte und verändert womöglich Dinge, die der Gründer nie als Entscheidungen betrachtet hat. Ein Teil dieser Veränderung ist genau der Grund, warum die Person eingestellt wurde. Setzt der CEO sich aber über die Kultur hinweg, ohne sie zu verstehen, gehen womöglich die frühen Mitarbeitenden, die oft wegen des Gründers kamen. Der Artikel Der Gründer als Kulturträger erklärt, warum diese Kultur schwer zu übergeben ist.
Der Gründer bleibt zu nah dran
Im selben HBS-Interview sagt Wasserman, es könne für einen neuen CEO sehr schwer sein, in ein Unternehmen zu kommen, solange der Gründer, der früher CEO war, noch da ist. Er verweist auf einen besonderen Fall: Der Gründer wird Chairman und übernimmt zusätzlich eine Führungsrolle unterhalb des CEO, etwa als Chief Technology Officer. Dann berichtet der neue CEO an den Gründer-Chairman und führt denselben Gründer als direkt Unterstellten. Er weist auch auf einen Preis auf der anderen Seite hin: Einen verstimmten Gründer im Unternehmen aktiv zu halten ist ebenfalls teuer.
Die Lösung ist nicht, dass der Gründer verschwindet. Sie besteht darin, eine Rolle mit klarer Grenze zu definieren und sich daran zu halten. Siehe Gründersyndrom dazu, was passiert, wenn die Grenze nicht gehalten wird.
Ein unstimmiges Mandat
Board, Investoren und Gründer haben womöglich jeweils ein anderes Bild davon, wofür der neue CEO da ist. Einer will Wachstum, ein anderer Profitabilität, und der Gründer will, dass das Unternehmen bleibt, „wie es war“. Ein CEO, der gegen drei unausgesprochene Aufträge eingestellt wurde, enttäuscht mindestens zwei von dreien. Zhangs und Rajagopalans Befund zum strategischen Wandel ist relevant: Ein Externer, der zu viel zu schnell ändert, kann der Leistung schaden, und einer, der zu wenig ändert, rechtfertigt die Einstellung womöglich nicht. Das Mandat aufzuschreiben, einschließlich dessen, was sich nicht ändern soll, ist eine billige Versicherung.
Kein Team darunter
Ein neuer CEO ist nur so wirksam wie die Managementebene unter ihm. Lief früher jede Entscheidung über den Gründer, trifft der Externe auf niemanden mit der Befugnis oder der Gewohnheit, Entscheidungen zu treffen. Bauen Sie das Managementteam unterhalb des Gründers auf und schreiben Sie auf, wer was entscheiden darf, bevor der neue CEO anfängt, nicht danach.
Für die falsche Phase einstellen
Ein CEO, der brillant darin ist, ein Unternehmen mit 500 Mitarbeitenden zu skalieren, kann für eines mit 30 falsch sein, und umgekehrt gilt dasselbe. Die Suche sollte an den nächsten zwei bis drei Jahren im Leben des Unternehmens ausgerichtet sein, nicht an einem idealisierten CEO.
Was aus der Rolle des Gründers wird
Wasserman merkt an, dass in großen Unternehmen der ersetzte CEO fast immer geht, während in unternehmerischen Firmen das Board oft einen Weg sucht, den Gründer zu halten, etwa im Board oder in einer rangniedrigeren Führungsrolle. Das Ideal, sagt er, sei eine Nicht-CEO-Rolle, die der Gründer gern übernimmt.
In der Praxis sehen die Optionen so aus:
- Vorsitzender des Boards. Hält den Gründer im Governance-Sitz, ohne operative Befugnis. Es funktioniert, wenn der Gründer sich aus Tagesentscheidungen zurückziehen kann. Behandelt in vom Gründer-CEO zum Vorsitzenden.
- Führungskraft in einer definierten Funktion. Oft Produkt, Technologie oder Kundenbeziehungen. Die Rolle braucht einen klaren Zuschnitt und eine Berichtslinie, die die Befugnis des neuen CEO nicht verwirrt.
- Board-Mitglied oder Berater. Geringere Beteiligung und geringeres Reibungsrisiko.
- Abschied. Manchmal die sauberste Option, besonders nach einem Verkauf oder wenn der Gründer etwas Neues beginnen will.
Welche Rolle auch gewählt wird, einige Gewohnheiten zählen. Vereinbaren Sie die Rolle schriftlich, bevor der CEO anfängt. Leiten Sie Bedenken über das Board oder ein terminiertes Gespräch, nicht über Nebenkanäle zu den Mitarbeitenden. Und legen Sie einen Überprüfungszeitpunkt fest, etwa nach sechs oder zwölf Monaten, um zu prüfen, ob die Regelung funktioniert.
Die Entscheidung treffen
Ein Gründer, der diese Entscheidung abwägt, kann einige direkte Fragen stellen:
- Was sind die nächsten zwei oder drei Meilensteine, und habe ich die Fähigkeiten, sie zu erreichen?
- Welche Teile des Jobs meide oder verschiebe ich? Ist das ein Signal?
- Erwarten meine Investoren einen anderen CEO oder werden sie es tun?
- Wenn ich King bleiben will, bin ich auf das Wachstum vorbereitet, das es kosten kann?
- In welcher Rolle wäre ich danach tatsächlich glücklich?
Keine davon hat eine allgemeingültige Antwort. Aber ein Gründer, der sie durchdacht hat, bevor das Board das Thema anspricht, steht weit besser da als einer, der darauf reagiert.
Wichtige Fakten: Einen externen CEO einstellen
- Wassermans Founder's Dilemma (HBR, 2008) analysierte 212 amerikanische Start-ups, die Ende der 1990er und Anfang der 2000er Jahre gegründet wurden, und fand, dass die meisten Gründer die CEO-Rolle unterwegs abgaben.
- In einem Interview mit HBS Working Knowledge sagt Wasserman, dass die Wahrscheinlichkeit der Ablösung steigt, wenn Gründer-CEOs wirklich gut abschneiden, und dass eine neue Finanzierungsrunde diese Wahrscheinlichkeit drastisch erhöht.
- Dasselbe Interview beschreibt den „Rich versus King“-Test: Kontrolle über das Unternehmen versus finanzieller Erfolg, der verlangen kann, beiseitezutreten.
- Hellmann und Puri (Journal of Finance, 2002) fanden, dass wagniskapitalfinanzierte Unternehmen häufiger und schneller Externe als CEOs holen.
- Zhang und Rajagopalan (Strategic Management Journal, 2010) untersuchten 193 CEOs und fanden, dass strategischer Wandel einen umgekehrt U-förmigen Zusammenhang mit der Leistung hat, mit ausgeprägteren Effekten bei externen CEOs.
- Wasserman merkt an, dass Boards ersetzte Gründer oft in einer anderen Rolle halten, die Zusammenarbeit eines neuen CEO mit dem früheren CEO aber sehr schwer sein kann.

Co-Founder & COO
On this page
- Wann Gründer einen externen CEO einstellen
- Rich versus King
- Was die Forschung zu externen CEOs sagt
- Wagniskapital und externe CEOs
- Externe versus interne CEOs und strategischer Wandel
- Gründernachfolge im Besonderen
- Wie sich das mit anderen Nachfolgewegen vergleicht
- Die Risiken, an denen die meisten Übergaben scheitern
- Kulturkonflikt
- Der Gründer bleibt zu nah dran
- Ein unstimmiges Mandat
- Kein Team darunter
- Für die falsche Phase einstellen
- Was aus der Rolle des Gründers wird
- Die Entscheidung treffen