Puntos ciegos habituales de los fundadores
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un punto ciego del fundador es una brecha predecible en el juicio que viene con el papel, no con un carácter débil. Los fundadores asumen riesgos, se comprometen pronto y llevan en la cabeza la historia de la empresa. Esos mismos hábitos que ponen en marcha un negocio pueden distorsionar su lectura del negocio una vez que crece.
Este artículo es una lista de referencia. Cada punto ciego que sigue está vinculado a investigación con nombre propio, no a anécdotas, y cada uno termina con los contrapesos estructurales que funcionan con independencia de quién sea el fundador. No es un perfil de personalidad ni una etiqueta clínica. Si le interesa el ángulo de gobernanza y conducta, el síndrome del fundador lo cubre. Esta pieza plantea una pregunta distinta: ¿dónde se equivoca el pensamiento de un fundador de maneras que la investigación ya ha documentado?
Una advertencia previa. La mayoría de estos hallazgos proceden de estudios con emprendedores, directivos o estudiantes en general. No demuestran que los fundadores sean peores que otros líderes. Demuestran que los fundadores están expuestos a los mismos sesgos, a menudo con menos personas alrededor dispuestas a contradecirlos.
Los cinco puntos ciegos de un vistazo
| Punto ciego | Idea central | Fuente principal | Contrapeso estructural |
|---|---|---|---|
| Exceso de confianza | Los emprendedores valoran sus propias probabilidades por encima de lo que respaldan las tasas base | Cooper, Woo y Dunkelberg (1988) | Clases de referencia de visión externa, consejeros independientes |
| Control frente a valor | Conservar el control puede costar crecimiento y riqueza | Wasserman (2008) | Decisiones explícitas sobre control y roles, consejo con autoridad real |
| Escalada del compromiso | La inversión pasada atrae más inversión | Staw (1976) | Criterios de cierre, stage gates, responsables distintos para "continuar o parar" |
| Sesgo de confirmación y falacia de la planificación | Buscar evidencia que agrade y subestimar el coste y el tiempo | Kahneman y Lovallo (2003) | Pre-mortems, red teams, previsiones externas |
| El techo centrado en el fundador | Las estructuras construidas en torno a una persona dejan de escalar | Greiner (HBR, edición de 1998) | Derechos de decisión, equipo directivo, reglas de delegación |
1. El exceso de confianza del emprendedor
Qué es. El exceso de confianza aquí significa valorar las propias probabilidades de éxito por encima de lo que justificaría la evidencia de empresas similares. Es distinto de la confianza. Un fundador seguro actúa a pesar del riesgo. Uno con exceso de confianza no ve el riesgo.
La evidencia. El estudio clásico es "Entrepreneurs' Perceived Chances for Success", de Arnold Cooper, Carolyn Woo y William Dunkelberg, publicado en el Journal of Business Venturing, volumen 3, páginas 97-108 (1988). Preguntó a los emprendedores por sus probabilidades percibidas de éxito. Para conocer las cifras exactas, consulte el propio artículo.
Cómo se manifiesta. Busque planes en los que cada supuesto es el mejor escenario. Previsiones de ingresos que nunca incluyen un mal trimestre. Contratar por delante de la demanda porque el próximo gran cliente está "prácticamente firmado". Competidores descritos como irrelevantes. Nadie en la sala ofrece una tasa base de cuántas veces se estancan empresas como esta.
Contrapesos.
- Clases de referencia. Antes de aprobar una previsión, pregunte qué ocurrió con las diez últimas empresas, productos o lanzamientos comparables. Una respuesta de fuera de la empresa vale más que otra estimación interna.
- Consejeros independientes. Un miembro del consejo sin interés en la historia del fundador puede hacer la pregunta que un empleado no hará. Un consejo asesor es una versión más ligera de la misma idea cuando no existe un consejo formal.
- Supuestos por escrito. Pida los tres supuestos que deben cumplirse para que el plan funcione, y una fecha en la que se comprobará cada uno.
2. Control frente a valor: la disyuntiva "rico o rey"
Qué es. Los fundadores suelen tener que elegir entre conservar el control y construir la mayor empresa posible. Noam Wasserman, de Harvard Business School, llama a esto la elección entre ser "rico" y ser "rey". El punto ciego es no darse cuenta de que se está haciendo esa elección, porque cada decisión que mantiene el control parece pequeña y sensata.
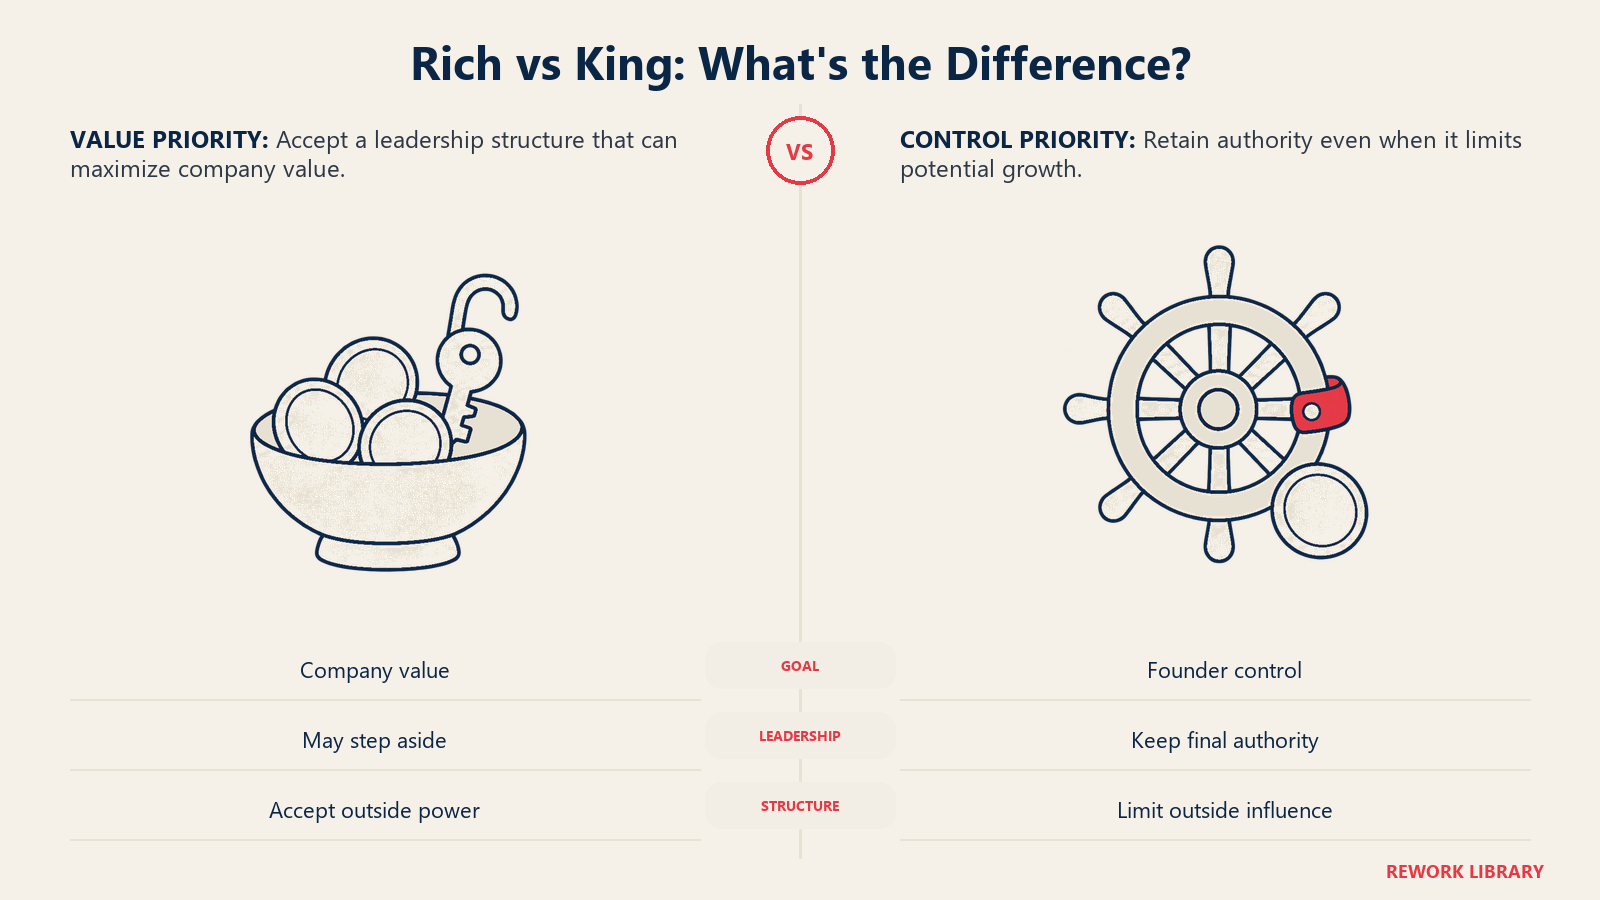
La evidencia. El artículo de Wasserman en HBR sobre el dilema del fundador comienza con su análisis de 212 startups estadounidenses fundadas a finales de los años noventa y principios de los 2000. Un artículo de Working Knowledge de Harvard Business School resume el razonamiento así: el porcentaje de fundadores-CEO que "llegan hasta el final" es extremadamente bajo, en especial en las empresas de alto potencial. También plantea la pregunta central de si el motor del emprendedor es la necesidad de controlar la empresa o el impulso del éxito financiero, que puede exigir apartarse una vez alcanzados ciertos hitos. Los fundadores que quieren el control, señala, normalmente tienen que renunciar a mucho crecimiento potencial para seguir al mando.
Cómo se manifiesta. Resistirse a un inversor externo por el puesto en el consejo. Rechazar contratar a un directivo operativo sénior que tendría autoridad real. Tratar la transición del CEO como un veredicto personal en lugar de una cuestión de diseño. Elegir un crecimiento pequeño y controlable sin decir nunca que esa es la elección.
Contrapesos.
- Diga la disyuntiva en voz alta. Escriba qué está optimizando el fundador: control, riqueza, impacto o independencia. La estructura adecuada se deduce de la respuesta.
- Defina pronto el papel futuro del fundador. Un rol con nombre y un calendario hace que apartarse sea una pérdida menor. La dependencia del fundador explica qué ocurre cuando se omite ese trabajo.
- Un consejo con autoridad. Un consejo que solo puede aconsejar no puede compensar las preferencias de control de un fundador. Uno con derechos definidos, sí.
3. La escalada del compromiso
Qué es. La escalada del compromiso es la tendencia a destinar más recursos a una línea de acción que fracasa por lo que ya se ha gastado. Es distinta de la simple terquedad. La inversión hundida cambia el aspecto de la decisión, de modo que "parar" se siente como admitir que la decisión anterior fue un error.
La evidencia. El artículo de Barry Staw de 1976, Knee-deep in the big muddy: a study of escalating commitment to a chosen course of action, publicado en Organizational Behavior and Human Performance (volumen 16, páginas 27-44), es el estudio fundacional. El título alude a la idea de que quienes toman decisiones y se han comprometido con una línea de acción pueden seguir comprometiéndose, aun cuando se acumulan resultados negativos. No hemos podido leer el resumen ni el texto completo del artículo en este equipo, por lo que aquí no se resumen los detalles de su diseño experimental.
Por qué los fundadores están especialmente expuestos. Los fundadores suelen haber tomado personalmente la decisión original, a menudo con un coste financiero y emocional real. Una línea de producto, un mercado o una contratación clave pueden estar ligados a su identidad. Nadie más tiene la posición para decir que la apuesta temprana del fundador ha cumplido su ciclo.
Cómo se manifiesta. Un producto que sobrevive a tres "últimas oportunidades". Un directivo en dificultades al que se mantiene porque lo contrató el fundador. Un mercado que la empresa sigue financiando porque abandonarlo significaría que los primeros cinco años se desperdiciaron.
Contrapesos.
- Criterios de cierre fijados de antemano. Antes de lanzar una apuesta, escriba el resultado que le pondría fin. Acordar la regla de parada mientras la idea es reciente quita después el aguijón personal.
- Stage gates. Libere la financiación por etapas ligadas a evidencia, para que continuar sea una decisión activa y no una opción por defecto.
- Separe a los responsables. Quien propone un proyecto no debería ser la única persona que decide si continúa. Una matriz de delegación de autoridad puede asignar "continuar o parar" a alguien con menos interés personal.
4. Sesgo de confirmación y falacia de la planificación
Qué son. El sesgo de confirmación es el hábito de advertir, buscar y recordar la evidencia que respalda lo que uno ya cree. La falacia de la planificación es el hábito de subestimar el tiempo, el coste y el riesgo de un plan mientras se sobrestiman sus beneficios. Juntos producen planes confiados construidos sobre una lectura selectiva de los hechos.
La evidencia. El artículo de HBR de Daniel Kahneman y Dan Lovallo, Delusions of Success: How Optimism Undermines Executives' Decisions (julio de 2003), sostiene que el optimismo distorsiona las grandes iniciativas empresariales. Un caso que describe: Oxford Health Plans inició en 1992 un gran proyecto de sistema informático que se vio lastrado por problemas imprevistos y retrasos. Cuando los problemas se hicieron públicos el 27 de octubre de 1997, la acción cayó un 63 por ciento y la empresa perdió $3000 millones de valor para los accionistas en un solo día. Es una sola empresa, y es un ejemplo, no una estadística. Pero muestra cómo un plan que se retrasa y se sale del presupuesto puede permanecer oculto hasta que el coste es muy grande.
Cómo se manifiesta. El fundador pide al equipo "los datos" y recibe los datos que coinciden con su visión, porque todos saben qué datos son bienvenidos. Las malas noticias viajan despacio. Las fechas de lanzamiento se fijan por ambición en lugar de por la historia de lanzamientos similares. Los comentarios de clientes que contradicen la visión se etiquetan como atípicos.
Contrapesos.
- Pre-mortems. El artículo de Gary Klein en HBR, Performing a Project Premortem (septiembre de 2007), comienza señalando que los proyectos fracasan a un ritmo espectacular y que demasiadas personas son reacias a expresar sus reservas durante la planificación. Un pre-mortem pide al equipo que dé por hecho que el proyecto ya ha fracasado y explique por qué, lo que hace seguro disentir.
- Red teams. Asigne a alguien para defender el caso contrario, con autoridad real para ser escuchado.
- Previsiones externas. Compare las estimaciones internas con lo ocurrido realmente en proyectos similares. Consulte la toma de decisiones basada en riesgos para ver una forma de estructurar la comparación.
- Canales de disenso. Haga normal, y seguro, que un gerente envíe malas noticias hacia arriba sin pasar por los favoritos del fundador.
5. El techo de la organización centrada en el fundador
Qué es. Una empresa puede construirse de modo que cada decisión importante, relación y pieza de conocimiento pase por una sola persona. Esa estructura funciona bien a tamaño pequeño. Se convierte en un límite a medida que crece la complejidad, porque la atención del fundador es un recurso fijo. El punto ciego es creer que la estructura que le trajo hasta aquí le llevará más lejos.
La evidencia. El artículo de Larry Greiner Evolution and Revolution as Organizations Grow (HBR, mayo-junio de 1998) examina cómo cambian las organizaciones al crecer. El artículo comienza con una ilustración: los ejecutivos clave se aferran a una estructura organizacional mucho después de que haya cumplido su propósito, porque la estructura es la fuente de su poder, y la empresa acaba quebrando. Es un ejemplo, no una tasa. Lo importante es el mecanismo. Las personas defienden la estructura que les dio influencia.
Cómo se manifiesta. Las decisiones hacen cola esperando a una sola persona. Los buenos gerentes se van porque no pueden actuar. Los clientes y socios solo confían en el fundador, de modo que una empresa que parece grande sobre el papel sigue siendo pequeña en la práctica. El negocio asume un riesgo de persona clave que nunca aparece en un balance.
Contrapesos.
- Derechos de decisión por escrito. Detalle quién decide qué, hasta qué límites y qué debe escalarse. Una matriz de delegación de autoridad es una forma práctica.
- Un equipo directivo capaz de discrepar. Construya una capa de líderes con autoridad propia y sus propios scorecards.
- Transfiera relaciones y conocimiento. Documente las cuentas clave, los proveedores y los procesos que solo conoce el fundador.
- Cambio rutinario, no impulsado por crisis. Revise la estructura según un calendario, por ejemplo cada año, en lugar de esperar a un punto de ruptura.
Qué tienen en común los contrapesos
Los mismos pocos mecanismos aparecen una y otra vez, porque los puntos ciegos comparten una característica: son difíciles de ver desde dentro.
- Alguien con un punto de vista distinto. Un consejero independiente, un consejo asesor o un CEO par de confianza aportan la visión externa.
- Reglas fijadas antes de que llegue la emoción. Los criterios de cierre, las compuertas de financiación y los derechos de decisión son más fáciles de acordar de antemano que en medio de una disputa.
- Una forma segura de discrepar. Los pre-mortems y los red teams dan al disenso un espacio formal.
- Separación entre quien propone y quien juzga. Quien defiende una apuesta no debería ser su único evaluador.
Nada de esto exige que el fundador sea menos ambicioso o menos decidido. Exige que la empresa tenga una estructura que detecte los errores que el fundador no puede detectar solo.
Datos clave: puntos ciegos de los fundadores
- El estudio de Cooper, Woo y Dunkelberg de 1988, publicado en el Journal of Business Venturing, es la referencia estándar sobre las probabilidades de éxito percibidas por los emprendedores.
- La investigación de Wasserman sobre el dilema del fundador se basa en 212 startups estadounidenses y plantea la elección como ser "rico" o ser "rey".
- El artículo de Staw de 1976, Knee-deep in the big muddy, es el estudio fundacional del compromiso creciente con una línea de acción elegida.
- En el ejemplo de Kahneman y Lovallo, Oxford Health Plans perdió el 63% del valor de su acción y $3000 millones en un día tras revelar un proyecto de sistemas retrasado.
- La técnica del pre-mortem de Klein pide a un equipo que dé por hecho que un proyecto ha fracasado y explique por qué, lo que hace seguro disentir durante la planificación.
- Son sesgos humanos que se encuentran en los directivos en general. No demuestran que los fundadores sean peores líderes, solo que a menudo tienen menos controles.
Lecturas relacionadas
- El síndrome del fundador: qué es y cómo detectarlo
- Dependencia del fundador
- Riesgo de persona clave
- Consejo asesor para una empresa privada
- Matriz de delegación de autoridad
- Toma de decisiones basada en riesgos
- Cómo cambia la toma de decisiones del fundador a medida que crece la empresa
- Las habilidades que necesita un fundador-CEO en cada etapa

Co-Founder & COO
On this page
- Los cinco puntos ciegos de un vistazo
- 1. El exceso de confianza del emprendedor
- 2. Control frente a valor: la disyuntiva "rico o rey"
- 3. La escalada del compromiso
- 4. Sesgo de confirmación y falacia de la planificación
- 5. El techo de la organización centrada en el fundador
- Qué tienen en común los contrapesos
- Lecturas relacionadas