La propiedad de los empleados, explicada
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La mayoría de los fundadores piensan en la salida como una elección entre vender a una empresa mayor, vender a inversores o traspasar el negocio a la familia. Hay una cuarta opción que recibe menos atención: vender a las personas que ya trabajan allí. Se llama propiedad de los empleados, y es menos un producto único que una familia de estructuras que comparten una idea: los empleados poseen una parte de la empresa, o toda, mediante algún vehículo.
Este artículo explica qué es la propiedad de los empleados, los cuatro modelos principales, cómo funciona mecánicamente la compra de la empresa a un fundador, las características fiscales en EE. UU. y el Reino Unido (expuestas a partir de la legislación y de páginas gubernamentales), qué muestra y qué no muestra la investigación, y dónde deja de encajar el modelo. Es una vía más entre las opciones de salida para propietarios de empresas, así que léalo junto con las demás.
Una advertencia inicial. Los regímenes formales descritos aquí, el ESOP de EE. UU. y el employee ownership trust del Reino Unido, son creaciones del derecho estadounidense y británico. Si su empresa está registrada en otro lugar, incluido el Sudeste Asiático, la estructura jurídica y el tratamiento fiscal serán distintos, y necesitará asesoría legal local para saber qué opciones existen. Las ideas generales siguen siendo aplicables; la mecánica fiscal específica, no.
Qué es la propiedad de los empleados
La propiedad de los empleados significa que los empleados tienen una participación económica real en la empresa para la que trabajan, más allá de un salario. La participación puede ser directa (los empleados poseen personalmente acciones u opciones), colectiva (un fideicomiso mantiene las acciones en su nombre) o democrática (cada trabajador es socio con un voto). La opción que se elija cambia quién controla la empresa, quién cobra y cuándo, y cómo sale el fundador.
Para un fundador, el atractivo suele ser la continuidad. Una venta a los empleados puede mantener independiente a la empresa, conservar intacto al equipo y permitir que el fundador se retire de forma gradual en lugar de entregar las llaves a un extraño. La contrapartida es que el fundador rara vez obtiene el precio más alto posible y a menudo cobra a lo largo de varios años.
Los cuatro modelos principales
1. ESOP (Estados Unidos)
Un Employee Stock Ownership Plan es un plan de jubilación, regido por la legislación estadounidense, que mantiene acciones de la empresa en un fideicomiso para los empleados. El National Center for Employee Ownership (NCEO) lo describe como un plan de aportación definida con reglas similares a las de un 401(k), establecido conforme a la ley estadounidense de planes de jubilación (ERISA). Los empleados no compran acciones. La empresa financia el plan, las acciones se asignan a cuentas individuales y los empleados cobran en efectivo después de jubilarse o de dejar la empresa.
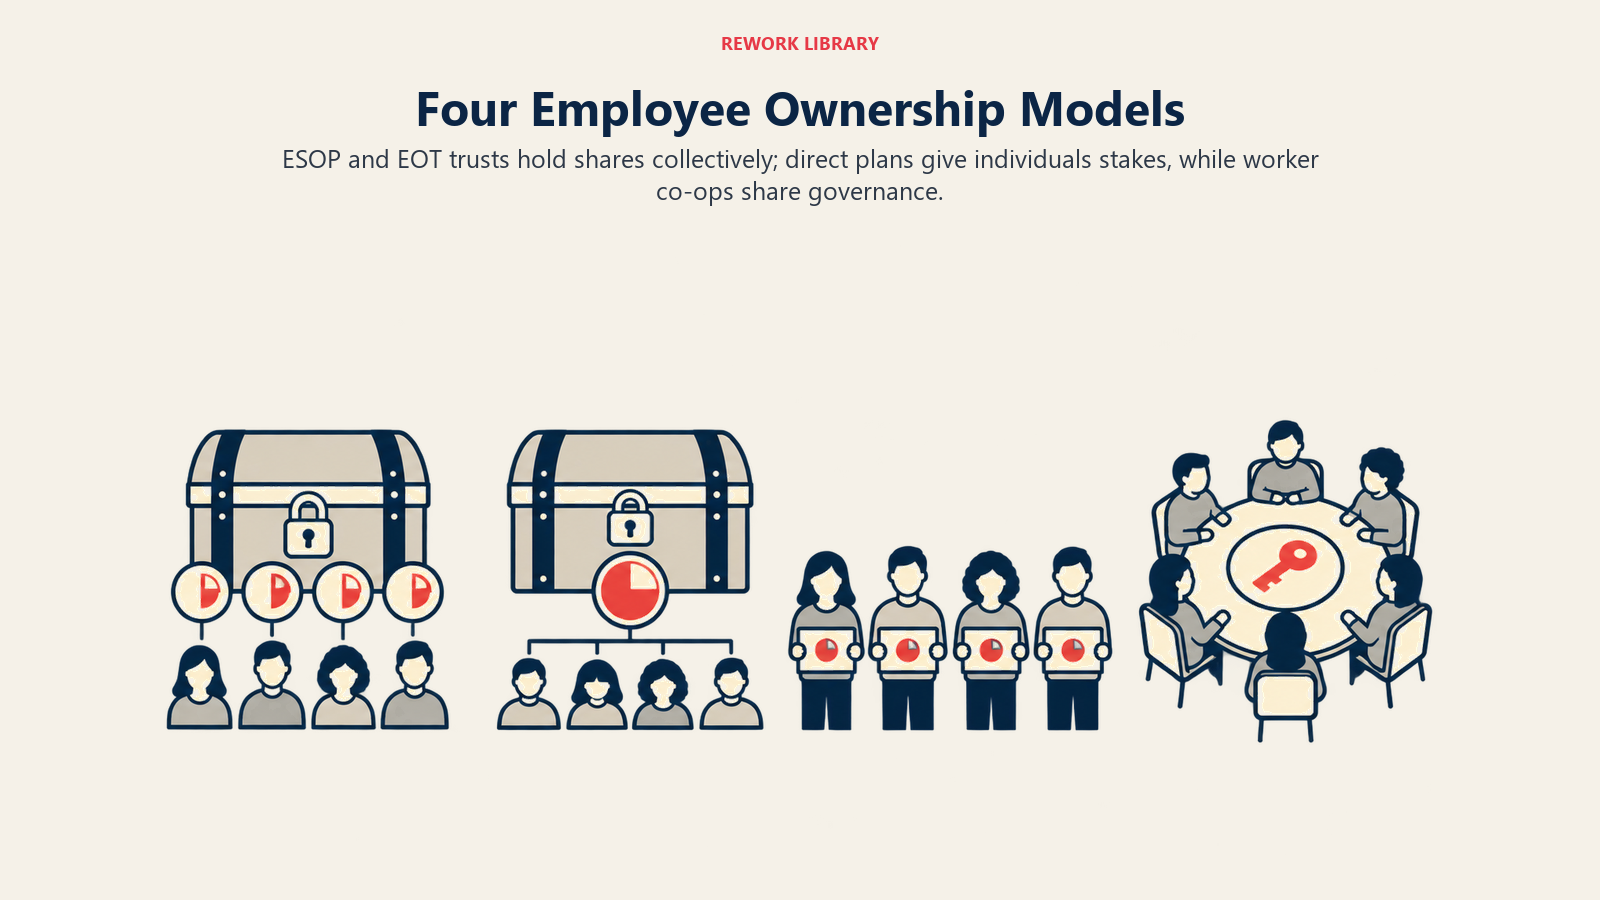
El ESOP puede comprar tanta parte de la empresa como los propietarios quieran vender, pero no puede pagar más que el valor justo de mercado, y un tasador independiente externo valora las acciones cada año.
2. Employee ownership trust (Reino Unido)
Un Employee Ownership Trust (EOT) es una estructura británica creada con fines fiscales, con una desgravación que se aplica a las enajenaciones realizadas a partir del 6 de abril de 2014, según el Capital Gains Manual de HMRC. Se constituye un fideicomiso para mantener una participación de control en una empresa comercial en beneficio de sus empleados. El fundador vende las acciones a los fiduciarios, y la empresa suele pagarle con los beneficios futuros.
3. Propiedad directa: planes de acciones y de opciones
Esta es la versión que ya conocen la mayoría de los fundadores de startups. Los empleados reciben acciones, opciones sobre acciones, acciones restringidas o equity fantasma, y cada uno mantiene su propia participación. Es sencilla de describir, de uso muy extendido y figura en la cap table junto a inversores y fundadores. Rara vez funciona por sí sola como salida del fundador, porque los empleados individuales normalmente no pueden permitirse comprar la parte de un fundador, y una cap table con decenas de pequeños titulares es incómoda de gestionar. Es mejor considerarla una herramienta de retención y alineación que un vehículo de salida.
4. Cooperativa de trabajo
En una cooperativa de trabajo, los empleados son los socios, y poseen y gobiernan el negocio de forma democrática. La página de cifras del NCEO cuenta al menos 751 cooperativas de trabajo en EE. UU. El ejemplo más conocido es la Mondragon Corporation, en el País Vasco español. Su primera cooperativa se fundó en 1956, y hoy se describe como 81 cooperativas autogobernadas que emplean a unas 70 000 personas, con el principio de una persona, un voto.
Una cooperativa es la forma más profunda de propiedad de los empleados, porque también se comparte el control. Por eso es también la más difícil de adoptar al convertir una empresa dirigida por su fundador: se cambia la gobernanza, no solo el registro de accionistas.
Los modelos lado a lado
| Modelo | Quién posee las acciones | Quién controla | Encaje típico en la salida del fundador |
|---|---|---|---|
| ESOP (EE. UU.) | Un fideicomiso, para las cuentas de los empleados | El fiduciario vota las acciones; el consejo dirige la empresa | Venta gradual o total financiada con el flujo de caja de la empresa |
| EOT (Reino Unido) | Un fideicomiso, para todos los empleados | Los fiduciarios; el consejo dirige la empresa | Venta pagada con beneficios futuros |
| Plan de acciones u opciones | Empleados individuales | El fundador o los inversores, salvo que las participaciones sean grandes | Herramienta de retención, rara vez una salida |
| Cooperativa de trabajo | Los socios, de forma colectiva | Los socios, un voto cada uno | Modelo de conversión o de fundación; el más difícil de adaptar después |
Cómo funciona paso a paso la compra de la empresa a un fundador
El ESOP y el EOT difieren en los detalles, pero la forma de una venta a los empleados es similar. Suele ser una estructura favorable al vendedor en términos fiscales y lenta en términos de efectivo.
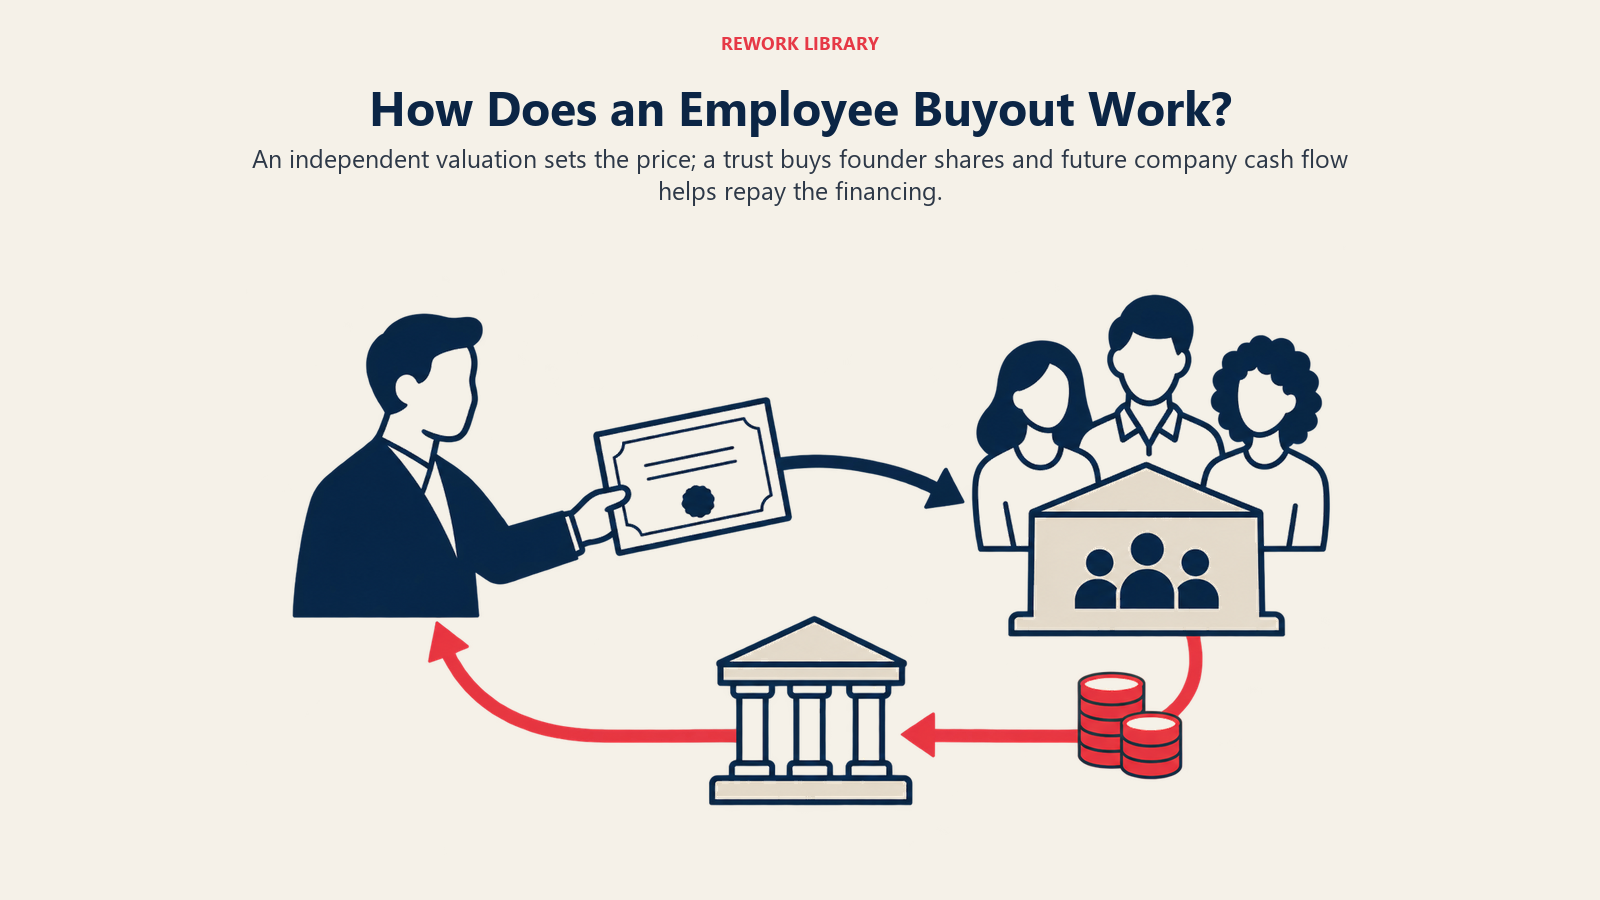
- Viabilidad. Los asesores comprueban si la empresa puede costearlo. El NCEO indica que los costes de puesta en marcha de una transición empresarial rondan entre el 2% y el 4% de la transacción, frente a entre el 4% y el 9% al vender a otro comprador, y que la empresa necesita efectivo suficiente para operar el negocio y realizar la compra.
- Valoración. Un tasador independiente fija el valor justo de mercado. En un ESOP, el plan no puede pagar más que eso. En un EOT británico, el requisito de contraprestación de HMRC establece que el precio no puede exceder el valor de mercado del capital social ordinario en el momento de la enajenación.
- Estructura y financiación. Se constituye el fideicomiso y se acuerda un plan para pagar al fundador. En un ESOP apalancado, el NCEO explica que el ESOP se endeuda para comprar acciones nuevas o existentes, y la empresa realiza aportaciones en efectivo al plan para que pueda devolver el préstamo, lo que significa que la compra se financia, en la práctica, con dólares antes de impuestos.
- La venta. El fundador vende todas o parte de sus acciones al fideicomiso. A menudo se le paga una parte al cierre y otra con el tiempo, mediante un préstamo de la empresa o un pagaré.
- Después de la venta. El fundador puede quedarse como CEO o pasar a presidente, y se prepara a un sucesor. Aquí importa la planificación de la sucesión del fundador, porque la propiedad ha cambiado de manos pero la dirección a menudo no.
En comparación con un management buyout, en el que un pequeño grupo de ejecutivos compra la empresa, normalmente con financiación externa, una venta a los empleados reparte la propiedad entre toda la plantilla y depende en gran medida del flujo de caja futuro de la propia empresa para pagar al fundador.
Características fiscales
Los impuestos son una de las grandes razones de ser de estas estructuras. Las reglas que siguen proceden de la legislación y de páginas gubernamentales. Cambian y dependen de los hechos, así que úselas para plantear preguntas a un asesor, no para planificar una venta.
EE. UU.: el ESOP y la reinversión de la sección 1042
Conforme a la sección 1042 del Internal Revenue Code, un vendedor puede optar por diferir la ganancia de la venta de valores cualificados a un ESOP o a una cooperativa de trabajadores propietarios admisible, si se cumplen varias condiciones:
- El plan o la cooperativa debe poseer, inmediatamente después de la venta, al menos el 30 por ciento de cada clase de acciones en circulación, o del valor total de todas las acciones en circulación.
- El contribuyente debe haber mantenido los valores durante al menos tres años.
- Los valores cualificados deben ser valores del empleador emitidos por una C corporation nacional sin acciones negociables fácilmente en un mercado de valores establecido.
- El vendedor debe comprar bienes de reemplazo cualificados en un plazo que va desde tres meses antes de la venta hasta doce meses después.
La ganancia solo se difiere en la medida en que el producto de la venta exceda el coste de los bienes de reemplazo. La reinversión se aplica a las C corporations. Las S corporations tienen una característica distinta: el NCEO señala que una S corporation no paga impuesto sobre la renta por los beneficios atribuibles a un ESOP, de modo que una S corporation propiedad al 100% de un ESOP no paga ninguno.
Reino Unido: desgravación del impuesto sobre ganancias de capital para los EOT
Las reglas británicas cambiaron dos veces en aproximadamente un año, y mucho material antiguo en línea está desactualizado.
- Condiciones. La guía CG67820 de HMRC enumera ocho requisitos: actividad comercial, beneficio para todos los empleados, participación de control, participación limitada, enajenación vinculada, residencia de los fiduciarios, independencia de los fiduciarios y contraprestación. El requisito de actividad comercial significa que la empresa es una empresa comercial que no es miembro de un grupo, o la sociedad principal de un grupo comercial. El requisito de participación de control significa que los fiduciarios poseen más del 50% del capital social ordinario y de los derechos de voto, con derecho a más del 50% de los beneficios distribuibles y de los activos en caso de liquidación.
- Cambios desde el 30 de octubre de 2024. Según HMRC, los requisitos de residencia de los fiduciarios, independencia de los fiduciarios y contraprestación solo se aplican a las enajenaciones realizadas a partir del 30 de octubre de 2024. El requisito de residencia significa que los fiduciarios deben ser residentes en el Reino Unido en el momento de la enajenación y durante el resto de ese ejercicio fiscal. El requisito de independencia exige que menos del 50% de los fiduciarios sean partícipes excluidos y que estas personas no controlen el fideicomiso. El requisito de contraprestación limita el precio al valor de mercado y cualquier interés sobre pagos diferidos a un tipo comercial razonable.
- Desgravación reducida desde el 26 de noviembre de 2025. Para las enajenaciones a partir del 26 de noviembre de 2025, la hoja de ayuda HS277 de HMRC indica que la mitad de la ganancia está exenta del impuesto sobre ganancias de capital, y la otra mitad tributa según las reglas normales. Para las enajenaciones hasta el 25 de noviembre de 2025 que cumplían las condiciones, toda la ganancia estaba exenta. El documento de política del gobierno describe el cambio como una reducción de la desgravación del 100% al 50%.
- Después de la venta. La misma hoja de ayuda señala que si el EOT deja de cumplir las condiciones de la desgravación en los cuatro ejercicios fiscales posteriores al de la enajenación, eso puede desencadenar un evento descalificador.
- Bonos para empleados. El manual de rentas del trabajo de HMRC se refiere a pagos de bonos cualificados de hasta £3600 exentos de impuestos, en condiciones iguales para los empleados elegibles. Las cotizaciones de National Insurance siguen aplicándose.
Una evaluación de Ipsos para HMRC, publicada en mayo de 2025 y basada en 30 entrevistas, concluyó que los antiguos propietarios calificaron la desgravación por ganancias de capital como un argumento de venta sólido y dijeron que los cambios harían el modelo menos atractivo. Eso fue antes de la reducción de noviembre de 2025, de modo que aún no se conoce el efecto real de la reducción sobre el número de operaciones de EOT. La muestra de entrevistas era pequeña, sobre todo de empresas con entre 5 y 30 empleados.
Qué muestra la investigación
La evidencia es en general positiva y requiere una lectura cuidadosa. El resumen de investigación del NCEO informa lo siguiente:
- Un estudio que siguió a todas las empresas con ESOP durante diez años concluyó que los ESOP de capital privado tenían la mitad de probabilidades que las empresas sin ESOP de quebrar o cerrar.
- Un estudio de 2026 estimó que los establecimientos que adoptaron ESOP después de 2010 vieron aumentar su productividad laboral, en promedio, entre un 5,6% y un 6,7% medida en 2015.
- Un estudio de 20 años de datos de la General Social Survey (2002 a 2022) halló que los empleados propietarios de acciones declararon una tasa de despidos del 1,9% frente al 5,1% de quienes no eran propietarios.
- Un estudio del NCEO y ESCA de 2023 halló que los empleados de ESOP en S corporations tenían un saldo mediano de cuenta de $80 500 frente a $30 000 de sus equivalentes sin ESOP.
La misma página añade su propia advertencia: correlación no es causalidad, porque los ESOP pueden rendir mejor simplemente porque solo las empresas con un desempeño sólido pueden convertirse en ESOP. También señala que la mayor parte de la investigación se ha hecho con empresas de capital abierto, ya que los datos de las empresas de capital privado son difíciles de recopilar. Los estudios más sólidos, en sus palabras, comparan los ESOP antes y después de su adopción con ESOP similares sin plan durante el mismo periodo. Tome las cifras como alentadoras, no como una promesa de lo que le ocurrirá a su empresa.
Limitaciones y cuándo encaja
La propiedad de los empleados resuelve bien algunos problemas y crea otros.
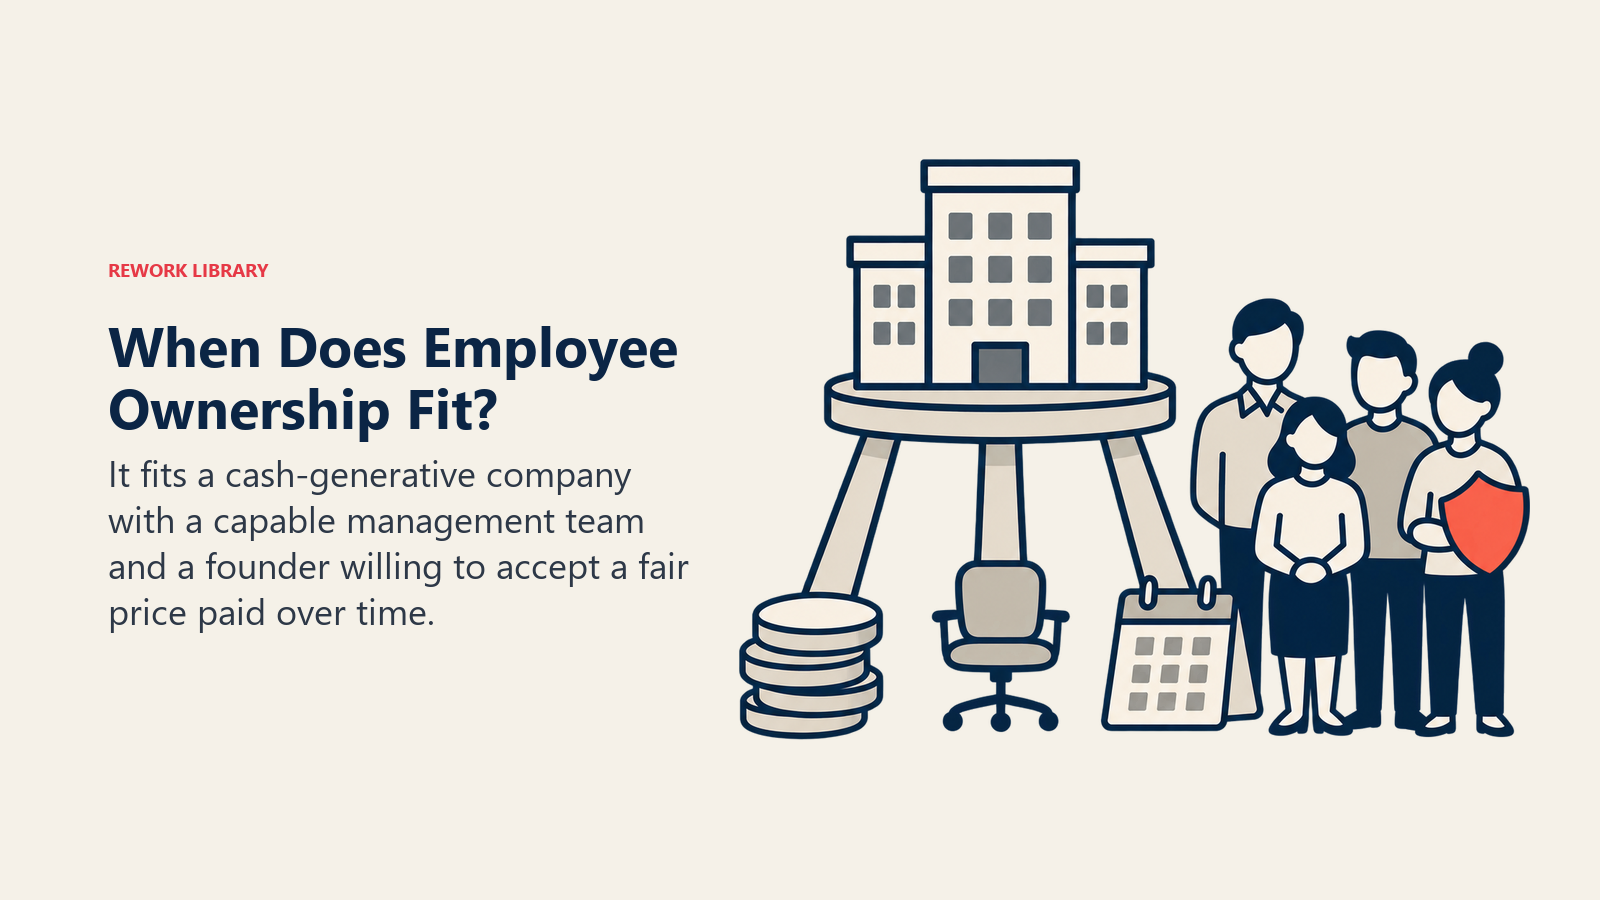
Tiende a encajar cuando:
- El fundador quiere que la empresa siga siendo independiente y el equipo permanezca unido, y lo valora más que el precio más alto posible.
- El negocio genera un flujo de caja estable, porque la venta suele pagarse con los beneficios futuros.
- Hay un equipo directivo capaz de dirigir la empresa, o que puede desarrollarse. Una compra no sustituye la necesidad de construir un equipo directivo por debajo del fundador.
- El fundador se siente cómodo cobrando a lo largo de años y puede aceptar un precio basado en el valor justo de mercado determinado por un tasador independiente.
Tiende a encajar mal cuando:
- La empresa es pequeña. El NCEO dice que las empresas con menos de 20 a 30 empleados y $1 millón de EBITDA generalmente no son buenas candidatas a un ESOP, ya que los costes de puesta en marcha son considerables.
- El fundador necesita todo el efectivo al cierre, o el negocio no puede soportar la deuda.
- El valor de la empresa descansa en el fundador personalmente, ya que una venta a los empleados no puede resolver por usted el riesgo de persona clave.
- Un comprador está dispuesto a pagar una prima estratégica. Una venta a un comprador industrial o a un comprador estratégico puede valorar sinergias que un tasador independiente no reconocerá.
También hay obligaciones continuas. Las empresas privadas con un ESOP deben recomprar las acciones de los empleados que se van a su valor justo de mercado, lo que según el NCEO puede convertirse en un gasto importante que debe modelarse frente a los flujos de caja futuros. Y la cultura importa: la propiedad de los empleados funciona mejor cuando el personal entiende lo que posee, por lo que la empresa suele tener que compartir más información financiera e involucrar más a las personas en las decisiones.
Antes de elegir, también conviene contrastarla con otras vías mediante una valoración rigurosa. El resultado le da una base para juzgar si la contrapartida en precio compensa la ganancia en independencia. El artículo sobre métodos de valoración de empresas explica cómo llegan los tasadores a una cifra.
Datos clave: propiedad de los empleados
- Los ESOP en cifras del NCEO (datos de 2023, publicados en enero de 2026): 6609 ESOP en EE. UU., 15,1 millones de participantes, más de $2 billones en activos y 309 nuevos ESOP creados en 2023.
- De los ESOP de empresas privadas, 4113 son S corporations y 1985 son C corporations (NCEO).
- Según la sección 1042 del IRC, un vendedor a un ESOP puede diferir la ganancia si el plan posee al menos el 30% tras la venta y los bienes de reemplazo se compran dentro del plazo legal.
- Los requisitos de residencia de los fiduciarios, independencia de los fiduciarios y contraprestación de los EOT británicos se aplican a las enajenaciones a partir del 30 de octubre de 2024.
- Para las enajenaciones británicas a partir del 26 de noviembre de 2025, la mitad de la ganancia está exenta del CGT; antes de esa fecha, toda la ganancia estaba exenta (HMRC).
- Mondragon se fundó en 1956 y se describe con 81 cooperativas y unas 70 000 personas.
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué es la propiedad de los empleados
- Los cuatro modelos principales
- 1. ESOP (Estados Unidos)
- 2. Employee ownership trust (Reino Unido)
- 3. Propiedad directa: planes de acciones y de opciones
- 4. Cooperativa de trabajo
- Los modelos lado a lado
- Cómo funciona paso a paso la compra de la empresa a un fundador
- Características fiscales
- EE. UU.: el ESOP y la reinversión de la sección 1042
- Reino Unido: desgravación del impuesto sobre ganancias de capital para los EOT
- Qué muestra la investigación
- Limitaciones y cuándo encaja
- Lecturas relacionadas