Dependencia del fundador: cuando un negocio no puede funcionar sin él
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
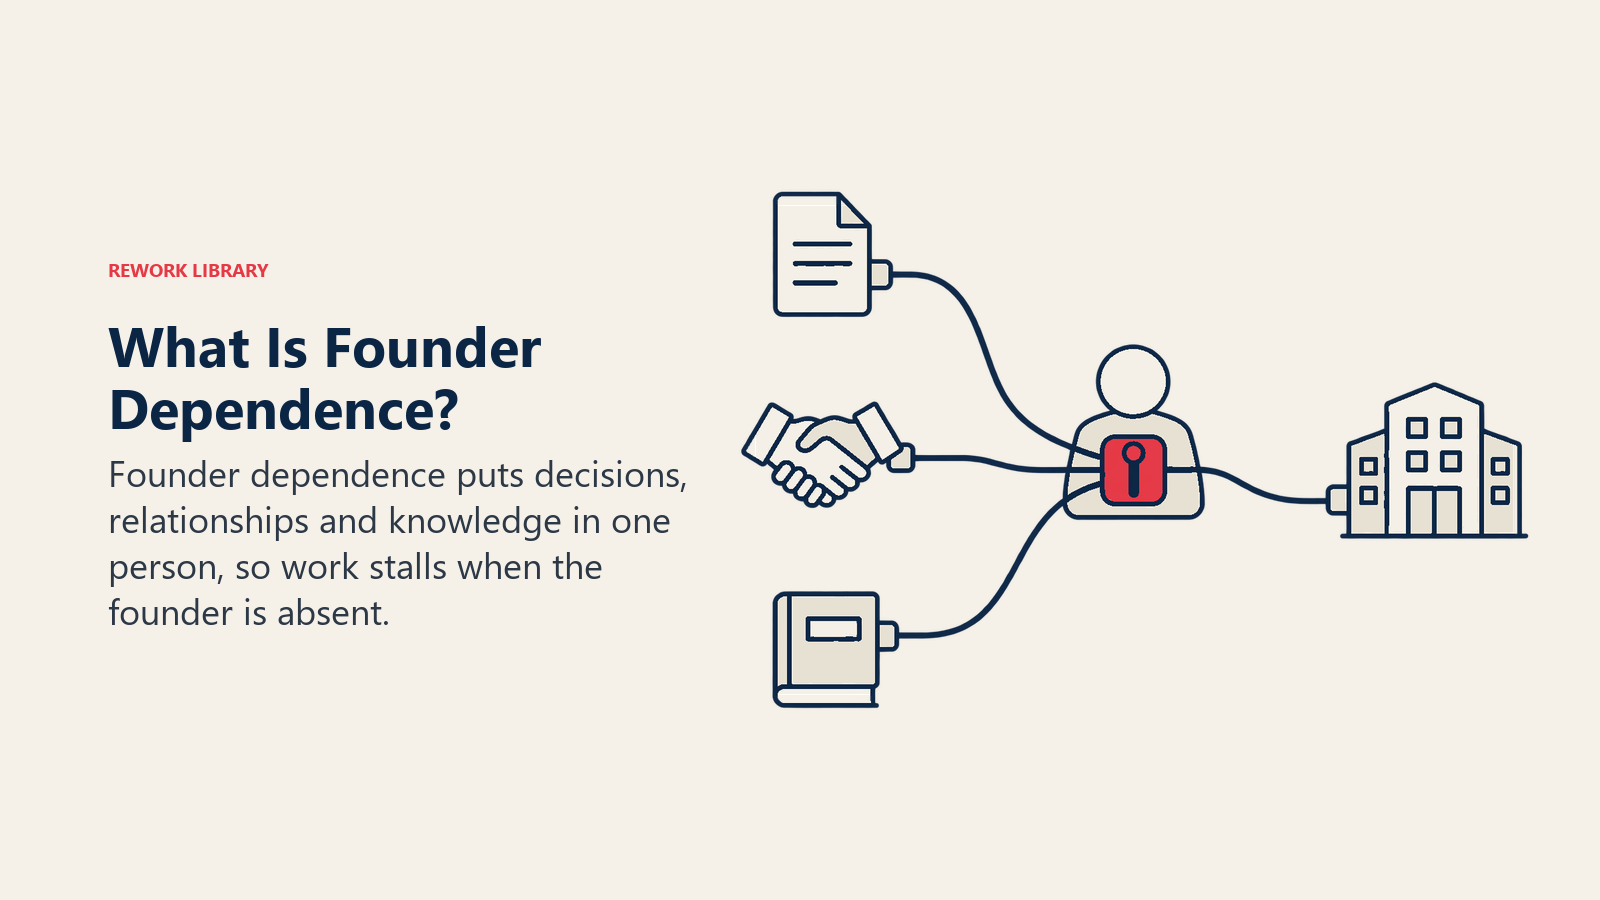
La dependencia del fundador es la condición en la que las decisiones, las relaciones con los clientes y el conocimiento crítico de una empresa pasan por una sola persona, el fundador, de modo que el negocio se ralentiza o se detiene cuando esa persona no está disponible. Es un patrón operativo específico y frecuente en las empresas dirigidas por sus fundadores, y suele ser invisible para el fundador hasta que algo obliga a verlo: una enfermedad larga, un proceso de venta, un año que el fundador quiere pasar en otra parte.
Se solapa con el riesgo de persona clave, pero no son lo mismo. El riesgo de persona clave es el concepto general: cualquier individuo cuya pérdida perjudicaría. La dependencia del fundador se refiere a una persona concreta, cuyo papel es inusual porque además es el propietario, el originador de la estrategia y, a menudo, la cara más confiable de la empresa. Este artículo se centra en cómo funciona ese patrón, cómo aparece cuando se valora o se vende una empresa, cómo medirlo y cómo reducirlo.
Cómo se ve el patrón
La dependencia del fundador rara vez parece una crisis. Parece un fundador ocupado, necesario y bueno en lo que hace. Las señales habituales son:
- Decisiones en eje y radios. Toda decisión significativa, desde un descuento hasta una contratación, pasa por el fundador. Los empleados actúan como radios que no pueden funcionar por sí solos.
- El fundador como cuello de botella. El trabajo espera aprobación. La agenda del fundador marca el ritmo de la empresa.
- Relaciones en manos de una sola persona. Los clientes clave, los prestamistas, los proveedores y los socios tratan con el fundador personalmente y dudarían en tratar con cualquier otra persona.
- Conocimiento en una sola cabeza. Por qué la fijación de precios funciona como funciona, qué cliente necesita un trato cuidadoso, qué pasó en una disputa pasada: todo se recuerda, no se registra.
- Las ventas dependen del fundador. Los grandes acuerdos solo se cierran cuando el fundador se une a la llamada.
- La empresa no tiene una forma probada de funcionar sin él. Nadie lo ha intentado, así que nadie sabe qué se rompería.
El patrón es un resultado natural de cómo empiezan las empresas. Un fundador que responde personalmente a cada pregunta con diez personas está haciendo el trabajo correcto. El problema es que el hábito continúa cuando la empresa lo ha superado, y la presencia del fundador se convierte en un muro de carga. Otros problemas propios del fundador, como el de quien no puede soltar el control, se tratan en el síndrome del fundador.
En qué se diferencia la dependencia del fundador del riesgo de persona clave
| Riesgo de persona clave | Dependencia del fundador | |
|---|---|---|
| Alcance | Cualquier individuo o grupo pequeño | Una persona: el fundador o propietario-operador |
| Causa típica | Especialización, antigüedad, equipos reducidos | Cómo se construyó la empresa en torno al criterio y las relaciones del fundador |
| Solución principal | Documentación, formación cruzada, suplentes, cobertura | Cambiar la forma de trabajar del fundador: delegación, una capa de gestión real, traspaso de la propiedad |
| Complicación | Sobre todo un problema operativo | Problemas operativos, de propiedad y de identidad a la vez |
La última fila importa. Un fundador que posee la empresa, la dirige y es su cara pública tiene tres papeles que deshacer, no uno. Por eso resolver la dependencia del fundador suele llevar más tiempo que resolver la dependencia de, por ejemplo, un ingeniero principal.
Cómo aparece en la valoración y en la venta
Un comprador no compra solo el beneficio pasado. Compra la probabilidad de que el beneficio continúe después de que el vendedor se marche. Si el fundador es el motor, el comprador asume el riesgo de que el motor se detenga.
Orientación sobre valoración
La declaración oficial más clara al respecto procede de la orientación fiscal estadounidense sobre la valoración de acciones de sociedades cerradas. La Revenue Ruling 59-60, sección 4.02(b), dice que la pérdida del gestor de un negocio llamado «de un solo hombre» puede tener un efecto depresivo sobre el valor de las acciones, sobre todo si faltan personas formadas capaces de suceder en la gestión de la empresa. El mismo pasaje enumera factores compensatorios: activos del negocio que no se verían afectados por la pérdida, la cobertura de un seguro de vida y la capacidad de contratar a una dirección sustituta competente.
Dos cautelas. Es una orientación fiscal de EE. UU. para valorar acciones, y otras jurisdicciones usan sus propios enfoques. Y la resolución no ofrece ninguna fórmula ni porcentaje. Los tasadores y los compradores ponderan los hechos de cada negocio. Para el concepto más amplio, consulte valoración.
La visión de Value Builder
Value Builder, la empresa detrás del enfoque Built to Sell, trata la dependencia del propietario como uno de ocho impulsores de valor y la llama Hub & Spoke. Su descripción es que Hub & Spoke mide hasta qué punto su negocio puede prosperar sin usted. Un artículo aparte de Built to Sell añade que, para ser valioso para un adquirente, un negocio debe poder tener éxito y crecer sin el propietario en el centro de toda la actividad, y que los propietarios suelen puntuar bajo porque siguen implicados en atender directamente a los clientes.
En blogs y boletines de asesores verá cifras de múltiplos de valoración concretas para negocios dependientes del propietario frente a independientes. No pudimos rastrear esas cifras hasta una fuente primaria, así que no las repetimos aquí. La dirección está bien respaldada; el descuento exacto varía según el sector, el tamaño y el comprador.
Due diligence
Cuando un comprador o un inversionista examina un negocio dirigido por su fundador, la dependencia tiende a aflorar a través de un conjunto previsible de preguntas:
| Qué pregunta el comprador | Qué está comprobando en realidad |
|---|---|
| ¿Quiénes son los principales clientes y quién es dueño de cada relación? | Si los ingresos se van con el fundador |
| ¿Quién aprueba los precios, las contrataciones y los gastos? | Si las decisiones necesitan al fundador |
| ¿Cuánto tiempo puede estar ausente el fundador antes de que algo se rompa? | Si el negocio funciona sin él |
| ¿Hay un equipo directivo por debajo del fundador? | Si alguien más puede dirigir la empresa. Consulte el equipo directivo por debajo del fundador. |
| ¿Están por escrito los procesos centrales? | Si el conocimiento es transferible |
| ¿Se quedará el fundador y por cuánto tiempo? | Si el comprador debe negociar un período de transición o un earn-out (pago aplazado según resultados) para cubrir el riesgo |
Cuando la dependencia es alta, los compradores suelen responder con condiciones de la operación en lugar de una negativa rotunda: un papel de transición más largo para el fundador, parte del precio aplazada o ligada al desempeño futuro, o simplemente una oferta más baja. Qué tan bien se vende un negocio es un desafío aparte. El Exit Planning Institute señala en su página de investigación State of Owner Readiness que solo entre el 20 y el 30 por ciento de los negocios que salen al mercado se venden realmente. Esa cifra abarca todas las causas de ventas fallidas, no solo la dependencia, pero un negocio que no puede funcionar sin su propietario es un candidato evidente a estar entre los que no se venden.
Cómo medir la dependencia del fundador
No existe una puntuación estándar única, así que la mayoría de las empresas construyen una medida interna sencilla. Empiece con un puñado de preguntas y respóndalas con honestidad, idealmente con aportaciones de personas distintas del fundador.
- La prueba de 30 días. Si el fundador estuviera ilocalizable durante 30 días, ¿qué se detendría, qué se ralentizaría y qué seguiría adelante? Escriba tres listas.
- Recuento de decisiones. Durante un mes, registre cada decisión que llegó al fundador. Marque cada una como «solo yo podía decidir esto» o «otra persona podría haberlo hecho». La proporción del segundo grupo es la carga evitable.
- Auditoría de agenda. Divida el tiempo de trabajo del fundador en trabajo operativo (aprobaciones, ventas, apagar incendios) y trabajo de propietario (estrategia, personas, capital). Una agenda llena de trabajo operativo señala dependencia.
- Mapa de clientes. Para los 20 principales clientes, anote quién tiene la relación principal y quién es el segundo contacto. Cuente las cuentas sin segundo contacto.
- Mapa de conocimiento. Enumere los procesos que solo el fundador puede explicar o ejecutar. Cada uno es una tarea de documentación.
- Origen de los ingresos. ¿Qué proporción de los nuevos acuerdos consiguió o cerró personalmente el fundador?
Un cuadro de mando sencillo ayuda a seguir el progreso:
| Área | Dependencia baja | Media | Dependencia alta |
|---|---|---|---|
| Decisiones | Límites documentados, la mayoría de las decisiones se toman por debajo del fundador | Algunos límites, escalamiento frecuente | Casi todo se escala |
| Clientes | Cada cuenta clave tiene dos contactos | Algunas sí | El fundador es el único contacto |
| Conocimiento | Los procesos centrales están escritos y se usan | Parcialmente escritos | En su mayoría en la cabeza del fundador |
| Ventas | El equipo cierra la mayoría de los acuerdos | El fundador participa en los grandes acuerdos | El fundador cierra todo |
| Ausencia | El negocio funciona durante semanas | Se ralentiza en cuestión de días | Se detiene en cuestión de días |
Puntúe cada área, repita cada seis meses y observe la tendencia más que el número absoluto.
Cómo reducir la dependencia del fundador
No puede eliminar la influencia del fundador, y no debería intentarlo. El objetivo es que el desempeño de la empresa no dependa de su presencia en cada decisión. Pasos prácticos, más o menos en orden:
- Ponga por escrito los derechos de decisión. Una matriz de delegación de autoridad establece qué puede aprobar cada puesto por sí solo y qué debe escalarse. Es la forma más rápida de sacar al fundador de las aprobaciones rutinarias. Para la habilidad en sí, consulte delegación.
- Construya una capa de gestión. Los radios no pueden convertirse en ejes sin líderes. Contrate o promueva a personas que puedan hacerse cargo de funciones, como se describe en el equipo directivo por debajo del fundador.
- Traslade las relaciones. Presente un segundo contacto para cada cuenta clave y deje que esa persona dirija las reuniones mientras el fundador se aparta.
- Documente lo que solo sabe el fundador. Recoja la lógica de precios, el historial de proveedores y las notas de clientes en la documentación de procesos.
- Use las tácticas de Built to Sell. El artículo de Built to Sell sugiere salir del negocio de «averiar y reparar» formando a las personas para prevenir los problemas, tomarse tiempo libre por etapas (las tardes, luego un día, luego una semana sin estar localizable) y responder a los problemas de los empleados con «Si fuera su negocio, ¿qué haría?».
- Traspase las ventas. Empareje a un vendedor con el fundador en los acuerdos, luego invierta los papeles y después retírese.
- Planifique la sucesión del propio fundador. Incluso un fundador que nunca piensa marcharse necesita un suplente designado. Consulte la planificación de la sucesión.
- Póngalo a prueba. Programe una ausencia y observe qué se rompe. Cada fallo es una lista de correcciones.
El programa más amplio se describe en profesionalizar un negocio y en la institucionalización de una empresa.
Cómo se ve lo bueno
Una empresa con baja dependencia del fundador no es una en la que el fundador sea irrelevante. Es una en la que el fundador es valioso pero no imprescindible para el trabajo diario. Fija el rumbo, se ocupa de los pocos asuntos que de verdad lo necesitan y podría apartarse un mes sin que los clientes lo noten. Ese estado es mejor para la empresa, para cualquier futuro comprador y para el fundador, que recupera el tiempo que dedicaba a ser la central de conmutación de la empresa.
Y conviene decirlo con claridad: reducir la dependencia exige la cooperación activa del fundador. Casi todo el trabajo es de comportamiento. Significa responder a una pregunta con otra pregunta, dejar en pie una decisión que usted habría tomado de otro modo y aceptar que algo saldrá mal mientras esté ausente.
Datos clave: Dependencia del fundador
- La dependencia del fundador es cuando las decisiones, las relaciones y el conocimiento pasan por una sola persona, de modo que el negocio no puede operar con normalidad sin ella.
- La Revenue Ruling 59-60, sección 4.02(b), dice que perder al gestor de un negocio «de un solo hombre» puede deprimir el valor de las acciones, sobre todo cuando faltan sucesores formados.
- El impulsor Hub & Spoke de Value Builder mide hasta qué punto un negocio puede prosperar sin su propietario.
- Según el Exit Planning Institute, solo entre el 20 y el 30 por ciento de los negocios que salen al mercado se venden realmente.
- Los compradores ponen a prueba la dependencia a través de la titularidad de los clientes, los derechos de decisión, la profundidad de la dirección y cuánto tiempo se quedará el fundador.
- La solución es de comportamiento y estructural: límites de delegación, una capa de gestión, segundos contactos en las cuentas clave y conocimiento por escrito.
Lecturas relacionadas

Co-Founder & COO
On this page
- Cómo se ve el patrón
- En qué se diferencia la dependencia del fundador del riesgo de persona clave
- Cómo aparece en la valoración y en la venta
- Orientación sobre valoración
- La visión de Value Builder
- Due diligence
- Cómo medir la dependencia del fundador
- Cómo reducir la dependencia del fundador
- Cómo se ve lo bueno
- Lecturas relacionadas