La sucesión en las empresas dirigidas por sus fundadores
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Cuando se va un CEO contratado, la empresa tiene una vacante. Cuando se va un fundador, tiene una vacante, un posible cambio de dueño, una fuente de cultura que desaparece y, a menudo, un vacío donde antes estaba la memoria de la empresa. Por eso la sucesión en las empresas dirigidas por sus fundadores merece un tratamiento propio, aparte de la planificación de la sucesión en general.
Este artículo es la visión general del tema Sucesión y continuidad. Explica qué cambia cuando el líder saliente es el fundador, las decisiones separadas que se suelen agrupar, las rutas principales que puede tomar una empresa, qué suele desencadenar el cambio y una forma de pensar el momento según la etapa. Cada ruta concreta tiene su propio artículo, enlazado donde corresponde.
Por qué la sucesión del fundador es distinta de la de un CEO
Un CEO profesional es contratado para un puesto que existía antes que él y seguirá existiendo después. Un fundador es distinto al menos en cuatro aspectos.
Identidad. Para muchos fundadores la empresa no es un empleo, es lo que han sido durante diez o veinte años. Entregarla puede sentirse como perder un miembro del cuerpo, y la gente evita las decisiones que se sienten así. El resultado suele ser la demora, no un mal plan.
Control. Un fundador que además posee la mayoría de las acciones no puede ser removido por un consejo como un CEO contratado. Nada obliga a tener la conversación. Ocurre cuando el fundador decide que ocurra, o cuando una crisis decide por él.
Conocimiento tácito. Los fundadores saben por qué el precio tiene esa excepción extraña, en qué proveedor se puede apoyar, qué cliente necesita una llamada personal. Es la misma exposición que describen el riesgo de persona clave y la dependencia del fundador. El conocimiento de un CEO contratado vive sobre todo en los sistemas y el equipo. El de un fundador suele vivir en su cabeza.
Propiedad ligada al cargo. En una empresa con CEO contratado, quién dirige y quién es dueño son preguntas separadas por diseño. En una empresa dirigida por su fundador empiezan siendo lo mismo. Separarlas es el verdadero trabajo de la sucesión.
La investigación respalda la intuición de que este es un problema distinto. Noam Wasserman, de Harvard Business School, estudió la primera vez que se reemplaza a un fundador-CEO, un hecho que los estudios de sucesión anteriores no habían examinado a gran escala. En su artículo de 2003 en Organization Science, puso a prueba empresas mediante análisis de historia de eventos sobre 202 compañías de Internet y encontró dos eventos intertemporales que importan: completar el desarrollo del producto y levantar cada ronda de financiación externa. Su hallazgo principal es una paradoja. El éxito del fundador al alcanzar esos hitos hace que la probabilidad de reemplazo aumente de forma drástica.
Dicho sin rodeos: cuanto mejor lo hace el fundador en la tarea inicial, más probable es que la empresa empiece a necesitar a otra persona para la siguiente. Su artículo posterior en HBR, "The Founder's Dilemma", se basó en 212 start-ups estadounidenses fundadas a finales de los años noventa y principios de los 2000. Y en una entrevista de Harvard Business School, describe la disyuntiva de fondo como ser "rey" (conservar el control) o "rico" (construir una empresa más valiosa, lo que a menudo implica ceder el control). Esa investigación trata de start-ups respaldadas por capital de riesgo, así que tómela como una lente y no como una regla para todo negocio gestionado por sus dueños. Pero el patrón que describe, en el que el propio crecimiento crea la necesidad de sucesión, aparece mucho más allá de las empresas con capital de riesgo.
Tres decisiones escondidas en una
El mayor error en la sucesión del fundador es tratarla como una sola decisión. Son al menos tres, y pueden avanzar en plazos distintos.
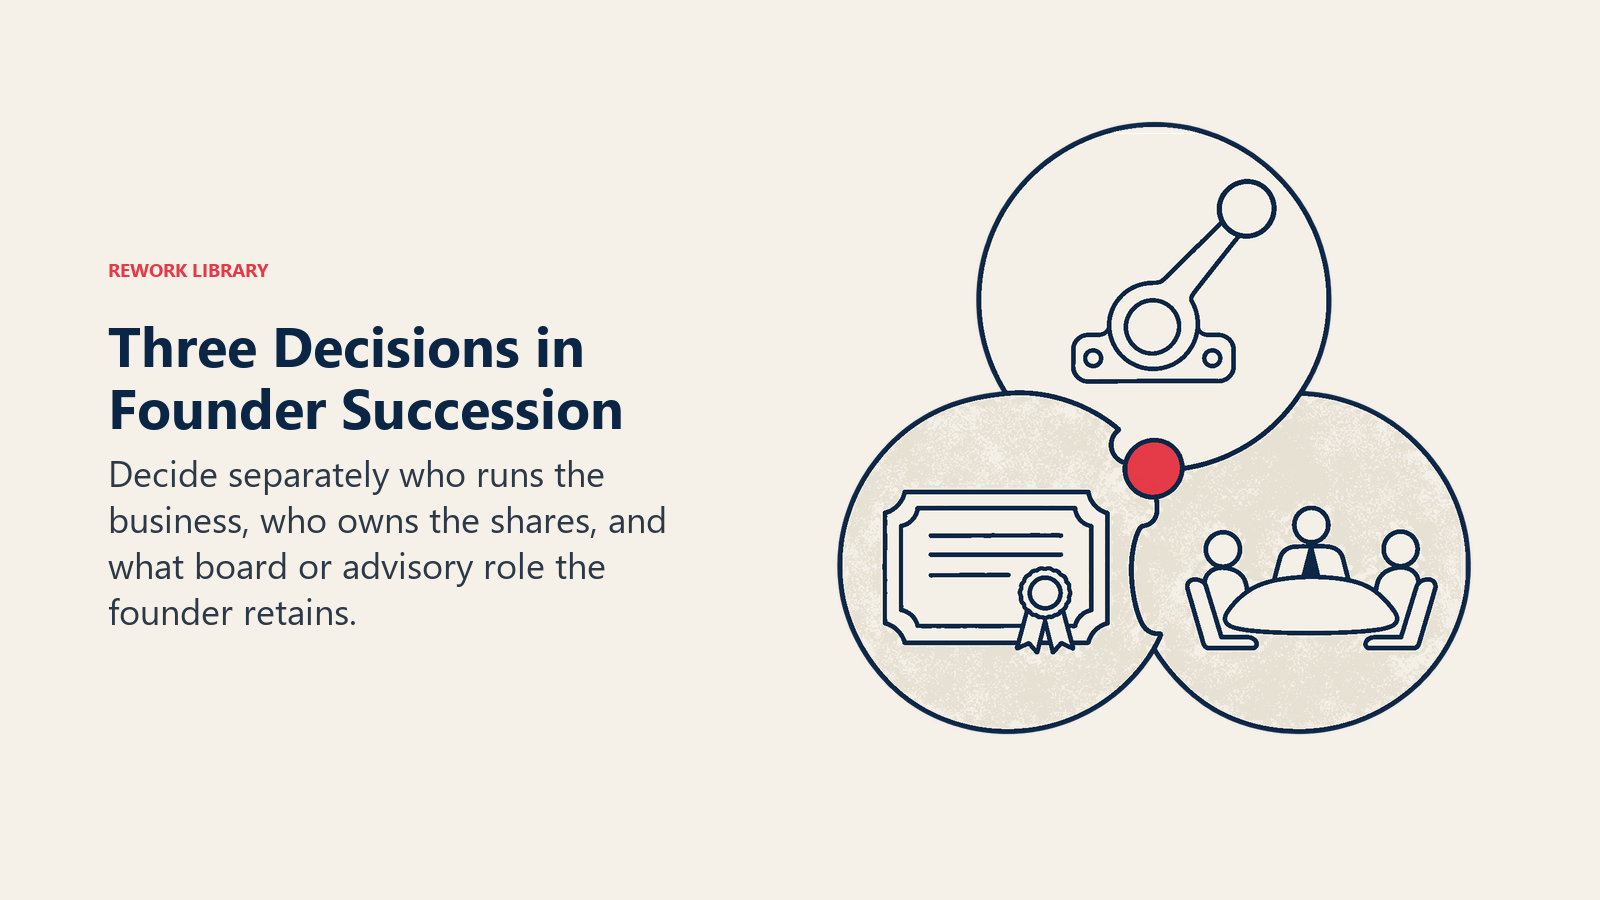
| Decisión | La pregunta | A quién involucra |
|---|---|---|
| Sucesión en la gestión | ¿Quién dirige la empresa día a día? | Fundador, consejo, ejecutivos |
| Sucesión en la propiedad | ¿Quién posee las acciones y en qué condiciones? | Fundador, copropietarios, familia, inversores, prestamistas |
| Papel en el consejo y el gobierno | ¿Qué papel formal, si alguno, conserva el fundador? | Fundador, consejo, nuevo líder |
Un fundador puede traspasar la gestión y conservar la propiedad, algo común y a menudo sano. Puede vender las acciones y quedarse dos años como ejecutivo remunerado. Puede dejar el cargo de CEO y convertirse en presidente. Cada combinación crea incentivos y riesgos distintos.
El fallo más común es el traspaso a medias: cambia el título, pero no la autoridad real. El nuevo líder tiene el puesto sin el poder, el equipo sigue acudiendo al fundador y todos están descontentos en silencio. Dejar por escrito quién decide qué, idealmente en una matriz de delegación de autoridad, es la solución aburrida pero eficaz.
Las empresas familiares enfrentan esta misma separación de forma más aguda. El artículo sobre sucesión en la propiedad frente a la gestión la cubre para ese contexto, y la misma lógica aplica a cualquier empresa donde los herederos, socios o cofundadores del fundador tengan participación.
Las rutas principales
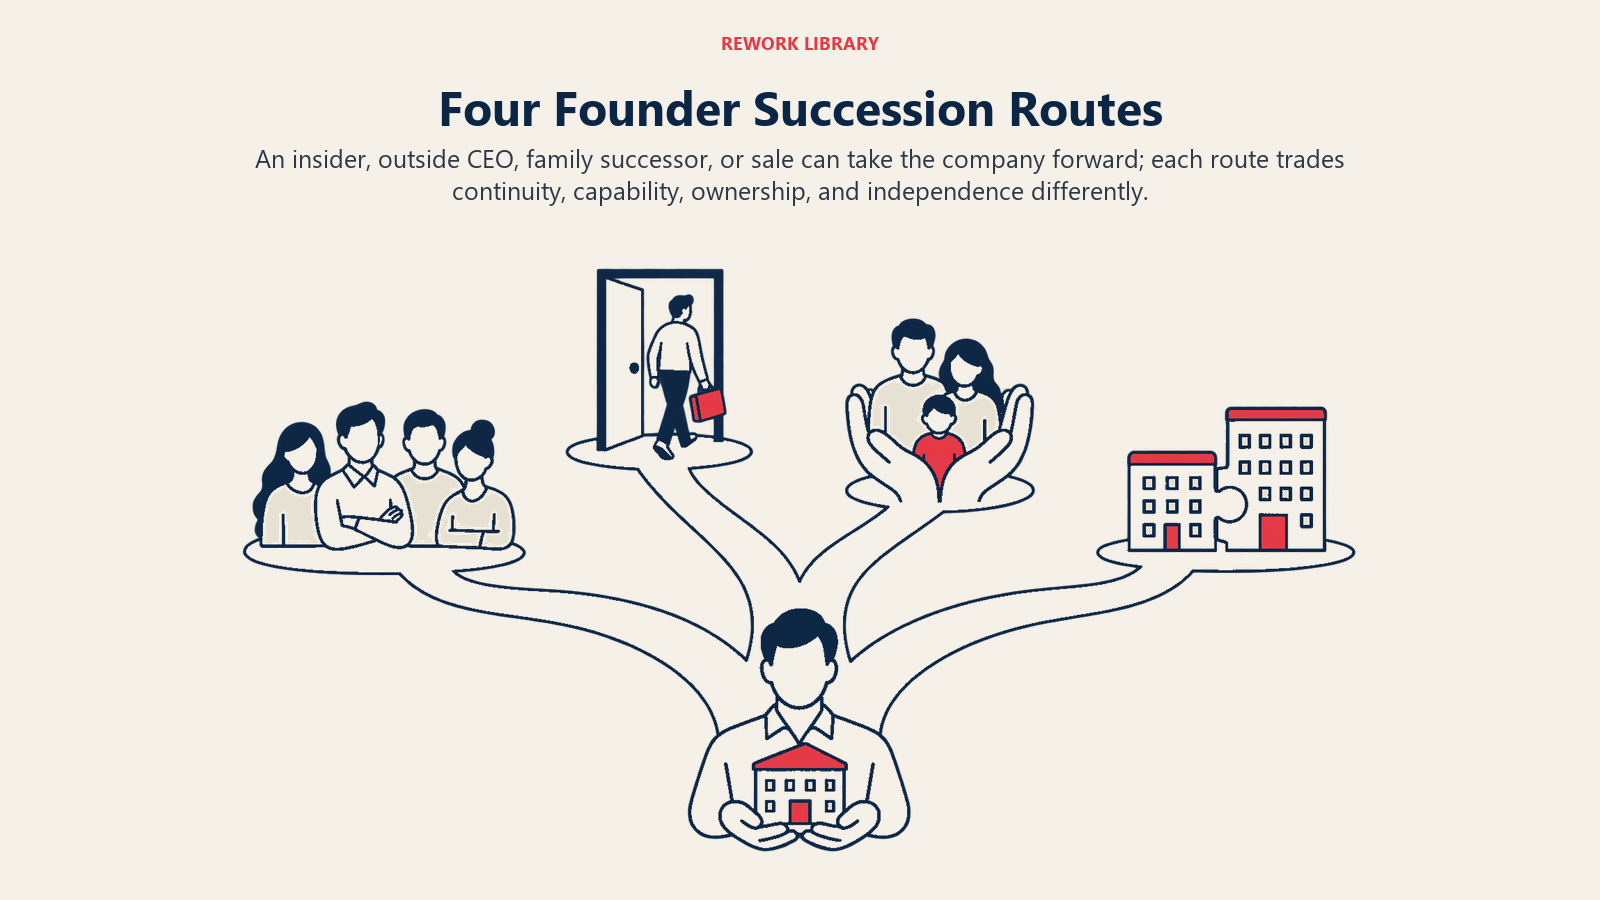
Hay cuatro rutas generales, y muchas empresas acaban con una combinación. Ninguna es la mejor en términos generales. Cada una encaja con ciertos hechos.
1. Sucesor interno
Un ejecutivo sénior o un líder en ascenso toma el relevo. La ventaja es la continuidad: conoce a los clientes, la cultura y las reglas no escritas. La desventaja es que quizá nunca fue quien tomaba la decisión final, y los empleados pueden seguir viendo al fundador como el verdadero jefe. Esta ruta funciona mejor cuando la empresa ya ha construido un auténtico equipo directivo por debajo del fundador y el sucesor lleva tiempo con autoridad real, no solo con un título.
2. CEO externo
La empresa contrata a un profesional de fuera. Esto aporta capacidades que la empresa puede no tener, como escalar operaciones, ventas institucionales o disciplina financiera, y marca una ruptura clara. También conlleva el mayor riesgo cultural, porque el recién llegado tiene que ganarse la confianza de un equipo que era leal a otra persona. El artículo complementario sobre contratar a un CEO externo recorre la búsqueda, la selección y el onboarding, y el caso general se trata en la transición de fundador a CEO.
3. Sucesor familiar
Un hijo, una hija u otro familiar toma el relevo. Esto puede preservar los valores y el pensamiento a largo plazo, pero añade dinámicas familiares, cuestiones de equidad entre hermanos y el riesgo de que el sucesor se haya elegido por la sangre y no por su idoneidad. El detalle corresponde a la sucesión en la empresa familiar, y la cuestión de cuándo contratar fuera de la familia se trata en el CEO no familiar. Aquí no se repite.
4. Venta o fusión
El fundador vende a otra empresa, a private equity, a un cofundador o a los empleados. La cuestión de quién dirige el negocio pasa a ser en parte un problema del comprador. Pero también lo es la dependencia del fundador: los compradores descuentan lo que no ven funcionar sin el fundador, lo que vuelve al riesgo de persona clave. Una venta tampoco es una salida de la sucesión. Traslada las preguntas al comprador y a las condiciones del earn-out.
Una forma compacta de compararlas:
| Ruta | Mejor cuando | Riesgo principal |
|---|---|---|
| Sucesor interno | Existe un banquillo con autoridad real | Sombra del fundador, dudas sobre el sucesor |
| CEO externo | La empresa necesita capacidades que no tiene | Choque cultural, confianza lenta de construir |
| Sucesor familiar | La propiedad y los valores familiares son centrales | Conflictos de equidad, idoneidad frente a sangre |
| Venta o fusión | El fundador quiere liquidez o la empresa necesita capital o escala | El precio depende de lo bien que funcione la empresa sin el fundador |
Qué suele desencadenar el cambio
Los fundadores rara vez empiezan con un plan. La mayoría de las sucesiones arrancan por uno de un puñado de desencadenantes, y el tipo de desencadenante determina cuánto margen se tiene.
- Desencadenantes planificados y positivos: el fundador quiere jubilarse, emprender otro proyecto o volver al trabajo de producto. Dan más tiempo y más opciones.
- Desencadenantes de crecimiento: una ronda de financiación, un salto en la plantilla o un nuevo mercado dejan al descubierto carencias de capacidad. Esto enlaza con el hallazgo de Wasserman de que los eventos de financiación aumentan la probabilidad de reemplazo, y con las habilidades por etapa que se tratan en las habilidades del fundador-CEO por etapa.
- Desencadenantes de presión: los inversores o el consejo pierden la confianza, o la empresa llega a un estancamiento que el fundador no logra romper. Aquí el fundador tiene menos control sobre las condiciones.
- Desencadenantes vitales: problemas de salud, un evento familiar o el agotamiento. Llegan en un calendario que el fundador no elige.
- Desencadenantes repentinos: muerte o incapacidad sin aviso. Es el caso más difícil, y para el que está pensado un plan de sucesión de emergencia básico.
La lección de la lista es que los desencadenantes planificados son los únicos en los que el fundador puede diseñar el resultado. Esperar a uno de los otros significa que otra persona puede diseñarlo por usted.
Pensar el momento según la etapa
No hay una edad ni una antigüedad universal a la que un fundador deba dar un paso atrás. Pero la etapa de la empresa ofrece pistas útiles, y vale la pena preguntar en cada una qué cuestiones de sucesión están vigentes.
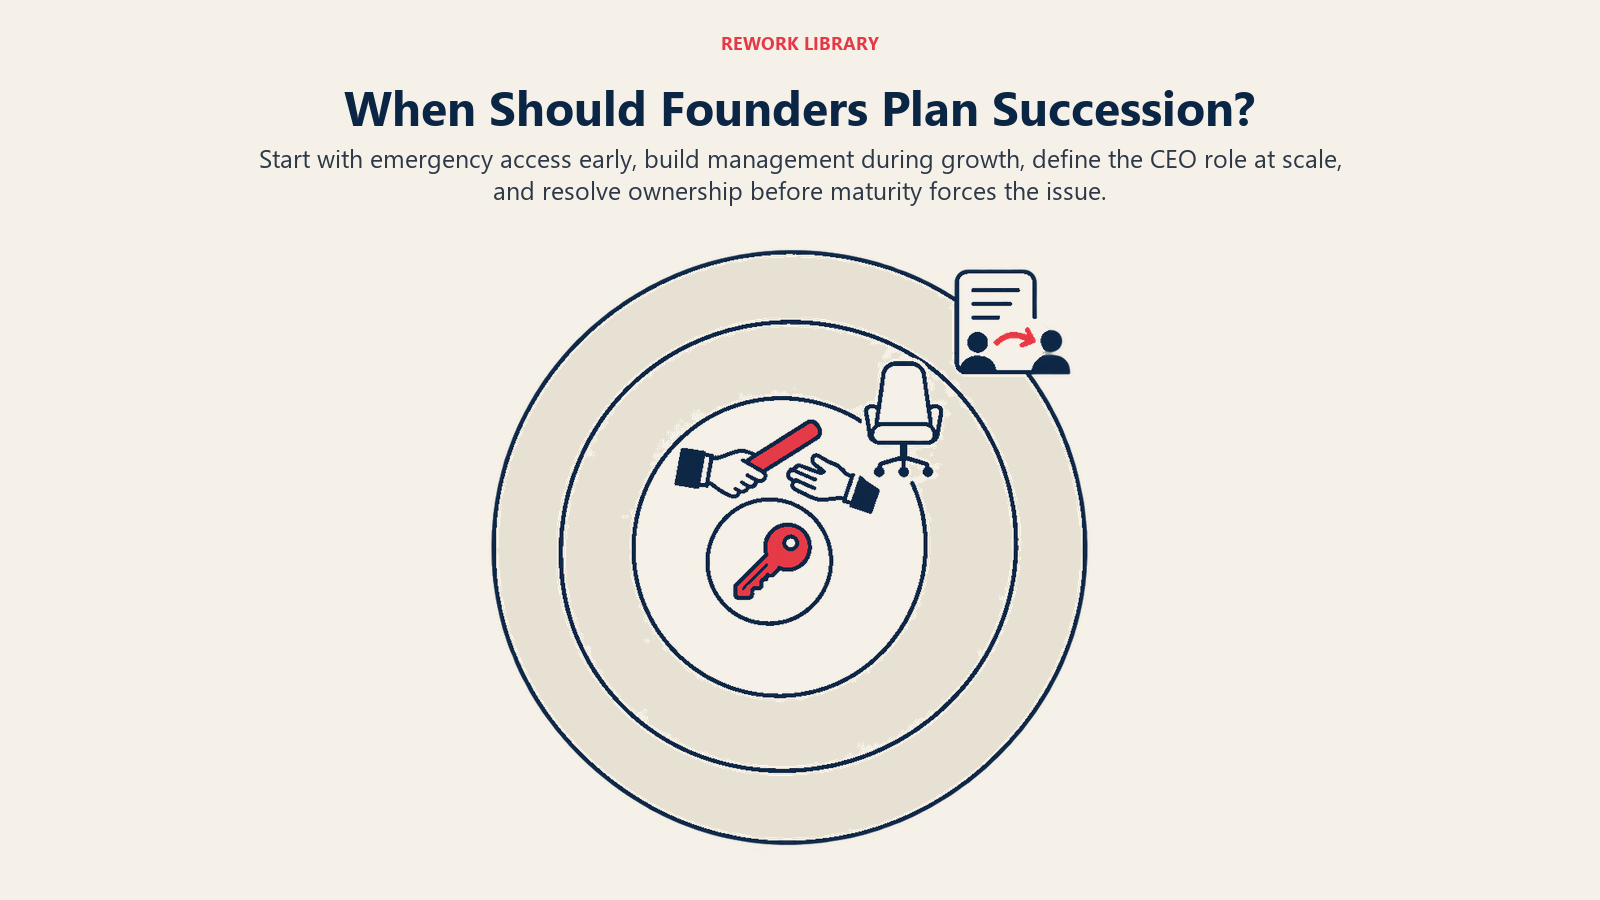
Etapa inicial (un puñado de personas, el fundador lo hace todo). La sucesión aún no es una cuestión de contratación. Es una cuestión de higiene. Mantenga las cuentas clave, las contraseñas y los documentos legales accesibles al menos para otra persona. Deje por escrito quién asumiría temporalmente si el fundador faltara de repente. Es el mínimo y lleva un día.
Etapa de crecimiento (el fundador está al límite). Aquí es donde muerde el patrón de Wasserman: nueva financiación, nuevos clientes, nuevas carencias de capacidad. La pregunta pasa a ser si el papel del fundador debería cambiar aunque siga como CEO. Construir una capa directiva y delegar autoridad ahora crea las opciones que una sucesión necesitará más adelante. El ciclo de vida corporativo de Adizes describe lo que sale mal cuando esa capa no se forma.
Etapa de escala (la empresa es más grande que cualquier persona). La pregunta pasa de "¿puede el fundador con todo?" a "¿qué necesita la empresa que sea el papel del CEO?". Es la ventana habitual para una contratación externa o un interno ascendido, y para que el fundador pase a la presidencia o a un papel de producto.
Etapa de madurez (el fundador es mayor o el negocio se ha estancado). Dominan las cuestiones de propiedad: ingresos de jubilación, venta, traspaso familiar, compra por parte de los empleados. La sucesión en la gestión y la sucesión en la propiedad ahora deben planificarse juntas, porque la seguridad financiera del fundador suele depender de ambas.
En todas las etapas se cumplen unas cuantas cosas. Empiece antes de que parezca necesario. Trate la gestión, la propiedad y el papel en el consejo como decisiones separadas. Y asuma que el proceso lleva más tiempo del esperado. La pregunta que importa no es "¿cuándo debería irme?" sino "¿qué tendría que ser cierto para que la empresa funcione bien sin mí, y cuánto hemos avanzado?".
Por qué importa más allá de una sola empresa
Las grandes empresas cotizadas muestran cuánto cuesta hoy la rotación de líderes y con qué frecuencia las sucesiones salen mal. Russell Reynolds Associates informa en su Global CEO Turnover Index de que 234 CEOs dejaron su cargo en 2025 en los índices que sigue, un 21% por encima del promedio de ocho años, y de que el 86% de los nombramientos entrantes eran CEOs primerizos. Son grandes empresas cotizadas, no empresas dirigidas por sus fundadores, así que las cifras no son una referencia para su negocio. Muestran el entorno: los consejos reemplazan a los líderes con más frecuencia y la mayoría de los nuevos CEOs ejercen el cargo por primera vez. El sucesor de un fundador probablemente estará en la misma posición, lo que es una razón para darle un traspaso preparado y no un comienzo de "nadar o hundirse".
Una lista práctica para empezar
Si es fundador o miembro del consejo de una empresa dirigida por su fundador y aún no ha empezado, este es un primer mes razonable.
- Nombre al interino. ¿Quién asume durante 30 días si el fundador falta de repente? Déjelo por escrito y avíselo.
- Enumere las dependencias. Use la óptica de la persona clave: relaciones, conocimiento, aprobaciones, accesos.
- Separe las tres decisiones. Anote en qué punto está en gestión, propiedad y papel en el consejo. A menudo tienen respuestas distintas.
- Elija la ruta probable. No una decisión final, sino una hipótesis de trabajo entre las cuatro rutas anteriores.
- Hable con alguien independiente. Un asesor, un consejo asesor o un colega que ya lo haya hecho. Los fundadores rara vez son el mejor juez de su propio traspaso.
Datos clave: La sucesión en las empresas dirigidas por sus fundadores
- La sucesión de un fundador agrupa tres decisiones: gestión, propiedad y papel en el consejo.
- Wasserman (2003, Organization Science) usó análisis de historia de eventos de 202 empresas de Internet y halló que completar el desarrollo del producto y levantar rondas de financiación aumenta de forma marcada la probabilidad de que se reemplace a un fundador-CEO.
- El estudio de Wasserman en HBR analizó 212 start-ups estadounidenses fundadas a finales de los años noventa y principios de los 2000.
- Wasserman describe la disyuntiva como control ("rey") frente a una empresa más valiosa ("rico").
- Entre las grandes empresas cotizadas, 234 CEOs dejaron su cargo en 2025, un 21% por encima del promedio de ocho años, y el 86% de los nombramientos fueron CEOs primerizos (Russell Reynolds Associates).
- Las cuatro rutas principales son un sucesor interno, un CEO externo, un sucesor familiar y una venta o fusión.
Lecturas relacionadas

Co-Founder & COO
On this page
- Por qué la sucesión del fundador es distinta de la de un CEO
- Tres decisiones escondidas en una
- Las rutas principales
- 1. Sucesor interno
- 2. CEO externo
- 3. Sucesor familiar
- 4. Venta o fusión
- Qué suele desencadenar el cambio
- Pensar el momento según la etapa
- Por qué importa más allá de una sola empresa
- Una lista práctica para empezar
- Lecturas relacionadas