Cómo se valoran las empresas consolidadas: los métodos principales
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pregunte a tres asesores cuánto vale una empresa dirigida por su fundador y es frecuente que reciba tres cifras. No es incompetencia. Un negocio privado no tiene una cotización diaria, así que su valor es una estimación construida a partir de evidencias, y esa estimación cambia con el método, con el propósito y con quien la pide.
Este artículo explica el conjunto de herramientas que usan los profesionales. Cubre los tres enfoques de valoración, cómo se "normalizan" los beneficios antes de aplicar cualquier método, por qué SDE y EBITDA no son intercambiables, qué significa siquiera "valor" (depende de quién compra) y cómo los descuentos y la dependencia del dueño modifican el resultado. Es una referencia para propietarios-CEO que se preparan para una salida, una compra por los directivos, una disputa entre socios o una declaración de impuestos. No sustituye a un valuador cualificado, y deliberadamente no imprime "múltiplos típicos", porque varían según el sector, el tamaño, la época y la operación, y una cifra desactualizada hace más daño que ninguna.
Por qué el valor de una empresa privada es una estimación
Para una empresa que cotiza en bolsa, el mercado fija el precio de cada acción en cada segundo. Una empresa de capital cerrado no tiene ese precio. La autoridad tributaria de EE. UU. describió el problema en su guía para valorar las acciones de sociedades de capital cerrado: las acciones pertenecen a un número relativamente limitado de personas, por lo que no hay un mercado establecido, y las ventas que sí ocurren rara vez reflejan todos los elementos de una transacción representativa. La misma resolución añade que la valoración "no es una ciencia exacta" y que el sentido común, el juicio informado y la razonabilidad deben intervenir en el proceso (Rev. Rul. 59-60, texto completo).
De ahí se derivan dos consecuencias prácticas. Primera, los valuadores triangulan: aplican más de un método y concilian los resultados en lugar de confiar en una sola fórmula. Segunda, el propósito de la valoración importa. Una cifra preparada para un acuerdo de divorcio, un plan de opciones sobre acciones, una venta a un competidor y una compra interna puede diferir legítimamente, porque la pregunta que se responde es distinta. Los organismos de normalización se toman esto en serio: el International Valuation Standards Council describe sus normas como las que cubren bases de valor, enfoques y métodos de valoración, y por eso un informe competente siempre indica qué tipo de valor mide y por qué.
Para una introducción general al concepto, véase valoración.
Los tres enfoques de un vistazo
Casi todos los métodos de valoración de empresas pertenecen a una de tres familias. Plantean preguntas distintas.
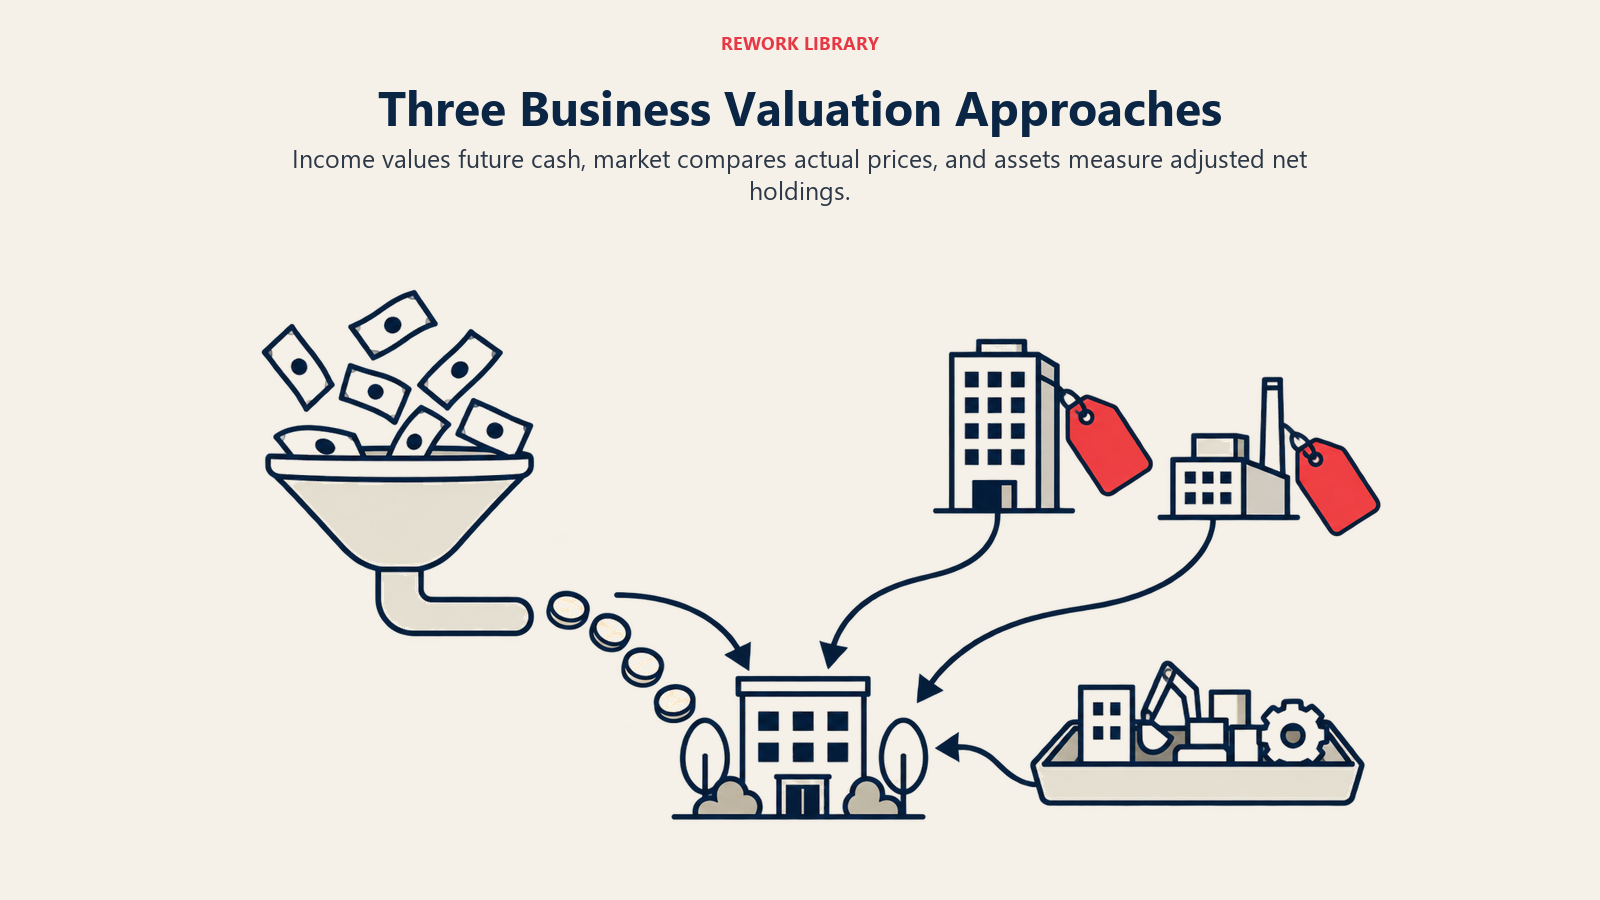
| Enfoque | Pregunta central | Métodos típicos | Funciona mejor cuando |
|---|---|---|---|
| Ingresos | ¿Qué flujo de efectivo producirá este negocio y cuánto vale hoy ese flujo? | Flujo de caja descontado (DCF), capitalización de beneficios | Los beneficios son razonablemente predecibles y el negocio es una empresa en marcha |
| Mercado | ¿Qué han pagado los compradores por negocios similares? | Empresas comparables, transacciones precedentes, múltiplos de EBITDA, SDE o ingresos | Existen buenos datos comparables |
| Activos | ¿Cuánto valdrían los activos netos si se poseyeran por separado? | Valor neto de activos ajustado | Negocios con muchos activos, de tenencia o de inversión, o cuando los beneficios son débiles |
La Rev. Rul. 59-60 enumera los mismos elementos básicos con un lenguaje más antiguo: capacidad de generar beneficios, valor contable y situación financiera de la empresa, goodwill y precio de mercado de empresas comparables. También dice que el peso de cada uno depende del caso. En general, afirma, los tasadores dan consideración primordial a los beneficios al valorar empresas que venden productos o servicios al público, mientras que en las sociedades de inversión o de tenencia el mayor peso puede recaer en los activos subyacentes (texto completo). Esa lógica sigue vigente hoy.
El enfoque de ingresos
El enfoque de ingresos valora un negocio por lo que va a ganar. Dominan dos métodos.
Flujo de caja descontado (DCF)
Un DCF proyecta el flujo de caja libre que generará el negocio durante un período explícito, normalmente varios años, y luego añade un valor terminal por todo lo posterior. El efectivo de cada año se descuenta al presente a una tasa que refleja el riesgo de recibirlo. Un negocio más riesgoso recibe una tasa de descuento más alta y, por tanto, un valor menor.
La fortaleza del DCF es que obliga a explicitar supuestos sobre crecimiento, márgenes, reinversión y riesgo. Su debilidad es la misma: pequeños cambios en la tasa de descuento o en los supuestos terminales mueven mucho el resultado, y una proyección preparada por el vendedor invita al optimismo. Cuanto más dependa la proyección de las relaciones del fundador, menos la creerá un comprador.
Capitalización de beneficios
Para un negocio estable y maduro, suele bastar una versión más simple. Se toma un único nivel representativo de beneficios anuales (normalizados, como se describe más abajo) y se divide por una tasa de capitalización, que es la tasa de descuento menos el crecimiento esperado a largo plazo. Una tasa de capitalización menor implica un múltiplo mayor de los beneficios.
La Rev. Rul. 59-60 es franca sobre la parte difícil. Dice que determinar la tasa de capitalización adecuada es "uno de los problemas más difíciles de la valoración" y que no pueden formularse tablas estándar para las sociedades de capital cerrado. Señala la naturaleza del negocio, el riesgo que implica y la estabilidad o irregularidad de los beneficios como las principales influencias sobre la tasa (texto completo). También advierte contra los promedios mecánicos: los promedios arbitrarios de cinco o diez años aplicados sin atender a las tendencias actuales ni a las perspectivas futuras no producirán una valoración realista.
El enfoque de mercado
El enfoque de mercado fija el precio de un negocio por referencia a lo que otros han pagado o a lo que el mercado paga por negocios similares. Tiene dos variantes.
Empresas cotizadas de referencia (comparables). Se observan empresas cotizadas de un giro similar, se calcula cómo las valora el mercado (por ejemplo, valor de empresa dividido por EBITDA) y se aplica una razón similar a la empresa analizada, ajustada por las diferencias. La Rev. Rul. 59-60 respalda la idea, pero insiste en una comparabilidad real: una empresa con un negocio en declive y mercados decrecientes, por ejemplo, no es comparable con una que tiene un historial de progreso y expansión de mercado. Para la mayoría de las empresas privadas pequeñas y medianas, las cotizadas de referencia son mucho más grandes y diversificadas, de modo que los ajustes son pesados.
Transacciones precedentes. Se observan ventas reales de negocios privados de tipo y tamaño similares y de ellas se derivan múltiplos. Esto refleja lo que compradores reales pagaron por el control, que es lo que más le importa a un propietario que vende toda la empresa. Los obstáculos prácticos son la calidad de los datos y la divulgación: muchas operaciones privadas no publican precios ni condiciones, y el precio de titular a menudo oculta earn-outs, contraprestaciones diferidas o ajustes de capital de trabajo.
Sea cual sea la fuente, el múltiplo solo es tan bueno como la cifra de beneficios a la que se aplica. Eso nos lleva al paso que la mayoría de los propietarios subestima.
Normalizar los beneficios: ajustes de normalización (add-backs)
El beneficio declarado en una empresa dirigida por su fundador a menudo no es una imagen limpia de lo que ganaría un nuevo dueño. La normalización reformula los beneficios para mostrar el negocio tal como lo dirigiría un comprador. Los ajustes típicos incluyen:
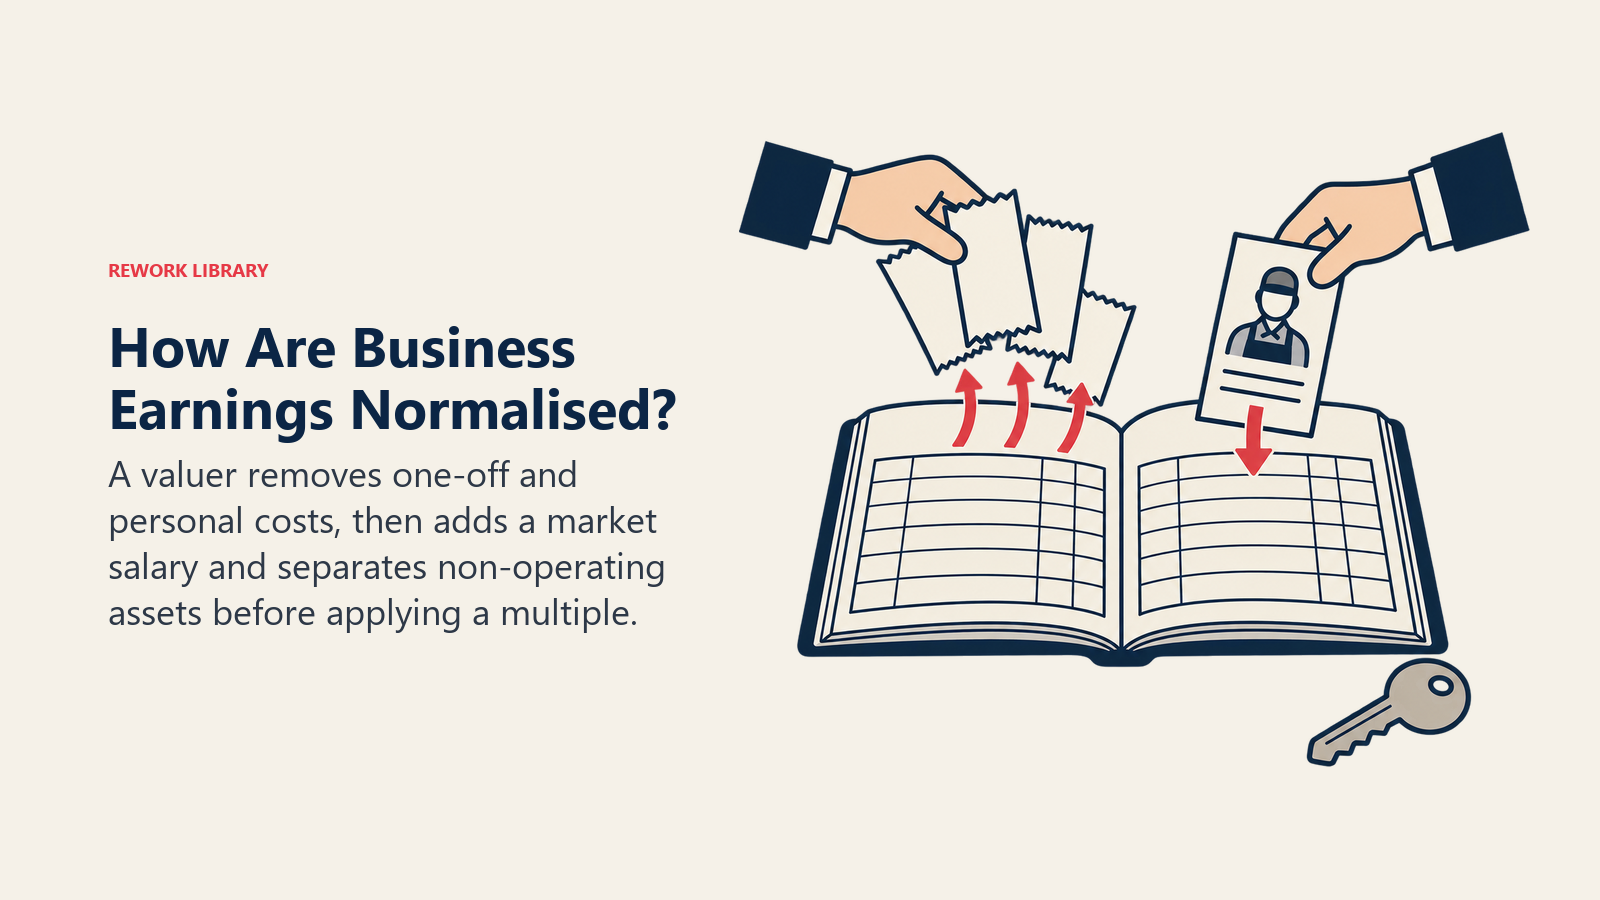
- Remuneración del dueño. Si el fundador se paga mucho más o mucho menos de lo que costaría un gerente de reemplazo, la diferencia se ajusta a un salario de mercado para el puesto.
- Gastos personales o discrecionales que pasan por la empresa (vehículos, viajes, nómina de familiares para puestos que no existen) y que un comprador no mantendría.
- Partidas únicas: el pago de una demanda, una gran deuda incobrable, un incendio, un proyecto de consultoría puntual. La Rev. Rul. 59-60 dice lo mismo: un tasador debe poder separar las partidas recurrentes de las no recurrentes de ingresos y gastos, y distinguir los ingresos de explotación de los ingresos de inversión (texto completo).
- Activos e ingresos no operativos, como un inmueble ocioso o una cartera de inversiones, que se valoran por separado del negocio operativo.
- Acuerdos con partes vinculadas a tarifas fuera de mercado, como el alquiler pagado a la sociedad inmobiliaria del propio fundador o servicios por debajo del costo prestados por un familiar.
Los ajustes de normalización (add-backs) funcionan en ambas direcciones. Algunos ajustes aumentan los beneficios (eliminar un gasto personal), pero otros los reducen (pagar un salario de mercado a un gerente al que el fundador nunca pagó porque hacía el trabajo gratis). La due diligence del comprador pondrá a prueba cada ajuste, y todo el que no pueda documentarse será cuestionado o rechazado. La misma disciplina se aplica en el ámbito del venture capital; véase la due diligence de una startup para ver cómo funciona el escrutinio desde el lado del comprador.
SDE frente a EBITDA
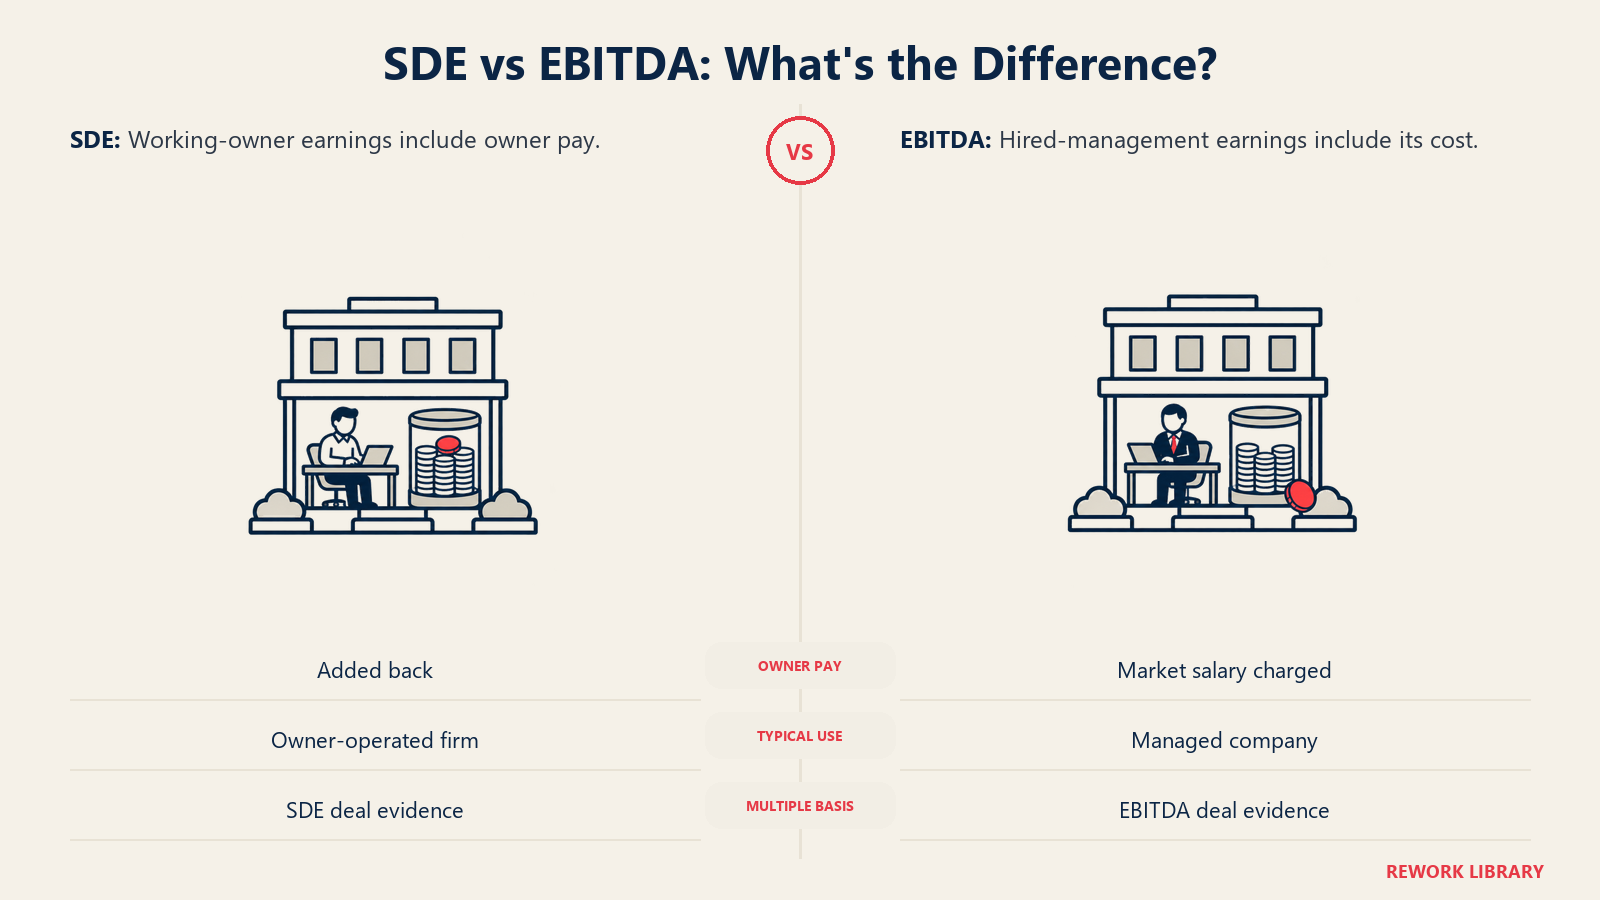
Estas dos medidas de beneficio se aplican a tipos distintos de empresa, y confundirlas es una fuente habitual de cifras erróneas.
| Medida | Qué suma de nuevo | Uso típico |
|---|---|---|
| EBITDA (beneficio antes de intereses, impuestos, depreciación y amortización) | Intereses, impuestos, depreciación, amortización, más partidas de normalización. La remuneración del dueño se sustituye por un salario de mercado para un gerente. | Empresas lo bastante grandes para sostener una gestión profesional y atraer a compradores institucionales |
| SDE (ganancias discrecionales del vendedor) | Lo mismo, pero además suma toda la remuneración y los beneficios del dueño, y mide el beneficio total para un dueño que trabaja en el negocio | Negocios muy pequeños gestionados por su dueño, donde se espera que el comprador compre un empleo además de una empresa |
La diferencia clave es cómo se trata al dueño. El EBITDA carga al negocio un costo justo por la gestión, de modo que mide lo que gana un negocio con dirección contratada. El SDE deja el trabajo del dueño dentro del beneficio, de modo que mide lo que un dueño que se involucra directamente puede llevarse a casa. Un múltiplo derivado de operaciones en SDE no puede aplicarse al EBITDA, ni viceversa, sin distorsionar el resultado. Si un múltiplo citado no dice sobre qué medida de beneficio se apoya, trátelo con sospecha. Para la definición y la mecánica del EBITDA, véase EBITDA.
Aquí también es donde el papel del fundador aparece en las cifras. Una empresa que solo puede ganar su SDE si el fundador sigue trabajando está, en la práctica, vendiendo un empleo. Una empresa que gana su EBITDA con un equipo directivo ya instalado está vendiendo un activo.
El enfoque de activos
El enfoque de activos valora el negocio como la suma de sus partes. El método habitual es el valor neto de activos ajustado: se reformula cada activo y pasivo desde su cifra contable hasta su valor razonable, y luego se restan los pasivos de los activos. Un inmueble puede revalorizarse a precio de mercado, el inventario puede rebajarse si está obsoleto y los activos intangibles que no aparecen en ninguna parte del balance (listas de clientes, software, marcas) se añaden por su valor estimado.
La Rev. Rul. 59-60 dice que, para una sociedad de tenencia o inmobiliaria, el patrimonio neto ajustado debe recibir mayor peso que los beneficios o los dividendos. También trata el goodwill como función de la capacidad de generar beneficios: su valor descansa en el exceso de los beneficios netos sobre un rendimiento justo de los activos tangibles netos (texto completo). Ese es el vínculo con el enfoque de ingresos. Donde los beneficios son sólidos, el enfoque de activos da un piso, y la diferencia por encima de él es goodwill. Donde los beneficios son débiles, el enfoque de activos puede ser la mejor evidencia de valor, y una base de liquidación puede ser la premisa pertinente.
El enfoque de activos rara vez es el método principal para un negocio rentable de servicios o tecnología, porque la mayor parte de su valor reside en personas, relaciones y know-how que no figuran como activos.
¿Qué tipo de valor? Estándares de valor
Antes de elegir un método, el valuador debe fijar el estándar de valor, es decir, desde la perspectiva de quién se define el "valor".
Valor justo de mercado. Es el estándar que se usa en el derecho tributario de EE. UU. La normativa lo define como el precio al que la propiedad cambiaría de manos entre un comprador dispuesto y un vendedor dispuesto, ninguno bajo presión y ambos con un conocimiento razonable de los hechos pertinentes (26 CFR 20.2031-1). La norma sobre participaciones en negocios usa la misma prueba e indica a los valuadores que ponderen todos los factores pertinentes, incluida una tasación justa de todos los activos (tangibles e intangibles, incluido el goodwill) y la capacidad demostrada de generar beneficios del negocio (26 CFR 20.2031-3). El valor justo de mercado es hipotético: pregunta qué pagaría un comprador típico, no qué pagaría su comprador mejor emparejado.
Valor estratégico (de inversión). Es el valor para un comprador específico, incluidos los beneficios que solo ese comprador puede capturar, como ahorros de costos, ventas cruzadas o la eliminación de un competidor. Puede situarse muy por encima del valor justo de mercado, y por eso un competidor o un adquirente bien emparejado puede superar la oferta de los compradores financieros. El artículo sobre compradores estratégicos frente a financieros explica cómo se desarrolla esto en un proceso de venta, y private equity explicado trata cómo piensan los compradores financieros sobre el precio y el apalancamiento.
Un propietario que oye "su negocio vale X" siempre debería preguntar a qué estándar se refiere X. Una valoración para una transferencia de acciones entre socios y el precio que pagará un adquirente estratégico son preguntas distintas con respuestas distintas.
Descuentos y primas
Una vez estimado el valor base, los valuadores suelen ajustarlo según las características de la participación concreta que se valora.
- Control y minoría. Una participación de control puede fijar la estrategia, repartir dividendos, vender la empresa y cambiar la dirección. Un accionista minoritario no. La Rev. Rul. 59-60 reconoce ambas caras: una participación minoritaria en una empresa no cotizada es más difícil de vender que un paquete similar de acciones cotizadas, mientras que el control, que representa un elemento añadido de valor, puede justificar un valor más alto para un paquete concreto (texto completo). En la práctica se expresa como un descuento por falta de control (DLOC) o una prima de control, según cómo se haya derivado el valor base.
- Comerciabilidad. Las acciones de una empresa privada no pueden venderse con rapidez a un precio conocido. Un descuento por falta de comerciabilidad (DLOM) refleja esa iliquidez. Si se aplica, y en qué medida, depende del estándar de valor, la jurisdicción, los hechos y el criterio del valuador, y a menudo se discute en los litigios. Este artículo no da un porcentaje porque ninguna cifra es segura para citar.
- Orden de aplicación. Los descuentos se aplican a bases distintas. Un valor construido a partir de transacciones de nivel de control puede necesitar un ajuste de control antes de fijar el precio de una participación minoritaria; uno construido a partir de datos minoritarios del mercado bursátil quizá no. Aplicar un descuento dos veces, o sobre la base equivocada, es un error común.
En la venta del 100% de una empresa a un adquirente, estos descuentos suelen tener poco peso, porque el comprador paga por el control. Importan sobre todo en transferencias minoritarias, compras entre socios, donaciones y planificación patrimonial, y disputas entre accionistas.
Por qué la dependencia del dueño cambia la cifra
Los métodos de valoración son mecánicos. Los datos de entrada no, y el fundador suele ser el dato más grande. La Rev. Rul. 59-60 lo aborda directamente: la pérdida del gestor de un negocio de los llamados "de un solo hombre" puede tener un efecto depresivo sobre el valor de sus acciones, sobre todo cuando falta personal capacitado capaz de asumir la dirección. Indica al valuador que pondere el efecto de esa pérdida sobre las expectativas futuras y la ausencia de potencial de sucesión en la gestión, y también que pondere factores compensatorios como el seguro de vida o la capacidad de contratar una dirección competente (texto completo).
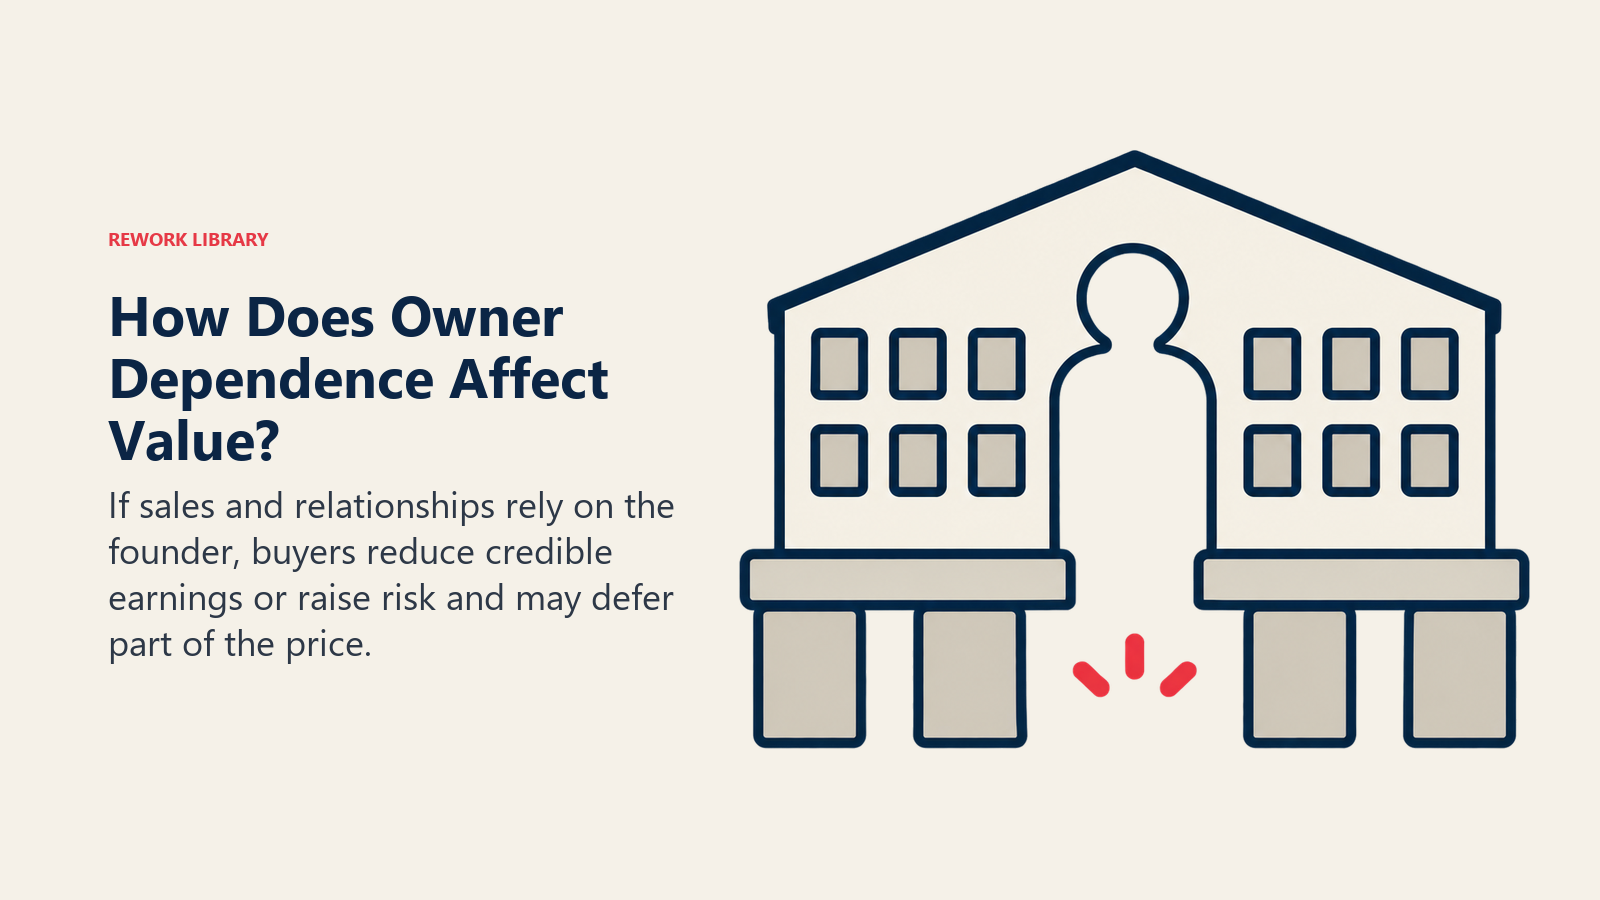
El mecanismo actúa a través de las fórmulas de tres maneras:
- Calidad de los beneficios. Si el beneficio depende de las ventas personales, las relaciones o la habilidad técnica del fundador, los beneficios normalizados que creerá un comprador son menores, porque hay que pagar un reemplazo a tarifa de mercado.
- Riesgo y tasa de descuento. La incertidumbre sobre si los ingresos continúan eleva la tasa de descuento o de capitalización, lo que reduce el valor. La resolución enuncia el principio: la incertidumbre sobre la estabilidad o continuidad de los ingresos futuros disminuye el valor al aumentar el riesgo de pérdida.
- Estructura de la operación. Los compradores suelen responder a la dependencia con earn-outs, pagos diferidos o un período obligatorio de transición del fundador en lugar de efectivo al cierre, de modo que parte del precio de titular pasa a ser condicional.
La concentración de clientes y proveedores funciona igual. Si un cliente representa una gran parte de los ingresos, los flujos de caja son menos seguros y la tasa sube. La solución práctica es la misma para ambos casos: reducir la dependencia de una sola persona o cuenta antes de una venta. Los artículos sobre dependencia del fundador y riesgo de persona clave describen cómo medirla y reducirla.
Elegir y combinar métodos en la práctica
Una valoración sensata de una empresa privada consolidada suele verse así:
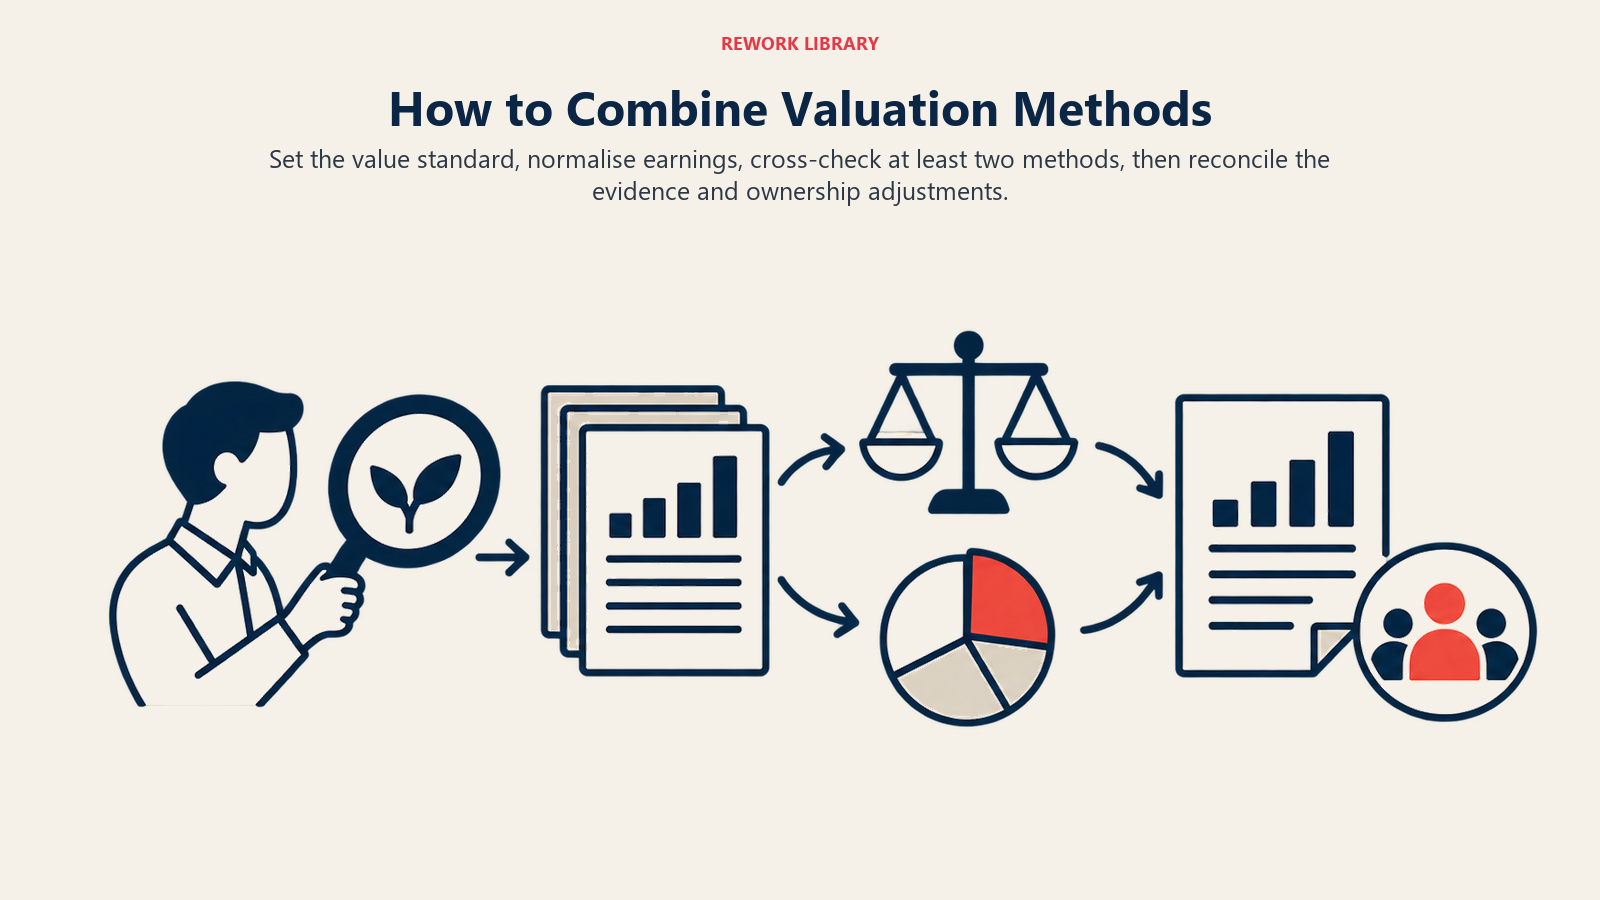
- Fije el propósito y el estándar de valor, y la fecha.
- Normalice los beneficios y documente cada ajuste.
- Aplique al menos dos enfoques. Para un negocio operativo, suele ser un múltiplo de mercado contrastado con una cifra de beneficios capitalizados o de DCF, con el enfoque de activos como piso.
- Concilie los resultados y explique la ponderación, en lugar de promediar mecánicamente. La Rev. Rul. 59-60 dice que no sirve de nada promediar sin más factores como el valor contable, los beneficios capitalizados y los dividendos capitalizados.
- Aplique los ajustes de control o de comerciabilidad que correspondan a la participación valorada.
- Someta a prueba de estrés los supuestos de dependencia del dueño, porque ahí es donde más presionarán los compradores.
Si el propósito es una venta, la valoración es solo el punto de partida. El precio de un comprador refleja la negociación, la financiación, los postores que compiten y el encaje, no solo el resultado de un modelo. Para vías de propiedad distintas de la venta a un tercero, como una compra por parte de la dirección, se usan los mismos métodos, pero el precio también depende de lo que los directivos compradores puedan financiar.
Datos clave: Métodos de valoración de empresas
- Hay tres familias de métodos: ingresos (DCF, capitalización de beneficios), mercado (empresas comparables, transacciones precedentes) y activos (valor neto de activos ajustado).
- La Rev. Rul. 59-60 dice que la valoración "no es una ciencia exacta" y que ninguna fórmula general es aplicable a todas las situaciones.
- La misma resolución dice que determinar la tasa de capitalización es "uno de los problemas más difíciles de la valoración" y que no pueden formularse tablas estándar para las sociedades de capital cerrado.
- La normativa de EE. UU. define el valor justo de mercado como el precio entre un comprador dispuesto y un vendedor dispuesto, ninguno bajo presión y ambos con conocimiento razonable de los hechos pertinentes.
- La Rev. Rul. 59-60 afirma que la pérdida del gestor de un negocio "de un solo hombre" puede deprimir el valor de las acciones, sobre todo sin personal capacitado capaz de sucederle.
- El IVSC dice que las Normas Internacionales de Valoración cubren las bases de valor y los enfoques y métodos de valoración.
- El SDE suma toda la remuneración del dueño y es adecuado para pequeños negocios gestionados por su dueño; el EBITDA carga un salario de mercado por la gestión y es adecuado para los más grandes. Los múltiplos de uno no pueden aplicarse al otro.
Lecturas relacionadas

Co-Founder & COO
On this page
- Por qué el valor de una empresa privada es una estimación
- Los tres enfoques de un vistazo
- El enfoque de ingresos
- Flujo de caja descontado (DCF)
- Capitalización de beneficios
- El enfoque de mercado
- Normalizar los beneficios: ajustes de normalización (add-backs)
- SDE frente a EBITDA
- El enfoque de activos
- ¿Qué tipo de valor? Estándares de valor
- Descuentos y primas
- Por qué la dependencia del dueño cambia la cifra
- Elegir y combinar métodos en la práctica
- Lecturas relacionadas