¿Qué es el private equity y cómo compra empresas?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Al fundador que recibe una llamada de una firma de private equity rara vez se le ofrece una compra sencilla. Se le ofrece una alianza con un inversor financiero que tiene un fondo que colocar, prestamistas a los que rendir cuentas y una fecha en la que espera volver a vender la empresa. Esa estructura explica casi todo lo que se siente desde dentro en una operación de PE: el foco en las ganancias, el dinero prestado, el nuevo consejo, el ritmo de reportes y la segunda venta que se planea antes de cerrar la primera.
Este artículo explica qué es el private equity, cómo se arma un fondo, los principales tipos de operaciones, cómo valora y financia una empresa el comprador, qué suele cambiar para el fundador después y en qué se diferencia el modelo del capital de riesgo. Es una de las rutas que se recogen en la guía de opciones de salida para propietarios de negocios. El objetivo no es venderle la idea ni disuadirlo. Es que pueda leer un term sheet y entender quién está al otro lado de la mesa.
Qué es el private equity
Private equity significa invertir en empresas que no cotizan en una bolsa de valores, normalmente comprando una participación grande o la totalidad de la compañía. La forma más común es la compra apalancada. En su artículo de 2009 en el Journal of Economic Perspectives, Steven Kaplan y Per Strömberg lo describen así: una empresa es adquirida por una firma de inversión especializada que usa una porción relativamente pequeña de capital propio y una porción relativamente grande de deuda externa. Añaden que las firmas que lo hacen hoy se denominan a sí mismas, y se las suele denominar, firmas de private equity.
Dos rasgos de esa definición importan a los fundadores. El comprador es una firma de inversión profesional, no una empresa operativa, así que no planea fusionar su negocio con el suyo. Y la adquisición se apoya en dinero prestado, lo que condiciona cómo el comprador fija el precio y qué espera de la empresa después.
Cómo se estructura un fondo de PE
Una firma de PE no suele comprar empresas con su propio dinero. Levanta un fondo, y el fondo compra las empresas. Conviene conocer tres papeles.
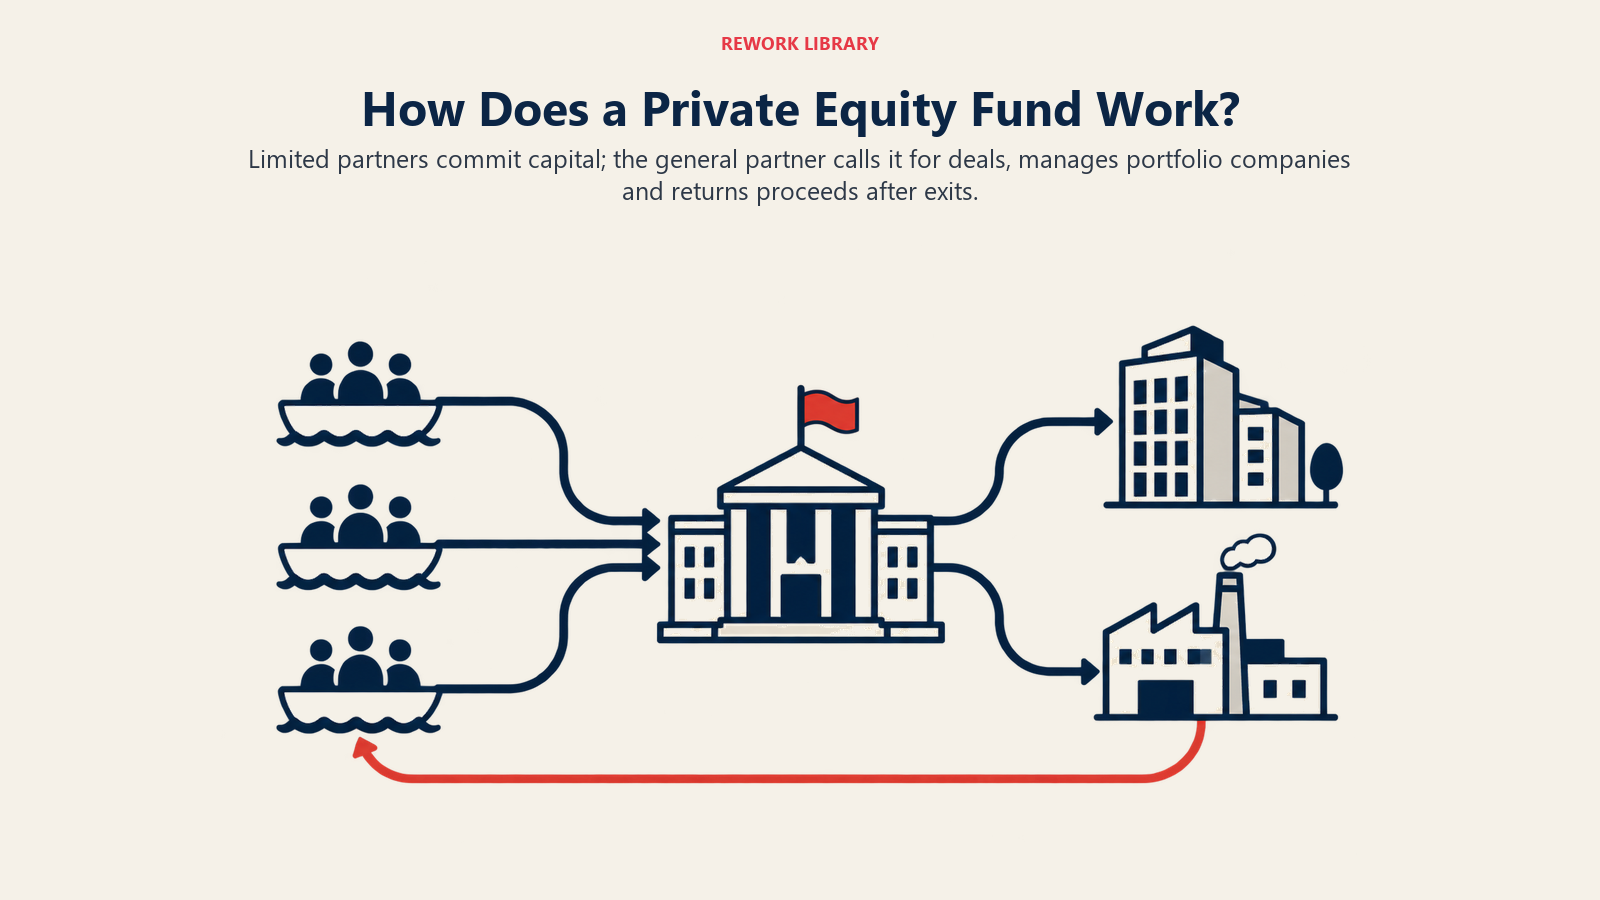
El socio general (GP). El glosario de ILPA define al socio general como el socio gestor de una sociedad gestora de private equity, con responsabilidad personal ilimitada por las deudas de la sociedad y el derecho a participar en su gestión. En términos sencillos, el GP es el equipo de operaciones de la firma de PE, las personas que usted conocerá en persona.
Los socios comanditarios (LPs). Son los inversores que aportan dinero al fondo. El mismo glosario define el compromiso con el fondo como la obligación de un socio comanditario de aportar cierta cantidad de capital al fondo para inversiones. El fondo agrupa su dinero y el GP decide adónde va.
Capital comprometido. ILPA lo define como el monto total de capital prometido al fondo. No se entrega todo el primer día. Los gestores pueden solicitar, o "llamar", el efectivo hasta el monto del compromiso, normalmente operación por operación, y el glosario describe la llamada de capital como el momento en que el dinero ya prometido se transfiere realmente al destino de la inversión.
Por eso un comprador de PE puede decirle que tiene un fondo de cierto tamaño y aun así necesitar semanas para cerrar. Puede que deba llamar capital a los LPs, y con seguridad estará gestionando la deuda en paralelo.
Cómo se remunera al GP
Importan dos estructuras, y los términos exactos varían según el fondo. La sociedad gestora cobra una comisión por administrar el fondo, y el GP obtiene el carried interest, una parte de las ganancias. El glosario de ILPA describe el carried interest como un derecho de bonificación que corresponde a la sociedad gestora, pagadero una vez que los inversores han recuperado su inversión original más una tasa mínima de rentabilidad definida, si aplica, con detalles que varían según el acuerdo de sociedad limitada de cada fondo. A veces verá esto resumido en una fórmula breve, pero tome cualquier fórmula así como punto de partida, no como regla. Lo que cuenta para usted es el efecto: al GP le va mejor cuando las inversiones del fondo se venden por mucho más de lo que costaron, y por eso un comprador de PE piensa en su empresa como algo que se volverá a vender.
El ciclo de vida del fondo
Un fondo pasa por etapas, y a usted lo incorporarán en una de ellas.
- Levantamiento de capital. El GP reúne compromisos de los LPs y el fondo se cierra.
- Periodo de inversión. El glosario de ILPA define el periodo de compromiso como el tiempo dentro del cual el fondo puede realizar inversiones, según lo fije el acuerdo del fondo. Las nuevas operaciones de plataforma se firman en esta ventana.
- Creación de valor. El fondo es dueño de las empresas y trabaja para hacerlas crecer. Aquí ocurren las inversiones de seguimiento y las adquisiciones complementarias.
- Salida. El fondo vende las empresas. El glosario de ILPA enumera las vías habituales: una venta a un comprador industrial (descrita como la más común), una salida a bolsa, una recompra de acciones por parte de la empresa o de su dirección, un refinanciamiento y la venta de la inversión a otra firma de PE.
- Liquidación. El glosario define la fecha de terminación como la fecha fijada en el acuerdo en la que el fondo debe cesar sus operaciones y liquidar sus inversiones.
La lección práctica: el fondo tiene una fecha de término, así que cada empresa que tiene en cartera tiene una fecha esperada de venta, aunque sea flexible. Si vende a un fondo en el segundo año de su periodo de inversión, su contraparte es distinta de la de un fondo en su octavo año.
Los principales tipos de operaciones de PE
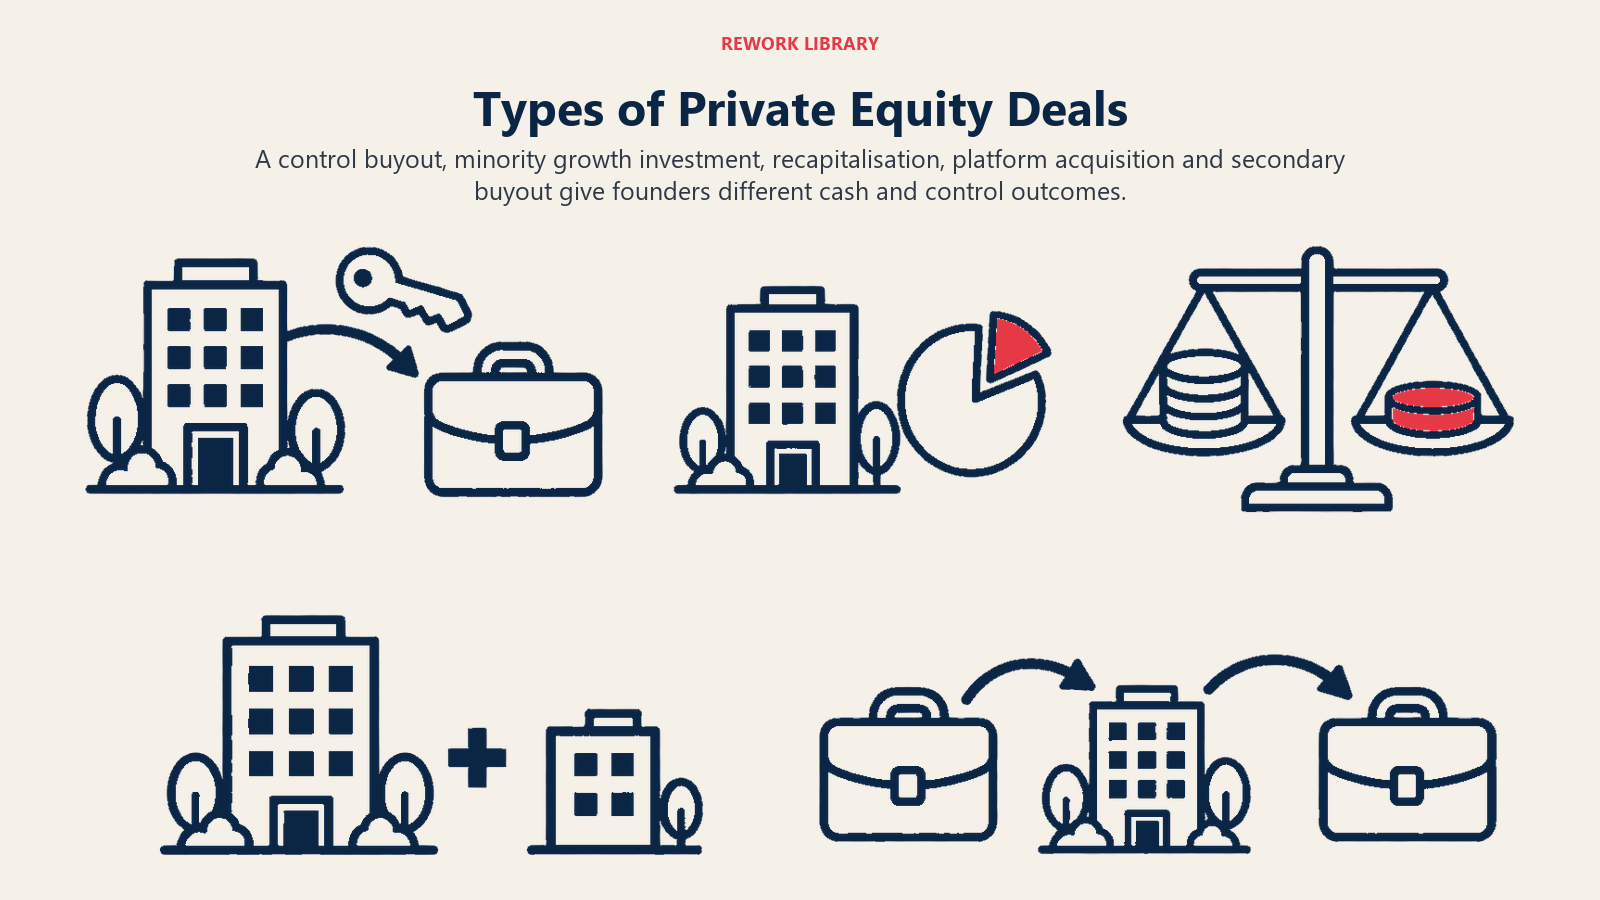
"Private equity" abarca varios tipos de transacción. La etiqueta de la operación indica cuánto control cede y qué espera de usted el comprador.
| Tipo de operación | Qué compra el inversor | Qué suele significar para el fundador |
|---|---|---|
| Compra apalancada (LBO) | Control, normalmente toda la empresa, financiado con capital del fondo más deuda | Venta total o casi total. El fundador suele quedarse con una participación reinvertida o salir tras una transición. |
| Growth equity | Una participación minoritaria para financiar la expansión | El fundador conserva el control, suma un asiento en el consejo y un nuevo accionista, y recibe algo de efectivo. |
| Recapitalización minoritaria | Una participación minoritaria, a menudo con deuda añadida a la empresa, para dar liquidez parcial a los propietarios | El fundador retira parte del dinero y sigue al mando, con los derechos de consentimiento del inversor. |
| Plataforma más adquisiciones complementarias (buy-and-build) | Una empresa como base, a la que luego se suman adquisiciones más pequeñas | El fundador es el vendedor de la plataforma o uno de los vendedores complementarios, posiciones muy distintas. |
| Compra secundaria (secondary buyout) | Una empresa comprada a otro fondo de PE | El negocio ya pasó por un ciclo de PE. Un fundador puede estar reinvirtiendo capital en un segundo. |
Algunas notas sobre estos tipos.
LBO. El glosario de ILPA describe la compra apalancada como una adquisición que combina capital y fondos prestados, en la que los activos de la empresa objetivo suelen actuar como garantía de los préstamos y el adquirente paga la deuda con el flujo de caja de la empresa comprada. Este último punto es el núcleo del modelo. Las propias ganancias de su empresa sirven la deuda usada para comprarla.
Growth equity y recapitalizaciones minoritarias. No toda transacción de PE es una venta de control. Las operaciones minoritarias se estructuran de otra manera y establecen una relación de gobierno distinta, por lo que el fundador debe saber qué tipo se le ofrece antes de negociar nada. El glosario de ILPA también incluye la recapitalización, la reorganización de la estructura de capital de una empresa, como estrategia de salida alternativa para los patrocinadores de compras, un recordatorio de que la misma técnica puede usarse en ambos lados de una operación.
Buy-and-build. El glosario describe la consolidación, también llamada leveraged rollup, como una estrategia de inversión en la que una firma de compras adquiere una serie de empresas del mismo sector o de sectores complementarios. El fundador que vende como adquisición complementaria suele vender a una empresa plataforma ya existente, con el equipo directivo de la plataforma al mando. Al fundador que vende la plataforma es más probable que le pidan liderar la consolidación o entregársela a un nuevo CEO.
Compra secundaria. La empresa pasa de un fondo a otro. Es tan frecuente que el informe de Bain de 2026 sigue un canal de salida "de patrocinador a patrocinador" junto con las ventas a compradores corporativos y las salidas a bolsa. Consulte la comparación de compradores estratégicos frente a financieros para ver en qué difieren PE y compradores corporativos en lo que pagan.
Cómo valora y financia PE una operación
El foco en el EBITDA
Los compradores de PE fijan el precio de las empresas sobre todo a partir de las ganancias, y la medida habitual es el EBITDA: ganancias antes de intereses, impuestos, depreciación y amortización. Un comprador cotizará un precio como múltiplo del EBITDA y luego lo ajustará por la deuda neta de la empresa. Es una abreviatura de la generación de caja, y importa porque esa caja es la que paga a los prestamistas.
Por eso la due diligence de PE examina cómo se construyó su EBITDA reportado. Los propietarios-gestores a menudo cargan gastos personales al negocio, se pagan de forma inusual o tienen costos extraordinarios. Los compradores normalizan estos conceptos. Una empresa rentable que no puede mostrar ganancias limpias y repetibles recibe un múltiplo más bajo, o ninguno. Los métodos más amplios están en métodos de valoración de empresas.
Apalancamiento
El comprador financia parte del precio de compra con deuda. Esa proporción ha cambiado con el tiempo. En su Global Private Equity Report 2026, Bain describe un ejemplo ilustrativo de Estados Unidos: en una compra típica de 2015, el 50% del precio de compra se financiaba con deuda a una tasa de interés del 6% al 7%, mientras que hoy los costos de endeudamiento están en el rango del 8% al 9% y el apalancamiento ronda del 30% al 40%. Bain afirma que, con menos apalancamiento y sin crecimiento de múltiplos, estas operaciones solo funcionan si el EBITDA sube cerca de un 10% a un 12% anual para generar un retorno de 2,5x en cinco años, frente a aproximadamente un 5% anual en el ejemplo de 2015.
Tome estas cifras como números ilustrativos de grandes operaciones de una sola consultora, no como una regla para todos los mercados. Pero la dirección es útil para un fundador. La deuda es más barata cuando las tasas son bajas y las operaciones se valoran para crecer, y más cara ahora, lo que empuja a los compradores a buscar empresas cuyas ganancias puedan crecer de verdad, no solo reconfigurarse financieramente.
Qué exigen los prestamistas
La deuda viene con condiciones: requisitos de reporte, límites a un endeudamiento adicional y covenants ligados a las ganancias o la caja de la empresa. El fundador que ha dirigido la compañía sin nada de eso lo notará. Incumplir un covenant no es un escándalo por romper reglas, pero mete a los prestamistas en decisiones que antes tomaba usted solo.
Qué cambia para el fundador después de una operación de PE
Aquí es donde la mayoría de los fundadores siente la diferencia real. La siguiente lista describe patrones comunes, y cada uno se negocia, así que léala como una lista de cosas por preguntar.
- Cambia el consejo. La firma de PE normalmente toma asientos en el consejo y fija la agenda. Si vendió la mayoría, ya no controla el consejo, aunque siga como CEO.
- El reporte se vuelve más pesado. Espere estados de gestión mensuales, un presupuesto aprobado por el consejo, KPIs seguidos contra un plan y reportes a los prestamistas además.
- Se acuerda un plan de creación de valor. El comprador tiene una tesis de cómo crecerán las ganancias: nuevos mercados, precios, adquisiciones complementarias, disciplina de costos, una capa directiva más sólida. El plan trae metas, y su papel se evalúa contra ellas.
- El equipo directivo puede cambiar. Los compradores suelen incorporar un CFO, reforzar el liderazgo comercial o reemplazar a un CEO que no puede escalar el negocio. Esto se vincula con la profesionalización de un negocio, algo que muchos fundadores tienen que hacer de todos modos.
- Puede reinvertir capital. En muchas operaciones de control el fundador reinvierte parte de lo cobrado como acciones de la nueva empresa, de modo que obtiene una "segunda oportunidad" cuando la firma de PE vende. Eso tiene potencial, y también significa que parte de su pago no es efectivo. Es una participación minoritaria en una empresa apalancada, sujeta a los términos del pacto de accionistas.
- Puede quedarse o puede irse. Algunos fundadores siguen como CEO durante un periodo definido. Otros pasan a un rol de presidente o de asesor, como se explica en de fundador-CEO a presidente. Algunos se van tras una transición.
- Comienza un periodo de tenencia. El informe de Bain indica que el periodo medio de tenencia en la salida de los fondos de compra ronda los siete años, frente a un promedio de cinco a seis años entre 2010 y 2021. Es una cifra global del análisis de una consultora sobre el sector, no una promesa sobre su operación. Pero muestra por qué un fundador no debería dar por hecha una segunda venta rápida.
- Se planea la siguiente salida. El fondo venderá a un comprador estratégico, a otra firma de PE o, en ocasiones, a los mercados públicos. Si usted conserva capital reinvertido, su resultado depende de esa venta.
Un punto más sobre la cultura. Al fundador que ha dirigido por instinto durante quince años puede costarle más el cambio a un ritmo de planificar y reportar que el aspecto financiero. Eso no es un defecto de ninguna de las partes, pero por eso la conversación sobre gobierno y derechos de decisión debe darse antes de firmar.
Qué dice la investigación sobre los resultados
Los debates sobre PE tienden a ser ruidosos, así que conviene ver qué encontraron realmente los estudios rigurosos.
El estudio de Davis, Haltiwanger, Handley, Jarmin, Lerner y Miranda en el American Economic Review (2014) siguió a unas 3200 empresas objetivo de Estados Unidos y sus 150 000 establecimientos antes y después de las compras, comparándolas con controles equiparados por sector, tamaño, antigüedad y crecimiento previo, en operaciones de 1980 a 2005. Encontraron que las compras provocan pérdidas netas de empleo modestas pero grandes aumentos en la creación y destrucción bruta de empleo, y que traen mejoras en la productividad total de los factores en las empresas objetivo, principalmente por la salida acelerada de establecimientos menos productivos y la mayor entrada de otros muy productivos.
La lectura equilibrada es que la propiedad de PE tiende a remodelar una empresa, no a dejarla como está. Eso significa mejoras de productividad en algunas partes del negocio y disrupción en otras. El estudio abarca compras en Estados Unidos en un periodo pasado, así que es evidencia de un patrón, no una predicción para el negocio de un fundador concreto ni para ninguna región.
El artículo de Kaplan y Strömberg adopta una visión más larga del sector y compara la ola reciente con la de los años ochenta. Describen la economía de las firmas y de las transacciones, y contrastan la ola reciente con la ola de compras de los ochenta. La conclusión para un fundador es que el modelo de compra no es nuevo y que se ha estudiado durante décadas sin un veredicto único.
Las condiciones del mercado también importan. El informe de Bain de 2026 indica que las inversiones en compras alcanzaron $904 mil millones en 2025, un aumento del 44% sobre 2024, mientras que el número de operaciones cayó un 6% hasta 3018, lo que llevó el tamaño medio divulgado de las operaciones a un récord de $1,2 mil millones. También reporta unas 32 000 empresas sin vender, con un valor de $3,8 billones, en las carteras del sector. De ahí se desprenden dos cosas. Son cifras globales dominadas por transacciones muy grandes, así que dicen poco sobre el tamaño del fondo que probablemente se acerque a un negocio dirigido por su dueño. Y un gran inventario de empresas sin vender significa que los fondos están bajo presión para vender, lo que afecta tanto a cómo valoran lo que poseen como a su paciencia con ello.
En qué se diferencia PE del capital de riesgo
Ambos son inversores basados en fondos, con GPs y LPs. Compran cosas distintas por razones distintas.
| Private equity (compras) | Capital de riesgo (venture capital) | |
|---|---|---|
| Objetivo típico | Empresas consolidadas y rentables | Empresas en etapa temprana, a menudo no rentables |
| Participación típica | Control, o una minoría grande | Minoría |
| Uso de deuda | Central en el modelo | Poca o ninguna |
| Base de valoración | Ganancias, normalmente EBITDA | Potencial de crecimiento y tamaño de mercado |
| Principal motor de retorno | Crecimiento de ganancias, pago de deuda, precio de venta | Unos pocos grandes ganadores entre muchas apuestas |
| Posición del fundador después | A menudo menos control, capital reinvertido, supervisión del consejo | Dilución a lo largo de las rondas, asiento en el consejo para el inversor |
Si su empresa es rentable, tiene un flujo de caja estable y no está construida en torno al crecimiento exponencial, la conversación natural es con un inversor de compras. Si quema caja para capturar un mercado, es con capital de riesgo. La entrada de venture capital cubre ese lado.
Preguntas que conviene hacer antes de hablar con una firma de PE
- ¿Qué tipo de operación es? Compra de control, growth equity, recapitalización minoritaria o adquisición complementaria.
- ¿En qué punto de su vida está el fondo? Un fondo más antiguo está bajo más presión para vender.
- ¿Cuál es el plan de creación de valor? Pida las metas específicas contra las que se mide su rol.
- ¿Qué parte de mi pago es efectivo y cuál es capital reinvertido? ¿Y en qué términos se paga el capital reinvertido?
- ¿Quién controla el consejo y la decisión sobre el CEO? Póngalo por escrito.
- ¿Qué deuda tendrá la empresa y con qué covenants? Su libertad para invertir depende de ellos.
- ¿Cuál es el plan para el equipo directivo? Incluido usted.
Datos clave: private equity
- Una compra apalancada es la adquisición de una empresa por una firma de inversión especializada que usa una porción relativamente pequeña de capital y una porción relativamente grande de deuda externa, según Kaplan y Strömberg (2009, Journal of Economic Perspectives).
- Un fondo de PE es una sociedad: el socio general lo administra y los socios comanditarios comprometen capital que se llama operación por operación (glosario de ILPA).
- El fondo tiene un periodo de compromiso definido y una fecha de terminación en la que debe liquidar sus inversiones (glosario de ILPA).
- Un estudio de unas 3200 empresas objetivo de compras en Estados Unidos encontró pérdidas netas de empleo modestas, grandes aumentos en la creación y destrucción bruta de empleo y mejoras de productividad en las empresas objetivo (Davis et al., American Economic Review, 2014).
- En un ejemplo ilustrativo de Estados Unidos, una compra típica de 2015 se financiaba con un 50% de deuda al 6% al 7%, mientras que hoy el apalancamiento ronda del 30% al 40% con intereses del 8% al 9%, por lo que las operaciones necesitan un crecimiento anual del EBITDA de cerca del 10% al 12% para un retorno de 2,5x en cinco años (Bain, 2026).
- La inversión global en compras alcanzó $904 mil millones en 2025, un 44% más que en 2024, en 3018 operaciones, y el periodo medio de tenencia en la salida ronda los siete años (Bain, 2026).
Lecturas relacionadas

Co-Founder & COO
On this page
- Qué es el private equity
- Cómo se estructura un fondo de PE
- Cómo se remunera al GP
- El ciclo de vida del fondo
- Los principales tipos de operaciones de PE
- Cómo valora y financia PE una operación
- El foco en el EBITDA
- Apalancamiento
- Qué exigen los prestamistas
- Qué cambia para el fundador después de una operación de PE
- Qué dice la investigación sobre los resultados
- En qué se diferencia PE del capital de riesgo
- Preguntas que conviene hacer antes de hablar con una firma de PE
- Lecturas relacionadas