O que é private equity e como ele compra empresas?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um fundador que recebe a ligação de uma gestora de private equity raramente está recebendo uma proposta de compra simples. O que lhe oferecem é uma parceria com um investidor financeiro que tem um fundo para aplicar, credores para satisfazer e uma data em que espera vender a empresa novamente. Essa estrutura explica quase tudo sobre como um negócio de PE é vivido por dentro: o foco em resultados, o dinheiro emprestado, o novo conselho, o ritmo dos relatórios e a segunda venda, planejada antes mesmo de a primeira ser fechada.
Este artigo explica o que é private equity, como um fundo é montado, os principais tipos de operação, como um comprador avalia e financia uma empresa, o que costuma mudar para o fundador depois e em que o modelo difere do venture capital. É uma das rotas entre as opções tratadas na visão geral sobre opções de saída para donos de empresas. O objetivo não é vender a ideia a você nem desencorajá-lo. É permitir que você leia um term sheet e entenda quem está do outro lado da mesa.
O que é private equity
Private equity significa investir em empresas que não são listadas em bolsa, geralmente comprando uma grande parcela ou a totalidade da companhia. A forma mais comum é a aquisição alavancada (leveraged buyout). No artigo de 2009 do Journal of Economic Perspectives, Steven Kaplan e Per Strömberg a descrevem assim: uma empresa é adquirida por uma gestora de investimentos especializada, usando uma parcela relativamente pequena de capital próprio e uma parcela relativamente grande de dívida externa. Eles acrescentam que as gestoras que fazem isso hoje se autodenominam, e são em geral chamadas, firmas de private equity.
Duas características dessa definição importam para os fundadores. O comprador é uma gestora profissional de investimentos, e não uma empresa operacional, portanto não pretende fundir o seu negócio ao dele. E a aquisição se apoia em dinheiro emprestado, o que molda a forma como o comprador precifica a operação e o que espera da empresa depois.
Como um fundo de PE é construído
Uma gestora de PE normalmente não compra empresas com o próprio dinheiro. Ela capta um fundo, e é o fundo que compra as empresas. Vale conhecer três papéis.
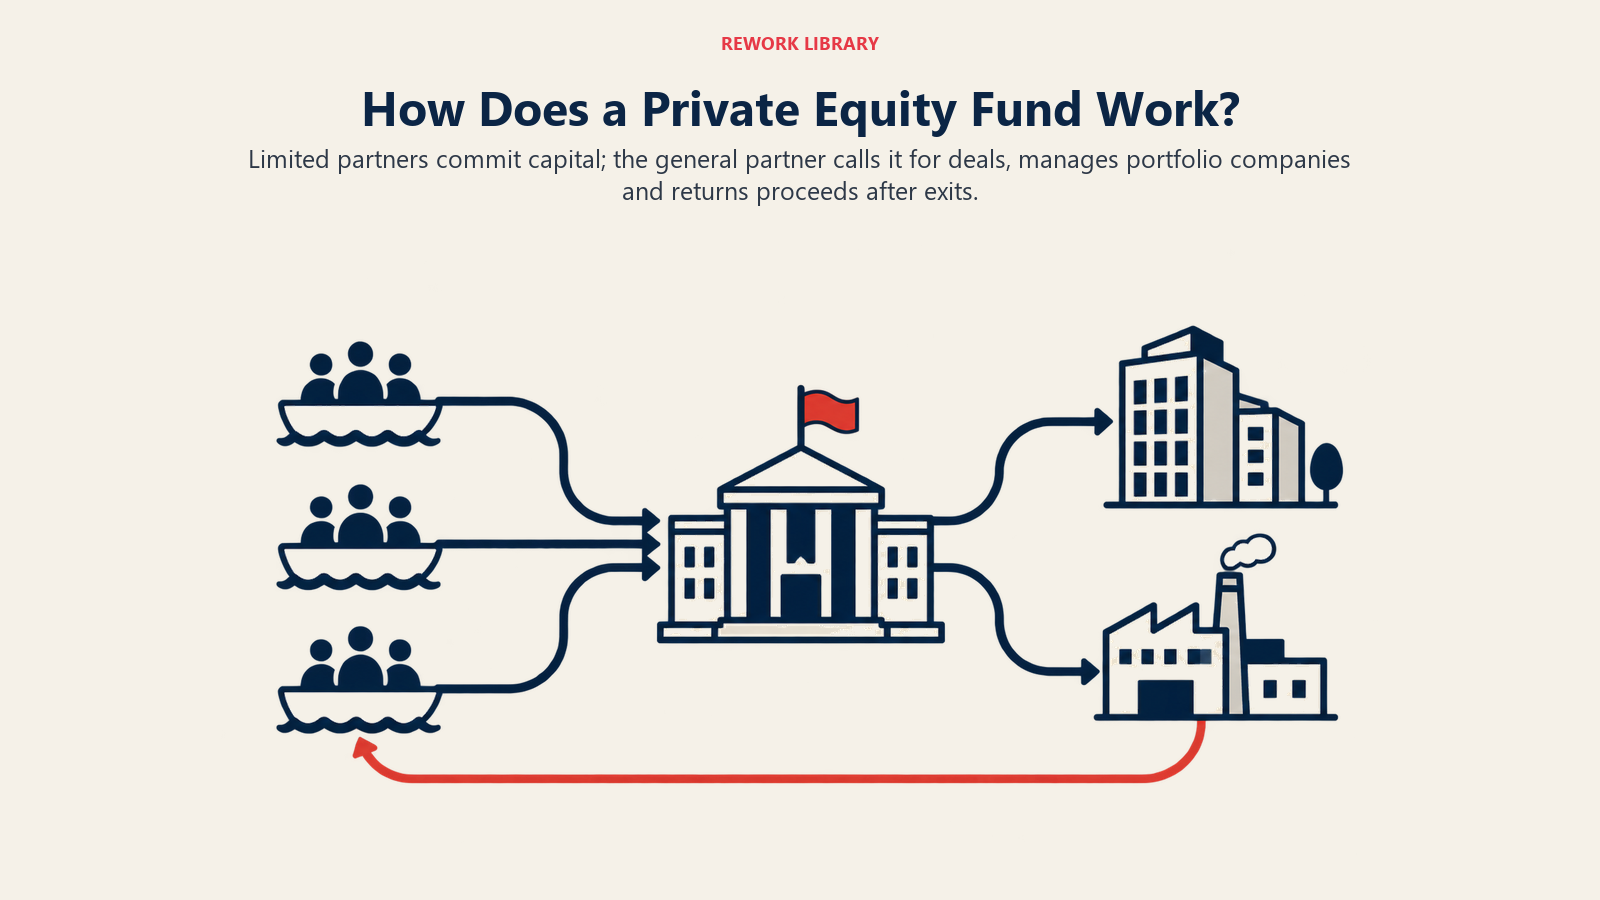
O sócio gestor (GP). O glossário da ILPA define o sócio gestor como o sócio administrador de uma empresa de gestão de private equity, com responsabilidade pessoal ilimitada pelas dívidas da sociedade e o direito de participar de sua administração. Em termos simples, o GP é a equipe de negócios da gestora de PE, as pessoas que você de fato vai encontrar.
Os cotistas (LPs). São os investidores que colocam dinheiro no fundo. O mesmo glossário define o compromisso de investimento como a obrigação de um cotista de aportar determinado valor de capital ao fundo para investimentos. O fundo reúne o dinheiro deles, e o GP decide para onde ele vai.
Capital comprometido. A ILPA o define como o valor total de capital prometido ao fundo. Ele não é entregue todo no primeiro dia. Os gestores podem solicitar, ou sacar, o dinheiro até o limite do compromisso, em geral negócio a negócio, e o glossário descreve a chamada de capital como o momento em que o dinheiro já prometido é efetivamente transferido para o alvo do investimento.
É por isso que um comprador de PE pode dizer que tem um fundo de determinado tamanho e ainda assim precisar de semanas para fechar. Ele talvez precise chamar capital dos LPs e, com certeza, estará estruturando a dívida em paralelo.
Como o GP é remunerado
Duas estruturas importam, e os termos exatos variam conforme o fundo. A empresa de gestão recebe uma taxa por administrar o fundo, e o GP recebe o carried interest, uma participação nos lucros. O glossário da ILPA descreve o carried interest como um direito a bônus que se acumula para a empresa de gestão, pago depois que os investidores recuperam o investimento original mais uma taxa mínima de retorno (hurdle rate), se houver, com os detalhes variando conforme o contrato de sociedade de cada fundo. Às vezes você verá isso resumido numa fórmula curta e de efeito, mas trate qualquer fórmula desse tipo como ponto de partida, e não como regra. O que importa para você é o efeito: o GP se sai melhor quando os investimentos do fundo são vendidos por muito mais do que foi pago, e por isso um comprador de PE enxerga a sua empresa como algo a ser vendido de novo.
O ciclo de vida do fundo
Um fundo passa por estágios, e você será colocado em um deles.
- Captação. O GP levanta compromissos junto aos LPs e o fundo é fechado.
- Período de investimento. O glossário da ILPA define o período de compromisso como o tempo em que o fundo pode fazer investimentos, conforme estabelecido no contrato do fundo. Novos negócios de plataforma são assinados nessa janela.
- Criação de valor. O fundo é dono das empresas e trabalha para fazê-las crescer. É aqui que acontecem os investimentos adicionais e as aquisições complementares (add-ons).
- Saída. O fundo vende as empresas. O glossário da ILPA lista as rotas habituais: a venda estratégica (trade sale, descrita como a mais comum), a abertura de capital em bolsa, a recompra de ações pela empresa ou por sua gestão, um refinanciamento e a venda do investimento a outra gestora de PE.
- Encerramento. O glossário define a data de término como a data prevista no contrato até a qual o fundo deve cessar as operações e liquidar seus investimentos.
A lição prática: o fundo tem data final, então toda empresa nele tem uma data esperada de venda, ainda que flexível. Se você vende a um fundo no segundo ano de seu período de investimento, tem uma contraparte diferente da que encontraria no oitavo ano.
Os principais tipos de operação de PE
"Private equity" abrange vários tipos de transação. O rótulo da operação mostra quanto controle você cede e o que o comprador quer de você.
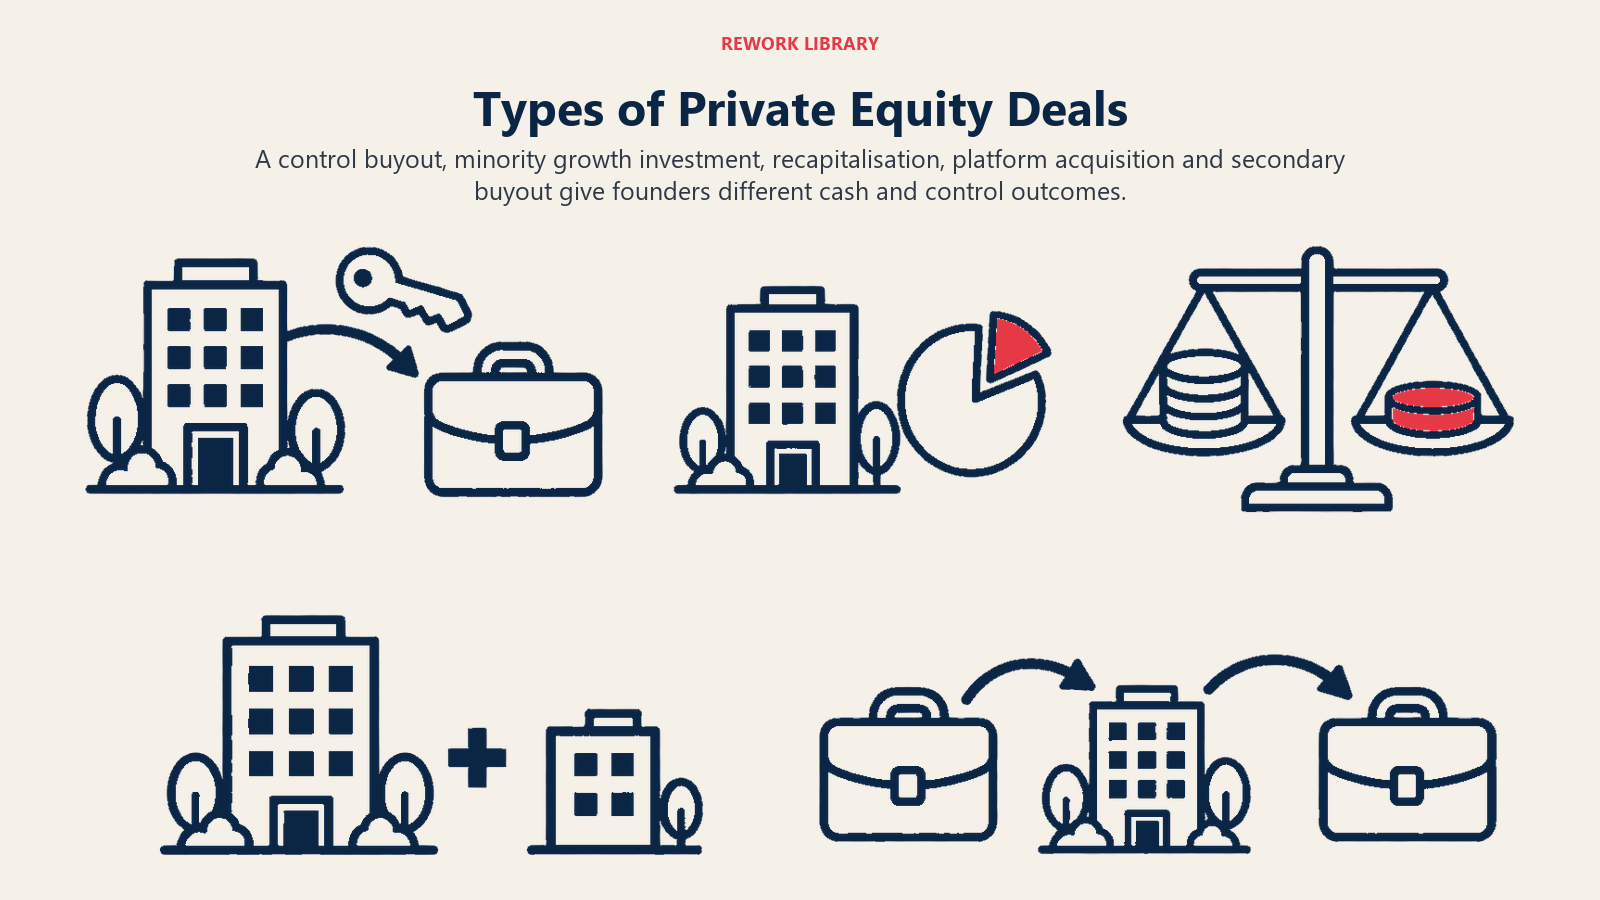
| Tipo de operação | O que o investidor compra | O que isso costuma significar para o fundador |
|---|---|---|
| Aquisição alavancada (LBO) | Controle, em geral a empresa inteira, financiado com capital do fundo mais dívida | Venda total ou quase total. O fundador muitas vezes permanece com uma participação em rollover ou sai após uma transição. |
| Growth equity | Uma participação minoritária para financiar a expansão | O fundador mantém o controle, ganha uma cadeira no conselho e um novo acionista, e recebe parte do valor em dinheiro. |
| Recapitalização minoritária | Uma participação minoritária, muitas vezes com dívida adicionada à empresa, usada para dar liquidez parcial aos donos | O fundador tira parte do dinheiro da mesa e continua no comando, com os direitos de consentimento do investidor. |
| Plataforma mais add-ons (buy-and-build) | Uma empresa como base, seguida de uma série de aquisições menores incorporadas a ela | O fundador é o vendedor da plataforma ou um dos vendedores de add-on, posições muito diferentes. |
| Secondary buyout | Uma empresa comprada de outro fundo de PE | O negócio já passou por um ciclo de PE. O fundador pode estar fazendo rollover de participação pela segunda vez. |
Algumas observações sobre esses tipos.
LBO. O glossário da ILPA descreve a aquisição alavancada como uma tomada de controle que combina capital próprio e recursos emprestados, em que os ativos da empresa-alvo geralmente servem de garantia para os empréstimos e o adquirente paga a dívida com o fluxo de caixa da empresa que comprou. Este último ponto é o núcleo do modelo. Os próprios resultados da sua empresa pagam a dívida usada para comprá-la.
Growth equity e recapitalizações minoritárias. Nem toda transação de PE é uma venda de controle. Operações minoritárias são estruturadas de outra forma e implicam uma relação de governança diferente, e é por isso que o fundador deve saber qual tipo está sendo oferecido antes de negociar qualquer coisa. O glossário da ILPA também lista a recapitalização, a reorganização da estrutura de capital de uma empresa, como estratégia de saída alternativa para os patrocinadores de buyouts, um lembrete de que a mesma técnica pode ser usada dos dois lados de uma operação.
Buy-and-build. O glossário descreve a consolidação, também chamada de leveraged rollup, como uma estratégia de investimento em que uma gestora de buyouts adquire uma série de empresas dos mesmos setores ou de setores complementares. O fundador que vende como add-on costuma vender a uma empresa de plataforma já existente, com a equipe de gestão da plataforma no comando. O fundador que vende a plataforma tem mais chance de ser convidado a liderar a consolidação ou a entregá-la a um novo CEO.
Secondary buyout. A empresa passa de um fundo para outro. É algo tão comum que o relatório de 2026 da Bain acompanha um canal de saída "sponsor-to-sponsor" ao lado das vendas a compradores corporativos e das aberturas de capital. Veja a comparação entre compradores estratégicos e financeiros para entender como PE e compradores corporativos diferem no que estão dispostos a pagar.
Como o PE avalia e financia uma operação
O foco no EBITDA
Os compradores de PE precificam as empresas principalmente pelo resultado, e a medida usual é o EBITDA: lucro antes de juros, impostos, depreciação e amortização. O comprador cota um preço como múltiplo do EBITDA e depois o ajusta pela dívida líquida que a empresa carrega. É uma forma abreviada de medir a geração de caixa, e isso importa porque esse caixa é o que paga os credores.
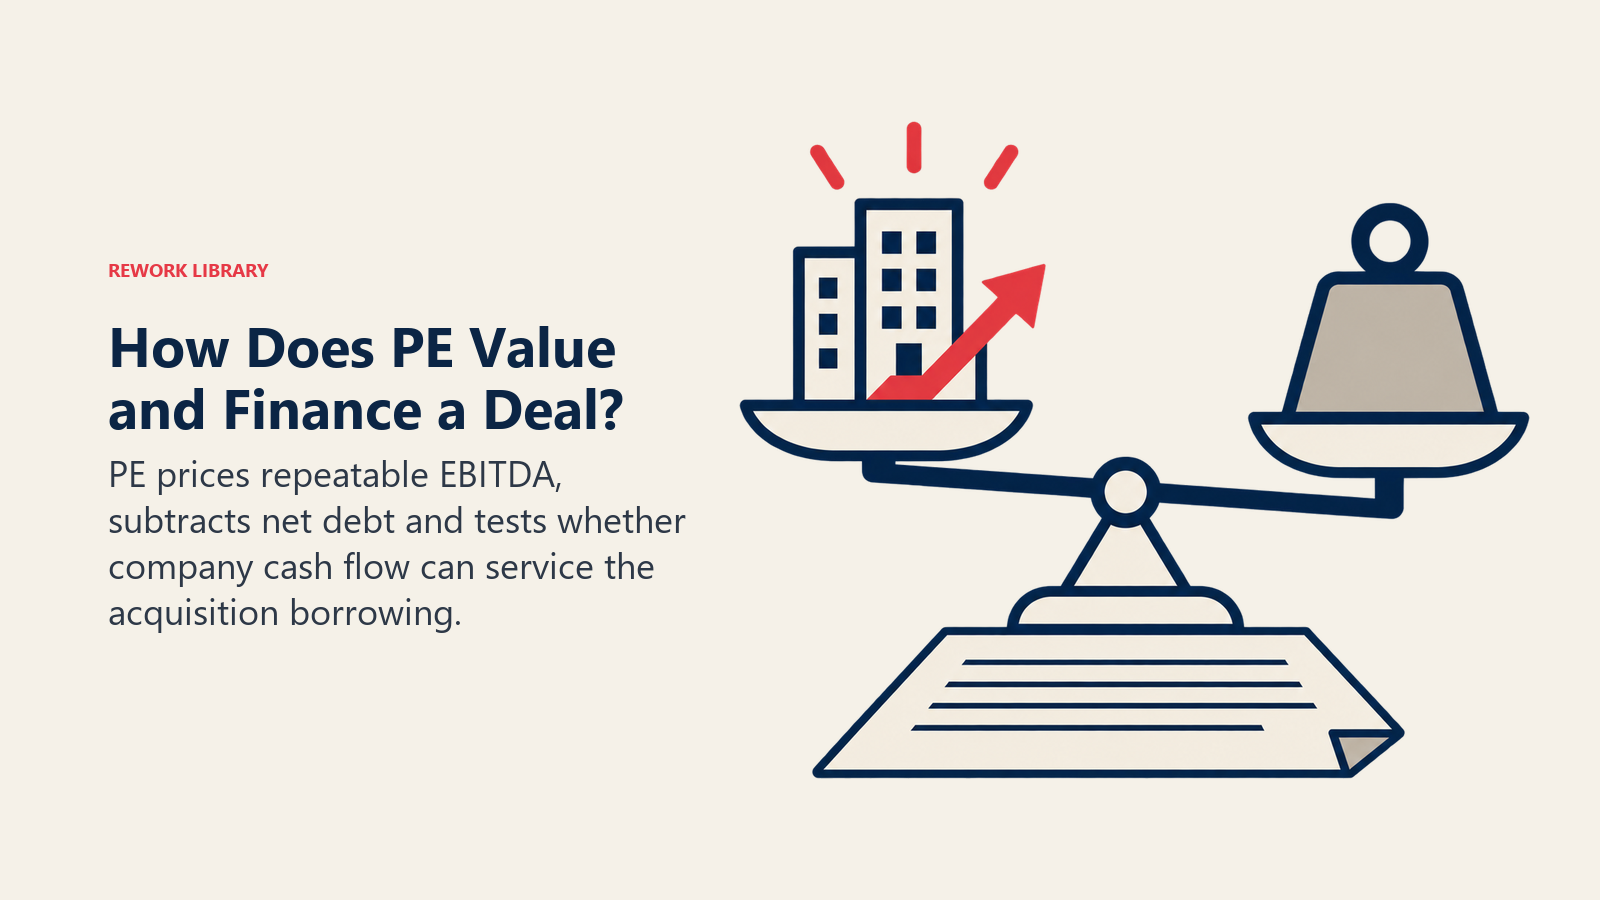
É por isso que a due diligence de PE investiga a fundo como o seu EBITDA reportado foi construído. Donos-gestores costumam passar despesas pessoais pela empresa, remunerar-se de forma incomum ou ter custos pontuais. Os compradores normalizam esses itens. Uma empresa lucrativa que não consegue demonstrar resultados limpos e recorrentes recebe um múltiplo menor, ou nenhum. Os métodos mais amplos estão em métodos de avaliação de empresas.
Alavancagem
O comprador financia parte do preço de compra com dívida. Essa proporção mudou ao longo do tempo. No Global Private Equity Report 2026, a Bain descreve um exemplo ilustrativo dos EUA: num buyout típico de 2015, 50% do preço de compra era financiado com dívida a juros de 6% a 7%, ao passo que hoje o custo do crédito está na faixa de 8% a 9% e a alavancagem fica mais perto de 30% a 40%. A Bain afirma que, com menos alavancagem e sem expansão de múltiplos, essas operações só funcionam se o EBITDA crescer cerca de 10% a 12% ao ano para gerar um retorno de 2,5x em cinco anos, contra aproximadamente 5% ao ano no exemplo de 2015.
Trate esses números como valores ilustrativos de grandes operações, vindos de uma única consultoria, e não como regra para todos os mercados. Mas a direção é útil para o fundador. A dívida é mais barata de usar quando os juros estão baixos e as operações são precificadas para crescer, e hoje está mais cara, o que leva os compradores a procurar empresas cujos resultados possam realmente crescer, e não apenas ser reengenhados financeiramente.
O que os credores exigem
A dívida vem com condições: exigências de relatórios, limites a novos endividamentos e covenants atrelados ao resultado ou ao caixa da empresa. O fundador que dirigiu a empresa sem nada disso vai perceber. Descumprir um covenant não é um escândalo de quebra de regras, mas traz os credores para decisões que antes eram só suas.
O que muda para o fundador depois de um negócio de PE
É aqui que a maioria dos fundadores sente a diferença real. A lista a seguir descreve padrões comuns, e cada um deles é negociado, então leia-a como um checklist de perguntas a fazer.
- O conselho muda. A gestora de PE geralmente ocupa cadeiras no conselho e define a pauta. Se você vendeu a maioria, deixa de controlar o conselho, mesmo que continue como CEO.
- Os relatórios ficam mais pesados. Espere demonstrações gerenciais mensais, um orçamento aprovado pelo conselho, KPIs acompanhados em relação a um plano e, além disso, relatórios para os credores.
- Um plano de criação de valor é acordado. O comprador tem uma tese sobre como os resultados vão crescer: novos mercados, preços, aquisições complementares, disciplina de custos, uma camada de gestão mais forte. O plano vem com metas, e o seu papel é avaliado em relação a elas.
- A equipe de gestão pode mudar. Os compradores costumam incluir um CFO, reforçar a liderança de vendas ou substituir um CEO que não consegue escalar o negócio. Isso se liga à profissionalização de uma empresa, algo que muitos fundadores precisam fazer de qualquer maneira.
- Você pode fazer rollover de participação. Em muitas operações de controle, o fundador reinveste parte dos recursos como ações da nova empresa, de modo que tenha uma "segunda mordida" quando a gestora de PE vender. Isso tem um lado positivo, e também significa que parte do seu pagamento não é em dinheiro. É uma participação minoritária numa empresa alavancada, sujeita aos termos do acordo de acionistas.
- Você pode ficar ou sair. Alguns fundadores permanecem como CEO por um período definido. Outros passam a um papel de presidente do conselho ou de consultor, como tratado em de CEO fundador a presidente do conselho. Alguns saem após uma transição.
- Começa um período de manutenção. O relatório da Bain afirma que o período médio de manutenção na saída dos fundos de buyout está em torno de sete anos, acima da média de cinco a seis anos entre 2010 e 2021. É um número global, tirado da análise de uma consultoria sobre o setor, e não uma promessa sobre o seu negócio. Mas mostra por que o fundador não deve presumir uma segunda venda rápida.
- A próxima saída é planejada. O fundo venderá a um comprador estratégico, a outra gestora de PE ou, ocasionalmente, ao mercado de capitais. Se você tem participação em rollover, o seu resultado depende dessa venda.
Mais um ponto sobre cultura. O fundador que dirigiu por instinto durante quinze anos pode achar a mudança para um ritmo de planejar e reportar mais difícil do que o lado financeiro. Isso não é defeito de nenhuma das partes, mas é por isso que a conversa sobre governança e direitos de decisão deve acontecer antes da assinatura.
O que a pesquisa diz sobre os resultados
Os debates sobre PE costumam ser barulhentos, por isso ajuda ver o que estudos rigorosos de fato encontraram.
O estudo de Davis, Haltiwanger, Handley, Jarmin, Lerner e Miranda, publicado na American Economic Review (2014), acompanhou cerca de 3.200 empresas-alvo americanas e seus 150.000 estabelecimentos antes e depois dos buyouts, comparando-os com controles pareados por setor, porte, idade e crescimento anterior, em operações de 1980 a 2005. Eles constataram que os buyouts levam a perdas líquidas modestas de empregos, mas a grandes aumentos na criação e na destruição bruta de vagas, e que trazem ganhos de produtividade total dos fatores nas empresas-alvo, principalmente pela saída acelerada de estabelecimentos menos produtivos e pela maior entrada de estabelecimentos altamente produtivos.
A leitura equilibrada é que a propriedade de PE tende a remodelar a empresa, e não a deixá-la em paz. Isso significa ganhos de produtividade em algumas partes do negócio e disrupção em outras. O estudo cobre buyouts americanos de um período passado, portanto é evidência de um padrão, e não uma previsão para o negócio de um fundador específico ou para qualquer região.
O artigo de Kaplan e Strömberg adota uma visão mais longa do setor, comparando a onda então recente com a onda de buyouts dos anos 1980. Eles descrevem a economia das gestoras e das transações e colocam a onda recente ao lado da dos anos 1980. A conclusão para o fundador é que o modelo de buyout não é novo e que foi estudado por décadas sem um veredito único.
As condições de mercado também contam. O relatório de 2026 da Bain afirma que os investimentos em buyouts chegaram a US$ 904 bilhões em 2025, alta de 44% sobre 2024, enquanto o número de operações caiu 6%, para 3.018, elevando o tamanho médio divulgado das operações a um recorde de US$ 1,2 bilhão. O relatório também aponta cerca de 32.000 empresas não vendidas, no valor de US$ 3,8 trilhões, nas carteiras do setor. Disso decorrem duas coisas. Esses são números globais dominados por transações muito grandes, e dizem pouco sobre o porte do fundo que provavelmente abordaria um negócio conduzido pelo dono. E um grande estoque de empresas não vendidas significa que os fundos estão sob pressão para vender, o que afeta tanto como avaliam o que possuem quanto a paciência que têm com isso.
Como o PE difere do venture capital
Ambos são investidores baseados em fundos, com GPs e LPs. Compram coisas diferentes por motivos diferentes.
| Private equity (buyout) | Venture capital | |
|---|---|---|
| Alvo típico | Empresas consolidadas e lucrativas | Empresas em estágio inicial, muitas vezes sem lucro |
| Participação típica | Controle ou uma grande minoria | Minoria |
| Uso de dívida | Central no modelo | Pouco ou nenhum |
| Base de avaliação | Resultado, geralmente EBITDA | Potencial de crescimento e tamanho de mercado |
| Principal motor de retorno | Crescimento do resultado, amortização da dívida, preço de venda | Poucos grandes vencedores entre muitas apostas |
| Posição do fundador depois | Frequentemente controle reduzido, rollover de participação, supervisão do conselho | Diluição ao longo das rodadas, cadeira no conselho para o investidor |
Se a sua empresa é lucrativa, tem fluxo de caixa estável e não foi construída em torno de crescimento exponencial, a conversa com um investidor de buyout é a mais natural. Se ela queima caixa para conquistar um mercado, a conversa é com o venture. O verbete sobre venture capital cobre esse lado.
Perguntas a fazer antes de conversar com uma gestora de PE
- Que tipo de operação é esta? Buyout de controle, growth equity, recapitalização minoritária ou add-on.
- Em que ponto de sua vida está o fundo? Um fundo mais antigo sofre mais pressão para vender.
- Qual é o plano de criação de valor? Peça as metas específicas pelas quais o seu papel será medido.
- Quanto do meu pagamento é em dinheiro e quanto é participação em rollover? E em que termos a participação em rollover é paga?
- Quem controla o conselho e a decisão sobre o CEO? Peça isso por escrito.
- Que dívida a empresa vai carregar e com quais covenants? Sua liberdade de investir depende deles.
- Qual é o plano para a equipe de gestão? Incluindo você.
Fatos Principais: Private equity
- Uma aquisição alavancada é a compra de uma empresa por uma gestora de investimentos especializada, usando uma parcela relativamente pequena de capital próprio e uma parcela relativamente grande de dívida externa, segundo Kaplan e Strömberg (2009, Journal of Economic Perspectives).
- Um fundo de PE é uma sociedade: o sócio gestor o administra, e os cotistas comprometem capital que é sacado negócio a negócio (glossário da ILPA).
- O fundo tem um período de compromisso definido e uma data de término até a qual deve liquidar seus investimentos (glossário da ILPA).
- Um estudo com cerca de 3.200 alvos de buyouts nos EUA encontrou perdas líquidas modestas de empregos, grandes aumentos na criação e na destruição bruta de vagas e ganhos de produtividade nas empresas-alvo (Davis et al., American Economic Review, 2014).
- Num exemplo ilustrativo dos EUA, um buyout típico de 2015 era financiado 50% com dívida a 6% a 7%, enquanto hoje a alavancagem fica mais perto de 30% a 40% com juros de 8% a 9%, de modo que as operações precisam de cerca de 10% a 12% de crescimento anual do EBITDA para um retorno de 2,5x em cinco anos (Bain, 2026).
- O investimento global em buyouts chegou a US$ 904 bilhões em 2025, alta de 44% sobre 2024, em 3.018 operações, e o período médio de manutenção na saída é de cerca de sete anos (Bain, 2026).
Leitura relacionada

Co-Founder & COO
On this page
- O que é private equity
- Como um fundo de PE é construído
- Como o GP é remunerado
- O ciclo de vida do fundo
- Os principais tipos de operação de PE
- Como o PE avalia e financia uma operação
- O foco no EBITDA
- Alavancagem
- O que os credores exigem
- O que muda para o fundador depois de um negócio de PE
- O que a pesquisa diz sobre os resultados
- Como o PE difere do venture capital
- Perguntas a fazer antes de conversar com uma gestora de PE
- Leitura relacionada