Was ist Private Equity und wie kaufen PE-Firmen Unternehmen?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein Gründer, der einen Anruf von einer Private-Equity-Gesellschaft erhält, bekommt selten ein schlichtes Kaufangebot. Ihm wird eine Partnerschaft mit einem Finanzinvestor angeboten, der einen Fonds einsetzen muss, Kreditgeber zufriedenstellen will und ein Datum im Blick hat, bis zu dem er das Unternehmen wieder verkaufen möchte. Diese Struktur erklärt fast alles daran, wie sich ein PE-Deal von innen anfühlt: der Fokus auf Erträge, das geliehene Geld, das neue Board, der Berichtsrhythmus und der zweite Verkauf, der geplant wird, bevor der erste abgeschlossen ist.
Dieser Artikel erklärt, was Private Equity ist, wie ein Fonds aufgebaut ist, welche Dealtypen es gibt, wie ein Käufer ein Unternehmen bewertet und finanziert, was sich für den Gründer danach meist ändert und wie sich das Modell von Venture Capital unterscheidet. Er ist einer von mehreren Wegen im Überblick zu den Exit-Optionen für Unternehmensinhaber. Es geht weder darum, Sie davon zu überzeugen, noch davon abzubringen. Sie sollen ein Term Sheet lesen und verstehen können, wer Ihnen am Verhandlungstisch gegenübersitzt.
Was Private Equity ist
Private Equity bedeutet, in Unternehmen zu investieren, die nicht an einer öffentlichen Börse notiert sind, meist durch den Kauf eines großen Anteils oder des gesamten Unternehmens. Die häufigste Form ist der Leveraged Buyout. In ihrem Aufsatz im Journal of Economic Perspectives von 2009 beschreiben Steven Kaplan und Per Strömberg ihn so: Ein Unternehmen wird von einer spezialisierten Investmentfirma erworben, mit einem relativ kleinen Anteil Eigenkapital und einem relativ großen Anteil externer Fremdfinanzierung. Sie fügen hinzu, dass die Firmen, die das heute tun, sich selbst als Private-Equity-Firmen bezeichnen und allgemein so genannt werden.
Zwei Merkmale dieser Definition sind für Gründer wichtig. Der Käufer ist eine professionelle Investmentfirma und kein operatives Unternehmen, also plant er nicht, Ihr Geschäft in sein eigenes einzugliedern. Und die Übernahme stützt sich auf geliehenes Geld, was bestimmt, wie der Käufer den Deal bepreist und was er anschließend vom Unternehmen erwartet.
Wie ein PE-Fonds aufgebaut ist
Eine PE-Firma kauft Unternehmen in der Regel nicht mit eigenem Geld. Sie legt einen Fonds auf, und der Fonds kauft die Unternehmen. Drei Rollen sollten Sie kennen.
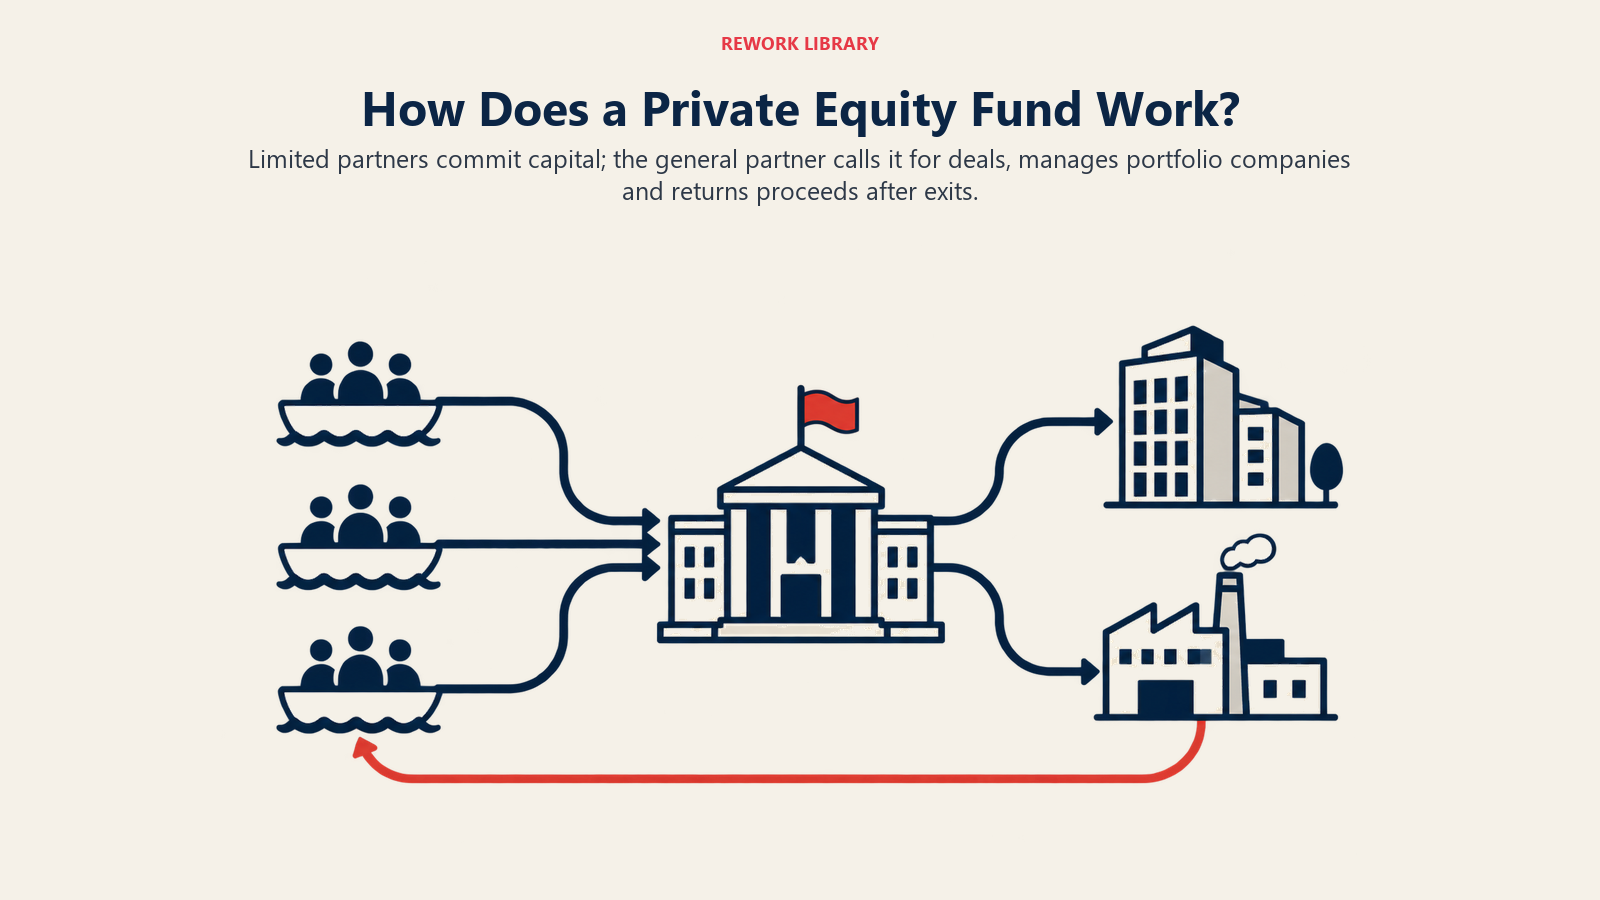
Der General Partner (GP). Das ILPA-Glossar definiert den General Partner als geschäftsführenden Gesellschafter einer Private-Equity-Managementgesellschaft, der unbeschränkt persönlich für die Schulden der Partnerschaft haftet und das Recht hat, an ihrer Führung mitzuwirken. Einfach gesagt: Der GP ist das Deal-Team der PE-Firma, die Leute, die Sie tatsächlich treffen werden.
Die Limited Partners (LPs). Das sind die Investoren, die Geld in den Fonds einzahlen. Dasselbe Glossar definiert eine Fondszusage als die Verpflichtung eines Limited Partners, dem Fonds für Investitionen einen bestimmten Kapitalbetrag zur Verfügung zu stellen. Der Fonds bündelt ihr Geld, und der GP entscheidet, wohin es fließt.
Zugesagtes Kapital. ILPA definiert es als die Gesamtsumme des dem Fonds zugesagten Kapitals. Es wird nicht am ersten Tag komplett überwiesen. Die Manager können Geld bis zur Höhe der Zusage abrufen, meist von Deal zu Deal, und das Glossar beschreibt den Abruf als den Moment, in dem bereits zugesagtes Geld tatsächlich an das Investitionsziel übertragen wird.
Deshalb kann ein PE-Käufer Ihnen sagen, er habe einen Fonds einer bestimmten Größe, und trotzdem Wochen bis zum Abschluss brauchen. Möglicherweise muss er Kapital bei den LPs abrufen, und mit Sicherheit organisiert er parallel die Fremdfinanzierung.
Wie der GP bezahlt wird
Zwei Strukturen sind wichtig, und die genauen Konditionen unterscheiden sich je nach Fonds. Die Managementgesellschaft erhält eine Gebühr für die Führung des Fonds, und der GP erhält Carried Interest, eine Gewinnbeteiligung. Das ILPA-Glossar beschreibt Carried Interest als Bonusanspruch der Managementgesellschaft, der fällig wird, sobald die Investoren ihre ursprüngliche Investition zuzüglich einer festgelegten Mindestverzinsung (Hurdle Rate), falls eine gilt, zurückerhalten haben. Die Details richten sich nach dem Limited-Partnership-Vertrag des jeweiligen Fonds. Manchmal sehen Sie diese Konditionen in einer kurzen Formel zusammengefasst, aber betrachten Sie jede solche Formel als Ausgangspunkt und nicht als Regel. Entscheidend ist die Wirkung: Der GP schneidet am besten ab, wenn die Investments des Fonds für weit mehr verkauft werden, als bezahlt wurde. Deshalb betrachtet ein PE-Käufer Ihr Unternehmen als etwas, das wieder verkauft werden soll.
Der Lebenszyklus des Fonds
Ein Fonds durchläuft mehrere Phasen, und Sie werden in eine davon hineingeraten.
- Fundraising. Der GP sammelt Zusagen von LPs ein, und der Fonds wird geschlossen.
- Investitionsperiode. Das ILPA-Glossar definiert die Commitment Period als den Zeitraum, in dem der Fonds laut Fondsvertrag Investitionen tätigen darf. In diesem Fenster werden neue Plattform-Deals unterzeichnet.
- Wertsteigerung. Der Fonds besitzt die Unternehmen und arbeitet an ihrem Wachstum. Folgeinvestitionen und Add-on-Akquisitionen fallen in diese Phase.
- Exit. Der Fonds verkauft die Unternehmen. Das ILPA-Glossar nennt die üblichen Wege: einen Trade Sale (als häufigsten beschrieben), einen Börsengang, einen Anteilsrückkauf durch das Unternehmen oder sein Management, eine Refinanzierung und den Verkauf der Beteiligung an eine andere PE-Firma.
- Abwicklung. Das Glossar definiert das Termination Date als das im Vertrag festgelegte Datum, bis zu dem der Fonds seine Tätigkeit einstellen und seine Beteiligungen liquidieren muss.
Die praktische Lehre: Der Fonds hat ein Enddatum, also hat jedes Unternehmen darin ein erwartetes Verkaufsdatum, auch wenn es flexibel ist. Wenn Sie im zweiten Jahr der Investitionsperiode an einen Fonds verkaufen, haben Sie ein anderes Gegenüber als im achten Jahr.
Die wichtigsten Dealtypen im Private Equity
„Private Equity“ umfasst mehrere unterschiedliche Transaktionsarten. Die Bezeichnung des Deals verrät Ihnen, wie viel Kontrolle Sie abgeben und was der Käufer von Ihnen will.
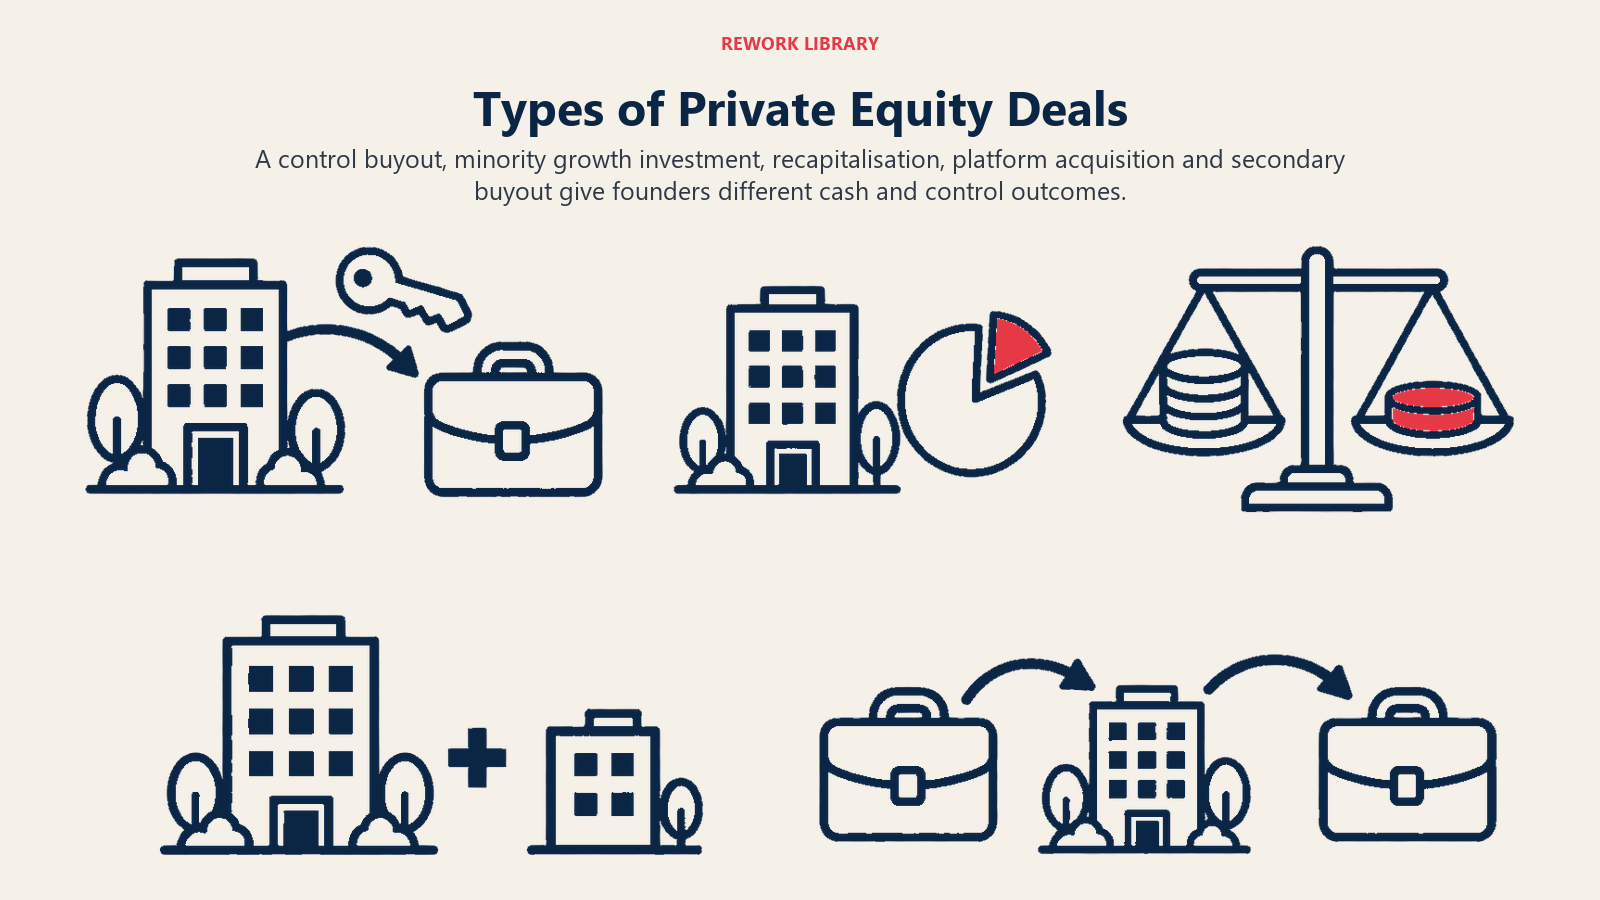
| Dealtyp | Was der Investor kauft | Was es für den Gründer meist bedeutet |
|---|---|---|
| Leveraged Buyout (LBO) | Kontrolle, meist das ganze Unternehmen, finanziert aus Fondskapital plus Fremdkapital | Voller oder fast voller Verkauf. Der Gründer bleibt oft mit einer Rollover-Beteiligung an Bord oder geht nach einer Übergangszeit. |
| Growth Equity | Eine Minderheitsbeteiligung zur Finanzierung der Expansion | Der Gründer behält die Kontrolle, bekommt einen Boardsitz und einen neuen Gesellschafter und erhält etwas Bargeld. |
| Minderheits-Rekapitalisierung | Eine Minderheitsbeteiligung, oft mit zusätzlicher Verschuldung des Unternehmens, um den Eigentümern teilweise Liquidität zu verschaffen | Der Gründer nimmt etwas Geld vom Tisch und bleibt am Ruder, mit Zustimmungsrechten des Investors. |
| Plattform plus Add-ons (Buy-and-Build) | Ein Unternehmen als Basis, dann eine Reihe kleinerer Zukäufe, die angedockt werden | Der Gründer ist entweder Verkäufer der Plattform oder einer der Add-on-Verkäufer, und das sind sehr verschiedene Positionen. |
| Secondary Buyout | Ein Unternehmen, das von einem anderen PE-Fonds gekauft wird | Das Unternehmen hat bereits einen PE-Zyklus hinter sich. Ein Gründer reinvestiert womöglich zum zweiten Mal Anteile. |
Einige Anmerkungen dazu.
LBO. Das ILPA-Glossar beschreibt einen Leveraged Buyout als Übernahme mit einer Kombination aus Eigen- und Fremdmitteln, bei der die Vermögenswerte des Zielunternehmens in der Regel als Sicherheit für die Kredite dienen und der Erwerber das Darlehen aus dem Cashflow des gekauften Unternehmens zurückzahlt. Dieser letzte Punkt ist der Kern des Modells. Die Erträge Ihres eigenen Unternehmens bedienen die Schulden, mit denen es gekauft wurde.
Growth Equity und Minderheits-Rekapitalisierungen. Nicht jede PE-Transaktion ist ein Kontrollverkauf. Minderheitsdeals sind anders aufgebaut und führen zu einem anderen Governance-Verhältnis, weshalb ein Gründer wissen sollte, welcher Typ angeboten wird, bevor er irgendetwas verhandelt. Das ILPA-Glossar nennt auch die Rekapitalisierung, die Neuordnung der Kapitalstruktur eines Unternehmens, als alternative Exit-Strategie für Buyout-Sponsoren. Das erinnert daran, dass dieselbe Technik auf beiden Seiten eines Deals eingesetzt werden kann.
Buy-and-Build. Das Glossar beschreibt Konsolidierung, auch Leveraged Rollup genannt, als Investmentstrategie, bei der eine Buyout-Firma eine Reihe von Unternehmen aus denselben oder ergänzenden Branchen erwirbt. Ein Gründer, der als Add-on verkauft, verkauft meist an ein bestehendes Plattformunternehmen, in dem dessen Managementteam das Sagen hat. Ein Gründer, der die Plattform verkauft, wird eher gebeten, die Konsolidierung zu leiten oder sie an einen neuen CEO zu übergeben.
Secondary Buyout. Das Unternehmen wechselt von einem Fonds zu einem anderen. Das ist so verbreitet, dass der Bericht von Bain für 2026 einen „Sponsor-to-Sponsor“-Exitkanal neben Verkäufen an Unternehmenskäufer und Börsengängen ausweist. Im Vergleich strategische Käufer und Finanzinvestoren sehen Sie, wie sich PE- und Unternehmenskäufer darin unterscheiden, wofür sie zahlen.
Wie PE bewertet und finanziert
Der Fokus auf EBITDA
PE-Käufer bepreisen Unternehmen hauptsächlich anhand der Erträge, und die übliche Kennzahl ist EBITDA: Ergebnis vor Zinsen, Steuern und Abschreibungen. Ein Käufer nennt einen Preis als Vielfaches des EBITDA und korrigiert ihn dann um die Nettoverschuldung des Unternehmens. Das ist eine Kurzform für die Cash-Generierung, und sie zählt, weil dieser Cash die Kreditgeber bezahlt.
Deshalb prüft die PE-Due-Diligence genau, wie Ihr ausgewiesenes EBITDA zustande kam. Inhaber-Manager lassen oft private Ausgaben über das Unternehmen laufen, zahlen sich ungewöhnlich aus oder haben einmalige Kosten. Käufer normalisieren diese Posten. Ein Unternehmen, das profitabel ist, aber keine sauberen, wiederholbaren Erträge nachweisen kann, bekommt ein niedrigeres Multiple oder gar keines. Die breiteren Methoden finden Sie unter Methoden der Unternehmensbewertung.
Leverage
Der Käufer finanziert einen Teil des Kaufpreises mit Schulden. Der Anteil hat sich im Lauf der Zeit verschoben. In seinem Global Private Equity Report 2026 beschreibt Bain ein illustratives US-Beispiel: Bei einem typischen Buyout von 2015 wurden 50 % des Kaufpreises zu einem Zinssatz von 6 % bis 7 % geliehen, während die Finanzierungskosten heute bei 8 % bis 9 % liegen und der Leverage eher bei 30 % bis 40 %. Bain sagt, dass solche Deals mit weniger Leverage und ohne steigende Multiples nur funktionieren, wenn das EBITDA um etwa 10 % bis 12 % pro Jahr wächst, um über fünf Jahre eine Rendite von 2,5x zu erzielen, verglichen mit etwa 5 % pro Jahr im Beispiel von 2015.
Betrachten Sie das als illustrative Zahlen einer Beratung für Großtransaktionen und nicht als Regel für jeden Markt. Die Richtung ist für einen Gründer aber nützlich. Schulden sind günstiger einzusetzen, wenn die Zinsen niedrig sind und Deals auf Wachstum bepreist werden, und heute teurer. Das drängt Käufer dazu, Unternehmen zu suchen, deren Erträge wirklich wachsen können, statt sie nur finanztechnisch umzubauen.
Was die Kreditgeber verlangen
Schulden kommen mit Bedingungen: Berichtspflichten, Grenzen für weitere Kreditaufnahme und Covenants, die an die Erträge oder den Cash des Unternehmens gekoppelt sind. Ein Gründer, der das Unternehmen ohne all das geführt hat, wird das bemerken. Ein verletztes Covenant ist kein regelwidriger Skandal, aber es holt Kreditgeber in Entscheidungen, die Sie früher allein getroffen haben.
Was sich für einen Gründer nach einem PE-Deal ändert
Hier spüren die meisten Gründer den eigentlichen Unterschied. Die folgende Liste beschreibt gängige Muster, und jedes davon wird verhandelt. Lesen Sie sie also als Checkliste dessen, wonach Sie fragen sollten.
- Das Board ändert sich. Die PE-Firma nimmt in der Regel Boardsitze ein und bestimmt die Agenda. Wenn Sie eine Mehrheit verkauft haben, kontrollieren Sie das Board nicht mehr, selbst wenn Sie CEO bleiben.
- Das Reporting wird aufwendiger. Erwarten Sie monatliche Management-Abschlüsse, ein vom Board genehmigtes Budget, KPIs im Vergleich zu einem Plan und obendrauf das Reporting an die Kreditgeber.
- Ein Wertsteigerungsplan wird vereinbart. Der Käufer hat eine These, wie die Erträge wachsen sollen: neue Märkte, Preisgestaltung, Add-on-Akquisitionen, Kostendisziplin, eine stärkere Managementebene. Der Plan kommt mit Zielen, und Ihre Rolle wird daran gemessen.
- Das Managementteam kann sich ändern. Käufer holen oft einen CFO, stärken die Vertriebsführung oder ersetzen einen CEO, der das Geschäft nicht skalieren kann. Das hängt mit der Professionalisierung eines Unternehmens zusammen, die viele Gründer ohnehin leisten müssen.
- Sie können Anteile rollen. Bei vielen Kontrolldeals reinvestiert der Gründer einen Teil des Erlöses als Anteile am neuen Unternehmen, sodass er beim Verkauf durch die PE-Firma einen „zweiten Biss“ bekommt. Das hat Aufwärtspotenzial, bedeutet aber auch, dass ein Teil Ihrer Auszahlung kein Bargeld ist. Es ist eine Minderheitsbeteiligung an einem fremdfinanzierten Unternehmen, abhängig von den Bedingungen der Gesellschaftervereinbarung.
- Sie können bleiben oder gehen. Manche Gründer bleiben für einen festgelegten Zeitraum CEO. Andere wechseln in eine Vorsitzenden- oder Beraterrolle, wie unter vom Gründer-CEO zum Chairman beschrieben. Manche gehen nach einer Übergangsphase.
- Eine Haltedauer beginnt. Laut Bains Bericht liegt die durchschnittliche Haltedauer beim Exit für Buyout-Fonds bei etwa sieben Jahren, nach durchschnittlich fünf bis sechs Jahren von 2010 bis 2021. Das ist eine globale Zahl aus der Branchenanalyse einer Beratung und kein Versprechen für Ihren Deal. Sie zeigt aber, warum ein Gründer nicht von einem schnellen Zweitverkauf ausgehen sollte.
- Der nächste Exit wird geplant. Der Fonds verkauft an einen strategischen Käufer, eine andere PE-Firma oder gelegentlich an die öffentlichen Märkte. Wenn Sie Rollover-Anteile halten, hängt Ihr Ergebnis von diesem Verkauf ab.
Noch ein Punkt zur Kultur. Ein Gründer, der fünfzehn Jahre lang nach Instinkt geführt hat, kann den Wechsel in einen Rhythmus aus Planen und Berichten schwerer finden als die finanzielle Seite. Das ist kein Mangel auf einer der beiden Seiten, aber deshalb sollte das Gespräch über Governance und Entscheidungsrechte vor der Unterschrift stattfinden.
Was die Forschung zu den Ergebnissen sagt
Die Debatten über PE sind tendenziell laut, daher hilft es zu sehen, was sorgfältige Studien tatsächlich herausgefunden haben.
Die Studie von Davis, Haltiwanger, Handley, Jarmin, Lerner und Miranda in der American Economic Review (2014) verfolgte rund 3.200 US-Zielunternehmen und ihre 150.000 Betriebsstätten vor und nach Buyouts und verglich sie mit Kontrollgruppen, die nach Branche, Größe, Alter und früherem Wachstum zugeordnet waren, über Deals von 1980 bis 2005. Sie fanden, dass Buyouts zu moderaten Netto-Arbeitsplatzverlusten, aber großen Zunahmen bei der Brutto-Schaffung und -Vernichtung von Arbeitsplätzen führen und dass Buyouts bei den Zielunternehmen Zugewinne bei der totalen Faktorproduktivität bringen, vor allem durch das beschleunigte Ausscheiden weniger produktiver Betriebsstätten und den stärkeren Zugang hochproduktiver.
Die ausgewogene Lesart lautet: PE-Eigentum gestaltet ein Unternehmen tendenziell um, statt es in Ruhe zu lassen. Das heißt Produktivitätsgewinne in manchen Teilen des Geschäfts und Verwerfungen in anderen. Die Studie behandelt US-Buyouts einer vergangenen Periode, ist also ein Beleg für ein Muster und keine Prognose für das Geschäft eines bestimmten Gründers oder für irgendeine Region.
Der Aufsatz von Kaplan und Strömberg nimmt eine längere Perspektive auf die Branche ein und vergleicht die damals jüngste Welle mit der Welle der 1980er Jahre. Sie beschreiben die Ökonomie der Firmen und der Transaktionen und stellen die jüngste Welle der Buyout-Welle der 1980er gegenüber. Die Erkenntnis für einen Gründer: Das Buyout-Modell ist nicht neu und wird seit Jahrzehnten untersucht, ohne dass es ein einheitliches Urteil gäbe.
Auch die Marktbedingungen zählen. Der Bericht von Bain für 2026 sagt, dass die Buyout-Investitionen 2025 auf 904 Milliarden \(stiegen, ein Plus von 44 % gegenüber 2024, während die Zahl der Deals um 6 % auf 3.018 sank und die durchschnittliche offengelegte Dealgröße auf einen Rekord von 1,2 Milliarden\) trieb. Er nennt außerdem rund 32.000 unverkaufte Unternehmen im Wert von 3,8 Billionen $ in den Portfolios der Branche. Daraus folgen zwei Dinge. Das sind globale Zahlen, die von sehr großen Transaktionen dominiert werden, und sie sagen wenig über die Größe des Fonds, der an ein inhabergeführtes Unternehmen herantritt. Und ein großer Bestand unverkaufter Unternehmen bedeutet, dass Fonds unter Verkaufsdruck stehen, was sowohl beeinflusst, wie sie ihre Beteiligungen bewerten, als auch, wie geduldig sie mit ihnen sind.
Wie sich PE von Venture Capital unterscheidet
Beide sind fondsbasierte Investoren mit GPs und LPs. Sie kaufen unterschiedliche Dinge aus unterschiedlichen Gründen.
| Private Equity (Buyout) | Venture Capital | |
|---|---|---|
| Typisches Ziel | Etablierte, profitable Unternehmen | Frühphasen-Unternehmen, oft unprofitabel |
| Typischer Anteil | Kontrolle oder große Minderheit | Minderheit |
| Einsatz von Schulden | Zentral für das Modell | Wenig bis keine |
| Bewertungsgrundlage | Erträge, meist EBITDA | Wachstumspotenzial und Marktgröße |
| Wichtigster Renditetreiber | Ertragswachstum, Schuldentilgung, Verkaufspreis | Wenige große Gewinner unter vielen Wetten |
| Position des Gründers danach | Oft weniger Kontrolle, Rollover-Anteile, Board-Aufsicht | Verwässerung über mehrere Runden, Boardsitz für den Investor |
Wenn Ihr Unternehmen profitabel ist, einen stetigen Cashflow hat und nicht auf exponentielles Wachstum ausgerichtet ist, ist ein Buyout-Investor das naheliegendere Gespräch. Wenn es Cash verbrennt, um einen Markt zu erobern, ist es Venture. Der Eintrag zu Venture Capital behandelt diese Seite.
Fragen, die Sie stellen sollten, bevor Sie mit einer PE-Firma sprechen
- Welcher Dealtyp ist das? Kontroll-Buyout, Growth Equity, Minderheits-Rekapitalisierung oder Add-on.
- Wo steht der Fonds in seinem Lebenszyklus? Ein älterer Fonds steht unter stärkerem Verkaufsdruck.
- Wie lautet der Wertsteigerungsplan? Fragen Sie nach den konkreten Zielen, an denen Ihre Rolle gemessen wird.
- Wie viel meiner Auszahlung ist Bargeld und wie viel gerollte Anteile? Und zu welchen Bedingungen werden die gerollten Anteile ausgezahlt?
- Wer kontrolliert das Board und die CEO-Entscheidung? Lassen Sie sich das schriftlich geben.
- Welche Schulden wird das Unternehmen tragen, und mit welchen Covenants? Ihre Freiheit zu investieren hängt davon ab.
- Was ist der Plan für das Managementteam? Einschließlich Ihrer Person.
Wichtige Fakten: Private Equity
- Ein Leveraged Buyout ist die Übernahme eines Unternehmens durch eine spezialisierte Investmentfirma mit einem relativ kleinen Anteil Eigenkapital und einem relativ großen Anteil externer Schulden, laut Kaplan und Strömberg (2009, Journal of Economic Perspectives).
- Ein PE-Fonds ist eine Partnerschaft: Der General Partner führt ihn, und Limited Partners sagen Kapital zu, das Deal für Deal abgerufen wird (ILPA-Glossar).
- Der Fonds hat eine festgelegte Commitment Period und ein Termination Date, bis zu dem er seine Beteiligungen liquidieren muss (ILPA-Glossar).
- Eine Studie mit rund 3.200 US-Buyout-Zielen fand moderate Netto-Arbeitsplatzverluste, große Zunahmen bei Brutto-Schaffung und -Vernichtung von Arbeitsplätzen und Produktivitätsgewinne bei den Zielunternehmen (Davis et al., American Economic Review, 2014).
- In einem illustrativen US-Beispiel war ein typischer Buyout von 2015 zu 50 % schuldenfinanziert bei 6 % bis 7 %, während der Leverage heute eher bei 30 % bis 40 % mit 8 % bis 9 % Zinsen liegt. Deals brauchen daher etwa 10 % bis 12 % jährliches EBITDA-Wachstum für eine Rendite von 2,5x über fünf Jahre (Bain, 2026).
- Die globalen Buyout-Investitionen erreichten 2025 904 Milliarden $, ein Plus von 44 % gegenüber 2024, verteilt auf 3.018 Deals, und die durchschnittliche Haltedauer beim Exit liegt bei etwa sieben Jahren (Bain, 2026).
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was Private Equity ist
- Wie ein PE-Fonds aufgebaut ist
- Wie der GP bezahlt wird
- Der Lebenszyklus des Fonds
- Die wichtigsten Dealtypen im Private Equity
- Wie PE bewertet und finanziert
- Der Fokus auf EBITDA
- Leverage
- Was die Kreditgeber verlangen
- Was sich für einen Gründer nach einem PE-Deal ändert
- Was die Forschung zu den Ergebnissen sagt
- Wie sich PE von Venture Capital unterscheidet
- Fragen, die Sie stellen sollten, bevor Sie mit einer PE-Firma sprechen
- Weiterführende Lektüre