Bahasa Indonesia
Apa Itu Private Equity dan Bagaimana Cara Membeli Perusahaan?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pendiri yang ditelepon oleh sebuah perusahaan private equity jarang sekali ditawari pembelian yang sederhana. Yang ditawarkan adalah kemitraan dengan investor finansial yang punya dana untuk disalurkan, pemberi pinjaman yang harus dipuaskan, dan tenggat waktu kapan ia berharap menjual perusahaan itu lagi. Struktur itu menjelaskan hampir semua hal tentang bagaimana transaksi PE terasa dari dalam: fokus pada laba, uang pinjaman, dewan baru, ritme pelaporan, dan penjualan kedua yang sudah direncanakan sebelum penjualan pertama selesai.
Artikel ini menjelaskan apa itu private equity, bagaimana sebuah dana dibentuk, jenis-jenis transaksi utama, bagaimana pembeli menilai dan mendanai perusahaan, apa yang biasanya berubah bagi pendiri sesudahnya, dan apa bedanya model ini dengan venture capital. Ini hanyalah satu jalur di antara opsi yang dibahas dalam ulasan opsi exit bagi pemilik bisnis. Tujuannya bukan membujuk Anda menjual atau mencegah Anda. Tujuannya agar Anda bisa membaca term sheet dan paham siapa yang duduk di seberang meja.
Apa itu private equity
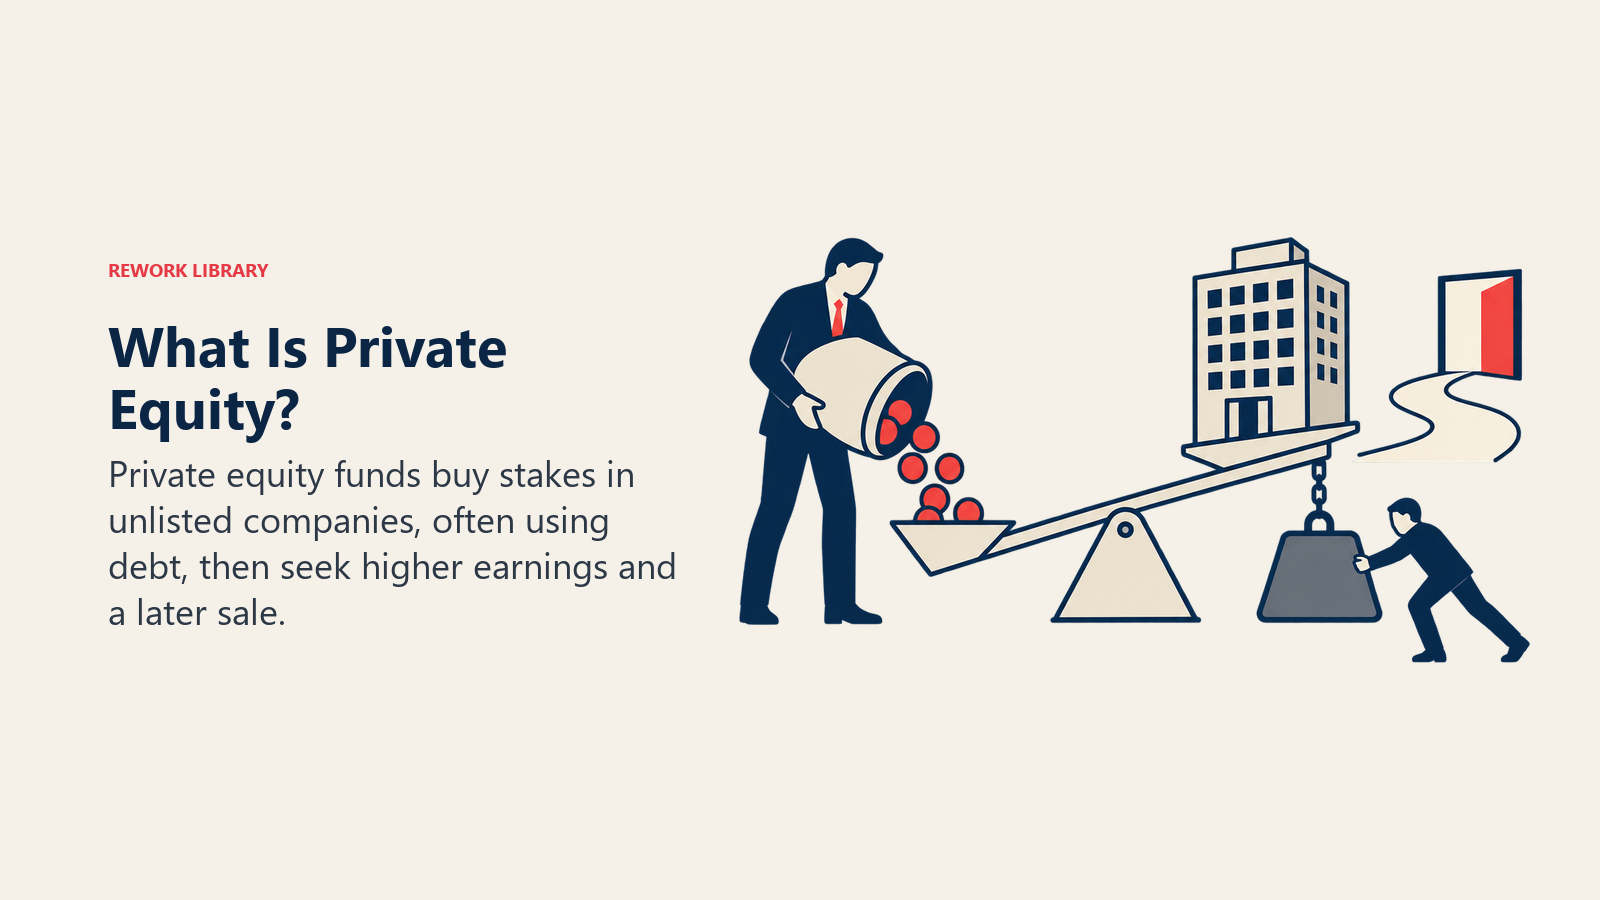
Private equity berarti berinvestasi pada perusahaan yang tidak tercatat di bursa saham publik, biasanya dengan membeli sebagian besar atau seluruh perusahaan. Bentuk yang paling umum adalah leveraged buyout. Dalam makalah Journal of Economic Perspectives 2009, Steven Kaplan dan Per Strömberg menggambarkannya begini: sebuah perusahaan diakuisisi oleh firma investasi khusus dengan porsi ekuitas yang relatif kecil dan porsi pendanaan utang dari luar yang relatif besar. Mereka menambahkan bahwa firma yang melakukan hal ini sekarang menyebut diri mereka, dan umumnya disebut, sebagai firma private equity.
Dua ciri definisi itu penting bagi pendiri. Pembelinya adalah firma investasi profesional, bukan perusahaan operasional, sehingga ia tidak berencana menggabungkan bisnis Anda ke dalam bisnisnya sendiri. Dan akuisisi itu bertumpu pada uang pinjaman, yang membentuk cara pembeli menetapkan harga dan apa yang ia harapkan dari perusahaan sesudahnya.
Bagaimana dana PE dibentuk
Firma PE biasanya tidak membeli perusahaan dengan uangnya sendiri. Ia menghimpun sebuah dana, dan dana itulah yang membeli perusahaan. Ada tiga peran yang perlu diketahui.
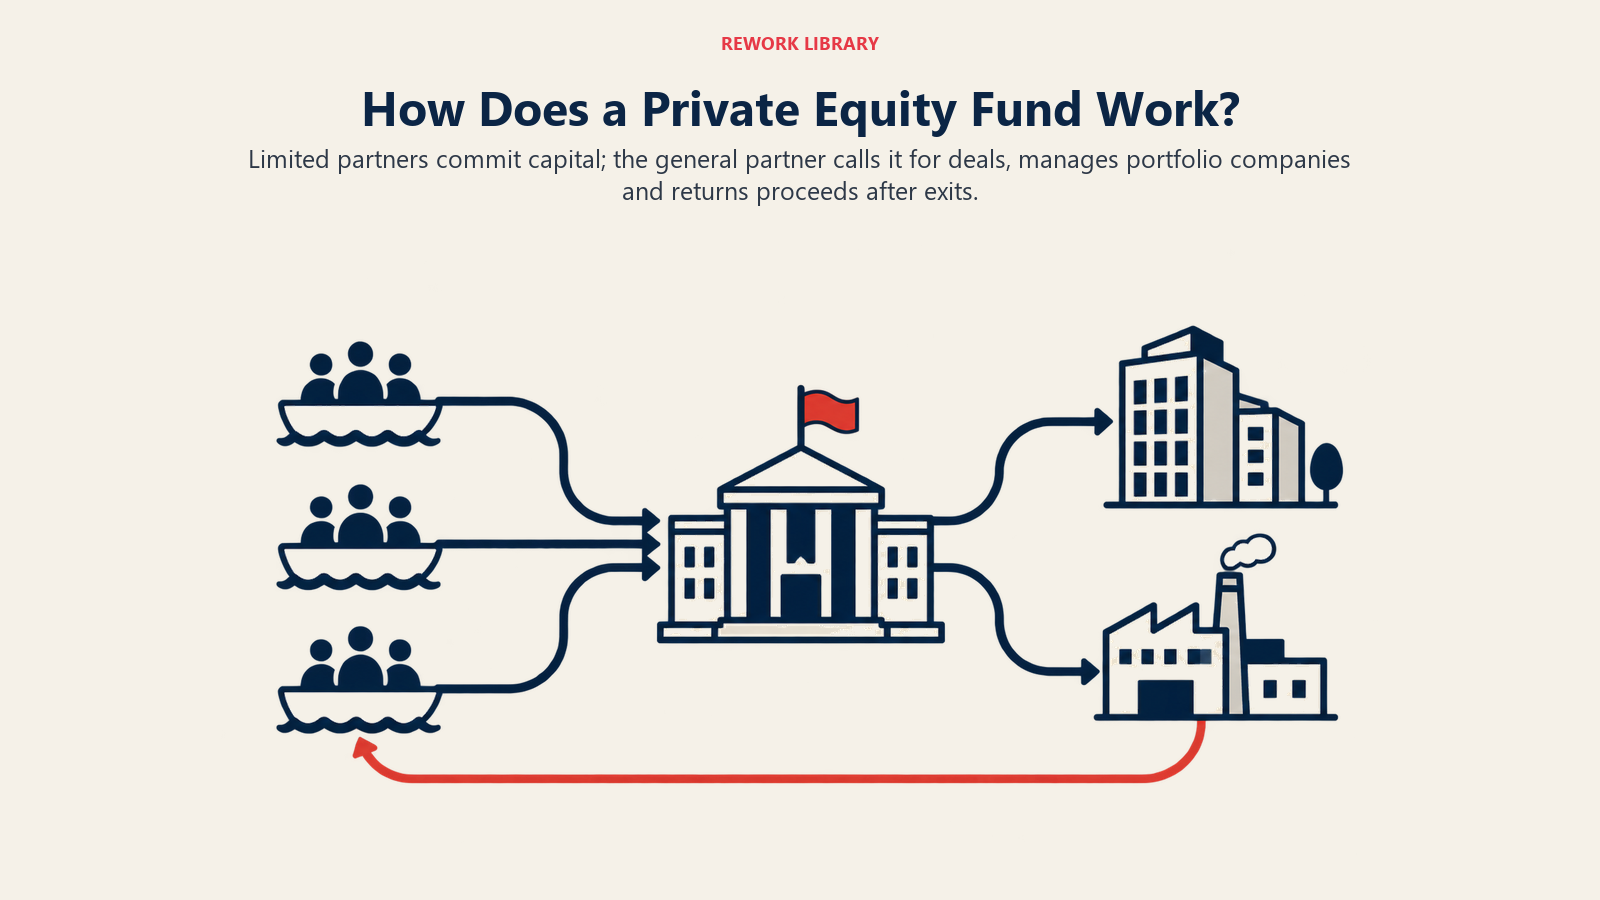
General partner (GP). Glosarium ILPA mendefinisikan general partner sebagai mitra pengelola dalam perusahaan manajemen private equity, dengan tanggung jawab pribadi tak terbatas atas utang kemitraan dan hak untuk ikut mengelolanya. Sederhananya, GP adalah tim transaksi firma PE, orang-orang yang akan benar-benar Anda temui.
Limited partner (LP). Mereka adalah investor yang menanamkan uang ke dalam dana. Glosarium yang sama mendefinisikan komitmen dana sebagai kewajiban limited partner untuk menyediakan sejumlah modal tertentu bagi dana tersebut untuk investasi. Dana menghimpun uang mereka, dan GP yang memutuskan ke mana uang itu pergi.
Modal yang dikomitmenkan. ILPA mendefinisikannya sebagai total modal yang dijanjikan kepada dana. Modal itu tidak diserahkan seluruhnya pada hari pertama. Dana hingga sebesar komitmen dapat diminta, atau ditarik, oleh para pengelola, biasanya transaksi demi transaksi, dan glosarium menjelaskan panggilan modal sebagai saat uang yang sudah dijanjikan benar-benar dipindahkan ke target investasi.
Itu sebabnya pembeli PE bisa mengatakan ia punya dana sebesar tertentu dan tetap butuh berminggu-minggu untuk menutup transaksi. Ia mungkin harus memanggil modal dari para LP, dan hampir pasti sedang mengurus utang pada saat yang sama.
Bagaimana GP dibayar
Ada dua struktur yang penting, dan ketentuan pastinya berbeda-beda di tiap dana. Perusahaan manajemen memperoleh biaya untuk menjalankan dana, dan GP memperoleh carried interest, yaitu bagian dari laba. Glosarium ILPA menggambarkan carried interest sebagai hak bonus yang diperoleh perusahaan manajemen, dibayarkan setelah investor menerima kembali investasi awal mereka ditambah hurdle rate yang ditetapkan, jika berlaku, dengan rincian yang berbeda menurut perjanjian kemitraan terbatas tiap dana. Kadang Anda akan melihat semua ini diringkas dengan rumus singkat, tetapi anggaplah rumus semacam itu sebagai titik awal, bukan aturan. Yang penting bagi Anda adalah dampaknya: GP paling diuntungkan ketika investasi dana dijual dengan harga jauh di atas harga belinya, dan itulah sebabnya pembeli PE memandang perusahaan Anda sebagai sesuatu yang akan dijual kembali.
Siklus hidup dana
Sebuah dana melewati beberapa tahap, dan Anda akan masuk ke salah satunya.
- Penghimpunan dana. GP menghimpun komitmen dari para LP dan dana ditutup.
- Periode investasi. Glosarium ILPA mendefinisikan periode komitmen sebagai jangka waktu di mana dana dapat melakukan investasi, sebagaimana ditetapkan dalam perjanjian dana. Transaksi platform baru ditandatangani dalam rentang ini.
- Penciptaan nilai. Dana memiliki perusahaan-perusahaan itu dan berupaya menumbuhkannya. Investasi lanjutan dan akuisisi tambahan terjadi di sini.
- Exit. Dana menjual perusahaan-perusahaan itu. Glosarium ILPA mencantumkan jalur yang lazim: penjualan kepada pembeli strategis (disebut paling umum), pencatatan di bursa saham, pembelian kembali saham oleh perusahaan atau manajemennya, refinancing, dan penjualan investasi kepada firma PE lain.
- Penutupan. Glosarium mendefinisikan tanggal terminasi sebagai tanggal dalam perjanjian di mana dana harus menghentikan operasinya dan melikuidasi investasinya.
Pelajaran praktisnya: dana punya tanggal berakhir, sehingga setiap perusahaan di dalamnya punya perkiraan tanggal penjualan, meskipun fleksibel. Jika Anda menjual kepada dana di tahun kedua periode investasinya, lawan bicara Anda berbeda dengan dana di tahun kedelapan.
Jenis-jenis utama transaksi PE
"Private equity" mencakup beberapa jenis transaksi yang berbeda. Label pada transaksi memberi tahu seberapa besar kendali yang Anda lepas dan apa yang diinginkan pembeli dari Anda.
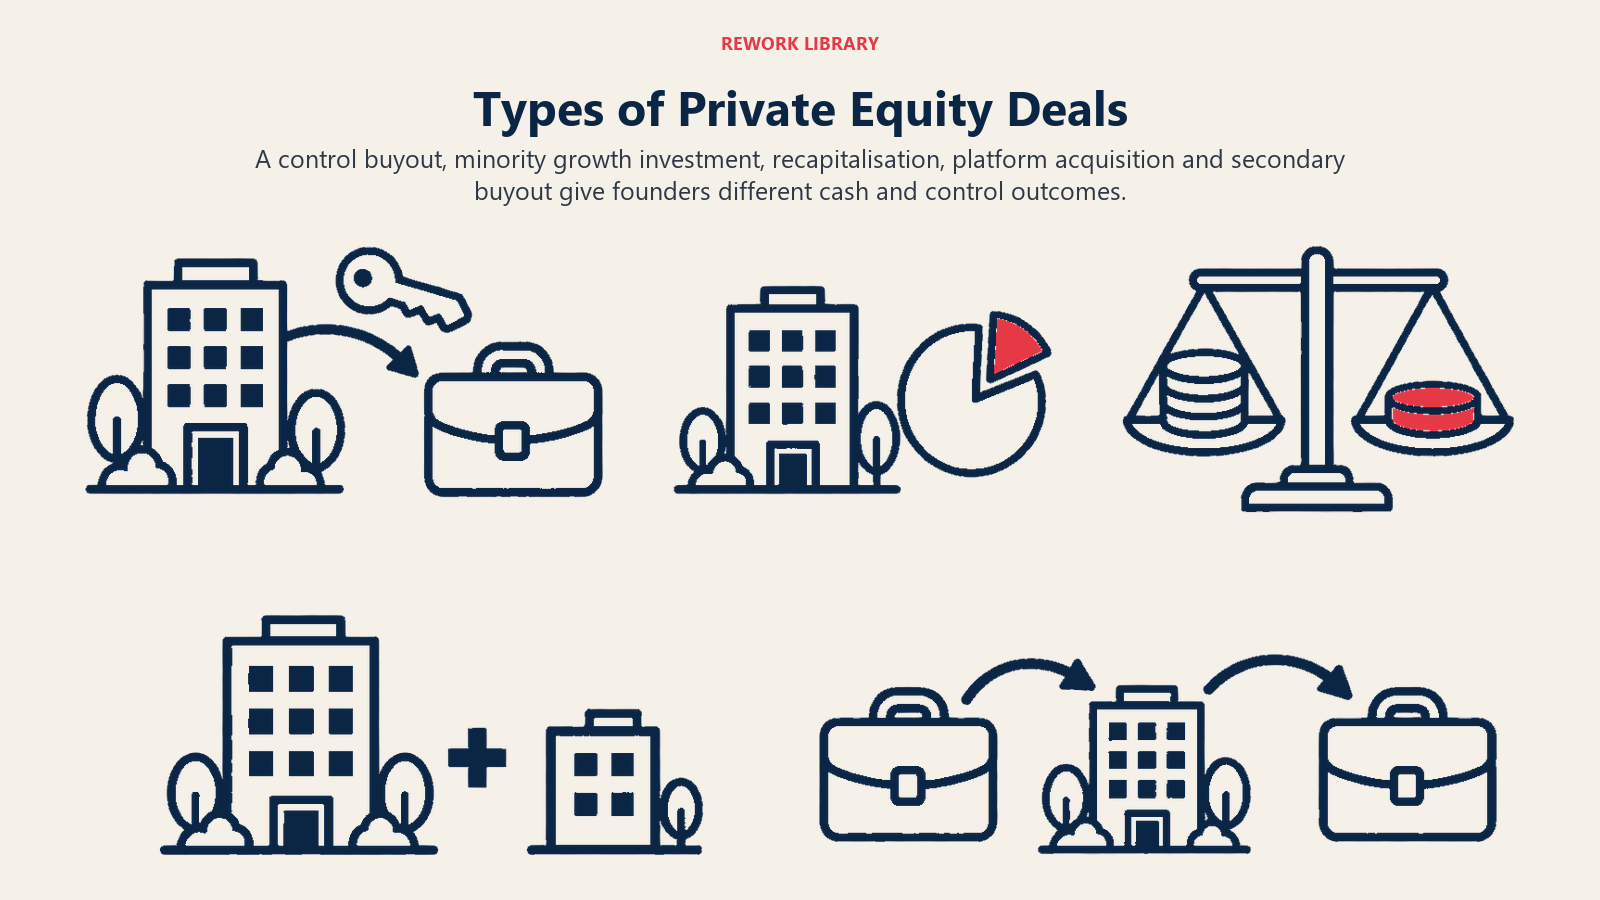
| Jenis transaksi | Yang dibeli investor | Artinya bagi pendiri |
|---|---|---|
| Leveraged buyout (LBO) | Kendali, biasanya seluruh perusahaan, didanai ekuitas dana plus utang | Penjualan penuh atau hampir penuh. Pendiri sering tetap bertahan dengan saham rollover atau pergi setelah masa transisi. |
| Growth equity | Saham minoritas untuk mendanai ekspansi | Pendiri mempertahankan kendali, menambah satu kursi dewan dan satu pemegang saham baru, dan menerima sebagian uang tunai. |
| Rekapitalisasi minoritas | Saham minoritas, sering dengan tambahan utang pada perusahaan, untuk memberi pemilik likuiditas sebagian | Pendiri mengambil sebagian uang dan tetap memimpin, dengan hak persetujuan investor. |
| Platform plus add-on (buy-and-build) | Satu perusahaan sebagai dasar, lalu serangkaian akuisisi yang lebih kecil ditambahkan | Pendiri adalah penjual platform atau salah satu penjual add-on, dua posisi yang sangat berbeda. |
| Secondary buyout | Perusahaan yang dibeli dari dana PE lain | Bisnis sudah melewati satu siklus PE. Pendiri mungkin merollover ekuitas ke siklus kedua. |
Beberapa catatan tentang jenis-jenis ini.
LBO. Glosarium ILPA menggambarkan leveraged buyout sebagai pengambilalihan dengan kombinasi ekuitas dan dana pinjaman, di mana aset perusahaan target umumnya menjadi jaminan pinjaman dan pengakuisisi melunasi pinjaman dari arus kas perusahaan yang dibelinya. Poin terakhir itu adalah inti model ini. Laba perusahaan Anda sendiri yang melayani utang yang dipakai untuk membelinya.
Growth equity dan rekapitalisasi minoritas. Tidak semua transaksi PE adalah penjualan kendali. Transaksi minoritas disusun secara berbeda dan membawa hubungan tata kelola yang berbeda, itulah sebabnya pendiri perlu tahu jenis mana yang ditawarkan sebelum menegosiasikan apa pun. Glosarium ILPA juga mencantumkan rekapitalisasi, yaitu penataan ulang struktur modal perusahaan, sebagai strategi exit alternatif bagi sponsor buyout, pengingat bahwa teknik yang sama bisa dipakai di kedua sisi transaksi.
Buy-and-build. Glosarium menggambarkan konsolidasi, disebut juga leveraged rollup, sebagai strategi investasi di mana firma buyout mengakuisisi serangkaian perusahaan di bidang yang sama atau saling melengkapi. Pendiri yang menjual sebagai add-on biasanya menjual kepada perusahaan platform yang sudah ada, dengan tim manajemen platform yang memegang kendali. Pendiri yang menjual platform lebih mungkin diminta memimpin konsolidasi, atau menyerahkannya kepada CEO baru.
Secondary buyout. Perusahaan berpindah dari satu dana ke dana lain. Ini cukup umum sehingga laporan Bain 2026 melacak jalur exit "sponsor-to-sponsor" di samping penjualan kepada pembeli korporasi dan pencatatan di bursa. Lihat perbandingan pembeli strategis vs finansial untuk perbedaan PE dan pembeli korporasi dalam apa yang mereka bayar.
Bagaimana PE menilai dan mendanai transaksi
Fokus pada EBITDA
Pembeli PE menetapkan harga perusahaan terutama berdasarkan laba, dan ukuran yang lazim adalah EBITDA: laba sebelum bunga, pajak, depresiasi, dan amortisasi. Pembeli akan menyebut harga sebagai kelipatan EBITDA, lalu menyesuaikannya dengan utang bersih yang ditanggung perusahaan. Ini adalah singkatan untuk kemampuan menghasilkan kas, dan penting karena kas itulah yang membayar para pemberi pinjaman.
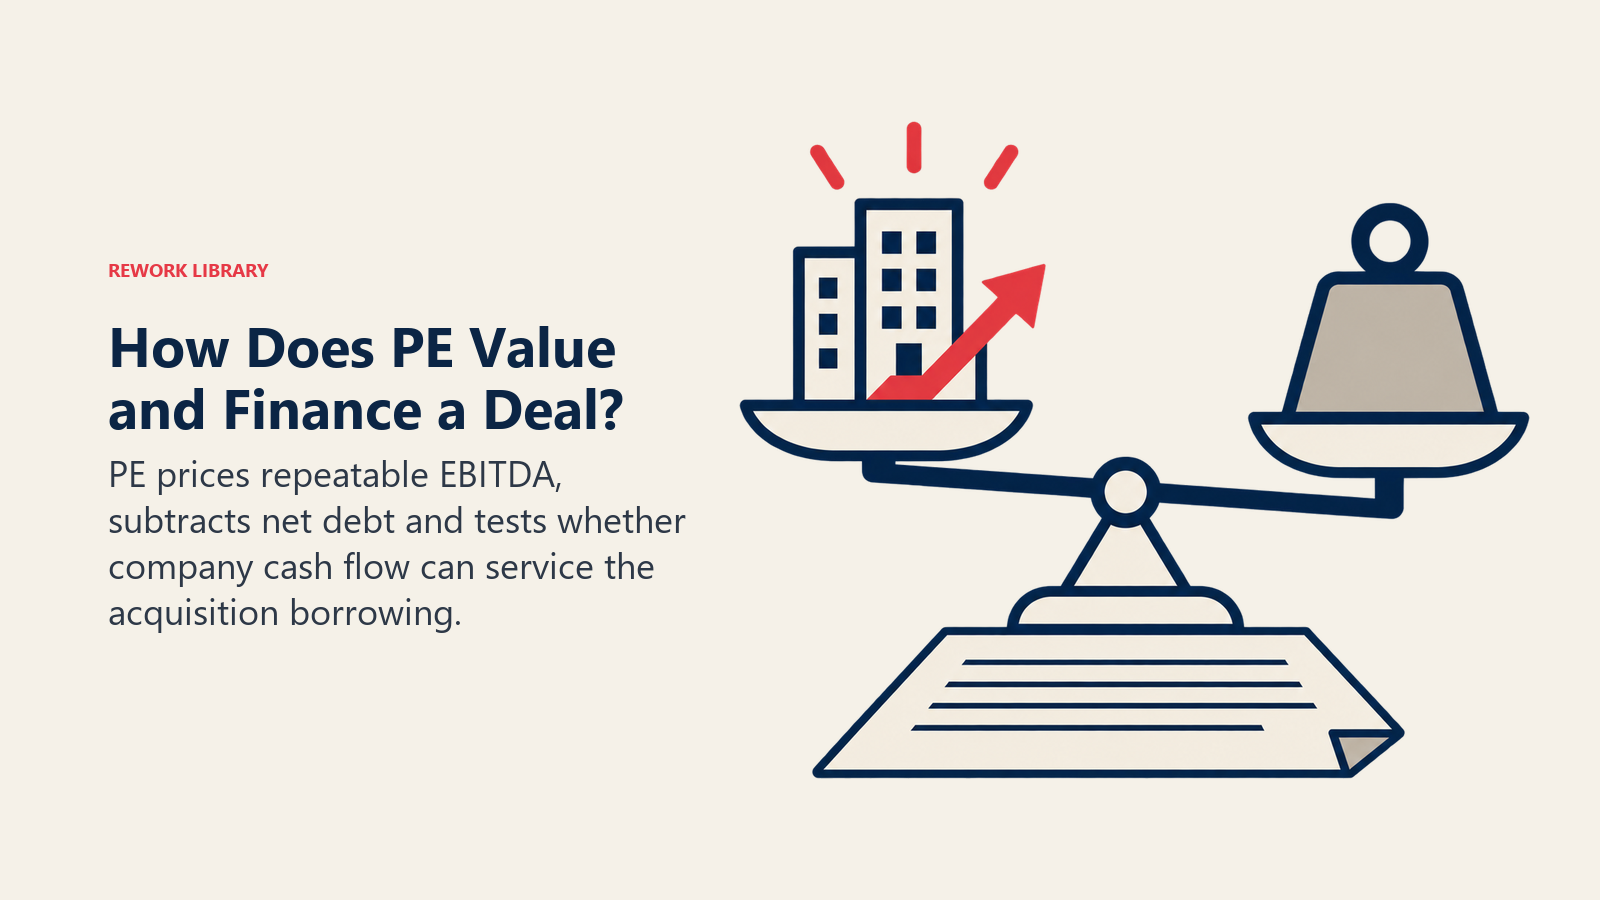
Itu sebabnya due diligence PE menggali bagaimana EBITDA yang Anda laporkan disusun. Pemilik-manajer sering menjalankan pengeluaran pribadi lewat bisnis, menggaji diri sendiri secara tidak lazim, atau punya biaya satu kali. Pembeli menormalkan semua itu. Perusahaan yang menguntungkan tetapi tak bisa menunjukkan laba yang bersih dan berulang mendapat kelipatan lebih rendah, atau tidak sama sekali. Metode yang lebih luas ada di metode valuasi bisnis.
Leverage
Pembeli mendanai sebagian harga pembelian dengan utang. Porsinya bergeser dari waktu ke waktu. Dalam Global Private Equity Report 2026, Bain menggambarkan contoh ilustratif di AS: dalam buyout tipikal tahun 2015, 50% harga pembelian dipinjam dengan bunga 6% hingga 7%, sedangkan sekarang biaya pinjaman berada di kisaran 8% hingga 9% dan leverage mendekati 30% hingga 40%. Bain menyebut bahwa dengan leverage yang lebih rendah dan tanpa kenaikan kelipatan, transaksi seperti ini hanya berhasil jika EBITDA naik sekitar 10% hingga 12% per tahun untuk menghasilkan imbal hasil 2,5x dalam lima tahun, dibandingkan sekitar 5% per tahun pada contoh 2015.
Anggaplah itu angka ilustratif transaksi besar dari satu konsultan, bukan aturan untuk setiap pasar. Namun arahnya berguna bagi pendiri. Utang lebih murah dipakai saat suku bunga rendah dan transaksi dihargai untuk bertumbuh, dan kini lebih mahal, yang mendorong pembeli mencari perusahaan yang labanya benar-benar bisa tumbuh, bukan sekadar direkayasa ulang secara finansial.
Apa yang disyaratkan pemberi pinjaman
Utang datang dengan syarat: kewajiban pelaporan, batasan pinjaman tambahan, dan covenant yang dikaitkan dengan laba atau kas perusahaan. Pendiri yang selama ini menjalankan perusahaan tanpa semua itu akan merasakannya. Melanggar covenant bukan skandal pelanggaran aturan, tetapi ia membawa pemberi pinjaman ke dalam keputusan yang dulu Anda ambil sendirian.
Apa yang berubah bagi pendiri setelah transaksi PE
Di sinilah sebagian besar pendiri merasakan perbedaan yang sebenarnya. Daftar berikut menggambarkan pola yang umum, dan masing-masing dinegosiasikan, jadi bacalah sebagai daftar periksa hal-hal yang perlu ditanyakan.
- Dewan berubah. Firma PE biasanya mengambil kursi dewan dan menentukan agenda. Jika Anda menjual mayoritas, Anda tidak lagi mengendalikan dewan, meskipun tetap menjadi CEO.
- Pelaporan menjadi lebih berat. Harapkan laporan keuangan manajemen bulanan, anggaran yang disetujui dewan, KPIs yang dilacak terhadap rencana, dan pelaporan kepada pemberi pinjaman di atasnya.
- Rencana penciptaan nilai disepakati. Pembeli punya tesis tentang bagaimana laba akan tumbuh: pasar baru, penetapan harga, akuisisi add-on, disiplin biaya, lapisan manajemen yang lebih kuat. Rencana itu disertai target, dan peran Anda dinilai terhadap target tersebut.
- Tim manajemen mungkin berubah. Pembeli sering menambah CFO, memperkuat kepemimpinan penjualan, atau mengganti CEO yang tak mampu menskalakan bisnis. Ini terkait dengan profesionalisasi bisnis, yang memang harus dilakukan banyak pendiri.
- Anda mungkin melakukan rollover ekuitas. Dalam banyak transaksi kendali, pendiri menanamkan kembali sebagian hasil penjualan sebagai saham di perusahaan baru, sehingga pendiri mendapat "gigitan kedua" ketika firma PE menjual. Itu ada sisi positifnya, dan itu juga berarti sebagian pembayaran Anda bukan uang tunai. Itu adalah saham minoritas di perusahaan ber-leverage, tunduk pada ketentuan dalam perjanjian pemegang saham.
- Anda mungkin tetap atau pergi. Sebagian pendiri tetap menjadi CEO untuk jangka waktu tertentu. Yang lain pindah ke kursi ketua atau peran penasihat, seperti dibahas dalam dari CEO pendiri menjadi ketua. Sebagian pergi setelah masa transisi.
- Masa kepemilikan dimulai. Laporan Bain menyebut rata-rata masa kepemilikan saat exit untuk dana buyout berkisar sekitar tujuh tahun, naik dari rata-rata lima hingga enam tahun pada 2010 hingga 2021. Itu angka global dari analisis industri oleh sebuah konsultan, bukan janji tentang transaksi Anda. Tetapi ini menunjukkan mengapa pendiri tak perlu mengira akan ada penjualan kedua yang cepat.
- Exit berikutnya direncanakan. Dana akan menjual kepada pembeli strategis, firma PE lain, atau sesekali pasar publik. Jika Anda memegang ekuitas rollover, hasil Anda bergantung pada penjualan itu.
Satu catatan lagi soal budaya. Pendiri yang selama lima belas tahun berjalan dengan naluri mungkin merasa peralihan ke ritme rencana-dan-lapor lebih sulit daripada sisi finansialnya. Itu bukan kelemahan di salah satu pihak, tetapi itulah mengapa pembicaraan tentang tata kelola dan hak pengambilan keputusan harus terjadi sebelum penandatanganan.
Apa kata riset tentang hasilnya
Perdebatan soal PE cenderung riuh, jadi ada baiknya melihat apa yang sebenarnya ditemukan oleh studi yang cermat.
Studi Davis, Haltiwanger, Handley, Jarmin, Lerner, dan Miranda di American Economic Review (2014) melacak sekitar 3.200 perusahaan target AS beserta 150.000 establishment-nya sebelum dan sesudah buyout, membandingkannya dengan kontrol yang dicocokkan menurut industri, ukuran, usia, dan pertumbuhan sebelumnya, pada transaksi dari 1980 hingga 2005. Mereka menemukan bahwa buyout menyebabkan kehilangan pekerjaan bersih yang moderat tetapi peningkatan besar pada penciptaan dan penghapusan pekerjaan bruto, dan bahwa buyout membawa kenaikan produktivitas faktor total pada perusahaan target, terutama lewat keluarnya establishment yang kurang produktif lebih cepat dan masuknya establishment yang sangat produktif lebih banyak.
Bacaan yang seimbang adalah bahwa kepemilikan PE cenderung membentuk ulang perusahaan, bukan membiarkannya apa adanya. Artinya kenaikan produktivitas di sebagian bisnis dan gangguan di bagian lain. Studi ini mencakup buyout AS pada periode lampau, jadi ia adalah bukti tentang sebuah pola, bukan ramalan untuk bisnis pendiri tertentu atau wilayah mana pun.
Makalah Kaplan dan Strömberg mengambil pandangan yang lebih panjang tentang industri ini, membandingkan gelombang terkini dengan gelombang 1980-an. Mereka menguraikan ekonomi firma dan transaksinya, dan menempatkan gelombang terkini berhadapan dengan gelombang buyout 1980-an. Pelajaran bagi pendiri adalah bahwa model buyout bukan hal baru, dan telah dipelajari selama puluhan tahun tanpa satu vonis tunggal.
Kondisi pasar juga penting. Laporan Bain 2026 menyebut investasi buyout mencapai $904 miliar pada 2025, naik 44% dari 2024, sementara jumlah transaksi turun 6% menjadi 3.018, sehingga rata-rata ukuran transaksi yang diungkapkan mencapai rekor $1,2 miliar. Laporan itu juga mencatat sekitar 32.000 perusahaan yang belum terjual senilai $3,8 triliun dalam portofolio industri. Dua hal bisa disimpulkan. Ini angka global yang didominasi transaksi sangat besar, sehingga tak banyak bicara tentang ukuran dana yang kemungkinan mendekati bisnis yang dipimpin pemilik. Dan banyaknya perusahaan yang belum terjual berarti dana berada di bawah tekanan untuk menjual, yang memengaruhi cara mereka menilai apa yang dimiliki dan seberapa sabar mereka terhadapnya.
Apa bedanya PE dengan venture capital
Keduanya adalah investor berbasis dana dengan GP dan LP. Mereka membeli hal yang berbeda untuk alasan yang berbeda.
| Private equity (buyout) | Venture capital | |
|---|---|---|
| Target tipikal | Perusahaan mapan yang menguntungkan | Perusahaan tahap awal, sering belum untung |
| Saham tipikal | Kendali, atau minoritas besar | Minoritas |
| Penggunaan utang | Inti model | Sedikit atau tidak ada |
| Dasar valuasi | Laba, biasanya EBITDA | Potensi pertumbuhan dan ukuran pasar |
| Pendorong utama imbal hasil | Pertumbuhan laba, pelunasan utang, harga jual | Beberapa pemenang besar di antara banyak taruhan |
| Posisi pendiri sesudahnya | Sering kendali berkurang, ekuitas rollover, pengawasan dewan | Dilusi di setiap putaran, kursi dewan untuk investor |
Jika perusahaan Anda menguntungkan, punya arus kas stabil, dan tidak dibangun di atas pertumbuhan eksponensial, investor buyout adalah percakapan yang lebih wajar. Jika perusahaan membakar kas untuk merebut pasar, venture-lah yang cocok. Entri venture capital membahas sisi itu.
Pertanyaan yang perlu diajukan sebelum berbicara dengan firma PE
- Transaksi jenis apa ini? Buyout kendali, growth equity, rekap minoritas, atau add-on.
- Di tahap mana dana itu dalam siklus hidupnya? Dana yang lebih tua berada di bawah tekanan lebih besar untuk menjual.
- Apa rencana penciptaan nilainya? Minta target spesifik yang dipakai untuk mengukur peran Anda.
- Berapa bagian pembayaran saya yang tunai, dan berapa yang berupa ekuitas rollover? Dan dengan ketentuan apa ekuitas rollover itu dibayarkan?
- Siapa yang mengendalikan dewan dan keputusan soal CEO? Dapatkan secara tertulis.
- Utang apa yang akan ditanggung perusahaan, dan covenant apa? Kebebasan Anda berinvestasi bergantung padanya.
- Apa rencana untuk tim manajemen? Termasuk Anda.
Fakta Utama: Private equity
- Leveraged buyout adalah akuisisi perusahaan oleh firma investasi khusus dengan porsi ekuitas yang relatif kecil dan porsi utang dari luar yang relatif besar, menurut Kaplan dan Strömberg (2009, Journal of Economic Perspectives).
- Dana PE adalah kemitraan: general partner mengelolanya, dan limited partner mengomitmenkan modal yang ditarik transaksi demi transaksi (glosarium ILPA).
- Dana memiliki periode komitmen yang ditentukan dan tanggal terminasi di mana ia harus melikuidasi investasinya (glosarium ILPA).
- Studi terhadap sekitar 3.200 target buyout AS menemukan kehilangan pekerjaan bersih yang moderat, peningkatan besar pada penciptaan dan penghapusan pekerjaan bruto, dan kenaikan produktivitas pada perusahaan target (Davis dkk., American Economic Review, 2014).
- Dalam contoh ilustratif di AS, buyout tipikal tahun 2015 didanai 50% utang dengan bunga 6% hingga 7%, sedangkan kini leverage mendekati 30% hingga 40% dengan bunga 8% hingga 9%, sehingga transaksi butuh pertumbuhan EBITDA tahunan sekitar 10% hingga 12% untuk imbal hasil 2,5x dalam lima tahun (Bain, 2026).
- Investasi buyout global mencapai $904 miliar pada 2025, naik 44% dari 2024, dalam 3.018 transaksi, dan rata-rata masa kepemilikan saat exit sekitar tujuh tahun (Bain, 2026).
Bacaan Terkait

Co-Founder & COO
On this page
- Apa itu private equity
- Bagaimana dana PE dibentuk
- Bagaimana GP dibayar
- Siklus hidup dana
- Jenis-jenis utama transaksi PE
- Bagaimana PE menilai dan mendanai transaksi
- Fokus pada EBITDA
- Leverage
- Apa yang disyaratkan pemberi pinjaman
- Apa yang berubah bagi pendiri setelah transaksi PE
- Apa kata riset tentang hasilnya
- Apa bedanya PE dengan venture capital
- Pertanyaan yang perlu diajukan sebelum berbicara dengan firma PE
- Bacaan Terkait