Apakah Ekuiti Persendirian dan Bagaimana Ia Membeli Syarikat?
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
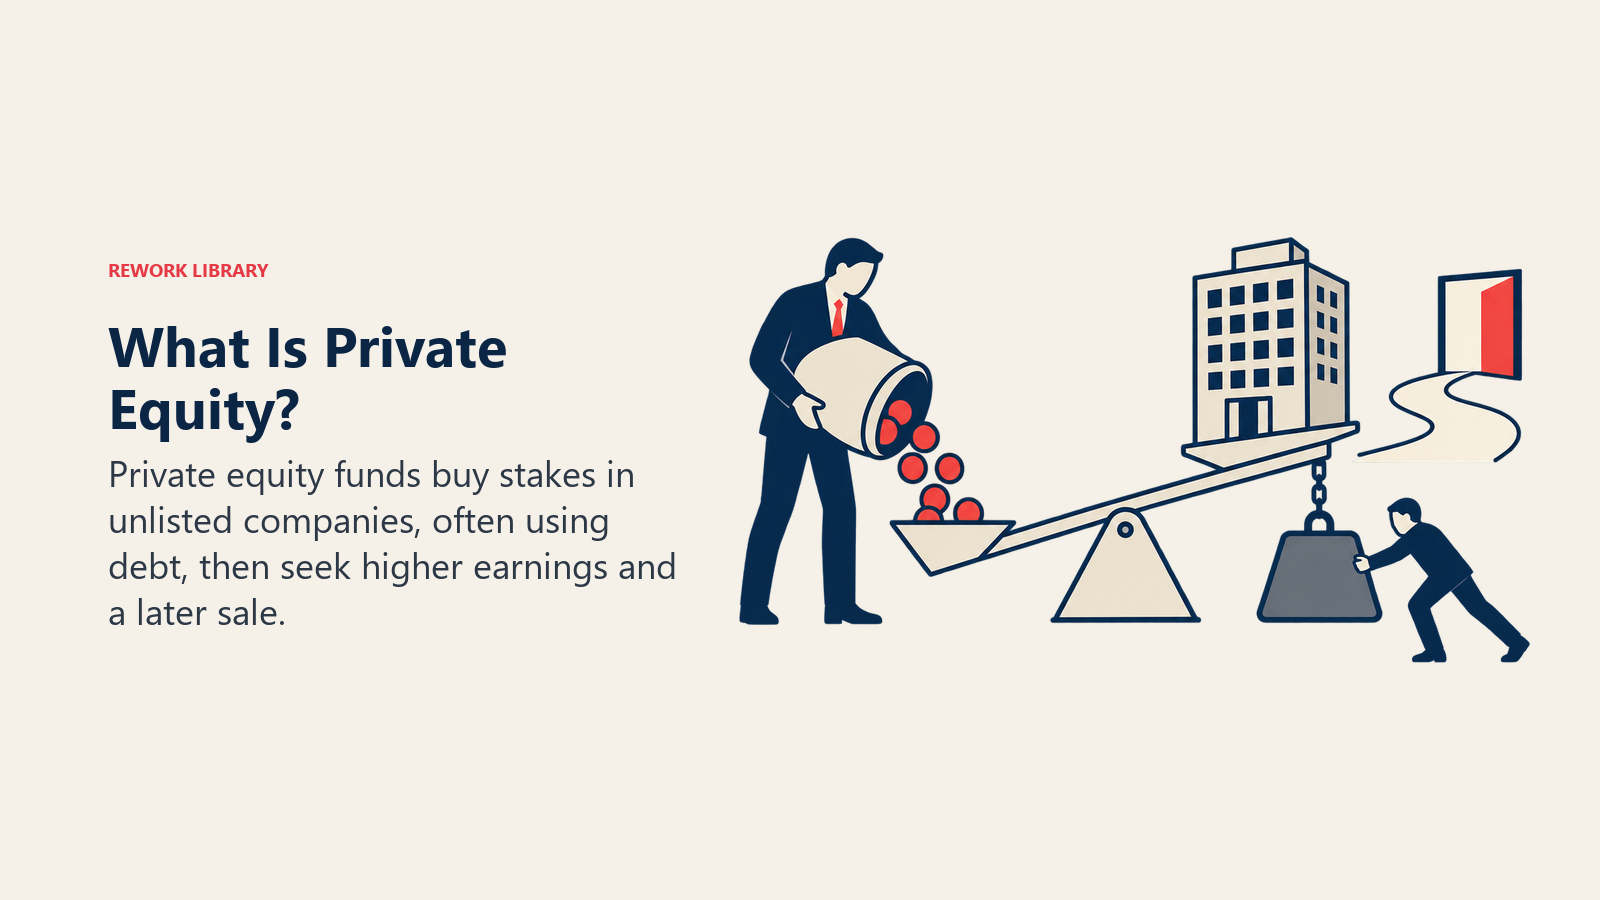
Pengasas yang menerima panggilan daripada firma ekuiti persendirian jarang sekali ditawarkan pembelian yang mudah. Mereka ditawarkan perkongsian dengan pelabur kewangan yang mempunyai dana untuk disalurkan, pemberi pinjaman yang perlu dipuaskan, dan tarikh yang dijangka untuk menjual syarikat itu semula. Struktur itu menerangkan hampir segala-galanya tentang rasa sesuatu urusan PE dari dalam: tumpuan pada pendapatan, wang pinjaman, lembaga baharu, rentak pelaporan, dan jualan kedua yang dirancang sebelum jualan pertama selesai.
Artikel ini menerangkan apa itu ekuiti persendirian, cara sesuatu dana dibina, jenis-jenis urusan utama, cara pembeli menilai dan membiayai syarikat, apa yang biasanya berubah untuk pengasas selepas itu, dan bagaimana model ini berbeza daripada modal teroka. Ia salah satu laluan dalam gambaran keseluruhan pilihan exit untuk pemilik perniagaan. Tujuannya bukan untuk memujuk anda menerimanya atau menghalang anda. Tujuannya ialah membolehkan anda membaca term sheet dan memahami siapa yang duduk di seberang meja.
Apa itu ekuiti persendirian
Ekuiti persendirian bermaksud melabur dalam syarikat yang tidak disenaraikan di bursa saham awam, lazimnya dengan membeli sebahagian besar atau seluruh syarikat itu. Bentuk yang paling biasa ialah pembelian berleveraj. Dalam kertas Journal of Economic Perspectives 2009 mereka, Steven Kaplan dan Per Strömberg menghuraikannya begini: sebuah syarikat diambil alih oleh firma pelaburan khusus dengan menggunakan bahagian ekuiti yang agak kecil dan bahagian pembiayaan hutang luar yang agak besar. Mereka menambah bahawa firma yang melakukan ini kini menggelar diri mereka, dan umumnya dikenali, sebagai firma ekuiti persendirian.
Dua ciri takrifan itu penting bagi pengasas. Pembelinya ialah firma pelaburan profesional, bukan syarikat operasi, jadi ia tidak berhasrat menggabungkan perniagaan anda ke dalam perniagaannya sendiri. Dan pengambilalihan itu bergantung pada wang pinjaman, yang membentuk cara pembeli meletakkan harga urusan dan apa yang dijangkakan daripada syarikat selepas itu.
Bagaimana sesuatu dana PE dibina
Firma PE biasanya tidak membeli syarikat dengan wangnya sendiri. Ia menghimpun dana, dan dana itulah yang membeli syarikat. Tiga peranan wajar diketahui.
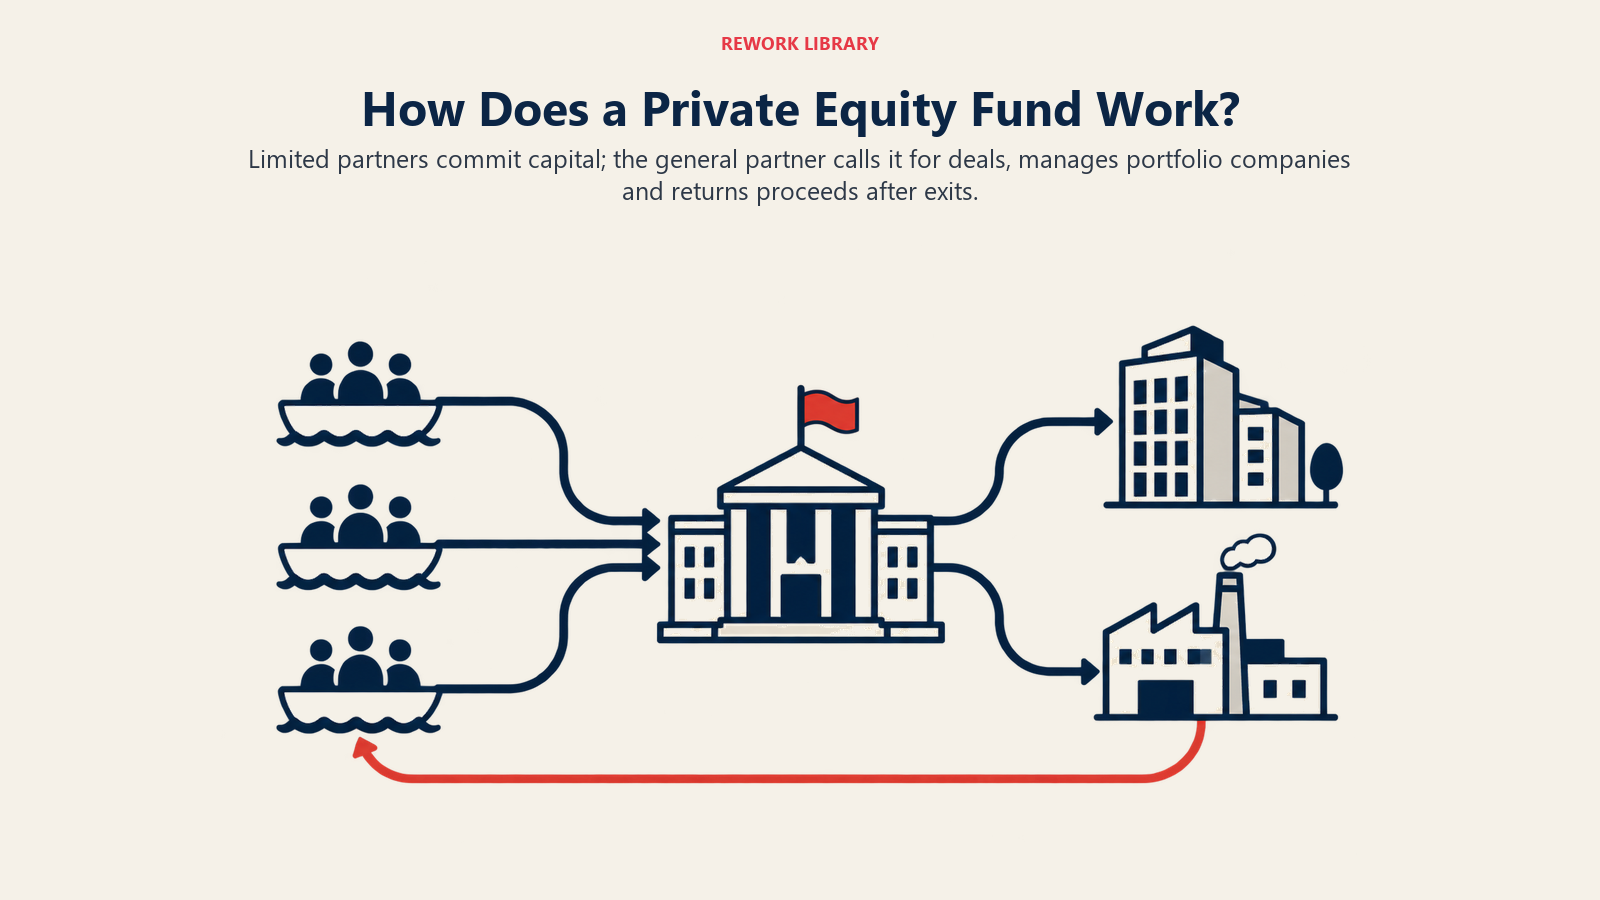
Rakan kongsi am (GP). Glosari ILPA mentakrifkan rakan kongsi am sebagai rakan kongsi pengurusan dalam syarikat pengurusan ekuiti persendirian, dengan liabiliti peribadi tanpa had terhadap hutang perkongsian dan hak untuk mengambil bahagian dalam pengurusannya. Dengan kata mudah, GP ialah pasukan urusan firma PE itu, orang yang akan anda temui sebenarnya.
Rakan kongsi terhad (LPs). Mereka ialah pelabur yang meletakkan wang ke dalam dana. Glosari yang sama mentakrifkan komitmen dana sebagai obligasi rakan kongsi terhad untuk menyediakan sejumlah modal tertentu kepada dana bagi tujuan pelaburan. Dana itu mengumpulkan wang mereka, dan GP memutuskan ke mana wang itu disalurkan.
Modal yang dikomitkan. ILPA mentakrifkannya sebagai jumlah keseluruhan modal yang dijanjikan kepada dana. Ia tidak diserahkan semuanya pada hari pertama. Tunai sehingga jumlah komitmen boleh diminta, atau dikeluarkan, oleh pengurus, lazimnya bagi setiap urusan, dan glosari itu menghuraikan panggilan modal sebagai saat apabila wang yang telah dijanjikan benar-benar dipindahkan kepada sasaran pelaburan.
Itulah sebabnya pembeli PE boleh memberitahu anda ia mempunyai dana bersaiz tertentu namun masih memerlukan beberapa minggu untuk menutup urusan. Ia mungkin perlu membuat panggilan modal daripada LPs, dan ia pasti sedang mengatur hutang pada masa yang sama.
Bagaimana GP dibayar
Dua struktur penting, dan terma sebenar berbeza mengikut dana. Syarikat pengurusan memperoleh yuran kerana menguruskan dana, dan GP memperoleh carried interest, iaitu bahagian keuntungan. Glosari ILPA menghuraikan carried interest sebagai hak bonus yang terakru kepada syarikat pengurusan, dibayar setelah pelabur dibayar balik pelaburan asal mereka tambah kadar halangan yang ditetapkan, jika ada, dengan butirannya berbeza mengikut perjanjian perkongsian terhad setiap dana. Anda kadang-kadang akan melihat semua ini diringkaskan dalam formula tajuk yang pendek, tetapi anggaplah mana-mana formula sedemikian sebagai titik permulaan, bukan peraturan. Yang penting bagi anda ialah kesannya: GP paling untung apabila pelaburan dana dijual dengan harga jauh lebih tinggi daripada harga belian, dan itulah sebabnya pembeli PE melihat syarikat anda sebagai sesuatu yang akan dijual semula.
Kitaran hayat dana
Sesuatu dana melalui beberapa peringkat, dan anda akan ditempatkan dalam salah satu daripadanya.
- Pengumpulan dana. GP menghimpun komitmen daripada LPs dan dana ditutup.
- Tempoh pelaburan. Glosari ILPA mentakrifkan tempoh komitmen sebagai masa dalam mana dana boleh membuat pelaburan, seperti yang ditetapkan dalam perjanjian dana. Urusan platform baharu ditandatangani dalam tempoh ini.
- Penciptaan nilai. Dana memiliki syarikat dan berusaha mengembangkannya. Pelaburan susulan dan pemerolehan tambahan berlaku di sini.
- Exit. Dana menjual syarikat. Glosari ILPA menyenaraikan laluan lazim: jualan perdagangan (digambarkan sebagai yang paling biasa), penyenaraian di bursa saham, pembelian semula saham oleh syarikat atau pengurusannya, pembiayaan semula, dan penjualan pelaburan kepada firma PE lain.
- Penutupan. Glosari mentakrifkan tarikh penamatan sebagai tarikh dalam perjanjian yang menetapkan dana mesti menghentikan operasi dan melikuidasi pelaburannya.
Pengajaran praktikalnya: dana mempunyai tarikh akhir, jadi setiap syarikat di dalamnya mempunyai tarikh jualan yang dijangka, walaupun ia fleksibel. Jika anda menjual kepada dana pada tahun kedua tempoh pelaburannya, anda berurusan dengan pihak yang berbeza daripada dana pada tahun kelapan.
Jenis-jenis utama urusan PE
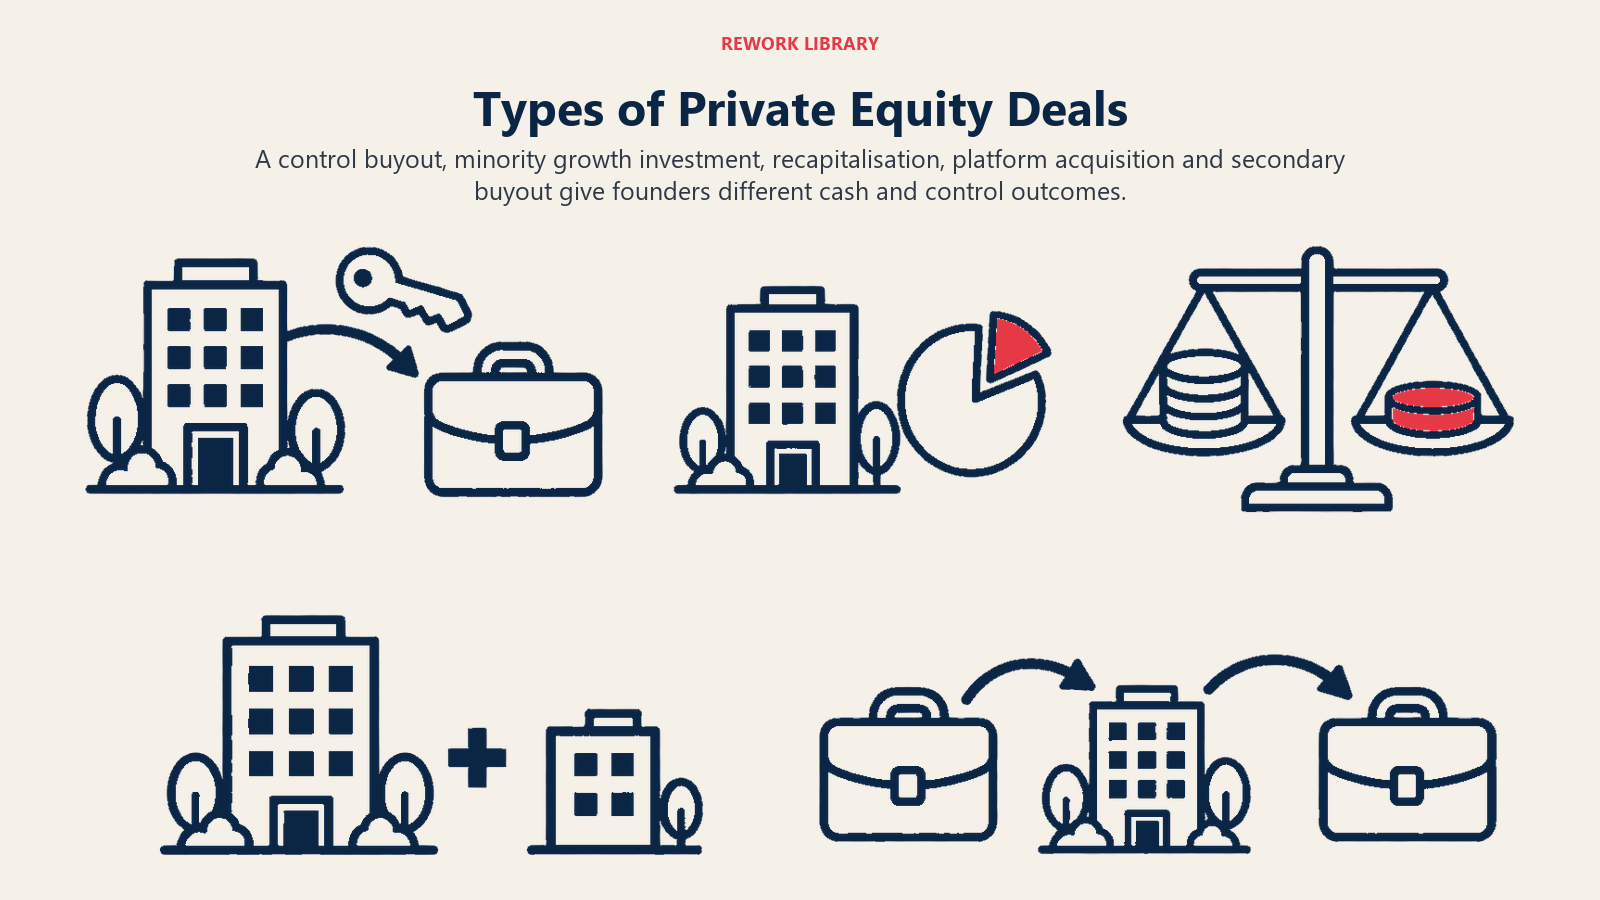
"Ekuiti persendirian" meliputi beberapa jenis transaksi yang berbeza. Label pada urusan memberitahu anda sejauh mana kawalan yang anda lepaskan dan apa yang pembeli mahukan daripada anda.
| Jenis urusan | Apa yang dibeli pelabur | Maksudnya bagi pengasas |
|---|---|---|
| Pembelian berleveraj (LBO) | Kawalan, lazimnya seluruh syarikat, dibiayai ekuiti dana ditambah hutang | Jualan penuh atau hampir penuh. Pengasas sering kekal dengan pegangan rollover atau keluar selepas peralihan. |
| Ekuiti pertumbuhan | Pegangan minoriti untuk membiayai pengembangan | Pengasas mengekalkan kawalan, menambah satu kerusi lembaga dan pemegang saham baharu, serta menerima sedikit tunai. |
| Permodalan semula minoriti | Pegangan minoriti, sering dengan hutang ditambah kepada syarikat, digunakan untuk memberi pemilik kecairan separa | Pengasas mengeluarkan sebahagian wang dan kekal mengetuai, dengan hak persetujuan pelabur. |
| Platform ditambah pemerolehan tambahan (buy-and-build) | Satu syarikat sebagai asas, kemudian siri pemerolehan lebih kecil digabungkan | Pengasas sama ada penjual platform atau salah seorang penjual pemerolehan tambahan, dua kedudukan yang sangat berbeza. |
| Pembelian sekunder | Syarikat yang dibeli daripada dana PE lain | Perniagaan telah melalui satu kitaran PE. Pengasas mungkin menggulirkan ekuiti ke dalam kitaran kedua. |
Beberapa catatan tentang jenis-jenis ini.
LBO. Glosari ILPA menghuraikan pembelian berleveraj sebagai pengambilalihan menggunakan gabungan ekuiti dan dana pinjaman, yang aset syarikat sasaran umumnya bertindak sebagai cagaran pinjaman dan pengambil alih membayar balik pinjaman daripada aliran tunai syarikat yang dibelinya. Perkara terakhir itulah teras model ini. Pendapatan syarikat anda sendiri menanggung hutang yang digunakan untuk membelinya.
Ekuiti pertumbuhan dan permodalan semula minoriti. Bukan semua transaksi PE ialah jualan kawalan. Urusan minoriti distruktur secara berbeza dan membawa hubungan tadbir urus yang berbeza, sebab itulah pengasas harus tahu jenis yang ditawarkan sebelum merundingkan apa-apa. Glosari ILPA juga menyenaraikan permodalan semula, iaitu penyusunan semula struktur modal syarikat, sebagai strategi exit alternatif bagi penaja pembelian, yang mengingatkan kita bahawa teknik yang sama boleh digunakan di mana-mana pihak dalam sesuatu urusan.
Buy-and-build. Glosari menghuraikan penyatuan, juga dipanggil leveraged rollup, sebagai strategi pelaburan yang firma pembelian memperoleh siri syarikat dalam bidang yang sama atau saling melengkapi. Pengasas yang menjual sebagai pemerolehan tambahan biasanya menjual kepada syarikat platform sedia ada, dengan pasukan pengurusan platform itu yang memimpin. Pengasas yang menjual platform lebih berkemungkinan diminta mengetuai penyatuan itu, atau menyerahkannya kepada CEO baharu.
Pembelian sekunder. Syarikat berpindah daripada satu dana kepada dana lain. Ia cukup lazim sehingga laporan Bain 2026 menjejaki saluran exit "penaja-ke-penaja" di samping jualan kepada pembeli korporat dan penyenaraian awam. Lihat perbandingan pembeli strategik berbanding pembeli kewangan untuk mengetahui bagaimana PE dan pembeli korporat berbeza dalam apa yang mereka bayar.
Bagaimana PE menilai dan membiayai urusan
Tumpuan pada EBITDA
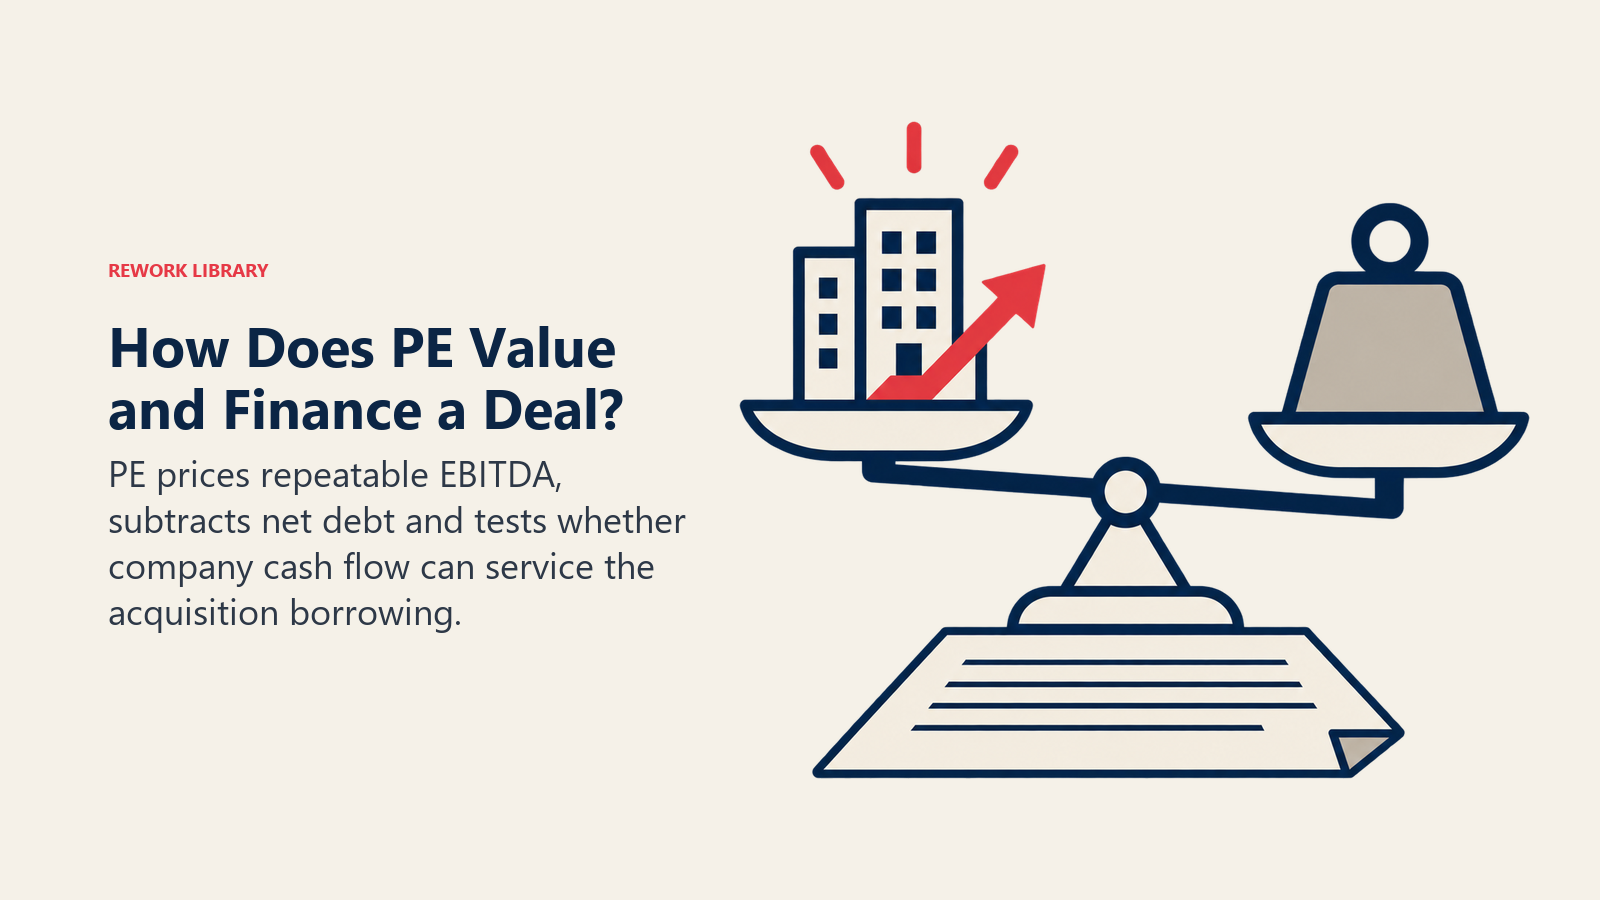
Pembeli PE menetapkan harga syarikat terutamanya berdasarkan pendapatan, dan ukuran yang lazim ialah EBITDA: pendapatan sebelum faedah, cukai, susut nilai dan pelunasan. Pembeli akan menyebut harga sebagai gandaan EBITDA, kemudian melaraskannya mengikut hutang bersih yang ditanggung syarikat. Ia ringkasan bagi penjanaan tunai, dan ia penting kerana tunai itulah yang membayar pemberi pinjaman.
Inilah sebabnya due diligence PE menyelidik cara EBITDA yang anda laporkan dibina. Pemilik-pengurus sering menyalurkan perbelanjaan peribadi melalui perniagaan, membayar diri sendiri dengan cara luar biasa, atau mempunyai kos sekali sahaja. Pembeli menormalkan semua ini. Syarikat yang menguntungkan tetapi tidak dapat menunjukkan pendapatan yang bersih dan berulang mendapat gandaan lebih rendah, atau tiada langsung. Kaedah yang lebih luas terdapat dalam kaedah penilaian perniagaan.
Leveraj
Pembeli membiayai sebahagian daripada harga belian dengan hutang. Bahagiannya telah berubah mengikut masa. Dalam Global Private Equity Report 2026 mereka, Bain menghuraikan contoh ilustrasi di AS: dalam pembelian lazim pada 2015, 50% harga belian dipinjam pada kadar faedah 6% hingga 7%, sedangkan kini kos pinjaman berada dalam julat 8% hingga 9% dan leveraj lebih hampir 30% hingga 40%. Bain berkata, dengan leveraj yang lebih rendah dan tiada pertumbuhan gandaan, urusan ini hanya berjaya jika EBITDA meningkat kira-kira 10% hingga 12% setahun bagi menjana pulangan 2.5x dalam lima tahun, berbanding kira-kira 5% setahun dalam contoh 2015.
Anggaplah angka itu sebagai nombor ilustrasi urusan besar oleh sebuah firma perundingan, bukan peraturan untuk setiap pasaran. Namun arahnya berguna kepada pengasas. Hutang lebih murah digunakan apabila kadar rendah dan urusan dihargakan untuk berkembang, dan kini lebih mahal, yang mendorong pembeli mencari syarikat yang pendapatannya benar-benar boleh berkembang, bukan sekadar direkayasa semula secara kewangan.
Apa yang dikehendaki pemberi pinjaman
Hutang disertai syarat: keperluan pelaporan, had pinjaman selanjutnya, dan kovenan yang dikaitkan dengan pendapatan atau tunai syarikat. Pengasas yang mengendalikan syarikat tanpa semua itu akan menyedarinya. Melanggar kovenan bukanlah skandal pelanggaran peraturan, tetapi ia membawa pemberi pinjaman ke dalam keputusan yang dahulunya anda buat seorang diri.
Apa yang berubah untuk pengasas selepas urusan PE
Di sinilah kebanyakan pengasas merasai perbezaan sebenar. Senarai berikut menghuraikan corak lazim, dan setiap satunya dirundingkan, jadi bacalah ia sebagai senarai semak perkara untuk ditanya.
- Lembaga berubah. Firma PE biasanya mengambil kerusi lembaga dan menetapkan agenda. Jika anda menjual majoriti, anda tidak lagi mengawal lembaga, walaupun anda kekal sebagai CEO.
- Pelaporan menjadi lebih berat. Jangkakan akaun pengurusan bulanan, bajet yang diluluskan lembaga, KPIs dijejaki berbanding pelan, dan pelaporan kepada pemberi pinjaman di atasnya.
- Pelan penciptaan nilai dipersetujui. Pembeli mempunyai tesis tentang cara pendapatan akan berkembang: pasaran baharu, penetapan harga, pemerolehan tambahan, disiplin kos, lapisan pengurusan yang lebih kukuh. Pelan itu disertai sasaran, dan peranan anda dinilai berdasarkannya.
- Pasukan pengurusan mungkin berubah. Pembeli sering menambah CFO, mengukuhkan kepimpinan jualan, atau menggantikan CEO yang tidak dapat mengembangkan perniagaan. Ini berkaitan dengan profesionalisasi perniagaan, yang memang perlu dilakukan oleh ramai pengasas.
- Anda mungkin menggulirkan ekuiti. Dalam banyak urusan kawalan, pengasas melabur semula sebahagian hasil jualan sebagai saham dalam syarikat baharu, jadi pengasas mendapat "gigitan kedua" apabila firma PE menjual. Ini ada kelebihan, dan ia juga bermakna sebahagian bayaran anda bukan tunai. Ia pegangan minoriti dalam syarikat berleveraj, tertakluk kepada terma dalam perjanjian pemegang saham.
- Anda boleh kekal atau pergi. Sesetengah pengasas kekal sebagai CEO untuk tempoh tertentu. Yang lain beralih ke peranan pengerusi atau penasihat, seperti dibincangkan dalam daripada CEO pengasas kepada pengerusi. Ada yang pergi selepas peralihan.
- Tempoh pegangan bermula. Laporan Bain menyatakan purata tempoh pegangan semasa exit bagi dana pembelian berlegar sekitar tujuh tahun, meningkat daripada purata lima hingga enam tahun dari 2010 hingga 2021. Itu angka global daripada analisis industri oleh sebuah firma perundingan, bukan janji tentang urusan anda. Tetapi ia menunjukkan mengapa pengasas tidak patut menganggap akan ada jualan kedua yang cepat.
- Exit seterusnya dirancang. Dana akan menjual kepada pembeli strategik, firma PE lain, atau sesekali pasaran awam. Jika anda memegang ekuiti rollover, hasil anda bergantung pada jualan itu.
Satu lagi perkara tentang budaya. Pengasas yang telah menjalankan syarikat mengikut gerak hati selama lima belas tahun mungkin mendapati peralihan kepada rentak merancang dan melapor lebih sukar daripada sisi kewangan. Itu bukan kelemahan mana-mana pihak, tetapi sebab itulah perbualan tentang tadbir urus dan hak membuat keputusan harus berlaku sebelum menandatangani.
Apa kata penyelidikan tentang hasilnya
Perdebatan tentang PE cenderung hangat, jadi wajar melihat apa yang sebenarnya ditemui oleh kajian yang teliti.
Kajian Davis, Haltiwanger, Handley, Jarmin, Lerner dan Miranda dalam American Economic Review (2014) menjejaki kira-kira 3,200 firma sasaran AS dan 150,000 establismen mereka sebelum dan selepas pembelian, membandingkannya dengan kumpulan kawalan yang dipadankan mengikut industri, saiz, umur dan pertumbuhan terdahulu, merentasi urusan dari 1980 hingga 2005. Mereka mendapati pembelian membawa kehilangan pekerjaan bersih yang sederhana tetapi peningkatan besar dalam penciptaan dan pemusnahan pekerjaan kasar, dan pembelian membawa peningkatan produktiviti faktor keseluruhan di firma sasaran, terutamanya melalui keluarnya establismen kurang produktif dengan lebih pantas dan masuknya establismen yang sangat produktif dengan lebih banyak.
Bacaan yang seimbang ialah pemilikan PE cenderung membentuk semula syarikat, bukan membiarkannya begitu sahaja. Itu bermakna peningkatan produktiviti bagi sesetengah bahagian perniagaan dan gangguan bagi bahagian lain. Kajian ini meliputi pembelian AS dalam tempoh lampau, jadi ia bukti tentang satu corak, bukan ramalan untuk perniagaan pengasas tertentu atau mana-mana rantau.
Kertas Kaplan dan Strömberg mengambil pandangan lebih panjang tentang industri ini, membandingkan gelombang terkini dengan gelombang pembelian 1980-an. Mereka menghuraikan ekonomi firma dan transaksi itu, dan meletakkan gelombang terkini bersebelahan gelombang pembelian 1980-an. Iktibar bagi pengasas ialah model pembelian ini bukan baharu, dan ia telah dikaji selama beberapa dekad tanpa satu keputusan muktamad.
Keadaan pasaran juga penting. Laporan Bain 2026 menyatakan pelaburan pembelian mencecah $904 billion pada 2025, meningkat 44% berbanding 2024, manakala bilangan urusan jatuh 6% kepada 3,018, menolak purata saiz urusan yang didedahkan ke rekod $1.2 billion. Ia turut melaporkan kira-kira 32,000 syarikat yang belum dijual bernilai $3.8 trillion dalam portfolio industri. Dua perkara berbangkit. Ini angka global yang didominasi transaksi sangat besar, jadi ia kurang menggambarkan saiz dana yang mungkin mendekati perniagaan milik pemilik. Dan stok besar syarikat yang belum dijual bermakna dana berada di bawah tekanan untuk menjual, yang menjejaskan cara mereka menilai apa yang dimiliki dan betapa sabarnya mereka terhadapnya.
Bagaimana PE berbeza daripada modal teroka
Kedua-duanya pelabur berasaskan dana dengan GP dan LPs. Mereka membeli perkara yang berbeza atas sebab yang berbeza.
| Ekuiti persendirian (pembelian) | Modal teroka | |
|---|---|---|
| Sasaran lazim | Syarikat mantap yang menguntungkan | Syarikat peringkat awal, sering tidak menguntungkan |
| Pegangan lazim | Kawalan, atau minoriti besar | Minoriti |
| Penggunaan hutang | Pusat kepada model | Sedikit atau tiada |
| Asas penilaian | Pendapatan, lazimnya EBITDA | Potensi pertumbuhan dan saiz pasaran |
| Pemacu pulangan utama | Pertumbuhan pendapatan, pembayaran hutang, harga jualan | Beberapa pemenang besar antara banyak pertaruhan |
| Kedudukan pengasas selepas itu | Sering kawalan berkurang, ekuiti rollover, pengawasan lembaga | Dilusi merentasi pusingan, kerusi lembaga untuk pelabur |
Jika syarikat anda menguntungkan, mempunyai aliran tunai yang stabil, dan tidak dibina atas pertumbuhan eksponen, pelabur pembelian ialah perbualan yang lebih wajar. Jika ia membakar tunai untuk merebut pasaran, modal teroka yang sesuai. Entri modal teroka membincangkan sisi itu.
Soalan untuk ditanya sebelum anda berbincang dengan firma PE
- Apakah jenis urusan ini? Pembelian kawalan, ekuiti pertumbuhan, permodalan semula minoriti atau pemerolehan tambahan.
- Di peringkat mana dana dalam kitaran hayatnya? Dana yang lebih lama berada di bawah tekanan lebih besar untuk menjual.
- Apakah pelan penciptaan nilai? Minta sasaran khusus yang digunakan untuk mengukur peranan anda.
- Berapa banyak bayaran saya dalam bentuk tunai, dan berapa banyak ekuiti yang digulirkan? Dan atas terma apa ekuiti yang digulirkan itu dibayar?
- Siapa mengawal lembaga dan keputusan mengenai CEO? Dapatkan secara bertulis.
- Apakah hutang yang akan ditanggung syarikat, dan apakah kovenannya? Kebebasan anda untuk melabur bergantung padanya.
- Apakah rancangan untuk pasukan pengurusan? Termasuk anda.
Fakta Utama: Ekuiti persendirian
- Pembelian berleveraj ialah pengambilalihan sebuah syarikat oleh firma pelaburan khusus dengan menggunakan bahagian ekuiti yang agak kecil dan bahagian hutang luar yang agak besar, menurut Kaplan dan Strömberg (2009, Journal of Economic Perspectives).
- Dana PE ialah perkongsian: rakan kongsi am mengurusnya, dan rakan kongsi terhad memberi komitmen modal yang dikeluarkan bagi setiap urusan (glosari ILPA).
- Dana mempunyai tempoh komitmen yang ditetapkan dan tarikh penamatan yang mewajibkannya melikuidasi pelaburannya (glosari ILPA).
- Kajian terhadap kira-kira 3,200 sasaran pembelian AS mendapati kehilangan pekerjaan bersih yang sederhana, peningkatan besar dalam penciptaan dan pemusnahan pekerjaan kasar, dan peningkatan produktiviti di firma sasaran (Davis et al., American Economic Review, 2014).
- Dalam contoh ilustrasi di AS, pembelian lazim pada 2015 dibiayai 50% hutang pada 6% hingga 7%, manakala kini leveraj lebih hampir 30% hingga 40% pada faedah 8% hingga 9%, jadi urusan memerlukan pertumbuhan EBITDA tahunan sekitar 10% hingga 12% untuk pulangan 2.5x dalam lima tahun (Bain, 2026).
- Pelaburan pembelian global mencecah $904 billion pada 2025, meningkat 44% berbanding 2024, merentasi 3,018 urusan, dan purata tempoh pegangan semasa exit ialah sekitar tujuh tahun (Bain, 2026).
Bacaan Berkaitan

Co-Founder & COO
On this page
- Apa itu ekuiti persendirian
- Bagaimana sesuatu dana PE dibina
- Bagaimana GP dibayar
- Kitaran hayat dana
- Jenis-jenis utama urusan PE
- Bagaimana PE menilai dan membiayai urusan
- Tumpuan pada EBITDA
- Leveraj
- Apa yang dikehendaki pemberi pinjaman
- Apa yang berubah untuk pengasas selepas urusan PE
- Apa kata penyelidikan tentang hasilnya
- Bagaimana PE berbeza daripada modal teroka
- Soalan untuk ditanya sebelum anda berbincang dengan firma PE
- Bacaan Berkaitan