Pemilikan Pekerja Diterangkan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kebanyakan pengasas menganggap strategi keluar sebagai pilihan antara menjual kepada syarikat yang lebih besar, menjual kepada pelabur, atau menyerahkan perniagaan kepada keluarga. Ada pilihan keempat yang kurang mendapat perhatian: menjual kepada orang yang sudah bekerja di situ. Ia dipanggil pemilikan pekerja, dan ia bukan satu produk tunggal tetapi satu keluarga struktur yang berkongsi satu idea, iaitu pekerja memiliki sebahagian atau keseluruhan syarikat melalui sesuatu wahana.
Artikel ini membincangkan apa itu pemilikan pekerja, empat model utama, bagaimana pembelian oleh pekerja daripada pengasas sebenarnya berjalan secara mekanikal, ciri cukai di AS dan UK (dinyatakan berdasarkan statut dan laman kerajaan), apa yang ditunjukkan dan tidak ditunjukkan oleh kajian, dan di mana model ini tidak lagi sesuai. Ia salah satu laluan antara pilihan keluar untuk pemilik perniagaan, maka bacalah bersama yang lain.
Satu peringatan di awal. Rejim rasmi yang diterangkan di sini, ESOP AS dan amanah pemilikan pekerja UK, adalah ciptaan undang-undang AS dan UK. Jika syarikat anda didaftarkan di tempat lain, termasuk di Asia Tenggara, struktur undang-undang dan layanan cukainya akan berbeza, dan anda memerlukan penasihat undang-undang tempatan untuk mengetahui apa yang tersedia. Idea umumnya masih boleh digunakan; mekanik cukai yang khusus tidak.
Apakah pemilikan pekerja
Pemilikan pekerja bermaksud pekerja memegang kepentingan ekonomi yang sebenar dalam syarikat tempat mereka bekerja, selain gaji. Kepentingan itu boleh dipegang secara langsung (pekerja memiliki saham atau opsyen secara peribadi), secara kolektif (sebuah amanah memegang saham bagi pihak mereka), atau secara demokratik (setiap pekerja ialah ahli dengan satu undi). Pilihan anda mengubah siapa mengawal syarikat, siapa dibayar dan bila, dan bagaimana pengasas keluar.
Bagi pengasas, daya tarikannya biasanya berkaitan kesinambungan. Jualan kepada pekerja boleh mengekalkan syarikat sebagai bebas, mengekalkan pasukan utuh, dan membolehkan pengasas berundur secara beransur-ansur dan bukannya menyerahkan kunci kepada orang asing. Pertukarannya ialah pengasas jarang mendapat harga tajuk tertinggi yang mungkin, dan sering dibayar dalam tempoh beberapa tahun.
Empat model utama
1. ESOP (Amerika Syarikat)
Employee Stock Ownership Plan (ESOP) ialah pelan persaraan, ditadbir oleh undang-undang AS, yang memegang saham syarikat dalam amanah untuk pekerja. National Center for Employee Ownership (NCEO) menghuraikannya sebagai pelan caruman tertakrif dengan peraturan serupa 401(k), ditetapkan di bawah undang-undang pelan persaraan AS (ERISA). Pekerja tidak membeli saham. Syarikat membiayai pelan itu, saham diperuntukkan kepada akaun individu, dan pekerja dibayar tunai selepas bersara atau berhenti.
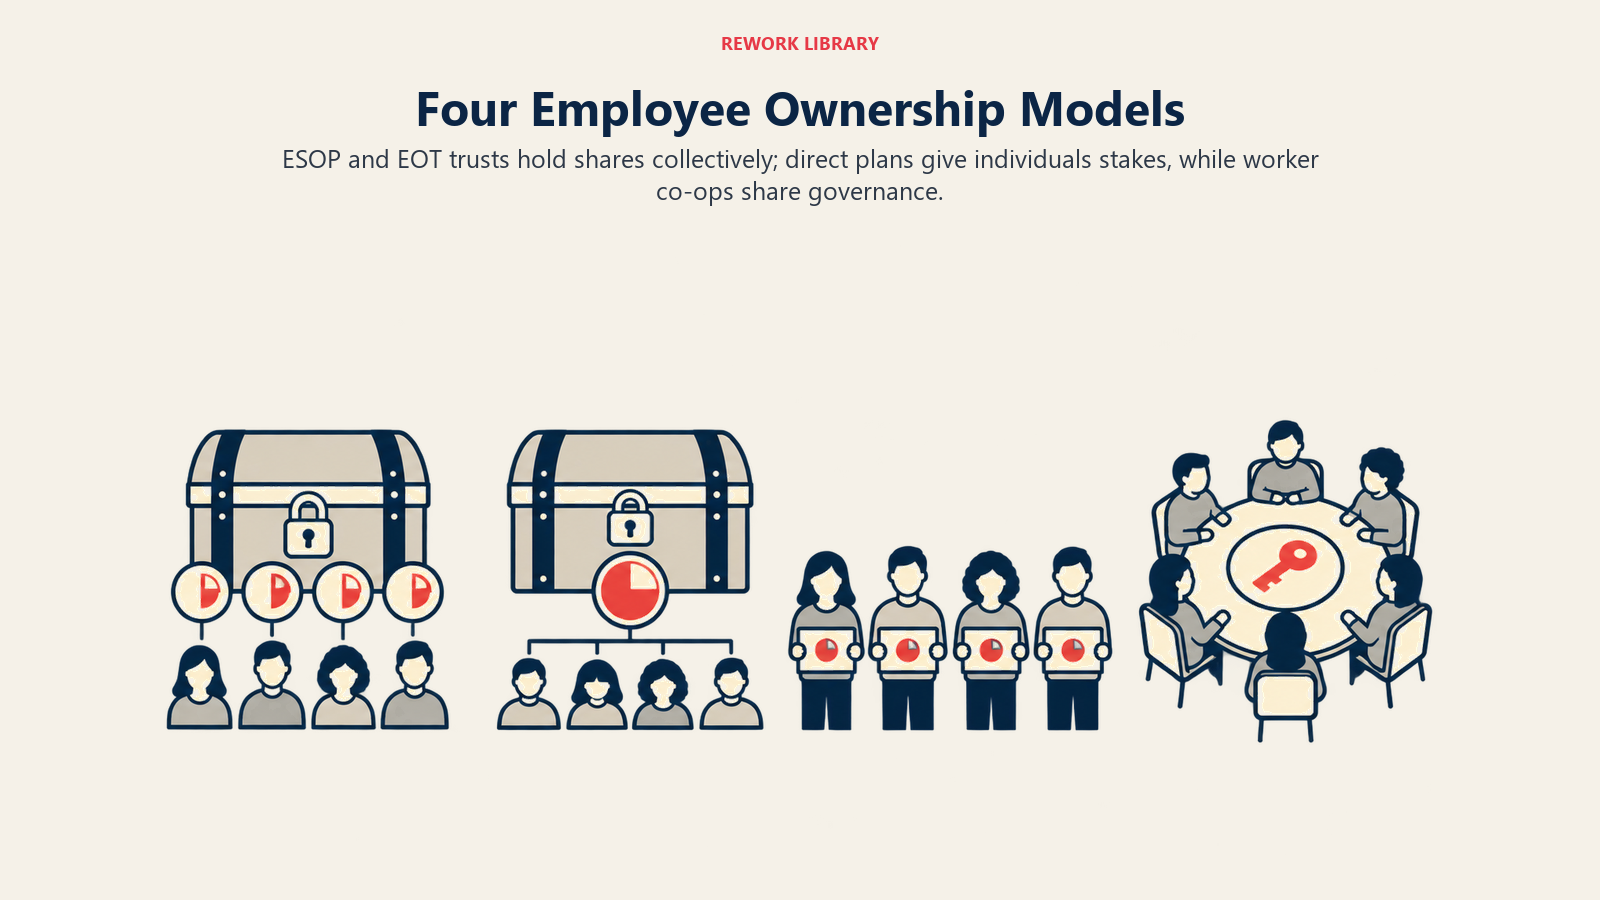
ESOP boleh membeli sebanyak atau sedikit mana syarikat yang mahu dijual oleh pemilik, tetapi ia tidak boleh membayar lebih daripada nilai pasaran saksama, dan penilai luar bebas menilai saham setiap tahun.
2. Amanah pemilikan pekerja (United Kingdom)
Employee Ownership Trust (EOT) ialah struktur UK yang dicipta untuk tujuan cukai, dengan pelepasan yang terpakai kepada pelupusan yang dibuat pada atau selepas 6 April 2014, menurut Capital Gains Manual HMRC. Sebuah amanah ditubuhkan untuk memegang kepentingan pengawal dalam syarikat perdagangan demi faedah pekerjanya. Pengasas menjual saham kepada pemegang amanah, dan syarikat lazimnya membayar mereka daripada keuntungan masa depan.
3. Pemilikan langsung: pelan saham dan opsyen
Ini versi yang sudah diketahui kebanyakan pengasas syarikat permulaan. Pekerja menerima saham, opsyen saham, saham terhad atau ekuiti fantom, dan setiap seorang memegang bahagiannya sendiri. Ia mudah dijelaskan, digunakan secara meluas, dan terletak pada cap table bersama pelabur dan pengasas. Ia jarang berfungsi sebagai strategi keluar pengasas dengan sendirinya, kerana pekerja individu biasanya tidak mampu membeli keluar pengasas dan cap table dengan berpuluh pemegang kecil sukar diurus. Ia lebih sesuai dianggap sebagai alat pengekalan dan penjajaran, bukan wahana keluar.
4. Koperasi pekerja
Dalam koperasi pekerja, pekerja ialah ahli, dan mereka memiliki serta mentadbir perniagaan secara demokratik. Halaman angka NCEO mengira sekurang-kurangnya 751 koperasi pekerja di AS. Contoh yang paling terkenal ialah Mondragon Corporation di wilayah Basque, Sepanyol. Koperasi pertamanya ditubuhkan pada 1956, dan kini ia menyifatkan dirinya sebagai 81 koperasi berkerajaan sendiri yang menggaji kira-kira 70,000 orang, dijalankan atas prinsip satu orang, satu undi.
Koperasi ialah bentuk pemilikan pekerja yang paling mendalam, kerana kawalan juga dikongsi. Itu juga sebab ia paling sukar untuk menukar syarikat sedia ada yang diterajui pengasas: anda mengubah tadbir urus, bukan sekadar daftar pemegang saham.
Model secara bersebelahan
| Model | Siapa memegang saham | Siapa mengawal | Kesesuaian lazim sebagai strategi keluar pengasas |
|---|---|---|---|
| ESOP (AS) | Sebuah amanah, untuk akaun pekerja | Pemegang amanah mengundi saham; lembaga menjalankan firma | Jualan beransur-ansur atau penuh dibiayai daripada aliran tunai syarikat |
| EOT (UK) | Sebuah amanah, untuk semua pekerja | Pemegang amanah; lembaga menjalankan firma | Jualan dibayar daripada keuntungan masa depan |
| Pelan saham atau opsyen | Pekerja individu | Pengasas atau pelabur, kecuali saham besar | Alat pengekalan, jarang strategi keluar |
| Koperasi pekerja | Ahli, secara kolektif | Ahli, seorang satu undi | Model penukaran atau penubuhan; paling sukar dipasang kemudian |
Bagaimana pembelian oleh pekerja daripada pengasas berfungsi, langkah demi langkah
ESOP dan EOT berbeza dalam perincian, tetapi bentuk jualan kepada pekerja adalah serupa. Ia biasanya struktur yang mesra penjual dari segi cukai dan perlahan dari segi tunai.
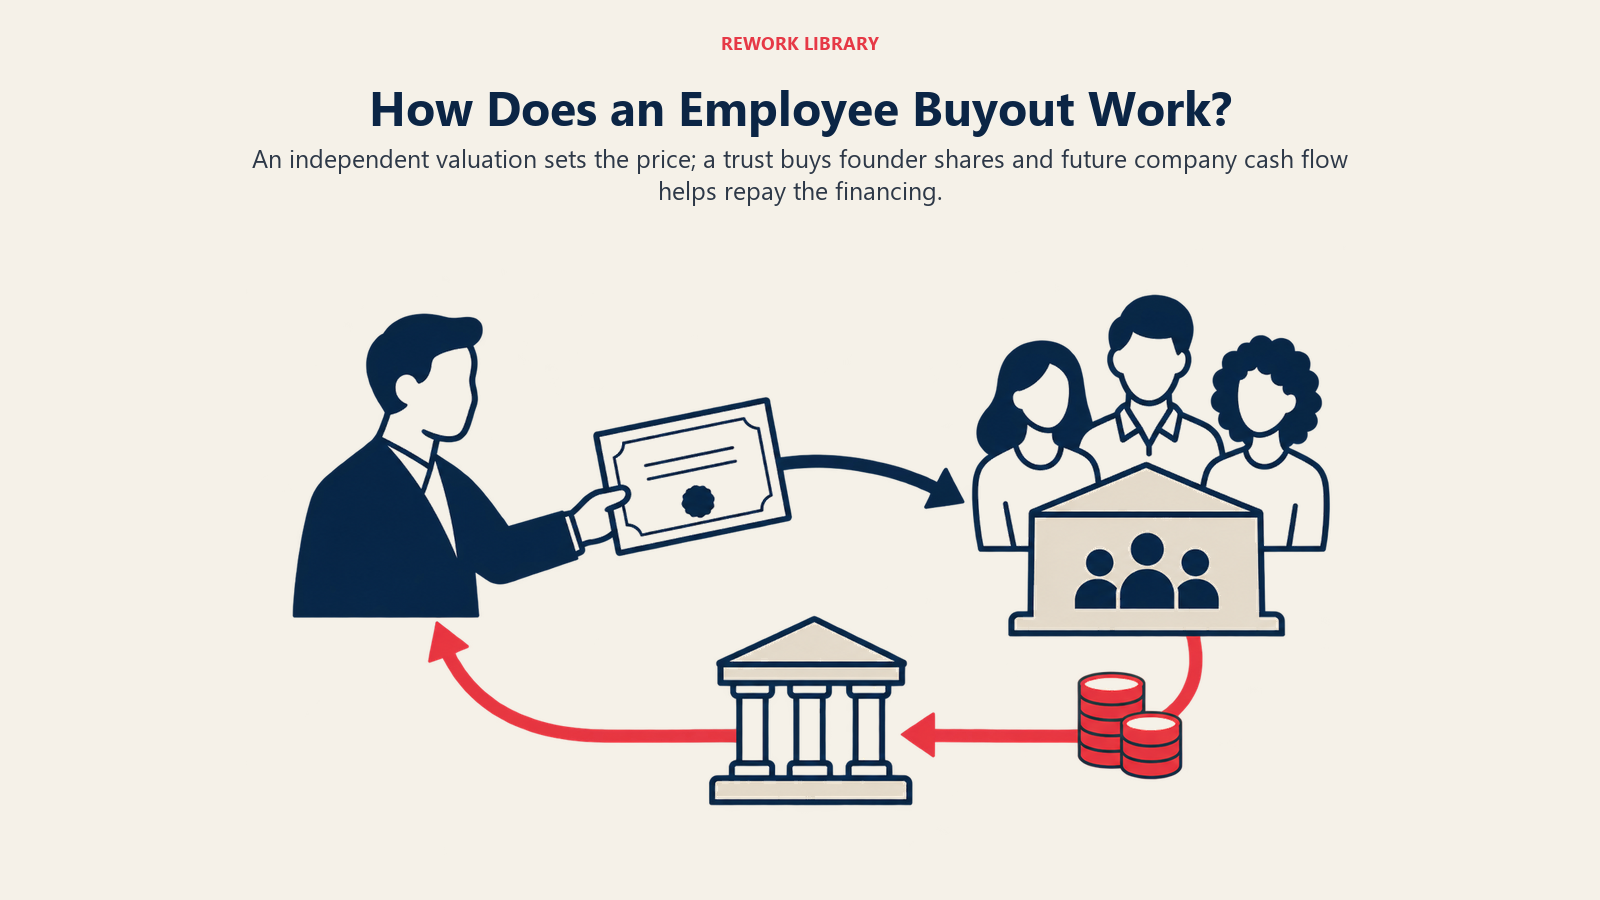
- Kebolehlaksanaan. Penasihat menguji sama ada syarikat mampu. NCEO menyatakan kos persediaan untuk peralihan perniagaan sekitar 2% hingga 4% daripada transaksi, berbanding sekitar 4% hingga 9% apabila menjual kepada pembeli lain, dan syarikat memerlukan tunai yang cukup untuk menjalankan perniagaan serta membuat pembelian itu.
- Penilaian. Penilai bebas menetapkan nilai pasaran saksama. Dalam ESOP, pelan tidak boleh membayar lebih daripada itu. Dalam EOT UK, syarat balasan HMRC menyatakan harga tidak boleh melebihi nilai pasaran modal saham biasa pada masa pelupusan.
- Struktur dan pembiayaan. Amanah ditubuhkan dan pelan pembayaran kepada pengasas dipersetujui. Dalam ESOP berleveraj, NCEO menerangkan bahawa ESOP meminjam untuk membeli saham baharu atau sedia ada, dan syarikat membuat caruman tunai kepada pelan supaya dapat membayar balik pinjaman, yang bermakna pembelian itu dibiayai dengan dolar pra-cukai.
- Jualan. Pengasas menjual semua atau sebahagian sahamnya kepada amanah. Pengasas sering dibayar sebahagian semasa penutupan dan sebahagian dari semasa ke semasa, melalui pinjaman daripada syarikat atau nota.
- Selepas jualan. Pengasas mungkin kekal sebagai CEO atau berpindah menjadi pengerusi, dan seorang pengganti dibangunkan. Di sinilah perancangan penggantian pengasas penting, kerana pemilikan sudah berpindah tetapi pengurusan sering belum.
Berbanding pembelian oleh pengurusan, yang mana sekumpulan kecil eksekutif membeli syarikat biasanya dengan pembiayaan luar, jualan pemilikan pekerja menyebarkan pemilikan ke seluruh tenaga kerja dan sangat bergantung pada aliran tunai masa depan syarikat sendiri untuk membayar pengasas.
Ciri cukai
Cukai ialah sebab besar struktur ini wujud. Peraturan di bawah datang daripada statut dan laman kerajaan. Ia berubah, dan bergantung pada fakta, maka gunakannya untuk merangka soalan kepada penasihat, bukan untuk merancang jualan.
AS: ESOP dan penggulungan semula seksyen 1042
Di bawah Internal Revenue Code seksyen 1042, penjual boleh memilih untuk menangguhkan keuntungan atas penjualan sekuriti layak kepada ESOP atau koperasi milik pekerja yang layak, jika beberapa syarat dipenuhi:
- Pelan atau koperasi mesti memiliki sekurang-kurangnya 30 peratus setiap kelas saham tertunggak, atau jumlah nilai semua saham tertunggak, sejurus selepas jualan.
- Pembayar cukai mesti memegang sekuriti itu sekurang-kurangnya tiga tahun.
- Sekuriti layak mesti sekuriti majikan yang diterbitkan oleh syarikat C domestik tanpa saham yang boleh didagangkan dengan mudah di pasaran sekuriti yang mantap.
- Penjual mesti membeli harta gantian layak dalam tempoh bermula tiga bulan sebelum jualan hingga dua belas bulan selepasnya.
Keuntungan ditangguhkan hanya setakat hasil jualan melebihi kos harta gantian. Penggulungan semula ini terpakai kepada syarikat C. Syarikat S mempunyai ciri berasingan: NCEO menyatakan syarikat S tidak membayar cukai pendapatan atas keuntungan yang dikaitkan dengan ESOP, maka syarikat S yang dimiliki sepenuhnya oleh ESOP tidak membayar apa-apa.
UK: pelepasan cukai keuntungan modal EOT
Peraturan UK berubah dua kali dalam kira-kira setahun, dan banyak bahan lama dalam talian sudah lapuk.
- Syarat. Panduan CG67820 HMRC menyenaraikan lapan keperluan: perdagangan, faedah semua pekerja, kepentingan pengawal, penyertaan terhad, pelupusan berkaitan, kediaman pemegang amanah, kebebasan pemegang amanah dan balasan. Keperluan perdagangan bermaksud syarikat ialah syarikat perdagangan yang bukan ahli kumpulan, atau syarikat utama kumpulan perdagangan. Keperluan kepentingan pengawal bermaksud pemegang amanah memegang lebih 50% modal saham biasa dan kuasa mengundi, dengan hak ke atas lebih 50% keuntungan boleh diagihkan dan aset semasa pembubaran.
- Perubahan dari 30 Oktober 2024. Menurut HMRC, keperluan kediaman pemegang amanah, kebebasan pemegang amanah dan balasan hanya terpakai kepada pelupusan yang dibuat pada atau selepas 30 Oktober 2024. Keperluan kediaman bermaksud pemegang amanah mesti pemastautin UK pada masa pelupusan dan sepanjang baki tahun cukai itu. Keperluan kebebasan menghendaki kurang daripada 50% pemegang amanah ialah peserta yang dikecualikan dan mereka tidak mengawal amanah itu. Keperluan balasan menghadkan harga pada nilai pasaran dan sebarang faedah atas bayaran tertangguh pada kadar komersial yang munasabah.
- Pelepasan dikurangkan dari 26 November 2025. Bagi pelupusan pada atau selepas 26 November 2025, helpsheet HS277 HMRC menyatakan separuh keuntungan dikecualikan daripada cukai keuntungan modal, dengan separuh lagi dikenakan cukai di bawah peraturan biasa. Bagi pelupusan pada atau sebelum 25 November 2025 yang memenuhi syarat, keseluruhan keuntungan dikecualikan. Kertas dasar kerajaan menghuraikan perubahan itu sebagai mengurangkan pelepasan daripada 100% kepada 50%.
- Selepas jualan. Helpsheet yang sama menyatakan bahawa jika EOT berhenti memenuhi syarat pelepasan dalam empat tahun cukai selepas tahun pelupusan, ia mungkin mencetuskan peristiwa yang membatalkan kelayakan.
- Bonus pekerja. Manual pendapatan pekerjaan HMRC merujuk kepada bayaran bonus layak sehingga £3,600 yang dibuat bebas cukai, atas terma sama rata kepada pekerja yang layak. Insurans Negara masih terpakai.
Penilaian Ipsos untuk HMRC, diterbitkan pada Mei 2025 dan berasaskan 30 temu bual, mendapati bekas pemilik menyifatkan pelepasan cukai keuntungan modal sebagai titik jualan yang kukuh dan berkata perubahan akan menjadikan model ini kurang menarik. Itu sebelum pengurangan November 2025, maka kesan sebenar pengurangan itu terhadap bilangan urus niaga EOT belum diketahui. Sampel temu bual itu kecil, kebanyakannya syarikat dengan 5 hingga 30 pekerja.
Apa yang ditunjukkan oleh kajian
Bukti secara amnya positif, dan perlu dibaca dengan teliti. Ringkasan kajian NCEO melaporkan:
- Satu kajian yang menjejaki semua syarikat ESOP selama sepuluh tahun mendapati ESOP milik persendirian hanya separuh berkemungkinan muflis atau ditutup berbanding firma bukan ESOP.
- Satu kajian 2026 menganggarkan bahawa establismen yang menerima pakai ESOP selepas 2010 melihat produktiviti buruh meningkat secara purata 5.6% hingga 6.7% apabila diukur pada 2015.
- Satu kajian data General Social Survey selama 20 tahun (2002 hingga 2022) mendapati pemilik saham pekerja melaporkan kadar pemberhentian 1.9% berbanding 5.1% bagi bukan pemilik.
- Satu kajian NCEO dan ESCA pada 2023 mendapati pekerja ESOP syarikat S mempunyai baki akaun median $80,500 berbanding $30,000 bagi rakan sejawat bukan ESOP.
Halaman yang sama menambah amarannya sendiri: korelasi bukan sebab-akibat, kerana ESOP mungkin berprestasi lebih baik hanya kerana syarikat yang berprestasi kukuh sahaja boleh menjadi ESOP. Ia juga menyatakan bahawa kebanyakan kajian dilakukan ke atas firma milik awam, kerana firma milik persendirian sukar dikumpulkan datanya. Kajian yang paling kukuh, menurut katanya, membandingkan ESOP sebelum dan selepas penerimaan dengan bukan ESOP yang serupa dalam tempoh yang sama. Anggaplah angka ini sebagai menggalakkan, bukan janji tentang apa yang akan berlaku kepada syarikat anda.
Had dan bila ia sesuai
Pemilikan pekerja menyelesaikan sesetengah masalah dengan baik dan mencipta masalah lain.
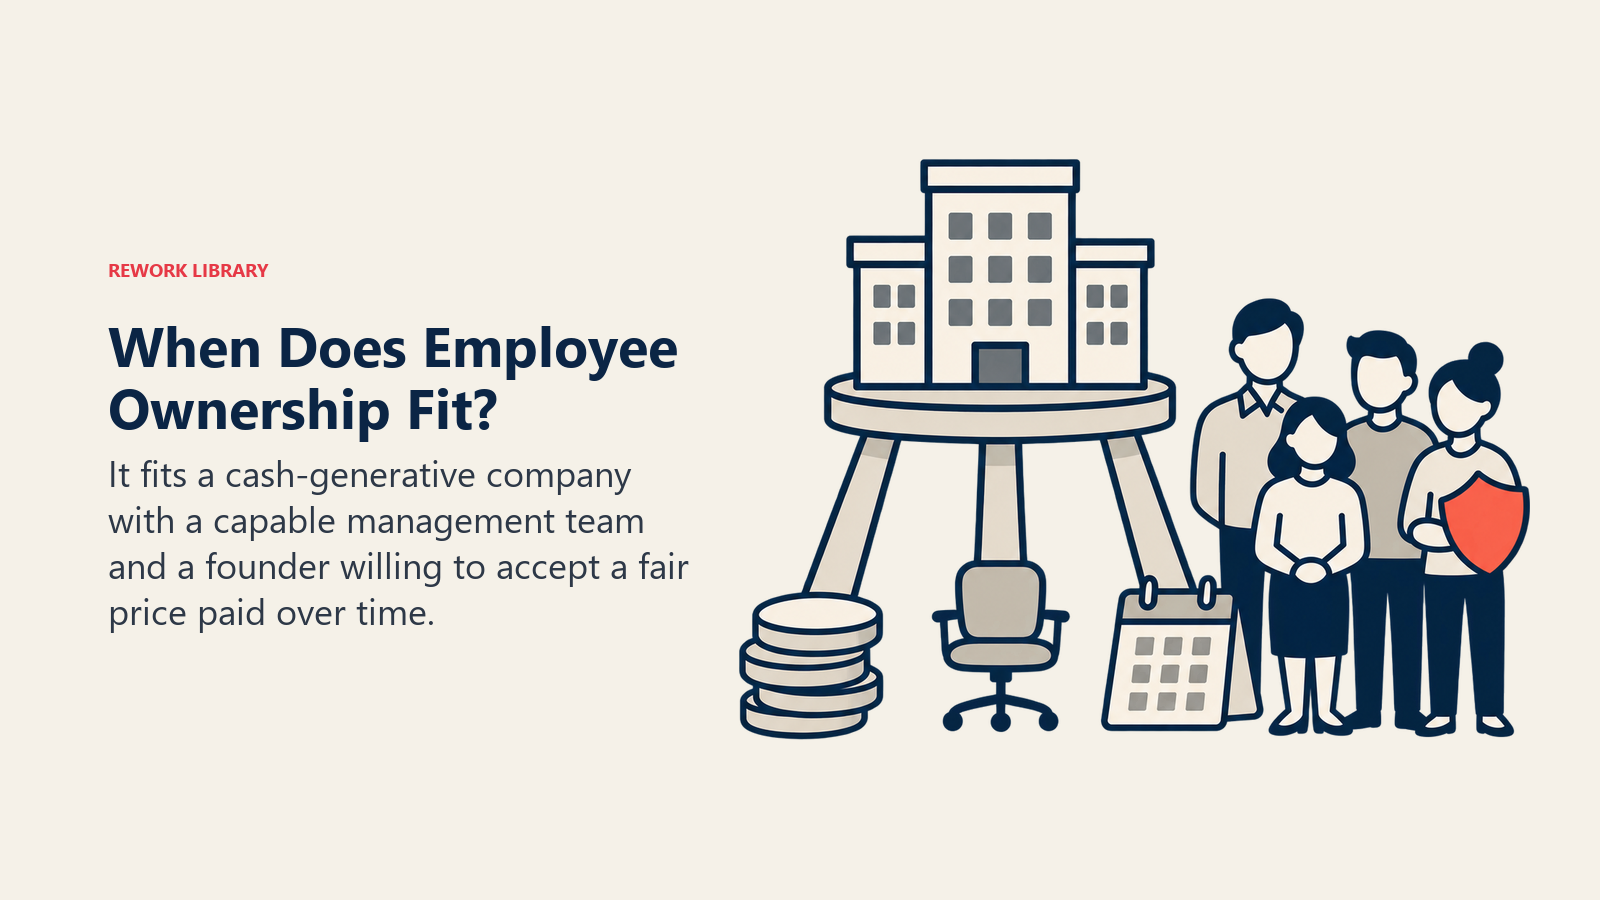
Ia cenderung sesuai apabila:
- Pengasas mahu syarikat kekal bebas dan pasukan utuh, dan menghargainya melebihi harga tertinggi yang mungkin.
- Perniagaan menjana aliran tunai yang stabil, kerana jualan sering dibayar daripada keuntungan masa depan.
- Ada pasukan pengurusan yang boleh menjalankan syarikat, atau yang boleh dibangunkan. Pembelian oleh pekerja tidak menggantikan keperluan untuk membina pasukan pengurusan di bawah pengasas.
- Pengasas selesa dibayar dalam tempoh beberapa tahun, dan boleh menerima harga berasaskan nilai pasaran saksama yang bebas.
Ia cenderung kurang sesuai apabila:
- Syarikat itu kecil. NCEO menyatakan syarikat dengan kurang daripada 20 hingga 30 pekerja dan EBITDA $1 juta pada amnya bukan calon ESOP yang baik, kerana kos persediaan agak besar.
- Pengasas memerlukan tunai penuh semasa penutupan, atau perniagaan tidak mampu menanggung hutang.
- Nilai syarikat bergantung pada pengasas secara peribadi, kerana jualan kepada pekerja tidak dapat menyelesaikan risiko individu utama untuk anda.
- Ada pembeli yang sanggup membayar premium strategik. Jualan kepada pembeli strategik boleh menilai sinergi yang tidak akan dinilai oleh penilai bebas.
Terdapat juga kewajipan berterusan. Syarikat swasta yang mempunyai ESOP mesti membeli balik saham pekerja yang pergi pada nilai pasaran saksama, yang menurut NCEO boleh menjadi perbelanjaan besar dan mesti dimodelkan berbanding aliran tunai masa depan. Dan budaya penting: pemilikan pekerja paling berkesan apabila kakitangan memahami apa yang mereka miliki, maka syarikat biasanya perlu berkongsi lebih banyak maklumat kewangan dan melibatkan orang lebih dalam membuat keputusan.
Sebelum memilih, ia juga membantu untuk membandingkan dengan laluan lain melalui penilaian yang betul. Hasilnya memberi anda garis asas untuk menilai sama ada pertukaran dari segi harga berbaloi dengan pertukaran dari segi kebebasan. Artikel kaedah penilaian perniagaan menerangkan bagaimana penilai sampai kepada sesuatu angka.
Fakta Utama: Pemilikan pekerja
- ESOP dalam angka NCEO (data 2023, dikeluarkan Januari 2026): 6,609 ESOP di AS, 15.1 juta peserta, aset melebihi $2 trilion, dan 309 ESOP baharu dicipta pada 2023.
- Daripada ESOP syarikat swasta, 4,113 ialah syarikat S dan 1,985 ialah syarikat C (NCEO).
- Di bawah IRC seksyen 1042, penjual kepada ESOP boleh menangguhkan keuntungan jika pelan memiliki sekurang-kurangnya 30% selepas jualan dan harta gantian dibeli dalam tempoh yang ditetapkan statut.
- Keperluan kediaman pemegang amanah, kebebasan pemegang amanah dan balasan EOT UK terpakai kepada pelupusan pada atau selepas 30 Oktober 2024.
- Bagi pelupusan UK pada atau selepas 26 November 2025, separuh keuntungan dikecualikan daripada CGT; sebelum itu, keseluruhan keuntungan dikecualikan (HMRC).
- Mondragon ditubuhkan pada 1956 dan menyifatkan dirinya sebagai 81 koperasi dan kira-kira 70,000 orang.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Apakah pemilikan pekerja
- Empat model utama
- 1. ESOP (Amerika Syarikat)
- 2. Amanah pemilikan pekerja (United Kingdom)
- 3. Pemilikan langsung: pelan saham dan opsyen
- 4. Koperasi pekerja
- Model secara bersebelahan
- Bagaimana pembelian oleh pekerja daripada pengasas berfungsi, langkah demi langkah
- Ciri cukai
- AS: ESOP dan penggulungan semula seksyen 1042
- UK: pelepasan cukai keuntungan modal EOT
- Apa yang ditunjukkan oleh kajian
- Had dan bila ia sesuai
- Bacaan Berkaitan