Bahasa Indonesia
Penjelasan Lengkap tentang Kepemilikan Karyawan (Employee Ownership)
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kebanyakan pendiri membayangkan exit sebagai pilihan antara menjual ke perusahaan yang lebih besar, menjual ke investor, atau menyerahkan bisnis kepada keluarga. Ada opsi keempat yang kurang mendapat perhatian: menjual kepada orang-orang yang sudah bekerja di sana. Inilah kepemilikan karyawan, dan ia lebih tepat disebut rumpun struktur ketimbang satu produk tunggal, yang semuanya berbagi satu gagasan: karyawan memiliki sebagian atau seluruh perusahaan melalui suatu wadah tertentu.
Artikel ini membahas apa itu kepemilikan karyawan, empat model utamanya, bagaimana buyout oleh pendiri berjalan secara mekanis, fitur pajak di AS dan Inggris (dinyatakan berdasarkan undang-undang dan halaman pemerintah), apa yang ditunjukkan dan tidak ditunjukkan oleh riset, serta di titik mana model ini tidak lagi cocok. Ini hanya satu jalur di antara opsi exit bagi pemilik bisnis, jadi bacalah bersama jalur-jalur lainnya.
Satu peringatan di awal. Rezim formal yang dijelaskan di sini, ESOP di AS dan employee ownership trust di Inggris, adalah produk hukum AS dan Inggris. Jika perusahaan Anda terdaftar di tempat lain, termasuk di Asia Tenggara, struktur hukum dan perlakuan pajaknya akan berbeda, dan Anda memerlukan penasihat hukum lokal untuk mengetahui apa yang tersedia. Gagasan umumnya tetap bisa diterapkan; mekanisme pajak yang spesifik tidak.
Apa itu kepemilikan karyawan
Kepemilikan karyawan berarti karyawan memegang kepentingan ekonomi yang nyata di perusahaan tempat mereka bekerja, di luar gaji. Kepemilikan itu dapat dipegang secara langsung (karyawan secara pribadi memiliki saham atau opsi), secara kolektif (sebuah trust memegang saham atas nama mereka), atau secara demokratis (setiap pekerja menjadi anggota dengan satu suara). Pilihan di antara ketiganya menentukan siapa yang mengendalikan perusahaan, siapa yang dibayar dan kapan, serta bagaimana pendiri keluar.
Bagi pendiri, daya tariknya biasanya soal kesinambungan. Penjualan kepada karyawan dapat menjaga perusahaan tetap independen, menjaga tim tetap utuh, dan memungkinkan pendiri mundur secara bertahap, bukan menyerahkan kunci kepada orang asing. Imbal baliknya, pendiri jarang mendapat harga setinggi mungkin, dan sering dibayar secara bertahap selama beberapa tahun.
Empat model utama
1. ESOP (Amerika Serikat)
Employee Stock Ownership Plan adalah program pensiun, diatur hukum AS, yang menyimpan saham perusahaan dalam sebuah trust untuk karyawan. National Center for Employee Ownership (NCEO) menggambarkannya sebagai program iuran pasti dengan aturan serupa 401(k), yang ditetapkan di bawah hukum program pensiun AS (ERISA). Karyawan tidak membeli saham. Perusahaan mendanai program, saham dialokasikan ke rekening masing-masing karyawan, dan karyawan dibayar tunai setelah pensiun atau keluar.
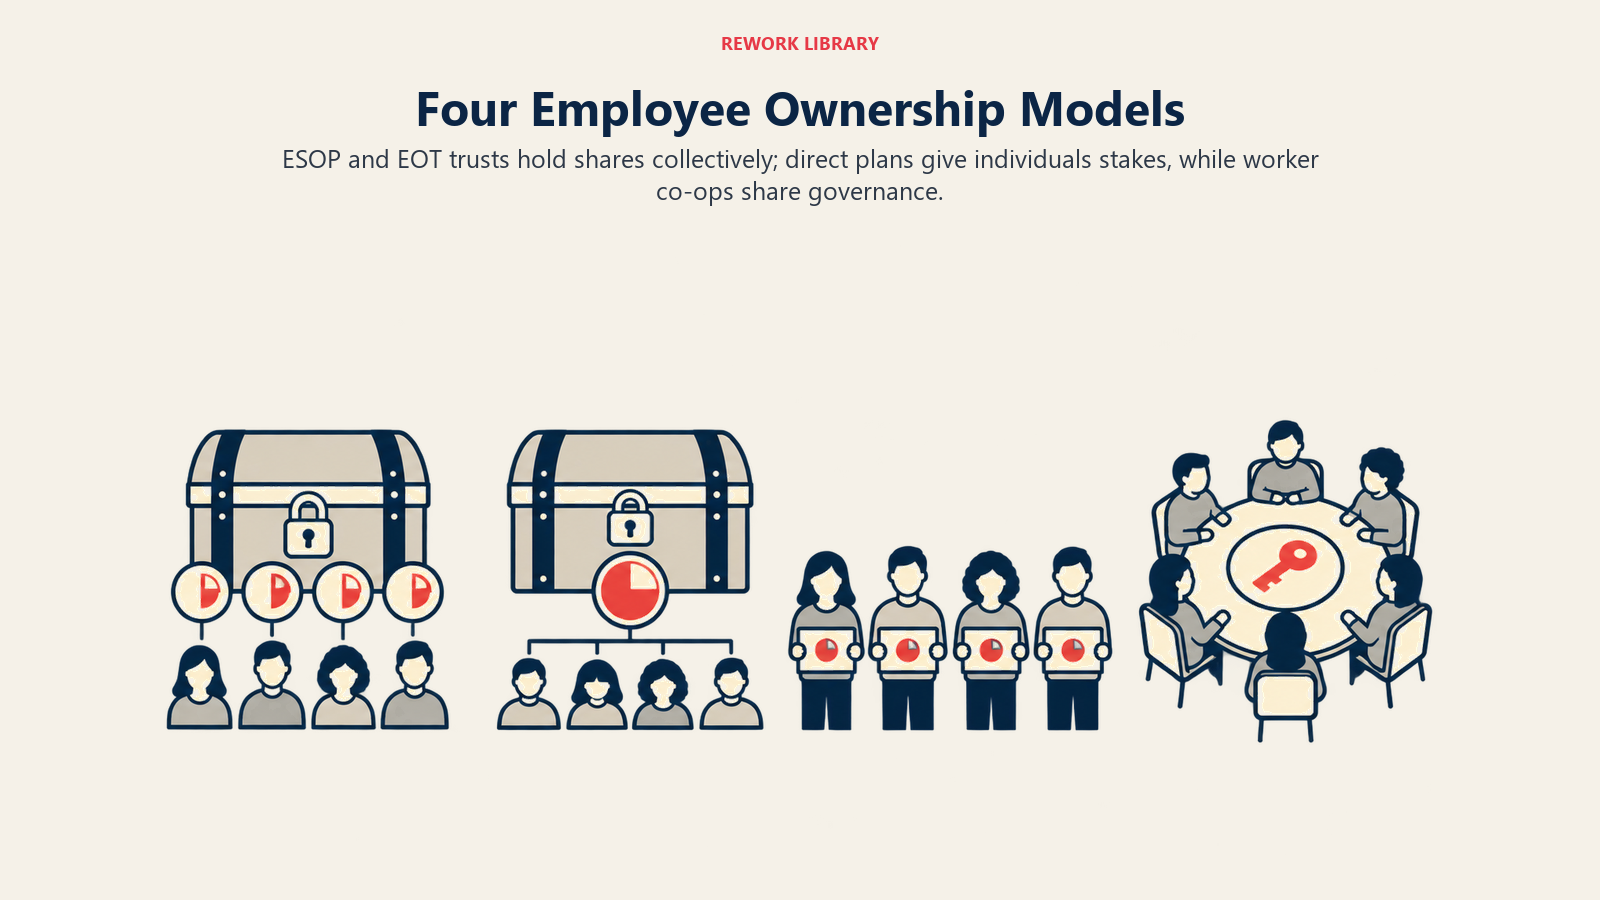
ESOP dapat membeli sebanyak atau sesedikit apa pun bagian perusahaan yang ingin dijual pemiliknya, tetapi tidak boleh membayar lebih dari nilai pasar wajar, dan penilai independen dari luar menilai saham tersebut setiap tahun.
2. Employee ownership trust (Inggris)
Employee Ownership Trust (EOT) adalah struktur Inggris yang dibuat untuk tujuan pajak, dengan keringanan yang berlaku untuk pelepasan saham pada atau setelah 6 April 2014, menurut Capital Gains Manual milik HMRC. Sebuah trust didirikan untuk memegang kepentingan pengendali di perusahaan dagang demi kepentingan karyawannya. Pendiri menjual saham kepada para trustee, dan perusahaan biasanya membayar pendiri dari laba masa depan.
3. Kepemilikan langsung: program saham dan opsi
Ini versi yang sudah dikenal sebagian besar pendiri startup. Karyawan menerima saham, opsi saham, restricted stock, atau phantom equity, dan masing-masing memegang bagiannya sendiri. Mudah dijelaskan, banyak dipakai, dan tercatat di cap table bersama investor dan pendiri. Model ini jarang berfungsi sebagai exit pendiri dengan sendirinya, karena masing-masing karyawan biasanya tidak mampu membeli seluruh bagian pendiri, dan cap table dengan puluhan pemegang kecil merepotkan untuk dikelola. Lebih tepat memandangnya sebagai alat retensi dan penyelarasan kepentingan, bukan wahana exit.
4. Koperasi pekerja
Dalam koperasi pekerja, karyawan adalah anggota, dan mereka memiliki serta mengelola bisnis secara demokratis. Halaman angka NCEO mencatat setidaknya 751 koperasi pekerja di AS. Contoh yang paling terkenal adalah Mondragon Corporation di Basque Country, Spanyol. Koperasi pertamanya didirikan pada 1956, dan kini ia menggambarkan dirinya sebagai 81 koperasi yang mengelola diri sendiri dengan sekitar 70.000 pekerja, berjalan dengan prinsip satu orang, satu suara.
Koperasi adalah bentuk kepemilikan karyawan yang paling dalam, karena kendali pun dibagi. Itu pula sebabnya paling sulit mengubah perusahaan pimpinan pendiri yang sudah ada menjadi koperasi: yang diubah adalah tata kelola, bukan sekadar daftar pemegang saham.
Perbandingan model secara berdampingan
| Model | Siapa pemegang saham | Siapa yang mengendalikan | Kecocokan sebagai exit pendiri |
|---|---|---|---|
| ESOP (AS) | Sebuah trust, untuk rekening karyawan | Trustee memberikan suara atas saham; dewan menjalankan perusahaan | Penjualan bertahap atau penuh yang dibiayai dari arus kas perusahaan |
| EOT (Inggris) | Sebuah trust, untuk seluruh karyawan | Trustee; dewan menjalankan perusahaan | Penjualan yang dibayar dari laba masa depan |
| Program saham atau opsi | Masing-masing karyawan | Pendiri atau investor, kecuali sahamnya besar | Alat retensi, jarang menjadi exit |
| Koperasi pekerja | Para anggota, secara kolektif | Para anggota, masing-masing satu suara | Model konversi atau pendirian; paling sulit diterapkan belakangan |
Cara kerja buyout pendiri, langkah demi langkah
ESOP dan EOT berbeda dalam rinciannya, tetapi bentuk penjualan kepada karyawan serupa. Strukturnya biasanya ramah penjual dari sisi pajak dan lambat dari sisi uang tunai.
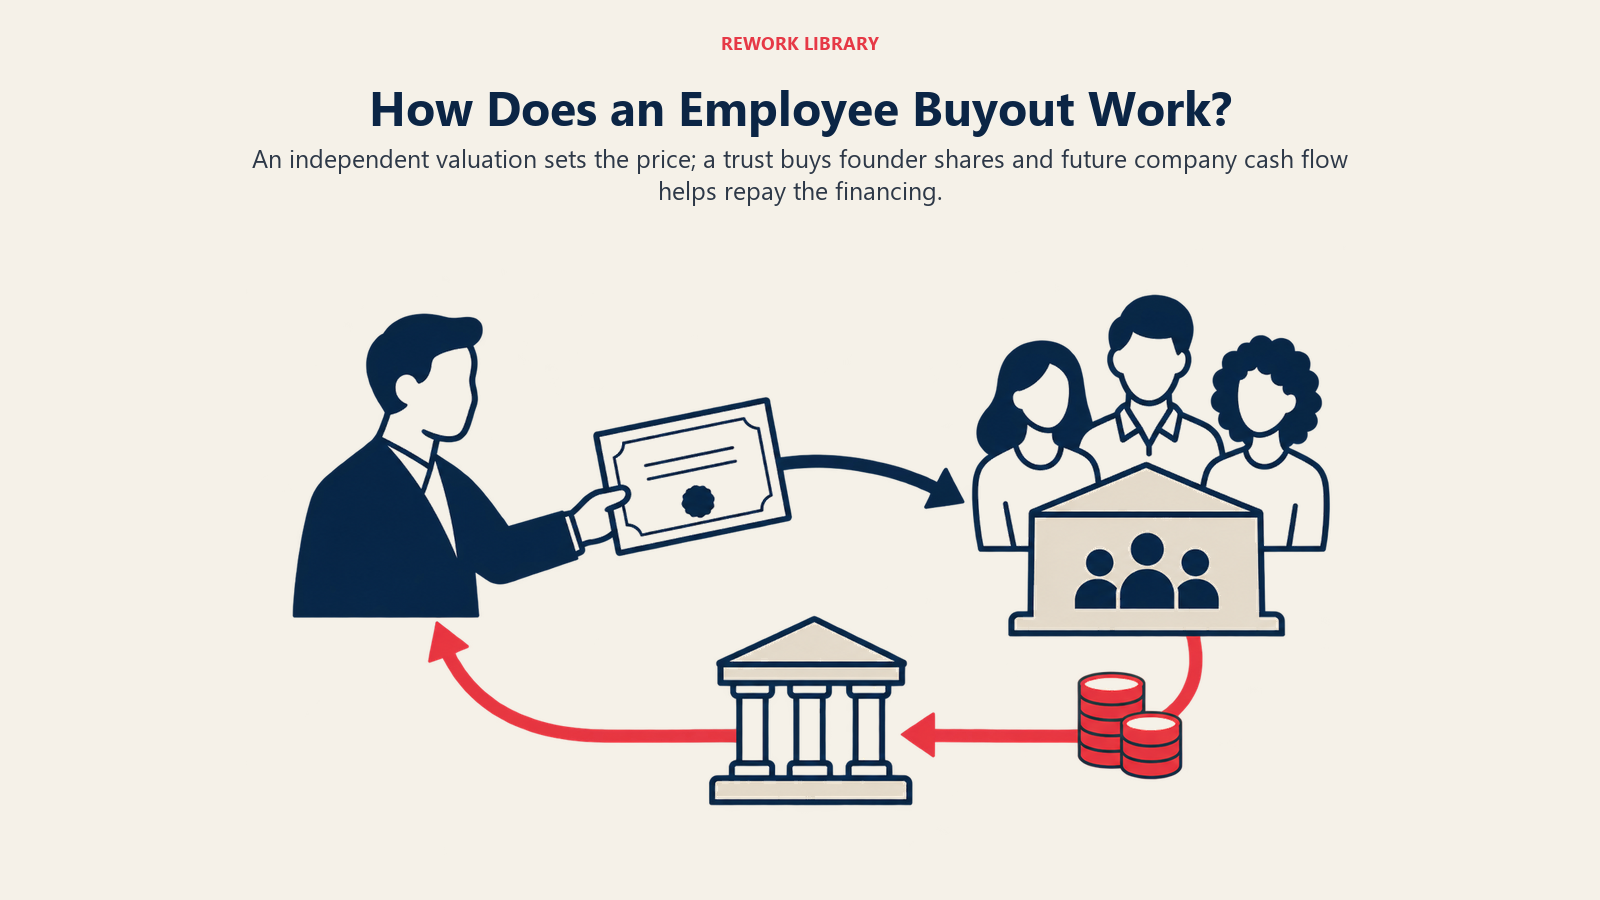
- Studi kelayakan. Para penasihat menguji apakah perusahaan mampu menanggungnya. NCEO menyebut biaya penyiapan untuk transisi bisnis sekitar 2% sampai 4% dari nilai transaksi, dibandingkan sekitar 4% sampai 9% saat menjual kepada pembeli lain, dan perusahaan perlu memiliki kas yang cukup untuk menjalankan bisnis sekaligus membiayai pembelian.
- Valuasi. Penilai independen menetapkan nilai pasar wajar. Dalam ESOP, program tidak boleh membayar lebih dari itu. Dalam EOT Inggris, persyaratan imbalan (consideration requirement) dari HMRC menyatakan harga tidak boleh melebihi nilai pasar modal saham biasa pada saat pelepasan.
- Struktur dan pembiayaan. Trust didirikan dan rencana pembayaran kepada pendiri disepakati. Dalam leveraged ESOP, NCEO menjelaskan bahwa ESOP meminjam untuk membeli saham baru atau yang sudah ada, dan perusahaan menyetor kontribusi tunai ke program agar dapat melunasi pinjaman, sehingga buyout pada dasarnya dibiayai dengan dolar sebelum pajak.
- Penjualan. Pendiri menjual seluruh atau sebagian sahamnya kepada trust. Sering kali pendiri dibayar sebagian saat penutupan dan sebagian lagi seiring waktu, lewat pinjaman dari perusahaan atau surat utang.
- Setelah penjualan. Pendiri dapat tetap menjadi CEO atau pindah menjadi ketua, dan seorang penerus disiapkan. Di sinilah perencanaan suksesi pendiri berperan, karena kepemilikan sudah berpindah tetapi manajemen sering belum.
Dibandingkan dengan management buyout, ketika sekelompok kecil eksekutif membeli perusahaan biasanya dengan pembiayaan dari luar, penjualan kepemilikan karyawan menyebar kepemilikan ke seluruh tenaga kerja dan sangat bertumpu pada arus kas masa depan perusahaan sendiri untuk membayar pendiri.
Fitur pajak
Pajak adalah alasan besar mengapa struktur-struktur ini ada. Aturan di bawah ini bersumber dari undang-undang dan halaman pemerintah. Aturan bisa berubah dan bergantung pada fakta, jadi gunakan untuk merumuskan pertanyaan kepada penasihat, bukan untuk merencanakan penjualan.
AS: ESOP dan rollover section 1042
Berdasarkan Internal Revenue Code section 1042, penjual dapat memilih menunda pengakuan keuntungan atas penjualan qualified securities kepada ESOP atau koperasi milik pekerja yang memenuhi syarat, jika sejumlah ketentuan terpenuhi:
- Program atau koperasi harus memiliki sedikitnya 30 persen dari setiap kelas saham beredar, atau dari total nilai seluruh saham beredar, segera setelah penjualan.
- Wajib pajak harus telah memegang sekuritas tersebut sedikitnya tiga tahun.
- Qualified securities harus berupa sekuritas pemberi kerja yang diterbitkan oleh C corporation domestik yang sahamnya tidak diperdagangkan secara bebas di pasar sekuritas yang mapan.
- Penjual harus membeli qualified replacement property dalam jangka waktu mulai tiga bulan sebelum penjualan hingga dua belas bulan sesudahnya.
Keuntungan hanya ditunda sebatas hasil penjualan melebihi biaya replacement property. Rollover ini berlaku untuk C corporation. S corporation punya fitur tersendiri: NCEO mencatat bahwa S corporation tidak membayar pajak penghasilan atas laba yang menjadi bagian ESOP, sehingga S corporation yang sepenuhnya dimiliki ESOP tidak membayar pajak sama sekali.
Inggris: keringanan pajak keuntungan modal (capital gains tax) EOT
Aturan Inggris berubah dua kali dalam sekitar setahun, dan banyak materi lama di internet sudah kedaluwarsa.
- Persyaratan. Panduan CG67820 dari HMRC mencantumkan delapan persyaratan: perdagangan, manfaat untuk seluruh karyawan, kepentingan pengendali, partisipasi terbatas, pelepasan terkait, domisili trustee, independensi trustee, dan imbalan. Persyaratan perdagangan berarti perusahaan adalah perusahaan dagang yang bukan anggota grup, atau perusahaan induk dari grup dagang. Persyaratan kepentingan pengendali berarti para trustee memegang lebih dari 50% modal saham biasa dan hak suara, dengan hak atas lebih dari 50% laba yang dapat dibagikan dan aset saat likuidasi.
- Perubahan sejak 30 Oktober 2024. Menurut HMRC, persyaratan domisili trustee, independensi trustee, dan imbalan hanya berlaku untuk pelepasan pada atau setelah 30 Oktober 2024. Persyaratan domisili berarti trustee harus berdomisili di Inggris pada saat pelepasan dan sepanjang sisa tahun pajak tersebut. Persyaratan independensi mengharuskan kurang dari 50% trustee merupakan excluded participator dan orang-orang tersebut tidak mengendalikan trust. Persyaratan imbalan membatasi harga pada nilai pasar dan bunga atas pembayaran tertunda pada tingkat komersial yang wajar.
- Keringanan dikurangi sejak 26 November 2025. Untuk pelepasan pada atau setelah 26 November 2025, helpsheet HS277 dari HMRC menyatakan separuh keuntungan dibebaskan dari pajak keuntungan modal, sedangkan separuh sisanya dikenai pajak menurut aturan biasa. Untuk pelepasan pada atau sebelum 25 November 2025 yang memenuhi persyaratan, seluruh keuntungan dibebaskan. Makalah kebijakan pemerintah menggambarkan perubahan ini sebagai pengurangan keringanan dari 100% menjadi 50%.
- Setelah penjualan. Helpsheet yang sama menyatakan bahwa jika EOT berhenti memenuhi persyaratan keringanan dalam empat tahun pajak setelah tahun pelepasan, hal itu dapat memicu disqualifying event.
- Bonus karyawan. Employment income manual milik HMRC menyebut pembayaran bonus yang memenuhi syarat hingga £3.600 yang bebas pajak, dengan syarat setara bagi karyawan yang memenuhi syarat. National Insurance tetap berlaku.
Evaluasi Ipsos untuk HMRC, yang terbit pada Mei 2025 dan didasarkan pada 30 wawancara, menemukan bahwa mantan pemilik menyebut keringanan pajak keuntungan modal sebagai nilai jual yang kuat dan mengatakan perubahan akan membuat model ini kurang menarik. Itu terjadi sebelum pengurangan pada November 2025, sehingga dampak nyata pengurangan tersebut terhadap jumlah transaksi EOT belum diketahui. Sampel wawancaranya kecil, sebagian besar perusahaan dengan 5 sampai 30 karyawan.
Apa yang ditunjukkan oleh riset
Buktinya umumnya positif, dan perlu dibaca dengan hati-hati. Ringkasan riset NCEO melaporkan:
- Studi yang melacak seluruh perusahaan ESOP selama sepuluh tahun menemukan bahwa ESOP swasta kemungkinannya untuk bangkrut atau tutup hanya separuh dari perusahaan non-ESOP.
- Studi tahun 2026 memperkirakan bahwa establishment yang mengadopsi ESOP setelah 2010 mengalami kenaikan produktivitas tenaga kerja rata-rata 5,6% sampai 6,7% bila diukur pada 2015.
- Studi atas 20 tahun data General Social Survey (2002 sampai 2022) menemukan pemilik saham karyawan melaporkan tingkat PHK 1,9% dibandingkan 5,1% pada non-pemilik.
- Studi NCEO dan ESCA pada 2023 menemukan karyawan ESOP S corporation memiliki saldo rekening median $80.500 dibandingkan $30.000 pada rekan non-ESOP.
Halaman yang sama menambahkan peringatannya sendiri: korelasi bukan kausalitas, karena ESOP mungkin berkinerja lebih baik semata-mata karena hanya perusahaan yang berkinerja solid yang bisa menjadi ESOP. Halaman itu juga mencatat bahwa sebagian besar riset dilakukan pada perusahaan terbuka, karena data perusahaan tertutup sulit dikumpulkan. Studi terkuat, dalam kata-katanya, membandingkan ESOP sebelum dan sesudah adopsi dengan non-ESOP serupa pada periode yang sama. Anggaplah angka-angka ini menggembirakan, bukan janji tentang apa yang akan terjadi pada perusahaan Anda.
Keterbatasan dan kapan model ini cocok
Kepemilikan karyawan menyelesaikan sebagian masalah dengan baik dan menimbulkan masalah lain.
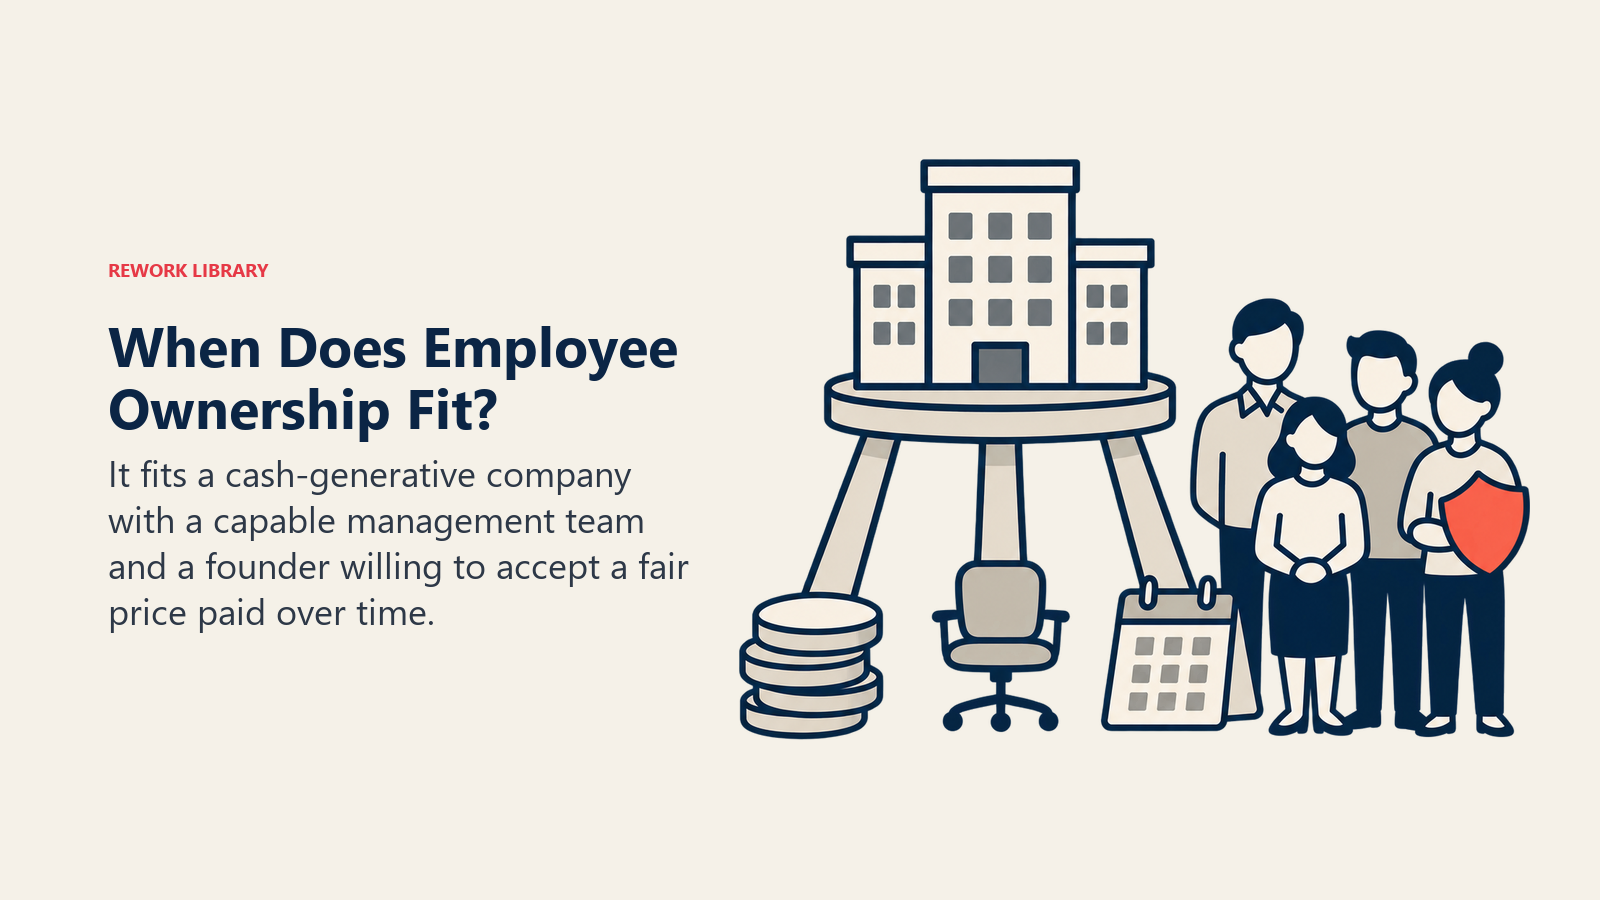
Model ini cenderung cocok bila:
- Pendiri ingin perusahaan tetap independen dan tim tetap utuh, dan menghargai hal itu di atas harga setinggi mungkin.
- Bisnis menghasilkan arus kas yang stabil, karena penjualan sering dibayar dari laba masa depan.
- Ada tim manajemen yang mampu menjalankan perusahaan, atau yang bisa dikembangkan. Buyout tidak menggantikan kebutuhan untuk membangun tim manajemen di bawah pendiri.
- Pendiri nyaman dibayar selama bertahun-tahun, dan dapat menerima harga berdasarkan nilai pasar wajar independen.
Model ini cenderung kurang cocok bila:
- Perusahaannya kecil. NCEO menyatakan perusahaan dengan kurang dari 20 sampai 30 karyawan dan EBITDA $1 juta umumnya bukan kandidat ESOP yang baik, karena biaya penyiapannya besar.
- Pendiri membutuhkan uang tunai penuh saat penutupan, atau bisnis tidak sanggup menanggung utang.
- Nilai perusahaan bertumpu pada pendiri secara pribadi, karena penjualan kepada karyawan tidak dapat menyelesaikan risiko orang kunci untuk Anda.
- Ada pembeli yang bersedia membayar premi strategis. Penjualan kepada pembeli strategis (trade sale) dapat menghargai sinergi yang tidak akan dihargai oleh penilai independen.
Ada pula kewajiban yang berjalan terus. Perusahaan swasta yang memiliki ESOP harus membeli kembali saham karyawan yang keluar pada nilai pasar wajar, yang menurut NCEO dapat menjadi beban besar yang harus dimodelkan terhadap arus kas masa depan. Dan budaya itu penting: kepemilikan karyawan paling berhasil ketika staf memahami apa yang mereka miliki, sehingga perusahaan biasanya harus membagikan lebih banyak informasi keuangan dan melibatkan orang lebih banyak dalam pengambilan keputusan.
Sebelum memilih, ada baiknya juga membandingkannya dengan jalur lain melalui valuasi yang layak. Hasilnya memberi Anda patokan untuk menilai apakah imbal balik pada harga sepadan dengan imbal balik pada independensi. Artikel metode valuasi bisnis membahas bagaimana penilai sampai pada sebuah angka.
Fakta Utama: Kepemilikan karyawan
- ESOPs by the numbers dari NCEO (data 2023, dirilis Januari 2026): 6.609 ESOP di AS, 15,1 juta peserta, aset lebih dari $2 triliun, dan 309 ESOP baru dibentuk pada 2023.
- Dari ESOP perusahaan swasta, 4.113 adalah S corporation dan 1.985 adalah C corporation (NCEO).
- Berdasarkan IRC section 1042, penjual kepada ESOP dapat menunda keuntungan jika program memiliki sedikitnya 30% setelah penjualan dan replacement property dibeli dalam jangka waktu menurut undang-undang.
- Persyaratan domisili trustee, independensi trustee, dan imbalan pada EOT Inggris berlaku untuk pelepasan pada atau setelah 30 Oktober 2024.
- Untuk pelepasan di Inggris pada atau setelah 26 November 2025, separuh keuntungan dibebaskan dari CGT; sebelum itu, seluruh keuntungan dibebaskan (HMRC).
- Mondragon didirikan pada 1956 dan menggambarkan 81 koperasi serta sekitar 70.000 pekerja.
Bacaan Terkait

Co-Founder & COO
On this page
- Apa itu kepemilikan karyawan
- Empat model utama
- 1. ESOP (Amerika Serikat)
- 2. Employee ownership trust (Inggris)
- 3. Kepemilikan langsung: program saham dan opsi
- 4. Koperasi pekerja
- Perbandingan model secara berdampingan
- Cara kerja buyout pendiri, langkah demi langkah
- Fitur pajak
- AS: ESOP dan rollover section 1042
- Inggris: keringanan pajak keuntungan modal (capital gains tax) EOT
- Apa yang ditunjukkan oleh riset
- Keterbatasan dan kapan model ini cocok
- Bacaan Terkait