Participação acionária dos funcionários: guia completo
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
A maioria dos fundadores pensa na saída como uma escolha entre vender para uma empresa maior, vender para investidores ou passar o negócio para a família. Existe uma quarta opção, que recebe menos atenção: vender para as pessoas que já trabalham ali. Chama-se participação acionária dos funcionários (employee ownership), e é menos um produto único do que uma família de estruturas que compartilham uma ideia: os funcionários são donos de parte ou da totalidade da empresa por meio de algum veículo.
Este artigo explica o que é a participação acionária dos funcionários, os quatro modelos principais, como funciona na prática a compra da empresa do fundador, as características fiscais nos EUA e no Reino Unido (conforme a lei e as páginas oficiais do governo), o que a pesquisa mostra e o que não mostra, e onde o modelo deixa de se encaixar. É um caminho entre vários dentre as opções de saída para donos de negócios, então leia-o junto com os demais.
Uma ressalva desde já. Os regimes formais descritos aqui, o ESOP americano e o employee ownership trust britânico, são criações da lei dos EUA e do Reino Unido. Se a sua empresa está registrada em outro lugar, inclusive no Sudeste Asiático, a estrutura jurídica e o tratamento fiscal serão diferentes, e você precisará de assessoria jurídica local para saber o que está disponível. As ideias gerais continuam valendo; a mecânica fiscal específica, não.
O que é a participação acionária dos funcionários
Participação acionária dos funcionários significa que os empregados detêm uma participação econômica real na empresa em que trabalham, além do salário. A participação pode ser mantida diretamente (os funcionários possuem ações ou opções em nome próprio), coletivamente (um trust detém as ações em nome deles) ou de forma democrática (cada trabalhador é um membro com um voto). A escolha muda quem controla a empresa, quem recebe e quando, e como o fundador sai.
Para o fundador, o atrativo costuma ser a continuidade. Uma venda aos funcionários pode manter a empresa independente, preservar a equipe e permitir que o fundador se afaste aos poucos, em vez de entregar as chaves a um estranho. Em contrapartida, o fundador raramente obtém o maior preço possível e, muitas vezes, é pago ao longo de vários anos.
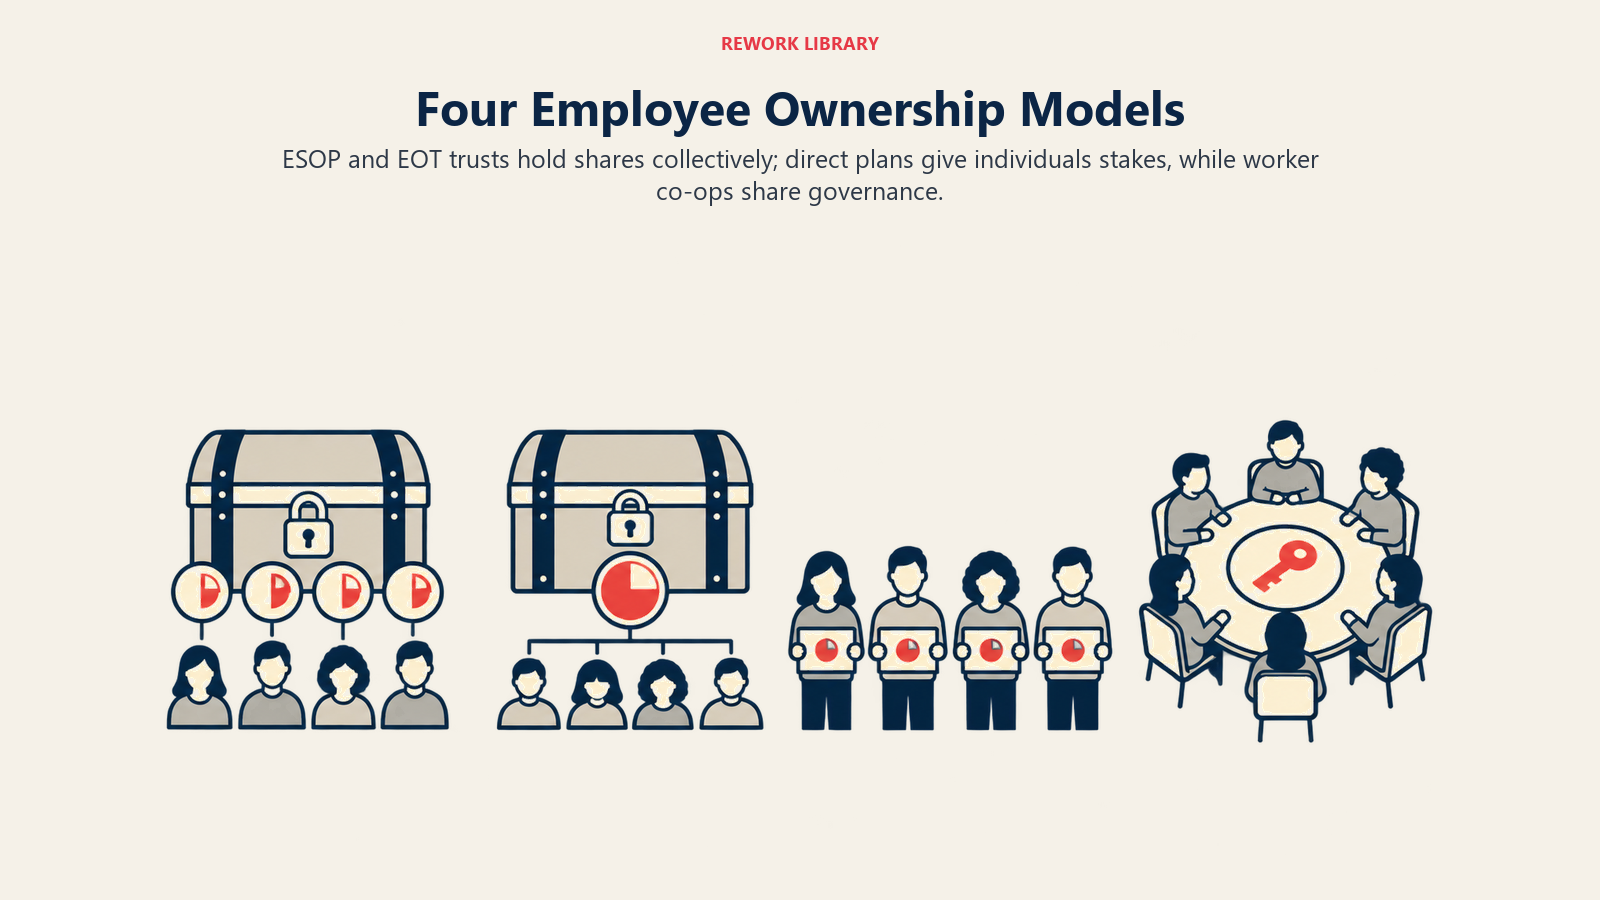
Os quatro modelos principais
1. ESOP (Estados Unidos)
Um Employee Stock Ownership Plan é um plano de aposentadoria, regido pela lei americana, que mantém ações da empresa em um trust em favor dos funcionários. O National Center for Employee Ownership (NCEO) o descreve como um plano de contribuição definida com regras semelhantes às de um 401(k), estabelecido pela lei americana de planos de aposentadoria (ERISA). Os funcionários não compram ações. A empresa financia o plano, as ações são alocadas em contas individuais e os funcionários recebem em dinheiro depois que se aposentam ou saem.
O ESOP pode comprar tanto ou tão pouco da empresa quanto os donos queiram vender, mas não pode pagar mais do que o valor justo de mercado, e um avaliador externo independente avalia as ações todos os anos.
2. Employee ownership trust (Reino Unido)
Um Employee Ownership Trust (EOT) é uma estrutura britânica criada para fins fiscais, com um benefício que se aplica às alienações feitas a partir de 6 de abril de 2014, segundo o Capital Gains Manual da HMRC. Um trust é constituído para deter uma participação controladora em uma empresa operacional em benefício de seus funcionários. O fundador vende as ações aos trustees, e a empresa normalmente os paga com os lucros futuros.
3. Propriedade direta: planos de ações e de opções
É a versão que a maioria dos fundadores de startups já conhece. Os funcionários recebem ações, opções de compra, ações restritas ou phantom equity, e cada um detém a própria participação. É simples de descrever, muito usada e aparece na cap table ao lado dos investidores e dos fundadores. Raramente funciona sozinha como saída para o fundador, porque cada funcionário em geral não tem como comprar a parte de um fundador, e uma cap table com dezenas de pequenos acionistas é incômoda de administrar. É melhor entendida como uma ferramenta de retenção e alinhamento do que como veículo de saída.
4. Cooperativa de trabalho
Em uma cooperativa de trabalho, os funcionários são os membros e são donos do negócio e o governam democraticamente. A página de números do NCEO conta pelo menos 751 cooperativas de trabalho nos EUA. O exemplo mais conhecido é a Mondragon Corporation, no País Basco, na Espanha. Sua primeira cooperativa foi fundada em 1956, e hoje ela se descreve como 81 cooperativas autogovernadas que empregam cerca de 70.000 pessoas, regidas pelo princípio de uma pessoa, um voto.
A cooperativa é a forma mais profunda de participação acionária dos funcionários, porque o controle também é compartilhado. É também por isso que é a mais difícil de adotar a partir de uma empresa já liderada pelo fundador: você muda a governança, não apenas o registro de acionistas.
Os modelos lado a lado
| Modelo | Quem detém as ações | Quem controla | Adequação típica como saída do fundador |
|---|---|---|---|
| ESOP (EUA) | Um trust, para as contas dos funcionários | O trustee vota as ações; o conselho dirige a empresa | Venda gradual ou total financiada pelo fluxo de caixa da empresa |
| EOT (Reino Unido) | Um trust, para todos os funcionários | Os trustees; o conselho dirige a empresa | Venda paga com lucros futuros |
| Plano de ações ou de opções | Funcionários individuais | Fundador ou investidores, a menos que as ações sejam grandes | Ferramenta de retenção, raramente uma saída |
| Cooperativa de trabalho | Os membros, coletivamente | Os membros, um voto cada | Modelo de conversão ou de fundação; o mais difícil de adaptar |
Como funciona a compra da empresa do fundador, passo a passo
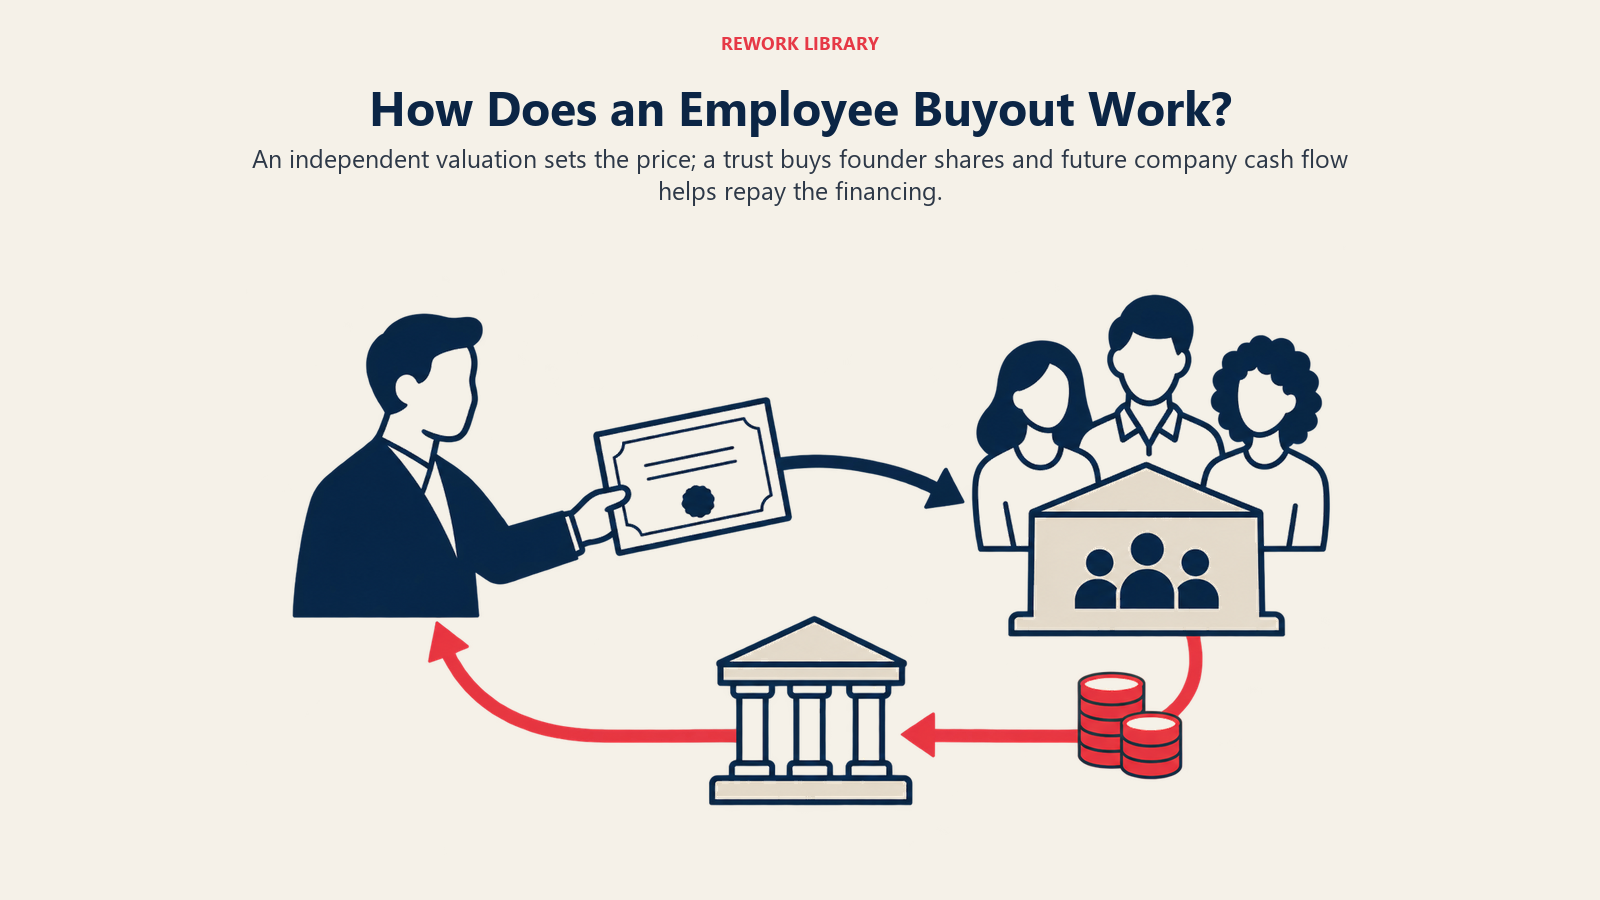
O ESOP e o EOT diferem nos detalhes, mas o formato de uma venda aos funcionários é parecido. Em geral é uma estrutura favorável ao vendedor em termos fiscais e lenta em termos de caixa.
- Viabilidade. Os assessores testam se a empresa tem condições de arcar com a operação. O NCEO afirma que os custos de estruturação de uma transição de negócio ficam em torno de 2% a 4% da transação, contra cerca de 4% a 9% na venda a outro comprador, e que a empresa precisa de caixa suficiente para tocar o negócio e fazer a compra.
- Avaliação. Um avaliador independente fixa o valor justo de mercado. Em um ESOP, o plano não pode pagar mais do que isso. Em um EOT britânico, o requisito de contraprestação da HMRC diz que o preço não pode exceder o valor de mercado do capital social ordinário no momento da alienação.
- Estrutura e financiamento. O trust é constituído e se acorda um plano para pagar o fundador. Em um ESOP alavancado, o NCEO explica que o ESOP toma dinheiro emprestado para comprar ações novas ou existentes, e a empresa faz contribuições em dinheiro ao plano para que ele pague o empréstimo, o que significa que a compra é, na prática, financiada com dólares antes dos impostos.
- A venda. O fundador vende todas ou parte de suas ações ao trust. Muitas vezes o fundador recebe uma parte no fechamento e outra ao longo do tempo, por meio de um empréstimo da empresa ou de uma nota promissória.
- Depois da venda. O fundador pode continuar como CEO ou passar a presidente do conselho, e um sucessor é desenvolvido. É aqui que o planejamento da sucessão do fundador importa, porque a propriedade mudou de mãos, mas a gestão muitas vezes não.
Em comparação com uma aquisição pela gestão (management buyout), em que um pequeno grupo de executivos compra a empresa, em geral com financiamento externo, a venda a funcionários espalha a propriedade por toda a força de trabalho e depende muito do fluxo de caixa futuro da própria empresa para pagar o fundador.
Características fiscais
O imposto é uma grande razão para essas estruturas existirem. As regras abaixo vêm da lei e de páginas do governo. Elas mudam e dependem dos fatos, então use-as para formular perguntas a um assessor, não para planejar uma venda.
EUA: o ESOP e o rollover da seção 1042
Pelo Internal Revenue Code, seção 1042, um vendedor pode optar por diferir o ganho na venda de valores mobiliários qualificados a um ESOP ou a uma cooperativa de trabalhadores elegível, se várias condições forem atendidas:
- O plano ou a cooperativa deve possuir pelo menos 30 por cento de cada classe de ações em circulação, ou do valor total de todas as ações em circulação, imediatamente após a venda.
- O contribuinte deve ter mantido os valores mobiliários por pelo menos três anos.
- Os valores mobiliários qualificados devem ser valores mobiliários do empregador emitidos por uma C corporation doméstica, sem ações negociáveis com facilidade em um mercado de valores mobiliários estabelecido.
- O vendedor deve comprar bens de reposição qualificados em um prazo que vai de três meses antes da venda a doze meses depois dela.
O ganho só é diferido na medida em que o produto da venda excede o custo dos bens de reposição. O rollover se aplica às C corporations. As S corporations têm uma característica própria: o NCEO observa que uma S corporation não paga imposto de renda sobre os lucros atribuíveis a um ESOP, de modo que uma S corporation integralmente de propriedade de um ESOP não paga nenhum.
Reino Unido: isenção de imposto sobre ganhos de capital no EOT
As regras britânicas mudaram duas vezes em cerca de um ano, e muito material antigo na internet está desatualizado.
- Condições. A orientação CG67820 da HMRC lista oito requisitos: atividade comercial, benefício a todos os funcionários, participação controladora, participação limitada, alienação relacionada, residência dos trustees, independência dos trustees e contraprestação. O requisito de atividade comercial significa que a empresa é uma trading company que não é membro de um grupo, ou a empresa principal de um grupo operacional. O requisito de participação controladora significa que os trustees detêm mais de 50% do capital social ordinário e do poder de voto, com direito a mais de 50% dos lucros distribuíveis e dos ativos em caso de liquidação.
- Mudanças a partir de 30 de outubro de 2024. Segundo a HMRC, os requisitos de residência dos trustees, independência dos trustees e contraprestação só se aplicam às alienações feitas a partir de 30 de outubro de 2024. O requisito de residência significa que os trustees devem ser residentes no Reino Unido no momento da alienação e pelo restante desse ano fiscal. O requisito de independência exige que menos de 50% dos trustees sejam participantes excluídos e que essas pessoas não controlem o trust. O requisito de contraprestação limita o preço ao valor de mercado e os juros sobre pagamentos diferidos a uma taxa comercial razoável.
- Isenção reduzida a partir de 26 de novembro de 2025. Para alienações a partir de 26 de novembro de 2025, a folha de orientação HS277 da HMRC diz que metade do ganho é isenta de imposto sobre ganhos de capital, e a outra metade é tributada pelas regras normais. Para alienações até 25 de novembro de 2025 que cumpriam as condições, o ganho integral era isento. O documento de política do governo descreve a mudança como uma redução da isenção de 100% para 50%.
- Depois da venda. A mesma folha de orientação diz que, se o EOT deixar de cumprir as condições da isenção nos quatro anos fiscais seguintes ao ano da alienação, isso pode configurar um evento desqualificante.
- Bônus aos funcionários. O manual de renda do trabalho da HMRC menciona pagamentos de bônus qualificados de até £3.600 isentos de imposto, em condições iguais para os funcionários elegíveis. A contribuição previdenciária (National Insurance) continua incidindo.
Uma avaliação da Ipsos para a HMRC, publicada em maio de 2025 e baseada em 30 entrevistas, constatou que os antigos donos consideravam a isenção do imposto sobre ganhos de capital um forte argumento de venda e disseram que mudanças tornariam o modelo menos atraente. Isso foi antes da redução de novembro de 2025, então o efeito real da redução sobre o número de operações com EOT ainda não é conhecido. A amostra de entrevistas era pequena, formada em sua maioria por empresas com 5 a 30 funcionários.
O que a pesquisa mostra
As evidências são, em geral, positivas e pedem uma leitura cuidadosa. O resumo de pesquisas do NCEO relata:
- Um estudo que acompanhou todas as empresas com ESOP ao longo de dez anos constatou que as empresas de capital fechado com ESOP tinham apenas metade da probabilidade de falir ou fechar em comparação com as empresas sem ESOP.
- Um estudo de 2026 estimou que os estabelecimentos que adotaram ESOPs depois de 2010 tiveram aumento médio de 5,6% a 6,7% na produtividade do trabalho, medida em 2015.
- Um estudo de 20 anos de dados da General Social Survey (2002 a 2022) constatou que os funcionários acionistas relataram uma taxa de demissão de 1,9%, contra 5,1% entre os não acionistas.
- Um estudo do NCEO e da ESCA em 2023 constatou que os funcionários de S corporations com ESOP tinham saldo mediano de conta de $80.500, contra $30.000 para seus equivalentes sem ESOP.
A mesma página acrescenta sua própria advertência: correlação não é causalidade, porque os ESOPs podem ter melhor desempenho simplesmente porque só empresas com desempenho sólido conseguem se tornar ESOPs. Também observa que a maioria das pesquisas foi feita com empresas de capital aberto, já que é difícil coletar dados de empresas de capital fechado. Os estudos mais fortes, nas palavras do NCEO, comparam ESOPs antes e depois da adoção com não ESOPs semelhantes no mesmo período. Trate os números como animadores, não como uma promessa do que acontecerá com a sua empresa.
Limitações e quando se encaixa
A participação acionária dos funcionários resolve bem alguns problemas e cria outros.
Tende a se encaixar quando:
- O fundador quer que a empresa continue independente e a equipe intacta, e valoriza isso acima do maior preço possível.
- O negócio gera fluxo de caixa estável, porque a venda costuma ser paga com lucros futuros.
- Há uma equipe de gestão capaz de tocar a empresa, ou que pode ser desenvolvida. A compra não substitui a necessidade de montar uma equipe de gestão abaixo do fundador.
- O fundador se sente à vontade em ser pago ao longo de anos e aceita um preço baseado no valor justo de mercado apurado de forma independente.
Tende a se encaixar mal quando:
- A empresa é pequena. O NCEO afirma que empresas com menos de 20 a 30 funcionários e $1 milhão de EBITDA geralmente não são boas candidatas a ESOP, já que os custos de estruturação são substanciais.
- O fundador precisa receber tudo em dinheiro no fechamento, ou o negócio não aguenta a dívida.
- O valor da empresa depende do fundador pessoalmente, já que uma venda aos funcionários não resolve por você o risco de pessoa-chave.
- Um comprador está disposto a pagar um prêmio estratégico. Uma venda estratégica (trade sale) a um comprador estratégico pode valorizar sinergias que um avaliador independente não valoriza.
Há também obrigações contínuas. As empresas privadas com ESOP devem recomprar as ações dos funcionários que saem pelo valor justo de mercado, o que, segundo o NCEO, pode se tornar uma despesa importante que precisa ser modelada contra os fluxos de caixa futuros. E a cultura importa: a participação acionária dos funcionários funciona melhor quando a equipe entende o que possui, então a empresa geralmente precisa compartilhar mais informações financeiras e envolver mais as pessoas nas decisões.
Antes de escolher, também ajuda comparar com outros caminhos por meio de uma avaliação adequada. O resultado dá uma base para julgar se vale a pena trocar preço por independência. O artigo sobre métodos de avaliação de empresas explica como os avaliadores chegam a um número.
Fatos Principais: Participação acionária dos funcionários
- ESOPs em números do NCEO (dados de 2023, divulgados em janeiro de 2026): 6.609 ESOPs nos EUA, 15,1 milhões de participantes, mais de $2 trilhões em ativos e 309 novos ESOPs criados em 2023.
- Entre os ESOPs de empresas privadas, 4.113 são S corporations e 1.985 são C corporations (NCEO).
- Pela seção 1042 do IRC, um vendedor a um ESOP pode diferir o ganho se o plano detiver pelo menos 30% após a venda e os bens de reposição forem comprados dentro do prazo legal.
- Os requisitos de residência dos trustees, independência dos trustees e contraprestação do EOT britânico se aplicam às alienações a partir de 30 de outubro de 2024.
- Para alienações no Reino Unido a partir de 26 de novembro de 2025, metade do ganho é isenta de CGT; antes disso, o ganho integral era isento (HMRC).
- A Mondragon foi fundada em 1956 e descreve 81 cooperativas e cerca de 70.000 pessoas.
Leitura relacionada

Co-Founder & COO
On this page
- O que é a participação acionária dos funcionários
- Os quatro modelos principais
- 1. ESOP (Estados Unidos)
- 2. Employee ownership trust (Reino Unido)
- 3. Propriedade direta: planos de ações e de opções
- 4. Cooperativa de trabalho
- Os modelos lado a lado
- Como funciona a compra da empresa do fundador, passo a passo
- Características fiscais
- EUA: o ESOP e o rollover da seção 1042
- Reino Unido: isenção de imposto sobre ganhos de capital no EOT
- O que a pesquisa mostra
- Limitações e quando se encaixa
- Leitura relacionada