Mitarbeiterbeteiligung erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Die meisten Gründer sehen den Exit als Wahl zwischen dem Verkauf an ein größeres Unternehmen, dem Verkauf an Investoren oder der Übergabe an die Familie. Es gibt eine vierte Option, die weniger Beachtung findet: der Verkauf an die Menschen, die bereits im Unternehmen arbeiten. Sie heißt Mitarbeiterbeteiligung (Employee Ownership) und ist weniger ein einzelnes Produkt als eine Familie von Strukturen, die eine Idee teilen: Mitarbeitende besitzen über irgendein Vehikel einen Teil oder das ganze Unternehmen.
Dieser Artikel behandelt, was Mitarbeiterbeteiligung ist, die vier Hauptmodelle, wie ein Gründer-Buyout mechanisch abläuft, die steuerlichen Besonderheiten in den USA und im Vereinigten Königreich (wiedergegeben nach Gesetzestexten und Regierungsseiten), was die Forschung zeigt und was nicht, und wo das Modell nicht mehr passt. Sie ist ein Weg unter mehreren Exit-Optionen für Unternehmensinhaber, lesen Sie sie also zusammen mit den anderen.
Vorab ein Hinweis. Die hier beschriebenen formellen Regelwerke, der US-amerikanische ESOP und der britische Employee Ownership Trust, sind Geschöpfe des US-amerikanischen und britischen Rechts. Ist Ihr Unternehmen anderswo eingetragen, auch in Südostasien, unterscheiden sich Rechtsstruktur und steuerliche Behandlung, und Sie brauchen lokale Rechtsberatung, um zu erkennen, was verfügbar ist. Die allgemeinen Ideen lassen sich übertragen, die konkreten steuerlichen Mechanismen nicht.
Was Mitarbeiterbeteiligung ist
Mitarbeiterbeteiligung bedeutet, dass Mitarbeitende über ein Gehalt hinaus einen echten wirtschaftlichen Anteil an dem Unternehmen halten, für das sie arbeiten. Der Anteil kann direkt gehalten werden (Mitarbeitende besitzen Anteile oder Optionen persönlich), kollektiv (ein Trust hält Anteile in ihrem Namen) oder demokratisch (jeder Beschäftigte ist Mitglied mit einer Stimme). Welche Variante Sie wählen, bestimmt, wer das Unternehmen kontrolliert, wer wann bezahlt wird und wie der Gründer aussteigt.
Für einen Gründer liegt der Reiz meist in der Kontinuität. Ein Verkauf an die Mitarbeitenden kann das Unternehmen unabhängig halten, das Team zusammenhalten und dem Gründer erlauben, sich schrittweise zurückzuziehen, statt die Schlüssel einem Fremden zu übergeben. Der Preis dafür: Der Gründer erzielt selten den höchstmöglichen Kaufpreis und wird oft über mehrere Jahre bezahlt.
Die vier Hauptmodelle
1. ESOP (Vereinigte Staaten)
Ein Employee Stock Ownership Plan ist ein Altersvorsorgeplan nach US-Recht, der Unternehmensanteile treuhänderisch für Mitarbeitende hält. Das National Center for Employee Ownership (NCEO) beschreibt ihn als beitragsorientierten Plan mit Regeln ähnlich einem 401(k), festgelegt im US-Recht der betrieblichen Altersvorsorge (ERISA). Mitarbeitende kaufen keine Anteile. Das Unternehmen finanziert den Plan, die Anteile werden einzelnen Konten zugeteilt, und Mitarbeitende erhalten nach dem Ruhestand oder Ausscheiden eine Barauszahlung.
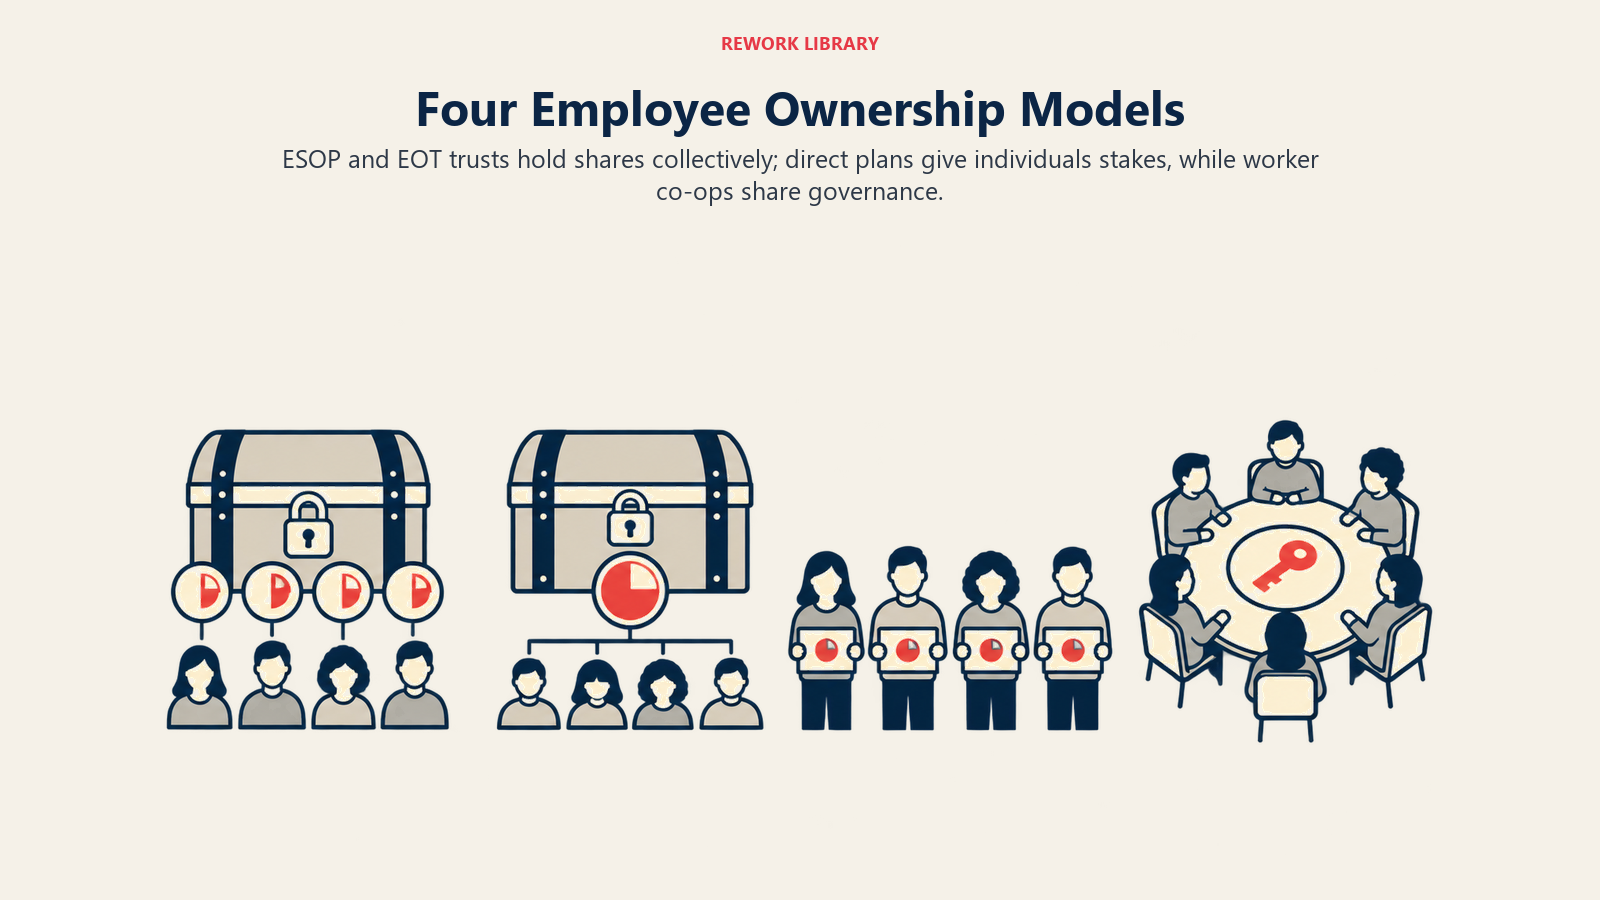
Der ESOP kann so viel oder so wenig vom Unternehmen kaufen, wie die Eigentümer verkaufen wollen, darf aber nicht mehr als den Verkehrswert zahlen, und ein unabhängiger externer Gutachter bewertet die Anteile jedes Jahr.
2. Employee Ownership Trust (Vereinigtes Königreich)
Ein Employee Ownership Trust (EOT) ist eine britische, steuerlich motivierte Struktur, deren Vergünstigung laut dem Capital Gains Manual von HMRC für Veräußerungen ab dem 6. April 2014 gilt. Ein Trust wird gegründet, um zugunsten der Mitarbeitenden eine beherrschende Beteiligung an einem Handelsunternehmen zu halten. Der Gründer verkauft Anteile an die Treuhänder, und das Unternehmen zahlt ihn typischerweise aus künftigen Gewinnen aus.
3. Direktbeteiligung: Anteils- und Optionsprogramme
Das ist die Variante, die die meisten Startup-Gründer schon kennen. Mitarbeitende erhalten Anteile, Aktienoptionen, Restricted Stock oder Phantom Equity, und jeder hält seinen eigenen Anteil. Sie ist einfach zu beschreiben, weit verbreitet und steht in der Cap Table neben Investoren und Gründern. Als Gründer-Exit funktioniert sie allein selten, weil einzelne Mitarbeitende sich den Kauf des Gründeranteils meist nicht leisten können und eine Cap Table mit Dutzenden kleiner Anteilseigner unhandlich ist. Sie ist eher ein Instrument für Mitarbeiterbindung und Interessengleichklang als ein Exit-Vehikel.
4. Arbeitnehmergenossenschaft
In einer Arbeitnehmergenossenschaft sind die Mitarbeitenden die Mitglieder, und sie besitzen und führen das Unternehmen demokratisch. Auf der Zahlenseite des NCEO werden in den USA mindestens 751 Arbeitnehmergenossenschaften gezählt. Das bekannteste Beispiel ist die Mondragon Corporation im spanischen Baskenland. Ihre erste Genossenschaft wurde 1956 gegründet, und heute beschreibt sie sich als 81 selbstverwaltete Genossenschaften mit rund 70.000 Beschäftigten, geführt nach dem Prinzip „eine Person, eine Stimme“.
Eine Genossenschaft ist die tiefste Form der Mitarbeiterbeteiligung, weil auch die Kontrolle geteilt wird. Genau deshalb lässt sich ein bestehendes gründergeführtes Unternehmen am schwersten in eine umwandeln: Sie ändern die Governance, nicht nur das Anteilsregister.
Die Modelle im Vergleich
| Modell | Wer hält die Anteile | Wer kontrolliert | Typische Eignung für den Gründer-Exit |
|---|---|---|---|
| ESOP (USA) | Ein Trust, für Mitarbeiterkonten | Der Treuhänder übt die Stimmrechte aus; das Board führt das Unternehmen | Schrittweiser oder vollständiger Verkauf, finanziert aus dem Cashflow des Unternehmens |
| EOT (UK) | Ein Trust, für alle Mitarbeitenden | Treuhänder; das Board führt das Unternehmen | Verkauf, bezahlt aus künftigen Gewinnen |
| Anteils- oder Optionsprogramm | Einzelne Mitarbeitende | Gründer oder Investoren, solange die Anteile nicht groß sind | Instrument zur Mitarbeiterbindung, selten ein Exit |
| Arbeitnehmergenossenschaft | Die Mitglieder gemeinsam | Mitglieder, je eine Stimme | Umwandlung oder Gründungsmodell; am schwersten nachträglich einzuführen |
So läuft ein Gründer-Buyout Schritt für Schritt ab
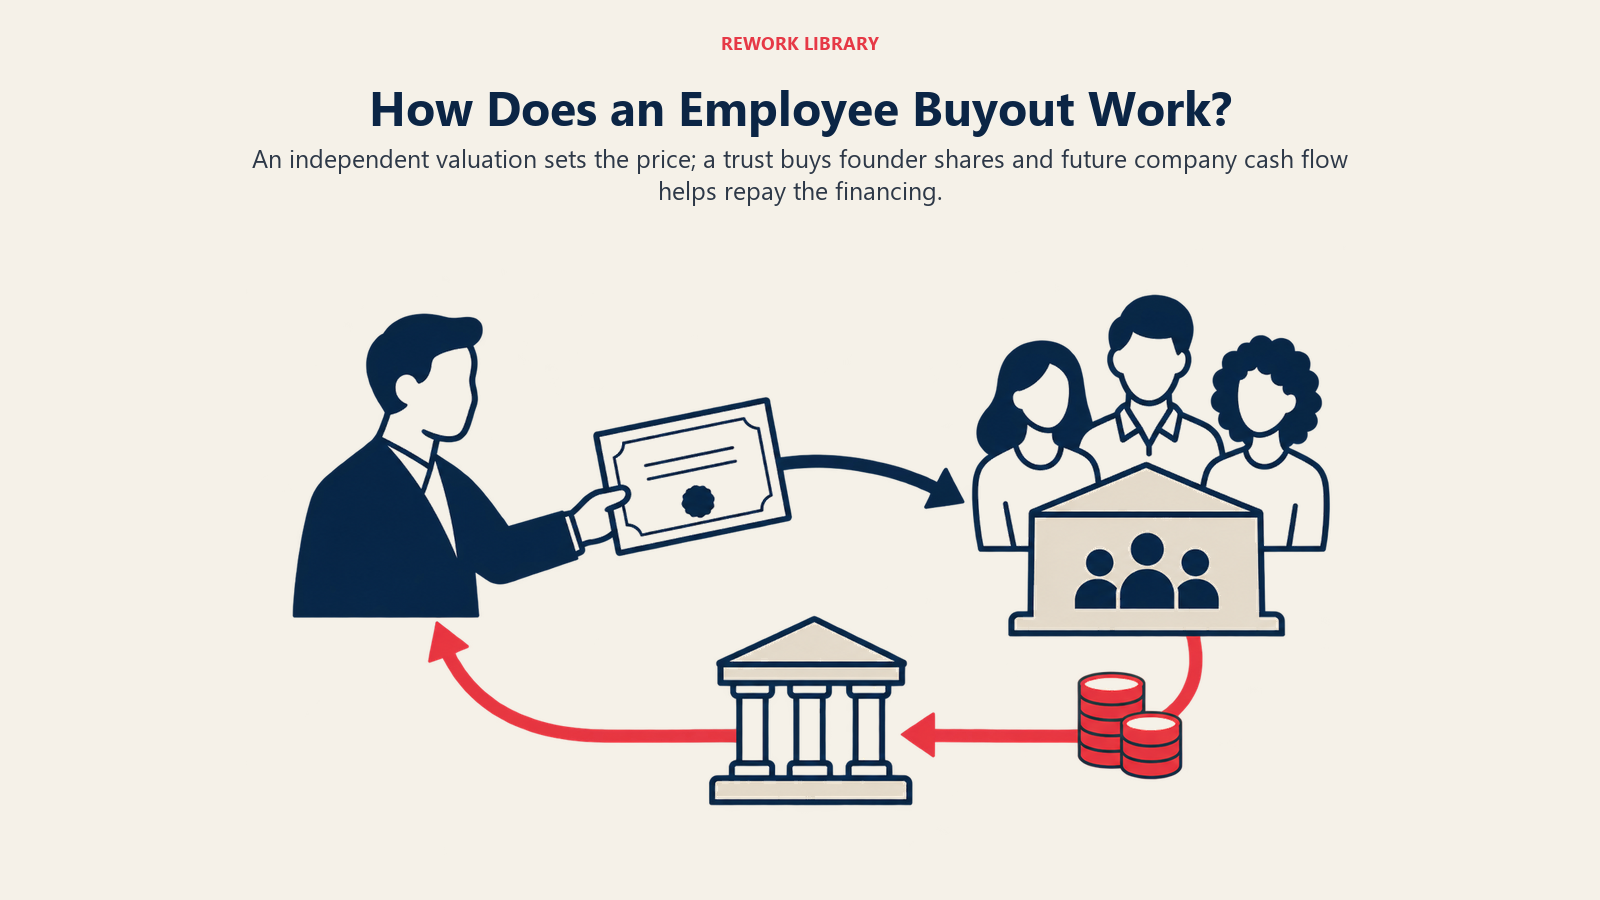
ESOP und EOT unterscheiden sich im Detail, aber der Ablauf eines Verkaufs an die Mitarbeitenden ist ähnlich. Steuerlich ist es meist eine verkäuferfreundliche Struktur, liquiditätsmäßig eine langsame.
- Machbarkeit. Berater prüfen, ob sich das Unternehmen den Schritt leisten kann. Laut NCEO betragen die Einrichtungskosten für eine Unternehmensübergabe etwa 2 % bis 4 % der Transaktion, gegenüber etwa 4 % bis 9 % beim Verkauf an einen anderen Käufer, und das Unternehmen braucht genug Liquidität, um den Betrieb zu führen und den Kauf zu stemmen.
- Bewertung. Ein unabhängiger Gutachter legt den Verkehrswert fest. Bei einem ESOP darf der Plan nicht mehr zahlen. Bei einem britischen EOT besagt die Gegenleistungsvoraussetzung von HMRC, dass der Preis den Marktwert des Stammkapitals zum Zeitpunkt der Veräußerung nicht übersteigen darf.
- Struktur und Finanzierung. Der Trust wird aufgesetzt, und ein Zahlungsplan für den Gründer wird vereinbart. Bei einem fremdfinanzierten ESOP erklärt das NCEO, dass der ESOP einen Kredit aufnimmt, um neue oder bestehende Anteile zu kaufen, und das Unternehmen leistet Barbeiträge an den Plan, damit er den Kredit tilgen kann. Der Buyout wird damit faktisch mit Vorsteuer-Dollar finanziert.
- Der Verkauf. Der Gründer verkauft alle oder einen Teil seiner Anteile an den Trust. Oft wird er teils bei Abschluss und teils über die Zeit bezahlt, über ein Darlehen des Unternehmens oder einen Schuldschein.
- Nach dem Verkauf. Der Gründer bleibt womöglich als CEO oder wechselt in den Vorsitz, und ein Nachfolger wird aufgebaut. Hier zählt die Planung der Gründernachfolge, weil das Eigentum gewechselt hat, das Management oft aber nicht.
Im Vergleich zu einem Management-Buy-out, bei dem eine kleine Gruppe von Führungskräften das Unternehmen meist mit externer Finanzierung kauft, verteilt ein Verkauf an die Mitarbeitenden das Eigentum auf die gesamte Belegschaft und verlässt sich stark auf den künftigen Cashflow des Unternehmens, um den Gründer zu bezahlen.
Steuerliche Besonderheiten
Steuern sind ein Hauptgrund für die Existenz dieser Strukturen. Die folgenden Regeln stammen aus Gesetzestexten und Regierungsseiten. Sie ändern sich und hängen vom Einzelfall ab, nutzen Sie sie also, um Fragen an einen Berater zu formulieren, nicht um einen Verkauf zu planen.
USA: der ESOP und die Section-1042-Rollover-Regel
Nach Internal Revenue Code Section 1042 kann ein Verkäufer beim Verkauf qualifizierter Wertpapiere an einen ESOP oder eine berechtigte Arbeitnehmergenossenschaft die Aufschiebung des Gewinns beantragen, wenn mehrere Bedingungen erfüllt sind:
- Der Plan oder die Genossenschaft muss unmittelbar nach dem Verkauf mindestens 30 Prozent jeder Klasse ausstehender Anteile oder des Gesamtwerts aller ausstehenden Anteile halten.
- Der Steuerpflichtige muss die Wertpapiere mindestens drei Jahre gehalten haben.
- Die qualifizierten Wertpapiere müssen Arbeitgeberwertpapiere einer inländischen C Corporation sein, deren Anteile nicht an einem etablierten Wertpapiermarkt frei handelbar sind.
- Der Verkäufer muss qualifiziertes Ersatzvermögen in einem Zeitfenster erwerben, das drei Monate vor dem Verkauf beginnt und zwölf Monate danach endet.
Der Gewinn wird nur insoweit aufgeschoben, wie der Verkaufserlös die Kosten des Ersatzvermögens übersteigt. Die Rollover-Regel gilt für C Corporations. Für S Corporations gibt es eine eigene Besonderheit: Laut NCEO zahlt eine S Corporation keine Einkommensteuer auf Gewinne, die auf einen ESOP entfallen, eine vollständig im ESOP-Besitz befindliche S Corporation also gar keine.
UK: Befreiung von der Kapitalertragsteuer beim EOT
Die britischen Regeln haben sich in etwa einem Jahr zweimal geändert, und viele ältere Online-Quellen sind veraltet.
- Voraussetzungen. Die CG67820-Richtlinie von HMRC nennt acht Anforderungen: Handelstätigkeit, Nutzen für alle Beschäftigten, beherrschende Beteiligung, begrenzte Beteiligung, verbundene Veräußerung, Ansässigkeit der Treuhänder, Unabhängigkeit der Treuhänder und Gegenleistung. Die Handelsanforderung bedeutet, dass das Unternehmen ein Handelsunternehmen ist, das kein Konzernmitglied ist, oder die Hauptgesellschaft einer Handelsgruppe. Die Anforderung der beherrschenden Beteiligung bedeutet, dass die Treuhänder mehr als 50 % des Stammkapitals und der Stimmrechte halten, mit Anspruch auf mehr als 50 % der ausschüttbaren Gewinne und des Vermögens bei Liquidation.
- Änderungen ab dem 30. Oktober 2024. Laut HMRC gelten die Anforderungen an Ansässigkeit, Unabhängigkeit der Treuhänder und Gegenleistung nur für Veräußerungen ab dem 30. Oktober 2024. Die Ansässigkeitsanforderung bedeutet, dass die Treuhänder zum Zeitpunkt der Veräußerung und für den Rest dieses Steuerjahres im Vereinigten Königreich ansässig sein müssen. Die Unabhängigkeitsanforderung verlangt, dass weniger als 50 % der Treuhänder ausgeschlossene Beteiligte (Excluded Participators) sind und dass diese Personen den Trust nicht kontrollieren. Die Gegenleistungsanforderung begrenzt den Preis auf den Marktwert und Zinsen auf aufgeschobene Zahlungen auf einen angemessenen marktüblichen Satz.
- Reduzierte Befreiung ab dem 26. November 2025. Für Veräußerungen ab dem 26. November 2025 besagt das Merkblatt HS277 von HMRC, dass die Hälfte des Gewinns von der Kapitalertragsteuer befreit ist und die andere Hälfte nach den normalen Regeln besteuert wird. Für Veräußerungen bis einschließlich 25. November 2025, die die Voraussetzungen erfüllten, war der gesamte Gewinn befreit. Das Policy Paper der Regierung beschreibt die Änderung als Reduzierung der Befreiung von 100 % auf 50 %.
- Nach dem Verkauf. Dasselbe Merkblatt besagt, dass es einen Disqualifizierungsfall auslösen kann, wenn der EOT in den vier Steuerjahren nach dem Jahr der Veräußerung die Voraussetzungen der Befreiung nicht mehr erfüllt.
- Mitarbeiterboni. Das Employment Income Manual von HMRC verweist auf qualifizierende Bonuszahlungen von bis zu 3.600 £, die steuerfrei und zu gleichen Bedingungen an berechtigte Mitarbeitende gezahlt werden. Die National Insurance fällt weiterhin an.
Eine Evaluation von Ipsos für HMRC, veröffentlicht im Mai 2025 und basierend auf 30 Interviews, ergab, dass ehemalige Eigentümer die Kapitalertragsteuerbefreiung als starkes Verkaufsargument bezeichneten und sagten, Änderungen würden das Modell weniger attraktiv machen. Das war vor der Reduzierung im November 2025, die tatsächliche Wirkung der Reduzierung auf die Zahl der EOT-Transaktionen ist also noch nicht bekannt. Die Interview-Stichprobe war klein, überwiegend Unternehmen mit 5 bis 30 Beschäftigten.
Was die Forschung zeigt
Die Evidenz ist insgesamt positiv und will sorgfältig gelesen werden. Die Forschungszusammenfassung des NCEO berichtet:
- Eine Studie, die alle ESOP-Unternehmen über zehn Jahre verfolgte, ergab, dass privat gehaltene ESOPs nur halb so oft insolvent gingen oder schlossen wie Unternehmen ohne ESOP.
- Eine Studie von 2026 schätzte, dass bei Betrieben, die nach 2010 einen ESOP einführten, die Arbeitsproduktivität im Jahr 2015 im Durchschnitt um 5,6 % bis 6,7 % gestiegen war.
- Eine Studie mit 20 Jahren Daten der General Social Survey (2002 bis 2022) ergab, dass Mitarbeiter-Anteilseigner eine Entlassungsquote von 1,9 % angaben, gegenüber 5,1 % bei Nicht-Eigentümern.
- Eine Studie von NCEO und ESCA aus dem Jahr 2023 ergab, dass Beschäftigte in S-Corporation-ESOPs einen mittleren Kontostand von 80.500 \(hatten, gegenüber 30.000\) bei Vergleichspersonen ohne ESOP.
Dieselbe Seite fügt eine eigene Warnung hinzu: Korrelation ist keine Kausalität, denn ESOPs schneiden womöglich nur deshalb besser ab, weil sich nur solide wirtschaftende Unternehmen zu ESOPs machen können. Sie merkt außerdem an, dass der Großteil der Forschung an börsennotierten Unternehmen erfolgte, da sich Daten zu privat gehaltenen Unternehmen schwer erheben lassen. Die stärksten Studien vergleichen laut ihrer Aussage ESOPs vor und nach der Einführung mit ähnlichen Nicht-ESOPs im selben Zeitraum. Verstehen Sie die Zahlen als ermutigend, nicht als Versprechen, was mit Ihrem Unternehmen geschehen wird.
Grenzen und Eignung
Mitarbeiterbeteiligung löst manche Probleme gut und schafft andere.
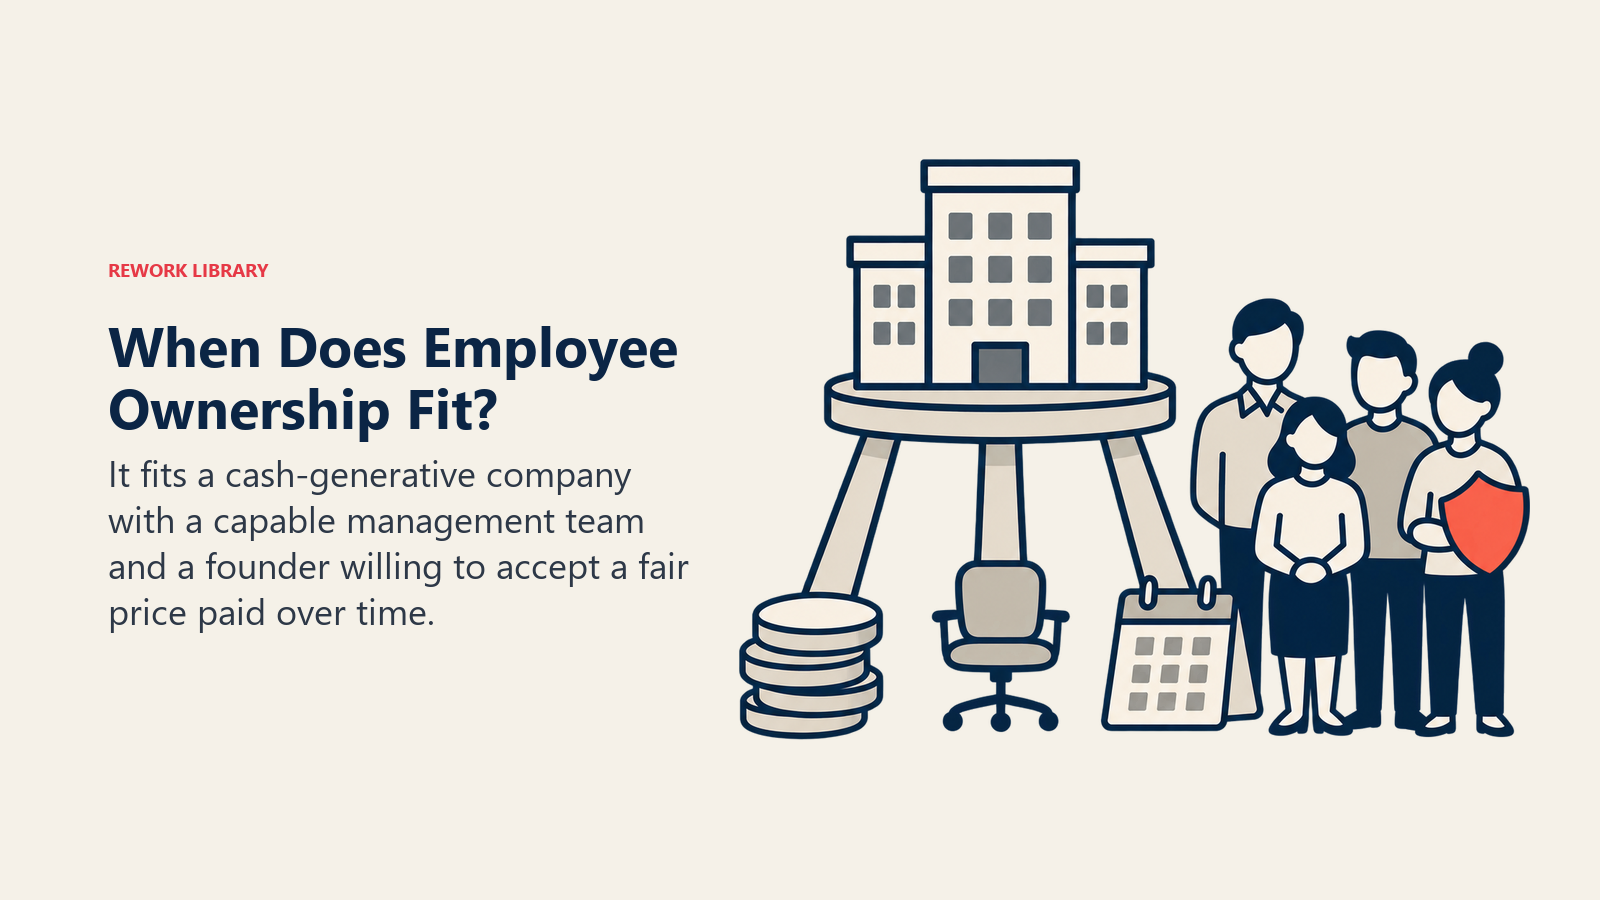
Sie passt tendenziell, wenn:
- Der Gründer das Unternehmen unabhängig und das Team intakt halten will und das höher gewichtet als den höchstmöglichen Preis.
- Das Unternehmen stetigen Cashflow erzeugt, denn der Verkauf wird oft aus künftigen Gewinnen bezahlt.
- Es ein Managementteam gibt, das das Unternehmen führen kann, oder eines, das sich aufbauen lässt. Ein Buyout ersetzt nicht die Notwendigkeit, ein Managementteam unterhalb des Gründers aufzubauen.
- Der Gründer sich damit wohlfühlt, über Jahre bezahlt zu werden, und einen Preis auf Basis des unabhängig ermittelten Verkehrswerts akzeptieren kann.
Sie passt tendenziell schlecht, wenn:
- Das Unternehmen klein ist. Laut NCEO sind Unternehmen mit weniger als 20 bis 30 Beschäftigten und 1 Million $ EBITDA im Allgemeinen keine guten ESOP-Kandidaten, da die Einrichtungskosten erheblich sind.
- Der Gründer bei Abschluss den vollen Betrag in bar braucht oder das Unternehmen die Schulden nicht tragen kann.
- Der Wert des Unternehmens an der Person des Gründers hängt, denn ein Verkauf an Mitarbeitende kann das Schlüsselpersonenrisiko nicht für Sie lösen.
- Ein Käufer bereit ist, einen strategischen Aufschlag zu zahlen. Ein Trade Sale an einen strategischen Käufer kann Synergien bewerten, die ein unabhängiger Gutachter nicht bewertet.
Hinzu kommen laufende Pflichten. Private Unternehmen mit ESOP müssen die Anteile ausscheidender Mitarbeitender zum Verkehrswert zurückkaufen, was laut NCEO zu einer großen Belastung werden kann, die gegen den künftigen Cashflow durchgerechnet werden muss. Und die Kultur zählt: Mitarbeiterbeteiligung funktioniert am besten, wenn die Beschäftigten verstehen, was ihnen gehört, weshalb das Unternehmen in der Regel mehr Finanzinformationen teilen und Menschen stärker in Entscheidungen einbinden muss.
Vor der Entscheidung hilft es außerdem, andere Wege anhand einer ordentlichen Bewertung zu vergleichen. Das Ergebnis liefert eine Basis, um zu beurteilen, ob der Preisverzicht den Gewinn an Unabhängigkeit wert ist. Der Artikel zu Methoden der Unternehmensbewertung erklärt, wie Gutachter zu einer Zahl kommen.
Wichtige Fakten: Mitarbeiterbeteiligung
- ESOPs in Zahlen vom NCEO (Daten für 2023, veröffentlicht im Januar 2026): 6.609 ESOPs in den USA, 15,1 Millionen Teilnehmende, über 2 Billionen $ an Vermögen und 309 neu geschaffene ESOPs im Jahr 2023.
- Von den ESOPs privater Unternehmen sind 4.113 S Corporations und 1.985 C Corporations (NCEO).
- Nach IRC Section 1042 kann ein Verkäufer an einen ESOP den Gewinn aufschieben, wenn der Plan nach dem Verkauf mindestens 30 % hält und das Ersatzvermögen innerhalb der gesetzlichen Frist erworben wird.
- Die Anforderungen an Ansässigkeit und Unabhängigkeit der Treuhänder sowie an die Gegenleistung beim britischen EOT gelten für Veräußerungen ab dem 30. Oktober 2024.
- Bei britischen Veräußerungen ab dem 26. November 2025 ist die Hälfte des Gewinns von der Kapitalertragsteuer befreit; zuvor war der gesamte Gewinn befreit (HMRC).
- Mondragon wurde 1956 gegründet und beschreibt 81 Genossenschaften und rund 70.000 Menschen.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Was Mitarbeiterbeteiligung ist
- Die vier Hauptmodelle
- 1. ESOP (Vereinigte Staaten)
- 2. Employee Ownership Trust (Vereinigtes Königreich)
- 3. Direktbeteiligung: Anteils- und Optionsprogramme
- 4. Arbeitnehmergenossenschaft
- Die Modelle im Vergleich
- So läuft ein Gründer-Buyout Schritt für Schritt ab
- Steuerliche Besonderheiten
- USA: der ESOP und die Section-1042-Rollover-Regel
- UK: Befreiung von der Kapitalertragsteuer beim EOT
- Was die Forschung zeigt
- Grenzen und Eignung
- Weiterführende Lektüre