Cara Perniagaan Mapan Dinilai: Kaedah Utama
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Tanya tiga penasihat berapa nilai syarikat diterajui pengasas dan anda sering mendapat tiga angka. Itu bukan kerana tidak cekap. Perniagaan persendirian tiada harga saham harian, jadi nilainya ialah anggaran yang dibina daripada bukti, dan anggaran itu berubah mengikut kaedah, tujuan dan siapa yang bertanya.
Artikel ini menerangkan kotak alat yang digunakan oleh profesional. Ia merangkumi tiga pendekatan penilaian, bagaimana pendapatan "dinormalkan" sebelum sebarang kaedah digunakan, mengapa SDE dan EBITDA tidak boleh ditukar ganti, apa sebenarnya maksud "nilai" (ia bergantung pada siapa pembelinya), dan bagaimana diskaun serta kebergantungan pemilik mengubah hasilnya. Ia rujukan untuk CEO-pemilik yang bersedia untuk keluar, pembelian oleh pengurusan, pertikaian rakan kongsi atau pemfailan cukai. Ia bukan pengganti penilai bertauliah, dan ia sengaja tidak mencetak "gandaan lazim", kerana gandaan berbeza mengikut sektor, saiz, tempoh dan urus niaga, dan angka usang lebih banyak mendatangkan mudarat berbanding tiada langsung.
Mengapa nilai syarikat persendirian ialah anggaran
Bagi syarikat tersenarai, pasaran meletakkan harga pada setiap saham setiap saat. Syarikat tertutup tiada harga sedemikian. Pihak berkuasa cukai AS menerangkan masalah ini dalam panduannya tentang penilaian saham perbadanan tertutup: saham dimiliki sekumpulan orang yang agak terhad, jadi tiada pasaran yang mantap, dan jualan yang berlaku jarang mencerminkan semua unsur urus niaga yang mewakili. Rulingan yang sama menambah bahawa penilaian "bukan sains yang tepat" dan akal budi, pertimbangan yang berinformasi dan kemunasabahan mesti masuk dalam proses (Rev. Rul. 59-60, teks penuh).
Dua akibat praktikal menyusul. Pertama, penilai melakukan triangulasi: mereka menggunakan lebih daripada satu kaedah dan mendamaikan hasilnya, bukan mempercayai satu formula. Kedua, tujuan penilaian penting. Angka yang disediakan untuk penyelesaian perceraian, skim opsyen saham, jualan kepada pesaing dan pembelian dalaman boleh berbeza secara sah, kerana soalan yang dijawab berbeza. Badan piawaian mengambil perkara ini dengan serius: International Valuation Standards Council menerangkan piawainya sebagai merangkumi asas nilai, pendekatan dan kaedah penilaian, itulah sebabnya laporan yang cekap sentiasa menyatakan jenis nilai yang diukur dan sebabnya.
Untuk latar belakang am tentang konsep ini, lihat penilaian.
Tiga pendekatan sekilas pandang
Hampir setiap kaedah penilaian perniagaan jatuh dalam salah satu daripada tiga keluarga. Masing-masing bertanya soalan berbeza.
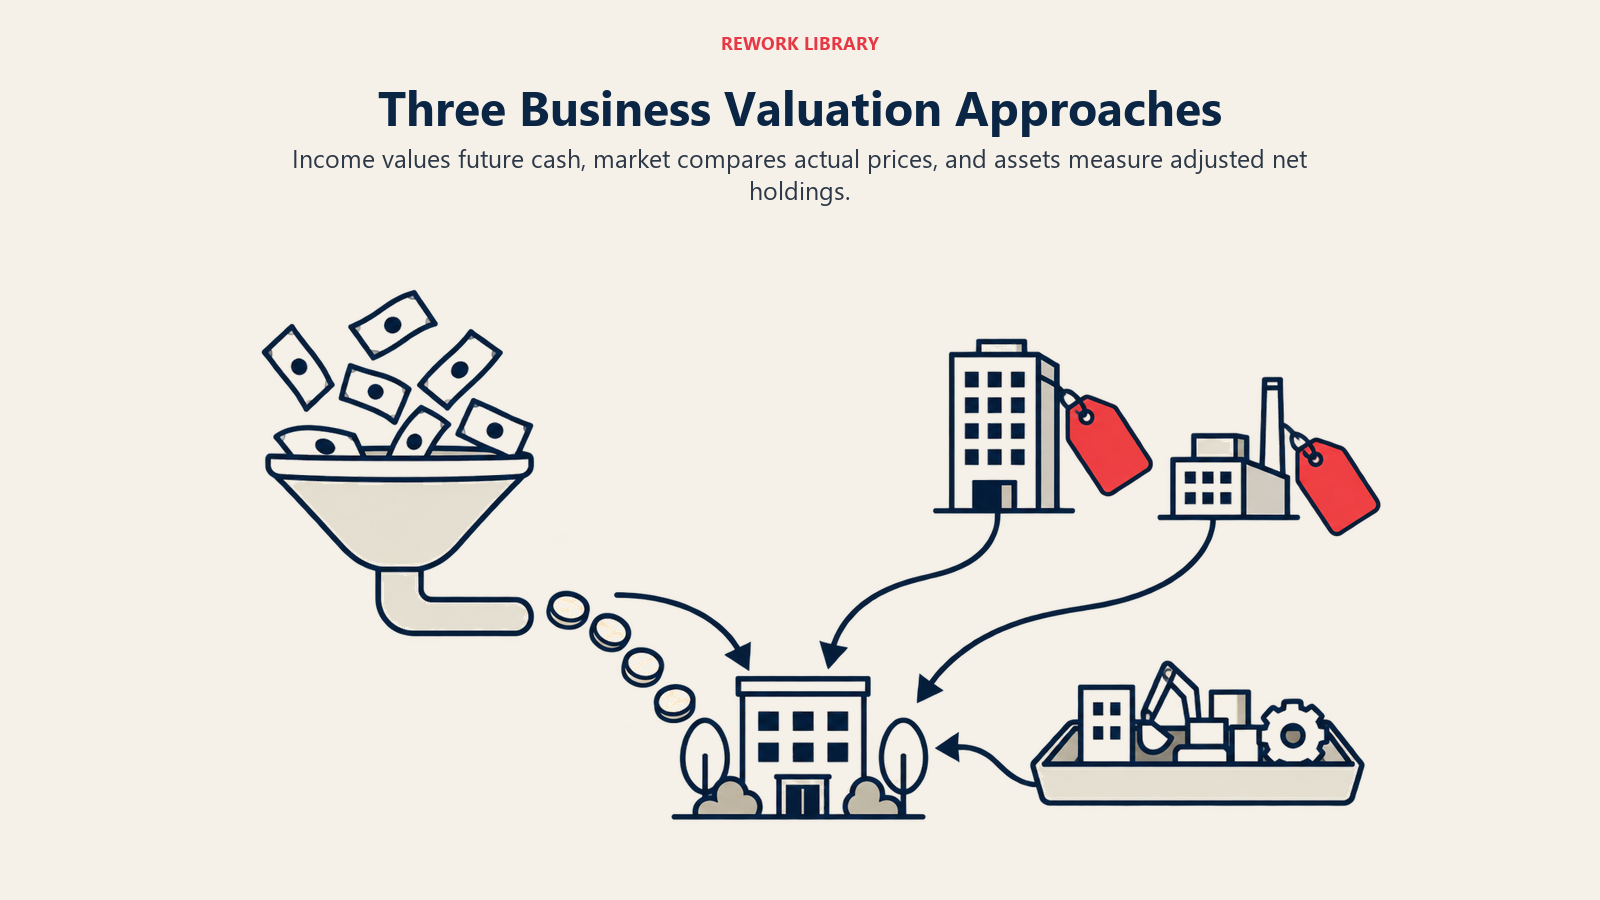
| Pendekatan | Soalan teras | Kaedah lazim | Paling berkesan apabila |
|---|---|---|---|
| Pendapatan | Tunai apa yang akan dihasilkan perniagaan ini, dan berapa nilai aliran itu hari ini? | Aliran tunai terdiskaun (DCF), pengkapitalan pendapatan | Pendapatan agak boleh diramal dan perniagaan ialah usaha berterusan |
| Pasaran | Berapa yang dibayar pembeli untuk perniagaan yang serupa? | Syarikat setara, urus niaga terdahulu, gandaan EBITDA, SDE atau hasil | Data setara yang baik wujud |
| Aset | Berapa nilai aset bersih jika dimiliki secara berasingan? | Nilai aset bersih terlaras | Perniagaan berat aset, pegangan atau pelaburan, atau apabila pendapatan lemah |
Rev. Rul. 59-60 menyenaraikan blok binaan yang sama dalam bahasa lebih lama: keupayaan pendapatan, nilai buku dan keadaan kewangan syarikat, muhibah (goodwill), dan harga pasaran syarikat setara. Ia juga menyatakan pemberat bagi setiap satu bergantung pada kes. Secara umum, katanya, penilai memberi pertimbangan utama kepada pendapatan apabila menilai syarikat yang menjual produk atau perkhidmatan kepada orang awam, manakala bagi syarikat pelaburan atau pegangan pemberat terbesar mungkin diberikan kepada aset asas (teks penuh). Logik itu masih terpakai hari ini.
Pendekatan pendapatan
Pendekatan pendapatan menilai perniagaan berdasarkan apa yang akan diperolehinya. Dua kaedah mendominasi.
Aliran tunai terdiskaun (DCF)
DCF meramal aliran tunai bebas yang akan dijana perniagaan sepanjang tempoh nyata, biasanya beberapa tahun, kemudian menambah nilai terminal untuk segala-galanya selepas itu. Tunai setiap tahun didiskaunkan kembali ke hari ini pada kadar yang mencerminkan risiko menerimanya. Perniagaan yang lebih berisiko mendapat kadar diskaun lebih tinggi dan seterusnya nilai lebih rendah.
Kekuatan DCF ialah ia memaksa andaian yang jelas tentang pertumbuhan, margin, pelaburan semula dan risiko. Kelemahannya perkara yang sama: perubahan kecil dalam kadar diskaun atau andaian terminal mengubah hasil dengan banyak, dan ramalan yang disediakan penjual mengundang keoptimisan. Semakin ramalan itu didorong oleh hubungan pengasas, semakin kurang pembeli mempercayainya.
Pengkapitalan pendapatan
Bagi perniagaan yang stabil dan matang, versi lebih ringkas selalunya memadai. Ambil satu tahap pendapatan tahunan yang mewakili (dinormalkan, seperti diterangkan di bawah) dan bahagikan dengan kadar pengkapitalan, iaitu kadar diskaun tolak pertumbuhan jangka panjang yang dijangka. Kadar pengkapitalan yang lebih rendah bermakna gandaan pendapatan yang lebih tinggi.
Rev. Rul. 59-60 berterus terang tentang bahagian yang sukar. Ia menyatakan menentukan kadar pengkapitalan yang betul ialah "salah satu masalah paling sukar dalam penilaian" dan tiada jadual piawai boleh dirumuskan untuk perbadanan tertutup. Ia menunjuk kepada sifat perniagaan, risiko yang terlibat dan kestabilan atau ketidakteraturan pendapatan sebagai pengaruh utama terhadap kadar (teks penuh). Ia juga memberi amaran terhadap purata mekanikal: purata lima atau sepuluh tahun sewenang-wenangnya yang digunakan tanpa mengira aliran semasa atau prospek masa depan tidak akan menghasilkan penilaian yang realistik.
Pendekatan pasaran
Pendekatan pasaran meletakkan harga pada perniagaan berdasarkan apa yang dibayar orang lain atau apa yang dibayar pasaran untuk perniagaan serupa. Ia datang dalam dua rasa.
Syarikat awam panduan (setara). Anda melihat syarikat tersenarai dalam bidang perniagaan serupa, menghitung bagaimana pasaran meletakkan harga padanya (contohnya, nilai perusahaan dibahagi EBITDA), dan menggunakan nisbah serupa pada syarikat subjek, dilaraskan untuk perbezaan. Rev. Rul. 59-60 menyokong idea ini tetapi berkeras tentang kesetaraan sebenar: syarikat dengan perniagaan merosot dan pasaran menyusut, sebagai contoh, tidak setara dengan syarikat yang mempunyai rekod kemajuan dan pengembangan pasaran. Bagi kebanyakan syarikat persendirian kecil dan sederhana, rakan sebaya tersenarai jauh lebih besar dan lebih pelbagai, jadi pelarasan yang diperlukan banyak.
Urus niaga terdahulu. Anda melihat jualan sebenar perniagaan persendirian yang sama jenis dan saiz, dan menerbitkan gandaan daripadanya. Ini mencerminkan apa yang dibayar pembeli sebenar untuk kawalan, yang lebih hampir dengan perkara yang dipentingkan pemilik yang menjual seluruh syarikat. Halangan praktikalnya ialah kualiti data dan pendedahan: banyak urus niaga persendirian tidak menerbitkan harga atau terma, dan harga utama sering menyembunyikan earn-out, balasan tertangguh atau pelarasan modal kerja.
Apa pun sumbernya, gandaan hanya sebaik angka pendapatan yang dikenakan padanya. Itu membawa kita kepada langkah yang paling diremehkan oleh kebanyakan pemilik.
Menormalkan pendapatan: add-backs dan pelarasan
Keuntungan yang dilaporkan dalam syarikat diterajui pengasas selalunya bukan gambaran bersih tentang apa yang akan diperoleh pemilik baharu. Normalisasi menyatakan semula pendapatan untuk menunjukkan perniagaan seperti yang akan dijalankan pembeli. Pelarasan lazim termasuk:
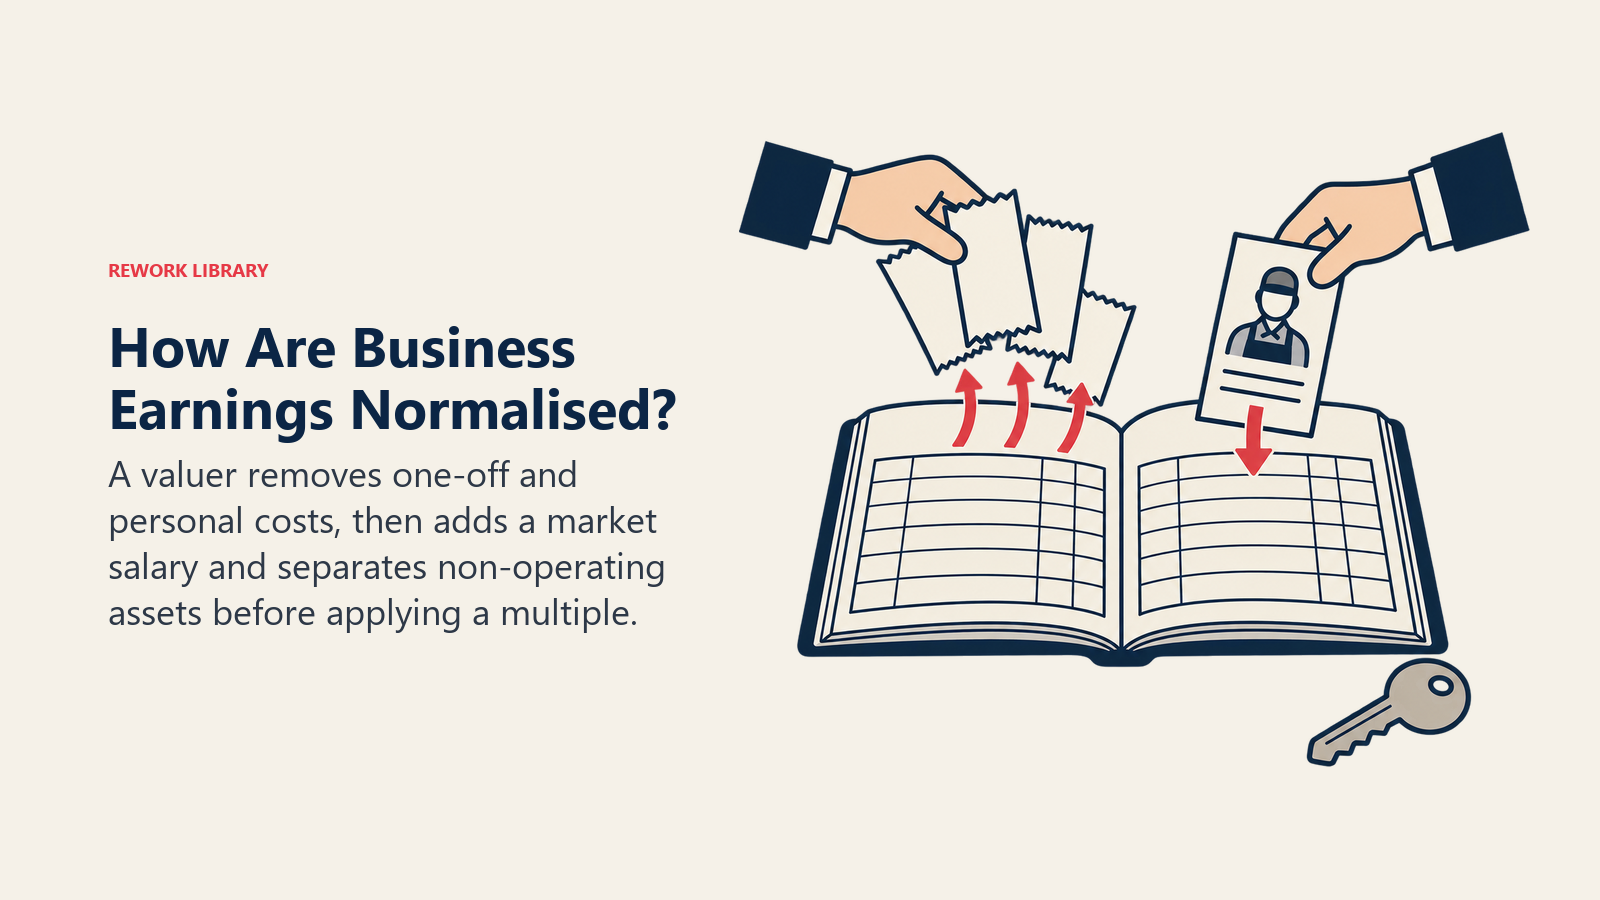
- Pampasan pemilik. Jika pengasas membayar dirinya jauh di atas atau di bawah kos pengurus pengganti, perbezaan itu dilaraskan kepada gaji tahap pasaran bagi peranan tersebut.
- Perbelanjaan peribadi atau budi bicara yang dialirkan melalui syarikat (kenderaan, perjalanan, gaji keluarga bagi peranan yang tidak wujud) yang tidak akan diteruskan pembeli.
- Item sekali sahaja: penyelesaian saman, hutang lapuk besar, kebakaran, projek perundingan sekali sahaja. Rev. Rul. 59-60 membuat perkara yang sama, dengan menyatakan penilai harus dapat memisahkan item pendapatan dan perbelanjaan yang berulang daripada yang tidak berulang dan membezakan pendapatan operasi daripada pendapatan pelaburan (teks penuh).
- Aset dan pendapatan bukan operasi, seperti harta tanah terbiar atau portfolio pelaburan, yang dinilai secara berasingan daripada perniagaan operasi.
- Susunan pihak berkaitan pada kadar bukan pasaran, seperti sewa yang dibayar kepada syarikat hartanah milik pengasas sendiri atau perkhidmatan di bawah kos yang dibekalkan saudara.
Add-backs memberi kesan kedua-dua hala. Sesetengah pelarasan meningkatkan pendapatan (mengeluarkan perbelanjaan peribadi), tetapi yang lain mengurangkannya (membayar gaji pasaran kepada pengurus yang tidak pernah dibayar pengasas kerana pengasas melakukan kerja itu secara percuma). Usaha wajar (due diligence) pembeli akan menguji setiap add-back, dan setiap satu yang tidak dapat didokumenkan akan dicabar atau ditolak. Disiplin yang sama terpakai dalam suasana usaha teroka; lihat due diligence syarikat permulaan untuk melihat bagaimana penelitian berfungsi dari sudut pembeli.
SDE berbanding EBITDA
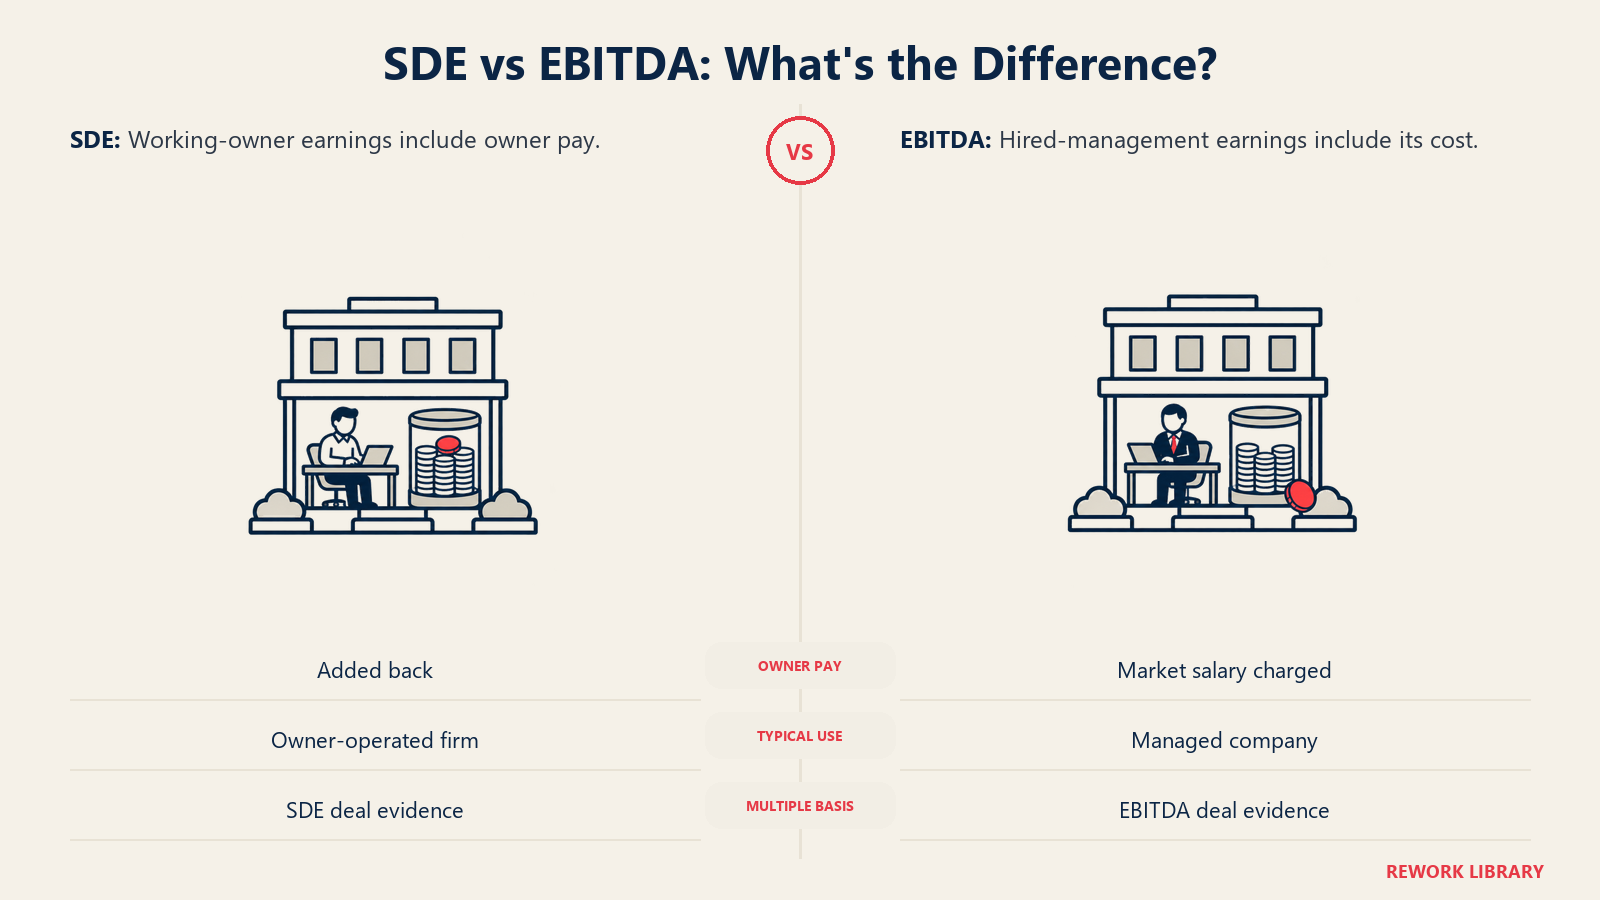
Dua ukuran pendapatan ini digunakan pada jenis syarikat yang berbeza, dan mencampuradukkannya ialah punca biasa angka yang salah.
| Ukuran | Apa yang ditambah semula | Lazim digunakan untuk |
|---|---|---|
| EBITDA (pendapatan sebelum faedah, cukai, susut nilai dan pelunasan) | Faedah, cukai, susut nilai, pelunasan, serta item normalisasi. Bayaran pemilik digantikan dengan gaji pasaran untuk seorang pengurus. | Syarikat yang cukup besar untuk menyokong pengurusan profesional dan menarik pembeli institusi |
| SDE (pendapatan budi bicara penjual) | Sama, tetapi turut menambah semula keseluruhan pampasan dan faedah sampingan pemilik, mengukur jumlah manfaat kepada seorang pemilik yang bekerja | Perniagaan pemilik-pengendali yang sangat kecil, apabila pembeli dijangka membeli pekerjaan serta syarikat |
Perbezaan utama ialah cara pemilik dilayan. EBITDA mengenakan kos pengurusan yang saksama kepada perniagaan, jadi ia mengukur apa yang diperoleh perniagaan berpengurusan upahan. SDE membiarkan kerja pemilik dalam keuntungan, jadi ia mengukur apa yang boleh dibawa pulang oleh pemilik yang turun padang. Gandaan yang diterbitkan daripada urus niaga SDE tidak boleh dikenakan pada EBITDA, atau sebaliknya, tanpa memesongkan hasil. Jika gandaan yang dipetik tidak menyatakan ukuran pendapatan yang mana ia berasaskan, berwaspadalah. Untuk takrifan dan mekanik EBITDA, lihat EBITDA.
Di sinilah juga peranan pengasas muncul dalam angka. Syarikat yang hanya dapat memperoleh SDE-nya jika pengasas terus bekerja, pada hakikatnya sedang menjual pekerjaan. Syarikat yang memperoleh EBITDA-nya dengan pasukan pengurusan yang sedia ada sedang menjual aset.
Pendekatan aset
Pendekatan aset menilai perniagaan sebagai jumlah bahagiannya. Kaedah lazim ialah nilai aset bersih terlaras: nyatakan semula setiap aset dan liabiliti daripada angka bukunya kepada nilai saksama, kemudian tolak liabiliti daripada aset. Harta tanah mungkin dinilai semula ke pasaran, inventori dinyahnilai jika usang, dan aset tidak ketara yang tidak muncul di mana-mana dalam kunci kira-kira (senarai pelanggan, perisian, jenama) ditambah pada nilai anggaran.
Rev. Rul. 59-60 menyatakan bahawa bagi syarikat pegangan atau hartanah, nilai bersih terlaras harus diberi pemberat lebih besar daripada pendapatan atau dividen. Ia juga menganggap muhibah sebagai fungsi keupayaan pendapatan: nilainya bersandar pada lebihan pendapatan bersih berbanding pulangan saksama ke atas aset ketara bersih (teks penuh). Itulah pautan kembali kepada pendekatan pendapatan. Apabila pendapatan kukuh, pendekatan aset memberi lantai, dan jurang di atasnya ialah muhibah. Apabila pendapatan lemah, pendekatan aset mungkin bukti nilai terbaik, dan asas pelikuidan boleh menjadi premis yang relevan.
Pendekatan aset jarang menjadi kaedah utama bagi perniagaan perkhidmatan atau teknologi yang menguntungkan, kerana kebanyakan nilainya terletak pada orang, hubungan dan kepakaran yang tidak muncul sebagai aset.
Nilai jenis apa? Piawaian nilai
Sebelum memilih kaedah, penilai perlu menetapkan piawaian nilai, iaitu perspektif siapa yang mentakrifkan "nilai".
Nilai pasaran saksama. Ini piawaian yang digunakan dalam undang-undang cukai AS. Peraturan mentakrifkannya sebagai harga yang akan menukar tangan antara pembeli yang sudi dan penjual yang sudi, tiada seorang pun di bawah paksaan dan kedua-duanya mempunyai pengetahuan munasabah tentang fakta relevan (26 CFR 20.2031-1). Peraturan untuk kepentingan perniagaan menggunakan ujian yang sama dan mengarahkan penilai menimbang semua faktor relevan, termasuk penilaian saksama terhadap semua aset (ketara dan tidak ketara, termasuk muhibah) dan keupayaan pendapatan yang telah ditunjukkan oleh perniagaan (26 CFR 20.2031-3). Nilai pasaran saksama bersifat hipotesis: ia bertanya apa yang akan dibayar pembeli biasa, bukan apa yang akan dibayar pembeli anda yang paling sepadan.
Nilai strategik (pelaburan). Ini nilai kepada pembeli tertentu, termasuk manfaat yang hanya boleh diraih pembeli itu, seperti penjimatan kos, jualan silang atau menyingkirkan pesaing. Ia boleh jauh melebihi nilai pasaran saksama, itulah sebabnya pesaing atau pengambil alih yang sepadan boleh menawar lebih tinggi daripada pembeli kewangan. Artikel pembeli strategik lwn. pembeli kewangan merangkumi bagaimana ini berlaku dalam proses jualan, dan ekuiti persendirian diterangkan merangkumi cara pembeli kewangan berfikir tentang harga dan leveraj.
Pemilik yang mendengar "perniagaan anda bernilai X" sentiasa patut bertanya piawaian mana yang dirujuk X. Penilaian untuk pemindahan saham antara rakan kongsi dan harga yang akan dibayar pengambil alih strategik ialah soalan berbeza dengan jawapan berbeza.
Diskaun dan premium
Selepas nilai asas dianggarkan, penilai sering melaraskannya mengikut ciri kepentingan pemilikan tertentu yang dinilai.
- Kawalan dan minoriti. Kepentingan mengawal boleh menetapkan strategi, membayar dividen, menjual syarikat dan menukar pengurusan. Pemegang minoriti tidak boleh. Rev. Rul. 59-60 mengakui kedua-dua belah: kepentingan minoriti dalam syarikat tidak tersenarai lebih sukar dijual berbanding blok saham tersenarai yang serupa, manakala kawalan, yang mewakili unsur nilai tambahan, boleh mewajarkan nilai lebih tinggi bagi blok tertentu (teks penuh). Dalam praktik, ini dinyatakan sebagai diskaun untuk kekurangan kawalan (DLOC) atau premium untuk kawalan, bergantung pada cara nilai asas diterbitkan.
- Kebolehpasaran. Saham dalam syarikat persendirian tidak boleh dijual cepat pada harga yang diketahui. Diskaun untuk kekurangan kebolehpasaran (DLOM) mencerminkan ketidaklikuidan itu. Sama ada dan berapa banyak untuk digunakan bergantung pada piawaian nilai, bidang kuasa, fakta dan pertimbangan penilai, dan ia sering dipertikaikan dalam pertikaian. Artikel ini tidak memberi peratusan kerana tiada satu angka pun yang selamat untuk dipetik.
- Susunan penggunaan. Diskaun dikenakan pada asas berbeza. Nilai yang dibina daripada urus niaga tahap kawalan mungkin memerlukan pelarasan kawalan sebelum kepentingan minoriti dinilai; nilai yang dibina daripada data pasaran awam minoriti mungkin tidak. Mengenakan diskaun dua kali, atau pada asas yang salah, ialah kesilapan biasa.
Bagi jualan 100% syarikat kepada pengambil alih, diskaun ini lazimnya kurang berperanan, kerana pembeli membayar untuk kawalan. Ia paling penting dalam pemindahan minoriti, pembelian rakan kongsi, pemberian hadiah dan perancangan harta pusaka, serta pertikaian antara pemegang saham.
Mengapa kebergantungan pemilik mengubah angka
Kaedah penilaian bersifat mekanikal. Inputnya tidak, dan pengasas biasanya input terbesar. Rev. Rul. 59-60 menanganinya secara langsung: kehilangan pengurus perniagaan yang dipanggil "seorang diri" boleh memberi kesan menekan terhadap nilai sahamnya, terutamanya apabila kekurangan kakitangan terlatih yang mampu mengambil alih pengurusan. Ia mengarahkan penilai menimbang kesan kehilangan itu terhadap jangkaan masa depan dan ketiadaan potensi penggantian pengurusan, serta menimbang faktor pengimbang seperti insurans nyawa atau keupayaan mengambil pengurusan yang cekap (teks penuh).
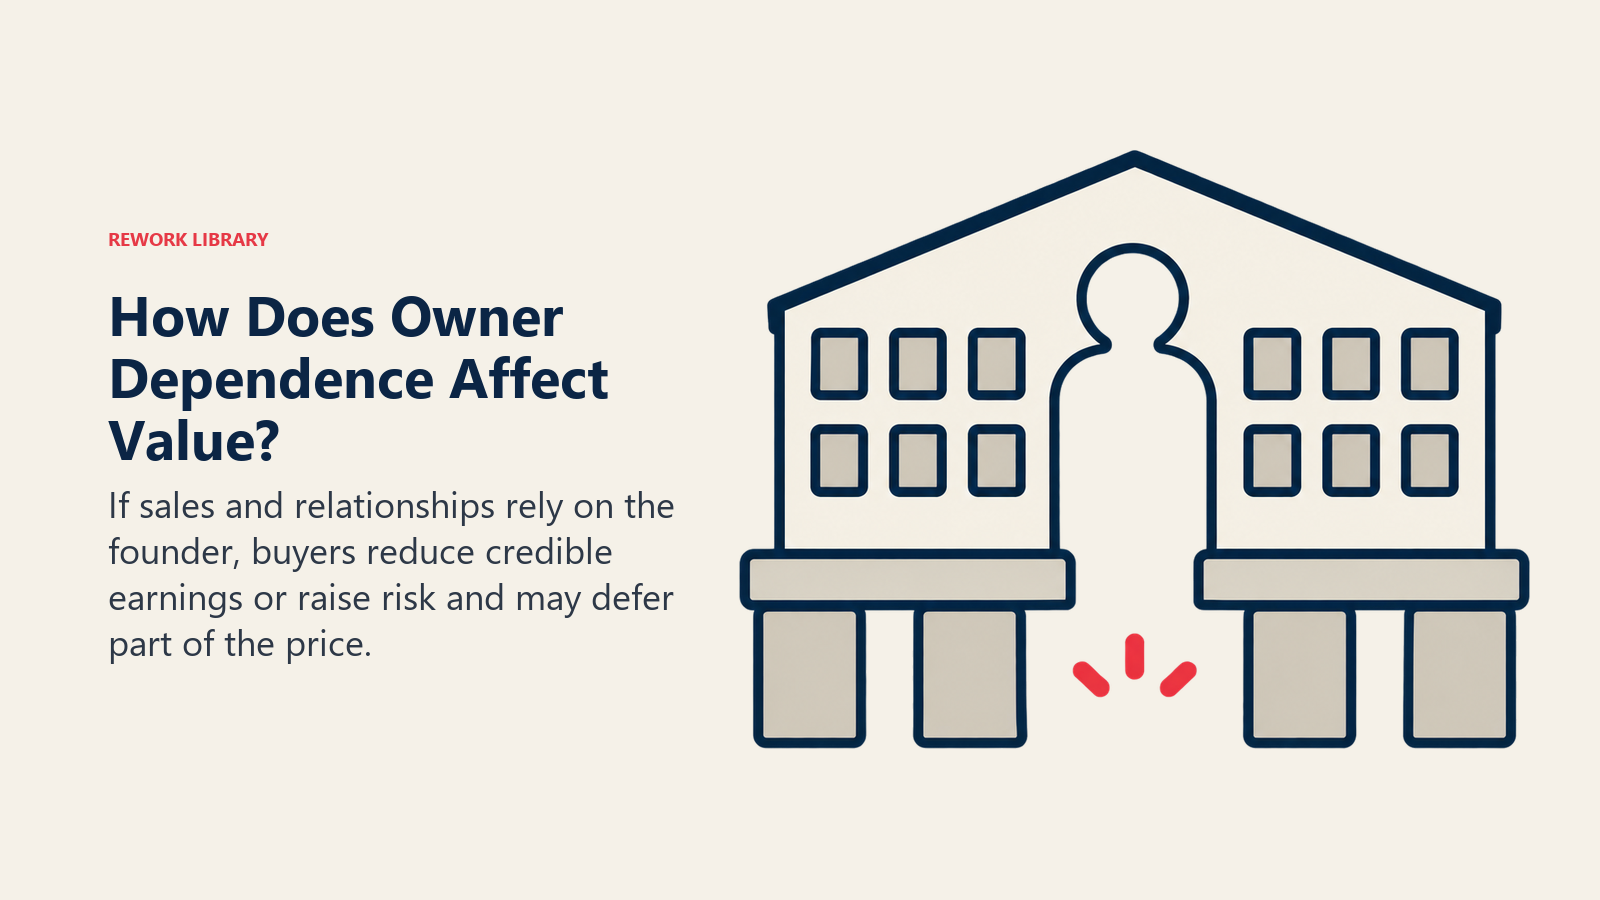
Mekanismenya berfungsi melalui formula dalam tiga cara:
- Kualiti pendapatan. Jika keuntungan bergantung pada jualan peribadi, hubungan atau kemahiran teknikal pengasas, pendapatan ternormal yang akan dipercayai pembeli lebih rendah, kerana pengganti pada kadar pasaran perlu dibayar.
- Risiko dan kadar diskaun. Ketidakpastian sama ada pendapatan berterusan menaikkan kadar diskaun atau pengkapitalan, yang merendahkan nilai. Rulingan itu menyatakan prinsipnya: ketidakpastian tentang kestabilan atau kesinambungan pendapatan masa depan mengurangkan nilai dengan meningkatkan risiko kerugian.
- Struktur urus niaga. Pembeli sering membalas kebergantungan dengan earn-out, bayaran tertangguh atau tempoh peralihan pengasas yang diwajibkan sebagai ganti tunai semasa penutupan, jadi sebahagian harga utama menjadi bersyarat.
Tumpuan pelanggan dan pembekal berfungsi dengan cara yang sama. Jika satu pelanggan menyumbang bahagian besar hasil, aliran tunai kurang pasti dan kadar meningkat. Penyelesaian praktikalnya sama untuk kedua-duanya: kurangkan pergantungan pada mana-mana individu atau akaun tunggal sebelum jualan. Artikel tentang kebergantungan kepada pengasas dan risiko individu utama menerangkan cara mengukur dan mengurangkannya.
Memilih dan menggabungkan kaedah dalam praktik
Penilaian yang munasabah bagi syarikat persendirian yang mapan biasanya kelihatan seperti ini:
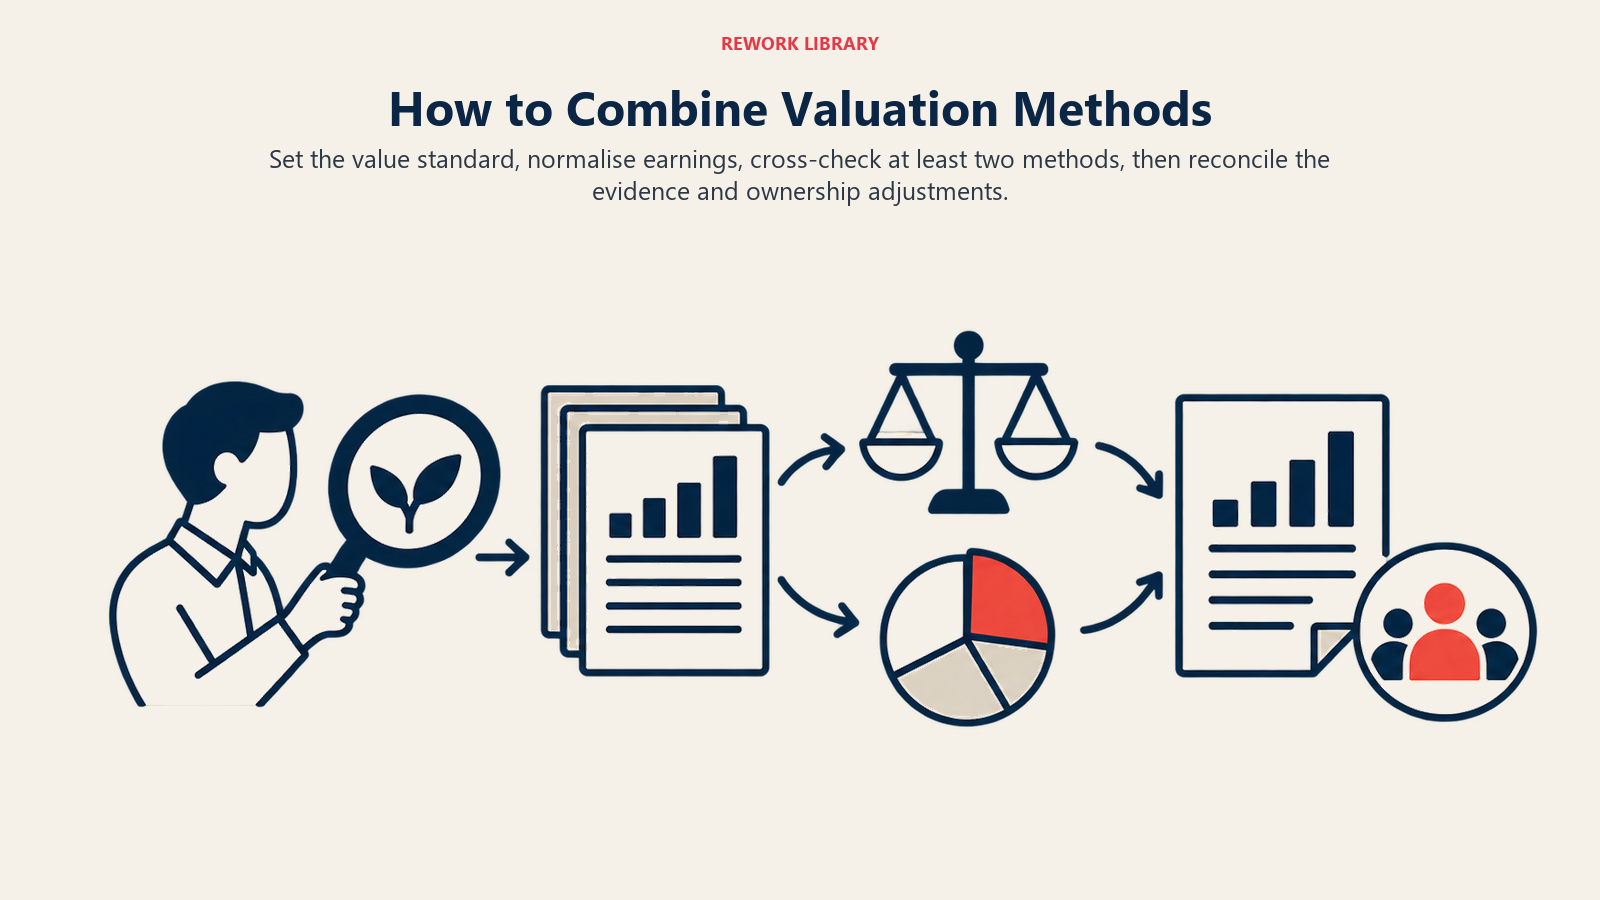
- Tetapkan tujuan dan piawaian nilai, serta tarikhnya.
- Normalkan pendapatan dan dokumenkan setiap add-back.
- Gunakan sekurang-kurangnya dua pendekatan. Bagi perniagaan operasi, itu lazimnya gandaan pasaran yang disemak silang dengan angka pendapatan terkapital atau DCF, dengan pendekatan aset sebagai lantai.
- Damaikan hasil dan jelaskan pemberatnya, bukan mengambil purata secara mekanikal. Rev. Rul. 59-60 menyatakan tiada tujuan berguna dicapai dengan hanya mengambil purata faktor seperti nilai buku, pendapatan terkapital dan dividen terkapital.
- Gunakan sebarang pelarasan kawalan atau kebolehpasaran yang sesuai untuk kepentingan yang dinilai.
- Uji tekanan andaian kebergantungan pemilik, kerana di situlah pembeli akan menekan paling kuat.
Jika tujuannya jualan, penilaian hanyalah titik permulaan. Harga pembeli mencerminkan rundingan, pembiayaan, pembida pesaing dan kesesuaian, bukan sekadar output model. Bagi laluan pemilikan selain jualan kepada pihak ketiga, seperti pembelian oleh pengurusan, kaedah yang sama digunakan, tetapi harga juga dibentuk oleh apa yang mampu dibiayai pengurus pembeli.
Fakta Utama: Kaedah penilaian perniagaan
- Terdapat tiga keluarga kaedah: pendapatan (DCF, pengkapitalan pendapatan), pasaran (syarikat setara, urus niaga terdahulu) dan aset (nilai aset bersih terlaras).
- Rev. Rul. 59-60 menyatakan penilaian "bukan sains yang tepat" dan tiada formula am yang terpakai untuk semua keadaan.
- Rulingan yang sama menyatakan menentukan kadar pengkapitalan ialah "salah satu masalah paling sukar dalam penilaian" dan tiada jadual piawai boleh dirumuskan untuk perbadanan tertutup.
- Peraturan AS mentakrifkan nilai pasaran saksama sebagai harga antara pembeli yang sudi dan penjual yang sudi, tiada seorang pun di bawah paksaan dan kedua-duanya mempunyai pengetahuan munasabah tentang fakta relevan.
- Rev. Rul. 59-60 menyatakan kehilangan pengurus perniagaan "seorang diri" boleh menekan nilai saham, terutamanya tanpa kakitangan terlatih yang mampu mengambil alih.
- IVSC menyatakan International Valuation Standards merangkumi asas nilai serta pendekatan dan kaedah penilaian.
- SDE menambah semula keseluruhan pampasan pemilik dan sesuai untuk perniagaan pemilik-pengendali yang kecil; EBITDA mengenakan gaji pasaran untuk pengurusan dan sesuai untuk yang lebih besar. Gandaan daripada satu tidak boleh dikenakan pada yang lain.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Mengapa nilai syarikat persendirian ialah anggaran
- Tiga pendekatan sekilas pandang
- Pendekatan pendapatan
- Aliran tunai terdiskaun (DCF)
- Pengkapitalan pendapatan
- Pendekatan pasaran
- Menormalkan pendapatan: add-backs dan pelarasan
- SDE berbanding EBITDA
- Pendekatan aset
- Nilai jenis apa? Piawaian nilai
- Diskaun dan premium
- Mengapa kebergantungan pemilik mengubah angka
- Memilih dan menggabungkan kaedah dalam praktik
- Bacaan Berkaitan