Como empresas estabelecidas são avaliadas: os principais métodos
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Pergunte a três consultores quanto vale uma empresa liderada pelo fundador e, muitas vezes, você receberá três números. Isso não é incompetência. Um negócio privado não tem cotação diária de ações, então seu valor é uma estimativa construída a partir de evidências, e a estimativa muda conforme o método, a finalidade e quem pergunta.
Este artigo explica o conjunto de ferramentas que os profissionais usam. Cobre as três abordagens de avaliação, como os lucros são "normalizados" antes de qualquer método ser aplicado, por que SDE e EBITDA não são intercambiáveis, o que "valor" sequer significa (depende de quem compra) e como descontos e dependência do dono alteram o resultado. É uma referência para donos-CEOs que se preparam para uma saída, uma compra pelos sócios, uma disputa entre sócios ou uma declaração fiscal. Não substitui um avaliador qualificado e, de propósito, não traz "múltiplos típicos", porque eles variam conforme setor, porte, período e operação, e um número desatualizado faz mais mal do que nenhum.
Por que o valor de uma empresa privada é uma estimativa
Para uma empresa de capital aberto, o mercado precifica cada ação a cada segundo. Uma empresa de capital fechado não tem esse preço. A autoridade tributária dos EUA descreveu o problema em sua orientação sobre a avaliação de ações de empresas de capital fechado: as ações pertencem a um número relativamente limitado de pessoas, portanto não há mercado estabelecido, e as vendas que ocorrem raramente refletem todos os elementos de uma transação representativa. O mesmo ruling acrescenta que a avaliação "não é uma ciência exata" e que bom senso, julgamento fundamentado e razoabilidade precisam entrar no processo (Rev. Rul. 59-60, texto completo).
Duas consequências práticas decorrem disso. Primeiro, os avaliadores triangulam: aplicam mais de um método e reconciliam os resultados, em vez de confiar em uma única fórmula. Segundo, a finalidade da avaliação importa. Um número preparado para um acordo de divórcio, um plano de opções de ações, uma venda a um concorrente e uma compra interna pode legitimamente diferir, porque a pergunta respondida é diferente. Os órgãos de normas levam isso a sério: o International Valuation Standards Council descreve suas normas como abrangendo bases de valor, abordagens e métodos de avaliação, e é por isso que um laudo competente sempre declara que tipo de valor está medindo e por quê.
Para uma visão geral do conceito, veja avaliação (valuation).
As três abordagens em resumo
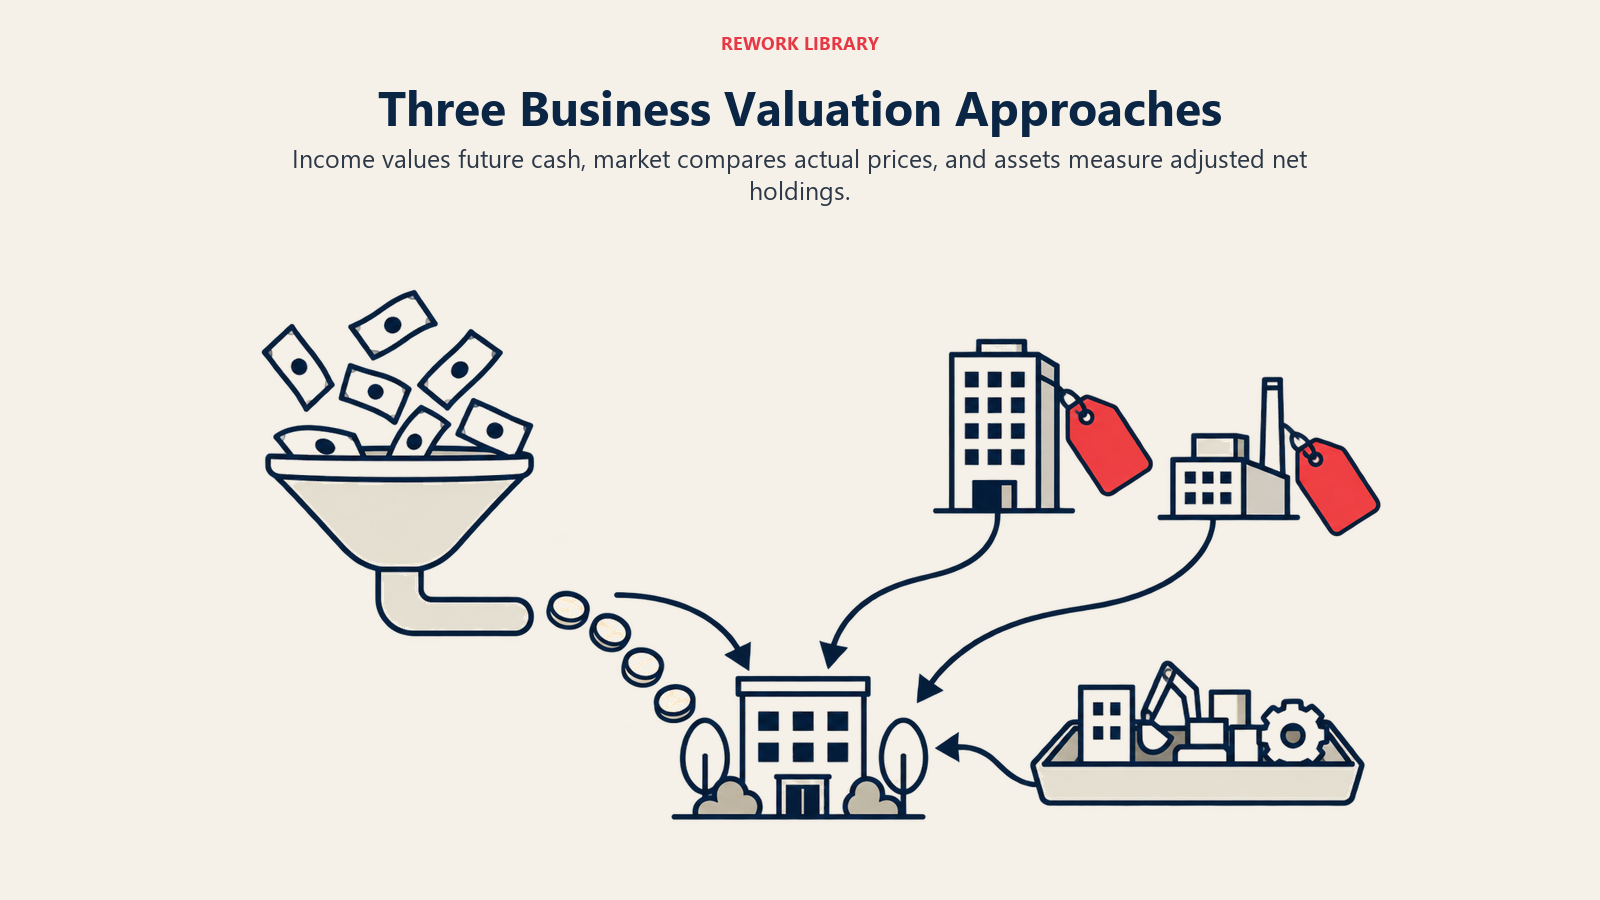
Quase todo método de avaliação de empresas cai em uma de três famílias. Elas fazem perguntas diferentes.
| Abordagem | Pergunta central | Métodos típicos | Funciona melhor quando |
|---|---|---|---|
| Renda | Que caixa este negócio vai gerar, e quanto vale esse fluxo hoje? | Fluxo de caixa descontado (DCF), capitalização de lucros | Os lucros são razoavelmente previsíveis e o negócio é uma empresa em operação |
| Mercado | Quanto os compradores pagaram por negócios semelhantes? | Empresas comparáveis, transações precedentes, múltiplos de EBITDA, SDE ou receita | Existem bons dados de comparáveis |
| Ativos | Quanto valeriam os ativos líquidos se pertencessem separadamente? | Valor patrimonial líquido ajustado | Negócios com muitos ativos, holdings ou de investimento, ou quando os lucros são fracos |
O Rev. Rul. 59-60 lista os mesmos blocos de construção em linguagem mais antiga: capacidade de geração de lucros, valor contábil e condição financeira da empresa, goodwill e preço de mercado de empresas comparáveis. Ele também diz que o peso de cada um depende do caso. Em geral, afirma, os avaliadores dão consideração primária aos lucros ao avaliar empresas que vendem produtos ou serviços ao público, enquanto para empresas de investimento ou holdings o maior peso pode recair sobre os ativos subjacentes (texto completo). Essa lógica continua valendo hoje.
A abordagem de renda
A abordagem de renda avalia um negócio pelo que ele vai lucrar. Dois métodos dominam.
Fluxo de caixa descontado (DCF)
Um DCF projeta o fluxo de caixa livre que o negócio vai gerar durante um período explícito, em geral vários anos, e depois soma um valor terminal para tudo o que vem depois. O caixa de cada ano é descontado a valor presente a uma taxa que reflete o risco de recebê-lo. Um negócio mais arriscado recebe uma taxa de desconto maior e, portanto, um valor menor.
A força do DCF é que ele obriga a explicitar premissas sobre crescimento, margens, reinvestimento e risco. Sua fraqueza é a mesma coisa: pequenas mudanças na taxa de desconto ou nas premissas terminais balançam muito o resultado, e uma projeção preparada pelo vendedor convida ao otimismo. Quanto mais os relacionamentos do fundador sustentam a projeção, menos o comprador acredita nela.
Capitalização de lucros
Para um negócio estável e maduro, uma versão mais simples muitas vezes basta. Pega-se um único nível representativo de lucro anual (normalizado, como descrito abaixo) e divide-se por uma taxa de capitalização, que é a taxa de desconto menos o crescimento esperado de longo prazo. Uma taxa de capitalização menor significa um múltiplo de lucros maior.
O Rev. Rul. 59-60 é franco sobre a parte difícil. Diz que determinar a taxa de capitalização adequada é "um dos problemas mais difíceis da avaliação" e que não é possível formular tabelas padronizadas para empresas de capital fechado. Aponta a natureza do negócio, o risco envolvido e a estabilidade ou irregularidade dos lucros como as principais influências sobre a taxa (texto completo). Também alerta contra médias mecânicas: médias arbitrárias de cinco ou dez anos, aplicadas sem considerar as tendências atuais ou as perspectivas futuras, não produzem uma avaliação realista.
A abordagem de mercado
A abordagem de mercado precifica um negócio por referência ao que outros pagaram ou ao que o mercado paga por negócios semelhantes. Ela vem em dois formatos.
Empresas abertas de referência (comparáveis). Você observa empresas listadas em um ramo semelhante, calcula como o mercado as precifica (por exemplo, valor da empresa dividido pelo EBITDA) e aplica uma razão parecida à empresa avaliada, ajustada pelas diferenças. O Rev. Rul. 59-60 apoia a ideia, mas insiste em comparabilidade real: uma empresa com negócio em declínio e mercados em retração, por exemplo, não é comparável a uma com histórico de progresso e expansão de mercado. Para a maioria das empresas privadas pequenas e médias, as pares listadas são muito maiores e mais diversificadas, então os ajustes são pesados.
Transações precedentes. Você observa vendas reais de negócios privados de tipo e porte semelhantes e deriva múltiplos delas. Isso reflete o que compradores reais pagaram pelo controle, que é mais próximo do que importa a um dono que vende a empresa inteira. Os obstáculos práticos são a qualidade dos dados e a divulgação: muitas operações privadas não publicam preços nem condições, e o preço de manchete muitas vezes esconde earn-outs, pagamentos diferidos ou ajustes de capital de giro.
Qualquer que seja a fonte, o múltiplo só é tão bom quanto o número de lucros ao qual é aplicado. Isso nos leva à etapa que a maioria dos donos subestima.
Normalizando os lucros: add-backs e ajustes
O lucro reportado em uma empresa liderada pelo fundador muitas vezes não é um retrato limpo do que um novo dono lucraria. A normalização reapresenta os lucros para mostrar o negócio como um comprador o operaria. Ajustes típicos incluem:
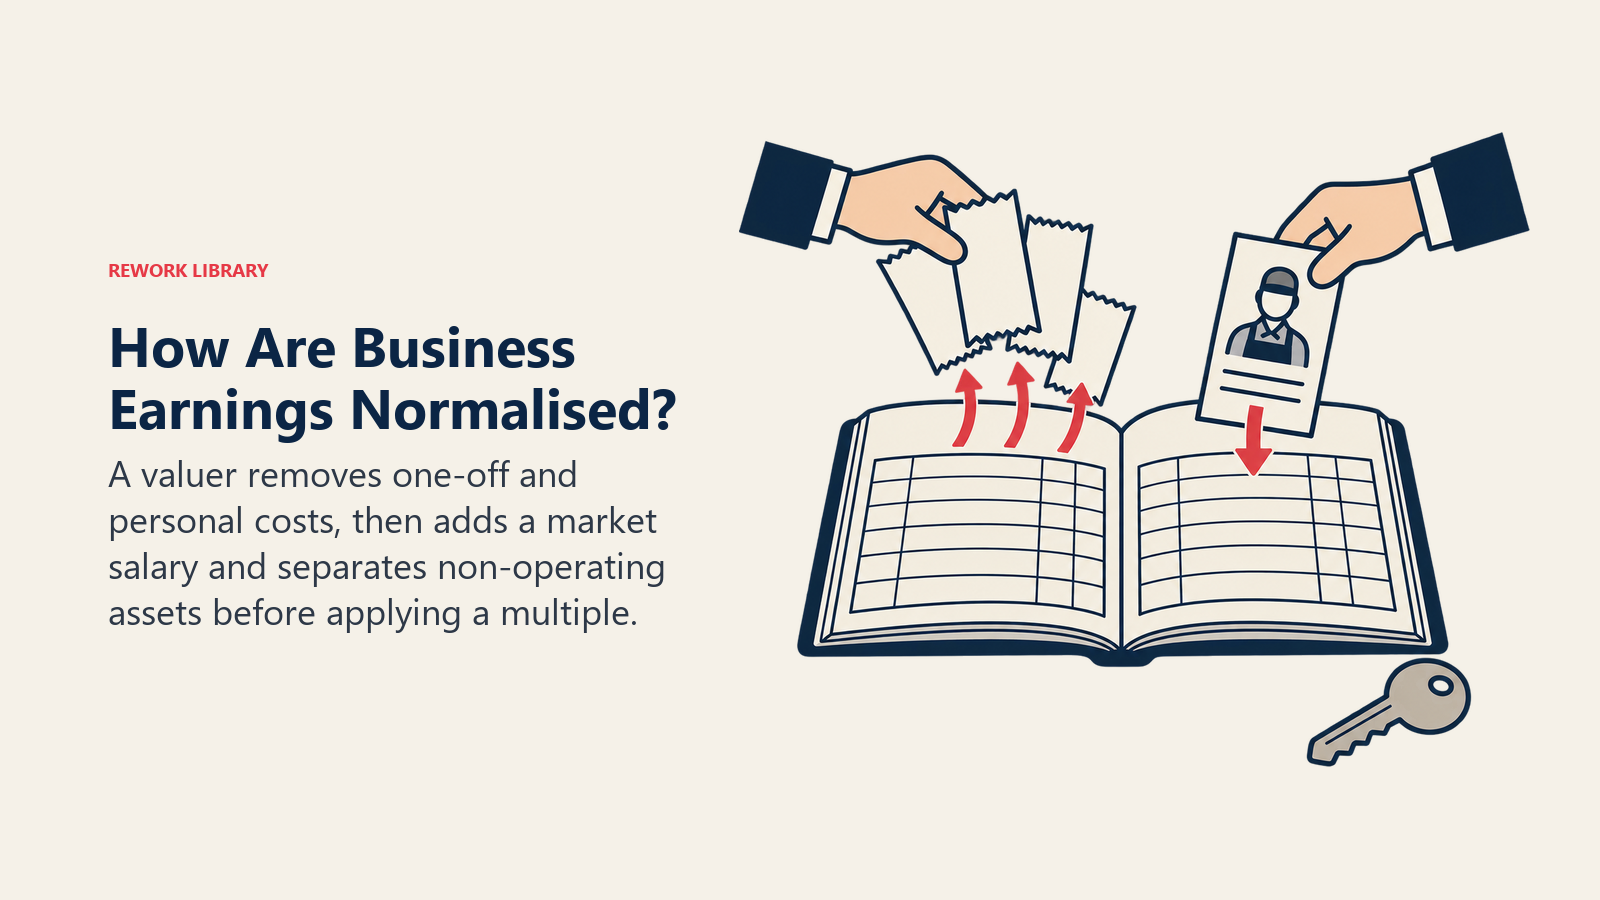
- Remuneração do dono. Se o fundador paga a si mesmo muito acima ou abaixo do que custaria um gestor substituto, a diferença é ajustada para um salário de mercado para a função.
- Despesas pessoais ou discricionárias passadas pela empresa (veículos, viagens, folha de pagamento de familiares em funções que não existem) que um comprador não manteria.
- Itens pontuais: o acordo de um processo judicial, uma grande inadimplência, um incêndio, um projeto de consultoria único. O Rev. Rul. 59-60 faz a mesma observação, dizendo que um avaliador deve ser capaz de separar itens recorrentes de não recorrentes de receita e despesa e de distinguir a receita operacional da receita de investimentos (texto completo).
- Ativos e receitas não operacionais, como um imóvel ocioso ou uma carteira de investimentos, que são avaliados separadamente do negócio operacional.
- Arranjos com partes relacionadas a taxas fora de mercado, como o aluguel pago à empresa imobiliária do próprio fundador ou serviços abaixo do custo prestados por um parente.
Os add-backs cortam nos dois sentidos. Alguns ajustes aumentam os lucros (retirar uma despesa pessoal), mas outros os reduzem (pagar um salário de mercado a um gestor que o fundador nunca pagou porque ele mesmo fazia o trabalho de graça). A due diligence do comprador vai testar cada add-back, e todo aquele que não puder ser documentado será contestado ou rejeitado. A mesma disciplina vale em contextos de venture; veja a due diligence de startups para entender como o escrutínio funciona do lado do comprador.
SDE versus EBITDA
Essas duas medidas de lucro são aplicadas a tipos diferentes de empresa, e confundi-las é uma fonte comum de números ruins.
| Medida | O que ela soma de volta | Normalmente usada para |
|---|---|---|
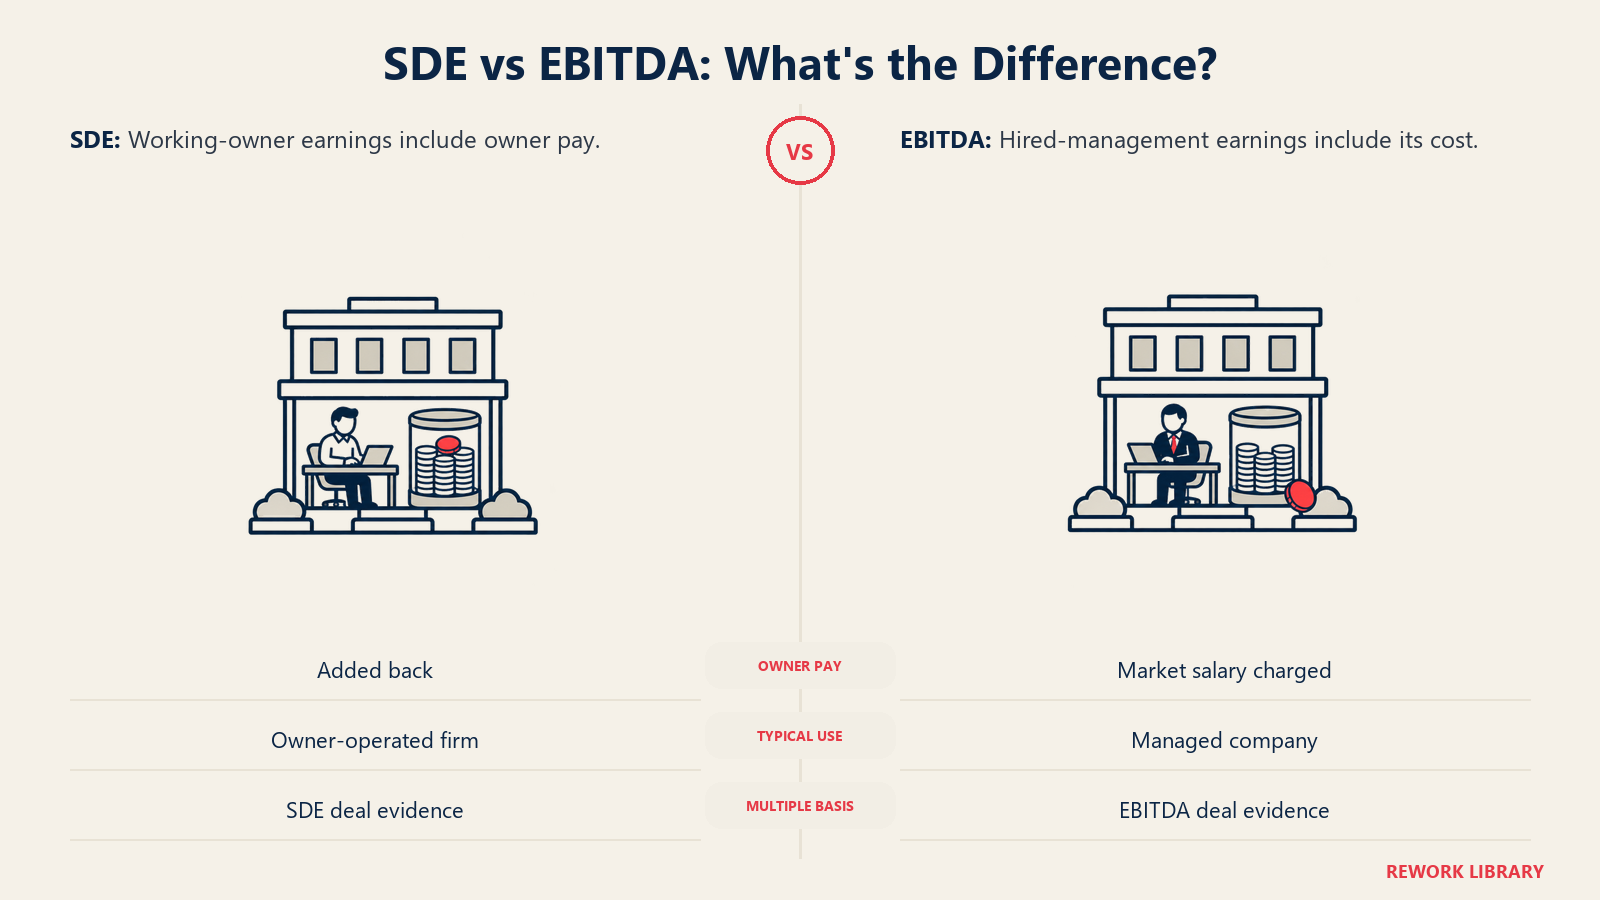
| EBITDA (lucro antes de juros, impostos, depreciação e amortização) | Juros, impostos, depreciação, amortização, mais itens de normalização. O pagamento do dono é substituído por um salário de mercado para um gestor. | Empresas grandes o bastante para sustentar uma gestão profissional e atrair compradores institucionais |
| SDE (lucro discricionário do vendedor) | O mesmo, mas também soma de volta toda a remuneração e os benefícios do dono, medindo o benefício total para um dono que trabalha no negócio | Negócios muito pequenos operados pelo dono, em que se espera que o comprador compre um emprego além de uma empresa |
A diferença-chave é como o dono é tratado. O EBITDA cobra do negócio um custo justo de gestão, então mede o que um negócio com gestão contratada lucra. O SDE deixa o trabalho do dono dentro do lucro, então mede o que um dono que trabalha no negócio consegue levar para casa. Um múltiplo derivado de operações com SDE não pode ser aplicado ao EBITDA, nem o contrário, sem distorcer o resultado. Se um múltiplo citado não diz em qual medida de lucro se baseia, desconfie. Para a definição e a mecânica do EBITDA, veja EBITDA.
Também é aqui que o papel do fundador aparece nos números. Uma empresa que só gera seu SDE se o fundador continuar trabalhando está, na prática, vendendo um emprego. Uma empresa que gera seu EBITDA com uma equipe de gestão instalada está vendendo um ativo.
A abordagem de ativos
A abordagem de ativos avalia o negócio como a soma de suas partes. O método usual é o valor patrimonial líquido ajustado: reapresenta-se cada ativo e passivo do valor contábil para o valor justo e depois subtraem-se os passivos dos ativos. Um imóvel pode ser reavaliado a mercado, o estoque pode ser baixado se estiver obsoleto, e ativos intangíveis que não aparecem em lugar nenhum do balanço (listas de clientes, software, marcas) são somados por um valor estimado.
O Rev. Rul. 59-60 diz que, para uma holding ou empresa imobiliária, o patrimônio líquido ajustado deve receber maior peso do que os lucros ou dividendos. Também trata o goodwill como função da capacidade de geração de lucros: seu valor repousa sobre o excesso do lucro líquido em relação a um retorno justo sobre os ativos tangíveis líquidos (texto completo). Essa é a ligação de volta com a abordagem de renda. Onde os lucros são fortes, a abordagem de ativos dá um piso, e a diferença acima dele é goodwill. Onde os lucros são fracos, a abordagem de ativos pode ser a melhor evidência de valor, e uma base de liquidação pode ser a premissa relevante.
A abordagem de ativos raramente é o método principal para um negócio lucrativo de serviços ou de tecnologia, porque a maior parte do valor está em pessoas, relacionamentos e know-how que não aparecem como ativos.
Que tipo de valor? Padrões de valor
Antes de escolher um método, o avaliador precisa definir o padrão de valor, isto é, de que perspectiva se define o "valor".
Valor justo de mercado. É o padrão usado na legislação tributária dos EUA. A regulamentação o define como o preço pelo qual um bem trocaria de mãos entre um comprador e um vendedor dispostos, nenhum dos dois sob coação e ambos com conhecimento razoável dos fatos relevantes (26 CFR 20.2031-1). A regra para participações em negócios usa o mesmo teste e manda os avaliadores ponderar todos os fatores relevantes, incluindo uma avaliação justa de todos os ativos (tangíveis e intangíveis, inclusive goodwill) e a capacidade demonstrada de geração de lucros do negócio (26 CFR 20.2031-3). O valor justo de mercado é hipotético: pergunta o que um comprador típico pagaria, não o que o seu comprador mais bem ajustado pagaria.
Valor estratégico (de investimento). É o valor para um comprador específico, incluindo benefícios que só ele consegue capturar, como economia de custos, venda cruzada ou eliminação de um concorrente. Pode ficar bem acima do valor justo de mercado, e é por isso que um concorrente ou um adquirente bem ajustado pode superar a oferta de compradores financeiros. O artigo sobre compradores estratégicos versus financeiros mostra como isso se dá em um processo de venda, e private equity explicado trata de como os compradores financeiros pensam sobre preço e alavancagem.
Um dono que ouve "seu negócio vale X" deve sempre perguntar a qual padrão X se refere. Uma avaliação para uma transferência de ações entre sócios e o preço que um adquirente estratégico vai pagar são perguntas diferentes, com respostas diferentes.
Descontos e prêmios
Depois de estimado o valor-base, os avaliadores costumam ajustá-lo pelas características da participação específica que está sendo avaliada.
- Controle e minoria. Uma participação de controle pode definir a estratégia, distribuir dividendos, vender a empresa e trocar a gestão. Um minoritário não pode. O Rev. Rul. 59-60 reconhece os dois lados: uma participação minoritária em uma empresa não listada é mais difícil de vender do que um bloco semelhante de ações listadas, enquanto o controle, por representar um elemento adicional de valor, pode justificar um valor maior para um bloco específico (texto completo). Na prática, isso se expressa como um desconto por falta de controle (DLOC) ou um prêmio de controle, conforme a forma como o valor-base foi derivado.
- Liquidez. Ações de uma empresa privada não podem ser vendidas rapidamente a um preço conhecido. Um desconto por falta de liquidez (DLOM) reflete essa iliquidez. Se e quanto aplicar depende do padrão de valor, da jurisdição, dos fatos e do julgamento do avaliador, e costuma ser contestado em disputas. Este artigo não dá um percentual porque nenhum número isolado é seguro de citar.
- Ordem de aplicação. Os descontos se aplicam a bases diferentes. Um valor construído a partir de transações de nível de controle pode precisar de um ajuste de controle antes de precificar uma participação minoritária; um valor construído a partir de dados de mercado público minoritário pode não precisar. Aplicar um desconto duas vezes, ou à base errada, é um erro comum.
Em uma venda de 100% da empresa a um adquirente, esses descontos normalmente têm pouco papel, porque o comprador está pagando pelo controle. Eles importam mais em transferências minoritárias, compras entre sócios, doações e planejamento sucessório patrimonial, e em disputas entre acionistas.
Por que a dependência do dono muda o número
Os métodos de avaliação são mecânicos. Os insumos não são, e o fundador costuma ser o maior insumo. O Rev. Rul. 59-60 trata disso diretamente: a perda do gestor de um negócio chamado "de um homem só" (one-man) pode ter um efeito depressor sobre o valor de suas ações, sobretudo quando faltam pessoas treinadas capazes de assumir a gestão. Ele manda o avaliador pesar o efeito dessa perda sobre as expectativas futuras e a ausência de potencial de sucessão na gestão, e também pesar fatores compensatórios, como seguro de vida ou a capacidade de contratar uma gestão competente (texto completo).
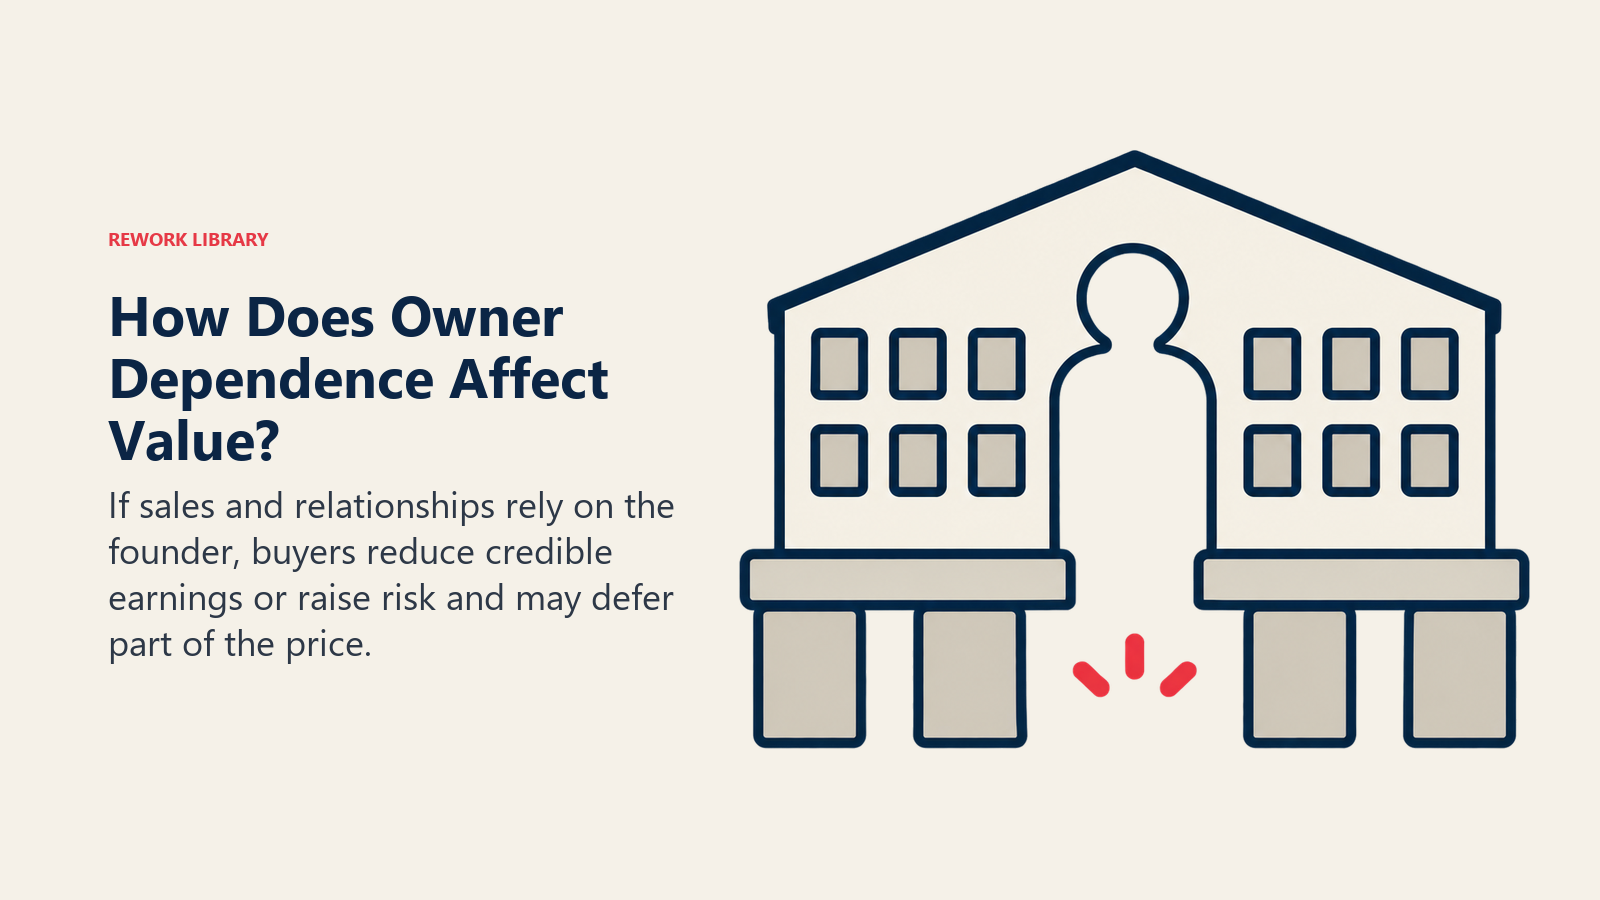
O mecanismo atua nas fórmulas de três maneiras:
- Qualidade dos lucros. Se o lucro depende das vendas pessoais, dos relacionamentos ou da habilidade técnica do fundador, os lucros normalizados em que um comprador acreditará são menores, porque é preciso pagar um substituto a preço de mercado.
- Risco e taxa de desconto. A incerteza sobre se a renda continuará eleva a taxa de desconto ou de capitalização, o que reduz o valor. O ruling enuncia o princípio: a incerteza quanto à estabilidade ou continuidade da renda futura diminui o valor ao aumentar o risco de perda.
- Estrutura da operação. Os compradores muitas vezes respondem à dependência com earn-outs, pagamentos diferidos ou um período de transição obrigatório do fundador em vez de dinheiro no fechamento, de modo que parte do preço de manchete se torna condicional.
A concentração de clientes e fornecedores funciona do mesmo jeito. Se um cliente responde por grande parte da receita, os fluxos de caixa são menos certos e a taxa sobe. A solução prática é a mesma para os dois: reduzir a dependência de qualquer pessoa ou conta isolada antes da venda. Os artigos sobre dependência do fundador e risco de pessoa-chave descrevem como medi-la e reduzi-la.
Escolhendo e combinando métodos na prática
Uma avaliação sensata de uma empresa privada estabelecida costuma ser assim:
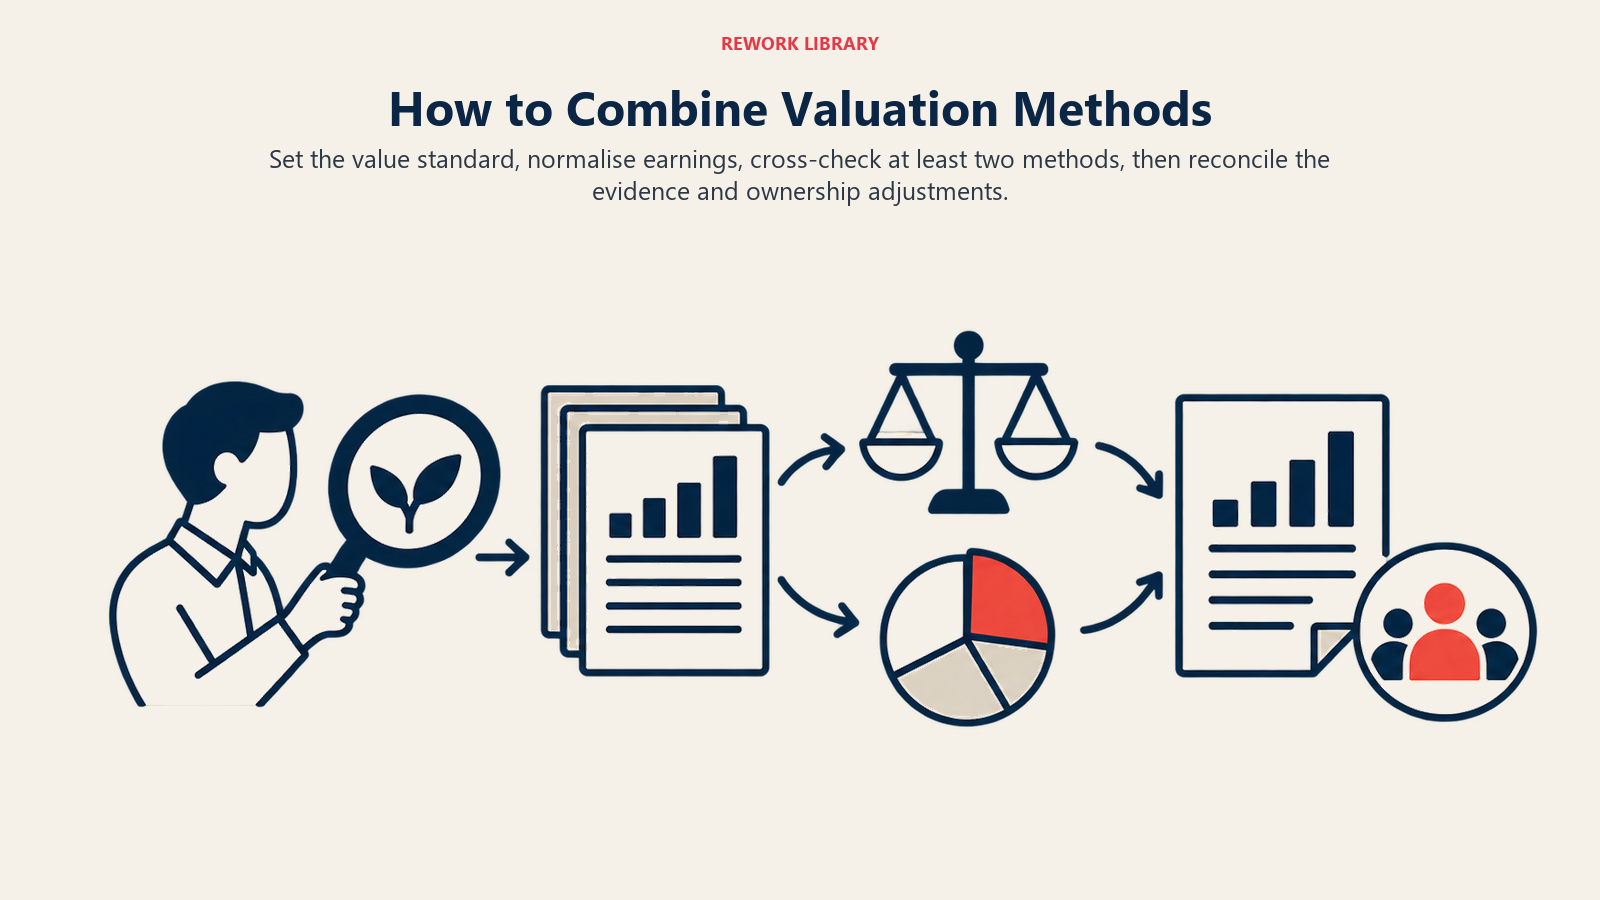
- Defina a finalidade e o padrão de valor, e a data.
- Normalize os lucros e documente cada add-back.
- Aplique pelo menos duas abordagens. Para um negócio operacional, normalmente é um múltiplo de mercado conferido contra um valor de lucros capitalizados ou de DCF, com a abordagem de ativos como piso.
- Reconcilie os resultados e explique a ponderação, em vez de fazer uma média mecânica. O Rev. Rul. 59-60 diz que não serve a nenhum propósito útil simplesmente tirar a média de fatores como valor contábil, lucros capitalizados e dividendos capitalizados.
- Aplique os ajustes de controle ou de liquidez adequados à participação avaliada.
- Faça um teste de estresse das premissas de dependência do dono, pois é aí que os compradores vão pressionar mais.
Se a finalidade é uma venda, a avaliação é apenas o ponto de partida. O preço do comprador reflete negociação, financiamento, proponentes concorrentes e adequação, não apenas o resultado de um modelo. Para rotas de propriedade além da venda a terceiros, como uma aquisição pela gestão (management buyout, MBO), os mesmos métodos são usados, mas o preço também é moldado pelo que os gestores compradores conseguem financiar.
Fatos Principais: métodos de avaliação de empresas
- Há três famílias de métodos: renda (DCF, capitalização de lucros), mercado (empresas comparáveis, transações precedentes) e ativos (valor patrimonial líquido ajustado).
- O Rev. Rul. 59-60 diz que a avaliação "não é uma ciência exata" e que nenhuma fórmula geral se aplica a todas as situações.
- O mesmo ruling diz que determinar a taxa de capitalização é "um dos problemas mais difíceis da avaliação" e que não é possível formular tabelas padronizadas para empresas de capital fechado.
- A regulamentação dos EUA define o valor justo de mercado como o preço entre um comprador e um vendedor dispostos, nenhum sob coação e ambos com conhecimento razoável dos fatos relevantes.
- O Rev. Rul. 59-60 afirma que a perda do gestor de um negócio "de um homem só" pode deprimir o valor das ações, especialmente sem pessoas treinadas capazes de sucedê-lo.
- O IVSC diz que as International Valuation Standards abrangem bases de valor e abordagens e métodos de avaliação.
- O SDE soma de volta toda a remuneração do dono e serve a pequenos negócios operados pelo dono; o EBITDA cobra um salário de mercado pela gestão e serve a negócios maiores. Múltiplos de um não podem ser aplicados ao outro.
Leitura relacionada

Co-Founder & COO
On this page
- Por que o valor de uma empresa privada é uma estimativa
- As três abordagens em resumo
- A abordagem de renda
- Fluxo de caixa descontado (DCF)
- Capitalização de lucros
- A abordagem de mercado
- Normalizando os lucros: add-backs e ajustes
- SDE versus EBITDA
- A abordagem de ativos
- Que tipo de valor? Padrões de valor
- Descontos e prêmios
- Por que a dependência do dono muda o número
- Escolhendo e combinando métodos na prática
- Leitura relacionada