Wie etablierte Unternehmen bewertet werden: Die wichtigsten Methoden
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Fragen Sie drei Berater, was ein gründergeführtes Unternehmen wert ist, und Sie erhalten oft drei Zahlen. Das ist keine Inkompetenz. Ein Privatunternehmen hat keinen täglichen Aktienkurs, sein Wert ist also eine aus Indizien aufgebaute Schätzung, und die Schätzung ändert sich mit der Methode, dem Zweck und der Person, die fragt.
Dieser Artikel erklärt das Werkzeug, das Fachleute nutzen. Er behandelt die drei Bewertungsansätze, wie Erträge „normalisiert“ werden, bevor irgendeine Methode angewandt wird, warum SDE und EBITDA nicht austauschbar sind, was „Wert“ überhaupt bedeutet (es hängt davon ab, wer kauft), und wie Abschläge und Inhaberabhängigkeit das Ergebnis verändern. Er ist ein Nachschlagewerk für Inhaber-CEOs, die einen Exit, einen Buyout, einen Gesellschafterstreit oder eine Steuererklärung vorbereiten. Er ersetzt keinen qualifizierten Gutachter und nennt bewusst keine „typischen Multiplikatoren“, denn die variieren nach Branche, Größe, Zeitraum und Transaktion, und eine veraltete Zahl schadet mehr, als keine zu nennen.
Warum der Wert eines Privatunternehmens eine Schätzung ist
Bei einem börsennotierten Unternehmen bepreist der Markt jede Aktie in jeder Sekunde. Ein eng gehaltenes Unternehmen hat keinen solchen Preis. Die US-Steuerbehörde beschrieb das Problem in ihrer Anleitung zur Bewertung der Anteile eng gehaltener Gesellschaften: Die Anteile gehören relativ wenigen Personen, es gibt also keinen etablierten Markt, und die Verkäufe, die stattfinden, spiegeln selten alle Elemente einer repräsentativen Transaktion wider. Dieselbe Verlautbarung fügt hinzu, dass Bewertung „keine exakte Wissenschaft“ sei und dass gesunder Menschenverstand, fundiertes Urteil und Angemessenheit in den Prozess einfließen müssten (Rev. Rul. 59-60, Volltext).
Zwei praktische Folgen ergeben sich daraus. Erstens triangulieren Gutachter: Sie wenden mehr als eine Methode an und gleichen die Ergebnisse ab, statt einer einzigen Formel zu vertrauen. Zweitens spielt der Zweck der Bewertung eine Rolle. Eine Zahl für eine Scheidungsregelung, ein Aktienoptionsprogramm, einen Verkauf an einen Wettbewerber und einen internen Buyout kann zu Recht unterschiedlich ausfallen, weil die beantwortete Frage eine andere ist. Normungsgremien nehmen das ernst: Der International Valuation Standards Council beschreibt seine Standards als Regelwerk zu Wertmaßstäben, Bewertungsansätzen und -methoden, weshalb ein kompetentes Gutachten stets angibt, welche Art von Wert es misst und warum.
Allgemeinen Hintergrund zum Konzept finden Sie unter Bewertung.
Die drei Ansätze im Überblick
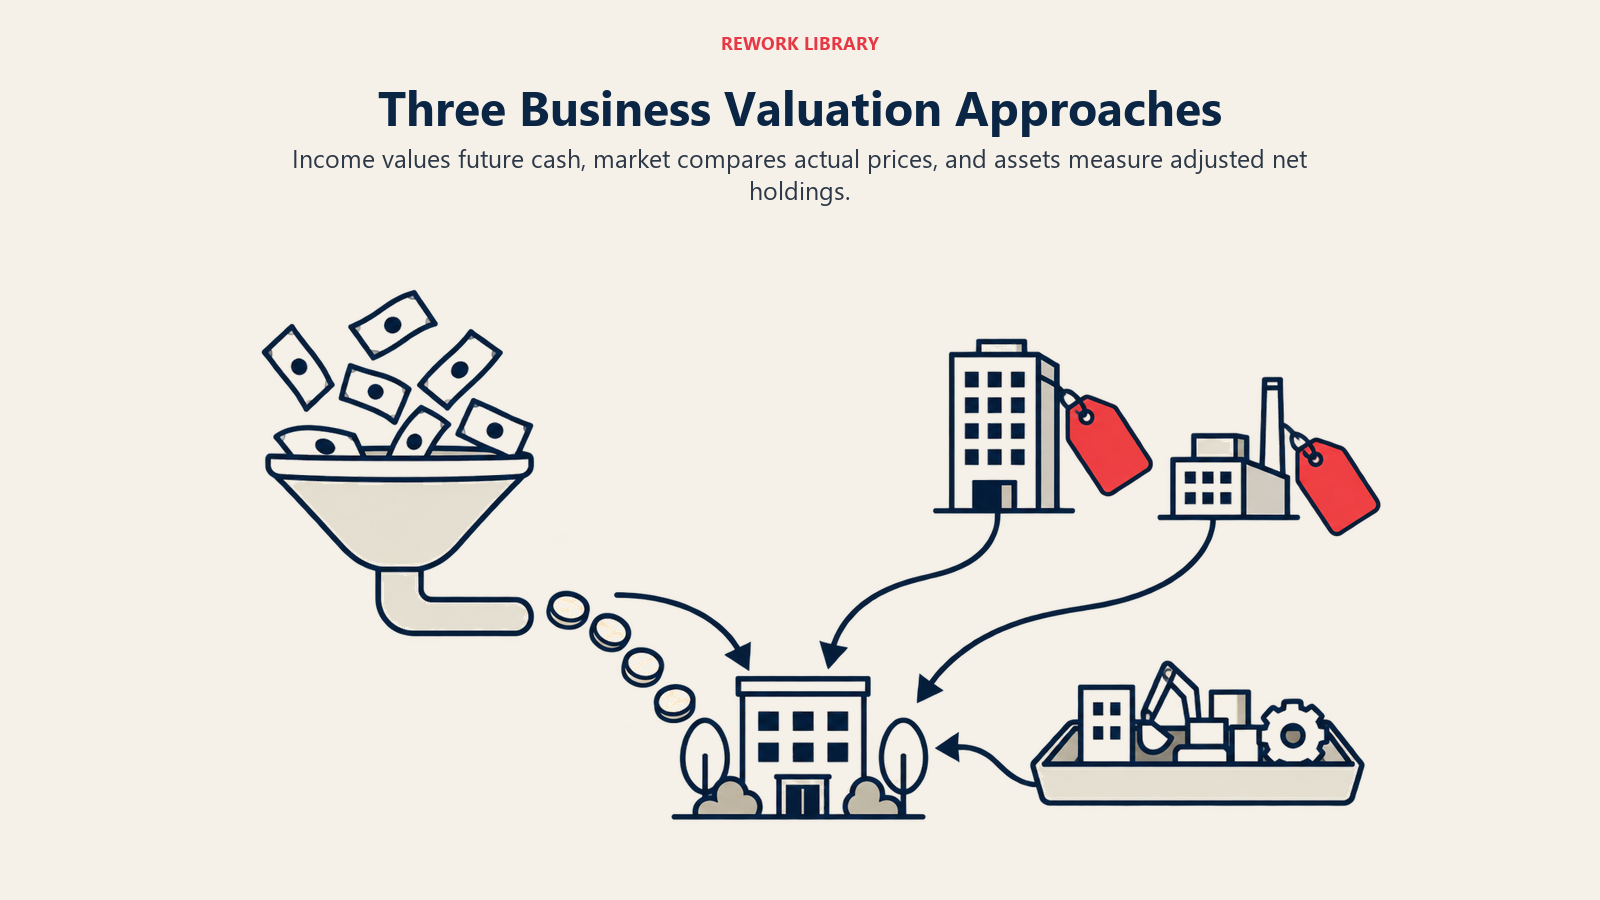
Fast jede Methode der Unternehmensbewertung gehört zu einer von drei Familien. Sie stellen unterschiedliche Fragen.
| Ansatz | Kernfrage | Typische Methoden | Funktioniert am besten, wenn |
|---|---|---|---|
| Ertragswert | Welchen Cashflow erzeugt dieses Unternehmen, und was ist dieser Strom heute wert? | Discounted-Cashflow-Verfahren (DCF), Kapitalisierung der Erträge | Die Erträge einigermaßen planbar sind und das Unternehmen fortgeführt wird |
| Markt | Was haben Käufer für ähnliche Unternehmen gezahlt? | Vergleichsunternehmen, Referenztransaktionen, Multiplikatoren auf EBITDA, SDE oder Umsatz | Gute Vergleichsdaten vorliegen |
| Substanzwert | Was wären die Nettovermögenswerte wert, wenn sie einzeln gehalten würden? | Angepasster Nettovermögenswert | Anlagenintensive Unternehmen, Holding- oder Beteiligungsgesellschaften, oder bei schwachen Erträgen |
Rev. Rul. 59-60 nennt dieselben Bausteine in älterer Sprache: Ertragskraft, Buchwert und Finanzlage des Unternehmens, Goodwill und den Marktpreis vergleichbarer Unternehmen. Sie sagt auch, dass das Gewicht jedes Bausteins vom Einzelfall abhängt. Allgemein, so heißt es, räumen Gutachter den Erträgen vorrangige Bedeutung ein, wenn sie Unternehmen bewerten, die Produkte oder Dienstleistungen an die Öffentlichkeit verkaufen, während bei Beteiligungs- oder Holdinggesellschaften das größte Gewicht auf den zugrunde liegenden Vermögenswerten liegen kann (Volltext). Diese Logik gilt bis heute.
Der Ertragswertansatz
Der Ertragswertansatz bewertet ein Unternehmen danach, was es verdienen wird. Zwei Methoden dominieren.
Discounted Cashflow (DCF)
Ein DCF prognostiziert den freien Cashflow, den das Unternehmen über einen ausdrücklichen Zeitraum erzeugt, meist mehrere Jahre, und addiert dann einen Endwert für alles danach. Der Cashflow jedes Jahres wird zu einem Satz auf heute abgezinst, der das Risiko seines Eingangs widerspiegelt. Ein riskanteres Unternehmen erhält einen höheren Diskontierungssatz und damit einen niedrigeren Wert.
Die Stärke des DCF ist, dass er ausdrückliche Annahmen zu Wachstum, Margen, Reinvestition und Risiko erzwingt. Seine Schwäche ist dieselbe: Kleine Änderungen am Diskontierungssatz oder an den Endwertannahmen lassen das Ergebnis stark ausschlagen, und eine vom Verkäufer erstellte Prognose lädt zu Optimismus ein. Je mehr die Beziehungen des Gründers die Prognose tragen, desto weniger wird ein Käufer ihr glauben.
Kapitalisierung der Erträge
Für ein stabiles, reifes Unternehmen genügt oft eine einfachere Version. Nehmen Sie ein einziges repräsentatives Niveau der Jahreserträge (normalisiert, wie unten beschrieben) und teilen Sie es durch einen Kapitalisierungssatz, also den Diskontierungssatz minus des erwarteten langfristigen Wachstums. Ein niedrigerer Kapitalisierungssatz bedeutet ein höheres Vielfaches der Erträge.
Rev. Rul. 59-60 ist offen über den schwierigen Teil. Sie sagt, die Bestimmung des richtigen Kapitalisierungssatzes sei „eines der schwierigsten Probleme der Bewertung“ und für eng gehaltene Gesellschaften ließen sich keine Standardtabellen aufstellen. Als Haupteinflüsse auf den Satz nennt sie die Art des Geschäfts, das damit verbundene Risiko und die Stabilität oder Unregelmäßigkeit der Erträge (Volltext). Sie warnt auch vor mechanischer Mittelwertbildung: Willkürliche Fünf- oder Zehnjahresdurchschnitte, die ohne Rücksicht auf aktuelle Trends oder Zukunftsaussichten angewandt werden, liefern keine realistische Bewertung.
Der Marktansatz
Der Marktansatz bepreist ein Unternehmen mit Bezug darauf, was andere gezahlt haben oder was der Markt für ähnliche zahlt. Er kommt in zwei Varianten.
Börsennotierte Vergleichsunternehmen (Guideline Companies). Sie betrachten börsennotierte Unternehmen einer ähnlichen Geschäftstätigkeit, ermitteln, wie der Markt sie bepreist (zum Beispiel Unternehmenswert geteilt durch EBITDA), und wenden ein ähnliches Verhältnis auf das Bewertungsobjekt an, angepasst um Unterschiede. Rev. Rul. 59-60 stützt die Idee, besteht aber auf echter Vergleichbarkeit: Ein Unternehmen mit rückläufigem Geschäft und schrumpfenden Märkten ist zum Beispiel nicht mit einem vergleichbar, das Fortschritte und Marktausweitung vorweisen kann. Für die meisten kleinen und mittelgroßen Privatunternehmen sind börsennotierte Vergleichsfirmen weit größer und breiter aufgestellt, die Anpassungen sind also erheblich.
Referenztransaktionen (Precedent Transactions). Sie betrachten tatsächliche Verkäufe privater Unternehmen ähnlicher Art und Größe und leiten daraus Multiplikatoren ab. Das spiegelt wider, was echte Käufer für Kontrolle gezahlt haben, und kommt dem näher, was einen Eigentümer interessiert, der das ganze Unternehmen verkauft. Die praktischen Hindernisse sind Datenqualität und Offenlegung: Viele private Transaktionen veröffentlichen Preise oder Konditionen nicht, und der Schlagzeilenpreis verbirgt oft Earn-outs, aufgeschobene Gegenleistungen oder Anpassungen des Working Capital.
Welche Quelle auch genutzt wird, der Multiplikator ist nur so gut wie die Ertragszahl, auf die er angewandt wird. Das führt uns zu dem Schritt, den die meisten Eigentümer unterschätzen.
Erträge normalisieren: Add-backs und Anpassungen
Der ausgewiesene Gewinn in einem gründergeführten Unternehmen ist oft kein sauberes Bild dessen, was ein neuer Eigentümer verdienen würde. Die Normalisierung stellt die Erträge so dar, wie ein Käufer das Unternehmen führen würde. Typische Anpassungen sind:
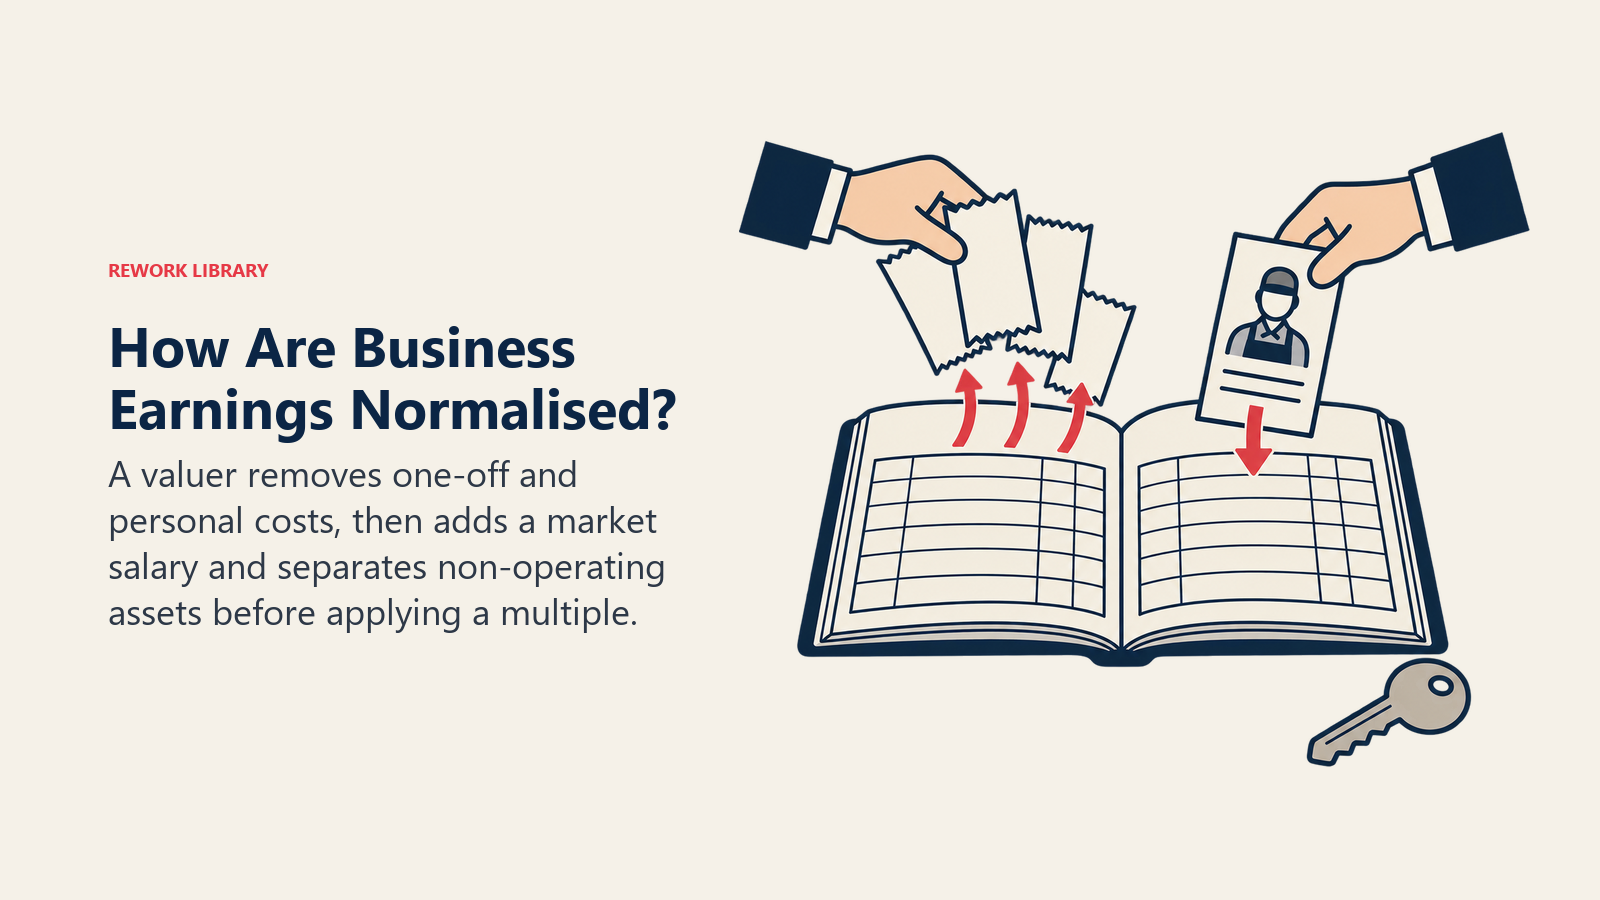
- Vergütung des Inhabers. Zahlt sich der Gründer weit mehr oder weniger, als ein Ersatzmanager kosten würde, wird die Differenz auf ein marktübliches Gehalt für die Rolle angepasst.
- Private oder diskretionäre Ausgaben, die über das Unternehmen laufen (Fahrzeuge, Reisen, Familienlohnkosten für Rollen, die es nicht gibt) und die ein Käufer nicht fortführen würde.
- Einmalige Posten: ein Vergleich in einem Rechtsstreit, ein großer Forderungsausfall, ein Brand, ein einmaliges Beratungsprojekt. Rev. Rul. 59-60 macht denselben Punkt und sagt, ein Gutachter solle wiederkehrende von nicht wiederkehrenden Ertrags- und Aufwandsposten trennen und Betriebsergebnis von Kapitalerträgen unterscheiden können (Volltext).
- Nicht betriebsnotwendiges Vermögen und Erträge, etwa brachliegende Immobilien oder ein Anlageportfolio, die getrennt vom operativen Geschäft bewertet werden.
- Geschäfte mit nahestehenden Personen zu nicht marktüblichen Konditionen, etwa Miete an die eigene Immobiliengesellschaft des Gründers oder unter Kosten erbrachte Leistungen eines Verwandten.
Add-backs wirken in beide Richtungen. Manche Anpassungen erhöhen die Erträge (Wegfall einer privaten Ausgabe), andere senken sie (ein Marktgehalt für einen Manager, den der Gründer nie bezahlt hat, weil er die Aufgabe unentgeltlich erledigte). Die Due Diligence eines Käufers prüft jeden Add-back, und jeder, der sich nicht belegen lässt, wird angefochten oder gestrichen. Dieselbe Disziplin gilt im Venture-Umfeld; siehe Start-up-Due-Diligence dazu, wie die Prüfung aus Käufersicht abläuft.
SDE versus EBITDA
Diese beiden Ertragsgrößen werden auf unterschiedliche Arten von Unternehmen angewandt, und sie zu verwechseln ist eine häufige Quelle schlechter Zahlen.
| Kennzahl | Was sie hinzurechnet | Typischer Einsatz |
|---|---|---|
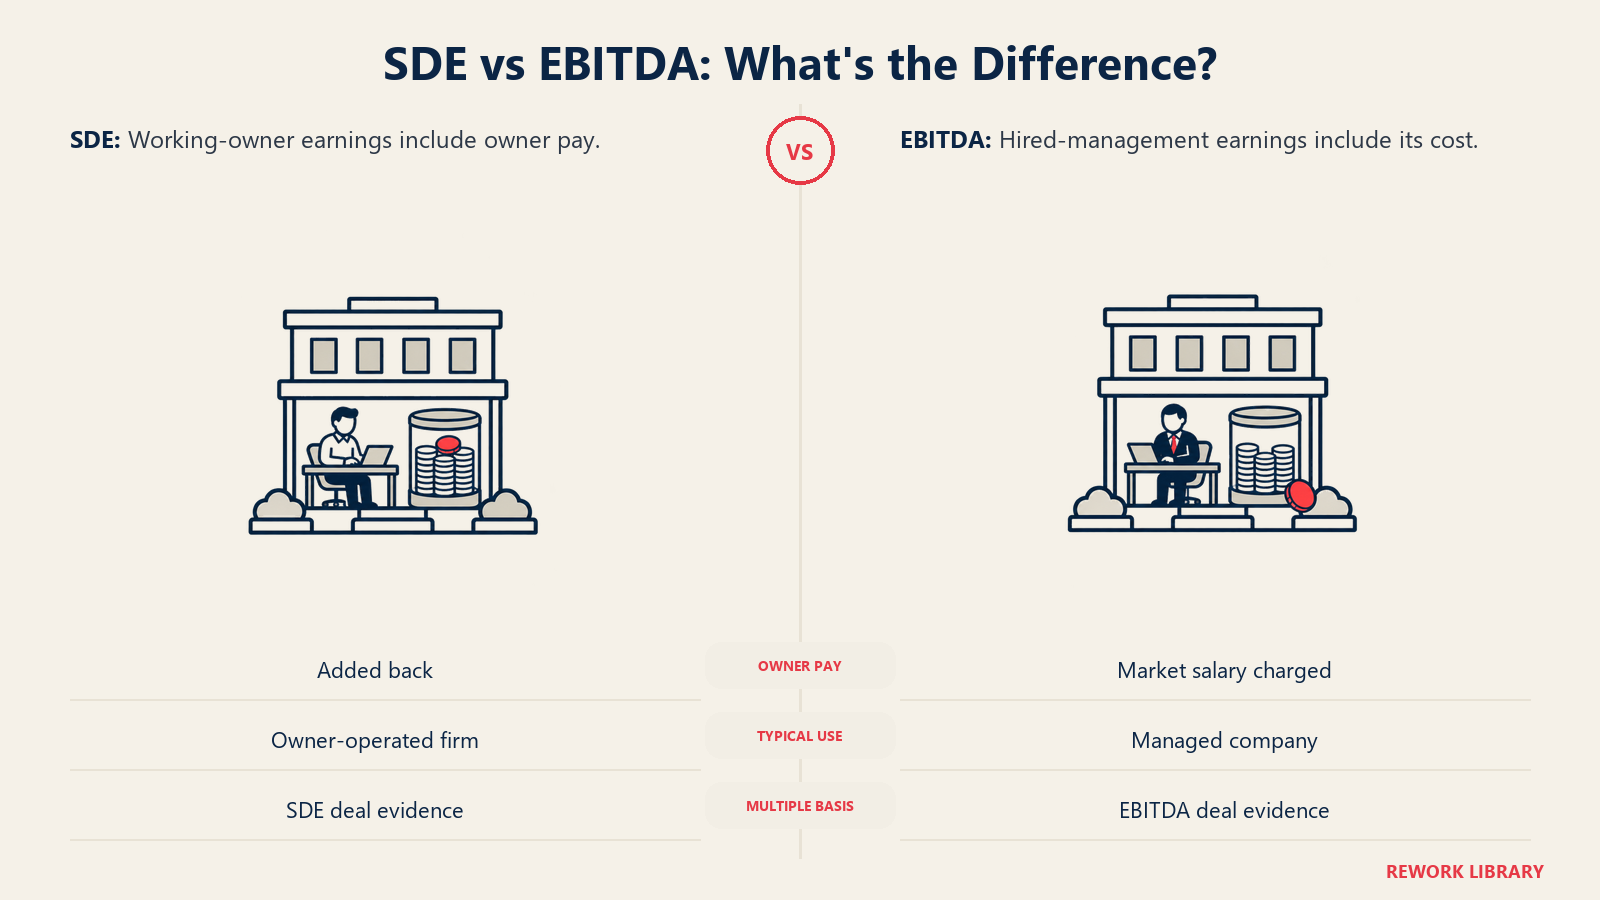
| EBITDA (Ergebnis vor Zinsen, Steuern, Abschreibungen auf Sachanlagen und Abschreibungen auf immaterielle Vermögenswerte) | Zinsen, Steuern, Abschreibungen sowie Normalisierungsposten. Die Vergütung des Inhabers wird durch ein Marktgehalt für einen Manager ersetzt. | Unternehmen, die groß genug sind, um professionelles Management zu tragen und institutionelle Käufer anzuziehen |
| SDE (frei verfügbarer Inhabergewinn) | Dasselbe, rechnet aber zusätzlich die gesamte Vergütung und die Zusatzleistungen des Inhabers hinzu und misst den Gesamtnutzen für einen mitarbeitenden Inhaber | Sehr kleine inhabergeführte Unternehmen, bei denen ein Käufer neben einem Unternehmen auch eine Stelle kauft |
Der entscheidende Unterschied ist der Umgang mit dem Inhaber. EBITDA belastet das Unternehmen mit angemessenen Kosten für das Management und misst daher, was ein Unternehmen mit angestelltem Management verdient. SDE belässt die Arbeit des Inhabers im Gewinn und misst daher, was ein selbst mitarbeitender Inhaber mit nach Hause nehmen kann. Ein aus SDE-Transaktionen abgeleiteter Multiplikator lässt sich nicht auf EBITDA anwenden, oder umgekehrt, ohne das Ergebnis zu verzerren. Wenn ein genannter Multiplikator nicht sagt, auf welcher Ertragsgröße er beruht, seien Sie misstrauisch. Zu Definition und Mechanik von EBITDA siehe EBITDA.
Hier zeigt sich auch die Rolle des Gründers in den Zahlen. Ein Unternehmen, das sein SDE nur verdient, wenn der Gründer weiterarbeitet, verkauft faktisch eine Stelle. Ein Unternehmen, das sein EBITDA mit einem eingesetzten Managementteam verdient, verkauft einen Vermögenswert.
Der Substanzwertansatz
Der Substanzwertansatz bewertet das Unternehmen als Summe seiner Teile. Die übliche Methode ist der angepasste Nettovermögenswert: Jeder Vermögenswert und jede Verbindlichkeit wird von ihrem Buchwert auf den beizulegenden Zeitwert umgestellt, dann werden die Verbindlichkeiten von den Vermögenswerten abgezogen. Immobilien werden womöglich auf Marktwert neu bewertet, veraltete Vorräte abgeschrieben, und immaterielle Vermögenswerte, die in der Bilanz nirgends erscheinen (Kundenlisten, Software, Marken), mit geschätztem Wert hinzugefügt.
Rev. Rul. 59-60 sagt, dass bei einer Holding- oder Immobiliengesellschaft das angepasste Nettovermögen stärker gewichtet werden sollte als Erträge oder Dividenden. Sie behandelt Goodwill außerdem als Funktion der Ertragskraft: Sein Wert beruht auf dem Überschuss der Nettoerträge über eine angemessene Rendite auf das materielle Nettovermögen (Volltext). Das ist die Verbindung zurück zum Ertragswertansatz. Wo die Erträge stark sind, liefert der Substanzwertansatz eine Untergrenze, und die Lücke darüber ist Goodwill. Wo die Erträge schwach sind, kann der Substanzwertansatz der beste Wertnachweis sein, und eine Liquidationsbasis kann die maßgebliche Prämisse sein.
Der Substanzwertansatz ist für ein profitables Dienstleistungs- oder Technologieunternehmen selten die Hauptmethode, weil der Großteil seines Werts in Menschen, Beziehungen und Know-how steckt, die nicht als Vermögenswerte erscheinen.
Welche Art von Wert? Wertmaßstäbe
Vor der Wahl einer Methode muss der Gutachter den Wertmaßstab klären, also wessen Perspektive „Wert“ definiert.
Verkehrswert (Fair Market Value). Dies ist der im US-Steuerrecht verwendete Maßstab. Die Vorschriften definieren ihn als den Preis, zu dem Vermögen zwischen einem willigen Käufer und einem willigen Verkäufer den Besitzer wechseln würde, wobei keiner unter Zwang steht und beide angemessene Kenntnis der relevanten Tatsachen haben (26 CFR 20.2031-1). Die Regel für Unternehmensbeteiligungen verwendet denselben Test und weist Gutachter an, alle relevanten Faktoren abzuwägen, einschließlich einer fairen Bewertung aller Vermögenswerte (materiell und immateriell, einschließlich Goodwill) und der nachgewiesenen Ertragskraft des Unternehmens (26 CFR 20.2031-3). Der Verkehrswert ist hypothetisch: Er fragt, was ein typischer Käufer zahlen würde, nicht was Ihr am besten passender Käufer zahlen würde.
Strategischer Wert (Investitionswert). Das ist der Wert für einen bestimmten Käufer, einschließlich Vorteilen, die nur dieser Käufer erschließen kann, etwa Kosteneinsparungen, Cross-Selling oder die Ausschaltung eines Wettbewerbers. Er kann weit über dem Verkehrswert liegen, weshalb ein Wettbewerber oder ein gut passender Erwerber Finanzinvestoren überbieten kann. Der Artikel Strategische vs. Finanzinvestoren behandelt, wie sich das in einem Verkaufsprozess auswirkt, und Private Equity erklärt behandelt, wie Finanzinvestoren über Preis und Hebel denken.
Ein Eigentümer, der hört „Ihr Unternehmen ist X wert“, sollte stets fragen, auf welchen Maßstab sich X bezieht. Eine Bewertung für eine Anteilsübertragung zwischen Partnern und der Preis, den ein strategischer Erwerber zahlt, sind verschiedene Fragen mit verschiedenen Antworten.
Abschläge und Zuschläge
Nachdem der Basiswert geschätzt ist, passen Gutachter ihn oft an die Merkmale der konkret bewerteten Beteiligung an.
- Kontrolle und Minderheit. Eine beherrschende Beteiligung kann die Strategie bestimmen, Dividenden ausschütten, das Unternehmen verkaufen und das Management wechseln. Ein Minderheitsgesellschafter kann das nicht. Rev. Rul. 59-60 erkennt beide Seiten an: Eine Minderheitsbeteiligung an einem nicht börsennotierten Unternehmen sei schwerer zu verkaufen als ein vergleichbarer Block börsennotierter Aktien, während Kontrolle, die ein zusätzliches Wertelement darstelle, einen höheren Wert für einen bestimmten Block rechtfertigen könne (Volltext). In der Praxis wird das als Abschlag für fehlende Kontrolle (DLOC) oder als Kontrollzuschlag ausgedrückt, je nachdem, wie der Basiswert abgeleitet wurde.
- Marktgängigkeit. Anteile an einem Privatunternehmen lassen sich nicht schnell zu einem bekannten Preis verkaufen. Ein Abschlag für fehlende Marktgängigkeit (DLOM) bildet diese Illiquidität ab. Ob und in welcher Höhe er anzuwenden ist, hängt vom Wertmaßstab, der Rechtsordnung, den Tatsachen und dem Urteil des Gutachters ab und ist in Streitfällen oft umstritten. Dieser Artikel nennt keinen Prozentsatz, weil keine einzelne Zahl sicher zitierbar ist.
- Reihenfolge der Anwendung. Abschläge gelten für unterschiedliche Basen. Ein aus Transaktionen auf Kontrollebene aufgebauter Wert braucht womöglich eine Kontrollanpassung, bevor eine Minderheitsbeteiligung bepreist wird; ein aus Minderheits-Börsendaten aufgebauter Wert nicht. Einen Abschlag doppelt oder auf die falsche Basis anzuwenden, ist ein häufiger Fehler.
Bei einem 100-%-Verkauf eines Unternehmens an einen Erwerber spielen diese Abschläge typischerweise kaum eine Rolle, weil der Käufer für Kontrolle zahlt. Am wichtigsten sind sie bei Minderheitsübertragungen, Partner-Buyouts, Schenkungen und Nachlassplanung sowie bei Streitigkeiten zwischen Gesellschaftern.
Warum Inhaberabhängigkeit die Zahl verändert
Bewertungsmethoden sind mechanisch. Die Eingaben sind es nicht, und der Gründer ist meist die größte Eingabe. Rev. Rul. 59-60 spricht das direkt an: Der Verlust des Managers eines sogenannten „One-Man“-Unternehmens kann den Wert seiner Anteile mindern, besonders bei einem Mangel an geschultem Personal, das die Leitung übernehmen könnte. Sie weist den Gutachter an, die Wirkung dieses Verlusts auf die Zukunftserwartung und das Fehlen von Nachfolgepotenzial im Management zu gewichten und auch ausgleichende Faktoren wie Lebensversicherung oder die Möglichkeit, kompetentes Management einzustellen, zu berücksichtigen (Volltext).
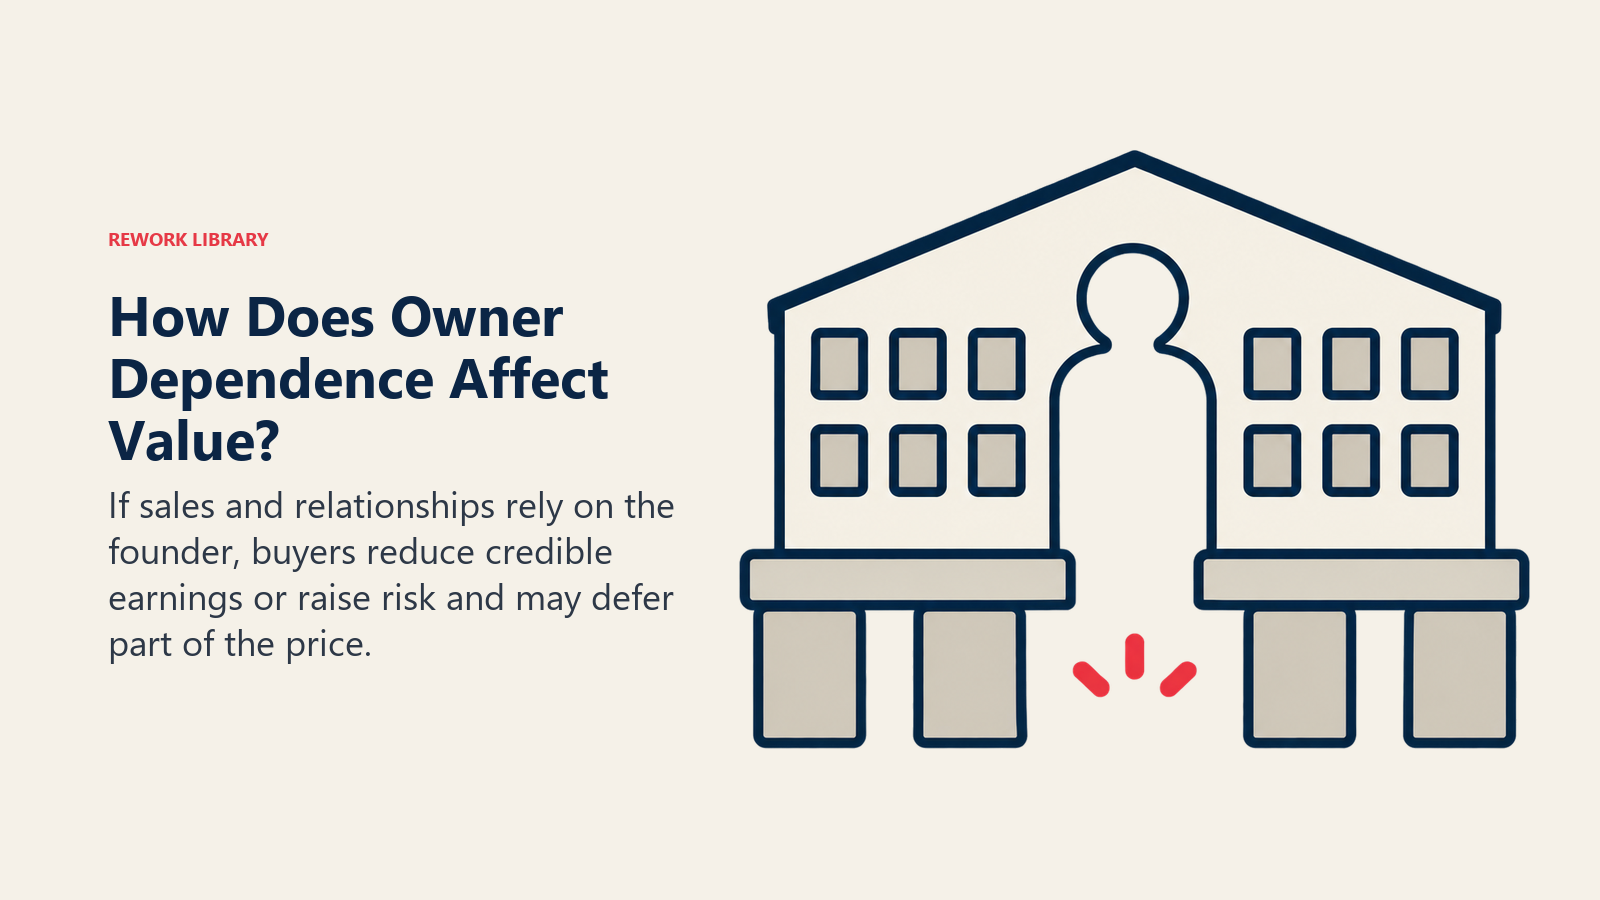
Der Mechanismus wirkt auf dreierlei Weise durch die Formeln:
- Ertragsqualität. Wenn der Gewinn vom persönlichen Verkaufen, den Beziehungen oder den technischen Fähigkeiten des Gründers abhängt, sind die normalisierten Erträge, die ein Käufer glaubt, niedriger, weil ein marktüblicher Ersatz bezahlt werden muss.
- Risiko und Diskontierungssatz. Unsicherheit darüber, ob das Einkommen fortbesteht, erhöht den Diskontierungs- oder Kapitalisierungssatz und senkt den Wert. Die Verlautbarung nennt das Prinzip: Unsicherheit über Stabilität oder Kontinuität künftiger Erträge mindert den Wert, indem sie das Verlustrisiko erhöht.
- Transaktionsstruktur. Käufer reagieren auf Abhängigkeit oft mit Earn-outs, aufgeschobenen Zahlungen oder einer verlangten Übergangsphase des Gründers statt Bargeld bei Abschluss, sodass ein Teil des Schlagzeilenpreises bedingt wird.
Konzentration bei Kunden und Lieferanten funktioniert genauso. Entfällt ein großer Umsatzanteil auf einen Kunden, sind die Cashflows unsicherer, und der Satz steigt. Die praktische Abhilfe ist für beide dieselbe: die Abhängigkeit von einer einzelnen Person oder einem einzelnen Konto vor einem Verkauf verringern. Die Artikel zu Gründerabhängigkeit und Schlüsselpersonenrisiko beschreiben, wie Sie sie messen und verringern.
Methoden in der Praxis wählen und kombinieren
Eine sinnvolle Bewertung für ein etabliertes Privatunternehmen sieht meist so aus:
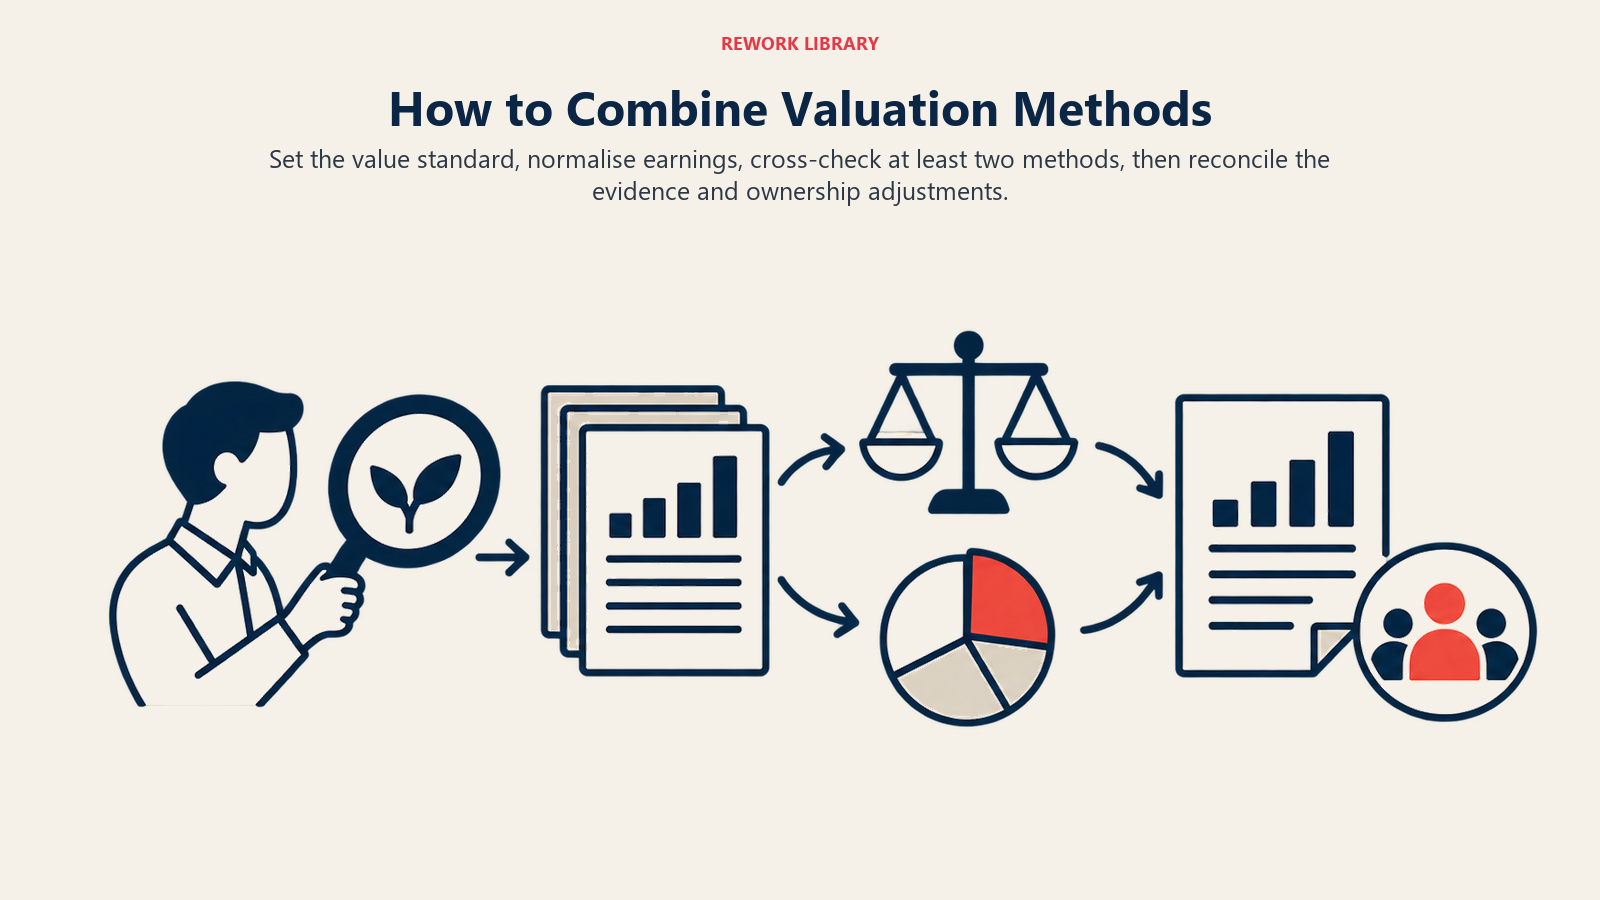
- Zweck und Wertmaßstab festlegen sowie den Stichtag.
- Erträge normalisieren und jeden Add-back dokumentieren.
- Mindestens zwei Ansätze anwenden. Für ein operatives Unternehmen ist das typischerweise ein Marktmultiplikator, gegengeprüft mit einem kapitalisierten Ertrag oder DCF, mit dem Substanzwertansatz als Untergrenze.
- Die Ergebnisse abgleichen und die Gewichtung erläutern, statt mechanisch zu mitteln. Rev. Rul. 59-60 sagt, es habe keinen Nutzen, Faktoren wie Buchwert, kapitalisierte Erträge und kapitalisierte Dividenden einfach zu mitteln.
- Kontroll- oder Marktgängigkeitsanpassungen vornehmen, die für die bewertete Beteiligung angemessen sind.
- Die Annahmen zur Inhaberabhängigkeit einem Stresstest unterziehen, denn dort drücken Käufer am stärksten.
Ist der Zweck ein Verkauf, ist eine Bewertung nur der Ausgangspunkt. Der Preis eines Käufers spiegelt Verhandlung, Finanzierung, konkurrierende Bieter und Passung wider, nicht nur das Ergebnis eines Modells. Bei Eigentumswegen jenseits eines Verkaufs an Dritte, etwa einem Management-Buy-out, kommen dieselben Methoden zum Einsatz, doch der Preis wird zusätzlich davon geprägt, was die kaufenden Manager finanzieren können.
Wichtige Fakten: Methoden der Unternehmensbewertung
- Es gibt drei Methodenfamilien: Ertragswert (DCF, Kapitalisierung der Erträge), Markt (Vergleichsunternehmen, Referenztransaktionen) und Substanzwert (angepasster Nettovermögenswert).
- Rev. Rul. 59-60 sagt, Bewertung sei „keine exakte Wissenschaft“ und keine allgemeine Formel sei auf alle Situationen anwendbar.
- Dieselbe Verlautbarung sagt, die Bestimmung des Kapitalisierungssatzes sei „eines der schwierigsten Probleme der Bewertung“ und für eng gehaltene Gesellschaften ließen sich keine Standardtabellen aufstellen.
- US-Vorschriften definieren den Verkehrswert als den Preis zwischen einem willigen Käufer und einem willigen Verkäufer, wobei keiner unter Zwang steht und beide angemessene Kenntnis der relevanten Tatsachen haben.
- Rev. Rul. 59-60 stellt fest, dass der Verlust des Managers eines „One-Man“-Unternehmens den Wert der Anteile mindern kann, besonders ohne geschultes Personal, das die Nachfolge antreten könnte.
- Der IVSC sagt, die International Valuation Standards deckten Wertmaßstäbe sowie Bewertungsansätze und -methoden ab.
- SDE rechnet die gesamte Vergütung des Inhabers hinzu und passt zu kleinen inhabergeführten Unternehmen; EBITDA belastet ein Marktgehalt für das Management und passt zu größeren. Multiplikatoren der einen Größe lassen sich nicht auf die andere übertragen.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Warum der Wert eines Privatunternehmens eine Schätzung ist
- Die drei Ansätze im Überblick
- Der Ertragswertansatz
- Discounted Cashflow (DCF)
- Kapitalisierung der Erträge
- Der Marktansatz
- Erträge normalisieren: Add-backs und Anpassungen
- SDE versus EBITDA
- Der Substanzwertansatz
- Welche Art von Wert? Wertmaßstäbe
- Abschläge und Zuschläge
- Warum Inhaberabhängigkeit die Zahl verändert
- Methoden in der Praxis wählen und kombinieren
- Weiterführende Lektüre