Bahasa Indonesia
Cara Bisnis yang Sudah Mapan Dinilai: Metode Utamanya
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Tanyakan kepada tiga penasihat berapa nilai perusahaan yang dipimpin pendiri, dan Anda sering mendapat tiga angka. Itu bukan ketidakmampuan. Bisnis swasta tidak punya harga saham harian, sehingga nilainya adalah estimasi yang dibangun dari bukti, dan estimasi itu berubah menurut metode, tujuan, dan siapa yang bertanya.
Artikel ini menjelaskan perangkat yang dipakai para profesional. Cakupannya meliputi tiga pendekatan valuasi, bagaimana laba "dinormalisasi" sebelum metode apa pun diterapkan, mengapa SDE dan EBITDA tidak dapat dipertukarkan, apa sebenarnya arti "nilai" (bergantung pada siapa pembelinya), dan bagaimana diskon serta ketergantungan pada pemilik mengubah hasilnya. Artikel ini adalah acuan bagi pemilik-CEO yang bersiap menghadapi exit, pembelian oleh manajemen, sengketa antarmitra, atau pelaporan pajak. Artikel ini bukan pengganti penilai yang berkualifikasi, dan dengan sengaja tidak mencantumkan "kelipatan umum," karena kelipatan itu bervariasi menurut sektor, ukuran, periode, dan transaksi, dan angka yang basi lebih merugikan daripada tidak ada angka sama sekali.
Mengapa nilai perusahaan swasta adalah estimasi
Untuk perusahaan tercatat, pasar menentukan harga setiap saham setiap detik. Perusahaan tertutup tidak punya harga seperti itu. Otoritas pajak AS menjelaskan masalahnya dalam panduannya tentang penilaian saham korporasi tertutup: sahamnya dimiliki oleh sejumlah orang yang relatif terbatas, sehingga tidak ada pasar yang mapan, dan penjualan yang terjadi jarang mencerminkan semua unsur transaksi yang representatif. Ketetapan yang sama menambahkan bahwa valuasi "is not an exact science" dan bahwa akal sehat, pertimbangan yang terinformasi, dan kewajaran harus masuk dalam prosesnya (Rev. Rul. 59-60, teks lengkap).
Dua konsekuensi praktis mengikuti. Pertama, penilai melakukan triangulasi: mereka menerapkan lebih dari satu metode dan merekonsiliasi hasilnya, bukan memercayai satu rumus. Kedua, tujuan valuasi itu penting. Angka yang disiapkan untuk penyelesaian perceraian, skema opsi saham, penjualan kepada pesaing, dan pembelian internal bisa berbeda secara sah, karena pertanyaan yang dijawab berbeda. Badan standar menganggap ini serius: International Valuation Standards Council menyebut standarnya mencakup basis nilai, pendekatan dan metode valuasi, itulah sebabnya laporan yang kompeten selalu menyatakan jenis nilai apa yang diukur dan mengapa.
Untuk latar belakang umum tentang konsep ini, lihat valuasi.
Tiga pendekatan sekilas
Hampir setiap metode valuasi bisnis masuk ke salah satu dari tiga keluarga. Masing-masing mengajukan pertanyaan yang berbeda.
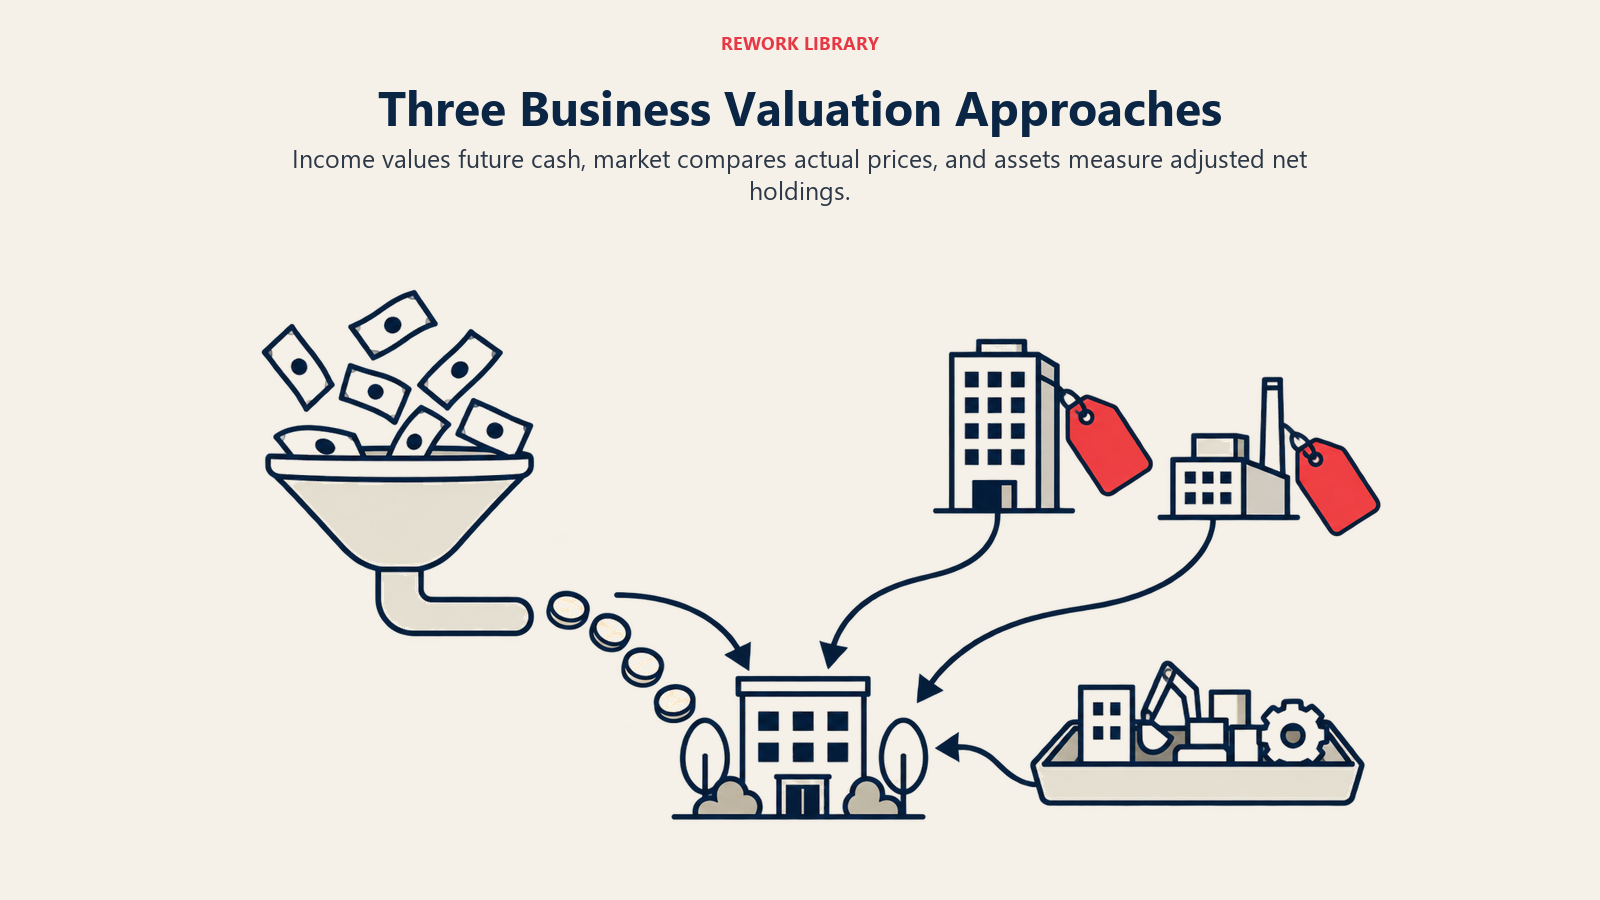
| Pendekatan | Pertanyaan inti | Metode umum | Paling cocok bila |
|---|---|---|---|
| Pendapatan | Arus kas apa yang akan dihasilkan bisnis ini, dan berapa nilai arus itu hari ini? | Arus kas terdiskonto (DCF), kapitalisasi laba | Laba cukup dapat diprediksi dan bisnis berjalan terus (going concern) |
| Pasar | Berapa yang telah dibayar pembeli untuk bisnis serupa? | Perusahaan pembanding, transaksi pendahulu, kelipatan EBITDA, SDE, atau pendapatan | Tersedia data pembanding yang baik |
| Aset | Berapa nilai aset bersih bila dimiliki secara terpisah? | Nilai aset bersih yang disesuaikan | Bisnis padat aset, holding, atau investasi, atau saat laba lemah |
Rev. Rul. 59-60 mencantumkan unsur-unsur dasar yang sama dengan bahasa yang lebih lama: kemampuan menghasilkan laba, nilai buku dan kondisi keuangan perusahaan, goodwill, dan harga pasar perusahaan pembanding. Ketetapan itu juga menyatakan bahwa bobot masing-masing bergantung pada kasusnya. Secara umum, katanya, penilai memberi pertimbangan utama pada laba ketika menilai perusahaan yang menjual produk atau layanan kepada publik, sementara untuk perusahaan investasi atau holding bobot terbesar dapat diberikan pada aset yang mendasarinya (teks lengkap). Logika itu masih berlaku hingga kini.
Pendekatan pendapatan
Pendekatan pendapatan menilai bisnis berdasarkan apa yang akan dihasilkannya. Dua metode mendominasi.
Arus kas terdiskonto (DCF)
DCF memproyeksikan arus kas bebas yang akan dihasilkan bisnis selama periode eksplisit, biasanya beberapa tahun, lalu menambahkan nilai terminal untuk semua yang terjadi sesudahnya. Kas setiap tahun didiskontokan ke masa kini dengan tingkat yang mencerminkan risiko menerimanya. Bisnis yang lebih berisiko mendapat tingkat diskonto lebih tinggi sehingga nilainya lebih rendah.
Kekuatan DCF adalah bahwa ia memaksa asumsi yang eksplisit tentang pertumbuhan, margin, reinvestasi, dan risiko. Kelemahannya sama: perubahan kecil pada tingkat diskonto atau asumsi terminal mengayunkan hasil secara besar, dan proyeksi yang disiapkan penjual mengundang optimisme. Semakin besar hubungan pribadi pendiri menggerakkan proyeksi, semakin kecil kepercayaan pembeli padanya.
Kapitalisasi laba
Untuk bisnis yang stabil dan matang, versi yang lebih sederhana sering kali cukup. Ambil satu tingkat laba tahunan yang representatif (yang dinormalisasi, seperti dijelaskan di bawah) dan bagi dengan tingkat kapitalisasi, yaitu tingkat diskonto dikurangi pertumbuhan jangka panjang yang diharapkan. Tingkat kapitalisasi yang lebih rendah berarti kelipatan laba yang lebih tinggi.
Rev. Rul. 59-60 terus terang tentang bagian yang sulit. Ketetapan itu menyatakan bahwa menentukan tingkat kapitalisasi yang tepat adalah "one of the most difficult problems in valuation" dan bahwa tidak ada tabel standar yang dapat dirumuskan untuk korporasi tertutup. Ketetapan itu menunjuk sifat bisnis, risiko yang terlibat, serta stabilitas atau ketidakteraturan laba sebagai pengaruh utama terhadap tingkat tersebut (teks lengkap). Ketetapan itu juga memperingatkan agar tidak merata-ratakan secara mekanis: rata-rata lima atau sepuluh tahun yang diterapkan secara sewenang-wenang tanpa memperhatikan tren saat ini atau prospek masa depan tidak akan menghasilkan valuasi yang realistis.
Pendekatan pasar
Pendekatan pasar menentukan harga bisnis dengan merujuk pada apa yang telah dibayar orang lain atau yang dibayar pasar untuk bisnis serupa. Ada dua variannya.
Perusahaan publik pedoman (pembanding). Anda melihat perusahaan tercatat di lini bisnis serupa, menghitung bagaimana pasar menghargainya (misalnya nilai perusahaan dibagi EBITDA), dan menerapkan rasio serupa pada perusahaan yang dinilai, dengan penyesuaian atas perbedaan. Rev. Rul. 59-60 mendukung gagasan ini tetapi menuntut keterbandingan yang nyata: perusahaan dengan bisnis menurun dan pasar yang menyusut, misalnya, tidak sebanding dengan perusahaan yang memiliki rekam jejak kemajuan dan perluasan pasar. Bagi sebagian besar perusahaan swasta kecil dan menengah, perusahaan tercatat yang menjadi pembanding jauh lebih besar dan lebih terdiversifikasi, sehingga penyesuaiannya berat.
Transaksi pendahulu. Anda melihat penjualan aktual bisnis swasta dengan jenis dan ukuran serupa, lalu menurunkan kelipatan darinya. Ini mencerminkan apa yang benar-benar dibayar pembeli untuk kendali, yang lebih dekat dengan kepentingan pemilik yang menjual seluruh perusahaan. Hambatan praktisnya adalah kualitas data dan keterbukaan: banyak transaksi swasta tidak mempublikasikan harga atau syaratnya, dan harga utama sering menyembunyikan earn-out (pembayaran bersyarat berbasis kinerja), pembayaran tertunda, atau penyesuaian modal kerja.
Apa pun sumbernya, kelipatan hanya sebaik angka laba tempat ia diterapkan. Itu membawa kita ke langkah yang sering diremehkan sebagian besar pemilik.
Menormalisasi laba: add-back dan penyesuaian
Laba yang dilaporkan di perusahaan yang dipimpin pendiri sering kali bukan gambaran bersih tentang apa yang akan diperoleh pemilik baru. Normalisasi menyatakan ulang laba untuk menunjukkan bisnis sebagaimana pembeli akan menjalankannya. Penyesuaian yang umum meliputi:
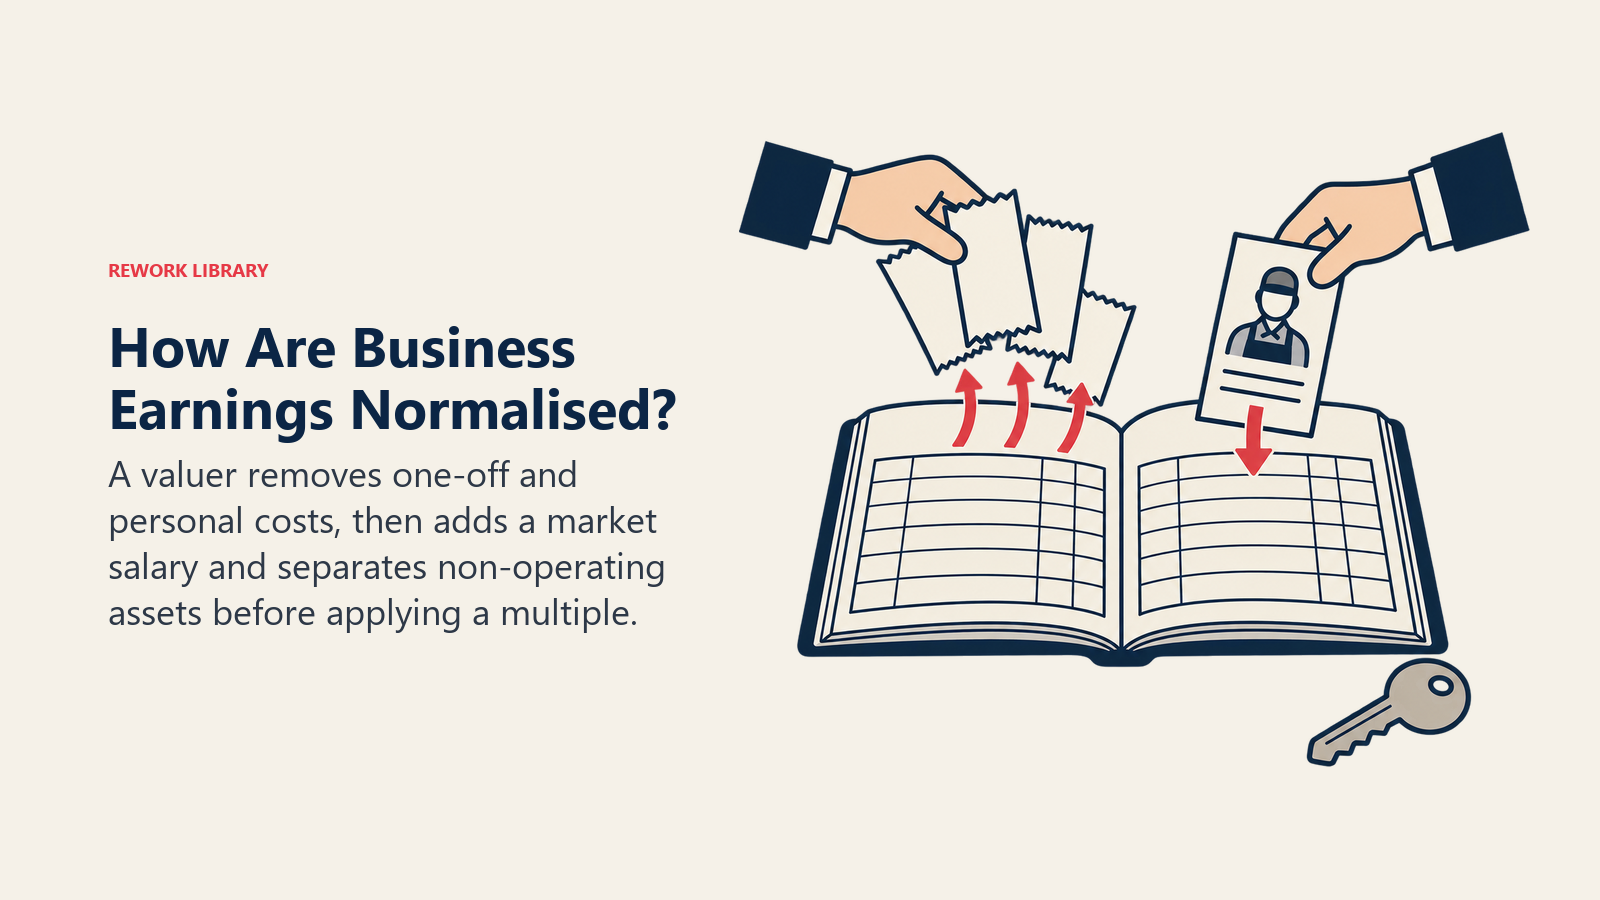
- Kompensasi pemilik. Jika pendiri menggaji dirinya jauh di atas atau di bawah biaya manajer pengganti, selisihnya disesuaikan ke gaji tingkat pasar untuk peran itu.
- Biaya pribadi atau diskresioner yang dibebankan lewat perusahaan (kendaraan, perjalanan, gaji keluarga untuk peran yang tidak ada) yang tidak akan dilanjutkan pembeli.
- Pos satu kali: penyelesaian gugatan, piutang macet besar, kebakaran, proyek konsultasi sekali jalan. Rev. Rul. 59-60 menyampaikan hal yang sama, menyatakan bahwa penilai harus mampu memisahkan pos pendapatan dan beban yang berulang dari yang tidak berulang serta membedakan pendapatan operasional dari pendapatan investasi (teks lengkap).
- Aset dan pendapatan non-operasional, seperti properti menganggur atau portofolio investasi, yang dinilai terpisah dari bisnis operasional.
- Pengaturan pihak berelasi dengan tarif di luar harga pasar, seperti sewa yang dibayar kepada perusahaan properti milik pendiri sendiri atau layanan di bawah biaya yang diberikan oleh kerabat.
Add-back berlaku ke dua arah. Beberapa penyesuaian menaikkan laba (menghapus biaya pribadi), tetapi yang lain menurunkannya (membayar gaji pasar kepada manajer yang tidak pernah digaji pendiri karena pendiri mengerjakan tugas itu secara gratis). Uji tuntas (due diligence) pembeli akan menguji setiap add-back, dan setiap yang tidak dapat didokumentasikan akan ditantang atau ditolak. Disiplin yang sama berlaku di lingkungan venture; lihat due diligence startup untuk melihat cara pemeriksaan bekerja dari sisi pembeli.
SDE versus EBITDA
Kedua ukuran laba ini diterapkan pada jenis perusahaan yang berbeda, dan mencampuradukkannya adalah sumber umum angka yang keliru.
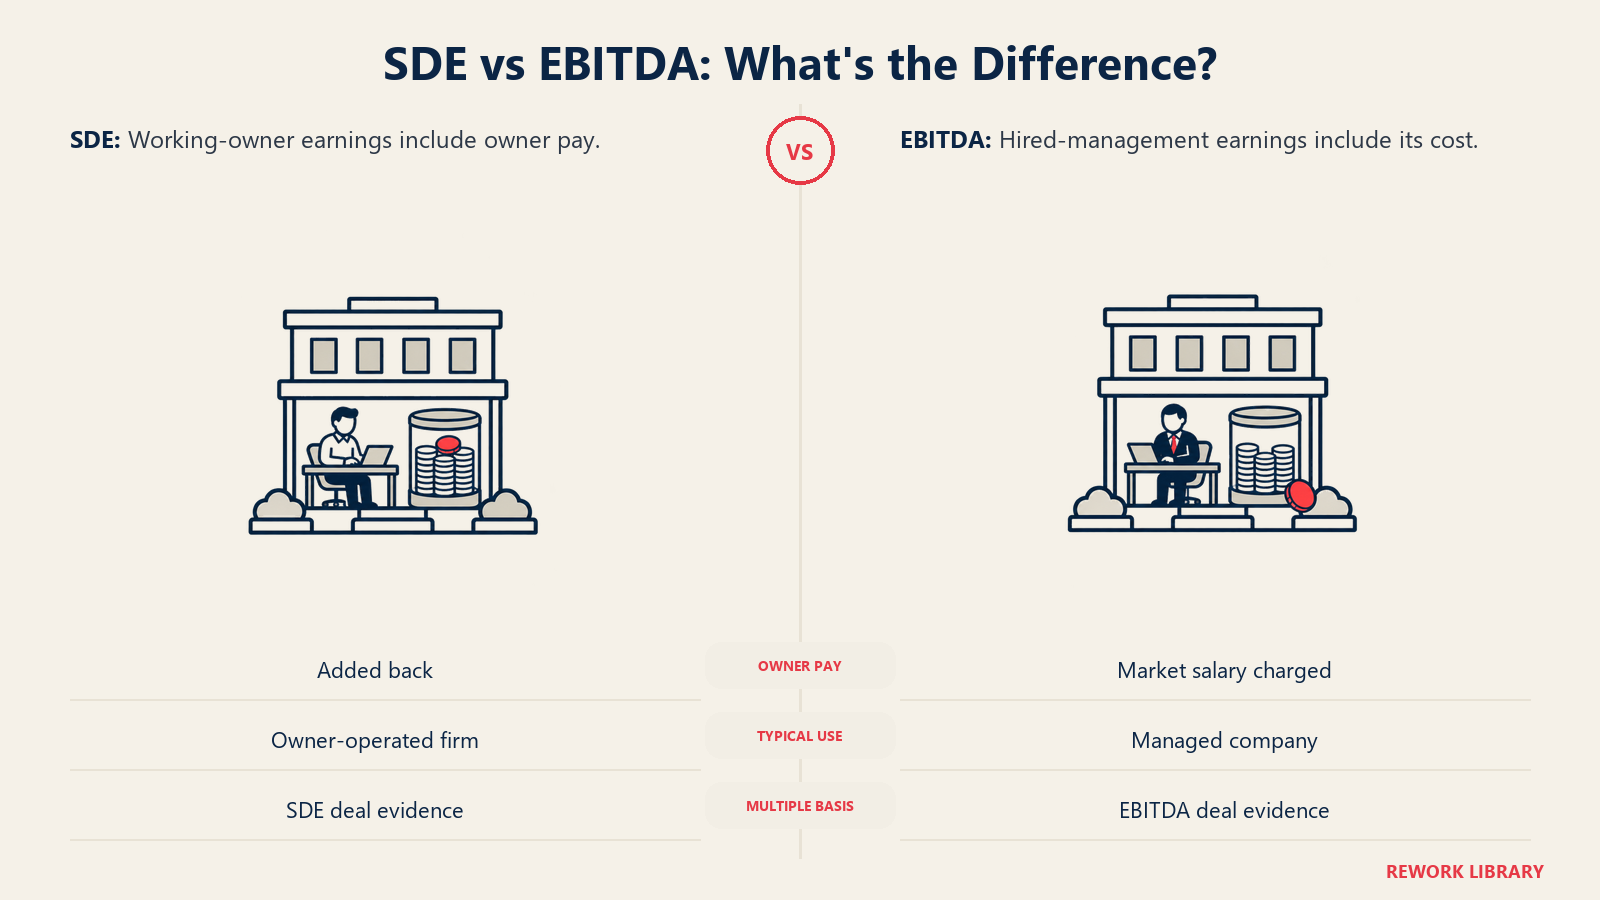
| Ukuran | Apa yang ditambahkan kembali | Biasanya dipakai untuk |
|---|---|---|
| EBITDA (laba sebelum bunga, pajak, depresiasi, dan amortisasi) | Bunga, pajak, depresiasi, amortisasi, ditambah pos normalisasi. Gaji pemilik diganti dengan gaji pasar untuk seorang manajer. | Perusahaan yang cukup besar untuk menopang manajemen profesional dan menarik pembeli institusional |
| SDE (laba diskresioner penjual) | Sama, tetapi juga menambahkan kembali seluruh kompensasi dan fasilitas pemilik, mengukur total manfaat bagi satu pemilik yang bekerja | Bisnis yang sangat kecil dan dioperasikan pemilik, di mana pembeli diharapkan membeli pekerjaan sekaligus perusahaan |
Perbedaan utamanya ada pada cara pemilik diperlakukan. EBITDA membebankan biaya manajemen yang wajar kepada bisnis, sehingga mengukur apa yang diperoleh bisnis yang dikelola manajemen sewaan. SDE membiarkan kerja pemilik berada dalam laba, sehingga mengukur apa yang dapat dibawa pulang pemilik yang terjun langsung. Kelipatan yang diturunkan dari transaksi SDE tidak dapat diterapkan pada EBITDA, atau sebaliknya, tanpa mendistorsi hasilnya. Jika kelipatan yang dikutip tidak menyebutkan ukuran laba yang menjadi dasarnya, curigailah. Untuk definisi dan mekanika EBITDA, lihat EBITDA.
Di sinilah peran pendiri juga tampak dalam angka. Perusahaan yang hanya dapat menghasilkan SDE-nya jika pendiri terus bekerja pada dasarnya menjual sebuah pekerjaan. Perusahaan yang menghasilkan EBITDA-nya dengan tim manajemen yang sudah ada menjual sebuah aset.
Pendekatan aset
Pendekatan aset menilai bisnis sebagai jumlah dari bagian-bagiannya. Metode yang lazim adalah nilai aset bersih yang disesuaikan: menyatakan ulang setiap aset dan kewajiban dari angka buku ke nilai wajar, lalu mengurangi kewajiban dari aset. Properti mungkin dinilai ulang ke harga pasar, persediaan diturunkan jika usang, dan aset tak berwujud yang tidak muncul di neraca (daftar pelanggan, perangkat lunak, merek) ditambahkan dengan nilai estimasi.
Rev. Rul. 59-60 menyatakan bahwa untuk perusahaan holding atau real estat, nilai kekayaan bersih yang disesuaikan harus diberi bobot lebih besar daripada laba atau dividen. Ketetapan itu juga memperlakukan goodwill sebagai fungsi kemampuan menghasilkan laba: nilainya bertumpu pada kelebihan laba bersih di atas imbal hasil yang wajar atas aset berwujud bersih (teks lengkap). Itulah kaitannya kembali ke pendekatan pendapatan. Bila laba kuat, pendekatan aset memberi batas bawah, dan selisih di atasnya adalah goodwill. Bila laba lemah, pendekatan aset bisa menjadi bukti nilai terbaik, dan basis likuidasi bisa menjadi premis yang relevan.
Pendekatan aset jarang menjadi metode utama untuk bisnis jasa atau teknologi yang menguntungkan, karena sebagian besar nilainya ada pada orang, hubungan, dan know-how yang tidak muncul sebagai aset.
Nilai jenis apa? Standar nilai
Sebelum memilih metode, penilai harus menetapkan standar nilai, yaitu sudut pandang siapa yang mendefinisikan "nilai".
Nilai pasar wajar. Ini standar yang dipakai dalam hukum pajak AS. Regulasinya mendefinisikan sebagai harga ketika properti berpindah tangan antara pembeli yang bersedia dan penjual yang bersedia, tanpa paksaan dan keduanya memiliki pengetahuan yang wajar tentang fakta yang relevan (26 CFR 20.2031-1). Aturan untuk kepentingan bisnis memakai ujian yang sama dan meminta penilai menimbang semua faktor yang relevan, termasuk penilaian yang wajar atas semua aset (berwujud dan tak berwujud, termasuk goodwill) dan kemampuan menghasilkan laba yang terbukti dari bisnis tersebut (26 CFR 20.2031-3). Nilai pasar wajar bersifat hipotetis: ia menanyakan berapa yang akan dibayar pembeli yang lazim, bukan pembeli yang paling cocok bagi Anda.
Nilai strategis (investasi). Ini nilai bagi pembeli tertentu, termasuk manfaat yang hanya dapat diraih pembeli itu, seperti penghematan biaya, cross-selling, atau menyingkirkan pesaing. Nilainya bisa jauh di atas nilai pasar wajar, itulah sebabnya pesaing atau pengakuisisi yang sangat cocok dapat menawar lebih tinggi daripada pembeli finansial. Artikel pembeli strategis vs pembeli finansial membahas bagaimana hal ini berlangsung dalam proses penjualan, dan penjelasan private equity membahas bagaimana pembeli finansial memikirkan harga dan leverage.
Pemilik yang mendengar "bisnis Anda bernilai X" harus selalu bertanya standar mana yang dirujuk X. Valuasi untuk pengalihan saham antarmitra dan harga yang akan dibayar pengakuisisi strategis adalah pertanyaan yang berbeda dengan jawaban yang berbeda.
Diskon dan premi
Setelah nilai dasar diestimasi, penilai sering menyesuaikannya menurut karakteristik kepentingan kepemilikan spesifik yang dinilai.
- Kendali dan minoritas. Kepentingan pengendali dapat menetapkan strategi, membayar dividen, menjual perusahaan, dan mengganti manajemen. Pemegang minoritas tidak bisa. Rev. Rul. 59-60 mengakui kedua sisi: kepentingan minoritas pada perusahaan tidak tercatat lebih sulit dijual daripada blok saham tercatat yang serupa, sementara kendali, yang merupakan unsur nilai tambahan, dapat membenarkan nilai yang lebih tinggi untuk blok tertentu (teks lengkap). Dalam praktik, hal itu dinyatakan sebagai diskon karena kurangnya kendali (DLOC) atau premi kendali, tergantung bagaimana nilai dasar diturunkan.
- Daya pasar. Saham di perusahaan swasta tidak dapat dijual cepat dengan harga yang diketahui. Diskon karena kurangnya daya pasar (DLOM) mencerminkan ketidaklikuidan itu. Apakah dan seberapa besar diterapkan bergantung pada standar nilai, yurisdiksi, fakta, dan pertimbangan penilai, dan sering diperdebatkan dalam sengketa. Artikel ini tidak mencantumkan persentase karena tidak ada satu angka pun yang aman untuk dikutip.
- Urutan penerapan. Diskon berlaku pada basis yang berbeda. Nilai yang dibangun dari transaksi tingkat kendali mungkin memerlukan penyesuaian kendali sebelum kepentingan minoritas dihargai; nilai yang dibangun dari data pasar publik minoritas mungkin tidak. Menerapkan diskon dua kali, atau pada basis yang salah, adalah kesalahan yang umum.
Untuk penjualan 100% perusahaan kepada pengakuisisi, diskon ini biasanya hanya berperan kecil, karena pembeli membayar untuk kendali. Diskon paling berpengaruh pada pengalihan minoritas, pembelian oleh mitra, hibah, perencanaan warisan, dan sengketa antarpemegang saham.
Mengapa ketergantungan pada pemilik mengubah angkanya
Metode valuasi bersifat mekanis. Masukannya tidak, dan pendiri biasanya masukan terbesar. Rev. Rul. 59-60 membahas ini secara langsung: hilangnya manajer dari bisnis yang disebut "one-man" dapat menekan nilai sahamnya, terutama bila tidak ada personel terlatih yang mampu menggantikan dalam manajemen. Ketetapan itu meminta penilai menimbang dampak kehilangan tersebut terhadap ekspektasi masa depan dan ketiadaan potensi suksesi manajemen, serta menimbang faktor penyeimbang seperti asuransi jiwa atau kemampuan merekrut manajemen yang kompeten (teks lengkap).
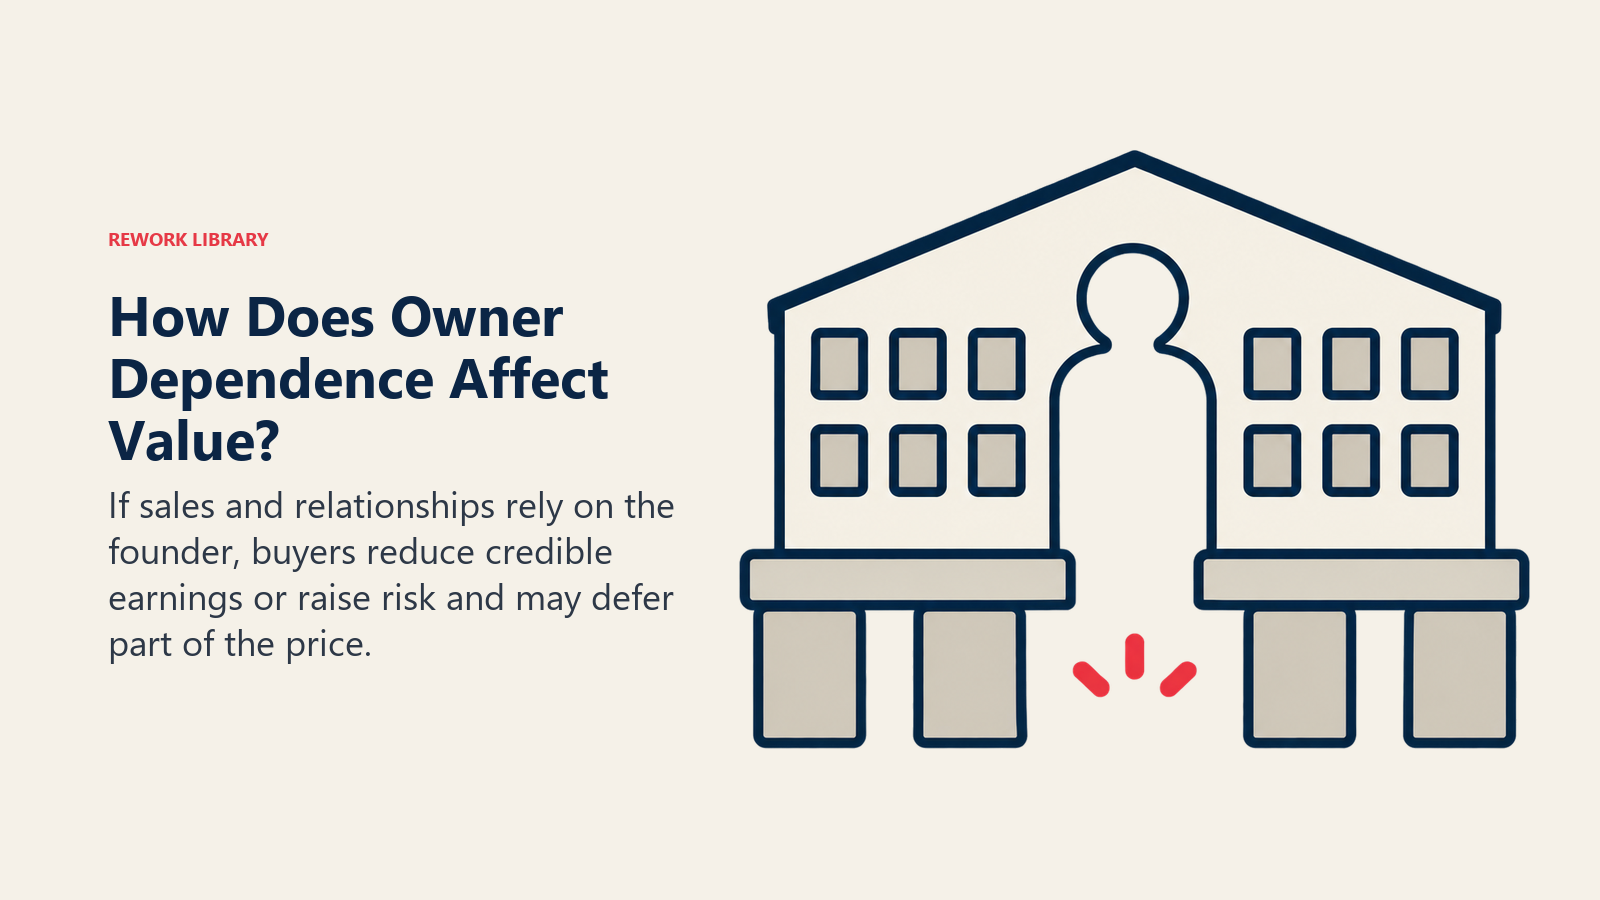
Mekanismenya bekerja melalui rumus dengan tiga cara:
- Kualitas laba. Jika laba bergantung pada penjualan pribadi, hubungan, atau keahlian teknis pendiri, laba yang dinormalisasi yang akan dipercaya pembeli menjadi lebih rendah, karena pengganti dengan gaji pasar harus dibayar.
- Risiko dan tingkat diskonto. Ketidakpastian apakah pendapatan berlanjut menaikkan tingkat diskonto atau kapitalisasi, yang menurunkan nilai. Ketetapan itu menyatakan prinsipnya: ketidakpastian tentang stabilitas atau kesinambungan pendapatan masa depan menurunkan nilai dengan meningkatkan risiko kerugian.
- Struktur transaksi. Pembeli sering menanggapi ketergantungan dengan earn-out, pembayaran tertunda, atau masa transisi pendiri yang diwajibkan sebagai ganti kas saat penutupan, sehingga sebagian harga utama menjadi bersyarat.
Konsentrasi pelanggan dan pemasok bekerja dengan cara yang sama. Jika satu pelanggan menyumbang porsi besar pendapatan, arus kas menjadi kurang pasti dan tingkat diskonto naik. Solusi praktisnya sama untuk keduanya: kurangi ketergantungan pada satu orang atau satu akun sebelum penjualan. Artikel tentang ketergantungan pada pendiri dan risiko orang kunci menjelaskan cara mengukur dan menguranginya.
Memilih dan menggabungkan metode dalam praktik
Valuasi yang masuk akal untuk perusahaan swasta mapan biasanya berjalan seperti ini:
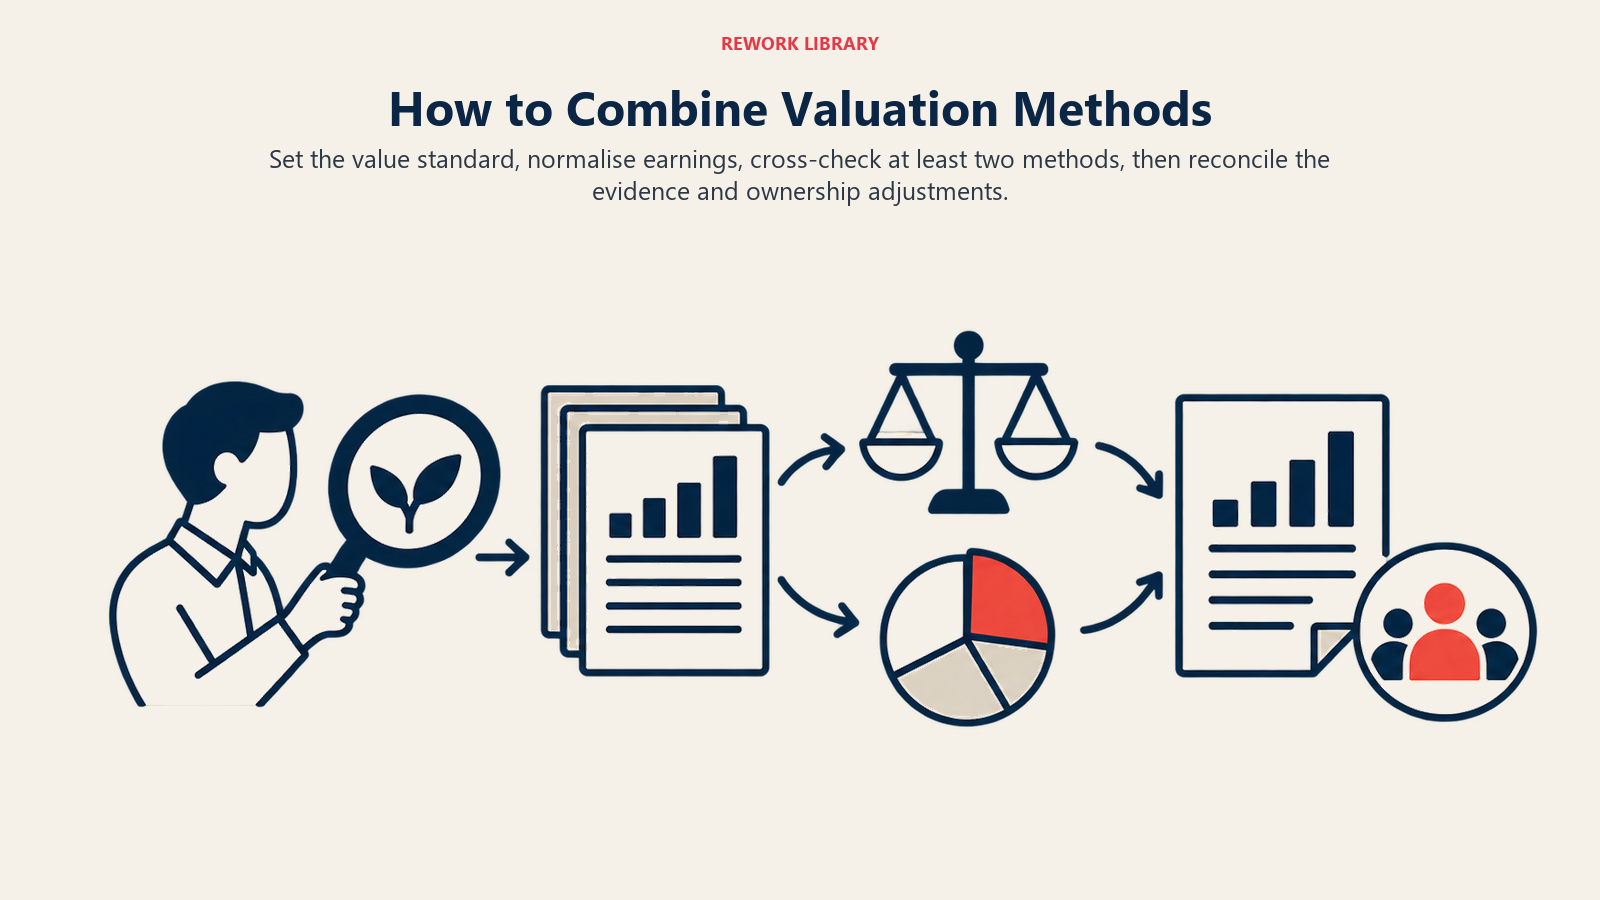
- Tetapkan tujuan dan standar nilai, serta tanggalnya.
- Normalisasi laba dan dokumentasikan setiap add-back.
- Terapkan sedikitnya dua pendekatan. Untuk bisnis operasional, biasanya kelipatan pasar yang diuji silang dengan angka kapitalisasi laba atau DCF, dengan pendekatan aset sebagai batas bawah.
- Rekonsiliasi hasilnya dan jelaskan pembobotannya, bukan merata-ratakan secara mekanis. Rev. Rul. 59-60 menyatakan tidak ada gunanya sekadar merata-ratakan faktor seperti nilai buku, laba terkapitalisasi, dan dividen terkapitalisasi.
- Terapkan penyesuaian kendali atau daya pasar yang sesuai dengan kepentingan yang dinilai.
- Uji tekan asumsi ketergantungan pada pemilik, karena di situlah pembeli akan menekan paling keras.
Jika tujuannya penjualan, valuasi hanyalah titik awal. Harga pembeli mencerminkan negosiasi, pendanaan, penawar pesaing, dan kecocokan, bukan hanya keluaran sebuah model. Untuk jalur kepemilikan selain penjualan kepada pihak ketiga, seperti pembelian oleh manajemen (MBO), metode yang sama dipakai, tetapi harga juga dibentuk oleh apa yang mampu didanai para manajer pembeli.
Fakta Utama: Metode valuasi bisnis
- Ada tiga keluarga metode: pendapatan (DCF, kapitalisasi laba), pasar (perusahaan pembanding, transaksi pendahulu), dan aset (nilai aset bersih yang disesuaikan).
- Rev. Rul. 59-60 menyatakan valuasi "is not an exact science" dan bahwa tidak ada rumus umum yang berlaku untuk semua situasi.
- Ketetapan yang sama menyatakan bahwa menentukan tingkat kapitalisasi adalah "one of the most difficult problems in valuation" dan bahwa tidak ada tabel standar yang dapat dirumuskan untuk korporasi tertutup.
- Regulasi AS mendefinisikan nilai pasar wajar sebagai harga antara pembeli yang bersedia dan penjual yang bersedia, tanpa paksaan dan keduanya memiliki pengetahuan yang wajar tentang fakta yang relevan.
- Rev. Rul. 59-60 menyatakan bahwa hilangnya manajer bisnis "one-man" dapat menekan nilai saham, terutama tanpa personel terlatih yang mampu menggantikan.
- IVSC menyatakan International Valuation Standards mencakup basis nilai serta pendekatan dan metode valuasi.
- SDE menambahkan kembali seluruh kompensasi pemilik dan cocok untuk bisnis kecil yang dioperasikan pemilik; EBITDA membebankan gaji pasar untuk manajemen dan cocok untuk bisnis yang lebih besar. Kelipatan dari yang satu tidak dapat diterapkan pada yang lain.
Bacaan Terkait

Co-Founder & COO
On this page
- Mengapa nilai perusahaan swasta adalah estimasi
- Tiga pendekatan sekilas
- Pendekatan pendapatan
- Arus kas terdiskonto (DCF)
- Kapitalisasi laba
- Pendekatan pasar
- Menormalisasi laba: add-back dan penyesuaian
- SDE versus EBITDA
- Pendekatan aset
- Nilai jenis apa? Standar nilai
- Diskon dan premi
- Mengapa ketergantungan pada pemilik mengubah angkanya
- Memilih dan menggabungkan metode dalam praktik
- Bacaan Terkait