Nachfolge in gründergeführten Unternehmen
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Wenn ein angestellter CEO geht, hat das Unternehmen eine offene Stelle. Wenn ein Gründer geht, hat es eine offene Stelle, womöglich einen Eigentümerwechsel, eine fehlende Quelle der Kultur und oft eine Lücke dort, wo das Gedächtnis des Unternehmens saß. Deshalb verdient die Nachfolge in gründergeführten Unternehmen eine eigene Behandlung, getrennt von der allgemeinen Nachfolgeplanung.
Dieser Artikel ist der Überblick zum Thema Nachfolge und Kontinuität. Er erklärt, was anders ist, wenn die scheidende Führungskraft der Gründer ist, welche getrennten Entscheidungen oft zusammengeworfen werden, welche Hauptwege einem Unternehmen offenstehen, was den Wechsel meist auslöst und wie Sie das Timing nach Phasen durchdenken. Einzelne Wege haben eigene Artikel, auf die jeweils verwiesen wird.
Warum die Gründernachfolge anders ist als die CEO-Nachfolge
Ein professioneller CEO wird für eine Rolle eingestellt, die es vor ihm gab und nach ihm geben wird. Ein Gründer unterscheidet sich in mindestens vier Punkten.
Identität. Für viele Gründer ist das Unternehmen kein Job, sondern das, was sie seit zehn oder zwanzig Jahren sind. Es abzugeben kann sich anfühlen, als verlöre man ein Körperteil, und Menschen meiden Entscheidungen, die sich so anfühlen. Das Ergebnis ist meist Verzögerung, kein schlechter Plan.
Kontrolle. Einen Gründer, dem zugleich der Großteil der Anteile gehört, kann ein Board nicht absetzen wie einen angestellten CEO. Nichts erzwingt das Gespräch. Es findet statt, wenn der Gründer es beschließt oder wenn eine Krise für ihn entscheidet.
Implizites Wissen. Gründer wissen, warum die Preisgestaltung diese seltsame Ausnahme hat, auf welchen Lieferanten man Druck ausüben kann und welcher Kunde einen persönlichen Anruf braucht. Das ist dieselbe Gefährdung, die unter Schlüsselpersonenrisiko und Gründerabhängigkeit beschrieben wird. Das Wissen eines angestellten CEO steckt größtenteils in den Systemen und im Team. Das eines Gründers steckt oft in seinem Kopf.
An die Rolle gekoppeltes Eigentum. In einem Unternehmen mit angestelltem CEO sind die Fragen, wer führt und wem es gehört, von vornherein getrennt. In einem gründergeführten Unternehmen sind sie anfangs ein und dasselbe. Sie zu trennen ist die eigentliche Arbeit der Nachfolge.
Die Forschung stützt die Intuition, dass es sich um ein eigenständiges Problem handelt. Noam Wasserman von der Harvard Business School untersuchte, wann ein Gründer-CEO erstmals ersetzt wird, ein Ereignis, das frühere Nachfolgestudien nicht in der Breite betrachtet hatten. In seinem Aufsatz von 2003 in Organization Science testete er mit einer Ereignisanalyse an 202 Internetunternehmen und fand zwei zeitlich relevante Ereignisse: den Abschluss der Produktentwicklung und jede Runde externer Finanzierung. Sein zentraler Befund ist ein Paradox. Der Erfolg des Gründers beim Erreichen dieser Meilensteine lässt die Wahrscheinlichkeit seiner Ablösung drastisch steigen.
Anders gesagt: Je besser der Gründer die frühe Aufgabe löst, desto wahrscheinlicher braucht das Unternehmen für die nächste jemand anderen. Sein späterer HBR-Artikel „The Founder's Dilemma“ stützte sich auf 212 amerikanische Start-ups, die Ende der 1990er und Anfang der 2000er Jahre gegründet wurden. Und in einem Interview der Harvard Business School beschreibt er den zugrunde liegenden Zielkonflikt als „King“ (die Kontrolle behalten) oder „Rich“ (ein wertvolleres Unternehmen aufbauen, was oft bedeutet, Kontrolle abzugeben). Diese Forschung betrifft wagniskapitalfinanzierte Start-ups, verstehen Sie sie also als Linse und nicht als Regel für jedes inhabergeführte Unternehmen. Doch das beschriebene Muster, bei dem Wachstum selbst den Nachfolgebedarf erzeugt, zeigt sich weit außerhalb wagniskapitalfinanzierter Firmen.
Drei Entscheidungen in einer
Der größte Fehler bei der Gründernachfolge ist, sie als eine Entscheidung zu behandeln. Es sind mindestens drei, und sie können auf unterschiedlichen Zeitachsen laufen.
| Entscheidung | Die Frage | Wer beteiligt ist |
|---|---|---|
| Führungsnachfolge | Wer führt das Unternehmen im Tagesgeschäft? | Gründer, Board, Führungskräfte |
| Eigentumsnachfolge | Wem gehören die Anteile, und zu welchen Bedingungen? | Gründer, Miteigentümer, Familie, Investoren, Kreditgeber |
| Board- und Governance-Rolle | Welche formale Rolle behält der Gründer, falls überhaupt? | Gründer, Board, neue Führungskraft |
Ein Gründer kann die Führung abgeben und das Eigentum behalten, was häufig und oft gesund ist. Ein Gründer kann die Anteile verkaufen und zwei Jahre als bezahlte Führungskraft bleiben. Ein Gründer kann als CEO zurücktreten und Vorsitzender werden. Jede Kombination schafft andere Anreize und andere Risiken.
Der häufigste Fehler ist die halbe Übergabe: Der Titel ändert sich, die tatsächliche Befugnis nicht. Die neue Führungskraft hat die Stelle ohne die Macht, das Team wendet sich weiter an den Gründer, und alle sind im Stillen unzufrieden. Schriftlich festzuhalten, wer was entscheidet, am besten in einer Kompetenzmatrix (Delegation-of-Authority-Matrix), ist die unspektakuläre, aber wirksame Lösung.
Familienunternehmen erleben dieselbe Trennung in verschärfter Form. Der Artikel zur Eigentums- versus Führungsnachfolge behandelt sie für dieses Umfeld, und dieselbe Logik gilt für jedes Unternehmen, in dem Erben, Partner oder Mitgründer des Gründers beteiligt sind.
Die Hauptwege
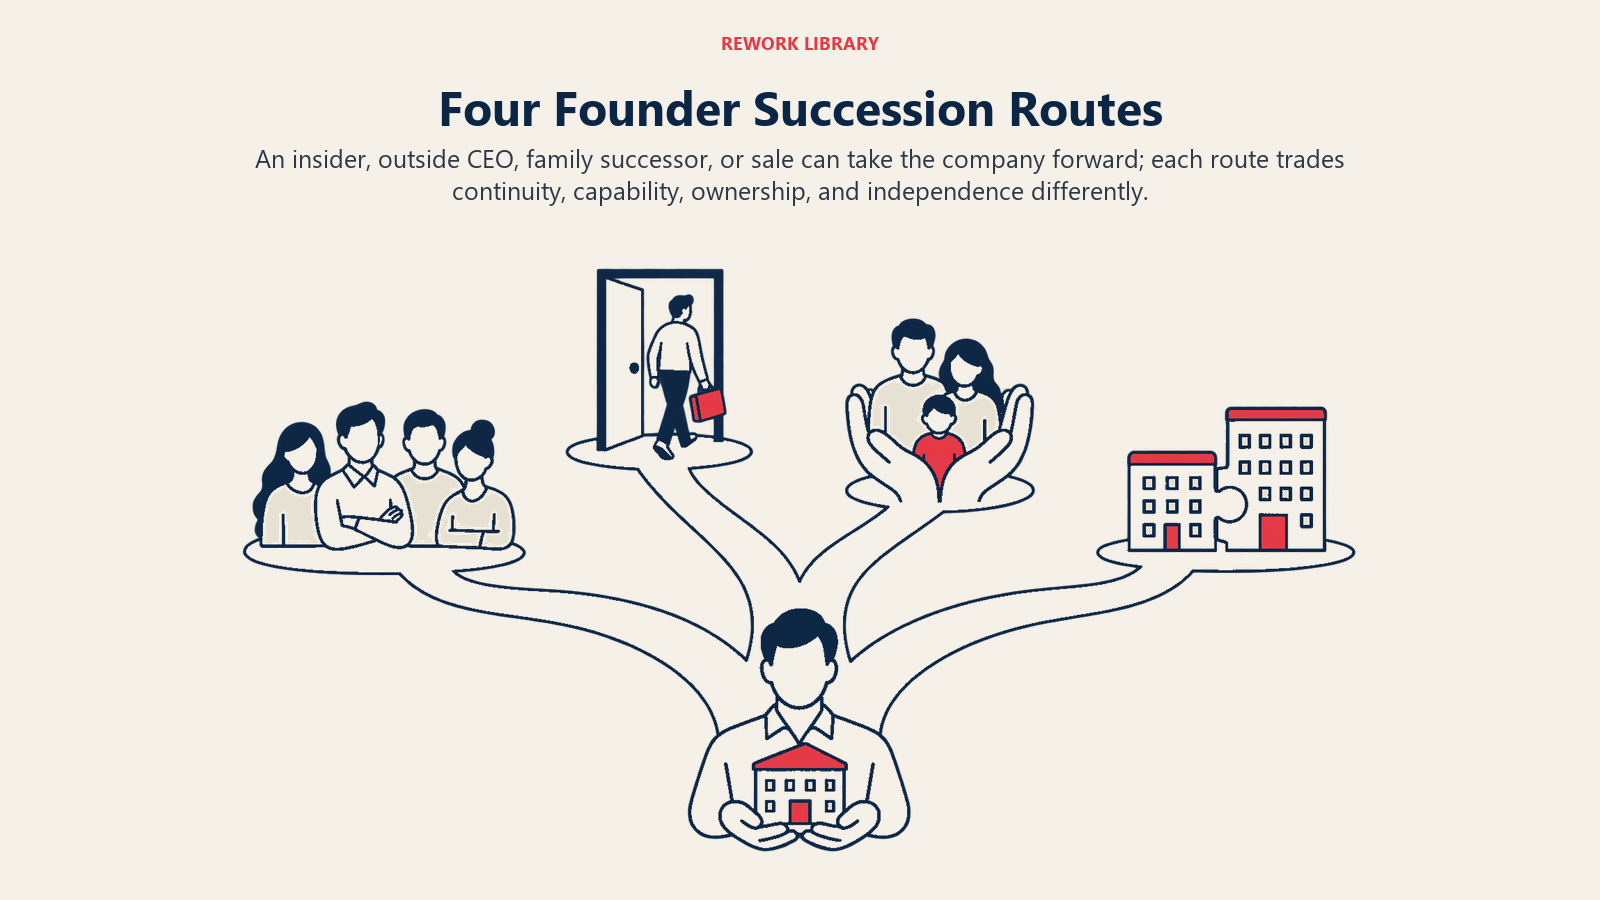
Es gibt vier grobe Wege, und viele Unternehmen landen bei einer Mischform. Keiner ist allgemein der beste. Jeder passt zu bestimmten Voraussetzungen.
1. Interner Nachfolger
Eine leitende Führungskraft oder ein aufstrebender Leader übernimmt. Der Vorteil ist Kontinuität: Er oder sie kennt die Kunden, die Kultur und die ungeschriebenen Regeln. Der Nachteil: Möglicherweise war er oder sie nie die letzte Entscheidungsinstanz, und die Mitarbeitenden sehen womöglich weiter den Gründer als den eigentlichen Chef. Dieser Weg funktioniert am besten, wenn das Unternehmen bereits ein echtes Managementteam unterhalb des Gründers aufgebaut hat und der Nachfolger schon eine Weile echte Befugnisse hatte, nicht nur einen Titel.
2. Externer CEO
Das Unternehmen stellt eine Fachkraft von außen ein. Das bringt Fähigkeiten, die dem Unternehmen fehlen können, etwa das Skalieren des Betriebs, institutionellen Vertrieb oder Finanzdisziplin, und signalisiert einen klaren Bruch. Es birgt zugleich das höchste kulturelle Risiko, weil der Neuankömmling sich das Vertrauen eines Teams verdienen muss, das einer anderen Person loyal war. Der vertiefende Artikel zur Einstellung eines externen CEO behandelt Suche, Auswahl und Onboarding, und den allgemeinen Fall deckt der Übergang vom Gründer zum CEO ab.
3. Familiennachfolger
Ein Sohn, eine Tochter oder ein anderer Verwandter übernimmt. Das kann Werte und langfristiges Denken bewahren, bringt aber Familiendynamiken, Fairnessfragen unter Geschwistern und das Risiko mit sich, dass der Nachfolger nach Blutsverwandtschaft statt nach Eignung gewählt wurde. Die Details gehören zur Nachfolge im Familienunternehmen, und die Frage, wann man von außerhalb der Familie einstellt, wird unter Nicht-Familien-CEO behandelt. Sie wird hier nicht wiederholt.
4. Verkauf oder Fusion
Der Gründer verkauft an ein anderes Unternehmen, an Private Equity, an einen Mitgründer oder an Mitarbeitende. Die Frage, wer das Unternehmen führt, wird teilweise zum Problem des Käufers. Das gilt aber auch für die Abhängigkeit vom Gründer: Käufer schlagen ab, was sie nicht ohne den Gründer laufen sehen, und das führt zurück zum Schlüsselpersonenrisiko. Ein Verkauf ist außerdem kein Ausstieg aus der Nachfolge. Er verlagert die Fragen auf den Käufer und die Earn-out-Bedingungen.
Ein kompakter Vergleich:
| Weg | Am besten, wenn | Hauptrisiko |
|---|---|---|
| Interner Nachfolger | Es gibt eine zweite Reihe mit echter Befugnis | Schatten des Gründers, Zweifel am Nachfolger |
| Externer CEO | Das Unternehmen braucht Fähigkeiten, die ihm fehlen | Kulturkonflikt, langsamer Vertrauensaufbau |
| Familiennachfolger | Familieneigentum und Werte sind zentral | Fairnesskonflikte, Eignung versus Blutsverwandtschaft |
| Verkauf oder Fusion | Der Gründer will Liquidität oder das Unternehmen braucht Kapital oder Größe | Der Preis hängt davon ab, wie gut das Unternehmen ohne den Gründer läuft |
Was den Wechsel meist auslöst
Gründer beginnen selten mit einem Plan. Die meisten Nachfolgen entstehen aus einem von wenigen Auslösern, und die Art des Auslösers bestimmt, wie viel Spielraum Sie haben.
- Geplante, positive Auslöser: Der Gründer will in den Ruhestand gehen, ein anderes Vorhaben verfolgen oder zur Produktarbeit zurückkehren. Sie geben am meisten Zeit und die meisten Optionen.
- Wachstumsauslöser: Eine Finanzierungsrunde, ein Sprung bei der Mitarbeiterzahl oder ein neuer Markt legen Fähigkeitslücken offen. Das knüpft an Wassermans Befund an, dass Finanzierungsereignisse die Ablösungswahrscheinlichkeit erhöhen, und an die phasenabhängigen Fähigkeiten, die unter Fähigkeiten des Gründer-CEO nach Phase behandelt werden.
- Druckauslöser: Investoren oder ein Board verlieren das Vertrauen, oder das Unternehmen erreicht ein Plateau, das der Gründer nicht durchbrechen kann. Hier hat der Gründer weniger Kontrolle über die Bedingungen.
- Lebensauslöser: Gesundheitsprobleme, ein Familienereignis oder Burnout. Sie kommen in einem Zeitplan, den der Gründer nicht wählt.
- Plötzliche Auslöser: Tod oder Handlungsunfähigkeit ohne Vorwarnung. Das ist der schwierigste Fall, und für ihn ist ein grundlegender Notfall-Nachfolgeplan gedacht.
Die Lehre aus der Liste: Nur bei den geplanten Auslösern kann der Gründer das Ergebnis gestalten. Wer auf einen der anderen wartet, riskiert, dass jemand anderes es für ihn gestaltet.
Das Timing nach Phasen durchdenken
Es gibt kein universelles Alter und keine universelle Amtszeit, ab der ein Gründer zurücktreten sollte. Doch die Phase des Unternehmens liefert nützliche Hinweise, und es lohnt sich, in jeder zu fragen, welche Nachfolgefragen gerade aktuell sind.
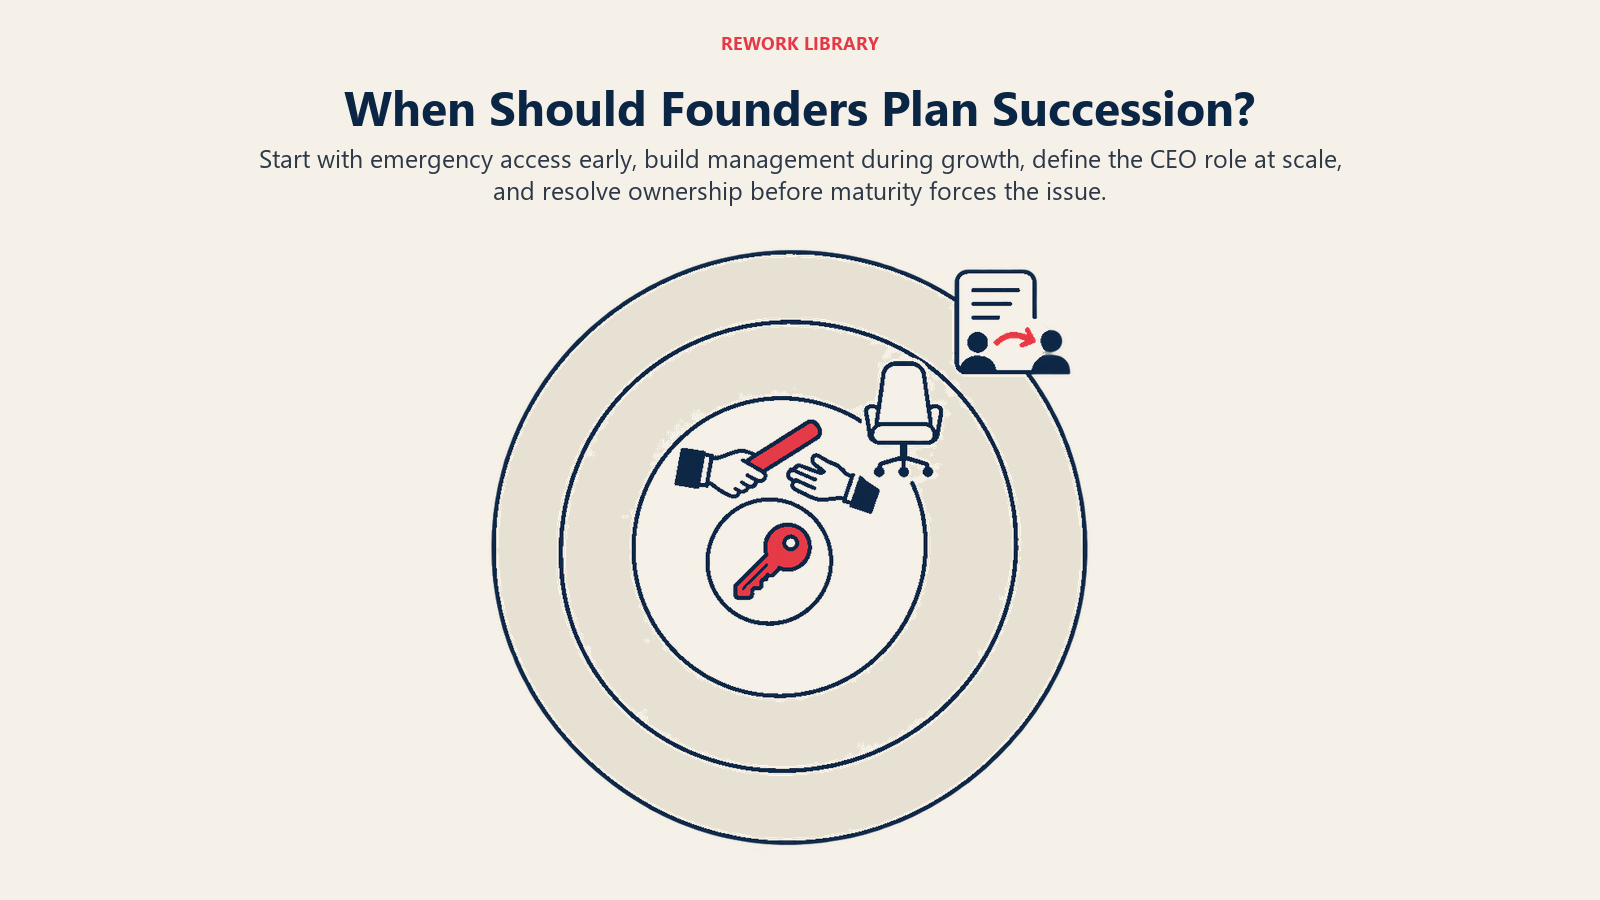
Frühphase (eine Handvoll Menschen, der Gründer macht alles). Nachfolge ist noch keine Einstellungsfrage. Es ist eine Frage der Hygiene. Halten Sie wichtige Konten, Passwörter und Rechtsdokumente für mindestens eine weitere Person zugänglich. Schreiben Sie auf, wer vorübergehend übernähme, wenn der Gründer plötzlich ausfiele. Das ist das Minimum, und es dauert einen Tag.
Wachstumsphase (der Gründer ist überdehnt). Hier schlägt das Wasserman-Muster zu: neue Finanzierung, neue Kunden, neue Fähigkeitslücken. Die Frage wird, ob sich die Rolle des Gründers ändern sollte, auch wenn er CEO bleibt. Eine Managementebene aufzubauen und Befugnisse zu delegieren schafft jetzt die Optionen, die eine Nachfolge später braucht. Der Unternehmenslebenszyklus nach Adizes beschreibt, was schiefgeht, wenn sich diese Ebene nicht bildet.
Skalierungsphase (das Unternehmen ist größer als jede einzelne Person). Die Frage verschiebt sich von „Kommt der Gründer zurecht?“ zu „Was muss die CEO-Rolle für das Unternehmen sein?“ Das ist das übliche Zeitfenster für einen externen Neuzugang oder einen beförderten Insider und dafür, dass der Gründer in den Vorsitz oder eine Produktrolle wechselt.
Reifephase (der Gründer ist älter oder das Geschäft hat ein Plateau erreicht). Eigentumsfragen dominieren: Alterseinkommen, Verkauf, Familienübertragung, Übernahme durch Mitarbeitende. Führungs- und Eigentumsnachfolge müssen jetzt gemeinsam geplant werden, weil die finanzielle Sicherheit des Gründers oft von beidem abhängt.
In jeder Phase gilt einiges. Beginnen Sie, bevor es nötig erscheint. Behandeln Sie Führung, Eigentum und Board-Rolle als getrennte Entscheidungen. Und gehen Sie davon aus, dass der Prozess länger dauert als erwartet. Die entscheidende Frage lautet nicht „Wann sollte ich gehen?“, sondern „Was müsste zutreffen, damit das Unternehmen ohne mich gut läuft, und wie weit sind wir?“
Warum das über ein einzelnes Unternehmen hinaus zählt
Große börsennotierte Unternehmen zeigen, was Führungswechsel heute kosten und wie oft Nachfolgen misslingen. Russell Reynolds Associates berichtet in seinem Global CEO Turnover Index, dass 2025 in den erfassten Indizes 234 CEOs ausschieden, 21 % über dem Achtjahresdurchschnitt, und dass 86 % der Neuberufungen erstmalige CEOs waren. Das sind große börsennotierte Unternehmen, keine gründergeführten Firmen, die Zahlen sind also kein Maßstab für Ihr Unternehmen. Sie zeigen das Umfeld: Boards ersetzen Führungskräfte häufiger, und die meisten neuen CEOs üben die Aufgabe zum ersten Mal aus. Der Nachfolger eines Gründers wird wahrscheinlich in derselben Lage sein, ein Grund, ihm eine vorbereitete Übergabe zu geben statt eines Starts nach dem Motto „schwimm oder geh unter“.
Eine praktische Starter-Checkliste
Wenn Sie Gründer oder Board-Mitglied in einem gründergeführten Unternehmen sind und noch nicht begonnen haben, ist das ein vernünftiger erster Monat.
- Benennen Sie die Interimslösung. Wer springt 30 Tage ein, wenn der Gründer plötzlich ausfällt? Schreiben Sie es auf und sagen Sie es der Person.
- Listen Sie die Abhängigkeiten auf. Nutzen Sie die Schlüsselpersonen-Perspektive: Beziehungen, Wissen, Freigaben, Zugänge.
- Trennen Sie die drei Entscheidungen. Halten Sie fest, wo Sie bei Führung, Eigentum und Board-Rolle stehen. Oft sind die Antworten verschieden.
- Wählen Sie den wahrscheinlichen Weg. Keine endgültige Wahl, sondern eine Arbeitshypothese unter den vier oben genannten Wegen.
- Sprechen Sie mit jemandem Unabhängigem. Ein Berater, ein Beirat oder ein Peer, der es hinter sich hat. Gründer sind selten die besten Richter ihrer eigenen Übergabe.
Wichtige Fakten: Nachfolge in gründergeführten Unternehmen
- Die Nachfolge bei einem Gründer bündelt drei Entscheidungen: Führung, Eigentum und Board-Rolle.
- Wasserman (2003, Organization Science) nutzte eine Ereignisanalyse von 202 Internetfirmen und fand, dass der Abschluss der Produktentwicklung und Finanzierungsrunden die Wahrscheinlichkeit der Ablösung eines Gründer-CEO stark erhöhen.
- Wassermans HBR-Studie analysierte 212 amerikanische Start-ups, die Ende der 1990er und Anfang der 2000er Jahre gegründet wurden.
- Wasserman beschreibt den Zielkonflikt als Kontrolle („King“) versus ein wertvolleres Unternehmen („Rich“).
- Unter großen börsennotierten Unternehmen schieden 2025 234 CEOs aus, 21 % über dem Achtjahresdurchschnitt, und 86 % der Berufungen waren erstmalige CEOs (Russell Reynolds Associates).
- Die vier Hauptwege sind ein interner Nachfolger, ein externer CEO, ein Familiennachfolger und ein Verkauf oder eine Fusion.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Warum die Gründernachfolge anders ist als die CEO-Nachfolge
- Drei Entscheidungen in einer
- Die Hauptwege
- 1. Interner Nachfolger
- 2. Externer CEO
- 3. Familiennachfolger
- 4. Verkauf oder Fusion
- Was den Wechsel meist auslöst
- Das Timing nach Phasen durchdenken
- Warum das über ein einzelnes Unternehmen hinaus zählt
- Eine praktische Starter-Checkliste
- Weiterführende Lektüre