Sucessão em empresas lideradas pelo fundador
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Quando um CEO contratado sai, a empresa fica com uma vaga. Quando um fundador sai, ela fica com uma vaga, uma possível mudança de dono, uma fonte de cultura que desaparece e, muitas vezes, um buraco onde ficava a memória da empresa. Por isso a sucessão em empresas lideradas pelo fundador merece um tratamento próprio, separado do planejamento sucessório em geral.
Este artigo é a visão geral do tópico Sucessão e Continuidade. Ele explica o que muda quando o líder que sai é o fundador, as decisões separadas que acabam agrupadas, as principais rotas que uma empresa pode seguir, o que costuma disparar a mudança e uma forma, baseada em estágios, de pensar no timing. Cada rota específica tem seu próprio artigo, indicado onde aparece.
Por que a sucessão do fundador é diferente da sucessão de um CEO
Um CEO profissional é contratado para um cargo que existia antes dele e continuará existindo depois. Um fundador é diferente em pelo menos quatro aspectos.
Identidade. Para muitos fundadores, a empresa não é um emprego, é o que eles têm sido por dez ou vinte anos. Entregá-la pode parecer perder um membro do corpo, e as pessoas evitam decisões que provocam essa sensação. O resultado costuma ser adiamento, não um plano ruim.
Controle. Um fundador que também detém a maior parte das ações não pode ser afastado por um conselho como um CEO contratado. Nada obriga a conversa. Ela acontece quando o fundador decide que acontece, ou quando uma crise decide por ele.
Conhecimento tácito. Os fundadores sabem por que o preço tem aquela exceção estranha, qual fornecedor aceita ser pressionado, qual cliente precisa de uma ligação pessoal. É a mesma exposição descrita em risco de pessoa-chave e na dependência do fundador. O conhecimento de um CEO contratado vive, em sua maior parte, nos sistemas e na equipe. O de um fundador muitas vezes vive na cabeça dele.
Propriedade ligada ao cargo. Numa empresa com CEO contratado, quem dirige e quem é dono são perguntas separadas por desenho. Numa empresa liderada pelo fundador, elas começam como uma só. Separá-las é o trabalho real da sucessão.
A pesquisa confirma a intuição de que este é um problema distinto. Noam Wasserman, da Harvard Business School, estudou a primeira vez que um fundador-CEO é substituído, um evento que os estudos anteriores sobre sucessão não haviam examinado em escala. No artigo de 2003 na Organization Science, ele testou empresas com análise de histórico de eventos em 202 companhias de internet e encontrou dois eventos intertemporais que importam: concluir o desenvolvimento do produto e levantar cada rodada de financiamento externo. A conclusão central é um paradoxo. O sucesso do fundador em atingir esses marcos faz a probabilidade de substituição subir de forma dramática.
Dito de modo direto, quanto melhor o fundador se sai na primeira fase, maior a chance de a empresa passar a precisar de outra pessoa para a seguinte. O artigo posterior dele na HBR, "The Founder's Dilemma", baseou-se em 212 start-ups americanas fundadas no fim dos anos 1990 e início dos anos 2000. E numa entrevista da Harvard Business School, ele descreve o trade-off de fundo como ser "Rei" (manter o controle) ou "Rico" (construir uma empresa mais valiosa, o que muitas vezes significa abrir mão do controle). Essa pesquisa trata de start-ups apoiadas por venture capital, então encare-a como uma lente, não como regra para toda empresa gerida pelo dono. Mas o padrão que ela descreve, em que o próprio crescimento cria a necessidade de sucessão, aparece bem além das empresas financiadas por venture capital.
Três decisões escondidas numa só
O maior erro na sucessão do fundador é tratá-la como uma decisão única. São pelo menos três, e elas podem seguir cronogramas diferentes.
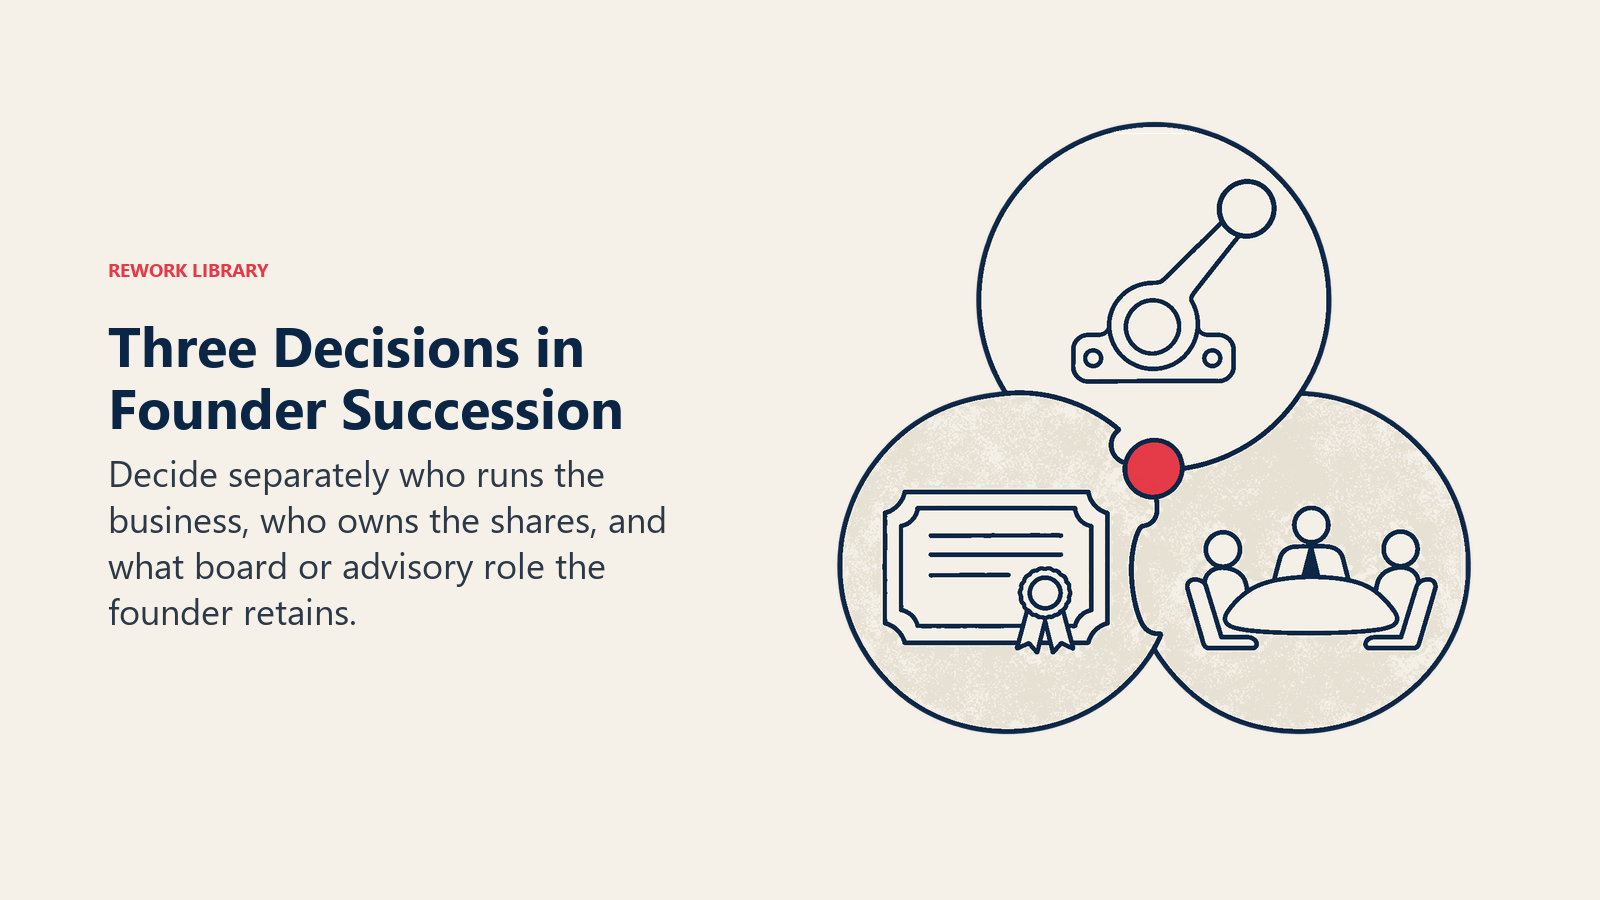
| Decisão | A pergunta | Quem está envolvido |
|---|---|---|
| Sucessão na gestão | Quem dirige a empresa no dia a dia? | Fundador, conselho, executivos |
| Sucessão na propriedade | Quem detém as ações e em que condições? | Fundador, cossócios, família, investidores, credores |
| Papel no conselho e na governança | Que papel formal, se algum, o fundador mantém? | Fundador, conselho, novo líder |
Um fundador pode passar a gestão e manter a propriedade, o que é comum e muitas vezes saudável. Pode vender as ações e continuar como executivo remunerado por dois anos. Pode deixar o cargo de CEO e virar presidente do conselho. Cada combinação cria incentivos e riscos diferentes.
A falha mais comum é a passagem pela metade: o título muda, mas a autoridade real não. O novo líder tem o cargo sem o poder, a equipe continua recorrendo ao fundador e todos ficam em silêncio insatisfeitos. Registrar por escrito quem decide o quê, de preferência numa matriz de delegação de autoridade, é a solução sem graça, mas eficaz.
As empresas familiares enfrentam a mesma divisão de forma mais aguda. O artigo sobre sucessão na propriedade versus na gestão trata disso nesse contexto, e a mesma lógica vale para qualquer empresa em que herdeiros, sócios ou cofundadores do fundador tenham participação.
As rotas principais
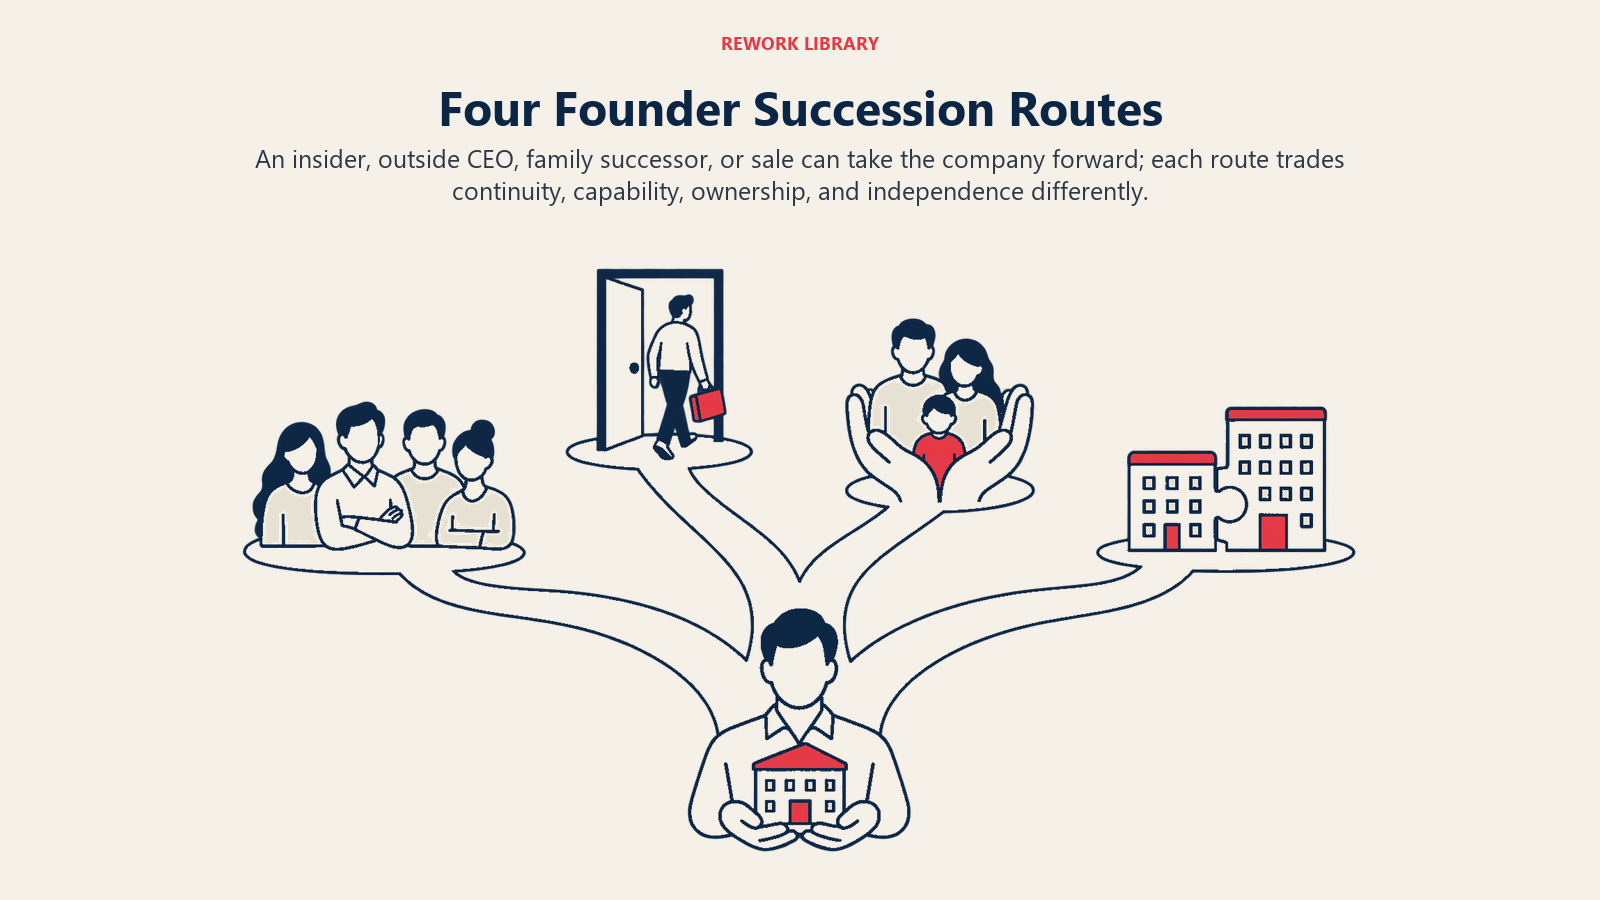
Há quatro rotas amplas, e muitas empresas acabam com um híbrido. Nenhuma é a melhor em geral. Cada uma se ajusta a certos fatos.
1. Sucessor interno
Um executivo sênior ou um líder em ascensão assume. A vantagem é a continuidade: ele conhece os clientes, a cultura e as regras não escritas. A desvantagem é que talvez nunca tenha sido o tomador de decisão final, e os funcionários podem continuar vendo o fundador como o verdadeiro chefe. Essa rota funciona melhor quando a empresa já construiu uma equipe de gestão abaixo do fundador e o sucessor já tem autoridade real há algum tempo, não apenas um título.
2. CEO externo
A empresa contrata um profissional de fora. Isso traz capacidades que a empresa pode não ter, como escalar operações, vendas institucionais ou disciplina financeira, e sinaliza uma ruptura clara. Também traz o maior risco cultural, porque o recém-chegado precisa conquistar a confiança de uma equipe que era leal a outra pessoa. O artigo complementar sobre contratar um CEO externo percorre a busca, a seleção e o onboarding, e o caso geral é tratado em transição de fundador para CEO.
3. Sucessor da família
Um filho, uma filha ou outro parente assume. Isso pode preservar valores e visão de longo prazo, mas acrescenta dinâmicas familiares, questões de justiça entre irmãos e o risco de o sucessor ter sido escolhido pelo sangue e não pela adequação. Os detalhes pertencem à sucessão em empresas familiares, e a questão de quando contratar fora da família é tratada em CEO não familiar. Ela não é repetida aqui.
4. Venda ou fusão
O fundador vende para outra empresa, para um fundo de private equity, para um cofundador ou para os funcionários. A pergunta sobre quem dirige o negócio passa a ser, em parte, problema do comprador. Mas a dependência do fundador também: os compradores descontam o que não conseguem ver funcionando sem o fundador, o que remete de volta ao risco de pessoa-chave. Uma venda também não é uma saída da sucessão. Ela transfere as questões para o comprador e para os termos do earn-out.
Uma forma compacta de compará-las:
| Rota | Melhor quando | Principal risco |
|---|---|---|
| Sucessor interno | Existe uma segunda linha com autoridade real | Sombra do fundador, dúvida sobre o sucessor |
| CEO externo | A empresa precisa de capacidades que não tem | Choque cultural, construção lenta de confiança |
| Sucessor da família | A propriedade familiar e os valores são centrais | Conflitos de justiça, adequação versus sangue |
| Venda ou fusão | O fundador quer liquidez ou a empresa precisa de capital ou escala | O preço depende de quão bem a empresa funciona sem o fundador |
O que costuma disparar a mudança
Os fundadores raramente começam com um plano. A maioria das sucessões parte de um punhado de gatilhos, e o tipo de gatilho define quanta margem você tem.
- Gatilhos planejados e positivos: o fundador quer se aposentar, tocar outro empreendimento ou voltar ao trabalho de produto. São os que dão mais tempo e mais opções.
- Gatilhos de crescimento: uma rodada de financiamento, um salto no número de funcionários ou um novo mercado expõem lacunas de capacidade. Isso se liga à conclusão de Wasserman de que eventos de financiamento aumentam a chance de substituição, e às habilidades por estágio tratadas em habilidades do fundador-CEO por estágio.
- Gatilhos de pressão: investidores ou o conselho perdem a confiança, ou a empresa chega a um platô que o fundador não consegue romper. Aqui o fundador tem menos controle sobre os termos.
- Gatilhos de vida: problemas de saúde, um evento familiar ou burnout. Chegam num calendário que o fundador não escolhe.
- Gatilhos súbitos: morte ou incapacidade sem aviso. É o caso mais difícil, e aquele para o qual um plano de sucessão emergencial básico foi desenhado.
A lição da lista é que os gatilhos planejados são os únicos em que o fundador pode desenhar o resultado. Esperar por um dos outros significa que outra pessoa pode desenhá-lo por você.
Pensando no timing por estágio
Não existe uma idade ou um tempo de casa universal em que o fundador deva se afastar. Mas o estágio da empresa dá pistas úteis, e vale perguntar em cada um quais questões de sucessão estão ativas.
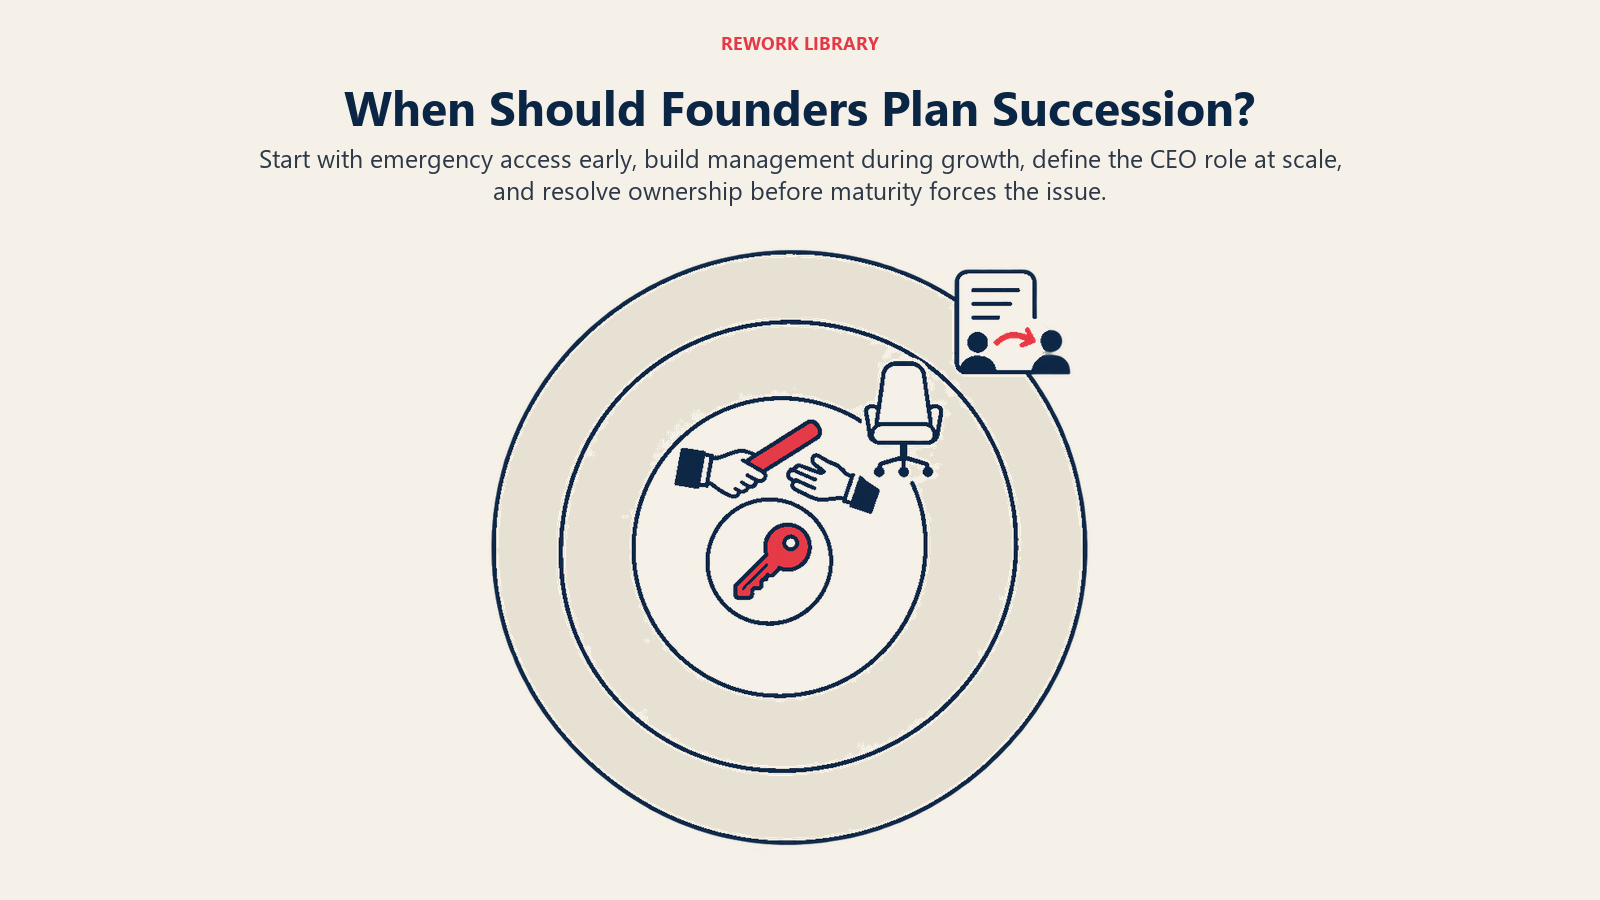
Estágio inicial (um punhado de pessoas, o fundador faz tudo). A sucessão ainda não é uma questão de contratação. É uma questão de higiene. Mantenha contas-chave, senhas e documentos legais acessíveis a pelo menos outra pessoa. Anote quem assumiria temporariamente se o fundador sumisse de repente. É o mínimo e leva um dia.
Estágio de crescimento (o fundador está sobrecarregado). É aqui que o padrão de Wasserman pega: novo financiamento, novos clientes, novas lacunas de capacidade. A pergunta passa a ser se o papel do fundador deveria mudar mesmo que ele continue como CEO. Construir uma camada de gestão e delegar autoridade agora cria as opções de que uma sucessão precisará depois. O ciclo de vida corporativo de Adizes descreve o que dá errado quando essa camada não se forma.
Estágio de escala (a empresa é maior que qualquer pessoa). A pergunta deixa de ser "o fundador dá conta?" e passa a ser "o que a empresa precisa que o cargo de CEO seja?". É a janela comum para uma contratação externa ou um insider promovido, e para o fundador migrar para presidente do conselho ou para um papel de produto.
Estágio maduro (o fundador está mais velho ou o negócio chegou a um platô). As questões de propriedade dominam: renda na aposentadoria, venda, transferência familiar, aquisição pelos funcionários. A sucessão na gestão e na propriedade agora precisam ser planejadas juntas, porque a segurança financeira do fundador muitas vezes depende das duas.
Em todos os estágios, algumas coisas valem. Comece antes de parecer necessário. Trate gestão, propriedade e papel no conselho como decisões separadas. E presuma que o processo leva mais tempo do que o esperado. A pergunta que importa não é "quando devo sair?", mas "o que precisaria ser verdade para a empresa funcionar bem sem mim, e até onde já chegamos?".
Por que isso importa além de uma só empresa
As grandes empresas de capital aberto mostram quanto a troca de liderança custa hoje e com que frequência as sucessões dão errado. A Russell Reynolds Associates informa, em seu Global CEO Turnover Index, que 234 CEOs deixaram o cargo em 2025 nos índices que acompanha, 21% acima da média de oito anos, e que 86% das nomeações foram de CEOs de primeira viagem. São grandes empresas listadas, não empresas lideradas pelo fundador, então os números não são uma referência para o seu negócio. Eles mostram o ambiente: os conselhos estão trocando líderes com mais frequência, e a maioria dos novos CEOs exerce o cargo pela primeira vez. O sucessor de um fundador provavelmente estará na mesma situação, o que é um motivo para lhe dar uma passagem de bastão preparada em vez de um começo de "nade ou afunde".
Uma lista prática para começar
Se você é fundador ou membro do conselho de uma empresa liderada pelo fundador e ainda não começou, este é um primeiro mês razoável.
- Nomeie o interino. Quem assume por 30 dias se o fundador sumir de repente? Escreva e avise a pessoa.
- Liste as dependências. Use a lente da pessoa-chave: relacionamentos, conhecimento, aprovações, acessos.
- Separe as três decisões. Anote onde você está em gestão, propriedade e papel no conselho. Elas costumam ter respostas diferentes.
- Escolha a rota provável. Não é uma escolha final, é uma hipótese de trabalho entre as quatro rotas acima.
- Converse com alguém independente. Um consultor, um conselho consultivo ou um colega que já passou por isso. Os fundadores raramente são os melhores juízes da própria passagem de bastão.
Fatos Principais: Sucessão em empresas lideradas pelo fundador
- A sucessão de um fundador reúne três decisões: gestão, propriedade e papel no conselho.
- Wasserman (2003, Organization Science) usou análise de histórico de eventos em 202 empresas de internet e concluiu que concluir o desenvolvimento do produto e levantar rodadas de financiamento aumentam bastante a chance de um fundador-CEO ser substituído.
- O estudo de Wasserman na HBR analisou 212 start-ups americanas fundadas no fim dos anos 1990 e início dos anos 2000.
- Wasserman descreve o trade-off como controle ("Rei") versus uma empresa mais valiosa ("Rico").
- Entre as grandes empresas listadas, 234 CEOs deixaram o cargo em 2025, 21% acima da média de oito anos, e 86% das nomeações foram de CEOs de primeira viagem (Russell Reynolds Associates).
- As quatro rotas principais são um sucessor interno, um CEO externo, um sucessor da família e uma venda ou fusão.
Leitura relacionada

Co-Founder & COO
On this page
- Por que a sucessão do fundador é diferente da sucessão de um CEO
- Três decisões escondidas numa só
- As rotas principais
- 1. Sucessor interno
- 2. CEO externo
- 3. Sucessor da família
- 4. Venda ou fusão
- O que costuma disparar a mudança
- Pensando no timing por estágio
- Por que isso importa além de uma só empresa
- Uma lista prática para começar
- Leitura relacionada