Häufige blinde Flecken von Gründern
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein blinder Fleck von Gründern ist eine vorhersehbare Urteilslücke, die zur Rolle gehört und nicht zu einem schwachen Charakter. Gründer gehen Risiken ein, legen sich früh fest und tragen die Geschichte eines Unternehmens im Kopf. Dieselben Gewohnheiten, die ein Unternehmen ins Leben rufen, können verzerren, wie sie das Unternehmen lesen, sobald es gewachsen ist.
Dieser Artikel ist eine Referenzliste. Jeder blinde Fleck unten ist an benannte Forschung gebunden, nicht an Anekdoten, und jeder endet mit den strukturellen Gegengewichten, die unabhängig davon wirken, wer der Gründer ist. Es ist weder ein Persönlichkeitsprofil noch ein klinisches Etikett. Wenn Sie die Perspektive von Governance und Verhalten suchen, behandelt sie das Gründersyndrom. Dieser Beitrag stellt eine andere Frage: Wo geht das Denken eines Gründers auf eine Weise fehl, die die Forschung bereits dokumentiert hat?
Zunächst eine Warnung. Die meisten dieser Befunde stammen aus Studien mit Unternehmern, Managern oder Studierenden im Allgemeinen. Sie zeigen nicht, dass Gründer schlechter sind als andere Führungskräfte. Sie zeigen, dass Gründer denselben Verzerrungen ausgesetzt sind, oft mit weniger Menschen um sich, die bereit sind, Widerspruch zu leisten.
Die fünf blinden Flecken im Überblick
| Blinder Fleck | Kernidee | Hauptquelle | Strukturelles Gegengewicht |
|---|---|---|---|
| Selbstüberschätzung | Unternehmer bewerten ihre eigenen Erfolgschancen höher, als es die Basisraten stützen | Cooper, Woo und Dunkelberg (1988) | Außensicht über Referenzklassen, unabhängige Board-Mitglieder |
| Kontrolle statt Wert | Kontrolle zu behalten kann Wachstum und Vermögen kosten | Wasserman (2008) | Ausdrückliche Entscheidungen zu Kontrolle und Rollen, Board mit echter Autorität |
| Eskalation des Commitments | Frühere Investitionen ziehen weitere Investitionen nach sich | Staw (1976) | Abbruchkriterien, Stage Gates, getrennte Verantwortliche für „weitermachen oder stoppen“ |
| Bestätigungsfehler und Planungsfehlschluss | Genehme Belege suchen und Kosten und Zeit unterschätzen | Kahneman und Lovallo (2003) | Pre-Mortems, Red Teams, externe Prognosen |
| Die Grenze der gründerzentrierten Organisation | Auf eine Person zugeschnittene Strukturen skalieren irgendwann nicht mehr | Greiner (HBR, Ausgabe 1998) | Entscheidungsrechte, Managementteam, Delegationsregeln |
1. Unternehmerische Selbstüberschätzung
Was es ist. Selbstüberschätzung bedeutet hier, die eigenen Erfolgschancen höher zu bewerten, als es die Evidenz zu ähnlichen Vorhaben rechtfertigen würde. Sie unterscheidet sich von Zuversicht. Ein zuversichtlicher Gründer handelt trotz des Risikos. Ein selbstüberschätzender sieht das Risiko nicht.
Die Evidenz. Die klassische Studie ist „Entrepreneurs' Perceived Chances for Success“ von Arnold Cooper, Carolyn Woo und William Dunkelberg, erschienen im Journal of Business Venturing, Band 3, Seiten 97-108 (1988). Sie befragte Unternehmer nach ihren wahrgenommenen Erfolgschancen. Die genauen Zahlen finden Sie im Aufsatz selbst.
Wie es sich zeigt. Achten Sie auf Pläne, in denen jede Annahme der beste Fall ist. Umsatzprognosen, die nie ein schlechtes Quartal enthalten. Einstellungen vor der Nachfrage, weil der nächste große Kunde „im Grunde unterschrieben“ hat. Wettbewerber, die als irrelevant beschrieben werden. Niemand im Raum nennt eine Basisrate dafür, wie oft Unternehmen wie dieses ins Stocken geraten.
Gegengewichte.
- Referenzklassen. Fragen Sie vor der Freigabe einer Prognose, was mit den letzten zehn vergleichbaren Unternehmen, Produkten oder Markteinführungen geschehen ist. Eine Antwort von außerhalb des Unternehmens ist mehr wert als eine weitere interne Schätzung.
- Unabhängige Direktoren. Ein Board-Mitglied ohne Anteil an der Geschichte des Gründers kann die Frage stellen, die ein Angestellter nicht stellt. Ein Beirat ist eine leichtere Version derselben Idee, wenn es kein formelles Board gibt.
- Schriftliche Annahmen. Fragen Sie nach den drei Annahmen, die stimmen müssen, damit der Plan funktioniert, und nach einem Datum, an dem jede geprüft wird.
2. Kontrolle statt Wert: der Zielkonflikt „Rich versus King“
Was es ist. Gründer müssen oft zwischen dem Behalten der Kontrolle und dem Aufbau des größtmöglichen Unternehmens wählen. Noam Wasserman von der Harvard Business School nennt das die Wahl zwischen „rich“ (reich) und „king“ (König). Der blinde Fleck besteht darin, gar nicht zu bemerken, dass man diese Wahl trifft, weil sich jede Entscheidung, die die Kontrolle bewahrt, wie eine kleine, vernünftige anfühlt.
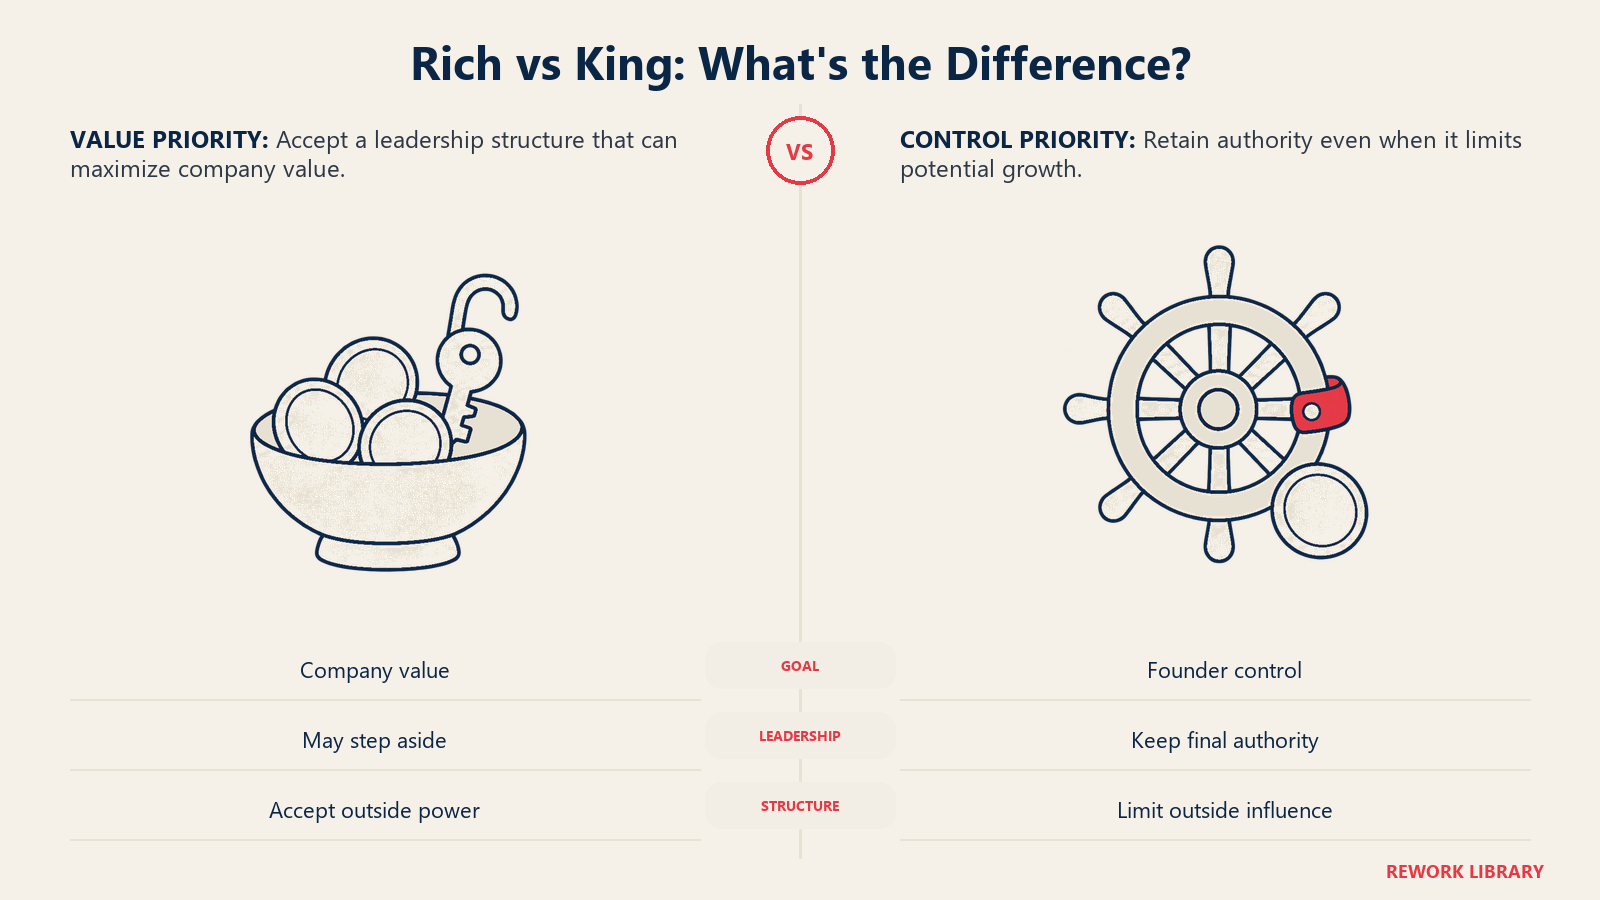
Die Evidenz. Wassermans HBR-Artikel zum Gründerdilemma beginnt mit seiner Analyse von 212 amerikanischen Start-ups, die Ende der 1990er und Anfang der 2000er Jahre gegründet wurden. Ein Beitrag aus Working Knowledge der Harvard Business School fasst den Gedanken so zusammen: Der Anteil der Gründer-CEOs, die „die Distanz gehen“, ist extrem niedrig, besonders in Ventures mit hohem Potenzial. Er formuliert die Kernfrage auch so, ob den Unternehmer das Bedürfnis antreibt, das Unternehmen zu kontrollieren, oder das Streben nach finanziellem Erfolg, das womöglich verlangt, nach Erreichen bestimmter Meilensteine beiseitezutreten. Gründer, die Kontrolle wollen, so heißt es dort, müssen meist viel potenzielles Wachstum opfern, um am Ruder zu bleiben.
Wie es sich zeigt. Ein externer Investor wird wegen des Board-Sitzes abgelehnt. Ein erfahrener Operator mit echter Autorität wird nicht eingestellt. Ein CEO-Wechsel wird als persönliches Urteil statt als Gestaltungsfrage behandelt. Man wählt kleines, kontrollierbares Wachstum, ohne je zu sagen, dass es das ist, was man wählt.
Gegengewichte.
- Sprechen Sie den Zielkonflikt laut aus. Schreiben Sie auf, worauf der Gründer optimiert: Kontrolle, Vermögen, Wirkung oder Unabhängigkeit. Die passende Struktur folgt aus der Antwort.
- Definieren Sie die künftige Rolle des Gründers früh. Eine benannte Rolle mit Zeitplan macht den Rückzug weniger zum Verlust. Gründerabhängigkeit erklärt, was geschieht, wenn diese Arbeit unterbleibt.
- Ein Board mit Autorität. Ein Board, das nur beraten kann, wiegt die Kontrollpräferenzen eines Gründers nicht auf. Eines mit definierten Rechten kann es.
3. Eskalation des Commitments
Was es ist. Eskalation des Commitments ist die Neigung, aufgrund des bereits Ausgegebenen noch mehr Ressourcen in ein scheiterndes Vorhaben zu stecken. Sie unterscheidet sich von bloßer Sturheit. Die versunkene Investition verändert, wie die Entscheidung aussieht, sodass sich „stoppen“ wie das Eingeständnis anfühlt, dass die frühere Entscheidung falsch war.
Die Evidenz. Barry Staws Aufsatz von 1976, Knee-deep in the big muddy: a study of escalating commitment to a chosen course of action, erschienen in Organizational Behavior and Human Performance (Band 16, Seiten 27-44), ist die grundlegende Studie. Der Titel verweist auf die Idee, dass Entscheidungsträger, die sich auf einen Kurs festgelegt haben, sich weiter festlegen können, selbst wenn sich negative Ergebnisse häufen. Wir konnten das Abstract oder den Volltext des Aufsatzes auf diesem Rechner nicht lesen, daher fassen wir die Einzelheiten seines Versuchsdesigns hier nicht zusammen.
Warum Gründer besonders anfällig sind. Gründer haben die ursprüngliche Entscheidung meist persönlich getroffen, oft unter echtem finanziellem und emotionalem Einsatz. Eine Produktlinie, ein Markt oder eine Schlüsseleinstellung kann mit ihrer Identität verknüpft sein. Niemand sonst hat den Rang zu sagen, dass die frühe Wette des Gründers ausgespielt ist.
Wie es sich zeigt. Ein Produkt, das drei „letzte Chancen“ übersteht. Eine strauchelnde Führungskraft, die bleibt, weil der Gründer sie eingestellt hat. Ein Markt, den das Unternehmen weiter finanziert, weil sein Aufgeben bedeuten würde, dass die ersten fünf Jahre vergeudet waren.
Gegengewichte.
- Vorab festgelegte Abbruchkriterien. Schreiben Sie vor dem Start einer Wette das Ergebnis auf, das sie beenden würde. Die Stoppregel zu vereinbaren, solange die Idee noch frisch ist, nimmt später den persönlichen Stachel.
- Stage Gates. Geben Sie Mittel in Schritten frei, die an Evidenz geknüpft sind, sodass Weitermachen eine aktive Entscheidung ist und kein Standard.
- Trennen Sie die Verantwortlichen. Die Person, die ein Projekt vorschlägt, sollte nicht die Einzige sein, die über seine Fortsetzung entscheidet. Eine Kompetenzmatrix kann „weitermachen oder stoppen“ jemandem mit weniger persönlichem Einsatz zuweisen.
4. Bestätigungsfehler und Planungsfehlschluss
Was sie sind. Der Bestätigungsfehler ist die Gewohnheit, Belege wahrzunehmen, zu suchen und zu erinnern, die stützen, was man ohnehin glaubt. Der Planungsfehlschluss ist die Gewohnheit, Zeit, Kosten und Risiko eines Plans zu unterschätzen und seinen Nutzen zu überschätzen. Zusammen erzeugen sie zuversichtliche Pläne auf Grundlage einer selektiven Lesart der Fakten.
Die Evidenz. Der HBR-Artikel von Daniel Kahneman und Dan Lovallo, Delusions of Success: How Optimism Undermines Executives' Decisions (Juli 2003), argumentiert, dass Optimismus große unternehmerische Vorhaben verzerrt. Ein beschriebener Fall: Oxford Health Plans begann 1992 ein großes Computersystem-Projekt, das durch unvorhergesehene Probleme und Verzögerungen behindert wurde. Als die Probleme am 27. Oktober 1997 offengelegt wurden, fiel die Aktie um 63 Prozent, und das Unternehmen verlor an einem einzigen Tag 3 Milliarden $ an Aktionärswert. Es ist ein Unternehmen und ein Beispiel, keine Statistik. Aber es zeigt, wie ein Plan, der Zeit- und Budgetrahmen verfehlt, verborgen bleiben kann, bis die Kosten sehr groß sind.
Wie es sich zeigt. Der Gründer bittet das Team um „die Daten“ und bekommt die Daten, die zu seiner Sicht passen, weil alle wissen, welche Daten willkommen sind. Schlechte Nachrichten wandern langsam. Starttermine werden von Ehrgeiz bestimmt statt von der Historie ähnlicher Markteinführungen. Kundenfeedback, das der Vision widerspricht, wird als Ausreißer abgestempelt.
Gegengewichte.
- Pre-Mortems. Gary Kleins HBR-Beitrag Performing a Project Premortem (September 2007) beginnt mit der Feststellung, dass Projekte in spektakulärem Ausmaß scheitern und dass zu viele Menschen zögern, bei der Planung Vorbehalte auszusprechen. Ein Pre-Mortem bittet das Team, anzunehmen, das Projekt sei bereits gescheitert, und zu erklären, warum, was Widerspruch sicher macht.
- Red Teams. Bestimmen Sie jemanden, der die Gegenposition vertritt, mit echter Autorität, gehört zu werden.
- Externe Prognosen. Vergleichen Sie interne Schätzungen damit, wie ähnliche Projekte tatsächlich verliefen. Siehe risikobasierte Entscheidungsfindung für eine Möglichkeit, den Vergleich zu strukturieren.
- Kanäle für Widerspruch. Machen Sie es normal und sicher, dass eine Führungskraft schlechte Nachrichten nach oben gibt, ohne über die Favoriten des Gründers zu gehen.
5. Die Grenze der gründerzentrierten Organisation
Was es ist. Ein Unternehmen kann so gebaut sein, dass jede wichtige Entscheidung, Beziehung und jedes Stück Wissen über eine einzige Person läuft. Diese Struktur funktioniert bei kleiner Größe gut. Mit wachsender Komplexität wird sie zur Grenze, weil die Aufmerksamkeit des Gründers eine feste Ressource ist. Der blinde Fleck besteht im Glauben, die Struktur, die Sie bis hierher gebracht hat, bringe Sie auch weiter.
Die Evidenz. Larry Greiners Evolution and Revolution as Organizations Grow (HBR, Mai-Juni 1998) untersucht, wie sich Organisationen mit dem Wachstum verändern. Der Artikel beginnt mit einer Illustration: Führende Manager halten an einer Organisationsstruktur fest, lange nachdem sie ihren Zweck erfüllt hat, weil die Struktur die Quelle ihrer Macht ist, und das Unternehmen geht schließlich in Konkurs. Es ist ein Beispiel, keine Rate. Es geht um den Mechanismus. Menschen verteidigen die Struktur, die ihnen Einfluss gab.
Wie es sich zeigt. Entscheidungen stauen sich und warten auf eine Person. Starke Manager gehen, weil sie nicht handeln können. Kunden und Partner vertrauen nur dem Gründer, sodass ein Unternehmen, das auf dem Papier groß aussieht, in der Praxis klein bleibt. Das Unternehmen nimmt ein Schlüsselpersonenrisiko auf sich, das in keiner Bilanz auftaucht.
Gegengewichte.
- Schriftlich festgelegte Entscheidungsrechte. Legen Sie fest, wer was entscheidet, bis zu welchen Grenzen und was eskaliert werden muss. Eine Kompetenzmatrix ist eine praktische Form.
- Ein Managementteam, das widersprechen kann. Bauen Sie eine Führungsebene mit eigener Autorität und eigenen Scorecards auf.
- Beziehungen und Wissen übertragen. Dokumentieren Sie die Schlüsselkunden, Lieferanten und Prozesse, die nur der Gründer kennt.
- Routinemäßiger, nicht krisengetriebener Wandel. Überprüfen Sie die Struktur nach einem Kalender, etwa jährlich, statt auf einen Bruchpunkt zu warten.
Was die Gegengewichte gemeinsam haben
Immer wieder tauchen dieselben wenigen Mechanismen auf, weil die blinden Flecken ein Merkmal teilen: Von innen sind sie schwer zu sehen.
- Jemand mit anderem Blickwinkel. Ein unabhängiger Direktor, ein Beirat oder ein vertrauter CEO-Kollege liefert die Außensicht.
- Regeln, die gesetzt werden, bevor die Emotion kommt. Abbruchkriterien, Finanzierungs-Gates und Entscheidungsrechte lassen sich im Voraus leichter vereinbaren als mitten in einem Streit.
- Ein sicherer Weg zu widersprechen. Pre-Mortems und Red Teams geben dem Widerspruch einen formellen Platz.
- Trennung von Antragsteller und Richter. Wer eine Wette vertritt, sollte nicht ihr einziger Bewerter sein.
Nichts davon verlangt, dass der Gründer weniger ehrgeizig oder weniger entschlossen ist. Es verlangt, dass das Unternehmen eine Struktur hat, die Fehler auffängt, die der Gründer allein nicht auffangen kann.
Wichtige Fakten: Blinde Flecken von Gründern
- Die Studie von Cooper, Woo und Dunkelberg von 1988, erschienen im Journal of Business Venturing, ist die Standardreferenz zu den wahrgenommenen Erfolgschancen von Unternehmern.
- Wassermans Forschung zum Gründerdilemma stützt sich auf 212 amerikanische Start-ups und beschreibt die Wahl als „rich“ oder „king“ zu sein.
- Staws Aufsatz von 1976, Knee-deep in the big muddy, ist die grundlegende Studie zur Eskalation des Commitments gegenüber einem gewählten Kurs.
- Im Beispiel von Kahneman und Lovallo verlor Oxford Health Plans 63 % seines Aktienwerts und 3 Milliarden $ an einem Tag, nachdem ein verzögertes Systemprojekt offengelegt worden war.
- Kleins Pre-Mortem-Technik bittet ein Team, anzunehmen, ein Projekt sei gescheitert, und zu erklären, warum, was Widerspruch bei der Planung sicher macht.
- Das sind menschliche Verzerrungen, die bei Managern allgemein zu finden sind. Sie zeigen nicht, dass Gründer schlechtere Führungskräfte sind, sondern nur, dass Gründer oft weniger Kontrollen haben.
Weiterführende Lektüre
- Gründersyndrom: Was es ist und wie Sie es erkennen
- Gründerabhängigkeit
- Schlüsselpersonenrisiko
- Beirat für ein privates Unternehmen
- Kompetenzmatrix (Delegation of Authority)
- Risikobasierte Entscheidungsfindung
- Wie sich die Entscheidungsfindung des Gründers mit dem Wachstum des Unternehmens verändert
- Die Fähigkeiten, die ein Gründer-CEO in jeder Phase braucht

Co-Founder & COO
On this page
- Die fünf blinden Flecken im Überblick
- 1. Unternehmerische Selbstüberschätzung
- 2. Kontrolle statt Wert: der Zielkonflikt „Rich versus King“
- 3. Eskalation des Commitments
- 4. Bestätigungsfehler und Planungsfehlschluss
- 5. Die Grenze der gründerzentrierten Organisation
- Was die Gegengewichte gemeinsam haben
- Weiterführende Lektüre