Pontos cegos comuns dos fundadores
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Um ponto cego do fundador é uma lacuna previsível de julgamento que vem com o papel, não com um caráter fraco. Os fundadores correm riscos, se comprometem cedo e carregam a história da empresa na cabeça. Esses mesmos hábitos que fazem um negócio nascer podem distorcer a forma como eles leem o negócio depois que ele cresce.
Este artigo é uma lista de referência. Cada ponto cego abaixo está ligado a uma pesquisa identificada, não a uma anedota, e cada um termina com os contrapesos estruturais que funcionam seja quem for o fundador. Não é um perfil de personalidade nem um rótulo clínico. Se você quer o ângulo de governança e comportamento, a síndrome do fundador trata disso. Este texto faz outra pergunta: em que pontos o pensamento de um fundador falha de maneiras que a pesquisa já documentou?
Uma ressalva primeiro. A maioria destes resultados vem de estudos com empreendedores, gestores ou estudantes em geral. Eles não mostram que os fundadores são piores do que outros líderes. Mostram que os fundadores estão expostos aos mesmos vieses, muitas vezes com menos pessoas por perto dispostas a contrariá-los.
Os cinco pontos cegos num relance
| Ponto cego | Ideia central | Fonte principal | Contrapeso estrutural |
|---|---|---|---|
| Excesso de confiança | Os empreendedores avaliam suas próprias chances acima do que as taxas de referência sustentam | Cooper, Woo e Dunkelberg (1988) | Classes de referência (visão externa), conselheiros independentes |
| Controle versus valor | Manter o controle pode custar crescimento e riqueza | Wasserman (2008) | Decisões explícitas sobre controle e papéis, conselho com autoridade real |
| Escalada de comprometimento | O investimento passado atrai mais investimento | Staw (1976) | Critérios de encerramento, stage gates, responsáveis distintos por "continuar ou parar" |
| Viés de confirmação e falácia do planejamento | Buscar evidências favoráveis e subestimar custo e prazo | Kahneman e Lovallo (2003) | Pre-mortems, red teams, projeções externas |
| O teto da organização centrada no fundador | Estruturas construídas em torno de uma pessoa deixam de escalar | Greiner (HBR, edição de 1998) | Direitos de decisão, equipe de gestão, regras de delegação |
1. Excesso de confiança empreendedor
O que é. O excesso de confiança, aqui, significa avaliar as próprias chances de sucesso acima do que as evidências de empreendimentos semelhantes justificariam. É diferente de confiança. Um fundador confiante age apesar do risco. Um com excesso de confiança não vê o risco.
A evidência. O estudo clássico é "Entrepreneurs' Perceived Chances for Success", de Arnold Cooper, Carolyn Woo e William Dunkelberg, publicado no Journal of Business Venturing, volume 3, páginas 97-108 (1988). Ele perguntou aos empreendedores quais eram suas chances percebidas de sucesso. Para os números exatos, consulte o próprio artigo.
Como aparece. Procure planos em que toda premissa é o melhor cenário. Previsões de receita que nunca incluem um trimestre ruim. Contratar antes da demanda porque o próximo grande cliente está "praticamente fechado". Concorrentes descritos como irrelevantes. Ninguém na sala apresenta uma taxa de referência de quantas vezes empresas como esta estagnam.
Contrapesos.
- Classes de referência. Antes de aprovar uma previsão, pergunte o que aconteceu com as últimas dez empresas, produtos ou lançamentos comparáveis. Uma resposta de fora da empresa vale mais do que outra estimativa interna.
- Conselheiros independentes. Um membro do conselho sem interesse na história do fundador pode fazer a pergunta que um funcionário não fará. Um conselho consultivo é uma versão mais leve da mesma ideia quando não há um conselho formal.
- Premissas por escrito. Peça as três premissas que precisam ser verdadeiras para o plano funcionar e uma data para verificar cada uma.
2. Controle versus valor: a escolha entre "Rich versus King" (rico ou rei)
O que é. Os fundadores muitas vezes precisam escolher entre manter o controle e construir a maior empresa possível. Noam Wasserman, da Harvard Business School, chama isso de escolha entre ser "rico" e ser "rei" ("Rich versus King"). O ponto cego é não perceber que você está fazendo essa escolha, porque cada decisão que preserva o controle parece pequena e sensata.
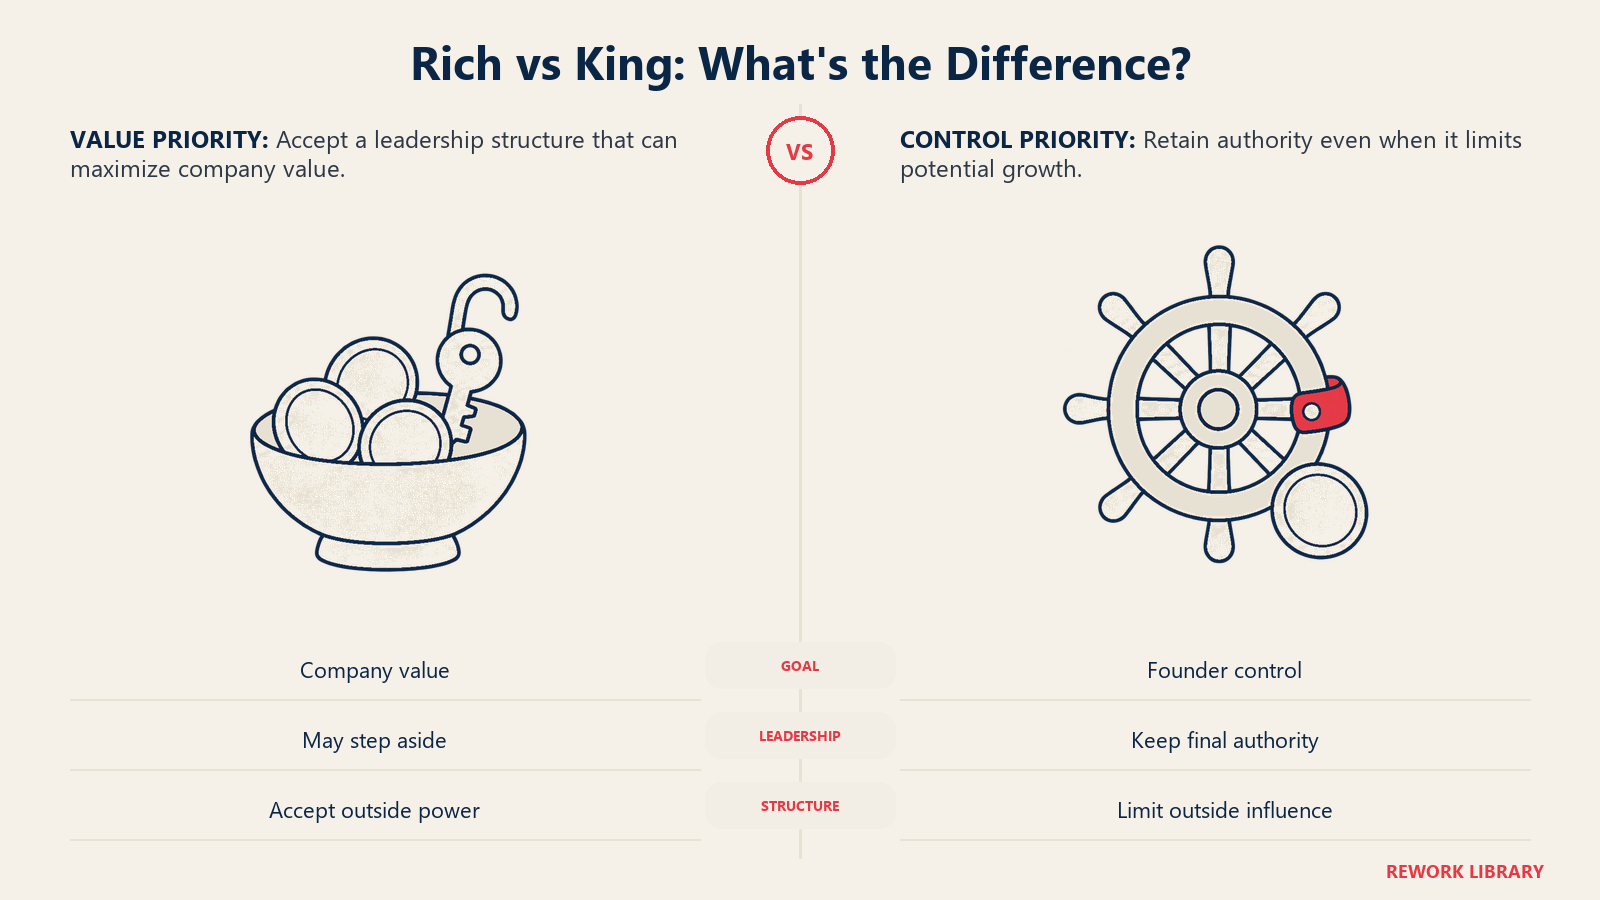
A evidência. O artigo de Wasserman na HBR sobre o dilema do fundador começa com sua análise de 212 startups americanas fundadas no fim dos anos 1990 e no início dos anos 2000. Um texto do Working Knowledge da Harvard Business School resume o raciocínio assim: o percentual de fundadores-CEOs que "vão até o fim" é extremamente baixo, sobretudo em empreendimentos de alto potencial. Ele também formula a questão central como saber se o motor do empreendedor é a necessidade de controlar a empresa ou o desejo de sucesso financeiro, que pode exigir se afastar depois de atingidos certos marcos. Os fundadores que querem controle, observa o texto, geralmente precisam abrir mão de muito crescimento potencial para continuar no comando.
Como aparece. Resistir a um investidor externo por causa da cadeira no conselho. Recusar-se a contratar um executivo operacional sênior que teria autoridade real. Tratar uma transição de CEO como um veredicto pessoal em vez de uma questão de desenho. Escolher um crescimento pequeno e controlável sem nunca dizer que essa é a escolha.
Contrapesos.
- Diga a escolha em voz alta. Escreva o que o fundador está otimizando: controle, riqueza, impacto ou independência. A estrutura certa decorre da resposta.
- Defina cedo o papel futuro do fundador. Um papel com nome e prazo torna o afastamento menos uma perda. A dependência do fundador explica o que acontece quando esse trabalho é pulado.
- Um conselho com autoridade. Um conselho que só aconselha não consegue compensar as preferências de controle do fundador. Um com direitos definidos consegue.
3. Escalada de comprometimento
O que é. A escalada de comprometimento é a tendência de colocar mais recursos em um curso de ação que está fracassando por causa do que já foi gasto. É diferente de simples teimosia. O investimento irrecuperável muda a aparência da decisão, e por isso "parar" parece admitir que a decisão anterior estava errada.
A evidência. O artigo de Barry Staw de 1976, Knee-deep in the big muddy: a study of escalating commitment to a chosen course of action, publicado em Organizational Behavior and Human Performance (volume 16, páginas 27-44), é o estudo fundador. O título alude à ideia de que quem decide e já se comprometeu com um curso de ação pode continuar se comprometendo mesmo quando os resultados negativos se acumulam. Não conseguimos ler o resumo nem o texto completo do artigo nesta máquina, então os detalhes do seu desenho experimental não são resumidos aqui.
Por que os fundadores estão especialmente expostos. Os fundadores geralmente tomaram a decisão original pessoalmente, muitas vezes com um custo financeiro e emocional real. Uma linha de produto, um mercado ou uma contratação-chave pode estar ligada à identidade deles. Ninguém mais tem legitimidade para dizer que a aposta inicial do fundador já cumpriu seu ciclo.
Como aparece. Um produto que sobrevive a três "últimas chances". Um executivo com dificuldades que é mantido porque foi o fundador quem o contratou. Um mercado que a empresa continua financiando porque abandoná-lo significaria que os cinco primeiros anos foram desperdiçados.
Contrapesos.
- Critérios de encerramento definidos de antemão. Antes de lançar uma aposta, escreva o resultado que a encerraria. Combinar a regra de parada enquanto a ideia ainda é nova elimina a dor pessoal depois.
- Stage gates. Libere o financiamento em etapas atreladas a evidências, para que continuar seja uma decisão ativa em vez de um padrão.
- Separe os responsáveis. Quem propõe um projeto não deve ser a única pessoa a decidir se ele continua. Uma matriz de delegação de autoridade pode atribuir o "continuar ou parar" a alguém com menos envolvimento pessoal.
4. Viés de confirmação e falácia do planejamento
O que são. O viés de confirmação é o hábito de notar, buscar e lembrar evidências que apoiam aquilo em que você já acredita. A falácia do planejamento é o hábito de subestimar o tempo, o custo e o risco de um plano enquanto se superestimam seus benefícios. Juntos, produzem planos confiantes construídos sobre uma leitura seletiva dos fatos.
A evidência. O artigo de Daniel Kahneman e Dan Lovallo na HBR, Delusions of Success: How Optimism Undermines Executives' Decisions (julho de 2003), sustenta que o otimismo distorce as grandes iniciativas empresariais. Um caso que ele descreve: a Oxford Health Plans começou um grande projeto de sistema de informática em 1992, prejudicado por problemas imprevistos e atrasos. Quando os problemas foram divulgados, em 27 de outubro de 1997, as ações caíram 63 por cento e a empresa perdeu $3 bilhões em valor para os acionistas em um único dia. É uma empresa, e é um exemplo, não uma estatística. Mas mostra como um plano que fica atrasado e acima do orçamento pode permanecer oculto até que o custo seja muito grande.
Como aparece. O fundador pede à equipe "os dados" e recebe os dados que combinam com a sua visão, porque todos sabem quais dados são bem-vindos. As más notícias viajam devagar. As datas de lançamento são definidas pela ambição, não pelo histórico de lançamentos semelhantes. O feedback de clientes que contradiz a visão é rotulado como ponto fora da curva.
Contrapesos.
- Pre-mortems. O texto de Gary Klein na HBR, Performing a Project Premortem (setembro de 2007), começa observando que os projetos fracassam a uma taxa espetacular e que gente demais hesita em manifestar ressalvas durante o planejamento. Um pre-mortem pede à equipe que suponha que o projeto já fracassou e explique por quê, o que torna seguro discordar.
- Red teams. Designe alguém para defender o caso oposto, com autoridade real para ser ouvido.
- Projeções externas. Compare as estimativas internas com o que realmente aconteceu em projetos semelhantes. Veja tomada de decisão baseada em risco para uma forma de estruturar a comparação.
- Canais de divergência. Torne normal, e seguro, que um gestor leve más notícias para cima sem passar pelos favoritos do fundador.
5. O teto da organização centrada no fundador
O que é. Uma empresa pode ser construída de modo que toda decisão, relacionamento e conhecimento importante passe por uma única pessoa. Essa estrutura funciona bem em tamanho pequeno. Torna-se um limite à medida que a complexidade cresce, porque a atenção do fundador é um recurso fixo. O ponto cego é acreditar que a estrutura que trouxe você até aqui o levará mais longe.
A evidência. O artigo de Larry Greiner, Evolution and Revolution as Organizations Grow (HBR, maio-junho de 1998), examina como as organizações mudam à medida que crescem. O artigo começa com uma ilustração: executivos-chave se agarram a uma estrutura organizacional muito depois de ela ter cumprido seu propósito, porque a estrutura é a fonte do seu poder, e a empresa acaba falindo. É um exemplo, não uma taxa. O ponto é o mecanismo. As pessoas defendem a estrutura que lhes deu influência.
Como aparece. As decisões formam fila esperando por uma pessoa. Gestores fortes saem porque não conseguem agir. Clientes e parceiros só confiam no fundador, de modo que uma empresa que parece grande no papel ainda é pequena na prática. O negócio assume um risco de pessoa-chave que nunca aparece em um balanço.
Contrapesos.
- Direitos de decisão por escrito. Defina quem decide o quê, até quais limites e o que deve ser escalonado. Uma matriz de delegação de autoridade é uma forma prática.
- Uma equipe de gestão que pode discordar. Construa uma camada de líderes com autoridade própria e seus próprios scorecards.
- Transfira relacionamentos e conhecimento. Documente as contas-chave, os fornecedores e os processos que só o fundador conhece.
- Mudança de rotina, não movida por crises. Revise a estrutura em um calendário, por exemplo todo ano, em vez de esperar um ponto de ruptura.
O que os contrapesos têm em comum
Os mesmos poucos mecanismos aparecem sempre, porque os pontos cegos compartilham uma característica: são difíceis de ver por dentro.
- Alguém com um ponto de vista diferente. Um conselheiro independente, um conselho consultivo ou um CEO par de confiança fornece a visão externa.
- Regras definidas antes de a emoção chegar. Critérios de encerramento, gates de financiamento e direitos de decisão são mais fáceis de combinar de antemão do que no meio de uma disputa.
- Uma forma segura de discordar. Pre-mortems e red teams dão à divergência um espaço formal.
- Separação entre quem propõe e quem julga. Quem defende uma aposta não deve ser o único a avaliá-la.
Nada disso exige que o fundador seja menos ambicioso ou menos decidido. Exige que a empresa tenha uma estrutura que capte os erros que o fundador não consegue captar sozinho.
Fatos Principais: Pontos cegos dos fundadores
- O estudo de 1988 de Cooper, Woo e Dunkelberg, publicado no Journal of Business Venturing, é a referência padrão sobre as chances de sucesso percebidas pelos empreendedores.
- A pesquisa de Wasserman sobre o dilema do fundador se baseia em 212 startups americanas e formula a escolha como ser "rico" ou ser "rei" ("Rich versus King").
- O artigo de Staw de 1976, Knee-deep in the big muddy, é o estudo fundador da escalada de comprometimento com um curso de ação escolhido.
- No exemplo de Kahneman e Lovallo, a Oxford Health Plans perdeu 63% do valor de suas ações e $3 bilhões em um dia após divulgar um projeto de sistemas atrasado.
- A técnica do pre-mortem de Klein pede a uma equipe que suponha que um projeto fracassou e explique por quê, tornando seguro divergir durante o planejamento.
- São vieses humanos encontrados em gestores em geral. Não mostram que os fundadores são líderes piores, apenas que muitas vezes têm menos freios e contrapesos.
Leitura relacionada
- Síndrome do fundador: o que é e como identificá-la
- Dependência do fundador
- Risco de pessoa-chave
- Conselho consultivo para uma empresa privada
- Matriz de delegação de autoridade
- Tomada de decisão baseada em risco
- Como a tomada de decisão do fundador muda à medida que a empresa cresce
- As competências que um fundador-CEO precisa em cada fase

Co-Founder & COO
On this page
- Os cinco pontos cegos num relance
- 1. Excesso de confiança empreendedor
- 2. Controle versus valor: a escolha entre "Rich versus King" (rico ou rei)
- 3. Escalada de comprometimento
- 4. Viés de confirmação e falácia do planejamento
- 5. O teto da organização centrada no fundador
- O que os contrapesos têm em comum
- Leitura relacionada