ブッキング・売上・請求額の違い:3つの数字の読み分け方
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
CEOが取締役会で「今四半期は400万ドルをクローズしました」と報告します。ところがCFOの売上の行は$900,000。どちらの数字も間違いではありません。同じ一連の商談について、異なる時点を測っているだけです。取締役会がどの時点の数字を見ているのかを理解していなければ、本来一致するはずのない数字に慌てるか、実際より事業が大きいと思い込んだまま会議を終えることになります。
ブッキング、請求額、売上は、サブスクリプションビジネスが必ず区別しておくべき3つの数字です。ブッキングは営業が契約を結んだ金額、請求額は経理・財務部門が請求書を発行した金額、売上は上場企業や監査対象の財務諸表を支配するルールのもとで会計上計上が認められる金額です。本ガイドでは、それぞれを定義し、1件の契約を3つの数字すべてに沿ってたどることで、どこでずれが生じるのかを示します。そのうえで、取締役会向け資料、報酬プラン、予測、資金繰り計画のそれぞれでどの数字を使うべきかを説明します。
重要な事実
- FASBとIASBが2014年5月に共同で公表したASC 606は、上場企業では2017年12月15日より後に開始する年次報告期間から、非上場企業ではその1年後から適用されました。FASB自身のプロジェクト概要によるものです。
- IFRS 15では、「企業は、約束した財またはサービスの顧客への移転を、その対価として企業が権利を得ると見込む金額を反映する形で描写するように、収益を認識する」とされ、5つのステップのモデルで適用されます。IFRS財団によるものです。
- ASC 606の5ステップモデルでは、契約と履行義務を識別し、取引価格を算定して配分したうえで、履行義務が充足されるのに応じて収益を認識します。BDOの2026年版収益認識ガイドによるものです。
- Salesforceの当期の残存履行義務(1年以内に認識を見込む、契約済みでまだ認識されていない収益)は、2026年7月31日に終了した四半期で335億ドルでした。四半期売上113億ドルのほぼ3倍にあたります。SalesforceのQ2 FY27決算によるものです。
- HubSpotは計算上の請求額を「当期に認識した総売上に、繰延収益合計の前期比増減を加えたもの」と定義しています。2025年12月31日に終了した四半期の計算上の請求額は9億7,140万ドルで、売上は8億4,670万ドルでした。HubSpotの2025年Q4決算によるものです。
この記事で扱うのは定義と仕組みであり、目標の設定や報酬カーブの設計ではありません。目標値そのものの作り方についてはセールスクォータを、その目標に対して担当者がいくら稼ぐかの設計については営業報酬をご覧ください。この記事は、すでに商談をクローズしていて、1件がクローズしたときに実際に何が起きたのかを共有する言葉が必要な方を想定しています。
ブッキング:営業の数字
ブッキングとは、顧客が署名した契約の合計金額です。顧客がいつ支払うか、会社がいつ売上を計上できるかにかかわらず、商談がクローズした時点で記録されます。ブッキングはCRMと営業の報酬プランの中に存在します。損益計算書には現れず、会計基準にも支配されません。会計ではなく、営業のアウトプットを測る指標だからです。
この区別は思った以上に重要です。サービスがまだ始まっていない、あるいは契約期間が始まっていない場合、商談が完全にブッキングされていても、数か月間は売上がゼロということがあります。四半期の最終日に$500,000、3年契約をクローズした担当者は、仕事を果たしています。ブッキングの数字にはそれがすぐに反映されます。しかし経理・財務部門は、サービスが実際に提供されるまで、その$500,000のうち1ドルも計上しません。それは丸1四半期以上先になることもあります。
TCVとACV
ブッキングがすべて年額とは限らないため、単一の「ブッキング」の数字には、どの期間についてのものかというもう1つの軸が必要です。
| 用語 | 測るもの | 具体例(3年、$360,000の契約) |
|---|---|---|
| TCV(総契約額) | 契約期間全体を通じて顧客が署名した全体の金額 | $360,000 |
| ACV(年間契約額) | TCVを1年あたりに換算した金額。ARRで使う換算と同じ | $120,000 |
TCVとACVは異なる情報を示し、どちらも正当な指標です。ただし、どちらを使っているかを明記することが条件です。TCVは、担当者が合計でどれだけの価値をクローズしたかを把握するのに適しています。ACVは、期間の異なる契約同士で商談規模を比較するのに適しており、多くの報酬プランや売上クォータが使うべき数字でもあります。3年分のTCVを署名時に全額コミッションの対象にすると、年間の価値ではなく契約期間の長さに報酬を払うことになるからです。1年契約の$120,000と3年契約の$360,000は、年間のコミットメントとしては同じです。後者を前者の3倍のブッキングとして扱うのが、この記事で取り上げるブッキング報告の最も典型的なミスです。
新規、更新、拡張のブッキング
ブッキングにも、ARRが新規、拡張、縮小、解約の要素に分かれるのと同じように、発生源のタグが必要です。合計のブッキングしか追っていない会社では、成長の原動力が新規顧客なのか、既存顧客の同水準での更新なのか、既存顧客の追加購入なのかを判別できません。
| ブッキングの発生源 | 捕捉する内容 | 主な担当 |
|---|---|---|
| 新規ブッキング | 初めての顧客による契約の締結 | 新規開拓担当のAE |
| 更新ブッキング | 既存契約の更新(同額または近い金額) | アカウントマネージャー、カスタマーサクセス |
| 拡張ブッキング | 既存顧客のアップグレード、ライセンス追加、新モジュール購入による増分 | アカウントマネージャー、専任の拡張チームが担う場合もある |
この3つを1つの「合計ブッキング」にまとめてしまうと、ARRの構成要素をまとめたときと同じものが見えなくなります。事業が成長しているのが新規顧客の獲得によるものなのか、既存顧客を育てているからなのかという点です。ブッキングの伸びが好調でも、その90%が更新と拡張で、新規顧客が横ばいの会社は、新規顧客が数字を牽引している会社とはまったく違う成長ストーリーを持っています。契約がブッキングという出来事から継続的な売上基盤に移ったあと、更新と拡張の側面をどう測るかについては、ネットレベニューリテンションをご覧ください。
請求額:請求書の数字
請求額とは、ある期間に顧客へ実際に請求された金額です。ブッキングが1度だけ起こる営業上の出来事であるのに対し、請求額は契約期間を通じて繰り返し発生しうる経理・財務上の出来事で、契約条件が求める請求書の数だけ発生します。
請求条件によって請求書の発行時期が決まりますが、サービスの提供方法と一致している必要はありません。顧客が1年契約に署名しても、月次、四半期、あるいは年額を前払いで一括という請求方法があり得ます。どの場合でもサービスは継続的に提供され、変わるのは請求のスケジュールだけです。
| 請求頻度 | 請求される金額とタイミング | キャッシュフローへの影響 | 繰延収益への影響 |
|---|---|---|---|
| 月次 | 年額の1/12を毎月請求 | 現金は売上とほぼ並行して少しずつ入る | 小さい。請求額と計上額が近い水準で推移するため |
| 四半期 | 年額の1/4を3か月ごとに請求 | 四半期ごとに現金が増える | 最大3か月分まで積み上がり、次の請求書の前にゼロまで減る |
| 年額前払い | 契約年度の初めに年額の全額を1度だけ請求 | ACV 1ドルあたりの現金流入が最大で、運転資金にとって最良 | 請求直後にピークとなり、1年かけて着実にゼロまで減る |
請求条件は、価格とは別の交渉材料です。年額前払いに割引を提示するベンダーは、サービスを値引きしているのではありません。12回の請求書ではなく初日に1年分を回収できるというキャッシュフロー上のメリットに対して対価を払っているのです。そのため請求条件は商談規模の最適化の議論にも登場します。ほかの条件が同じ2つのオファーを比較するディールデスクは、見かけ上のACVだけでなく、現金が入るタイミングの違いも考慮に入れるべきです。
請求額は、貸借対照表にある2つの数字と直接つながっています。売掛金(請求済みだが未回収)と、繰延収益(回収済みまたは請求済みだが未認識)です。請求額と売上を結ぶ等式はシンプルで、覚えておく価値があります。請求額 = 当期に認識した売上 + 当期中の繰延収益の増減。 これはHubSpotが公表している「計算上の請求額」を算出するのとまったく同じ式で、ある期間の請求総額と認識された売上がほとんど一致しない理由を理解する最も明快な方法です。
売上:会計の数字
売上とは、会社が損益計算書に計上することを認められた金額で、米国ではASC 606、国際的にはIFRS 15が規定しています。3つの数字のうち、GAAPとIFRSが実際に定義しているのは売上だけで、監査を受けるのもこの数字です。
ASC 606とIFRS 15はFASBとIASBが共同で公表した統一基準であるため、どちらも同じ5ステップのモデルを適用します。
| ステップ | 内容 | SaaSのサブスクリプションへの適用 |
|---|---|---|
| 1. 契約の識別 | 強制可能な権利と義務を伴う合意があることを確認する | 署名済みのオーダーフォームまたはMSA |
| 2. 履行義務の識別 | 別個の約束を列挙する:ソフトウェアの利用、オンボーディング、サポート | 契約期間中のプラットフォーム利用が、通常は主要な履行義務になる |
| 3. 取引価格の算定 | 引き換えに見込まれる対価の総額を決める | 値引きを差し引いたACVまたはTCV |
| 4. 取引価格の配分 | 独立した価値に基づいて、価格を各履行義務に配分する | 価格の大部分はサブスクリプション自体に配分される |
| 5. 履行義務の充足に応じた収益の認識 | 顧客が約束されたサービスを受け取るのに応じて収益を認識する | 契約期間にわたり、毎月均等に按分して |
標準的なSaaSのサブスクリプションでは、日々の業務で最も重要なのはステップ5です。売上は、顧客がどのように、いつ請求されたかにかかわらず、サービス提供期間にわたって毎月均等に按分して認識されます。12か月、$120,000の契約は、顧客への請求が1回でも、四半期ごとでも、月次でも、有効な期間中は毎月$10,000の売上を認識します。このため、売上は3つの数字の中で最も動きが遅く、最も時間差が大きい数字になります。同時に、巧みな契約構造によって水増ししたり前倒ししたりすることが最も難しい数字でもあります。
1つの契約、3つの数字:具体例
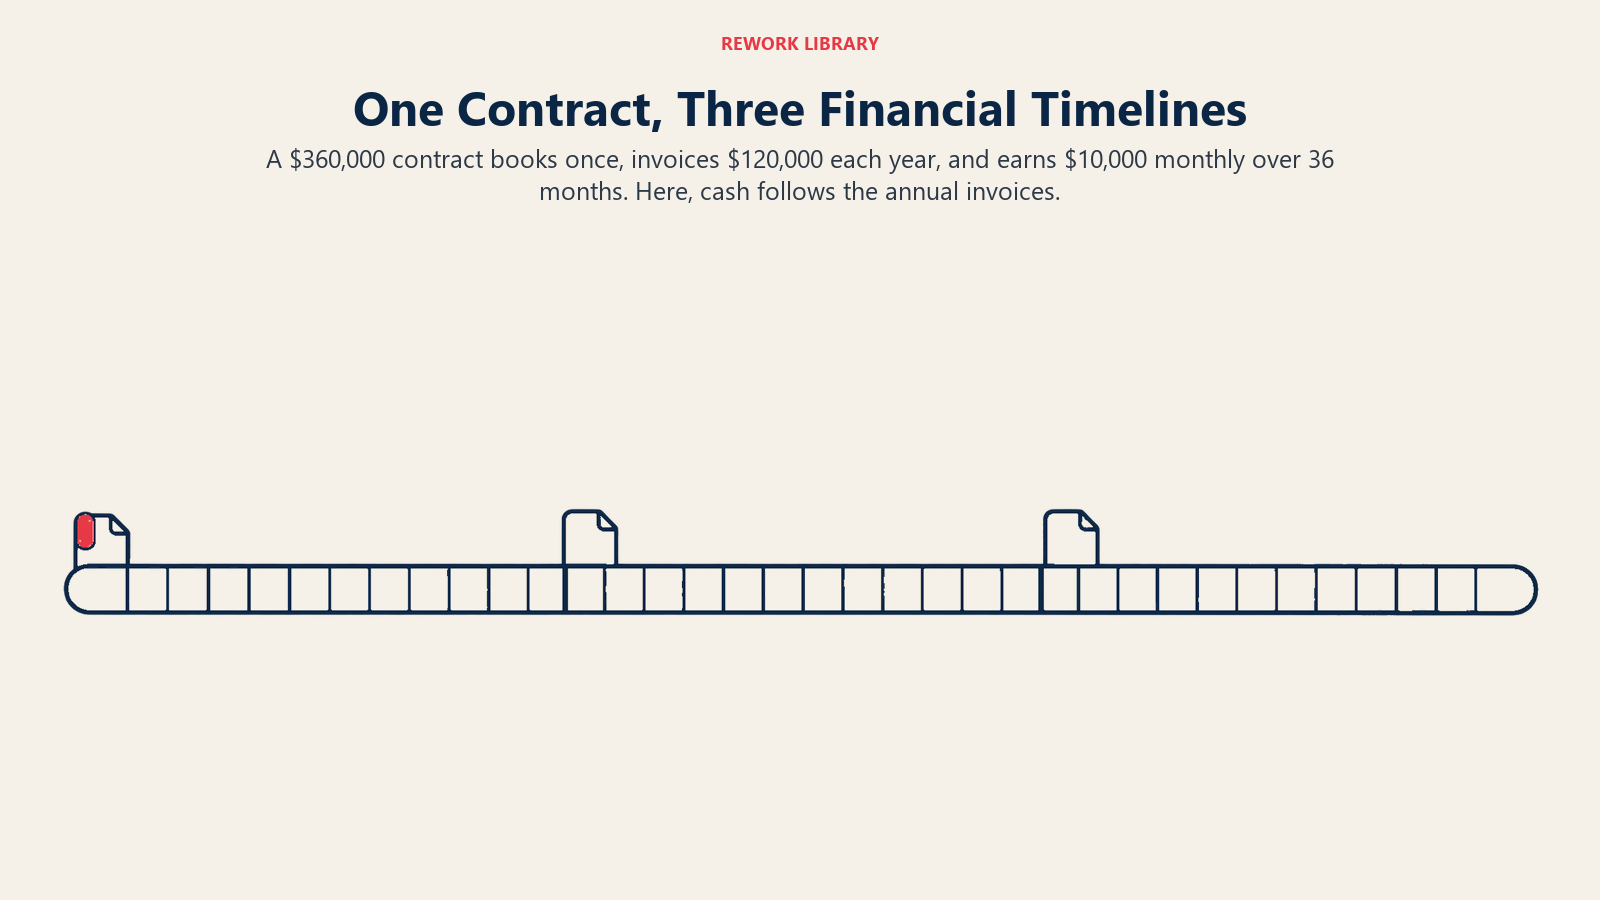
ここでは1件の商談を、3つの数字に加えて、現金と、それが生む繰延収益の残高とともにたどります。顧客は総額$360,000(TCV)、ACV $120,000の3年契約に署名し、各契約年度の初めに年額を前払いで請求され、売上は36か月の契約期間全体にわたって月$10,000ずつ按分して認識されます。
| 契約の時点 | 記録されるブッキング | 当期の請求額 | 当期に回収した現金 | 当期に認識した売上 | 累計の認識済み売上 | 繰延収益残高(期末) |
|---|---|---|---|---|---|---|
| 1か月目(署名、最初の請求書) | $360,000(TCV)/ $120,000(ACV) | $120,000 | $120,000 | $10,000 | $10,000 | $110,000 |
| 12か月目の末 | (なし、1か月目にブッキング済み) | $0 | $0 | $110,000(2〜12か月目) | $120,000 | $0 |
| 13か月目(2回目の年次請求書) | (なし) | $120,000 | $120,000 | $10,000 | $130,000 | $110,000 |
| 24か月目の末 | (なし) | $0 | $0 | $110,000(14〜24か月目) | $240,000 | $0 |
| 25か月目(3回目の年次請求書) | (なし) | $120,000 | $120,000 | $10,000 | $250,000 | $110,000 |
| 36か月目の末(契約完了) | (なし) | $0 | $0 | $110,000(26〜36か月目) | $360,000 | $0 |
この表から読み取れる点が4つあります。1つ目は、ブッキングが発生するのは1か月目の1回だけで、金額は全額の$360,000だということです。この契約の期間中にブッキングが再び現れることはありません。そのため、ブッキングの数字を将来の月に足し合わせて売上を見積もることはできません。2つ目は、請求額と現金が、各契約年度の初めに3回ずつ急増し、それ以外の期間はゼロだということです。月次の現金推移のグラフだけを見る経理・財務チームには、顧客が毎月継続してサービスを受けているにもかかわらず、3つの鋭い山のあいだに、まったく何もない巨大な平坦期間が2つあるように見えます。3つ目は、認識された売上が、この表の中で唯一、滑らかで均等な月次のステップで動く数字だということです。ASC 606が、請求スケジュールにかかわらず、サービス提供期間にわたる按分での認識を求めているからにほかなりません。4つ目は、よく考えておく価値のある、数字をつなぐ事実です。36か月目の末には、累計の認識済み売上($360,000)が、当初のブッキングの数字($360,000、つまりTCV)とぴったり一致します。拡張も縮小もなく契約期間を全うした契約では、ブッキングと生涯の売上は必ず一致します。ただし、そこに至るまでの時間軸がまったく異なります。だからこそ、四半期や会計年度のような途中のどの時点で切り取っても、同じ1件の商談から3つの異なる数字が現れるのです。
繰延収益と貸借対照表
繰延収益(未稼得収益、またはASC 606の用語では契約負債とも呼ばれます)とは、会社が請求済みまたは回収済みであるものの、まだ売上として認識していない金額のことです。会社はまだ提供していないサービスを顧客に対して負っているため、貸借対照表には負債として計上されます。上の具体例では、繰延収益は年次の請求書の直後に$110,000でピークを迎え、翌年度のサービスをすべて提供し終えるころには$0まで減ります。
繰延収益は、サブスクリプション企業の貸借対照表の中で最も役に立つ行の1つです。将来を見通せる指標だからです。繰延収益の残高が増えているということは、顧客が会社がまだ提供していないサービスにすでにコミットし、多くの場合は支払いも済ませているということで、売上だけを見るよりはるかに強いシグナルになります。上場しているSaaS企業は、まさにこの理由から、より大きな関連指標を開示するケースが増えています。残存履行義務(RPO)です。これは、請求済みかどうかを問わず、顧客の契約期間全体にわたる、まだ認識されていない契約済みの売上の合計を指します。
| 企業 | 指標 | 値 | 売上との比較 | 期間 |
|---|---|---|---|---|
| Salesforce | 当期の残存履行義務(12か月以内に認識見込み) | 335億ドル、前年比14%増 | 四半期売上113億ドル | 2026年7月31日に終了した四半期 |
| Salesforce | 残存履行義務の合計 | 663億ドル、前年比11%増 | 四半期売上113億ドル | 2026年7月31日に終了した四半期 |
| HubSpot | 計算上の請求額 | 9億7,140万ドル、前年比27%増 | 四半期売上8億4,670万ドル | 2025年12月31日に終了した四半期 |
Salesforceの残存履行義務の合計663億ドルが四半期売上113億ドルと並んでいる状況は、先ほどの契約の具体例が示すギャップを、会社全体の規模で示したものです。すでに署名され契約済みの膨大な価値が、ASC 606に認められないため、まだ損益計算書に届いていないのです。繰延収益やRPOの残高が減っているのに、その背後に新規ブッキングの波がない場合は、更新に問題があることを示す早期警戒サインです。解約率や売上の未達として表面化する数週間から数か月前に現れることもよくあります。
ARRとMRRの位置づけ
年間経常収益と月間経常収益は、ここまでの厳密な意味では、ブッキングでも請求額でも売上でもありません。現在有効なすべての契約のACVから積み上げた、ある時点における継続課金契約の基盤を換算したランレートのスナップショットです。
| 指標 | 測るもの | 時間軸 |
|---|---|---|
| ブッキング | 署名された契約金額 | 署名時の、ある時点の出来事 |
| 請求額 | 請求された金額 | 請求スケジュールが定めるとおり |
| 売上 | 認識された、稼得済みの金額 | サービス提供期間にわたる按分 |
| ARR | 現在有効なすべての契約の年換算額 | スナップショット、1年に換算 |
| MRR | 現在有効なすべての契約の月額 | スナップショット、1か月に換算 |
ARRとMRRは、ブッキングや請求額よりも、認識された売上のランレートに近い性質を持ちます。どちらも、売上認識が適用するのと同じ除外として、一時的な料金や非経常の費用を明確に除外しています。実務上の違いはタイミングです。売上はすでに終わった期間に認識された金額であるのに対し、ARRとMRRは、何も変わらなければ現在の事業が今後1年または1か月に生み出す金額を表します。大型の新規ブッキングは、契約が始まった時点でARRに反映され、その生涯売上のほとんどがまだ認識されていない段階にあります。これは、同じ四半期のうちにARR、ブッキング、売上がそれぞれ異なる方向に動いても、何も問題がない理由の1つです。
営業はブッキングで報酬を受け、経理・財務は売上を報告する理由
営業報酬がブッキングを基準にしているのは、実務上の理由があります。3年契約をクローズした担当者が、少しずつ按分して認識される3年を待ってから報酬を受け取るべきではないからです。営業報酬プランは通常、成果に対する一定の割合としてコミッションを支払う設計になっており、その成果は多くの場合ブッキング(TCVベースのプランは契約期間の長さに過剰に報いてしまうため、ACVであることが多い)で、売上や粗利益の場合もあります。一方、経理・財務部門には選択の余地がありません。売上を報告するのは、それがASC 606とIFRS 15の規定する数字であり、監査人が承認する数字だからです。どちらのチームも間違っていません。目的が違うだけです。営業にはクローズという行動をその瞬間に評価する必要があり、経理・財務には四半期ごとに同じ意味を持ち、監査に耐える数字が必要なのです。
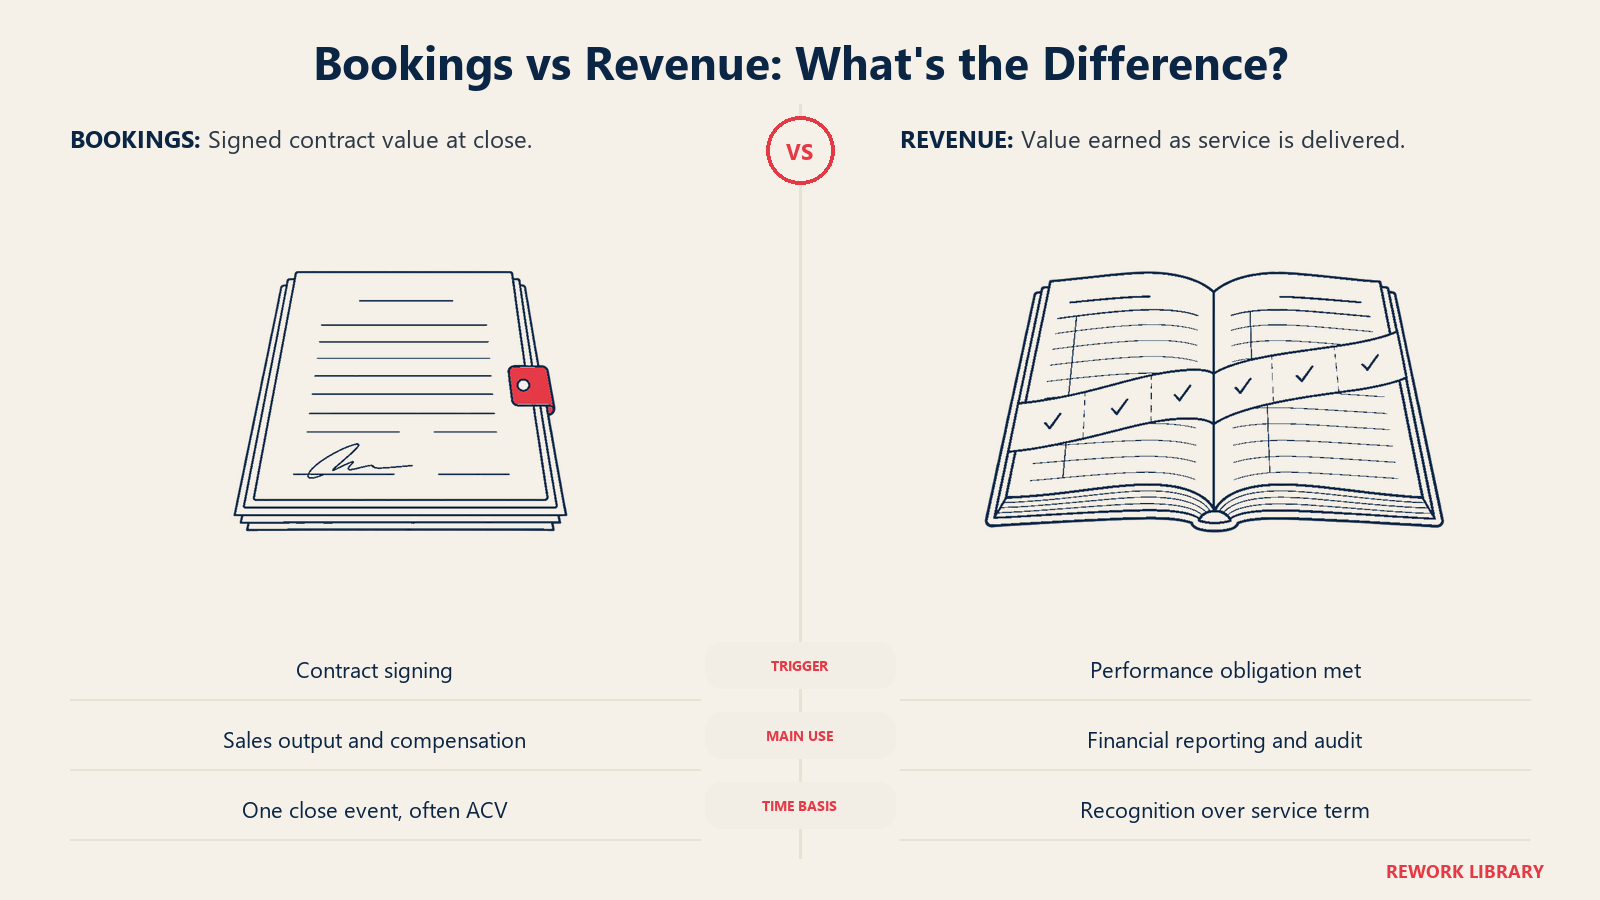
摩擦が生じるのは、2つの数字が1つのレポートの中で混同されるとき、あるいはさらに悪いことに、一致するはずのものとして比べられるときです。
| 失敗パターン | 具体的な状況 | 誤りである理由 | 対処法 |
|---|---|---|---|
| 複数年のTCVを年間ブッキングとして数える | 3年、$360,000の商談を「今年のブッキングは$360,000」と報告する | 商談の実際の年間価値と比べて、その年の新規販売を3倍に過大評価する | ブッキングの報告と報酬はデフォルトでACVにする。TCVで支払うプランなら、上限を設けて明記する |
| 請求額を「売上」と呼ぶ | 前払いで未稼得の金額を含む請求額をもとに、リーダーが取締役会に売上が27%増えたと伝える | 実際に稼得された額を過大評価する。前払い期間が終わると、そのギャップは解消される | 請求額は請求額として表示し、同じ場で必ず認識済みの売上への調整も示す |
| 繰延収益の減少を見逃す | ARRは横ばいに見えるが、現金も報告上の売上も減っている | 大型契約の繰延収益の残高が尽きたのに、更新がまだ決まっていない | 繰延収益とRPOを、全体の合計だけでなく契約ごとの先行指標として追う |
| ブッキングの数字を売上の目標と比較する | 営業はブッキングでクォータの110%を報告し、経理・財務は売上で計画の80%を報告する。この2つが矛盾するものとして扱われる | 2つの数字はそもそも同じものを測っていなかった。商談の構成次第で、時間差によるギャップは必ず生じる | ブッキングと売上で別々の目標を設定し、異なるスケジュールで動くものと理解しておく |
なお、ほとんどの営業組織では、「売上クォータ」自体が、会社によって期間中にクローズした総ブッキングまたは認識済み売上と明確に定義されています。クォータがどちらを使っているかを全員が知っていれば、それは正当な設計上の選択です。失敗パターンは、クォータにブッキングを選ぶこと自体ではなく、どちらを話題にしているのかを言わないまま、同じ会話の中で2つが曖昧に混ざってしまうことです。同じ規律はオンターゲットアーニングスにも当てはまります。OTEはクォータに対して計算されるため、担当者が実際にいくら稼ぐべきかを計算する前に、そのクォータがブッキングなのか売上なのかをはっきりさせておく必要があります。
どの場面でどの数字を使うか
相手によって必要な数字は異なります。たとえ正確であっても、間違った数字を渡すと、明確さではなく混乱を生みます。
| 場面 | 適切な指標 | 理由 |
|---|---|---|
| 取締役会向け資料、成長の大きなストーリー | ARR(または売上成長率) | 投資家が求めるのは、四半期ごとに波のある請求額の急増ではなく、正規化された比較可能な成長シグナルだから |
| 投資家向けアップデート、資金調達 | ARRを主な数字とし、注目すべきブッキングは別枠で示す | 投資家が重視するのはランレートだが、署名された大型のTCVは名前を挙げる価値のある、将来を見通せる実際のシグナルだから |
| 営業報酬プラン | ブッキング、通常はACV | 担当者は、何年にもわたる按分での認識を待たず、商談をクローズした時点に近いタイミングで報酬を受け取る必要があるから |
| 売上予測、GAAPの報告、監査 | 認識済みの売上 | ASC 606またはIFRS 15が規定する唯一の数字で、監査人がテストする数字だから |
| 資金繰りと運転資金の計画 | 請求額と回収済みの現金 | 銀行残高を左右するのは、売上認識のスケジュールではなく請求条件と回収のタイミングだから |
| 更新リスクとリテンションのモニタリング | 繰延収益の残高とARRの動き、ネットレベニューリテンションとあわせて | 更新の裏付けがないまま繰延収益の残高が減っていくことは、目に見える最も早い警戒サインであることが多いから |
パイプラインと予測の業務は、この3つすべての下流にあります。売上予測はまだ起きていないブッキングを予測するものであり、予測の基礎は、予測が実際にどの3つの数字を当てようとしているのかをすでに把握していることを前提としています。また、売上の予測可能性は、きれいな認識済み売上のベースラインに依存するため、自社のレポートでブッキング、請求額、売上をきちんと切り分けられない会社は、そのどれについても正確な予測に苦労することになります。
この3つの数字は、同じ1件の商談を3つの異なる時点で描いたものです。署名された時点、請求された時点、稼得された時点です。どれかが他より「真実」というわけではなく、それぞれ異なる問いに答えているだけです。報告、報酬、予測のそれぞれで3つを分けて扱えば、取締役会も銀行も営業チームも、誰の数字が正しいかをめぐって争わなくなります。そもそも同じ数字であるはずがなかったのですから。
関連記事
Head of Enterprise Solutions