Bahasa Indonesia
Bookings vs Revenue vs Billings: Perbedaan Utama
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Seorang CEO memberi tahu board, "kita menutup $4 juta kuartal ini." Baris revenue di laporan CFO menunjukkan $900.000. Tidak ada angka yang salah. Keduanya mengukur momen yang berbeda dari kumpulan deal yang sama, dan board yang tidak tahu momen mana yang sedang dilihat akan panik karena angka yang memang tidak seharusnya sama, atau pulang dengan kesan bahwa bisnisnya lebih besar daripada kenyataannya.
Bookings, billings, dan revenue adalah tiga angka yang wajib dipahami dengan jelas oleh setiap bisnis berlangganan. Bookings adalah apa yang ditandatangani oleh sales. Billings adalah apa yang di-invoice oleh finance. Revenue adalah apa yang boleh diakui oleh akuntansi berdasarkan aturan yang mengatur laporan keuangan perusahaan publik dan laporan keuangan yang diaudit. Panduan ini mendefinisikan masing-masing angka, menelusuri satu kontrak melalui ketiganya agar Anda bisa melihat persis di mana angkanya berbeda, dan menjelaskan angka mana yang tepat untuk board deck, comp plan, forecast, atau pembahasan perencanaan kas.
Fakta Penting
- ASC 606, yang diterbitkan bersama oleh FASB dan IASB pada Mei 2014, mulai berlaku untuk periode pelaporan tahunan perusahaan publik yang dimulai setelah 15 Desember 2017, dan untuk perusahaan swasta satu tahun kemudian, menurut ringkasan proyek FASB sendiri.
- Berdasarkan IFRS 15, "an entity recognises revenue to depict the transfer of promised goods or services to the customer in an amount that reflects the consideration to which the entity expects to be entitled," yang diterapkan melalui model lima langkah, menurut IFRS Foundation.
- Model lima langkah ASC 606 mensyaratkan identifikasi kontrak dan kewajiban kinerjanya, lalu penentuan dan alokasi harga transaksi, sebelum revenue dapat diakui seiring terpenuhinya kewajiban tersebut, menurut panduan revenue recognition 2026 dari BDO.
- Current remaining performance obligation milik Salesforce (revenue kontrak yang belum diakui dan diperkirakan akan diakui dalam satu tahun) mencapai $33,5 miliar pada kuartal yang berakhir 31 Juli 2026, hampir tiga kali lipat revenue kuartalannya sebesar $11,3 miliar, menurut hasil Q2 FY27 Salesforce.
- Calculated billings HubSpot, yang didefinisikan sebagai "total revenue recognized in a period plus the sequential change in total deferred revenue," mencapai $971,4 juta dibanding revenue $846,7 juta pada kuartal yang berakhir 31 Desember 2025, menurut hasil Q4 2025 HubSpot.
Artikel ini membahas definisi dan mekanisme, bukan cara menetapkan target atau merancang kurva pembayaran. Untuk menyusun angka target itu sendiri, lihat sales quota. Untuk merancang berapa yang diperoleh rep terhadap target tersebut, lihat kompensasi sales. Artikel ini mengasumsikan Anda sudah menutup deal dan membutuhkan kosakata bersama tentang apa yang sebenarnya terjadi saat salah satu deal ditutup.
Bookings: angka milik sales
Bookings adalah total nilai kontrak yang telah ditandatangani pelanggan. Angka ini dicatat saat deal ditutup, terlepas dari kapan pelanggan membayar atau kapan perusahaan boleh mengakui revenue-nya. Bookings berada di CRM dan di comp plan sales. Angka ini tidak muncul di laporan laba rugi, dan tidak diatur oleh standar akuntansi mana pun, karena bukan akuntansi. Bookings adalah ukuran output sales.
Perbedaan itu lebih penting daripada kedengarannya. Sebuah deal bisa tercatat penuh sebagai booking dan menghasilkan nol revenue selama berbulan-bulan, jika layanan belum dimulai atau masa kontrak belum berjalan. Seorang rep yang menutup deal tiga tahun senilai $500.000 pada hari terakhir kuartal sudah menjalankan tugasnya: angka bookings langsung mencerminkannya. Finance tidak akan mengakui sepeser pun dari $500.000 itu sampai layanan benar-benar diberikan, yang bisa memakan waktu satu kuartal penuh atau lebih.
TCV vs ACV
Tidak semua bookings bersifat tahunan, sehingga satu angka "bookings" memerlukan dimensi kedua: untuk periode berapa lama.
| Istilah | Apa yang diukur | Contoh kasus (deal 3 tahun senilai $360.000) |
|---|---|---|
| TCV (total contract value) | Nilai penuh dari semua yang ditandatangani pelanggan, selama seluruh masa kontrak | $360.000 |
| ACV (annual contract value) | TCV yang dinormalisasi menjadi satu tahun, normalisasi yang sama dengan yang digunakan untuk ARR | $120.000 |
TCV dan ACV menyampaikan hal yang berbeda dan keduanya sah, selama Anda memberi label yang jelas mana yang dipakai. TCV adalah angka yang tepat untuk memahami berapa total nilai yang ditutup seorang rep. ACV adalah angka yang tepat untuk membandingkan ukuran deal pada kontrak dengan durasi berbeda, dan ini adalah angka yang sebaiknya dipakai oleh sebagian besar comp plan sales dan quota revenue, karena membayar komisi penuh atas TCV tiga tahun begitu kontrak ditandatangani justru memberi imbalan pada lamanya kontrak, bukan pada nilai tahunannya. Deal satu tahun senilai $120.000 dan deal tiga tahun senilai $360.000 mewakili komitmen tahunan yang sama; menganggap yang kedua sebagai tiga kali lipat bookings yang pertama adalah kesalahan pelaporan bookings yang paling umum di artikel ini.
Bookings baru, renewal, dan ekspansi
Bookings juga memerlukan tag sumber, sama seperti ARR yang terbagi menjadi komponen baru, ekspansi, kontraksi, dan churn. Perusahaan yang hanya melacak total bookings tidak dapat mengetahui apakah pertumbuhan berasal dari logo baru, dari pelanggan lama yang memperpanjang di level yang sama, atau dari pelanggan lama yang membeli lebih banyak.
| Sumber bookings | Apa yang dicakup | Biasanya dimiliki oleh |
|---|---|---|
| Bookings baru | Pelanggan baru yang pertama kali menandatangani kontrak | AE new-business |
| Bookings renewal | Kontrak yang sudah ada diperpanjang, dengan nilai tetap atau serupa | Account manager, customer success |
| Bookings ekspansi | Nilai tambahan dari pelanggan lama yang melakukan upgrade, menambah seat, atau membeli modul baru | Account manager, kadang tim ekspansi khusus |
Menggabungkan ketiganya menjadi satu angka "total bookings" menyembunyikan hal yang sama seperti ketika komponen ARR digabung: apakah bisnis tumbuh karena memenangkan pelanggan baru atau karena mengembangkan pelanggan yang sudah ada. Perusahaan yang melaporkan pertumbuhan bookings yang kuat dengan 90% berasal dari renewal dan ekspansi, sementara logo baru stagnan, memiliki cerita pertumbuhan yang sangat berbeda dari perusahaan yang angkanya ditopang oleh logo baru. Lihat net revenue retention untuk cara sisi renewal dan ekspansi ini diukur setelah kontrak berpindah dari peristiwa bookings menjadi basis revenue yang berjalan.
Billings: angka invoice
Billings adalah apa yang benar-benar di-invoice kepada pelanggan dalam suatu periode. Jika bookings adalah peristiwa sales yang terjadi sekali, billings adalah peristiwa finance yang bisa terjadi berulang kali sepanjang masa kontrak, satu kali untuk setiap invoice yang disyaratkan oleh ketentuan kontrak.
Ketentuan penagihan menentukan kapan invoice tersebut dikirim, dan tidak harus sama dengan cara layanan diberikan. Pelanggan bisa menandatangani kontrak satu tahun dan ditagih bulanan, per kuartal, atau dalam satu pembayaran tahunan di muka. Layanan tetap diberikan secara berkelanjutan dalam semua skenario; hanya jadwal penagihannya yang berubah.
| Frekuensi penagihan | Berapa yang di-invoice, dan kapan | Dampak pada arus kas | Dampak pada deferred revenue |
|---|---|---|---|
| Bulanan | 1/12 dari nilai tahunan, di-invoice setiap bulan | Kas masuk sedikit demi sedikit, kurang lebih sejalan dengan revenue | Kecil, karena jumlah yang ditagih dan yang diakui tetap berdekatan |
| Per kuartal | 1/4 dari nilai tahunan, di-invoice setiap tiga bulan | Lonjakan kas setiap kuartal | Menumpuk hingga tiga bulan, lalu turun ke nol sebelum invoice berikutnya |
| Tahunan di muka | Seluruh nilai tahunan, di-invoice sekali di awal setiap tahun kontrak | Arus kas masuk tunggal terbesar per dolar ACV, terbaik untuk working capital | Mencapai puncak segera setelah invoice, lalu turun stabil ke nol sepanjang tahun |
Ketentuan penagihan adalah alat negosiasi yang terpisah dari harga. Vendor yang menawarkan diskon untuk pembayaran tahunan di muka tidak sedang mendiskon layanannya, melainkan membayar manfaat arus kas dari menerima revenue setahun penuh di hari pertama, bukan lewat dua belas invoice. Itu juga sebabnya ketentuan penagihan muncul dalam pembahasan optimalisasi ukuran deal: deal desk yang membandingkan dua penawaran yang identik harus mempertimbangkan selisih waktu kas, bukan hanya ACV utamanya.
Billings terhubung langsung dengan dua angka yang ada di neraca: piutang usaha (sudah ditagih tetapi belum dibayar) dan deferred revenue (sudah dibayar atau ditagih tetapi belum diakui). Identitas yang menghubungkan billings dengan revenue itu sederhana dan layak dihafalkan: billings = revenue yang diakui dalam periode tersebut, ditambah perubahan deferred revenue selama periode itu. Itulah rumus persis yang digunakan HubSpot untuk menghitung angka "calculated billings" yang dilaporkan secara publik, dan itu cara paling jelas untuk memahami mengapa total invoice dan revenue yang diakui dalam suatu periode hampir tidak pernah sama.
Revenue: angka akuntansi
Revenue adalah apa yang boleh diakui perusahaan di laporan laba rugi, diatur oleh ASC 606 di AS dan IFRS 15 secara internasional. Dari ketiga angka tersebut, hanya revenue yang benar-benar didefinisikan oleh GAAP dan IFRS, dan hanya revenue yang diaudit.
Kedua standar menerapkan model lima langkah yang sama, karena ASC 606 dan IFRS 15 diterbitkan sebagai standar konvergen oleh FASB dan IASB bersama-sama:
| Langkah | Apa yang terjadi | Penerapan pada langganan SaaS |
|---|---|---|
| 1. Identifikasi kontrak | Pastikan ada perjanjian dengan hak dan kewajiban yang dapat ditegakkan | Order form atau MSA yang ditandatangani |
| 2. Identifikasi kewajiban kinerja | Daftarkan janji-janji yang berbeda: akses software, onboarding, support | Akses ke platform selama masa kontrak biasanya menjadi kewajiban utama |
| 3. Tentukan harga transaksi | Tetapkan total imbalan yang diharapkan sebagai pertukaran | ACV atau TCV, setelah dikurangi diskon |
| 4. Alokasikan harga transaksi | Bagi harga ke setiap kewajiban kinerja berdasarkan nilai standalone | Sebagian besar harga dialokasikan ke langganan itu sendiri |
| 5. Akui revenue saat kewajiban terpenuhi | Akui revenue saat pelanggan menerima layanan yang dijanjikan | Secara ratable, bulan demi bulan, sepanjang masa langganan |
Untuk langganan SaaS standar, langkah 5 yang paling penting dalam keseharian: revenue diakui secara ratable, dalam jumlah bulanan yang sama, sepanjang periode layanan, terlepas dari bagaimana atau kapan pelanggan ditagih. Kontrak 12 bulan senilai $120.000 mengakui revenue $10.000 setiap bulan selama aktif, baik pelanggan ditagih sekali, per kuartal, maupun bulanan. Inilah yang membuat revenue menjadi angka yang paling lambat bergerak dan paling tertunda dari ketiganya, sekaligus yang paling sulit digelembungkan atau dipercepat lewat struktur kontrak yang licik.
Satu kontrak, tiga angka: contoh kasus
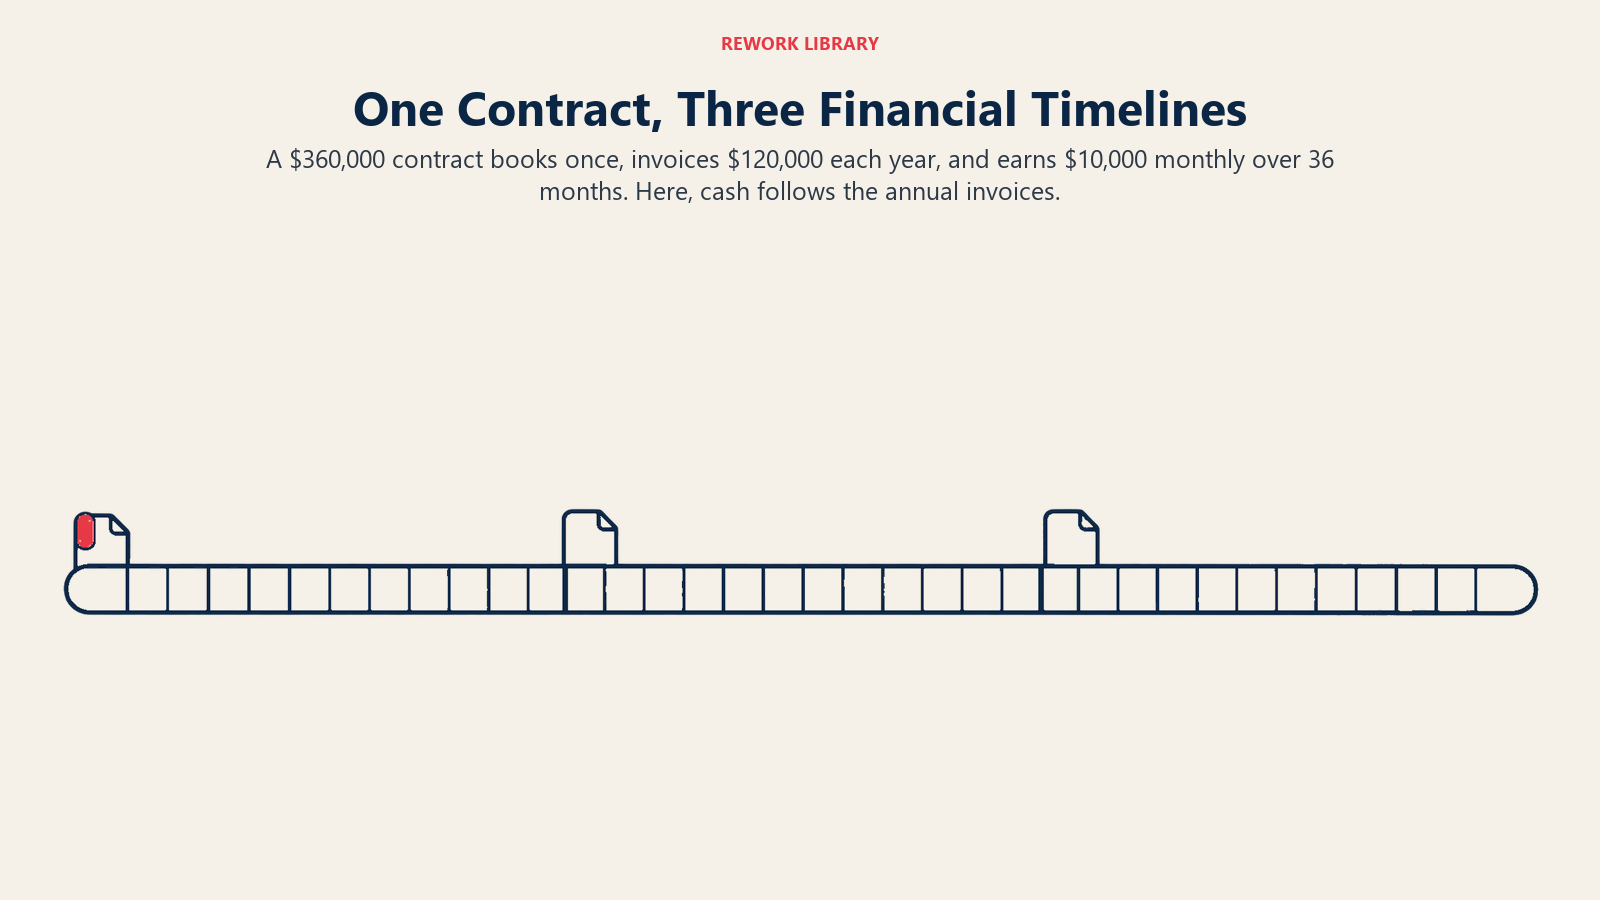
Berikut satu deal, yang ditelusuri melalui ketiga angka beserta kas dan saldo deferred revenue yang ditimbulkannya. Seorang pelanggan menandatangani kontrak 3 tahun senilai total $360.000 (TCV), dengan ACV $120.000, ditagih tahunan di muka pada awal setiap tahun kontrak, dengan revenue diakui secara ratable sebesar $10.000 per bulan selama seluruh masa 36 bulan.
| Titik dalam kontrak | Bookings yang dicatat | Ditagih pada periode ini | Kas diterima pada periode ini | Revenue yang diakui pada periode ini | Revenue kumulatif yang diakui | Saldo deferred revenue (akhir periode) |
|---|---|---|---|---|---|---|
| Bulan 1 (penandatanganan, invoice pertama) | $360.000 (TCV) / $120.000 (ACV) | $120.000 | $120.000 | $10.000 | $10.000 | $110.000 |
| Akhir Bulan 12 | (tidak ada, sudah dicatat di Bulan 1) | $0 | $0 | $110.000 (Bulan 2-12) | $120.000 | $0 |
| Bulan 13 (invoice tahunan kedua) | (tidak ada) | $120.000 | $120.000 | $10.000 | $130.000 | $110.000 |
| Akhir Bulan 24 | (tidak ada) | $0 | $0 | $110.000 (Bulan 14-24) | $240.000 | $0 |
| Bulan 25 (invoice tahunan ketiga) | (tidak ada) | $120.000 | $120.000 | $10.000 | $250.000 | $110.000 |
| Akhir Bulan 36 (kontrak selesai) | (tidak ada) | $0 | $0 | $110.000 (Bulan 26-36) | $360.000 | $0 |
Ada empat hal yang perlu dicermati dari tabel itu. Pertama, bookings hanya muncul tepat satu kali, di Bulan 1, sebesar $360.000 penuh. Angka ini tidak pernah muncul lagi sepanjang masa kontrak, itulah sebabnya angka bookings tidak bisa dijumlahkan lintas bulan mendatang untuk memperkirakan revenue. Kedua, billings dan kas melonjak tiga kali, sekali di awal setiap tahun kontrak, dan berada di nol pada waktu lainnya. Tim finance yang hanya melihat grafik kas bulanan akan melihat dua kuartal besar yang datar tanpa apa-apa di antara tiga lonjakan tajam, padahal pelanggan menerima layanan terus-menerus setiap bulan. Ketiga, revenue yang diakui adalah satu-satunya angka dalam tabel yang bergerak dalam langkah bulanan yang mulus dan sama besar, justru karena ASC 606 mensyaratkan pengakuan ratable sepanjang periode layanan terlepas dari jadwal invoice. Keempat, dan ini fakta rekonsiliasi yang layak direnungkan: pada akhir Bulan 36, revenue kumulatif yang diakui ($360.000) persis sama dengan angka bookings awal ($360.000, yaitu TCV). Bookings dan revenue sepanjang masa selalu bertemu untuk kontrak yang berjalan penuh tanpa ekspansi atau kontraksi. Hanya saja keduanya sampai di sana dengan linimasa yang sama sekali berbeda, itulah sebabnya potret pada titik mana pun di antaranya, seperti satu kuartal atau satu tahun fiskal, menunjukkan tiga angka yang berbeda untuk deal yang sama.
Deferred revenue dan neraca
Deferred revenue (disebut juga unearned revenue, atau contract liability dalam terminologi ASC 606) adalah jumlah yang telah ditagih atau diterima perusahaan tetapi belum diakui sebagai revenue. Di neraca, ini dicatat sebagai liabilitas, karena perusahaan masih berutang layanan kepada pelanggan yang belum diberikan. Pada contoh kasus di atas, deferred revenue mencapai puncak $110.000 tepat setelah setiap invoice tahunan dan turun ke $0 saat layanan tahun berikutnya telah sepenuhnya diberikan.
Deferred revenue adalah salah satu baris paling berguna di neraca perusahaan berlangganan justru karena sifatnya yang berorientasi ke depan: saldo deferred revenue yang bertumbuh berarti pelanggan telah berkomitmen (dan sering kali telah membayar) untuk layanan yang belum diberikan perusahaan, yang merupakan sinyal jauh lebih kuat daripada revenue saja. Perusahaan SaaS publik semakin sering mengungkapkan angka terkait yang lebih besar karena alasan yang sama: remaining performance obligation (RPO), yaitu total revenue kontrak selama masa penuh pelanggan yang belum diakui, baik sudah ditagih maupun belum.
| Perusahaan | Metrik | Nilai | Dibandingkan dengan revenue | Periode |
|---|---|---|---|---|
| Salesforce | Current remaining performance obligation (diperkirakan diakui dalam 12 bulan) | $33,5 miliar, naik 14% year over year | $11,3 miliar revenue kuartalan | Kuartal yang berakhir 31 Juli 2026 |
| Salesforce | Total remaining performance obligation | $66,3 miliar, naik 11% year over year | $11,3 miliar revenue kuartalan | Kuartal yang berakhir 31 Juli 2026 |
| HubSpot | Calculated billings | $971,4 juta, naik 27% year over year | $846,7 juta revenue kuartalan | Kuartal yang berakhir 31 Desember 2025 |
Total RPO Salesforce sebesar $66,3 miliar dibandingkan revenue kuartalan $11,3 miliar adalah kesenjangan yang sama seperti yang ditunjukkan contoh kontrak tadi, tetapi pada skala seluruh perusahaan: sejumlah besar nilai yang sudah ditandatangani dan sudah dikontrakkan yang belum sampai ke laporan laba rugi, karena ASC 606 tidak mengizinkannya. Saldo deferred revenue atau RPO yang menyusut, tanpa gelombang bookings baru di belakangnya, adalah tanda peringatan dini adanya masalah renewal, sering kali beberapa minggu atau bulan sebelum terlihat pada churn rate atau target revenue yang meleset.
Di mana posisi ARR dan MRR
Annual recurring revenue dan monthly recurring revenue bukan bookings, billings, maupun revenue dalam pengertian ketat yang dipakai di atas. Keduanya adalah potret run-rate yang dinormalisasi dari basis kontrak berulang yang aktif pada satu titik waktu, dibangun dari ACV setiap kontrak yang sedang berlaku.
| Metrik | Apa yang diukur | Basis waktu |
|---|---|---|
| Bookings | Nilai kontrak yang ditandatangani | Peristiwa pada satu titik waktu, saat penandatanganan |
| Billings | Jumlah yang di-invoice | Sesuai jadwal penagihan |
| Revenue | Jumlah yang diakui dan diperoleh | Ratable, sepanjang periode layanan |
| ARR | Nilai tahunan dari semua kontrak yang sedang aktif | Potret, dinormalisasi ke satu tahun |
| MRR | Nilai bulanan dari semua kontrak yang sedang aktif | Potret, dinormalisasi ke satu bulan |
ARR dan MRR lebih dekat secara semangat dengan run rate revenue yang diakui daripada dengan bookings atau billings; keduanya secara eksplisit mengecualikan biaya sekali bayar dan biaya non-berulang, pengecualian yang sama yang diterapkan dalam pengakuan revenue. Perbedaan praktisnya ada pada waktu: revenue adalah apa yang diakui dalam periode yang sudah berlalu, sedangkan ARR dan MRR menggambarkan apa yang akan dihasilkan basis bisnis saat ini selama setahun atau sebulan ke depan jika tidak ada yang berubah. Booking baru yang besar muncul di ARR begitu kontrak dimulai, jauh sebelum sebagian besar revenue sepanjang masa kontraknya diakui, yang menjadi satu alasan lagi mengapa ARR, bookings, dan revenue bisa bergerak ke arah yang berbeda dalam kuartal yang sama tanpa ada yang salah.
Mengapa sales dikompensasi berdasarkan bookings dan finance melaporkan revenue
Kompensasi sales berjalan berdasarkan bookings karena alasan praktis: rep yang menutup deal tiga tahun tidak seharusnya menunggu tiga tahun, dengan pengakuan ratable sedikit demi sedikit, untuk dibayar. Comp plan sales umumnya dirancang untuk membayar komisi sebagai persentase dari suatu hasil, dan hasil itu biasanya bookings (sering kali ACV, karena plan berbasis TCV murni membayar berlebihan untuk durasi kontrak), kadang revenue, kadang gross margin. Finance, sebaliknya, tidak punya pilihan: finance melaporkan revenue, karena itulah angka yang diatur oleh ASC 606 dan IFRS 15 dan yang disahkan oleh auditor. Tidak ada tim yang salah. Keduanya mengoptimalkan tugas yang berbeda: sales perlu memberi imbalan atas perilaku closing saat itu juga terjadi, finance membutuhkan angka yang maknanya sama dari kuartal ke kuartal dan tahan terhadap audit.
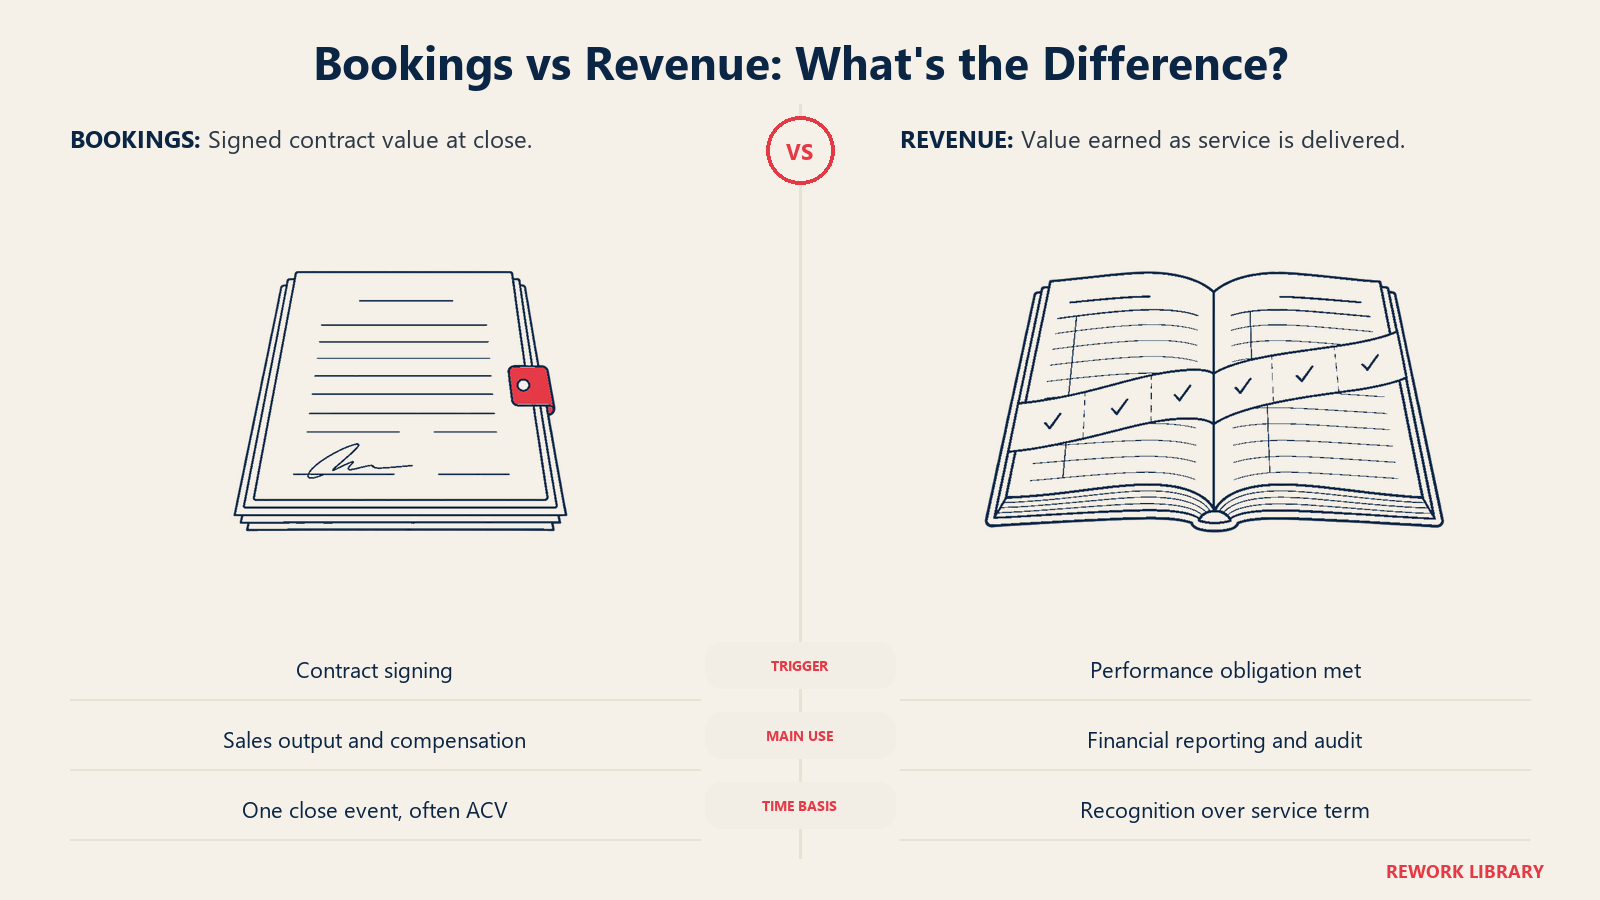
Gesekan muncul ketika kedua angka ini tercampur dalam satu laporan atau, lebih buruk lagi, dibandingkan satu sama lain seolah-olah seharusnya sama.
| Pola kesalahan | Wujudnya | Mengapa salah | Solusi |
|---|---|---|---|
| Menghitung TCV multi-tahun sebagai bookings tahunan | Deal 3 tahun senilai $360.000 dilaporkan sebagai "$360.000 bookings tahun ini" | Melebih-lebihkan penjualan baru tahun tersebut hingga 3x lipat dibanding nilai tahunan deal yang sebenarnya | Laporkan dan beri kompensasi berdasarkan bookings ACV secara default; jika plan membayar berdasarkan TCV, beri batas dan nyatakan secara eksplisit |
| Menyebut billings sebagai "revenue" | Seorang pemimpin memberi tahu board bahwa revenue naik 27% berdasarkan angka billings yang mencakup jumlah prabayar yang belum diperoleh | Melebih-lebihkan jumlah yang benar-benar sudah diperoleh; selisihnya berbalik saat periode prabayar berakhir | Beri label billings sebagai billings, dan selalu tampilkan rekonsiliasinya ke revenue yang diakui sekaligus |
| Membandingkan angka bookings dengan target revenue | Sales melaporkan 110% dari quota menggunakan bookings sementara finance melaporkan 80% dari plan menggunakan revenue, dan keduanya dianggap bertentangan | Angka-angka itu memang tidak pernah mengukur hal yang sama; perbedaan waktu akan selalu menimbulkan selisih pada komposisi deal apa pun | Tetapkan target bookings dan revenue yang terpisah, dan perkirakan keduanya bergerak dengan jadwal berbeda |
| Melewatkan penurunan deferred revenue | ARR tampak datar, tetapi kas dan revenue yang dilaporkan sama-sama turun | Saldo deferred revenue dari kontrak besar sudah habis dan renewal-nya belum masuk | Lacak deferred revenue dan RPO per kontrak sebagai indikator awal, bukan hanya angka agregatnya |
Perlu dicatat bahwa "quota revenue" di sebagian besar organisasi sales sendiri secara eksplisit didefinisikan sebagai total bookings atau revenue yang diakui dan ditutup dalam periode tersebut, tergantung perusahaannya. Itu pilihan desain yang sah selama semua orang tahu mana yang benar-benar dipakai quota; kegagalannya bukan memilih bookings daripada revenue untuk quota, melainkan membiarkan keduanya tercampur dalam percakapan yang sama tanpa menyebut mana yang sedang dibahas. Disiplin yang sama berlaku untuk on-target earnings: OTE dihitung terhadap quota, dan quota itu memerlukan kejelasan bookings-atau-revenue yang sama sebelum ada yang bisa menghitung berapa yang seharusnya diperoleh seorang rep.
Angka mana untuk percakapan mana
Audiens yang berbeda membutuhkan angka yang berbeda, dan memberikan angka yang salah, sekalipun akurat, menimbulkan kebingungan, bukan kejelasan.
| Percakapan | Metrik yang tepat | Alasan |
|---|---|---|
| Board deck, narasi pertumbuhan tingkat tinggi | ARR (atau tingkat pertumbuhan revenue) | Investor menginginkan sinyal pertumbuhan yang dinormalisasi dan dapat dibandingkan, bukan lonjakan billings kuartalan yang tidak merata |
| Update investor, penggalangan dana | ARR sebagai sorotan utama, dengan bookings penting disebutkan terpisah | Investor peduli pada run rate, tetapi TCV baru yang besar yang ditandatangani adalah sinyal ke depan yang nyata dan layak disebut |
| Comp plan sales | Bookings, biasanya ACV | Rep perlu dibayar mendekati saat mereka menutup deal, bukan menunggu bertahun-tahun pengakuan ratable |
| Forecast revenue, pelaporan GAAP, audit | Revenue yang diakui | Satu-satunya angka yang diatur oleh ASC 606 atau IFRS 15 dan yang akan diuji auditor |
| Perencanaan kas dan working capital | Billings dan kas yang diterima | Ketentuan penagihan dan waktu penagihan piutang menentukan saldo bank, bukan jadwal pengakuan revenue |
| Risiko renewal dan pemantauan retensi | Saldo deferred revenue dan pergerakan ARR, bersama net revenue retention | Saldo deferred revenue yang menurun tanpa renewal di belakangnya sering kali menjadi tanda peringatan paling awal yang terlihat |
Pekerjaan pipeline dan forecasting berada di hilir ketiganya. Prakiraan penjualan memprediksi bookings yang belum terjadi, dan dasar-dasar forecasting mengasumsikan Anda sudah tahu dari ketiga angka itu mana yang sebenarnya hendak diprediksi oleh forecast Anda. Dan karena prediktabilitas revenue bergantung pada baseline revenue yang diakui yang bersih, perusahaan yang tidak bisa memisahkan bookings, billings, dan revenue dengan jelas dalam pelaporannya sendiri akan kesulitan memprakirakan salah satunya secara akurat.
Ketiga angka ini menggambarkan deal yang sama pada tiga momen berbeda: saat ditandatangani, saat di-invoice, dan saat diperoleh. Tidak ada yang lebih "benar" daripada yang lain; masing-masing hanya menjawab pertanyaan yang berbeda. Pisahkan ketiganya dalam cara Anda melaporkan, memberi kompensasi, dan membuat forecast, maka board, bank, dan tim sales tidak lagi berdebat soal angka siapa yang benar, karena sejak awal angka-angka itu memang tidak dimaksudkan untuk sama.
Bacaan terkait
Head of Enterprise Solutions
On this page
- Bookings: angka milik sales
- TCV vs ACV
- Bookings baru, renewal, dan ekspansi
- Billings: angka invoice
- Revenue: angka akuntansi
- Satu kontrak, tiga angka: contoh kasus
- Deferred revenue dan neraca
- Di mana posisi ARR dan MRR
- Mengapa sales dikompensasi berdasarkan bookings dan finance melaporkan revenue
- Angka mana untuk percakapan mana
- Bacaan terkait