パイプラインカバレッジ分析:quota要件に対するパイプラインの健全性を測定する
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
パイプラインカバレッジ分析は、有望なパイプラインの金額をquotaと比較し、「目標を達成するのに十分なパイプラインがあるか」という1つの問いに答えます。一般的な3倍ルールは使わず、1 / (受注率 x パイプラインから成約への転換率) で本当の目標値を計算しましょう。この比率を毎週追跡すれば、まだ挽回できる時間のあるうちに不足を察知できます。
「quotaを達成するには、3倍のパイプラインカバレッジが必要だ」
営業会議でこの言葉を聞いたことがあるなら、B2B営業で最も多用され、しかもしばしば間違っているベンチマークを目にしたことになります。
不都合な真実をお伝えします。3倍ルールは、1990年代のエンタープライズソフトウェア業界の名残です。OracleやSAPが、受注率20%、営業サイクル9か月で6桁ドル規模の案件を売っていた時代には通用しました。しかし、あなたのビジネスにはおそらく当てはまりません。
予測可能なフォーキャストを構築しようとしている売上責任者であれば、パイプラインカバレッジ分析を理解する必要があります。コンサルティング会社のスライドにあるような一般的なベンチマークではありません。チームが目標を達成するのに十分なパイプラインを持っているのか、それとも3か月後に未達に向かっているのかを決める、実際の計算です。
パイプラインカバレッジ分析とは?
パイプラインカバレッジ分析は、特定の期間における、有望なパイプライン金額とquotaまたは売上目標との比率を測定するものです。一見単純な「目標を達成するのに十分なパイプラインがあるか」という問いに答えます。
基本の計算式は一見すると簡単です。
パイプラインカバレッジ比率 = パイプライン総額 / quotaまたは目標
担当者のパイプラインが50万ドルで、四半期のquotaが25万ドルなら、カバレッジは2倍です。簡単ですよね。
実はそうでもありません。この単純な計算式には、カバレッジ比率が本当に成功を予測できるのか、それとも四半期を落とす前に誤った安心感を与えるだけなのかを左右する、細かな要素が隠れています。
本格的なパイプラインカバレッジ分析では、次の点を考慮します。
- ディールのステージ、規模、ソースごとの受注率のばらつき
- ディールが成約する時期と、売上が必要な時期とのタイミングの整合
- 単純なステージ確度を超えたディールの質
- 自社のビジネスに固有の過去のコンバージョンパターン
これらの層がなければ、カバレッジ比率は見かけだけの指標になります。QBRでは良く見えても、売上の未達を防げない数字です。
3倍のパイプラインカバレッジが標準になった理由(そして誤りである理由)
3倍というカバレッジのベンチマークは、次のような特徴を持つ初期のエンタープライズソフトウェアの営業モデルから生まれました。
- 長い営業サイクル(6〜12か月)
- 大きな案件規模(10万〜100万ドル以上)
- 低い受注率(15〜25%)
- 複雑な購買委員会
- 長い調達プロセス
その文脈では、3倍のカバレッジには数学的な裏付けがありました。受注率25%なら、quota達成を確実にするには4倍のパイプラインが必要です。しかし、翌四半期にずれ込む案件を考慮して、3倍が現実的な目標になりました。
問題は、今日の大半の企業が1990年代のOracleのようには動いていないことです。
あなたのビジネスには、おそらく次のような特徴があります。
- より短い営業サイクル(ミッドマーケットで30〜90日、SMBで7〜30日)
- コンバージョンの特性が異なる、さまざまな案件規模
- 複数の営業モーション(インバウンド、アウトバウンド、チャネル、拡張)
- プロダクト主導またはデモ主導の見極め
- デジタルを起点にした購買プロセス
一般的な3倍ルールを現代の営業環境に当てはめると、2つの失敗パターンに陥ります。
過剰カバレッジへの不安:受注率60%、サイクル30日のSMBチームに、3倍のカバレッジは必要ありません。必要なのは1.7〜2倍です。3倍を求めると不自然な切迫感が生まれ、案件を成約させる代わりに、不要なパイプラインを追いかけてエネルギーを浪費してしまいます。
カバレッジ不足への油断:受注率15%、サイクル180日のエンタープライズチームに必要なのは3倍ではなく5〜6倍です。3倍で「十分」と受け入れてしまえば、quotaの未達は確実で、気づいたときには手遅れになります。
適切なカバレッジ比率はベンチマークではありません。実際のコンバージョンデータに基づいて算出する計算値です。
カバレッジの計算方法
カバレッジの計算方法は、ステージ、タイミング、確度、セグメントに関する前提を使って、現在のパイプラインをquota達成の確度に変換します。
カバレッジの計算方法は、目的によって使い分けます。それぞれをいつ使うかを知ることで、パイプラインの健全性をさまざまな側面から捉えられます。
単純カバレッジ(パイプライン総額 / quota)
出発点となる方法で、すべてのオープン商談の合計金額をquotaで割ります。
計算式:単純カバレッジ = すべてのオープン商談の合計 / quota
例:
- 担当者のパイプライン総額が60万ドル
- 四半期のquotaが20万ドル
- 単純カバレッジ = 3倍
使いどころ:パイプライン全体の量をすばやく把握できます。大づかみのレビューや、時系列の推移を見るのに適しています。
限界:ステージ、滞留期間、成約の可能性に関係なく、すべてのパイプラインを同等に扱います。確度10%の初期ステージの案件が、確度90%の口頭合意と同じ扱いになります。
加重カバレッジ(加重パイプライン / quota)
加重カバレッジでは、ステージごとの確度のパーセンテージを適用し、ディールの成熟度に応じてパイプライン金額を調整します。
計算式:加重カバレッジ = (商談金額の合計 × ステージ確度) / quota
例:
- ディスカバリーに20万ドル(確度20%)= 加重4万ドル
- 提案に30万ドル(確度50%)= 加重15万ドル
- 交渉に10万ドル(確度75%)= 加重7万5千ドル
- 加重合計:26万5千ドル
- quota:20万ドル
- 加重カバレッジ = 1.3倍
使いどころ:パイプラインの質をより現実的に把握できます。フォーキャスト精度の向上や、本当のギャップの特定に向いています。
限界:あるステージにあるすべてのディールが同じ受注確率を持つと仮定していますが、実際にはそうではありません。提案ステージに30日いる案件と、同じステージに120日いる案件は同じではありません。
ステージ別カバレッジ
パイプラインステージごとにカバレッジを分解すると、パイプラインのバランスが取れているのか、それとも集中リスクがあるのかが見えてきます。
計算式:ステージカバレッジ = (ステージのパイプライン × ステージ確度) / (quota × 必要な加重貢献度)
例:
- パイプラインの流れを維持するために、初期ステージの案件から加重5万ドルが必要
- ディスカバリーに20万ドル(確度20%)= 加重4万ドルがある
- 初期ステージのカバレッジ = 0.8倍(目標を下回る)
使いどころ:パイプライン生成の問題を診断するときに使います。後半ステージのカバレッジが良好でも初期ステージが弱ければ、翌四半期にギャップが生じます。
限界:各ステージで必要なパイプライン量を把握する必要があり、それは営業サイクルの長さによって異なります。
期間別カバレッジ
想定される成約日ごとにカバレッジを分割すると、パイプラインとquotaのタイミングのずれが明らかになります。
計算式:期間カバレッジ = その期間に成約予定のパイプライン / その期間のquota
例(第2四半期の月別):
- 4月のパイプライン:18万ドル / quota 6万7千ドル = 2.7倍
- 5月のパイプライン:14万ドル / quota 6万7千ドル = 2.1倍
- 6月のパイプライン:9万ドル / quota 6万6千ドル = 1.4倍
- 第2四半期の合計:41万ドル / 20万ドル = 2.05倍
使いどころ:カバレッジが弱い特定の週や月を特定します。売上を均等に配分する必要がある、四半期単位のビジネスにとって欠かせない分析です。
限界:成約日の予測精度に依存しますが、これは特に60日以上先の案件については信頼性が低いことで知られています。
業界・営業モーション別のカバレッジベンチマーク
一般的なベンチマークは危険ですが、営業モーションと受注率に基づく範囲であれば、有用な参考値になります。
| 営業モーション | 一般的な受注率 | 営業サイクル | 推奨カバレッジ |
|---|---|---|---|
| エンタープライズ | 15-25% | 6-12か月 | 4-6倍 |
| ミッドマーケット | 25-35% | 3-6か月 | 3-4倍 |
| SMBアウトバウンド | 35-45% | 1-3か月 | 2.5-3倍 |
| SMBインバウンド | 45-60% | 1-4週間 | 1.7-2.5倍 |
| 拡張/アップセル | 50-70% | 2-8週間 | 1.5-2倍 |
| チャネル/パートナー | 20-30% | 3-6か月 | 3.5-4.5倍 |
重要なポイント:受注率の高いトランザクション型のモーションは、委員会で意思決定する複雑なエンタープライズ営業に比べて、必要なカバレッジがはるかに少なくて済みます。
カバレッジ比率を自社に合わせるべき理由
これらのベンチマークは出発点であり、ルールではありません。必要なカバレッジは、自社のビジネスに固有の要因によって決まります。
ステージ別の過去の受注率:一般的な50%ではなく、「提案」ステージの転換率が65%であれば、ベンチマークが示すより少ないカバレッジで足ります。
ステージ間のコンバージョンの速さ:ディスカバリーの案件の80%が次のステージに進む場合(業界平均は40%)、初期ステージのパイプラインは想定より質が高いといえます。この点で、自社のコンバージョンレート分析を理解しておくことが欠かせません。
案件規模のばらつき:案件が1万ドルから50万ドルまで幅広い場合、全体のカバレッジ比率ではリスクが見えません。大型の商談が十分になければ、失注した50万ドルの案件1件を、1万ドルの案件10件で埋め合わせることはできません。
季節パターン:第4四半期は予算消化により、過去に受注率が高い傾向があるなら、第4四半期は第2四半期より低いカバレッジで運営できるかもしれません。
正しいアプローチは、業界のベンチマークではなく、直近12か月のデータに基づいて必要なカバレッジを計算することです。
必要カバレッジの計算式:
Required Coverage = 1 / (Overall Win Rate × Pipeline to Close Rate)
計算例:
- 全体の受注率:30%
- パイプラインから成約への転換率:75%(パイプラインのうち、予定した四半期に実際に成約する割合)
- 必要カバレッジ = 1 / (0.30 × 0.75) = 4.4倍
この計算式は、失注とタイミングのずれの両方を考慮しているため、現実に即したカバレッジ目標を得られます。
必要カバレッジに影響する要因
quotaを確実に達成するために必要なカバレッジは、いくつかの変数によって増減します。
ソース別の受注率
すべてのパイプラインが同じように転換するわけではありません。リードソース別に受注率を分解すると、どのチャネルが質の高いパイプラインを生み出し、どのチャネルが量だけを生んでいるかがわかります。
受注率分析の例:
- インバウンドのデモ依頼:受注率45%
- アウトバウンドのコールドアプローチ:受注率18%
- パートナーからの紹介:受注率52%
- イベントで獲得したリード:受注率28%
パイプラインがアウトバウンドに偏っているなら、パートナー経由が多い場合よりも高いカバレッジが必要です。30万ドルのパイプラインのうち70%がアウトバウンドの担当者は、30万ドルのうち60%がインバウンドの担当者よりも、多くの予備が必要です。
カバレッジへの示唆:ソース別の受注率でパイプラインを加重すると、カバレッジをより正確に評価できます。
営業サイクルの長さとばらつき
営業サイクルが長いほど、うまくいかなくなる要素が増えるため、より高いカバレッジが必要です。180日かかるエンタープライズ案件は、30日で終わるトランザクション型の営業より、予算の変更、競合への乗り換え、キーパーソンの異動、優先順位の変化が起こる機会が多くなります。
サイクルの長さに応じたカバレッジの調整:
- 30日未満:基本カバレッジ(例:2倍)
- 30〜90日:基本 + 0.5倍
- 90〜180日:基本 + 1倍
- 180日以上:基本 + 1.5倍
案件規模の分布
大型案件への集中は、カバレッジのリスクを生みます。3件の案件がパイプラインの60%を占めている場合、1件を失うだけで致命的です。パイプラインが均等に分散している場合よりも、多くのバックアップ案件が必要です。
リスク評価:
- 集中度が低い:quotaの15%を超える案件がない → 標準のカバレッジ
- 集中度が中程度:quotaの20%を超える案件が1〜2件 → カバレッジを0.5倍追加
- 集中度が高い:quotaの25%を超える案件が3件以上 → カバレッジを1倍追加
ステージの分布と滞留
初期ステージにパイプラインが集中している場合は、成約までに脱落する案件が多くなるため、より高いカバレッジが必要です。後半ステージに集中している場合は、将来の期間に向けた生成が不足している可能性があります。
健全な分布(サイクル90日の場合):
- ディスカバリー(経過0〜30日):パイプライン全体の40〜50%
- 見極め(経過15〜45日):パイプライン全体の25〜30%
- 提案(経過30〜60日):パイプライン全体の15〜20%
- 交渉(経過45〜90日):パイプライン全体の10〜15%
パイプラインの滞留もカバレッジに影響します。平均サイクルが60日なのに「提案」に90日とどまっている案件は、新しい提案より転換確率が低くなります。滞留したパイプラインは、割り引くか、カバレッジの計算から除外すべきです。効果的な案件の滞留管理は、カバレッジ比率を正確に保つのに役立ちます。
カバレッジギャップ分析:不足を早期に特定する
ギャップ分析では、現在のカバレッジを必要なカバレッジと比較し、将来に向けて予測することで、先々の不足を特定します。
当四半期のギャップ分析
ステップ1:現状を計算する
- 現在の加重パイプライン:45万ドル
- ここまでの成約額:12万ドル
- 残りのquota:28万ドル
- 現在のカバレッジ:45万ドル / 28万ドル = 1.6倍
- 必要カバレッジ(過去データに基づく):3.2倍
- ギャップ:1.6倍の不足
ステップ2:ギャップを金額で定量化する
- 必要なパイプライン:28万ドル × 3.2倍 = 89万6千ドル
- 現在のパイプライン:45万ドル
- 金額ベースのギャップ:44万6千ドル
ステップ3:ギャップの発生源を特定する
- 今四半期に生成されたパイプライン:38万ドル
- 1週間あたりに生成されるパイプライン:3万8千ドル
- 残りの週数:8
- 見込まれる新規パイプライン:30万4千ドル
- 四半期末の見込みパイプライン:75万4千ドル(それでも14万2千ドル不足)
この分析により、パイプラインの生成だけでギャップを埋められるのか、それとも既存の案件を加速させる必要があるのかが明らかになります。
将来の四半期のギャップ分析
翌四半期のカバレッジを予測すれば、パイプライン生成の問題が、quota達成の問題になる前に特定できます。
将来を見据えたカバレッジの計算:
- 翌四半期のquota:30万ドル
- 翌四半期に成約予定の現在のパイプライン:28万ドル
- 四半期内の過去のパイプライン生成額:42万ドル
- 想定されるパイプライン総額:70万ドル
- 必要カバレッジ:3.2倍 = 96万ドルが必要
- 予測されるギャップ:26万ドル(27%の不足)
この早期警戒の仕組みにより、ギャップが未達につながる前に、パイプライン生成の取り組みを強化するための90日間の猶予が得られます。
期間別のカバレッジ:四半期分析と年間分析
時間軸が異なれば、計画の目的も異なります。
当四半期のカバレッジ
目的:実行への集中。既存のパイプラインと四半期内の生成で、今四半期の数字を達成できるか。
分析アプローチ:
- 月別または週別にセグメント化する
- 加重パイプラインに注目する
- 新規ソースからの新たなパイプラインは最小限と仮定する(保守的な見方)
- 過去のずれ込み率を考慮する
アクションの方向性:ディールの加速、クローズプランの実行、優先順位付け。
翌四半期のカバレッジ
目的:パイプライン生成の緊急度の把握。翌四半期に向けて、十分な初期ステージのパイプラインを構築できているか。
分析アプローチ:
- ディスカバリーと見極めステージの案件を確認する
- 過去のステージ進行率を前提とする
- 四半期内のパイプライン生成を予測する
- ソース別のギャップを特定する
アクションの方向性:マーケティング施策の調整、SDRの体制、キャンペーンの立ち上げ。しっかりした商談の見極めプロセスがあれば、初期ステージのパイプラインの質を確保できます。
年間カバレッジ
目的:戦略的なキャパシティ計画。年間目標を達成するのに十分な、全体のパイプライン生成力があるか。
分析アプローチ:
- 年間quotaの残り
- 想定される成約四半期にかかわらず、すべてのパイプラインの合計
- 年間のパイプライン生成ペースの推移
- 年間で必要な生成量との比較
アクションの方向性:人員計画、ICPの見直し、チャネル戦略、価格の変更。
直近6か月のローリングカバレッジ
目的:短期の実行と中期の生成を組み合わせた、バランスの取れた見方。
分析アプローチ:
- 当四半期と翌四半期を合わせたパイプライン
- 両者を組み合わせたカバレッジ要件
- 四半期ごとの変動をならす
アクションの方向性:現在の案件を成約させることと、将来のパイプラインを生成することの両方に、バランスよく注力する。
チーム別と個人別のカバレッジ:集計とセールス担当者レベルの分析
チーム全体のカバレッジは、個々の担当者のリスクを覆い隠すことがあります。カバレッジ3.5倍のチームでも、実際には3人が5倍で、2人が1.2倍ということもありえます。
チームカバレッジの分析
有用な場面:
- 組織全体の健全性を評価する
- マーケティング投資を正当化する
- 取締役会レベルの報告
- チーム間の比較(東日本と西日本の地域など)
限界:
- 個人のパフォーマンスの問題が見えにくくなる
- 体系的な問題を隠してしまうことがある(例:新人の担当者全員が苦戦している)
- quotaの配分の公平性は考慮されない
担当者個人のカバレッジ分析
欠かせない場面:
- パフォーマンス管理とパイプラインコーチング
- パイプライン面の支援が必要な担当者と、クロージング面の支援が必要な担当者を見分ける
- キャパシティ計画(この担当者はより多くのquotaを担えるか)
- フォーキャストの精度(カバレッジが安定している担当者ほど、確実に達成する)
カバレッジに基づく担当者のセグメント分け:
- 過剰(4倍超):案件を意図的に温存しているか、生成しすぎている可能性があります
- 十分(2.5〜4倍):健全なパイプライン。クロージングに集中します
- 不足(1.5〜2.5倍):パイプライン生成の支援が必要です
- 危険(1.5倍未満):直ちに介入が必要です
セグメント分析
体系的な問題を特定するため、カバレッジはセグメント別にも分析する必要があります。
テリトリー別:特定の地域で、継続的にカバレッジが不足していないか。 業種別:パイプラインの生成が低い業種はないか。 担当者の在籍期間別:新人の担当者はパイプライン構築に苦戦していないか。 AEのタイプ別:新規開拓型と既存深耕型で、カバレッジの傾向は異なるか。
セグメント別の分析によって、カバレッジの問題が個人へのコーチングの機会なのか、それとも運用の変更を要する体系的な問題なのかが明らかになります。
カバレッジの推移:時系列で追跡する
ある時点のカバレッジのスナップショットも有用ですが、推移を見ることで、パイプラインの仕組みが改善しているのか悪化しているのかがわかります。
週ごとのカバレッジ推移
指標:直近4週間のローリング期間での、加重カバレッジ比率の変化
わかること:
- パイプライン生成の勢い
- マーケティングキャンペーンの影響
- 季節パターン
- パイプライン悪化の早期警戒
推移分析の例:
- 第1週:2.8倍
- 第2週:2.9倍
- 第3週:2.7倍
- 第4週:2.5倍
- 傾向:1か月で0.3倍低下 → パイプライン生成を調査する
四半期ごとのカバレッジパターン
分析:複数の四半期にわたって、四半期初めと四半期末のカバレッジを比較する
特定すべきパターン:
- 四半期初めに毎回ギャップがある(パイプライン生成の問題)
- 四半期末に急増する(前の四半期から持ち越された案件)
- 緩やかに低下する(受注率の低下、または見極めの緩み)
- 大きく乱高下する(パイプライン生成が不安定)
健全なパターン:四半期を通じてカバレッジが比較的安定しており、四半期内の生成によってパイプラインが積み上がり、徐々に増加していきます。
カバレッジと達成率の相関
分析:過去のカバレッジ比率を、実際のquota達成率に対してプロットする
示唆:90%を超えるquota達成率を予測できる「魔法のカバレッジ比率」を見つけます
分析結果の例:「四半期初めの加重カバレッジが3.2倍以上の担当者は、89%の確率でquotaを達成しています。2.8倍を下回ると、quota達成率は52%に落ちます」
この過去データの分析により、カバレッジは単なるベストプラクティスから、データに基づく成功の予測指標へと変わります。
季節要因に応じたカバレッジの調整
多くのビジネスには、必要カバレッジに影響する季節パターンがあります。
予算サイクル:多くのB2B企業では、第4四半期は成約率が高くなります(予算の消化) 業界ごとの季節性:小売は第3・第4四半期、教育は第1・第2四半期がピークです 休暇の影響:11月から12月は、通常パイプラインの生成が鈍ります 会計年度の力学:顧客の会計年度の最終四半期には、緊急性が高まります
調整の進め方:年間平均ではなく、その四半期の過去の受注率とサイクルタイムに基づいて、四半期ごとに必要カバレッジを計算します。
カバレッジギャップへのアクションプラン
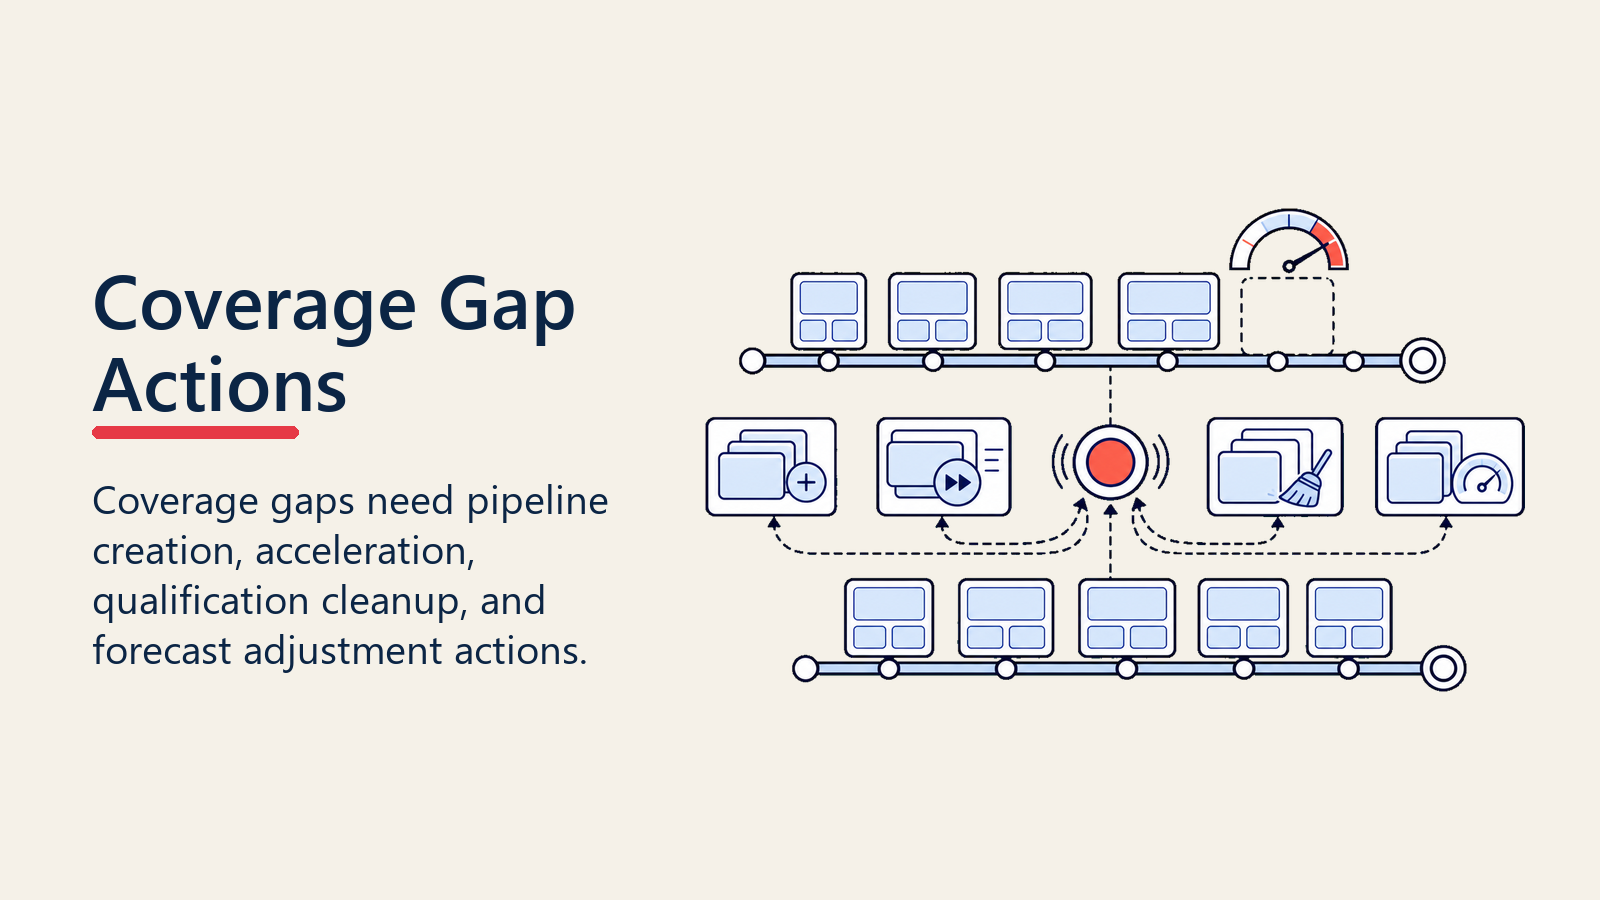
カバレッジのギャップを特定することは、最初のステップにすぎません。それを解消するには、ギャップの性質とタイミングに応じて異なる施策が必要です。
当四半期のカバレッジが不足している場合
時間軸:成約日まで0〜90日
加速のための施策:
- 案件レビューと優先順位付け:厳格なパイプラインレビューを通じて、確度の最も高い商談に集中します
- 経営層の関与:経営陣を巻き込んで、停滞している案件を動かします
- 値引きの決裁権限:価格面の柔軟性によって、意思決定を早めます
- マルチスレッディング:進行中の案件で、関与するステークホルダーを広げます
- 競合からの乗り換え促進:導入の早さを武器に、競合の顧客を狙います
パイプライン生成のための施策(90日未満では効果は限定的): 6. インバウンドの転換:見込みの高いリードへのSDRのアプローチを増やします 7. サイクルの短いソース:パートナーからの紹介、拡張案件、プロダクトクオリファイドリード
やってはいけないこと:慌てて質の低いパイプラインを作り、翌四半期にファネルを詰まらせること。
翌四半期のカバレッジが不足している場合
時間軸:90〜180日先
パイプライン生成のための施策:
- マーケティングキャンペーンの加速:デマンドジェネレーション施策を今すぐ開始します
- SDRの体制増強:一時的な外部委託や配置転換を行います
- ICPの拡大:隣接するセグメントを慎重に試します
- チャネルの活性化:パートナー経由のパイプライン構築を加速します
- イベントへの参加:業界カンファレンスで、集中的に見込み客を開拓します
パイプラインの質を高めるための施策: 6. 見極めの厳格化:初期ステージでの見極めを丁寧に行えば、後半ステージの労力を省けます。複雑な案件では、MEDDICのようなフレームワークの活用を検討してください 7. ソース分析:最も転換率の高いチャネルに、さらに注力します 8. ABMの強化:戦略的なアカウントに対して、ターゲットを絞ったアカウントベースの施策を行います
年間カバレッジが不足している場合
時間軸:180日以上先
戦略的な介入:
- 人員の調整:営業のキャパシティを増強します(立ち上がりに6か月かかる点を考慮)
- マーケティング予算の再配分:ROIが最も高いチャネルに支出を移します
- プロダクト戦略:新機能や新製品を投入してTAMを拡大します
- 価格戦略:成約率や案件規模を改善するために価格を調整します
- GTMの変更:新しいセグメント、チャネル、パートナーシップを開拓します
- 営業プロセスの再設計:パイプラインベロシティと受注率を改善し、必要なカバレッジを減らします
これらは四半期単位の戦術ではありません。パイプラインの構造的な問題に対する、戦略的な是正策です。
カバレッジに応じた緊急時の計画
カバレッジの水準に基づいて、シナリオ計画を作成します。
シナリオA(4倍超):現行の施策を維持し、案件の質に注力します シナリオB(3〜4倍):健全な状態。バランスの取れたアプローチを継続します シナリオC(2〜3倍):パイプライン生成への投資を25%増やします シナリオD(2倍未満):緊急対応プロトコルを発動し、経営層が介入します
カバレッジの水準ごとに対応をあらかじめ決めておくことで、パイプラインに関する判断から感情が排除され、責任の所在も明確になります。
まとめ:運用上の規律としてのカバレッジ分析
パイプラインカバレッジ分析は、恣意的なベンチマークを達成することが目的ではありません。パイプラインの量、質、コンバージョンレートの数学的な関係を理解し、その理解を使って売上を予測し、まだ手を打てるうちにギャップを特定することが目的です。
これをうまく実践している企業には、共通する習慣があります。
自社の過去データに基づいて、業界ベンチマークではなく、独自のカバレッジ比率を計算しています。
カバレッジ分析をセグメント化し、担当者、地域、ソース、期間ごとに具体的な問題を特定しています。
カバレッジの推移を追跡し、悪化を早期に察知して、改善の取り組みの効果を検証しています。
カバレッジを達成率と結びつけ、過去の分析を通じて予測的なしきい値を設定しています。
アクションプランを整備し、カバレッジの水準を引き金にして、主観的な解釈を排除しています。
何より重要なのは、カバレッジ分析を四半期ごとの火消しではなく、継続的な運用上の規律として扱っていることです。セグメント単位で可視化した週次のカバレッジレビューが、責任の所在を明確にし、場当たり的な対応ではなく、先手を打ったパイプライン管理を可能にします。
そうしない場合はどうなるでしょうか。四半期の10週目になって初めて未達に気づき、2か月前に構築しておくべきだったパイプラインを生成する時間は残っていません。
カバレッジ分析は、予測可能な売上を実現している組織と、数字の達成を祈るしかない組織を分ける、早期警戒の仕組みです。
予測可能なパイプラインの仕組みを構築する準備はできましたか? パイプライン指標の概要と加重パイプライン分析が、売上の仕組みの可視化にどう役立つかをご覧ください。
パイプラインカバレッジ分析に関するよくある質問
パイプラインカバレッジ分析とは何ですか?
パイプラインカバレッジ分析は、ある期間における、有望なパイプライン金額とquotaまたは売上目標との比率を測定するものです。目標を達成するのに十分なパイプラインがあるかどうかに答えます。より有用な方法では、すべてのオープン商談を同等に数えるのではなく、ステージ別の確度、想定される成約日、ソース別の受注率でパイプラインを加重します。
適切なパイプラインカバレッジ比率はどのように計算しますか?
「必要カバレッジ = 1 / (全体の受注率 x パイプラインから成約への転換率)」という計算式を使います。受注率が30%で、パイプラインの75%が予定した四半期に成約する場合、必要なカバレッジは 1 / (0.30 x 0.75) = 4.4倍です。固定のベンチマークでは無視される、失注とタイミングのずれの両方を考慮できます。
パイプラインカバレッジの3倍ルールは正確ですか?
現代のほとんどのチームには当てはまりません。3倍ルールは、サイクルが長く受注率が低かった1990年代のエンタープライズソフトウェアに由来します。受注率60%の高速なSMBチームであれば1.7〜2倍で足りる一方、受注率15%の複雑なエンタープライズチームには5〜6倍が必要な場合もあります。代わりに、直近12か月のデータから自社の比率を計算してください。
健全なパイプラインカバレッジ比率はどれくらいですか?
営業モーションによって異なります。おおよそ、エンタープライズで4〜6倍、ミッドマーケットで3〜4倍、SMBアウトバウンドで2.5〜3倍、SMBインバウンドで1.7〜2.5倍、拡張で1.5〜2倍です。これらは出発点となる範囲として扱い、過去のカバレッジと達成率の相関に照らして検証してください。
関連記事
On this page
- パイプラインカバレッジ分析とは?
- 3倍のパイプラインカバレッジが標準になった理由(そして誤りである理由)
- カバレッジの計算方法
- 単純カバレッジ(パイプライン総額 / quota)
- 加重カバレッジ(加重パイプライン / quota)
- ステージ別カバレッジ
- 期間別カバレッジ
- 業界・営業モーション別のカバレッジベンチマーク
- カバレッジ比率を自社に合わせるべき理由
- 必要カバレッジに影響する要因
- ソース別の受注率
- 営業サイクルの長さとばらつき
- 案件規模の分布
- ステージの分布と滞留
- カバレッジギャップ分析:不足を早期に特定する
- 当四半期のギャップ分析
- 将来の四半期のギャップ分析
- 期間別のカバレッジ:四半期分析と年間分析
- 当四半期のカバレッジ
- 翌四半期のカバレッジ
- 年間カバレッジ
- 直近6か月のローリングカバレッジ
- チーム別と個人別のカバレッジ:集計とセールス担当者レベルの分析
- チームカバレッジの分析
- 担当者個人のカバレッジ分析
- セグメント分析
- カバレッジの推移:時系列で追跡する
- 週ごとのカバレッジ推移
- 四半期ごとのカバレッジパターン
- カバレッジと達成率の相関
- 季節要因に応じたカバレッジの調整
- カバレッジギャップへのアクションプラン
- 当四半期のカバレッジが不足している場合
- 翌四半期のカバレッジが不足している場合
- 年間カバレッジが不足している場合
- カバレッジに応じた緊急時の計画
- まとめ:運用上の規律としてのカバレッジ分析
- 関連記事