Bookings vs. Revenue vs. Billings: die wichtigsten Unterschiede
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein CEO sagt dem Board: „Wir haben in diesem Quartal $4 Millionen abgeschlossen.“ In der Umsatzzeile des CFO stehen $900.000. Keine der beiden Zahlen ist falsch. Sie messen unterschiedliche Momente derselben Deals, und ein Board, das nicht weiß, welchen Moment es gerade betrachtet, gerät entweder wegen einer Zahl in Panik, die nie übereinstimmen sollte, oder geht mit dem Eindruck, das Unternehmen sei größer, als es tatsächlich ist.
Bookings, Billings und Umsatz sind die drei Zahlen, die jedes Subscription-Unternehmen auseinanderhalten muss. Bookings ist das, was der Vertrieb abgeschlossen hat. Billings ist das, was die Finanzabteilung in Rechnung gestellt hat. Der Umsatz ist das, was die Buchhaltung nach den Regeln für börsennotierte und geprüfte Abschlüsse erfassen darf. Dieser Leitfaden definiert jede Kennzahl, führt einen einzelnen Vertrag durch alle drei, damit Sie genau sehen, wo sie auseinanderlaufen, und zeigt, welche Zahl in ein Board-Deck, einen Vergütungsplan, einen Forecast oder ein Gespräch zur Liquiditätsplanung gehört.
Wichtige Fakten
- ASC 606, im Mai 2014 gemeinsam von FASB und IASB veröffentlicht, gilt für börsennotierte Unternehmen für Berichtsperioden, die nach dem 15. Dezember 2017 beginnen, und für private Unternehmen ein Jahr später, laut der Projektzusammenfassung des FASB.
- Nach IFRS 15 erfasst ein Unternehmen Umsatz so, dass die Übertragung zugesagter Güter oder Dienstleistungen an den Kunden in der Höhe abgebildet wird, auf die das Unternehmen voraussichtlich Anspruch hat, angewendet über ein Fünf-Schritte-Modell, laut IFRS Foundation.
- Das Fünf-Schritte-Modell von ASC 606 verlangt, dass zunächst der Vertrag und seine Leistungsverpflichtungen identifiziert sowie der Transaktionspreis bestimmt und zugeordnet werden, bevor Umsatz erfasst werden kann, sobald diese Verpflichtungen erfüllt sind, laut BDOs Leitfaden zur Umsatzrealisierung 2026.
- Die aktuelle verbleibende Leistungsverpflichtung von Salesforce (der vertraglich vereinbarte, noch nicht realisierte Umsatz, den das Unternehmen innerhalb eines Jahres erfassen will) lag im Quartal zum 31. Juli 2026 bei $33,5 Milliarden und damit fast beim Dreifachen des Quartalsumsatzes von $11,3 Milliarden, laut Salesforces Ergebnissen für Q2 FY27.
- Die Calculated Billings von HubSpot, die das Unternehmen als „den in einer Periode erfassten Gesamtumsatz plus die sequenzielle Veränderung des gesamten Deferred Revenue“ definiert, betrugen im Quartal zum 31. Dezember 2025 $971,4 Millionen bei einem Umsatz von $846,7 Millionen, laut HubSpots Ergebnissen für Q4 2025.
Dieser Artikel behandelt Definitionen und Mechanik, nicht die Festlegung eines Ziels oder die Gestaltung einer Auszahlungskurve. Wie Sie die Zielzahl selbst entwickeln, lesen Sie unter Sales Quota. Wie Sie gestalten, was ein Vertriebsmitarbeitender gegen dieses Ziel verdient, lesen Sie unter Sales Compensation. Dieser Artikel setzt voraus, dass Sie bereits Deals abschließen und ein gemeinsames Vokabular dafür brauchen, was tatsächlich passiert, wenn einer davon zustande kommt.
Bookings: die Vertriebszahl
Bookings ist der Gesamtwert eines Vertrags, den ein Kunde unterzeichnet hat. Er wird in dem Moment erfasst, in dem der Deal abgeschlossen wird, unabhängig davon, wann der Kunde zahlt oder wann das Unternehmen den Umsatz erfassen darf. Bookings lebt im CRM und im Vergütungsplan des Vertriebs. Es taucht nicht in der Gewinn- und Verlustrechnung auf und unterliegt keinem Rechnungslegungsstandard, weil es keine Buchhaltung ist. Es ist ein Maß für die Vertriebsleistung.
Diese Unterscheidung ist wichtiger, als sie klingt. Ein Deal kann vollständig gebucht sein und monatelang keinen Umsatz erzeugen, wenn der Service noch nicht begonnen hat oder die Vertragslaufzeit noch nicht angelaufen ist. Ein Vertriebsmitarbeitender, der am letzten Tag des Quartals einen dreijährigen Deal über $500.000 abschließt, hat seine Arbeit erledigt: Die Bookings-Zahl spiegelt das sofort wider. Die Finanzabteilung wird von diesen $500.000 keinen Dollar erfassen, bevor der Service tatsächlich geliefert wird, und das kann ein volles Quartal oder länger dauern.
TCV vs. ACV
Nicht alle Bookings sind jährlich, daher braucht eine einzelne Bookings-Zahl eine zweite Dimension: über welchen Zeitraum.
| Begriff | Was er misst | Durchgerechnetes Beispiel (ein 3-Jahres-Deal über $360.000) |
|---|---|---|
| TCV (Total Contract Value) | Der volle Wert von allem, was der Kunde über die gesamte Vertragslaufzeit unterzeichnet hat | $360.000 |
| ACV (Annual Contract Value) | TCV auf ein einzelnes Jahr normalisiert, dieselbe Normalisierung wie beim ARR | $120.000 |
TCV und ACV sagen unterschiedliche Dinge aus, und beide sind legitim, solange Sie kennzeichnen, welche Sie verwenden. TCV ist die richtige Zahl, um zu verstehen, wie viel Gesamtwert ein Vertriebsmitarbeitender abgeschlossen hat. ACV ist die richtige Zahl, um Deal-Größen über Verträge unterschiedlicher Laufzeit hinweg zu vergleichen, und es ist die Zahl, die die meisten Vergütungspläne und Umsatzquoten verwenden sollten, denn die volle Provision auf einen dreijährigen TCV im Moment der Unterzeichnung zu zahlen, belohnt die Laufzeit statt des Jahreswerts. Ein einjähriger Deal über $120.000 und ein dreijähriger Deal über $360.000 stehen für dieselbe jährliche Verpflichtung; den zweiten als dreifache Bookings des ersten zu behandeln, ist der häufigste Fehler bei der Bookings-Berichterstattung in diesem Artikel.
New, Renewal und Expansion Bookings
Bookings braucht außerdem ein Herkunftskennzeichen, genauso wie sich ARR in New, Expansion, Contraction und Churned Komponenten aufteilt. Ein Unternehmen, das nur die Gesamt-Bookings verfolgt, kann nicht erkennen, ob das Wachstum aus Neukunden, aus Bestandskunden mit unveränderter Verlängerung oder aus Bestandskunden mit Mehrkäufen stammt.
| Bookings-Quelle | Was sie erfasst | Wer sie in der Regel verantwortet |
|---|---|---|
| New Bookings | Erstmalige Vertragsunterzeichnung eines Kunden | AEs im Neugeschäft |
| Renewal Bookings | Ein bestehender Vertrag wurde verlängert, unverändert oder mit ähnlichem Wert | Account Manager, Customer Success |
| Expansion Bookings | Zusätzlicher Wert durch einen Bestandskunden, der upgradet, Lizenzen hinzufügt oder ein neues Modul kauft | Account Manager, teilweise ein eigenes Expansion-Team |
Wer diese drei zu einer einzigen Zahl für „Gesamt-Bookings“ vermischt, verdeckt dasselbe wie beim Vermischen der ARR-Komponenten: ob das Unternehmen wächst, weil es neue Kunden gewinnt, oder weil es seine bestehenden Kunden ausbaut. Ein Unternehmen, das starkes Bookings-Wachstum meldet, das zu 90 % aus Renewal und Expansion besteht, bei stagnierenden Neukunden, erzählt eine ganz andere Wachstumsgeschichte als eines, bei dem Neukunden die Zahl tragen. Wie die Seite aus Renewal und Expansion gemessen wird, sobald ein Vertrag vom Bookings-Ereignis zu einer laufenden Umsatzbasis wird, lesen Sie unter Net Revenue Retention.
Billings: die Rechnungszahl
Billings ist das, was dem Kunden in einer bestimmten Periode tatsächlich in Rechnung gestellt wird. Während Bookings ein Vertriebsereignis ist, das einmal eintritt, ist Billings ein Finanzereignis, das sich über die Laufzeit eines Vertrags wiederholen kann, einmal für jede Rechnung, die die Vertragsbedingungen vorsehen.
Die Zahlungsbedingungen bestimmen, wann diese Rechnungen versendet werden, und sie müssen nicht dazu passen, wie der Service geliefert wird. Ein Kunde kann einen Einjahresvertrag unterzeichnen und monatlich, vierteljährlich oder in einer einzigen Jahreszahlung im Voraus abgerechnet werden. Der Service wird in jedem Fall kontinuierlich geliefert; nur der Rechnungsplan ändert sich.
| Abrechnungshäufigkeit | Wie viel in Rechnung gestellt wird und wann | Auswirkung auf den Cashflow | Auswirkung auf Deferred Revenue |
|---|---|---|---|
| Monatlich | 1/12 des Jahreswerts, jeden Monat in Rechnung gestellt | Das Geld fließt in etwa parallel zum Umsatz ein | Gering, weil abgerechnete und realisierte Beträge nah beieinander bleiben |
| Vierteljährlich | 1/4 des Jahreswerts, alle drei Monate in Rechnung gestellt | Ein Cash-Schub pro Quartal | Baut sich bis zu drei Monate auf und sinkt dann vor der nächsten Rechnung auf null |
| Jährlich im Voraus | Der volle Jahreswert, einmal zu Beginn jedes Vertragsjahres in Rechnung gestellt | Der größte einzelne Mittelzufluss pro Dollar ACV, am besten für das Working Capital | Erreicht direkt nach der Rechnungsstellung den Höchststand und sinkt dann im Lauf des Jahres stetig auf null |
Zahlungsbedingungen sind ein Verhandlungshebel, der unabhängig vom Preis wirkt. Ein Anbieter, der für die Jahreszahlung im Voraus einen Rabatt gewährt, vergünstigt nicht den Service, sondern bezahlt den Liquiditätsvorteil, einen Jahresumsatz am ersten Tag statt über zwölf Rechnungen zu vereinnahmen. Deshalb tauchen Zahlungsbedingungen auch in Gesprächen zur Deal-Size-Optimierung auf: Ein Deal Desk, der zwei sonst identische Angebote vergleicht, sollte den Unterschied beim Zahlungszeitpunkt berücksichtigen, nicht nur den ACV in der Überschrift.
Billings hängt unmittelbar mit zwei Zahlen zusammen, die in der Bilanz stehen: Forderungen aus Lieferungen und Leistungen (abgerechnet, aber noch nicht eingegangen) und Deferred Revenue (eingegangen oder abgerechnet, aber noch nicht erfasst). Die Gleichung, die Billings mit dem Umsatz verbindet, ist einfach und lohnt sich zu merken: Billings = in der Periode erfasster Umsatz plus Veränderung des Deferred Revenue über diese Periode. Genau diese Formel nutzt HubSpot für die eigene öffentlich berichtete Kennzahl „Calculated Billings“, und sie ist der klarste Weg zu verstehen, warum der in Rechnung gestellte Gesamtbetrag einer Periode und der erfasste Umsatz fast nie übereinstimmen.
Revenue: die Buchhaltungszahl
Revenue (Umsatz) ist das, was ein Unternehmen in seiner Gewinn- und Verlustrechnung erfassen darf, geregelt durch ASC 606 in den USA und IFRS 15 international. Es ist die einzige der drei Zahlen, die GAAP und IFRS tatsächlich definieren, und die, die geprüft wird.
Beide Standards wenden dasselbe Fünf-Schritte-Modell an, da ASC 606 und IFRS 15 von FASB und IASB gemeinsam als konvergierter Standard herausgegeben wurden:
| Schritt | Was geschieht | Angewendet auf ein SaaS-Abonnement |
|---|---|---|
| 1. Vertrag identifizieren | Bestätigen, dass eine Vereinbarung mit durchsetzbaren Rechten und Pflichten besteht | Das unterzeichnete Order Form oder der MSA |
| 2. Leistungsverpflichtungen identifizieren | Die einzelnen Zusagen auflisten: Softwarezugang, Onboarding, Support | Der Zugang zur Plattform über die Vertragslaufzeit ist meist die Hauptverpflichtung |
| 3. Transaktionspreis bestimmen | Die insgesamt erwartete Gegenleistung festlegen | Der ACV oder TCV, abzüglich etwaiger Rabatte |
| 4. Transaktionspreis zuordnen | Den Preis anhand des eigenständigen Werts auf die einzelnen Leistungsverpflichtungen aufteilen | Der größte Teil des Preises entfällt auf das Abonnement selbst |
| 5. Umsatz erfassen, sobald Verpflichtungen erfüllt sind | Umsatz in dem Maß erfassen, in dem der Kunde die zugesagte Leistung erhält | Anteilig, Monat für Monat über die Laufzeit des Abonnements |
Bei einem klassischen SaaS-Abonnement ist im Tagesgeschäft Schritt 5 am wichtigsten: Der Umsatz wird anteilig in gleichen Monatsbeträgen über den Leistungszeitraum erfasst, unabhängig davon, wie oder wann der Kunde abgerechnet wurde. Ein Vertrag über 12 Monate und $120.000 erfasst in jedem Monat, in dem er aktiv ist, $10.000 Umsatz, egal ob der Kunde einmal, vierteljährlich oder monatlich abgerechnet wurde. Das macht den Umsatz zur langsamsten und am stärksten verzögerten der drei Zahlen, aber auch zu der, die sich durch geschickte Vertragsgestaltung am schwersten aufblähen oder vorziehen lässt.
Ein Vertrag, drei Zahlen: ein durchgerechnetes Beispiel
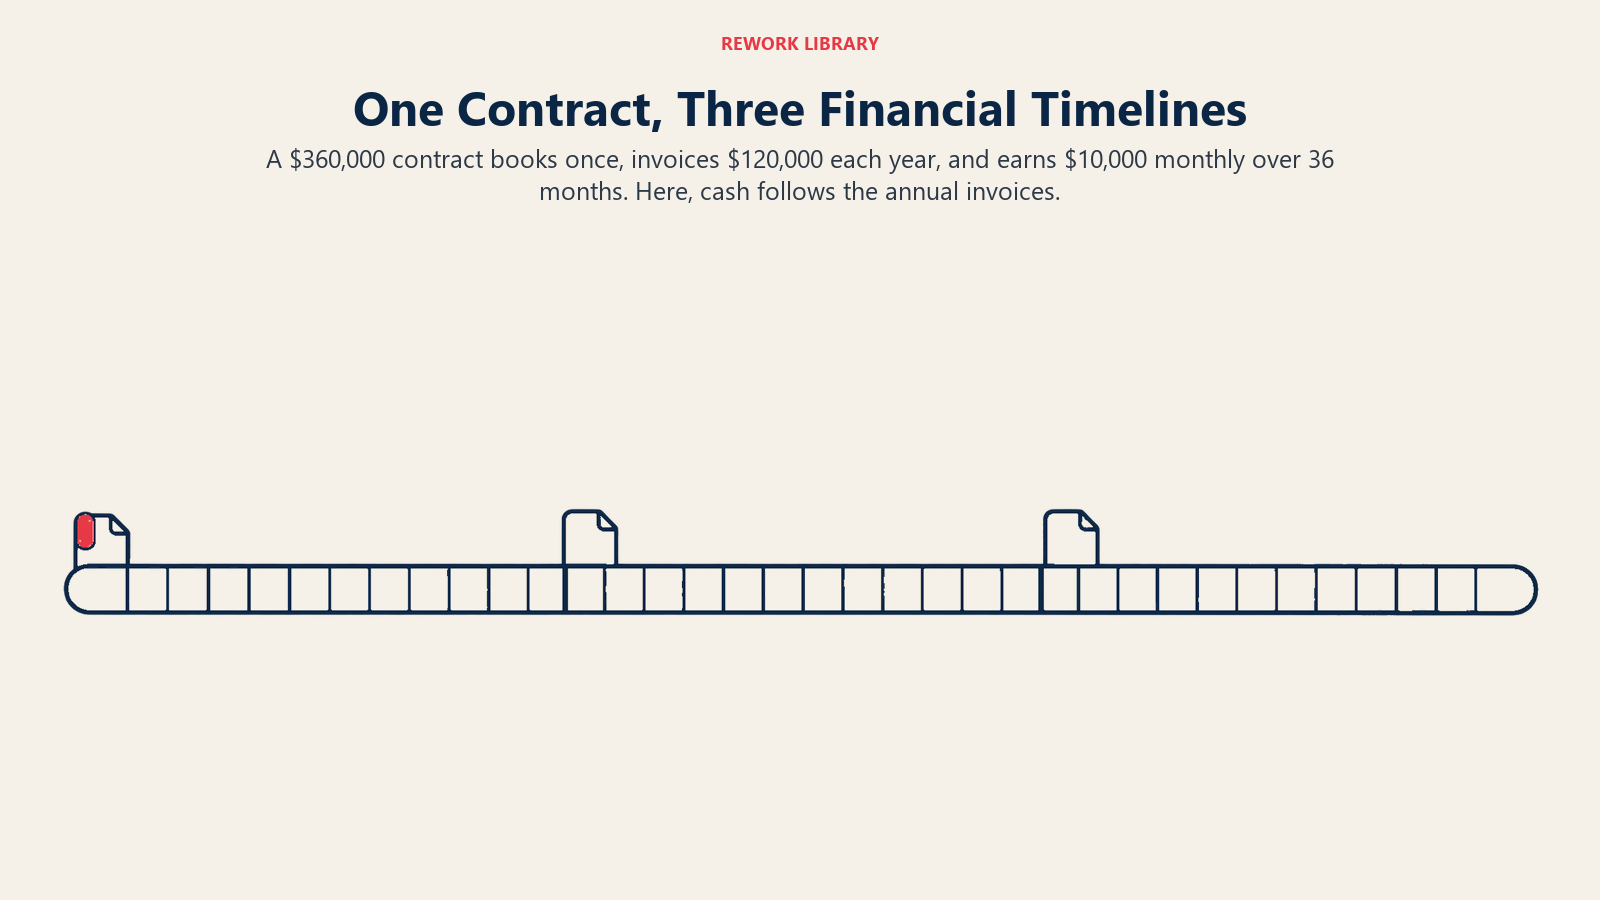
Hier ist ein einzelner Deal, verfolgt durch alle drei Zahlen sowie Cash und den dadurch entstehenden Deferred-Revenue-Saldo. Ein Kunde unterzeichnet einen 3-Jahres-Vertrag über insgesamt $360.000 (TCV), mit einem ACV von $120.000, jährlich im Voraus zu Beginn jedes Vertragsjahres abgerechnet, wobei der Umsatz anteilig mit $10.000 pro Monat über die gesamte Laufzeit von 36 Monaten erfasst wird.
| Zeitpunkt im Vertrag | Erfasste Bookings | In dieser Periode abgerechnet | In dieser Periode eingegangene Zahlungen | In dieser Periode erfasster Umsatz | Kumulierter erfasster Umsatz | Deferred-Revenue-Saldo (Periodenende) |
|---|---|---|---|---|---|---|
| Monat 1 (Unterzeichnung, erste Rechnung) | $360.000 (TCV) / $120.000 (ACV) | $120.000 | $120.000 | $10.000 | $10.000 | $110.000 |
| Ende von Monat 12 | (keine, bereits in Monat 1 gebucht) | $0 | $0 | $110.000 (Monate 2-12) | $120.000 | $0 |
| Monat 13 (zweite Jahresrechnung) | (keine) | $120.000 | $120.000 | $10.000 | $130.000 | $110.000 |
| Ende von Monat 24 | (keine) | $0 | $0 | $110.000 (Monate 14-24) | $240.000 | $0 |
| Monat 25 (dritte Jahresrechnung) | (keine) | $120.000 | $120.000 | $10.000 | $250.000 | $110.000 |
| Ende von Monat 36 (Vertrag abgeschlossen) | (keine) | $0 | $0 | $110.000 (Monate 26-36) | $360.000 | $0 |
An dieser Tabelle fallen vier Dinge auf. Erstens: Bookings entsteht genau einmal, in Monat 1, über die vollen $360.000. Es taucht in der Laufzeit dieses Vertrags nie wieder auf, und genau deshalb lässt sich eine Bookings-Zahl nicht über künftige Monate aufsummieren, um den Umsatz zu schätzen. Zweitens: Billings und Cash schnellen dreimal in die Höhe, jeweils zu Beginn eines Vertragsjahres, und liegen in der übrigen Zeit bei null. Ein Finanzteam, das nur ein monatliches Cash-Diagramm betrachtet, sähe zwischen drei scharfen Spitzen zwei riesige, flache Zeiträume ohne jeden Zufluss, obwohl der Kunde jeden einzelnen Monat kontinuierlich beliefert wird. Drittens: Der erfasste Umsatz ist die einzige Zahl in der Tabelle, die sich in gleichmäßigen, gleich großen Monatsschritten bewegt, genau weil ASC 606 unabhängig vom Rechnungsplan eine anteilige Erfassung über den Leistungszeitraum verlangt. Viertens, und das ist die Abstimmungstatsache, bei der es sich lohnt zu verweilen: Am Ende von Monat 36 entspricht der kumulierte erfasste Umsatz ($360.000) exakt der ursprünglichen Bookings-Zahl ($360.000, dem TCV). Bookings und Gesamtumsatz über die Laufzeit stimmen bei einem Vertrag, der ohne Expansion oder Contraction die volle Laufzeit durchläuft, immer überein. Sie kommen nur auf völlig unterschiedlichen Zeitachsen dort an, und deshalb zeigt eine Momentaufnahme zu einem beliebigen Zeitpunkt dazwischen, etwa einem Quartal oder einem Geschäftsjahr, drei verschiedene Zahlen für denselben Deal.
Deferred Revenue und die Bilanz
Deferred Revenue (auch Unearned Revenue oder unter der ASC-606-Terminologie Vertragsverbindlichkeit genannt) ist der Betrag, den ein Unternehmen in Rechnung gestellt oder eingenommen, aber noch nicht als Umsatz erfasst hat. Es steht in der Bilanz als Verbindlichkeit, weil das Unternehmen dem Kunden noch nicht gelieferte Leistungen schuldet. Im obigen Rechenbeispiel erreicht das Deferred Revenue direkt nach jeder Jahresrechnung mit $110.000 seinen Höchststand und sinkt auf $0, bis die Leistung des nächsten Jahres vollständig geliefert ist.
Deferred Revenue ist eine der nützlichsten Positionen in der Bilanz eines Subscription-Unternehmens, gerade weil sie vorausblickend ist: Ein wachsender Deferred-Revenue-Saldo bedeutet, dass Kunden sich bereits zu einer Leistung verpflichtet (und sie oft schon bezahlt) haben, die das Unternehmen noch nicht erbracht hat, und das ist ein deutlich stärkeres Signal als der Umsatz allein. Börsennotierte SaaS-Unternehmen veröffentlichen aus genau diesem Grund zunehmend eine verwandte, größere Kennzahl: die verbleibende Leistungsverpflichtung (Remaining Performance Obligation, RPO), also den gesamten vertraglich vereinbarten Umsatz über die volle Laufzeit eines Kunden, der noch nicht erfasst wurde, unabhängig davon, ob er bereits abgerechnet wurde.
| Unternehmen | Kennzahl | Wert | Im Vergleich zum Umsatz | Periode |
|---|---|---|---|---|
| Salesforce | Aktuelle verbleibende Leistungsverpflichtung (voraussichtlich innerhalb von 12 Monaten erfasst) | $33,5 Milliarden, plus 14 % gegenüber dem Vorjahr | $11,3 Milliarden Quartalsumsatz | Quartal zum 31. Juli 2026 |
| Salesforce | Gesamte verbleibende Leistungsverpflichtung | $66,3 Milliarden, plus 11 % gegenüber dem Vorjahr | $11,3 Milliarden Quartalsumsatz | Quartal zum 31. Juli 2026 |
| HubSpot | Calculated Billings | $971,4 Millionen, plus 27 % gegenüber dem Vorjahr | $846,7 Millionen Quartalsumsatz | Quartal zum 31. Dezember 2025 |
Dass Salesforces gesamte RPO von $66,3 Milliarden einem Quartalsumsatz von $11,3 Milliarden gegenübersteht, ist dieselbe Lücke, die das Vertragsbeispiel auf der Ebene eines ganzen Unternehmens zeigt: eine enorme Menge bereits unterzeichneten, vertraglich gesicherten Werts, der die Gewinn- und Verlustrechnung einfach noch nicht erreicht hat, weil ASC 606 es nicht zulässt. Ein schrumpfender Deferred-Revenue- oder RPO-Saldo ohne eine entsprechende Welle neuer Bookings dahinter ist ein Frühwarnzeichen für ein Renewal-Problem, oft Wochen oder Monate bevor es sich in der Churn Rate oder einem Umsatzziel-Verfehlen zeigt.
Wo ARR und MRR hineinpassen
Annual Recurring Revenue und Monthly Recurring Revenue sind im oben verwendeten strengen Sinn weder Bookings noch Billings noch Revenue. Es sind normalisierte Run-Rate-Momentaufnahmen des aktiven wiederkehrenden Vertragsbestands zu einem Zeitpunkt, aufgebaut aus dem ACV jedes aktuell gültigen Vertrags.
| Kennzahl | Was sie misst | Zeitbasis |
|---|---|---|
| Bookings | Wert unterzeichneter Verträge | Ein Ereignis zu einem Zeitpunkt, bei Unterzeichnung |
| Billings | In Rechnung gestellter Betrag | Was auch immer der Rechnungsplan vorsieht |
| Revenue | Erfasster, verdienter Betrag | Anteilig, über den Leistungszeitraum |
| ARR | Auf ein Jahr hochgerechneter Wert aller aktuell aktiven Verträge | Eine Momentaufnahme, auf ein Jahr normalisiert |
| MRR | Monatlicher Wert aller aktuell aktiven Verträge | Eine Momentaufnahme, auf einen Monat normalisiert |
ARR und MRR stehen einer Run Rate des erfassten Umsatzes näher als Bookings oder Billings; beide schließen ausdrücklich einmalige Gebühren und nicht wiederkehrende Posten aus, dieselbe Ausnahme, die auch die Umsatzrealisierung macht. Der praktische Unterschied liegt im Timing: Der Umsatz ist das, was in einer bereits vergangenen Periode erfasst wurde, während ARR und MRR beschreiben, was der aktuelle Kundenbestand bei unveränderten Bedingungen im nächsten Jahr oder Monat erzeugen würde. Ein großes neues Booking erscheint im ARR in dem Moment, in dem der Vertrag startet, lange bevor der größte Teil seines Umsatzes über die Laufzeit erfasst ist. Das ist ein weiterer Grund, warum ARR, Bookings und Umsatz im selben Quartal in unterschiedliche Richtungen laufen können, ohne dass etwas falsch ist.
Warum der Vertrieb auf Basis von Bookings vergütet wird und die Finanzabteilung Umsatz berichtet
Die Vertriebsvergütung läuft aus einem praktischen Grund über Bookings: Ein Vertriebsmitarbeitender, der einen dreijährigen Deal abschließt, soll nicht drei Jahre warten müssen, bis der anteilig erfasste Umsatz Stück für Stück ausgezahlt wird. Sales-Compensation-Pläne sind in der Regel so aufgebaut, dass sie die Provision als Prozentsatz eines Ergebnisses zahlen, und dieses Ergebnis sind meist Bookings (oft ACV, da ein reiner TCV-Plan die Laufzeit überbezahlt), manchmal Umsatz, manchmal Bruttomarge. Die Finanzabteilung hingegen hat keine Wahl: Sie berichtet Umsatz, weil ASC 606 und IFRS 15 genau diese Zahl regeln und ein Abschlussprüfer sie testiert. Keines der beiden Teams liegt falsch. Sie optimieren für unterschiedliche Aufgaben: Der Vertrieb muss Abschlussverhalten in dem Moment belohnen, in dem es auftritt, die Finanzabteilung braucht eine Zahl, die von Quartal zu Quartal dasselbe bedeutet und einer Prüfung standhält.
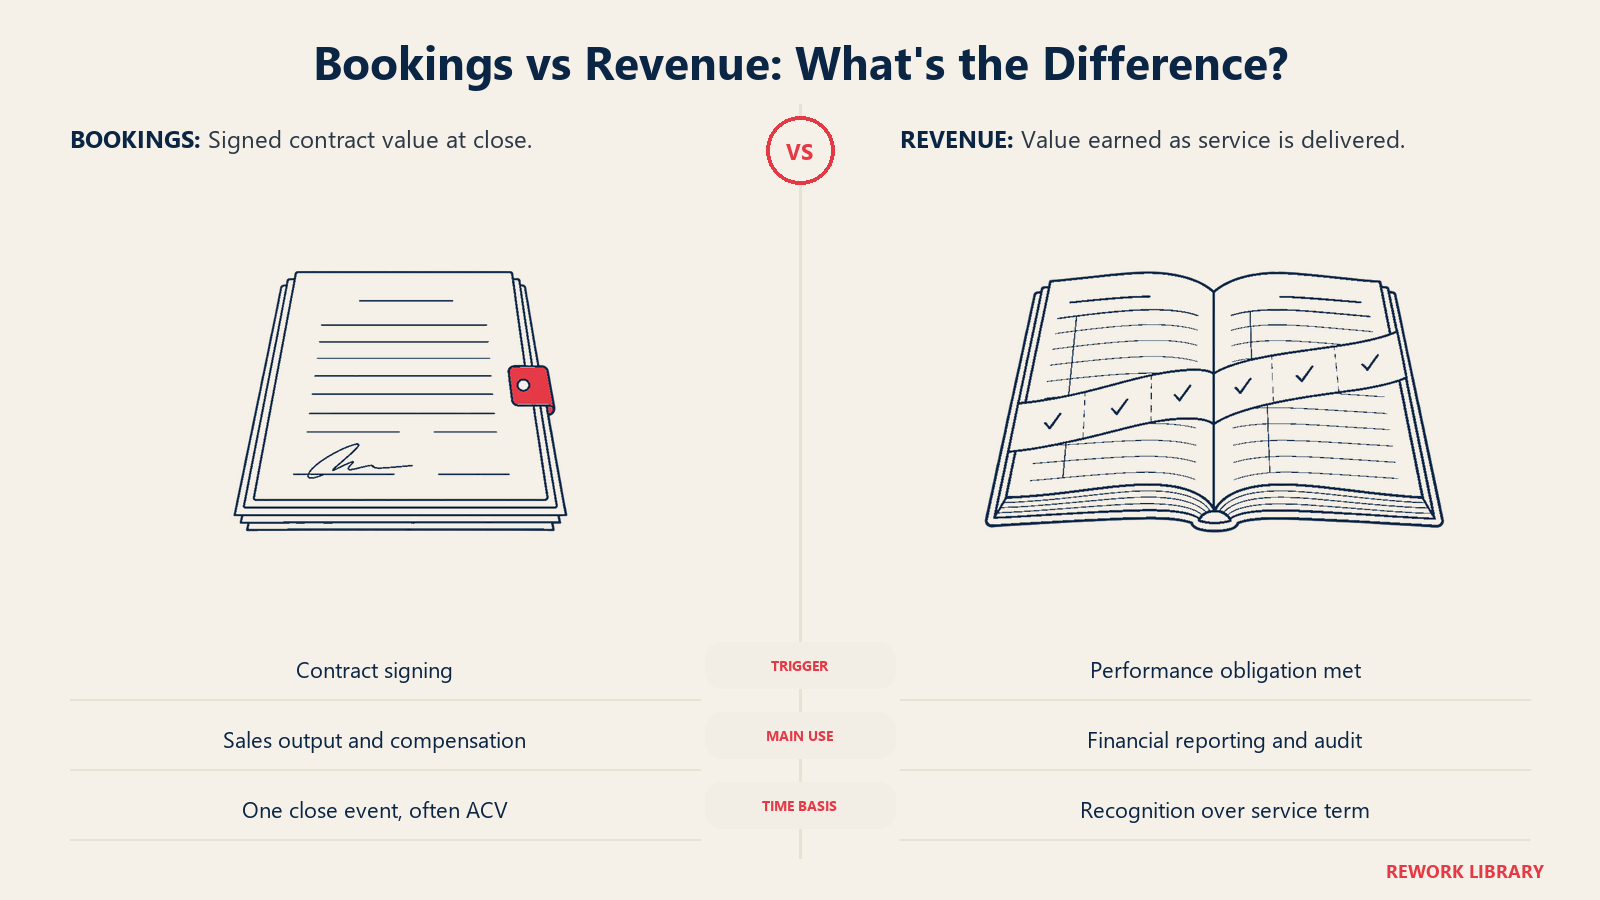
Die Reibung entsteht, wenn die beiden Zahlen in einem einzigen Bericht vermischt oder, schlimmer noch, miteinander verglichen werden, als müssten sie übereinstimmen.
| Fehlerbild | Wie es aussieht | Warum es falsch ist | Lösung |
|---|---|---|---|
| Mehrjährigen TCV als jährliche Bookings zählen | Ein 3-Jahres-Deal über $360.000 wird als „$360.000 Bookings in diesem Jahr“ berichtet | Überzeichnet den tatsächlichen Neuumsatz des Jahres um das Dreifache gegenüber dem wahren Jahreswert des Deals | Standardmäßig auf Basis von ACV-Bookings berichten und vergüten; wenn ein Plan auf TCV zahlt, ihn deckeln und das ausdrücklich benennen |
| Billings als „Umsatz“ bezeichnen | Eine Führungskraft sagt dem Board, der Umsatz sei um 27 % gestiegen, auf Basis einer Billings-Zahl, die vorausbezahlte, noch nicht verdiente Beträge enthält | Überzeichnet, wie viel tatsächlich verdient wurde; die Lücke kehrt sich um, wenn der Vorauszahlungszeitraum endet | Billings als Billings kennzeichnen und die Überleitung zum erfassten Umsatz immer im selben Atemzug zeigen |
| Eine Bookings-Zahl mit einem Umsatzziel vergleichen | Der Vertrieb meldet 110 % der Quota auf Basis von Bookings, während die Finanzabteilung 80 % des Plans auf Basis des Umsatzes meldet, und beides wird als widersprüchlich behandelt | Die Zahlen haben nie dasselbe gemessen; Timing-Unterschiede erzeugen bei jedem Deal-Mix zwangsläufig eine Lücke | Separate Ziele für Bookings und Umsatz setzen und erwarten, dass sie sich nach unterschiedlichen Zeitplänen bewegen |
| Den Abbau von Deferred Revenue übersehen | Der ARR wirkt flach, aber Cash und berichteter Umsatz sinken beide | Der Deferred-Revenue-Saldo eines großen Vertrags ist aufgebraucht, und das Renewal ist noch nicht eingegangen | Deferred Revenue und RPO pro Vertrag als Frühindikator verfolgen, nicht nur die Gesamtzahl |
Beachten Sie, dass die „Umsatz-Quota“ in den meisten Vertriebsorganisationen selbst ausdrücklich als die insgesamt abgeschlossenen Bookings oder der erfasste Umsatz in der Periode definiert ist, je nach Unternehmen. Das ist eine legitime Designentscheidung, solange alle wissen, welche von beiden die Quota tatsächlich verwendet; der Fehler liegt nicht darin, für die Quota Bookings statt Umsatz zu wählen, sondern darin, beide im selben Gespräch zu vermischen, ohne zu sagen, welche gerade auf dem Tisch liegt. Dieselbe Disziplin gilt für das On-Target Earnings: OTE wird gegen eine Quota berechnet, und diese Quota braucht dieselbe Klarheit zu Bookings oder Umsatz, bevor sich berechnen lässt, was ein Vertriebsmitarbeitender tatsächlich verdienen sollte.
Welche Zahl in welches Gespräch gehört
Unterschiedliche Zielgruppen brauchen unterschiedliche Zahlen, und jemandem die falsche zu geben, selbst eine korrekte, stiftet Verwirrung statt Klarheit.
| Gespräch | Richtige Kennzahl | Warum |
|---|---|---|
| Board-Deck, übergeordnete Wachstumsgeschichte | ARR (oder Umsatzwachstumsrate) | Investoren wollen ein normalisiertes, vergleichbares Wachstumssignal, keinen sprunghaften Billings-Ausschlag im Quartal |
| Investor-Update, Fundraising | ARR als Kernzahl, mit nennenswerten Bookings separat hervorgehoben | Investoren interessiert die Run Rate, aber ein großer neu unterzeichneter TCV ist ein echtes vorausschauendes Signal, das genannt werden sollte |
| Sales-Vergütungsplan | Bookings, in der Regel ACV | Vertriebsmitarbeitende müssen nahe an dem Moment bezahlt werden, in dem sie einen Deal abschließen, nicht erst nach Jahren anteiliger Umsatzerfassung |
| Umsatzprognose, GAAP-Berichterstattung, Prüfung | Erfasster Umsatz | Es ist die einzige Zahl, die ASC 606 oder IFRS 15 regelt und die ein Abschlussprüfer testen wird |
| Cash- und Working-Capital-Planung | Billings und eingegangene Zahlungen | Zahlungsbedingungen und Zahlungseingang bestimmen den Kontostand, nicht der Zeitplan der Umsatzrealisierung |
| Renewal-Risiko und Retention-Monitoring | Deferred-Revenue-Saldo und ARR-Entwicklung, zusammen mit der Net Revenue Retention | Ein sinkender Deferred-Revenue-Saldo ohne ein Renewal dahinter ist oft das früheste sichtbare Warnzeichen |
Pipeline- und Forecasting-Arbeit liegen allen drei Zahlen nachgelagert. Eine Verkaufsprognose sagt Bookings voraus, die noch nicht eingetreten sind, und die Grundlagen des Forecastings setzen voraus, dass Sie bereits wissen, welche der drei Zahlen Ihr Forecast eigentlich vorhersagen soll. Und weil Revenue Predictability von einer sauberen Basis aus erfasstem Umsatz abhängt, wird ein Unternehmen, das Bookings, Billings und Umsatz in der eigenen Berichterstattung nicht sauber trennen kann, Schwierigkeiten haben, irgendeine davon genau vorherzusagen.
Die drei Zahlen beschreiben denselben Deal zu drei verschiedenen Zeitpunkten: dem Moment, in dem er unterzeichnet wird, dem Moment, in dem er in Rechnung gestellt wird, und dem Moment, in dem er verdient ist. Keine davon ist „wahrer“ als die anderen; sie beantworten nur unterschiedliche Fragen. Halten Sie sie in Berichterstattung, Vergütung und Forecast getrennt, und Board, Bank und Vertriebsteam hören auf, darüber zu streiten, wessen Zahl stimmt, denn sie sollten nie dieselbe Zahl sein.
Weiterführende Lektüre
Head of Enterprise Solutions
On this page
- Bookings: die Vertriebszahl
- TCV vs. ACV
- New, Renewal und Expansion Bookings
- Billings: die Rechnungszahl
- Revenue: die Buchhaltungszahl
- Ein Vertrag, drei Zahlen: ein durchgerechnetes Beispiel
- Deferred Revenue und die Bilanz
- Wo ARR und MRR hineinpassen
- Warum der Vertrieb auf Basis von Bookings vergütet wird und die Finanzabteilung Umsatz berichtet
- Welche Zahl in welches Gespräch gehört
- Weiterführende Lektüre