Bookings vs Hasil vs Billings: Perbezaan Utama
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Seorang CEO memberitahu lembaga pengarah "kami menutup $4 juta suku tahun ini." Baris hasil CFO pula menunjukkan $900,000. Kedua-dua nombor itu tidak salah. Ia mengukur detik yang berbeza bagi set tawaran yang sama, dan lembaga pengarah yang tidak tahu detik mana yang sedang dilihatnya akan sama ada panik terhadap nombor yang memang tidak sepatutnya sepadan, atau pulang dengan anggapan perniagaan itu lebih besar daripada hakikatnya.
Bookings, billings dan hasil ialah tiga nombor yang mesti difahami dengan jelas oleh setiap perniagaan langganan. Bookings ialah apa yang ditandatangani oleh pasukan jualan. Billings ialah apa yang diinvoiskan oleh kewangan. Hasil ialah apa yang dibenarkan untuk diiktiraf oleh perakaunan di bawah peraturan yang mengawal penyata kewangan syarikat awam dan yang diaudit. Panduan ini mentakrifkan setiap satu, menjejaki satu kontrak melalui ketiga-tiganya supaya anda nampak dengan tepat di mana ia berbeza, dan menerangkan nombor mana yang sesuai untuk pembentangan lembaga pengarah, pelan komisen, forecast atau perbincangan perancangan aliran tunai.
Fakta Utama
- ASC 606, yang dikeluarkan bersama oleh FASB dan IASB pada Mei 2014, berkuat kuasa untuk tempoh pelaporan tahunan syarikat awam yang bermula selepas 15 Disember 2017, dan untuk syarikat swasta setahun kemudian, menurut ringkasan projek FASB sendiri.
- Di bawah IFRS 15, "entiti mengiktiraf hasil untuk menggambarkan pemindahan barangan atau perkhidmatan yang dijanjikan kepada pelanggan dalam jumlah yang mencerminkan balasan yang entiti jangka akan menjadi haknya," yang dilaksanakan melalui model lima langkah, menurut IFRS Foundation.
- Model lima langkah ASC 606 menghendaki pengenalpastian kontrak dan obligasi prestasinya, kemudian penentuan dan peruntukan harga transaksi, sebelum hasil boleh diiktiraf apabila obligasi tersebut dipenuhi, menurut panduan pengiktirafan hasil 2026 BDO.
- Obligasi prestasi baki semasa Salesforce (hasil yang telah dikontrakkan tetapi belum diiktiraf, yang dijangka diiktiraf dalam tempoh setahun) ialah $33.5 bilion bagi suku tahun yang berakhir 31 Julai 2026, hampir tiga kali ganda hasil suku tahunannya sebanyak $11.3 bilion, menurut keputusan Q2 FY27 Salesforce.
- Calculated billings HubSpot, yang ditakrifkan sebagai "jumlah hasil yang diiktiraf dalam sesuatu tempoh ditambah perubahan berturutan dalam jumlah hasil tertunda," ialah $971.4 juta berbanding hasil $846.7 juta bagi suku tahun yang berakhir 31 Disember 2025, menurut keputusan Q4 2025 HubSpot.
Artikel ini membincangkan takrifan dan mekanik, bukan menetapkan sasaran atau mereka bentuk lengkung bayaran. Untuk membina nombor sasaran itu sendiri, lihat sales quota. Untuk mereka bentuk apa yang diperoleh wakil jualan berdasarkan sasaran tersebut, lihat pampasan jualan. Artikel ini mengandaikan anda sudah pun menutup tawaran dan memerlukan kosa kata yang dikongsi bersama tentang apa yang sebenarnya berlaku apabila salah satu tawaran itu ditutup.
Bookings: nombor jualan
Bookings ialah jumlah nilai kontrak yang telah ditandatangani oleh pelanggan. Ia direkodkan sebaik sahaja tawaran ditutup, tanpa mengira bila pelanggan membayar atau bila syarikat dibenarkan mengira hasilnya. Bookings wujud dalam CRM dan pelan komisen jualan. Ia tidak muncul dalam penyata pendapatan, dan tidak dikawal oleh mana-mana standard perakaunan, kerana ia bukan perakaunan. Ia ialah ukuran output jualan.
Perbezaan itu lebih penting daripada yang disangka. Sesuatu tawaran boleh dibook sepenuhnya dan tidak menjana sebarang hasil selama beberapa bulan, jika perkhidmatan belum bermula atau tempoh kontrak belum bermula. Wakil jualan yang menutup tawaran tiga tahun bernilai $500,000 pada hari terakhir suku tahun telah menyempurnakan tugasnya: nombor bookings mencerminkannya serta-merta. Kewangan tidak akan mengiktiraf walau satu dolar pun daripada $500,000 itu sehingga perkhidmatan benar-benar disampaikan, yang boleh mengambil masa satu suku tahun penuh atau lebih.
TCV vs ACV
Tidak semua bookings bersifat tahunan, jadi satu nombor "bookings" memerlukan dimensi kedua: untuk tempoh berapa lama.
| Istilah | Apa yang diukur | Contoh terperinci (tawaran 3 tahun bernilai $360,000) |
|---|---|---|
| TCV (total contract value) | Nilai penuh segala yang ditandatangani pelanggan, merentasi keseluruhan tempoh kontrak | $360,000 |
| ACV (annual contract value) | TCV dinormalkan kepada satu tahun, normalisasi yang sama digunakan untuk ARR | $120,000 |
TCV dan ACV memberitahu anda perkara yang berbeza dan kedua-duanya sah, asalkan anda melabelkan yang mana satu anda gunakan. TCV ialah nombor yang tepat untuk memahami jumlah nilai yang ditutup oleh seorang wakil jualan. ACV ialah nombor yang tepat untuk membandingkan saiz tawaran merentasi kontrak yang tempohnya berbeza, dan ia nombor yang sepatutnya digunakan oleh kebanyakan pelan komisen jualan dan kuota hasil, kerana membayar komisen penuh atas TCV tiga tahun sebaik sahaja ia ditandatangani memberi ganjaran kepada tempoh kontrak dan bukannya nilai tahunan. Tawaran setahun bernilai $120,000 dan tawaran tiga tahun bernilai $360,000 mewakili komitmen tahunan yang sama; menganggap yang kedua sebagai tiga kali ganda bookings yang pertama ialah kesilapan pelaporan bookings yang paling lazim dalam artikel ini.
Bookings baharu, pembaharuan dan pengembangan
Bookings juga memerlukan tag sumber, sama seperti ARR dipecahkan kepada komponen baharu, pengembangan, pengecutan dan churn. Syarikat yang hanya menjejaki jumlah bookings tidak dapat mengetahui sama ada pertumbuhan datang daripada logo baharu, daripada pelanggan sedia ada yang memperbaharui pada tahap yang sama, atau daripada pelanggan sedia ada yang membeli lebih banyak.
| Sumber bookings | Apa yang ditangkap | Siapa yang biasanya memilikinya |
|---|---|---|
| Bookings baharu | Pelanggan kali pertama menandatangani kontrak | AE perniagaan baharu |
| Bookings pembaharuan | Kontrak sedia ada diperbaharui, pada nilai yang sama atau serupa | Pengurus akaun, kejayaan pelanggan |
| Bookings pengembangan | Nilai tambahan daripada pelanggan sedia ada yang menaik taraf, menambah seat atau membeli modul baharu | Pengurus akaun, kadangkala pasukan pengembangan khusus |
Mencampurkan ketiga-tiga ini menjadi satu angka "jumlah bookings" menyembunyikan perkara yang sama seperti mencampurkan komponen ARR: sama ada perniagaan berkembang kerana memenangi pelanggan baharu atau kerana mengembangkan pelanggan yang sedia ada. Syarikat yang melaporkan pertumbuhan bookings yang kukuh dengan 90% daripadanya pembaharuan dan pengembangan, manakala logo baharu mendatar, mempunyai kisah pertumbuhan yang sangat berbeza daripada syarikat yang nombornya dipikul oleh logo baharu. Lihat net revenue retention untuk cara bahagian pembaharuan dan pengembangan ini diukur apabila kontrak beralih daripada peristiwa bookings kepada asas hasil yang berterusan.
Billings: nombor pengeluaran invois
Billings ialah apa yang sebenarnya diinvoiskan kepada pelanggan dalam sesuatu tempoh. Jika bookings ialah peristiwa jualan yang berlaku sekali, billings ialah peristiwa kewangan yang boleh berlaku berulang kali sepanjang hayat kontrak, sekali bagi setiap invois yang dikehendaki oleh terma kontrak.
Terma pengebilan menentukan bila invois tersebut dikeluarkan, dan ia tidak semestinya sepadan dengan cara perkhidmatan disampaikan. Pelanggan boleh menandatangani kontrak setahun dan dibilkan setiap bulan, setiap suku tahun, atau dalam satu bayaran tahunan di muka. Perkhidmatan disampaikan secara berterusan sama ada cara mana pun; hanya jadual pengeluaran invois yang berubah.
| Kekerapan pengebilan | Berapa yang diinvoiskan, dan bila | Kesan ke atas aliran tunai | Kesan ke atas hasil tertunda |
|---|---|---|---|
| Bulanan | 1/12 daripada nilai tahunan, diinvoiskan setiap bulan | Tunai masuk sedikit demi sedikit kira-kira seiring dengan hasil | Kecil, kerana jumlah yang dibilkan dan diiktiraf kekal rapat |
| Suku tahunan | 1/4 daripada nilai tahunan, diinvoiskan setiap tiga bulan | Lonjakan tunai setiap suku tahun | Terkumpul sehingga tiga bulan, kemudian susut kepada sifar sebelum invois seterusnya |
| Tahunan di muka | Nilai tahunan penuh, diinvoiskan sekali pada permulaan setiap tahun kontrak | Aliran masuk tunai tunggal terbesar bagi setiap dolar ACV, terbaik untuk modal kerja | Memuncak serta-merta selepas invois dikeluarkan, kemudian susut dengan stabil kepada sifar sepanjang tahun |
Terma pengebilan ialah tuas rundingan yang bebas daripada harga. Vendor yang menawarkan diskaun untuk bayaran tahunan di muka tidak mendiskaunkan perkhidmatan, ia membayar untuk faedah aliran tunai daripada mengutip hasil setahun pada hari pertama berbanding dua belas invois. Itu juga sebabnya terma pengebilan muncul dalam perbincangan pengoptimuman saiz tawaran: deal desk yang membandingkan dua tawaran yang sebaliknya serupa patut menimbang perbezaan masa tunai, bukan sekadar ACV tajuk.
Billings berkait terus dengan dua nombor yang terdapat pada kunci kira-kira: akaun belum terima (dibilkan tetapi belum dikutip) dan hasil tertunda (dikutip atau dibilkan tetapi belum diiktiraf). Identiti yang menghubungkan billings dengan hasil adalah mudah dan wajar dihafal: billings = hasil yang diiktiraf dalam tempoh itu, ditambah perubahan dalam hasil tertunda sepanjang tempoh tersebut. Itulah formula tepat yang digunakan HubSpot untuk mengira angka "calculated billings" yang dilaporkan secara terbuka, dan ia cara paling jelas untuk memahami mengapa jumlah invois sesuatu tempoh dan hasil yang diiktiraf hampir tidak pernah sepadan.
Hasil: nombor perakaunan
Hasil ialah apa yang syarikat dibenarkan mengiktiraf dalam penyata pendapatannya, dikawal oleh ASC 606 di AS dan IFRS 15 di peringkat antarabangsa. Ia satu-satunya daripada tiga nombor ini yang benar-benar ditakrifkan oleh GAAP dan IFRS, dan ia yang diaudit.
Kedua-dua standard menggunakan model lima langkah yang sama, kerana ASC 606 dan IFRS 15 dikeluarkan sebagai standard yang diselaraskan oleh FASB dan IASB bersama-sama:
| Langkah | Apa yang berlaku | Diterapkan pada langganan SaaS |
|---|---|---|
| 1. Kenal pasti kontrak | Sahkan terdapat perjanjian dengan hak dan obligasi yang boleh dikuatkuasakan | Borang pesanan atau MSA yang ditandatangani |
| 2. Kenal pasti obligasi prestasi | Senaraikan janji yang berbeza: akses perisian, onboarding, sokongan | Akses kepada platform sepanjang tempoh kontrak biasanya obligasi utama |
| 3. Tentukan harga transaksi | Tetapkan jumlah balasan yang dijangkakan sebagai pertukaran | ACV atau TCV, selepas ditolak sebarang diskaun |
| 4. Peruntukkan harga transaksi | Bahagikan harga merentasi setiap obligasi prestasi berdasarkan nilai berdiri sendiri | Kebanyakan harga diperuntukkan kepada langganan itu sendiri |
| 5. Iktiraf hasil apabila obligasi dipenuhi | Iktiraf hasil apabila pelanggan menerima perkhidmatan yang dijanjikan | Secara ratable, bulan demi bulan, sepanjang tempoh langganan |
Bagi langganan SaaS standard, langkah 5 yang paling penting setiap hari: hasil diiktiraf secara ratable, dalam jumlah bulanan yang sama, sepanjang tempoh perkhidmatan, tanpa mengira bagaimana atau bila pelanggan dibilkan. Kontrak 12 bulan bernilai $120,000 mengiktiraf hasil $10,000 setiap bulan ia aktif, sama ada pelanggan dibilkan sekali, setiap suku tahun atau setiap bulan. Inilah yang menjadikan hasil sebagai nombor yang paling perlahan bergerak dan paling lewat daripada ketiga-tiganya, dan juga yang paling sukar untuk dipadankan atau dipercepat melalui struktur kontrak yang bijak.
Satu kontrak, tiga nombor: contoh terperinci
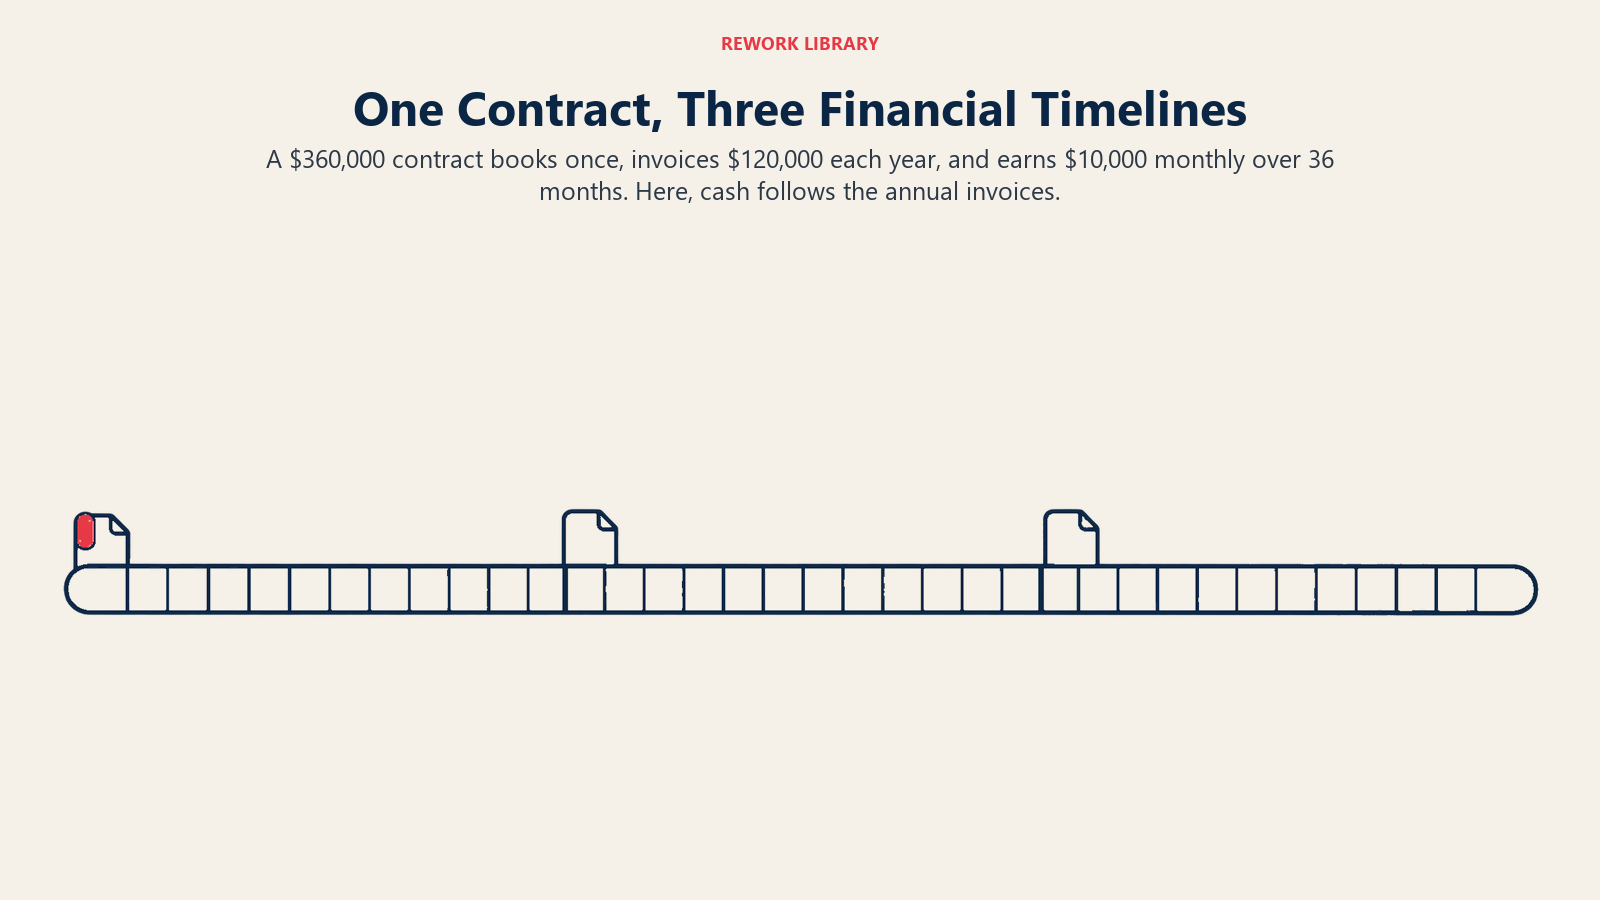
Berikut ialah satu tawaran, dijejaki melalui ketiga-tiga nombor serta tunai dan baki hasil tertunda yang terhasil daripadanya. Pelanggan menandatangani kontrak 3 tahun bernilai $360,000 secara keseluruhan (TCV), dengan ACV $120,000, dibilkan setiap tahun di muka pada permulaan setiap tahun kontrak, dan hasil diiktiraf secara ratable pada $10,000 sebulan sepanjang tempoh 36 bulan penuh.
| Titik dalam kontrak | Bookings direkodkan | Dibilkan dalam tempoh ini | Tunai dikutip dalam tempoh ini | Hasil diiktiraf dalam tempoh ini | Hasil kumulatif yang diiktiraf | Baki hasil tertunda (akhir tempoh) |
|---|---|---|---|---|---|---|
| Bulan 1 (penandatanganan, invois pertama) | $360,000 (TCV) / $120,000 (ACV) | $120,000 | $120,000 | $10,000 | $10,000 | $110,000 |
| Akhir Bulan 12 | (tiada, sudah dibook pada Bulan 1) | $0 | $0 | $110,000 (Bulan 2-12) | $120,000 | $0 |
| Bulan 13 (invois tahunan kedua) | (tiada) | $120,000 | $120,000 | $10,000 | $130,000 | $110,000 |
| Akhir Bulan 24 | (tiada) | $0 | $0 | $110,000 (Bulan 14-24) | $240,000 | $0 |
| Bulan 25 (invois tahunan ketiga) | (tiada) | $120,000 | $120,000 | $10,000 | $250,000 | $110,000 |
| Akhir Bulan 36 (kontrak selesai) | (tiada) | $0 | $0 | $110,000 (Bulan 26-36) | $360,000 | $0 |
Empat perkara yang perlu diperhatikan dalam jadual itu. Pertama, bookings berlaku tepat sekali, pada Bulan 1, untuk $360,000 penuh. Ia tidak muncul lagi sepanjang hayat kontrak ini, itulah sebabnya nombor bookings tidak boleh dicampurkan merentasi bulan-bulan akan datang untuk menganggar hasil. Kedua, billings dan tunai melonjak tiga kali, sekali pada permulaan setiap tahun kontrak, dan kekal pada sifar pada masa lain. Pasukan kewangan yang hanya melihat carta tunai bulanan akan nampak dua tempoh rata yang amat panjang tanpa apa-apa di antara tiga lonjakan tajam, walaupun pelanggan menerima perkhidmatan berterusan setiap bulan. Ketiga, hasil yang diiktiraf ialah satu-satunya nombor dalam jadual yang bergerak dalam langkah bulanan yang lancar dan sama, tepatnya kerana ASC 606 menghendaki pengiktirafan ratable sepanjang tempoh perkhidmatan tanpa mengira jadual pengeluaran invois. Keempat, dan ini fakta penyelaras yang wajar direnungkan: menjelang akhir Bulan 36, hasil kumulatif yang diiktiraf ($360,000) sama tepat dengan nombor bookings asal ($360,000, iaitu TCV). Bookings dan hasil sepanjang hayat sentiasa bertemu bagi kontrak yang berjalan sepenuh tempoh tanpa pengembangan atau pengecutan. Cuma mereka sampai dalam garis masa yang sama sekali berbeza, dan itulah sebabnya gambaran pada mana-mana satu titik di antaranya, seperti satu suku tahun atau satu tahun fiskal, menunjukkan tiga nombor berbeza bagi tawaran yang sama.
Hasil tertunda dan kunci kira-kira
Hasil tertunda (juga dipanggil hasil belum diperoleh, atau liabiliti kontrak dalam istilah ASC 606) ialah jumlah yang telah dibilkan atau dikutip oleh syarikat tetapi belum diiktiraf sebagai hasil. Ia berada pada kunci kira-kira sebagai liabiliti, kerana syarikat berhutang perkhidmatan kepada pelanggan yang belum disampaikan lagi. Dalam contoh terperinci di atas, hasil tertunda memuncak pada $110,000 sebaik sahaja selepas setiap invois tahunan dan susut kepada $0 menjelang perkhidmatan tahun berikutnya disampaikan sepenuhnya.
Hasil tertunda ialah salah satu baris paling berguna pada kunci kira-kira syarikat langganan tepatnya kerana ia memandang ke hadapan: baki hasil tertunda yang meningkat bermakna pelanggan telah berkomitmen (dan selalunya telah membayar) untuk perkhidmatan yang belum disampaikan syarikat, yang merupakan isyarat yang jauh lebih kukuh daripada hasil semata-mata. Syarikat SaaS awam semakin kerap mendedahkan angka berkaitan yang lebih besar atas sebab yang sama: remaining performance obligation (RPO), iaitu jumlah hasil dikontrakkan merentasi tempoh penuh pelanggan yang belum diiktiraf, sama ada ia telah dibilkan atau tidak.
| Syarikat | Metrik | Nilai | Berbanding hasil | Tempoh |
|---|---|---|---|---|
| Salesforce | Current remaining performance obligation (dijangka diiktiraf dalam tempoh 12 bulan) | $33.5 bilion, meningkat 14% tahun ke tahun | $11.3 bilion hasil suku tahunan | Suku tahun berakhir 31 Julai 2026 |
| Salesforce | Total remaining performance obligation | $66.3 bilion, meningkat 11% tahun ke tahun | $11.3 bilion hasil suku tahunan | Suku tahun berakhir 31 Julai 2026 |
| HubSpot | Calculated billings | $971.4 juta, meningkat 27% tahun ke tahun | $846.7 juta hasil suku tahunan | Suku tahun berakhir 31 Disember 2025 |
Total RPO Salesforce sebanyak $66.3 bilion berbanding hasil suku tahunan $11.3 bilion ialah jurang yang sama yang ditunjukkan oleh contoh kontrak terperinci pada peringkat seluruh syarikat: jumlah nilai yang sangat besar yang sudah ditandatangani dan sudah dikontrakkan tetapi belum sampai ke penyata pendapatan, kerana ASC 606 tidak membenarkannya. Baki hasil tertunda atau RPO yang mengecut, tanpa gelombang bookings baharu yang sepadan di belakangnya, ialah tanda amaran awal masalah pembaharuan, selalunya beberapa minggu atau bulan sebelum ia kelihatan dalam churn rate atau sasaran hasil yang tidak tercapai.
Di mana ARR dan MRR berada
Annual recurring revenue dan monthly recurring revenue bukan bookings, billings mahupun hasil dalam erti kata ketat yang digunakan di atas. Ia ialah gambaran run-rate yang dinormalkan bagi asas kontrak berulang yang aktif pada satu titik masa, dibina daripada ACV setiap kontrak yang sedang berkuat kuasa.
| Metrik | Apa yang diukur | Asas masa |
|---|---|---|
| Bookings | Nilai kontrak yang ditandatangani | Peristiwa pada satu titik masa, semasa penandatanganan |
| Billings | Jumlah yang diinvoiskan | Apa sahaja yang dikehendaki oleh jadual pengebilan |
| Hasil | Jumlah yang diiktiraf dan diperoleh | Ratable, sepanjang tempoh perkhidmatan |
| ARR | Nilai tahunan bagi semua kontrak yang sedang aktif | Gambaran, dinormalkan kepada setahun |
| MRR | Nilai bulanan bagi semua kontrak yang sedang aktif | Gambaran, dinormalkan kepada sebulan |
ARR dan MRR lebih hampir dari segi semangat kepada run rate hasil yang diiktiraf berbanding bookings atau billings; kedua-duanya mengecualikan yuran sekali sahaja dan caj tidak berulang secara jelas, pengecualian yang sama diterapkan oleh pengiktirafan hasil. Perbezaan praktikalnya ialah masa: hasil ialah apa yang diiktiraf dalam tempoh yang sudah berlalu, manakala ARR dan MRR menggambarkan apa yang akan dijana oleh kumpulan perniagaan semasa sepanjang setahun atau sebulan akan datang jika tiada apa-apa berubah. Bookings baharu yang besar muncul dalam ARR sebaik sahaja kontrak bermula, jauh sebelum kebanyakan hasil sepanjang hayatnya diiktiraf, yang merupakan satu lagi sebab ARR, bookings dan hasil boleh bergerak ke arah berbeza dalam suku tahun yang sama tanpa ada apa-apa yang salah.
Mengapa jualan dibayar komisen atas bookings dan kewangan melaporkan hasil
Komisen jualan berdasarkan bookings atas sebab praktikal: wakil jualan yang menutup tawaran tiga tahun tidak sepatutnya menunggu tiga tahun, diiktiraf secara ratable sedikit demi sedikit, untuk dibayar. Pelan pampasan jualan lazimnya dibina untuk membayar komisen sebagai peratusan hasil, dan hasil itu biasanya bookings (selalunya ACV, kerana pelan berasaskan TCV sepenuhnya membayar berlebihan untuk tempoh kontrak), kadangkala hasil, kadangkala margin kasar. Kewangan pula tiada pilihan: ia melaporkan hasil, kerana itulah nombor yang dikawal oleh ASC 606 dan IFRS 15 dan nombor yang disahkan oleh juruaudit. Kedua-dua pasukan tidak salah. Mereka mengoptimumkan tugas yang berbeza: jualan perlu memberi ganjaran kepada tingkah laku penutupan sebaik sahaja ia berlaku, kewangan memerlukan nombor yang membawa maksud sama dari suku tahun ke suku tahun dan tahan kepada audit.
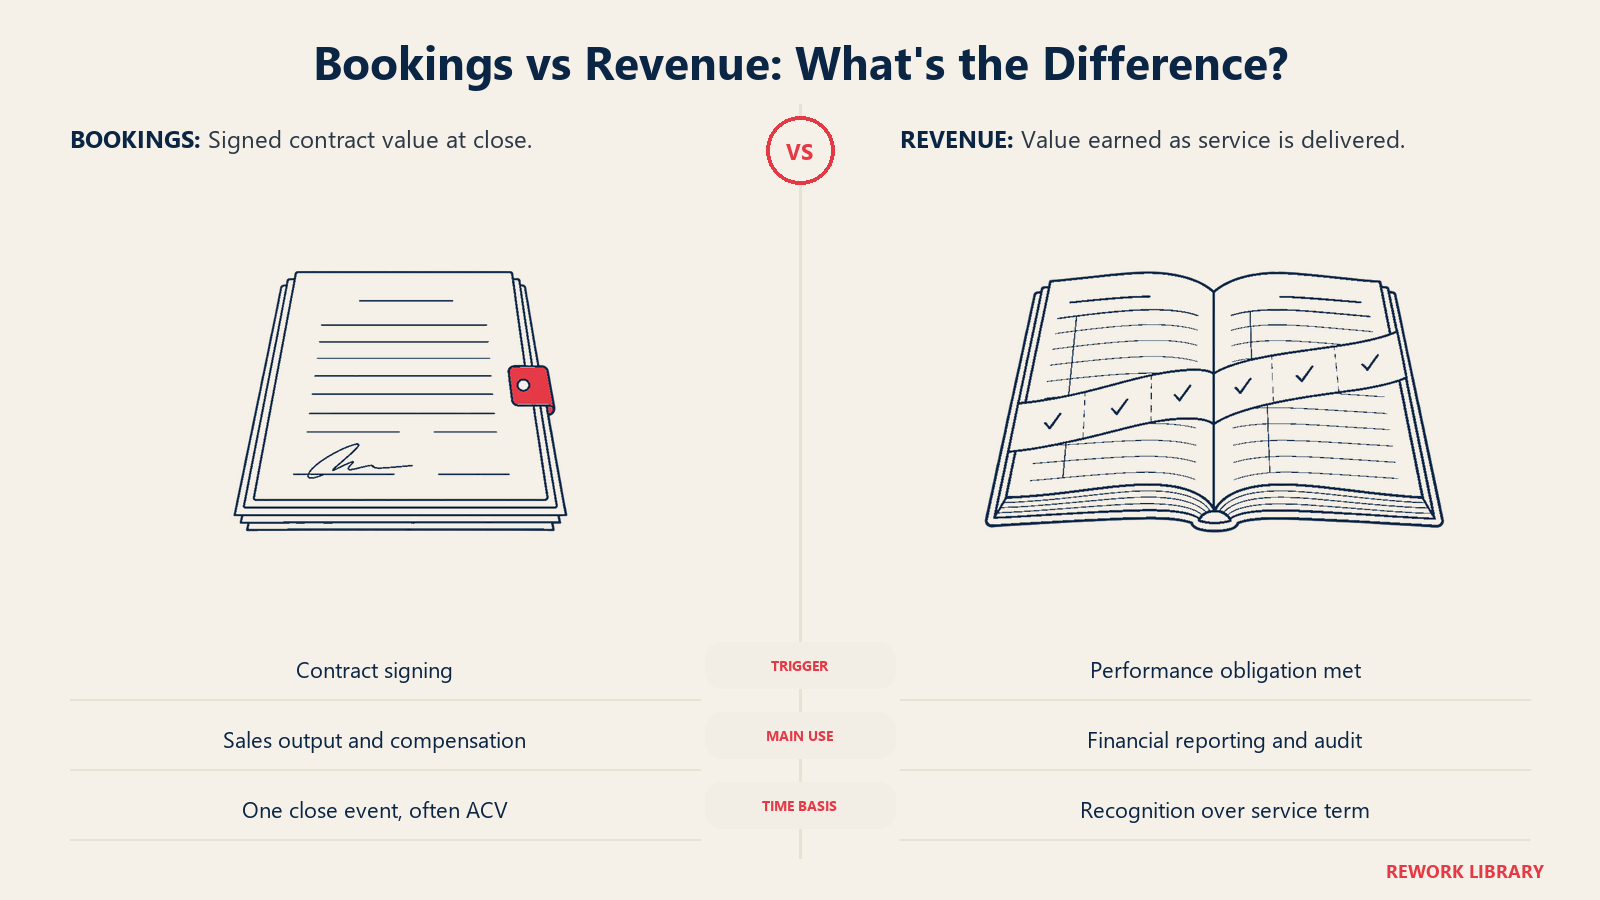
Geseran timbul apabila kedua-dua nombor bercampur dalam satu laporan atau, lebih buruk, dibandingkan antara satu sama lain seolah-olah ia sepatutnya sepadan.
| Mod kegagalan | Rupanya | Mengapa ia salah | Pembetulan |
|---|---|---|---|
| Mengira TCV pelbagai tahun sebagai bookings tahunan | Tawaran 3 tahun bernilai $360,000 dilaporkan sebagai "$360,000 bookings tahun ini" | Melebihkan jualan baharu sebenar tahun itu sebanyak 3x berbanding nilai tahunan sebenar tawaran | Laporkan dan beri komisen atas bookings ACV secara lalai; jika pelan membayar atas TCV, letakkan had dan nyatakan dengan jelas |
| Memanggil billings sebagai "hasil" | Seorang pemimpin memberitahu lembaga pengarah hasil naik 27% berdasarkan angka billings yang merangkumi jumlah prabayar yang belum diperoleh | Melebihkan jumlah yang sebenarnya telah diperoleh; jurang itu berbalik apabila tempoh prabayar tamat | Labelkan billings sebagai billings, dan sentiasa tunjukkan penyesuaian kepada hasil yang diiktiraf sekali gus |
| Membandingkan nombor bookings dengan sasaran hasil | Jualan melaporkan 110% kuota menggunakan bookings manakala kewangan melaporkan 80% pelan menggunakan hasil, dan kedua-duanya dianggap bercanggah | Nombor itu tidak pernah mengukur perkara yang sama; perbezaan masa akan sentiasa mewujudkan jurang bagi mana-mana campuran tawaran | Tetapkan sasaran bookings dan hasil yang berasingan, dan jangkakan ia bergerak mengikut jadual berbeza |
| Terlepas pandang pengurangan hasil tertunda | ARR kelihatan mendatar, tetapi tunai dan hasil yang dilaporkan kedua-duanya menurun | Baki hasil tertunda bagi kontrak besar telah habis dan pembaharuan belum diterima | Jejaki hasil tertunda dan RPO mengikut kontrak sebagai penunjuk utama, bukan sekadar nombor agregat |
Perhatikan bahawa "kuota hasil" dalam kebanyakan organisasi jualan itu sendiri ditakrifkan secara jelas sebagai jumlah bookings atau hasil diiktiraf yang ditutup dalam tempoh itu, bergantung pada syarikat. Itu pilihan reka bentuk yang sah selagi semua orang tahu yang mana satu digunakan oleh kuota; mod kegagalan bukanlah memilih bookings berbanding hasil untuk kuota, tetapi membiarkan kedua-duanya bercampur dalam perbualan yang sama tanpa menyatakan yang mana satu sedang dibincangkan. Disiplin yang sama berlaku untuk on-target earnings: OTE dikira berdasarkan kuota, dan kuota itu memerlukan kejelasan bookings-atau-hasil yang sama sebelum sesiapa dapat mengira apa yang sepatutnya diperoleh oleh seorang wakil jualan.
Nombor mana sesuai untuk perbualan mana
Khalayak berbeza memerlukan nombor berbeza, dan memberikan nombor yang salah, walaupun tepat, mewujudkan kekeliruan dan bukannya kejelasan.
| Perbualan | Metrik yang sesuai | Sebabnya |
|---|---|---|
| Pembentangan lembaga pengarah, naratif pertumbuhan peringkat tinggi | ARR (atau kadar pertumbuhan hasil) | Pelabur mahukan isyarat pertumbuhan yang dinormalkan dan boleh dibandingkan, bukan lonjakan billings suku tahunan yang tidak sekata |
| Kemas kini pelabur, pengumpulan dana | ARR sebagai tajuk utama, dengan bookings yang ketara disebut secara berasingan | Pelabur mengambil berat tentang run rate, tetapi TCV baharu yang besar yang ditandatangani ialah isyarat sebenar yang memandang ke hadapan dan wajar disebut |
| Pelan komisen jualan | Bookings, biasanya ACV | Wakil jualan perlu dibayar hampir pada saat mereka menutup tawaran, bukan menunggu bertahun-tahun pengiktirafan ratable |
| Forecast hasil, pelaporan GAAP, audit | Hasil yang diiktiraf | Ia satu-satunya nombor yang dikawal oleh ASC 606 atau IFRS 15 dan yang akan diuji oleh juruaudit |
| Perancangan tunai dan modal kerja | Billings dan tunai yang dikutip | Terma pengebilan dan masa kutipan menentukan baki bank, bukan jadual pengiktirafan hasil |
| Pemantauan risiko pembaharuan dan pengekalan | Baki hasil tertunda dan pergerakan ARR, bersama net revenue retention | Baki hasil tertunda yang susut tanpa pembaharuan di belakangnya selalunya tanda amaran awal yang paling ketara |
Kerja pipeline dan peramalan terletak di hilir ketiga-tiganya. Ramalan jualan meramalkan bookings yang belum berlaku, dan asas peramalan mengandaikan anda sudah tahu yang mana satu daripada tiga nombor itu yang cuba diramalkan oleh forecast anda. Dan kerana kebolehramalan hasil bergantung pada garis asas hasil diiktiraf yang bersih, syarikat yang tidak dapat memisahkan bookings, billings dan hasil dengan jelas dalam pelaporannya sendiri akan sukar meramalkan mana-mana satu daripadanya dengan tepat.
Ketiga-tiga nombor ini menggambarkan tawaran yang sama pada tiga detik berbeza: detik ia ditandatangani, detik ia diinvoiskan, dan detik ia diperoleh. Tiada satu pun lebih "benar" daripada yang lain; ia hanya menjawab soalan yang berbeza. Asingkan ketiga-tiganya dalam cara anda melapor, memberi komisen dan membuat forecast, dan lembaga pengarah, bank serta pasukan jualan akan berhenti bertikai tentang nombor siapa yang betul, kerana ia memang tidak pernah sepatutnya menjadi nombor yang sama.
Bacaan berkaitan
Head of Enterprise Solutions
On this page
- Bookings: nombor jualan
- TCV vs ACV
- Bookings baharu, pembaharuan dan pengembangan
- Billings: nombor pengeluaran invois
- Hasil: nombor perakaunan
- Satu kontrak, tiga nombor: contoh terperinci
- Hasil tertunda dan kunci kira-kira
- Di mana ARR dan MRR berada
- Mengapa jualan dibayar komisen atas bookings dan kewangan melaporkan hasil
- Nombor mana sesuai untuk perbualan mana
- Bacaan berkaitan