Bookings vs Ingresos vs Billings: Diferencias Clave
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Un CEO le dice al consejo "este trimestre cerramos $4 millones". La línea de ingresos del CFO muestra $900,000. Ninguna de las dos cifras es incorrecta. Miden momentos distintos del mismo conjunto de negocios, y un consejo que no sabe en qué momento está mirando, o bien entrará en pánico por una cifra que nunca debía coincidir, o bien saldrá pensando que la empresa es más grande de lo que realmente es.
Bookings, billings e ingresos son las tres cifras que todo negocio de suscripción necesita distinguir. Bookings es lo que ventas firmó. Billings es lo que finanzas facturó. Los ingresos son lo que contabilidad puede reconocer según las reglas que rigen los estados financieros auditados y de empresas que cotizan en bolsa. Esta guía define cada una, sigue un mismo contrato a través de las tres para que vea exactamente dónde divergen, y le indica qué cifra corresponde a una presentación para el consejo, un plan de compensación, un forecast o una conversación de planificación de caja.
Datos Clave
- ASC 606, emitida conjuntamente por el FASB y el IASB en mayo de 2014, entró en vigor para los períodos de reporte anuales de empresas públicas que comenzaron después del 15 de diciembre de 2017, y un año después para las empresas privadas, según el resumen del proyecto del propio FASB.
- Según la NIIF 15, "una entidad reconoce ingresos para reflejar la transferencia de bienes o servicios prometidos al cliente por un importe que refleje la contraprestación a la que la entidad espera tener derecho", aplicada mediante un modelo de cinco pasos, según la IFRS Foundation.
- El modelo de cinco pasos de ASC 606 exige identificar el contrato y sus obligaciones de desempeño, y luego determinar y asignar el precio de la transacción, antes de poder reconocer ingresos a medida que se cumplen esas obligaciones, según la guía de reconocimiento de ingresos 2026 de BDO.
- Las obligaciones de desempeño restantes corrientes de Salesforce (los ingresos contratados aún no reconocidos que espera reconocer en un año) fueron de $33.5 mil millones en el trimestre cerrado el 31 de julio de 2026, casi tres veces sus $11.3 mil millones de ingresos trimestrales, según los resultados del Q2 FY27 de Salesforce.
- Los billings calculados de HubSpot, que define como "ingresos totales reconocidos en un período más el cambio secuencial en los ingresos diferidos totales", fueron de $971.4 millones frente a $846.7 millones en ingresos en el trimestre cerrado el 31 de diciembre de 2025, según los resultados del Q4 2025 de HubSpot.
Este artículo trata de definiciones y mecánica, no de fijar un objetivo ni de diseñar una curva de pagos. Para construir la cifra objetivo, consulte sales quota. Para diseñar lo que gana un representante frente a ese objetivo, consulte sales compensation. Este artículo supone que usted ya cierra negocios y necesita un vocabulario compartido para lo que realmente ocurrió cuando uno de ellos se cierra.
Bookings: la cifra de ventas
Bookings es el valor total de un contrato que un cliente ha firmado. Se registra en el momento en que se cierra el negocio, sin importar cuándo paga el cliente ni cuándo se permite a la empresa contar el ingreso. Los bookings viven en el CRM y en el plan de compensación de ventas. No aparecen en el estado de resultados y no los rige ninguna norma contable, porque no son contabilidad. Son una medida de la producción de ventas.
Esa distinción importa más de lo que parece. Un negocio puede estar completamente registrado en bookings y no generar ingresos durante meses, si el servicio aún no ha comenzado o el plazo del contrato no ha empezado. Un representante que cierra un contrato de $500,000 a tres años el último día del trimestre ha cumplido con su trabajo: la cifra de bookings lo refleja de inmediato. Finanzas no reconocerá ni un dólar de esos $500,000 hasta que el servicio se preste realmente, lo cual puede tardar un trimestre completo o más.
TCV vs ACV
No todos los bookings son anuales, así que una sola cifra de "bookings" necesita una segunda dimensión: durante qué período.
| Término | Qué mide | Ejemplo (un contrato de 3 años por $360,000) |
|---|---|---|
| TCV (valor total del contrato) | El valor completo de todo lo que el cliente firmó, a lo largo de todo el plazo del contrato | $360,000 |
| ACV (valor anual del contrato) | El TCV normalizado a un solo año, la misma normalización que se usa para el ARR | $120,000 |
El TCV y el ACV dicen cosas distintas y ambos son legítimos, siempre que indique cuál está usando. El TCV es la cifra adecuada para entender cuánto valor total cerró un representante. El ACV es la cifra adecuada para comparar tamaños de negocio entre contratos de distinta duración, y es la que deberían usar la mayoría de los planes de compensación y quotas de ingresos, porque pagar la comisión completa sobre un TCV de tres años en el momento de la firma premia la duración por encima del valor anual. Un negocio de un año por $120,000 y uno de tres años por $360,000 representan el mismo compromiso anual; tratar el segundo como el triple de bookings que el primero es el error de reporte de bookings más común de este artículo.
Bookings nuevos, de renovación y de expansión
Los bookings también necesitan una etiqueta de origen, igual que el ARR se desglosa en componentes nuevos, de expansión, de contracción y de churn. Una empresa que solo registra el total de bookings no puede saber si el crecimiento vino de clientes nuevos, de clientes existentes que renuevan al mismo nivel o de clientes existentes que compran más.
| Origen de los bookings | Qué captura | Quién suele ser responsable |
|---|---|---|
| Bookings nuevos | Un cliente nuevo firma un contrato por primera vez | AEs de negocio nuevo |
| Bookings de renovación | Un contrato existente se renueva, al mismo valor o a uno similar | Account managers, customer success |
| Bookings de expansión | Valor incremental de un cliente existente que mejora su plan, añade licencias o compra un módulo nuevo | Account managers, a veces un equipo dedicado a expansión |
Mezclar estos tres en una sola cifra de "bookings totales" oculta lo mismo que oculta mezclar los componentes del ARR: si el negocio crece porque gana clientes nuevos o porque hace crecer a los que ya tiene. Una empresa que reporta un fuerte crecimiento de bookings compuesto en un 90% por renovación y expansión, con logos nuevos estancados, tiene una historia de crecimiento muy distinta a la de otra donde los logos nuevos sostienen la cifra. Consulte net revenue retention para ver cómo se mide el lado de renovación y expansión una vez que un contrato pasa de ser un evento de bookings a una base de ingresos recurrente.
Billings: la cifra de facturación
Billings es lo que realmente se factura al cliente en un período determinado. Mientras que los bookings son un evento de ventas que ocurre una sola vez, los billings son un evento de finanzas que puede ocurrir repetidamente durante la vida de un contrato, una vez por cada factura que exijan los términos del contrato.
Los términos de facturación determinan cuándo salen esas facturas, y no tienen que coincidir con la forma en que se presta el servicio. Un cliente puede firmar un contrato de un año y recibir facturas mensuales, trimestrales o un único pago anual por adelantado. El servicio se presta de forma continua en cualquiera de los casos; solo cambia el calendario de facturación.
| Frecuencia de facturación | Cuánto se factura y cuándo | Efecto en el flujo de caja | Efecto en los ingresos diferidos |
|---|---|---|---|
| Mensual | 1/12 del valor anual, facturado cada mes | El efectivo entra gota a gota, casi al mismo ritmo que los ingresos | Pequeño, porque los montos facturados y reconocidos se mantienen cercanos |
| Trimestral | 1/4 del valor anual, facturado cada tres meses | Un repunte de efectivo cada trimestre | Se acumula hasta por tres meses y luego se reduce a cero antes de la siguiente factura |
| Anual por adelantado | El valor anual completo, facturado una sola vez al inicio de cada año del contrato | La mayor entrada de efectivo individual por cada dólar de ACV, la mejor para el capital de trabajo | Alcanza su máximo justo después de facturar y luego se reduce de forma constante a cero durante el año |
Los términos de facturación son una palanca de negociación independiente del precio. Un proveedor que ofrece un descuento por pago anual por adelantado no está descontando el servicio, está pagando por el beneficio de flujo de caja de cobrar los ingresos de un año el primer día en lugar de a lo largo de doce facturas. Por eso los términos de facturación aparecen también en las conversaciones sobre deal size optimization: un deal desk que compara dos ofertas por lo demás idénticas debería ponderar la diferencia de calendario del efectivo, no solo el ACV principal.
Los billings se conectan directamente con dos cifras que viven en el balance: las cuentas por cobrar (facturado pero aún no cobrado) y los ingresos diferidos (cobrado o facturado pero aún no reconocido). La identidad que une los billings con los ingresos es sencilla y vale la pena memorizarla: billings = ingresos reconocidos en el período, más la variación de los ingresos diferidos durante ese período. Es exactamente la fórmula que usa HubSpot para calcular su cifra de "billings calculados" reportada públicamente, y es la forma más clara de entender por qué el total facturado de un período y sus ingresos reconocidos casi nunca coinciden.
Ingresos: la cifra contable
Los ingresos son lo que una empresa puede reconocer en su estado de resultados, conforme a ASC 606 en EE. UU. y a la NIIF 15 a nivel internacional. Es la única de las tres cifras que GAAP e IFRS definen realmente, y es la que se audita.
Ambas normas aplican el mismo modelo de cinco pasos, ya que ASC 606 y la NIIF 15 se emitieron como una norma convergente por el FASB y el IASB en conjunto:
| Paso | Qué ocurre | Aplicado a una suscripción SaaS |
|---|---|---|
| 1. Identificar el contrato | Confirmar que existe un acuerdo con derechos y obligaciones exigibles | El formulario de pedido o el MSA firmado |
| 2. Identificar las obligaciones de desempeño | Enumerar las promesas distintas: el acceso al software, el onboarding, el soporte | El acceso a la plataforma durante el plazo del contrato suele ser la obligación principal |
| 3. Determinar el precio de la transacción | Fijar la contraprestación total esperada a cambio | El ACV o el TCV, neto de cualquier descuento |
| 4. Asignar el precio de la transacción | Repartir el precio entre cada obligación de desempeño según su valor independiente | La mayor parte del precio se asigna a la propia suscripción |
| 5. Reconocer los ingresos a medida que se cumplen las obligaciones | Reconocer los ingresos a medida que el cliente recibe el servicio prometido | De forma lineal, mes a mes, durante el plazo de la suscripción |
Para una suscripción SaaS estándar, el paso 5 es el que más importa en el día a día: los ingresos se reconocen de forma lineal, en montos mensuales iguales, durante el período de servicio, sin importar cómo ni cuándo se facturó al cliente. Un contrato de 12 meses por $120,000 reconoce $10,000 de ingresos cada mes que está activo, ya sea que se facture al cliente una vez, cada trimestre o cada mes. Esto es lo que hace que los ingresos sean la más lenta y la más rezagada de las tres cifras, y también la más difícil de inflar o acelerar mediante una estructura contractual ingeniosa.
Un contrato, tres cifras: un ejemplo práctico
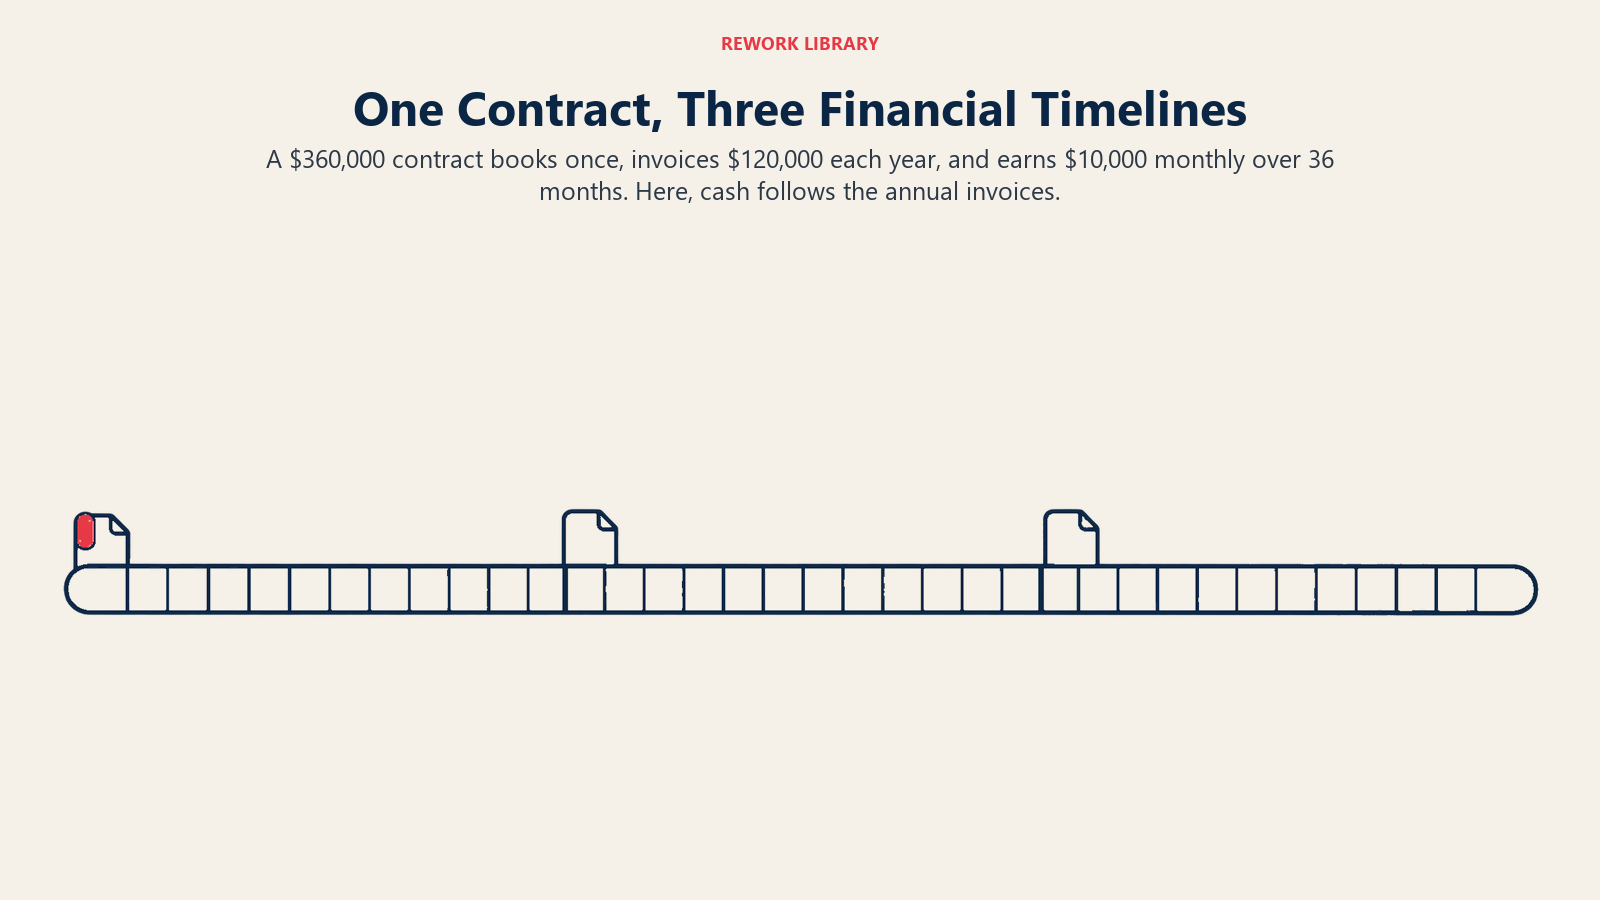
Este es un solo negocio, seguido a través de las tres cifras más el efectivo y el saldo de ingresos diferidos que genera. Un cliente firma un contrato de 3 años por $360,000 en total (TCV), con un ACV de $120,000, facturado anualmente por adelantado al inicio de cada año del contrato, con ingresos reconocidos de forma lineal a $10,000 por mes durante los 36 meses completos del plazo.
| Momento del contrato | Bookings registrados | Facturado en este período | Efectivo cobrado en este período | Ingresos reconocidos en este período | Ingresos reconocidos acumulados | Saldo de ingresos diferidos (al cierre del período) |
|---|---|---|---|---|---|---|
| Mes 1 (firma, primera factura) | $360,000 (TCV) / $120,000 (ACV) | $120,000 | $120,000 | $10,000 | $10,000 | $110,000 |
| Fin del Mes 12 | (ninguno, ya registrados en el Mes 1) | $0 | $0 | $110,000 (Meses 2-12) | $120,000 | $0 |
| Mes 13 (segunda factura anual) | (ninguno) | $120,000 | $120,000 | $10,000 | $130,000 | $110,000 |
| Fin del Mes 24 | (ninguno) | $0 | $0 | $110,000 (Meses 14-24) | $240,000 | $0 |
| Mes 25 (tercera factura anual) | (ninguno) | $120,000 | $120,000 | $10,000 | $250,000 | $110,000 |
| Fin del Mes 36 (contrato completado) | (ninguno) | $0 | $0 | $110,000 (Meses 26-36) | $360,000 | $0 |
Cuatro cosas que conviene notar en esa tabla. Primero, los bookings se activan exactamente una vez, en el Mes 1, por los $360,000 completos. Nunca vuelven a aparecer durante la vida de este contrato, y por eso una cifra de bookings no puede sumarse a lo largo de los meses futuros para estimar los ingresos. Segundo, los billings y el efectivo se disparan tres veces, una al inicio de cada año del contrato, y se quedan en cero el resto del tiempo. Un equipo de finanzas que mire solo un gráfico mensual de efectivo vería dos enormes trimestres planos de nada entre tres picos abruptos, aunque el cliente reciba servicio continuo todos los meses. Tercero, los ingresos reconocidos son la única cifra de la tabla que se mueve en pasos mensuales suaves e iguales, precisamente porque ASC 606 exige reconocimiento lineal durante el período de servicio sin importar el calendario de facturación. Cuarto, y este es el hecho conciliador en el que vale la pena detenerse: al final del Mes 36, los ingresos reconocidos acumulados ($360,000) igualan exactamente la cifra original de bookings ($360,000, el TCV). Los bookings y los ingresos de toda la vida siempre convergen en un contrato que cumple su plazo completo sin expansión ni contracción. Simplemente llegan allí en calendarios completamente distintos, y por eso una instantánea en cualquier punto intermedio, como un trimestre o un año fiscal, muestra tres cifras distintas para el mismo negocio.
Ingresos diferidos y el balance
Los ingresos diferidos (también llamados ingresos no devengados, o pasivo contractual en la terminología de ASC 606) son el monto que una empresa ha facturado o cobrado pero que aún no ha reconocido como ingreso. Figuran en el balance como un pasivo, porque la empresa le debe al cliente un servicio que aún no ha prestado. En el ejemplo anterior, los ingresos diferidos alcanzan su máximo de $110,000 justo después de cada factura anual y se reducen a $0 cuando el servicio del año siguiente se ha prestado por completo.
Los ingresos diferidos son una de las líneas más útiles del balance de una empresa de suscripción precisamente porque miran hacia adelante: un saldo creciente de ingresos diferidos significa que los clientes ya se han comprometido (y a menudo ya han pagado) por un servicio que la empresa aún no ha prestado, una señal mucho más fuerte que los ingresos por sí solos. Las empresas SaaS públicas divulgan cada vez más una cifra relacionada y mayor por esta misma razón: las obligaciones de desempeño restantes (RPO), el total de ingresos contratados a lo largo del plazo completo de un cliente que aún no se han reconocido, estén o no facturados.
| Empresa | Métrica | Valor | Comparado con los ingresos | Período |
|---|---|---|---|---|
| Salesforce | Obligaciones de desempeño restantes corrientes (se espera reconocerlas en 12 meses) | $33.5 mil millones, un 14% más interanual | $11.3 mil millones en ingresos trimestrales | Trimestre cerrado el 31 de julio de 2026 |
| Salesforce | Obligaciones de desempeño restantes totales | $66.3 mil millones, un 11% más interanual | $11.3 mil millones en ingresos trimestrales | Trimestre cerrado el 31 de julio de 2026 |
| HubSpot | Billings calculados | $971.4 millones, un 27% más interanual | $846.7 millones en ingresos trimestrales | Trimestre cerrado el 31 de diciembre de 2025 |
Los $66.3 mil millones de RPO total de Salesforce frente a $11.3 mil millones de ingresos trimestrales son la misma brecha que muestra el contrato de ejemplo, pero a nivel de toda una empresa: una enorme cantidad de valor ya firmado y contratado que simplemente aún no llega al estado de resultados, porque ASC 606 no lo permite. Un saldo decreciente de ingresos diferidos o de RPO, sin una ola correspondiente de nuevos bookings detrás, es una señal de alerta temprana de un problema de renovaciones, a menudo semanas o meses antes de que aparezca en el churn rate o en un incumplimiento de ingresos.
Dónde encajan ARR y MRR
El annual recurring revenue y el monthly recurring revenue no son ni bookings, ni billings, ni ingresos en el sentido estricto usado arriba. Son instantáneas normalizadas, a ritmo anualizado, de la base de contratos recurrentes activos en un momento dado, construidas a partir del ACV de cada contrato vigente.
| Métrica | Qué mide | Base temporal |
|---|---|---|
| Bookings | Valor del contrato firmado | Un evento puntual, en la firma |
| Billings | Monto facturado | Lo que indique el calendario de facturación |
| Ingresos | Monto reconocido y devengado | Lineal, durante el período de servicio |
| ARR | Valor anualizado de todos los contratos actualmente activos | Una instantánea, normalizada a un año |
| MRR | Valor mensual de todos los contratos actualmente activos | Una instantánea, normalizada a un mes |
El ARR y el MRR se parecen más, en espíritu, a un ritmo anualizado de ingresos reconocidos que a los bookings o los billings; ambos excluyen explícitamente las tarifas únicas y los cargos no recurrentes, la misma exclusión que aplica el reconocimiento de ingresos. La diferencia práctica es el momento: los ingresos son lo que se reconoció en un período que ya ocurrió, mientras que el ARR y el MRR describen lo que la cartera de negocios actual generaría durante el próximo año o mes si nada cambiara. Un nuevo booking grande aparece en el ARR en cuanto empieza el contrato, mucho antes de que se haya reconocido la mayor parte de sus ingresos de toda la vida, y esa es una razón más por la que el ARR, los bookings y los ingresos pueden moverse en direcciones distintas en el mismo trimestre sin que nada esté mal.
Por qué ventas cobra comisión sobre bookings y finanzas reporta ingresos
La compensación de ventas se basa en bookings por una razón práctica: un representante que cierra un contrato de tres años no debería tener que esperar tres años, con reconocimiento lineal poco a poco, para cobrar. Los sales compensation plans suelen diseñarse para pagar comisión como un porcentaje de un resultado, y ese resultado suele ser bookings (a menudo ACV, porque un plan basado solo en TCV paga de más por la duración), a veces ingresos, a veces margen bruto. Finanzas, en cambio, no tiene elección: reporta ingresos, porque es la cifra que rigen ASC 606 y la NIIF 15 y la que firma un auditor. Ningún equipo se equivoca. Optimizan para trabajos distintos: ventas necesita premiar el comportamiento de cierre en el momento en que ocurre, finanzas necesita una cifra que signifique lo mismo trimestre tras trimestre y resista una auditoría.
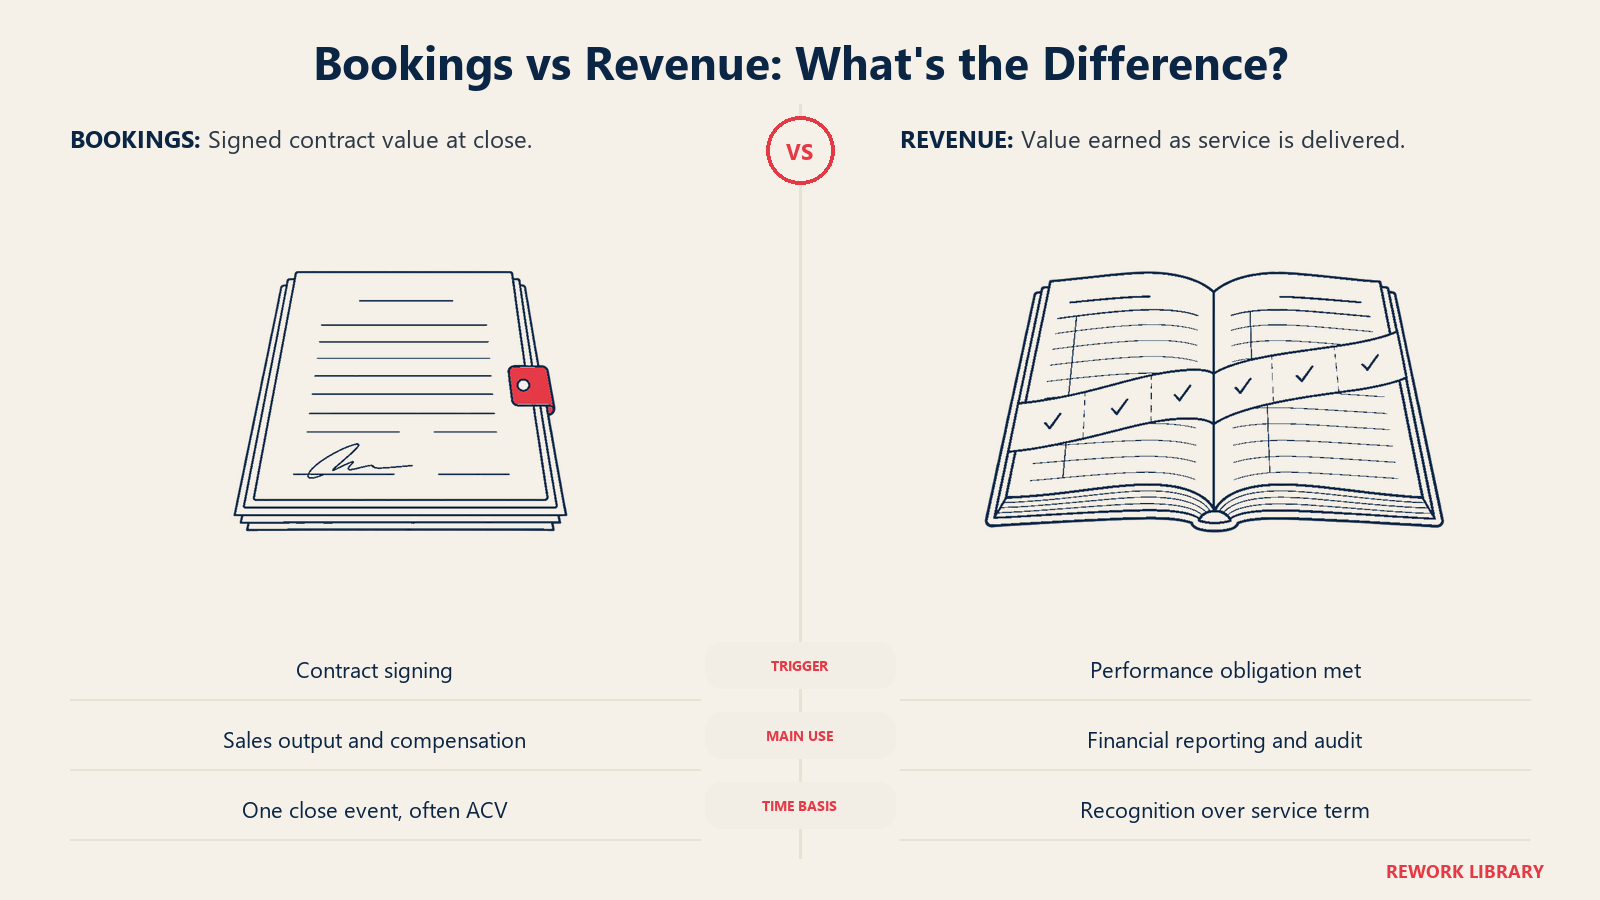
La fricción aparece cuando las dos cifras se mezclan en un mismo informe o, peor aún, se comparan entre sí como si debieran coincidir.
| Modo de fallo | Cómo se ve | Por qué está mal | Solución |
|---|---|---|---|
| Contar el TCV plurianual como bookings anuales | Un negocio de 3 años por $360,000 reportado como "$360,000 en bookings este año" | Sobrestima las ventas nuevas reales del año en 3 veces respecto al valor anual verdadero del negocio | Reportar y compensar sobre bookings en ACV por defecto; si un plan paga sobre TCV, ponerle un tope y decirlo explícitamente |
| Llamar "ingresos" a los billings | Un líder le dice al consejo que los ingresos subieron 27% con base en una cifra de billings que incluye montos prepagados y aún no devengados | Sobrestima cuánto se ha devengado realmente; la brecha se revierte cuando termina el período de prepago | Etiquetar los billings como billings y mostrar siempre la conciliación con los ingresos reconocidos en el mismo momento |
| Comparar una cifra de bookings con una meta de ingresos | Ventas reporta 110% de la quota usando bookings mientras finanzas reporta 80% del plan usando ingresos, y ambas se tratan como contradictorias | Las cifras nunca midieron lo mismo; las diferencias de momento siempre generarán una brecha en cualquier mezcla de negocios | Fijar metas separadas de bookings y de ingresos, y esperar que se muevan en calendarios distintos |
| No ver el agotamiento de los ingresos diferidos | El ARR parece plano, pero el efectivo y los ingresos reportados caen | El saldo de ingresos diferidos de un contrato grande se agotó y la renovación aún no llega | Dar seguimiento a los ingresos diferidos y al RPO por contrato como indicador adelantado, no solo a la cifra agregada |
Tenga en cuenta que la "quota de ingresos" en la mayoría de las organizaciones de ventas se define explícitamente como bookings totales o ingresos reconocidos cerrados en el período, según la empresa. Es una decisión de diseño legítima siempre que todos sepan cuál usa realmente la quota; el fallo no es elegir bookings en lugar de ingresos para la quota, sino dejar que ambos se confundan en la misma conversación sin decir cuál está sobre la mesa. La misma disciplina se aplica al on-target earnings: el OTE se calcula frente a una quota, y esa quota necesita la misma claridad entre bookings o ingresos antes de que nadie pueda calcular cuánto debería ganar realmente un representante.
Qué cifra corresponde a cada conversación
Distintas audiencias necesitan cifras distintas, y entregar la equivocada, aunque sea exacta, genera confusión en lugar de claridad.
| Conversación | Métrica adecuada | Por qué |
|---|---|---|
| Presentación al consejo, narrativa general de crecimiento | ARR (o tasa de crecimiento de ingresos) | Los inversionistas quieren una señal de crecimiento normalizada y comparable, no un pico trimestral irregular de billings |
| Actualización a inversionistas, levantamiento de capital | ARR como cifra principal, con los bookings notables señalados por separado | A los inversionistas les importa el ritmo anualizado, pero un TCV nuevo grande firmado es una señal prospectiva real que vale la pena mencionar |
| Plan de compensación de ventas | Bookings, normalmente ACV | Los representantes deben cobrar cerca del momento en que cierran un negocio, no esperar años de reconocimiento lineal |
| Forecast de ingresos, reporte GAAP, auditoría | Ingresos reconocidos | Es la única cifra regida por ASC 606 o la NIIF 15 y la que un auditor pondrá a prueba |
| Planificación de caja y capital de trabajo | Billings y efectivo cobrado | Los términos de facturación y el momento de cobro determinan el saldo bancario, no el calendario de reconocimiento de ingresos |
| Riesgo de renovación y monitoreo de retención | Saldo de ingresos diferidos y movimiento del ARR, junto con net revenue retention | Un saldo de ingresos diferidos que se agota sin una renovación detrás suele ser la señal de alerta más temprana visible |
El trabajo de pipeline y de forecasting está aguas abajo de las tres. Un sales forecast predice bookings que aún no han ocurrido, y los forecasting fundamentals suponen que usted ya sabe cuál de las tres cifras intenta predecir realmente su forecast. Y como la revenue predictability depende de una base limpia de ingresos reconocidos, una empresa que no puede separar con claridad bookings, billings e ingresos en sus propios reportes tendrá dificultades para pronosticar cualquiera de ellos con precisión.
Las tres cifras describen el mismo negocio en tres momentos distintos: el momento en que se firma, el momento en que se factura y el momento en que se devenga. Ninguna es más "verdadera" que las otras; simplemente responden preguntas distintas. Manténgalas separadas en la forma en que reporta, compensa y pronostica, y el consejo, el banco y el equipo de ventas dejarán de discutir de quién es la cifra correcta, porque nunca debieron ser la misma cifra.
Lecturas relacionadas
Head of Enterprise Solutions
On this page
- Bookings: la cifra de ventas
- TCV vs ACV
- Bookings nuevos, de renovación y de expansión
- Billings: la cifra de facturación
- Ingresos: la cifra contable
- Un contrato, tres cifras: un ejemplo práctico
- Ingresos diferidos y el balance
- Dónde encajan ARR y MRR
- Por qué ventas cobra comisión sobre bookings y finanzas reporta ingresos
- Qué cifra corresponde a cada conversación
- Lecturas relacionadas