Bookings vs Receita vs Billings: Principais Diferenças
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
O CEO diz ao conselho: "fechamos $4 milhões neste trimestre." A linha de receita do CFO mostra $900.000. Nenhum dos dois números está errado. Eles medem momentos diferentes do mesmo conjunto de negócios, e um conselho que não sabe em qual momento está olhando vai entrar em pânico por causa de um número que nunca deveria bater, ou sair da reunião achando que a empresa é maior do que realmente é.
Bookings, billings e receita são os três números que todo negócio de assinatura precisa manter separados. Bookings é o que vendas assinou. Billings é o que o financeiro faturou. Receita é o que a contabilidade tem permissão para reconhecer segundo as regras que regem as demonstrações financeiras de empresas abertas e auditadas. Este guia define cada um deles, acompanha um único contrato pelos três para você ver exatamente onde eles divergem e indica qual número pertence a uma apresentação ao conselho, a um plano de comissionamento, a um forecast ou a uma conversa de planejamento de caixa.
Fatos-Chave
- A ASC 606, emitida em conjunto pelo FASB e pelo IASB em maio de 2014, entrou em vigor para os períodos de relatório anual de empresas abertas iniciados após 15 de dezembro de 2017, e para empresas privadas um ano depois, segundo o resumo do projeto do próprio FASB.
- Pela IFRS 15, "uma entidade reconhece receita para retratar a transferência de bens ou serviços prometidos ao cliente em um valor que reflita a contraprestação à qual a entidade espera ter direito", aplicada por meio de um modelo de cinco etapas, segundo a IFRS Foundation.
- O modelo de cinco etapas da ASC 606 exige identificar o contrato e suas obrigações de desempenho, depois determinar e alocar o preço da transação, antes que a receita possa ser reconhecida à medida que essas obrigações são cumpridas, segundo o guia de reconhecimento de receita 2026 da BDO.
- A remaining performance obligation atual da Salesforce (a receita contratada, ainda não reconhecida, que a empresa espera reconhecer dentro de um ano) foi de $33,5 bilhões no trimestre encerrado em 31 de julho de 2026, quase três vezes os $11,3 bilhões de receita trimestral, segundo os resultados do T2 do ano fiscal 27 da Salesforce.
- Os calculated billings da HubSpot, que a empresa define como "receita total reconhecida em um período mais a variação sequencial na receita diferida total", foram de $971,4 milhões contra $846,7 milhões de receita no trimestre encerrado em 31 de dezembro de 2025, segundo os resultados do T4 de 2025 da HubSpot.
Este artigo trata de definições e mecânica, não de definir uma meta nem de desenhar uma curva de pagamento. Para construir o número da meta em si, veja sales quota. Para desenhar o que um rep ganha em relação a essa meta, veja sales compensation. Este artigo parte do princípio de que você já fecha negócios e precisa de um vocabulário comum para o que realmente aconteceu quando um deles é fechado.
Bookings: o número de vendas
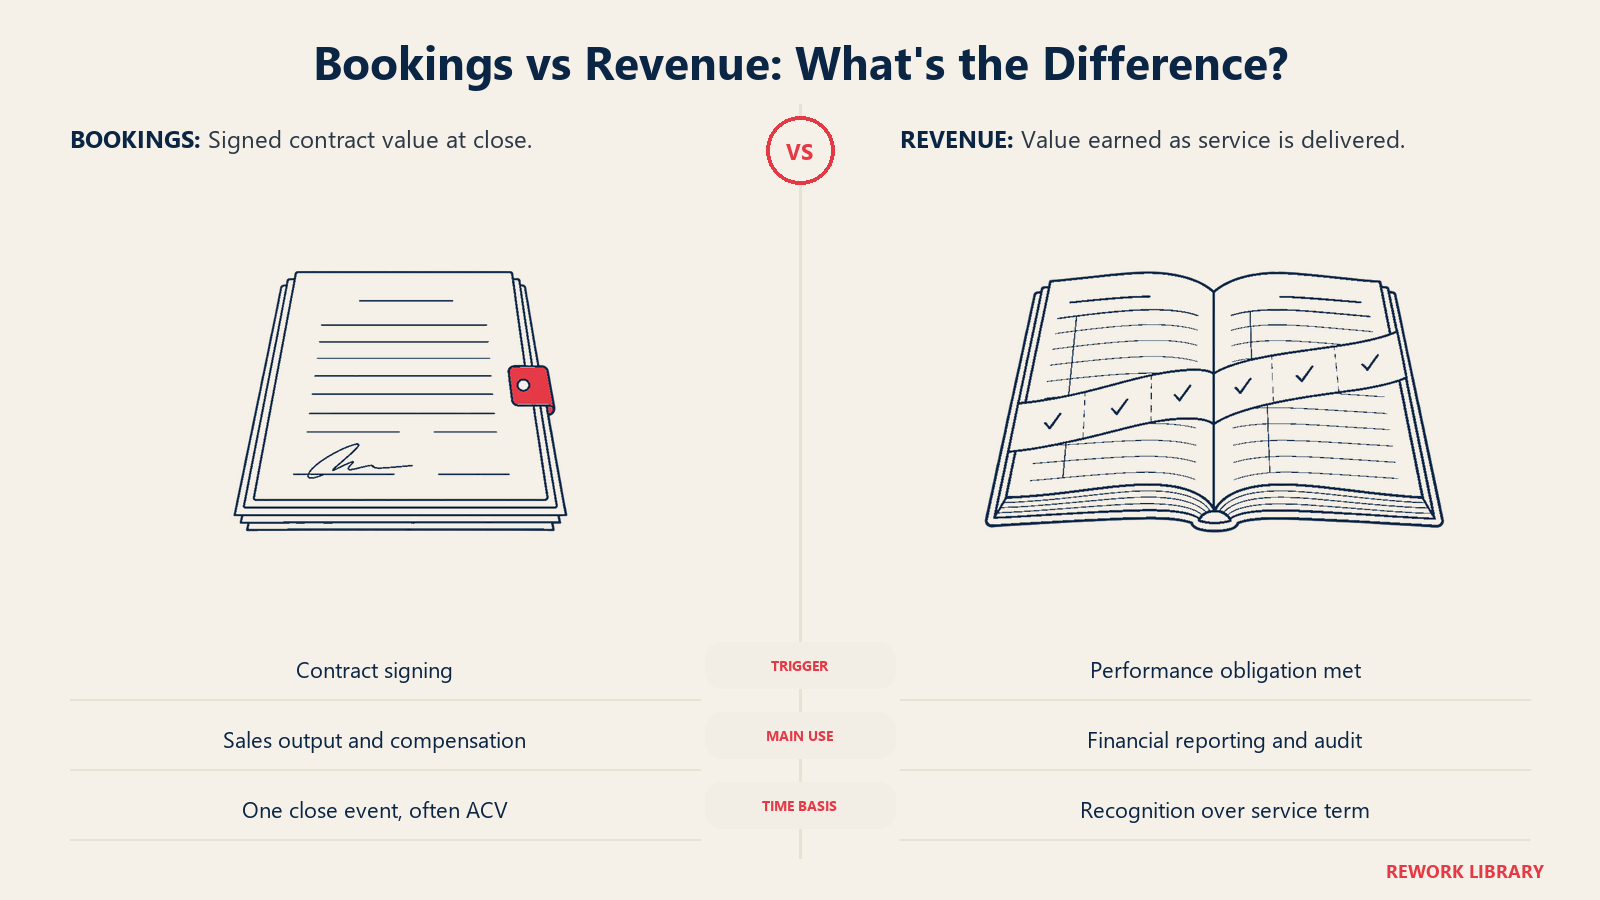
Bookings é o valor total de um contrato que o cliente assinou. É registrado no momento em que o negócio é fechado, independentemente de quando o cliente paga ou de quando a empresa tem permissão para contar a receita. Bookings vive no CRM e no plano de comissionamento de vendas. Não aparece na demonstração de resultados e não é regido por nenhuma norma contábil, porque não é contabilidade. É uma medida da produção de vendas.
Essa distinção importa mais do que parece. Um negócio pode estar totalmente em bookings e gerar zero receita por meses, se o serviço ainda não começou ou se o prazo do contrato ainda não teve início. Um rep que fecha um contrato de $500.000 por três anos no último dia do trimestre fez o seu trabalho: o número de bookings reflete isso imediatamente. O financeiro não vai reconhecer um dólar desses $500.000 até que o serviço seja de fato entregue, o que pode levar um trimestre inteiro ou mais.
TCV vs ACV
Nem todos os bookings são anuais, então um único número de "bookings" precisa de uma segunda dimensão: em que período.
| Termo | O que mede | Exemplo prático (um negócio de 3 anos e $360.000) |
|---|---|---|
| TCV (valor total do contrato) | O valor total de tudo o que o cliente assinou, ao longo de todo o prazo do contrato | $360.000 |
| ACV (valor anual do contrato) | TCV normalizado para um único ano, a mesma normalização usada para o ARR | $120.000 |
TCV e ACV dizem coisas diferentes, e ambos são legítimos, desde que você indique qual está usando. O TCV é o número certo para entender quanto valor total um rep fechou. O ACV é o número certo para comparar o tamanho de negócios em contratos de durações diferentes, e é o número que a maioria dos planos de comissionamento e das quotas de receita deveria usar, porque pagar comissão integral sobre o TCV de três anos no momento da assinatura recompensa a duração, e não o valor anual. Um negócio de um ano e $120.000 e um de três anos e $360.000 representam o mesmo compromisso anual; tratar o segundo como se tivesse o triplo dos bookings do primeiro é o erro mais comum de relatório de bookings neste artigo.
Bookings de novos clientes, renovação e expansão
Bookings também precisa de uma etiqueta de origem, da mesma forma que o ARR se divide em componentes de novos clientes, expansão, contração e churn. Uma empresa que acompanha apenas o total de bookings não consegue dizer se o crescimento veio de novos logos, de clientes existentes renovando no mesmo nível ou de clientes existentes comprando mais.
| Origem dos bookings | O que captura | Quem costuma ser o responsável |
|---|---|---|
| Novos bookings | Primeiro contrato assinado por um cliente novo | AEs de novos negócios |
| Bookings de renovação | Um contrato existente renovado, estável ou em valor semelhante | Account managers, customer success |
| Bookings de expansão | Valor incremental de um cliente existente que faz upgrade, adiciona licenças ou compra um novo módulo | Account managers, às vezes uma equipe dedicada de expansão |
Misturar esses três em um único número de "bookings totais" esconde a mesma coisa que misturar os componentes do ARR esconde: se o negócio está crescendo porque conquista novos clientes ou porque faz crescer os que já tem. Uma empresa que reporta forte crescimento de bookings, com 90% vindo de renovação e expansão e novos logos estáveis, tem uma história de crescimento muito diferente da de uma empresa em que os novos logos sustentam o número. Veja net revenue retention para saber como o lado de renovação e expansão é medido depois que um contrato deixa de ser um evento de bookings e passa a ser uma base de receita contínua.
Billings: o número de faturamento
Billings é o que de fato é faturado ao cliente em um determinado período. Enquanto bookings é um evento de vendas que acontece uma vez, billings é um evento do financeiro que pode se repetir ao longo da vida do contrato, uma vez para cada fatura prevista nos termos do contrato.
Os termos de faturamento determinam quando essas faturas são emitidas, e não precisam coincidir com a forma como o serviço é entregue. Um cliente pode assinar um contrato de um ano e ser faturado mensalmente, trimestralmente ou em um único pagamento anual antecipado. O serviço é entregue de forma contínua de qualquer maneira; só o cronograma de faturamento muda.
| Frequência de faturamento | Quanto é faturado e quando | Efeito no fluxo de caixa | Efeito na receita diferida |
|---|---|---|---|
| Mensal | 1/12 do valor anual, faturado todo mês | O caixa entra aos poucos, mais ou menos junto com a receita | Pequeno, porque os valores faturado e reconhecido ficam próximos |
| Trimestral | 1/4 do valor anual, faturado a cada três meses | Um pico de caixa a cada trimestre | Cresce por até três meses e depois cai a zero antes da próxima fatura |
| Anual antecipado | O valor anual completo, faturado uma vez no início de cada ano de contrato | A maior entrada de caixa individual por dólar de ACV, o melhor para o capital de giro | Atinge o pico logo após o faturamento e depois cai de forma constante até zero ao longo do ano |
Os termos de faturamento são uma alavanca de negociação independente do preço. Um fornecedor que oferece desconto para pagamento anual antecipado não está dando desconto no serviço, está pagando pelo benefício de fluxo de caixa de receber um ano de receita no primeiro dia em vez de ao longo de doze faturas. É também por isso que os termos de faturamento aparecem nas conversas de otimização do tamanho do negócio: um deal desk que compara duas ofertas idênticas deve ponderar a diferença de timing do caixa, e não apenas o ACV de vitrine.
Billings se conecta diretamente a dois números que vivem no balanço patrimonial: contas a receber (faturado, mas ainda não recebido) e receita diferida (recebido ou faturado, mas ainda não reconhecido). A identidade que liga billings à receita é simples e vale a pena memorizar: billings = receita reconhecida no período, mais a variação da receita diferida ao longo desse período. Essa é exatamente a fórmula que a HubSpot usa para calcular o seu próprio número de "calculated billings", divulgado publicamente, e é a forma mais clara de entender por que o total faturado em um período e a receita reconhecida quase nunca coincidem.
Receita: o número contábil
Receita é o que uma empresa tem permissão para reconhecer na sua demonstração de resultados, regida pela ASC 606 nos EUA e pela IFRS 15 internacionalmente. É o único dos três números que o GAAP e a IFRS de fato definem, e é o que é auditado.
Ambas as normas aplicam o mesmo modelo de cinco etapas, já que a ASC 606 e a IFRS 15 foram emitidas como uma norma convergente pelo FASB e pelo IASB em conjunto:
| Etapa | O que acontece | Aplicada a uma assinatura SaaS |
|---|---|---|
| 1. Identificar o contrato | Confirmar que existe um acordo com direitos e obrigações exigíveis | O formulário de pedido ou o MSA assinado |
| 2. Identificar as obrigações de desempenho | Listar as promessas distintas: acesso ao software, onboarding, suporte | O acesso à plataforma durante o prazo do contrato costuma ser a principal obrigação |
| 3. Determinar o preço da transação | Definir a contraprestação total esperada em troca | O ACV ou o TCV, líquido de eventuais descontos |
| 4. Alocar o preço da transação | Dividir o preço entre cada obrigação de desempenho com base no valor individual | A maior parte do preço é alocada à própria assinatura |
| 5. Reconhecer a receita à medida que as obrigações são cumpridas | Reconhecer a receita conforme o cliente recebe o serviço prometido | De forma linear, mês a mês, ao longo do prazo da assinatura |
Para uma assinatura SaaS padrão, a etapa 5 é a que mais importa no dia a dia: a receita é reconhecida de forma linear, em parcelas mensais iguais, ao longo do período do serviço, independentemente de como ou quando o cliente foi faturado. Um contrato de 12 meses e $120.000 reconhece $10.000 de receita a cada mês em que está ativo, quer o cliente tenha sido faturado uma vez, trimestralmente ou mensalmente. É isso que faz da receita o mais lento e o mais defasado dos três números, e também o mais difícil de inflar ou antecipar por meio de uma estrutura contratual esperta.
Um contrato, três números: um exemplo prático
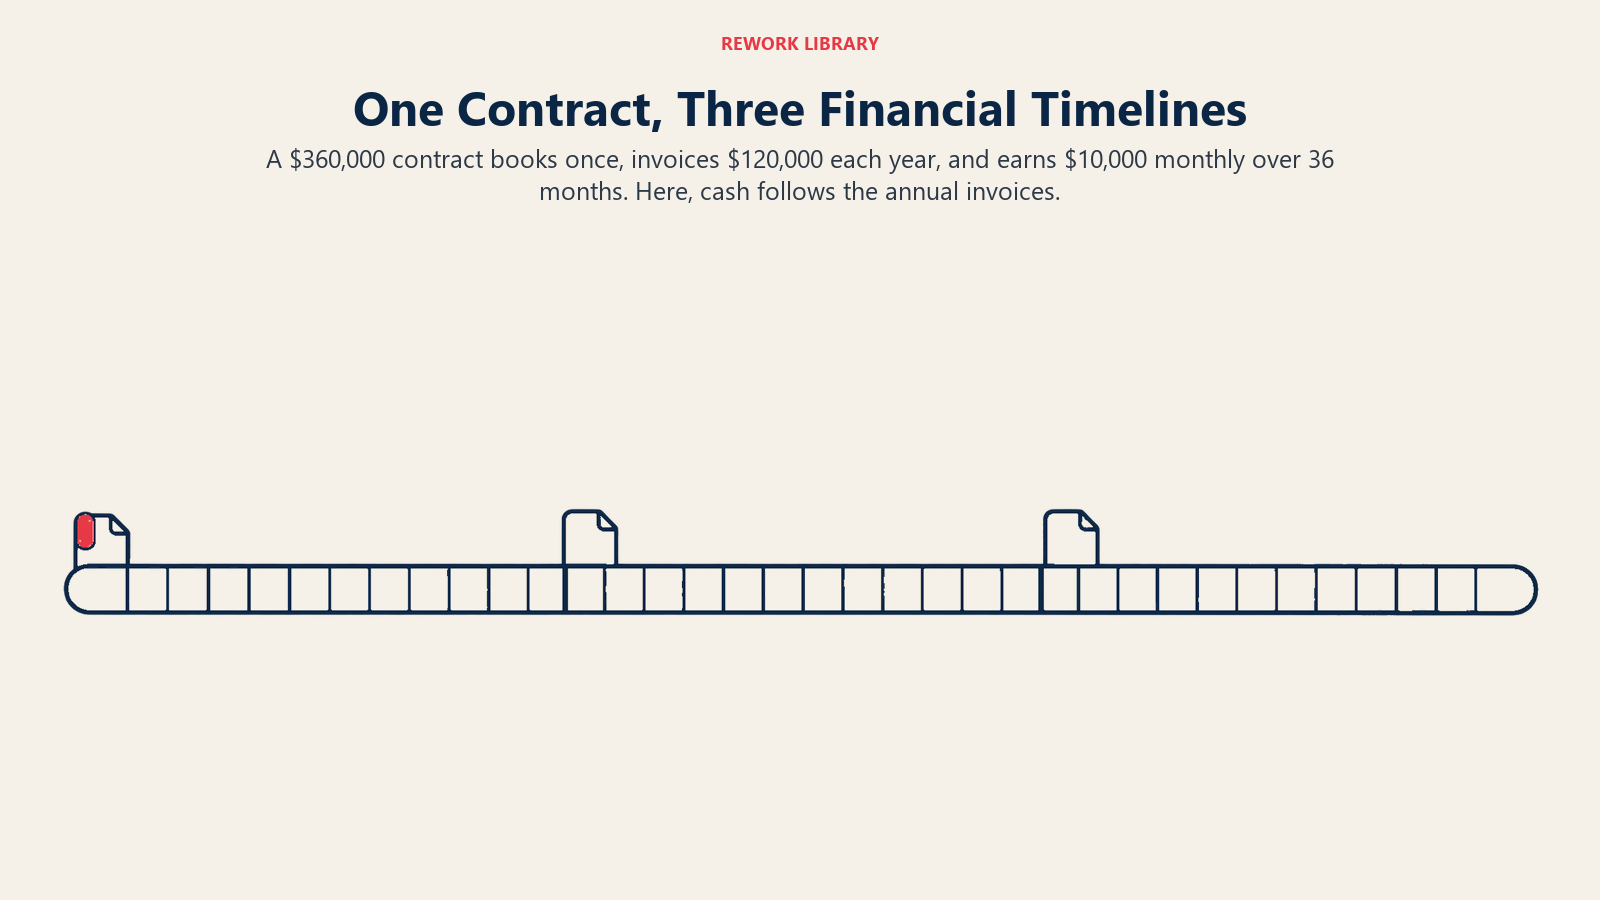
Aqui está um único negócio, acompanhado pelos três números, mais o caixa e o saldo de receita diferida que ele cria. Um cliente assina um contrato de 3 anos por $360.000 no total (TCV), com ACV de $120.000, faturado anualmente de forma antecipada no início de cada ano de contrato, com a receita reconhecida de forma linear a $10.000 por mês ao longo de todo o prazo de 36 meses.
| Ponto do contrato | Bookings registrados | Faturado neste período | Caixa recebido neste período | Receita reconhecida neste período | Receita reconhecida acumulada | Saldo de receita diferida (fim do período) |
|---|---|---|---|---|---|---|
| Mês 1 (assinatura, primeira fatura) | $360.000 (TCV) / $120.000 (ACV) | $120.000 | $120.000 | $10.000 | $10.000 | $110.000 |
| Fim do Mês 12 | (nenhum, já registrado no Mês 1) | $0 | $0 | $110.000 (Meses 2-12) | $120.000 | $0 |
| Mês 13 (segunda fatura anual) | (nenhum) | $120.000 | $120.000 | $10.000 | $130.000 | $110.000 |
| Fim do Mês 24 | (nenhum) | $0 | $0 | $110.000 (Meses 14-24) | $240.000 | $0 |
| Mês 25 (terceira fatura anual) | (nenhum) | $120.000 | $120.000 | $10.000 | $250.000 | $110.000 |
| Fim do Mês 36 (contrato concluído) | (nenhum) | $0 | $0 | $110.000 (Meses 26-36) | $360.000 | $0 |
Quatro coisas a observar nessa tabela. Primeiro, bookings dispara exatamente uma vez, no Mês 1, pelos $360.000 completos. Nunca mais aparece durante a vida desse contrato, e é exatamente por isso que um número de bookings não pode ser somado ao longo dos meses futuros para estimar a receita. Segundo, billings e caixa têm pico três vezes, uma no início de cada ano de contrato, e ficam em zero o resto do tempo. Um time financeiro que olhasse apenas um gráfico mensal de caixa veria dois trimestres enormes e planos de nada entre três picos agudos, embora o cliente receba serviço contínuo todos os meses. Terceiro, a receita reconhecida é o único número da tabela que se move em passos mensais suaves e iguais, justamente porque a ASC 606 exige o reconhecimento linear ao longo do período do serviço, independentemente do cronograma de faturamento. Quarto, e este é o fato de conciliação que vale a pena absorver: ao final do Mês 36, a receita reconhecida acumulada ($360.000) é exatamente igual ao número original de bookings ($360.000, o TCV). Bookings e a receita ao longo da vida do contrato sempre convergem em um contrato que cumpre todo o seu prazo sem expansão nem contração. Eles apenas chegam lá em cronogramas completamente diferentes, e é por isso que uma foto em qualquer ponto intermediário, como um trimestre ou um ano fiscal, mostra três números diferentes para o mesmo negócio.
Receita diferida e o balanço patrimonial
Receita diferida (também chamada de receita não realizada, ou passivo contratual na terminologia da ASC 606) é o valor que uma empresa faturou ou recebeu, mas ainda não reconheceu como receita. Ela aparece no balanço patrimonial como um passivo, porque a empresa deve ao cliente um serviço que ainda não entregou. No exemplo prático acima, a receita diferida atinge o pico de $110.000 logo após cada fatura anual e cai a $0 quando o serviço do ano seguinte está totalmente entregue.
A receita diferida é uma das linhas mais úteis do balanço de uma empresa de assinatura justamente porque olha para frente: um saldo crescente de receita diferida significa que os clientes já se comprometeram (e muitas vezes já pagaram) por um serviço que a empresa ainda não entregou, o que é um sinal muito mais forte do que a receita sozinha. As empresas de SaaS de capital aberto divulgam cada vez mais um número relacionado e maior exatamente por esse motivo: a remaining performance obligation (RPO), a receita contratada total ao longo de todo o prazo de um cliente que ainda não foi reconhecida, tenha sido faturada ou não.
| Empresa | Métrica | Valor | Comparado à receita | Período |
|---|---|---|---|---|
| Salesforce | Current remaining performance obligation (a ser reconhecida em 12 meses) | $33,5 bilhões, alta de 14% ano a ano | $11,3 bilhões de receita trimestral | Trimestre encerrado em 31 de julho de 2026 |
| Salesforce | Total remaining performance obligation | $66,3 bilhões, alta de 11% ano a ano | $11,3 bilhões de receita trimestral | Trimestre encerrado em 31 de julho de 2026 |
| HubSpot | Calculated billings | $971,4 milhões, alta de 27% ano a ano | $846,7 milhões de receita trimestral | Trimestre encerrado em 31 de dezembro de 2025 |
A RPO total de $66,3 bilhões da Salesforce diante de $11,3 bilhões de receita trimestral é a mesma lacuna que o contrato do exemplo prático mostra no nível de uma empresa inteira: uma quantidade enorme de valor já assinado e já contratado que simplesmente ainda não chegou à demonstração de resultados, porque a ASC 606 não permite. Um saldo de receita diferida ou de RPO em queda, sem uma onda correspondente de novos bookings por trás, é um sinal de alerta precoce de problema de renovação, muitas vezes semanas ou meses antes de aparecer no churn rate ou em uma meta de receita não atingida.
Onde ARR e MRR se encaixam
O annual recurring revenue e o monthly recurring revenue não são bookings, nem billings, nem receita no sentido estrito usado acima. São retratos normalizados de run-rate da base de contratos recorrentes ativos em um determinado momento, construídos a partir do ACV de cada contrato atualmente em vigor.
| Métrica | O que mede | Base de tempo |
|---|---|---|
| Bookings | Valor do contrato assinado | Um evento pontual, na assinatura |
| Billings | Valor faturado | O que o cronograma de faturamento determinar |
| Receita | Valor reconhecido, auferido | Linear, ao longo do período do serviço |
| ARR | Valor anualizado de todos os contratos atualmente ativos | Um retrato, normalizado para um ano |
| MRR | Valor mensal de todos os contratos atualmente ativos | Um retrato, normalizado para um mês |
ARR e MRR estão mais próximos, em espírito, de um run-rate de receita reconhecida do que de bookings ou billings; ambos excluem explicitamente taxas pontuais e cobranças não recorrentes, a mesma exclusão que o reconhecimento de receita aplica. A diferença prática é o timing: a receita é o que foi reconhecido em um período que já aconteceu, enquanto ARR e MRR descrevem o que a base atual de negócios geraria ao longo do próximo ano ou mês se nada mudasse. Um grande novo booking aparece no ARR no momento em que o contrato começa, bem antes de a maior parte da receita ao longo da vida dele ter sido reconhecida, o que é mais um motivo pelo qual ARR, bookings e receita podem se mover em direções diferentes no mesmo trimestre sem que nada esteja errado.
Por que vendas é remunerada por bookings e o financeiro reporta receita
A remuneração de vendas é baseada em bookings por um motivo prático: um rep que fecha um negócio de três anos não deveria ter de esperar três anos, com a receita reconhecida aos poucos de forma linear, para ser pago. Os planos de sales compensation costumam ser construídos para pagar comissão como um percentual de um resultado, e esse resultado geralmente é bookings (muitas vezes o ACV, já que um plano baseado diretamente no TCV paga demais pela duração), às vezes receita, às vezes margem bruta. O financeiro, por outro lado, não tem escolha: reporta receita, porque é o número que a ASC 606 e a IFRS 15 regem e que o auditor assina. Nenhuma das equipes está errada. Elas otimizam para trabalhos diferentes: vendas precisa recompensar o comportamento de fechamento no momento em que ele acontece, e o financeiro precisa de um número que signifique a mesma coisa de trimestre a trimestre e resista a uma auditoria.
O atrito aparece quando os dois números são misturados em um único relatório ou, pior, comparados entre si como se devessem coincidir.
| Modo de falha | Como se manifesta | Por que está errado | Correção |
|---|---|---|---|
| Contar o TCV plurianual como bookings anuais | Um negócio de 3 anos e $360.000 reportado como "$360.000 em bookings neste ano" | Superestima em 3x as vendas novas reais do ano em relação ao valor anual verdadeiro do negócio | Reportar e remunerar sobre bookings em ACV por padrão; se um plano paga sobre o TCV, limitá-lo e dizer isso explicitamente |
| Chamar billings de "receita" | Um líder diz ao conselho que a receita subiu 27% com base em um número de billings que inclui valores pré-pagos e ainda não auferidos | Superestima o quanto já foi de fato auferido; a diferença se reverte quando o período de pré-pagamento termina | Rotular billings como billings e sempre mostrar a conciliação com a receita reconhecida no mesmo momento |
| Comparar um número de bookings com uma meta de receita | Vendas reporta 110% da quota usando bookings, enquanto o financeiro reporta 80% do plano usando receita, e os dois são tratados como contraditórios | Os números nunca mediram a mesma coisa; diferenças de timing sempre criarão uma lacuna em qualquer mix de negócios | Definir metas separadas de bookings e de receita e esperar que se movam em cronogramas diferentes |
| Ignorar o esgotamento da receita diferida | O ARR parece estável, mas o caixa e a receita reportada estão ambos caindo | O saldo de receita diferida de um contrato grande acabou e a renovação ainda não aconteceu | Acompanhar a receita diferida e a RPO por contrato como um indicador antecedente, e não apenas o número agregado |
Observe que a "quota de receita" na maioria das organizações de vendas é ela própria explicitamente definida como total de bookings ou de receita reconhecida fechada no período, dependendo da empresa. Essa é uma escolha de desenho legítima, desde que todos saibam qual delas a quota de fato usa; o modo de falha não é escolher bookings em vez de receita para a quota, é deixar os dois se misturarem na mesma conversa sem dizer qual está em pauta. A mesma disciplina vale para o on-target earnings: o OTE é calculado em relação a uma quota, e essa quota precisa da mesma clareza entre bookings e receita antes que alguém consiga calcular quanto um rep deveria de fato ganhar.
Qual número pertence a qual conversa
Públicos diferentes precisam de números diferentes, e entregar a alguém o número errado, mesmo que preciso, gera confusão em vez de clareza.
| Conversa | Métrica certa | Por quê |
|---|---|---|
| Apresentação ao conselho, narrativa geral de crescimento | ARR (ou taxa de crescimento da receita) | Os investidores querem um sinal de crescimento normalizado e comparável, e não um pico irregular de billings trimestral |
| Atualização para investidores, captação | ARR como destaque, com bookings relevantes citados separadamente | Os investidores se importam com o run-rate, mas um grande novo TCV assinado é um sinal real e prospectivo que vale ser citado |
| Plano de comissionamento de vendas | Bookings, geralmente em ACV | Os reps precisam ser pagos perto do momento em que fecham um negócio, e não esperar anos de reconhecimento linear |
| Forecast de receita, relatórios GAAP, auditoria | Receita reconhecida | É o único número regido pela ASC 606 ou pela IFRS 15 e o que o auditor vai testar |
| Planejamento de caixa e capital de giro | Billings e caixa recebido | Os termos de faturamento e o timing de cobrança determinam o saldo bancário, e não o cronograma de reconhecimento de receita |
| Risco de renovação e monitoramento de retenção | Saldo de receita diferida e movimento do ARR, junto com o net revenue retention | Um saldo de receita diferida em queda, sem uma renovação por trás, costuma ser o primeiro sinal de alerta visível |
O trabalho de pipeline e de forecasting fica a jusante dos três. Uma previsão de vendas prevê bookings que ainda não aconteceram, e os fundamentos de forecasting pressupõem que você já sabe qual dos três números o seu forecast realmente tenta prever. E, como a previsibilidade de receita depende de uma base limpa de receita reconhecida, uma empresa que não consegue separar com clareza bookings, billings e receita nos seus próprios relatórios terá dificuldade em prever qualquer um deles com precisão.
Os três números descrevem o mesmo negócio em três momentos diferentes: o momento em que é assinado, o momento em que é faturado e o momento em que é auferido. Nenhum deles é mais "verdadeiro" que os outros; apenas respondem a perguntas diferentes. Mantenha-os separados na forma como você reporta, remunera e faz o forecast, e o conselho, o banco e a equipe de vendas param de discutir de quem é o número certo, porque eles nunca deveriam ser o mesmo número.
Leitura relacionada
Head of Enterprise Solutions
On this page
- Bookings: o número de vendas
- TCV vs ACV
- Bookings de novos clientes, renovação e expansão
- Billings: o número de faturamento
- Receita: o número contábil
- Um contrato, três números: um exemplo prático
- Receita diferida e o balanço patrimonial
- Onde ARR e MRR se encaixam
- Por que vendas é remunerada por bookings e o financeiro reporta receita
- Qual número pertence a qual conversa
- Leitura relacionada