Pagos en marketplaces: escrow y pagos al vendedor explicados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Una tienda online normal recibe dinero de un cliente y se lo queda. Un marketplace recibe dinero de un cliente y, un poco después, entrega la mayor parte a otra persona. Esa única diferencia, el dinero que pasa por la plataforma de camino a un vendedor, crea casi todos los problemas de pagos que tiene un marketplace. ¿Quién retiene el dinero? ¿Por cuánto tiempo? ¿Quién paga cuando el comprador pide un reembolso después de que el vendedor ya cobró? ¿Y mover el dinero de otras personas significa que la plataforma necesita una licencia?
Este artículo es una referencia sobre cómo funciona ese flujo. Cubre las piezas de un pago en un marketplace, las tres formas habituales de construirlo, qué significa realmente el depósito en garantía (escrow), cómo programan sus pagos al vendedor (payouts) las plataformas reales, quién asume los reembolsos y las disputas, y las preguntas regulatorias que conviene llevar a un abogado. Todo lo que aparece aquí es información general de fuentes primarias. No es asesoría legal, y las políticas de pago cambian con frecuencia, así que consulte la página vigente de cada plataforma antes de apoyarse en un detalle.
No trataremos el diseño del checkout, la mezcla de medios de pago ni la recuperación de tarjetas rechazadas. Ese es el lado del comercio único, y está en la estrategia de procesamiento de pagos. También dejamos el take rate para su propio artículo. En una frase: el porcentaje que un marketplace se queda de cada transacción se cubre en el take rate de un marketplace, y los pagos son la maquinaria que lo cobra.
El flujo del dinero en una transacción de marketplace
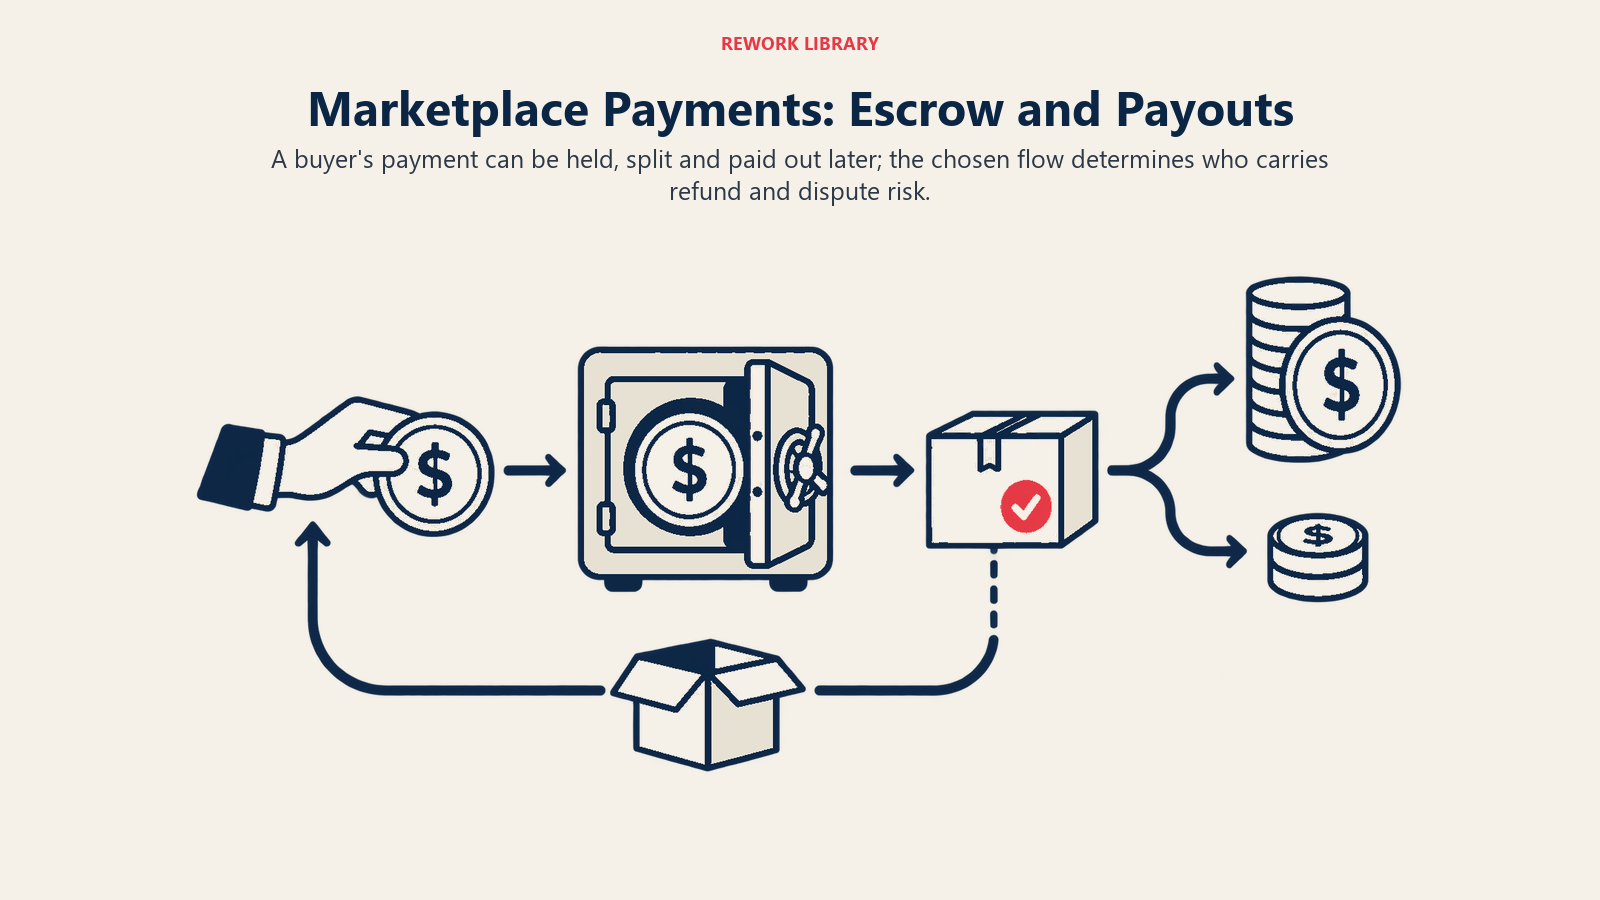
Sin los nombres de los proveedores, un pago en un marketplace tiene cinco etapas.
- Cobro. El comprador paga con tarjeta, billetera o transferencia bancaria. El dinero sale del comprador y llega a algún lugar controlado por la plataforma o su proveedor de pagos.
- Retención. Los fondos permanecen un período. Pueden ser segundos, o hasta que se entregue un servicio.
- División. La plataforma decide cómo se reparte el monto: la parte del vendedor, la comisión de la plataforma, los impuestos y, a veces, un tercero como un mensajero de reparto.
- Pago al vendedor. La parte del vendedor pasa a su cuenta bancaria, tarjeta o billetera, según un calendario.
- Reversión. Si hay un reembolso o una disputa, parte de ese dinero tiene que volver hacia atrás.
Cada decisión de diseño en los pagos de un marketplace es una decisión sobre el orden y el momento de esas etapas. Si paga de inmediato, los vendedores están contentos, pero usted asume el riesgo si el comprador disputa. Si retiene los fondos más tiempo, los compradores están protegidos, pero los vendedores esperan, y una espera larga puede empujar a buenos vendedores a otras plataformas. Nuestro artículo sobre el onboarding de vendedores cubre cómo se incorporan los vendedores; los pagos son donde ese onboarding se sostiene o se rompe.
Tres formas de construir el flujo
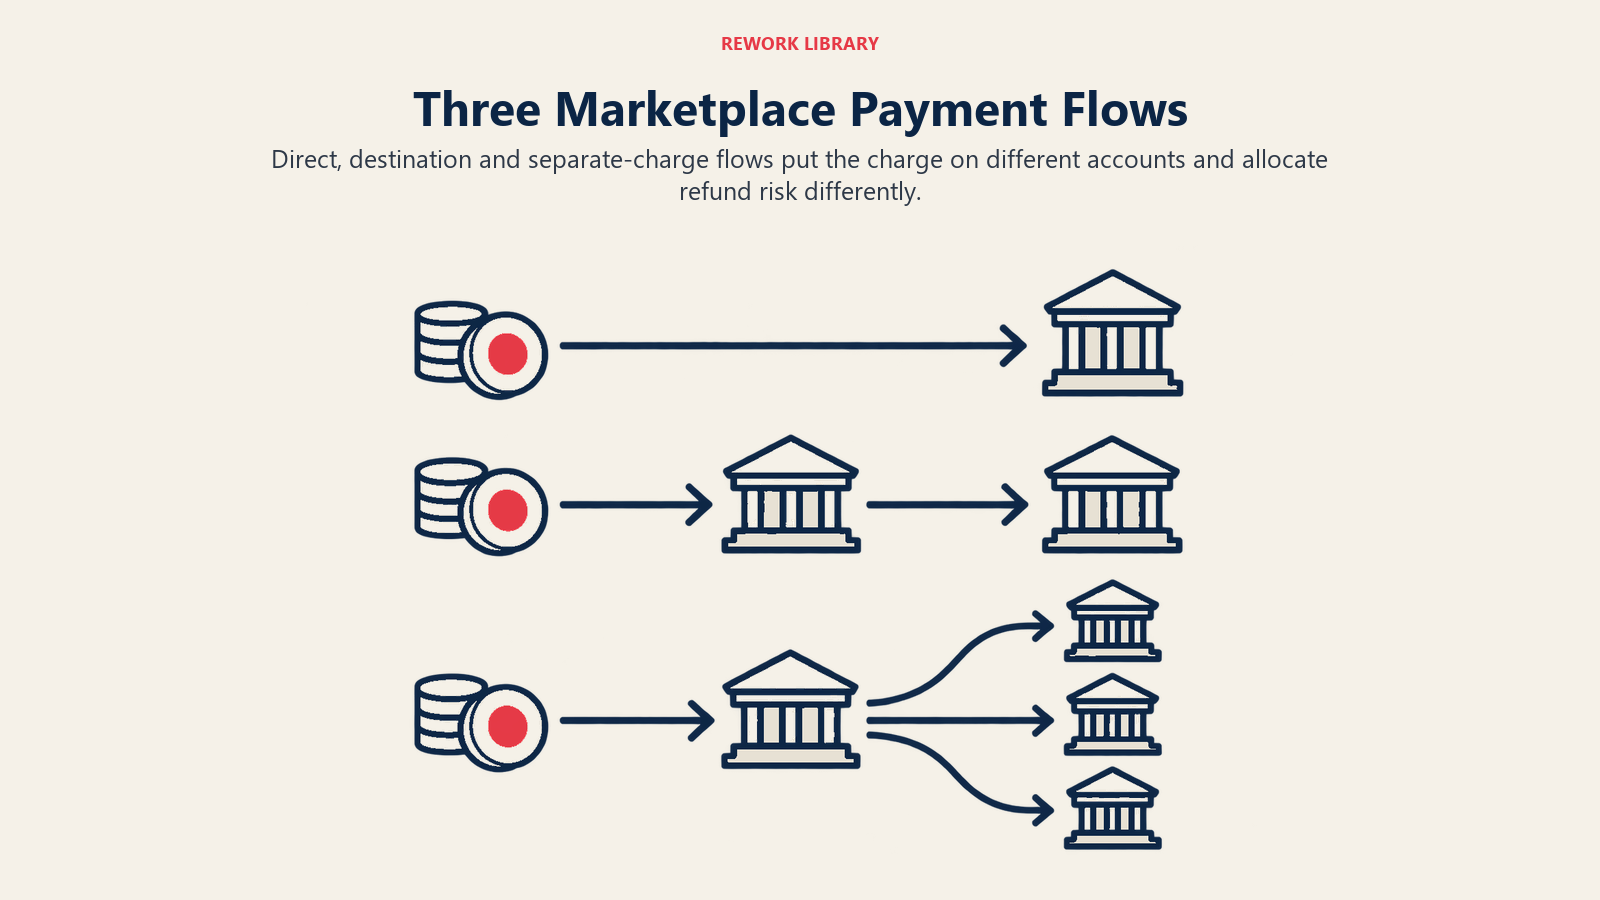
La mayoría de los marketplaces no mueven el dinero ellos mismos. Se apoyan en un proveedor de pagos. La documentación de los proveedores describe las opciones, y se diferencian sobre todo en quién es el negocio registrado, el balance de quién asume la pérdida y cuánto tiene que construir la plataforma.
Modelo 1: cargos directos (el vendedor como comercio)
El cargo se crea en la cuenta del propio vendedor. La documentación de Connect de Stripe lo describe como pagos hechos directamente a una cuenta conectada, donde el cliente a menudo no conoce la plataforma, y dice que los reembolsos y contracargos reducen el balance de la cuenta conectada. La plataforma gana cobrando una comisión de aplicación. Stripe lo posiciona para plataformas de software, como los creadores de tiendas, no para marketplaces con marca propia.
Modelo 2: cargos de destino (la plataforma como cara visible)
El cargo se crea en la plataforma, y una parte se transfiere a la cuenta del vendedor. Según la documentación de Stripe sobre los cargos de Connect, es lo más adecuado para marketplaces como el alquiler de viviendas o el transporte por aplicación. El pago aparece en el balance de la plataforma, la parte que se queda es la comisión de la plataforma, y los reembolsos y contracargos reducen el balance de la plataforma. En resumen, el comprador trata con la plataforma, así que la plataforma carga con el riesgo del dinero.
Modelo 3: cargos y transferencias separados (la plataforma retiene y luego enruta)
La plataforma cobra primero al comprador y mueve el dinero a los vendedores después, como un paso separado. La misma página de Stripe dice que esto sirve cuando un pago debe dividirse entre varias partes, cuando el vendedor no se conoce en el momento del cargo o cuando los fondos deben retenerse antes de transferirse. Da como ejemplos un pedido de entrega dividido entre la tienda y el mensajero, y un trabajo de limpieza que se paga antes de asignar a quien limpiará. El balance de la plataforma se debita por comisiones, reembolsos y contracargos, y la plataforma tiene que vigilar ese balance cuando las transferencias pueden superar los pagos entrantes.
Otros proveedores describen estructuras similares con sus propios términos. La documentación de Adyen para su modelo de marketplace dice que la plataforma puede aceptar pagos en nombre de sus usuarios, retener fondos hasta el pago al vendedor y hacer que Adyen verifique a los vendedores antes de pagarles, con la marca de la plataforma visible para los clientes. La documentación multiparte de PayPal describe una opción de desembolso diferido para retener fondos de un comprador antes de desembolsarlos a un vendedor, para dar a la plataforma tiempo para una verificación adicional. Su documentación dice que los fondos se desembolsan automáticamente a los 28 días y que la integración exige ser un socio aprobado. Para el diseño de Adyen, consulte la documentación de marketplaces de Adyen; para el de PayPal, la guía de desembolso diferido de PayPal.
| Modelo | Dónde está el cargo | A quién ve el comprador | Balance que asume reembolsos y contracargos (según Stripe) | Encaja con |
|---|---|---|---|---|
| Cargos directos | Cuenta del vendedor | Al vendedor, a menudo | El del vendedor | Plataformas de software donde los vendedores son los comercios reales |
| Cargos de destino | Cuenta de la plataforma | La plataforma | El de la plataforma | Marketplaces con marca, un vendedor por pedido |
| Cargos y transferencias separados | Cuenta de la plataforma | La plataforma | El de la plataforma | Carritos con varios vendedores, asignación diferida, fondos retenidos |
Aquí cabe un concepto más: el merchant of record (vendedor registrado). Es el negocio que figura en la transacción, aquel al que el extracto de la tarjeta del comprador y las redes de tarjetas tratan como el vendedor. La opción on_behalf_of de Stripe, por ejemplo, convierte a la cuenta conectada en el negocio registrado de un pago, lo que cambia el descriptor del extracto, el país de liquidación y la estructura de comisiones. Quién es el merchant of record afecta a quién responde por un contracargo y a lo que ve el comprador en su extracto, así que decídalo a propósito, no por defecto.
Cuentas de vendedor y KYC
Un vendedor al que se le paga necesita una identidad verificada. Los proveedores reparten este trabajo de forma distinta. En los tipos de cuenta heredados de Stripe, las cuentas Standard y Express hacen que Stripe se encargue del onboarding y de la recopilación de identidad, mientras que las cuentas Custom lo dejan a la plataforma o a Stripe. Stripe también señala que su elección del tipo de cuenta determina la responsabilidad de la plataforma por fraude, abuso, balances negativos y verificación de identidad. Lea el detalle en los tipos de cuenta conectada de Stripe, y tenga en cuenta que la página marca estos tipos como heredados, con configuraciones de cuenta más nuevas que los reemplazan en las plataformas nuevas.
Para un marketplace, el punto clave es que las comprobaciones de identidad, conocidas como KYC para personas y KYB para empresas, son un requisito de pagos además de una medida de confianza. El proveedor suele exigirlas antes de liberar fondos al vendedor. Un vendedor que no puede completar la verificación puede publicar artículos pero no puede cobrar, lo que es un problema de conversión dentro de su flujo de onboarding. Por eso lo tratamos en el onboarding de vendedores y no solo aquí.
Depósito en garantía (escrow) y fondos retenidos
"Escrow" se usa con laxitud. En la práctica de los marketplaces significa que la plataforma o su proveedor retiene el dinero del comprador en una posición neutral hasta que se cumple una condición, y entonces lo libera. La condición varía según el marketplace:
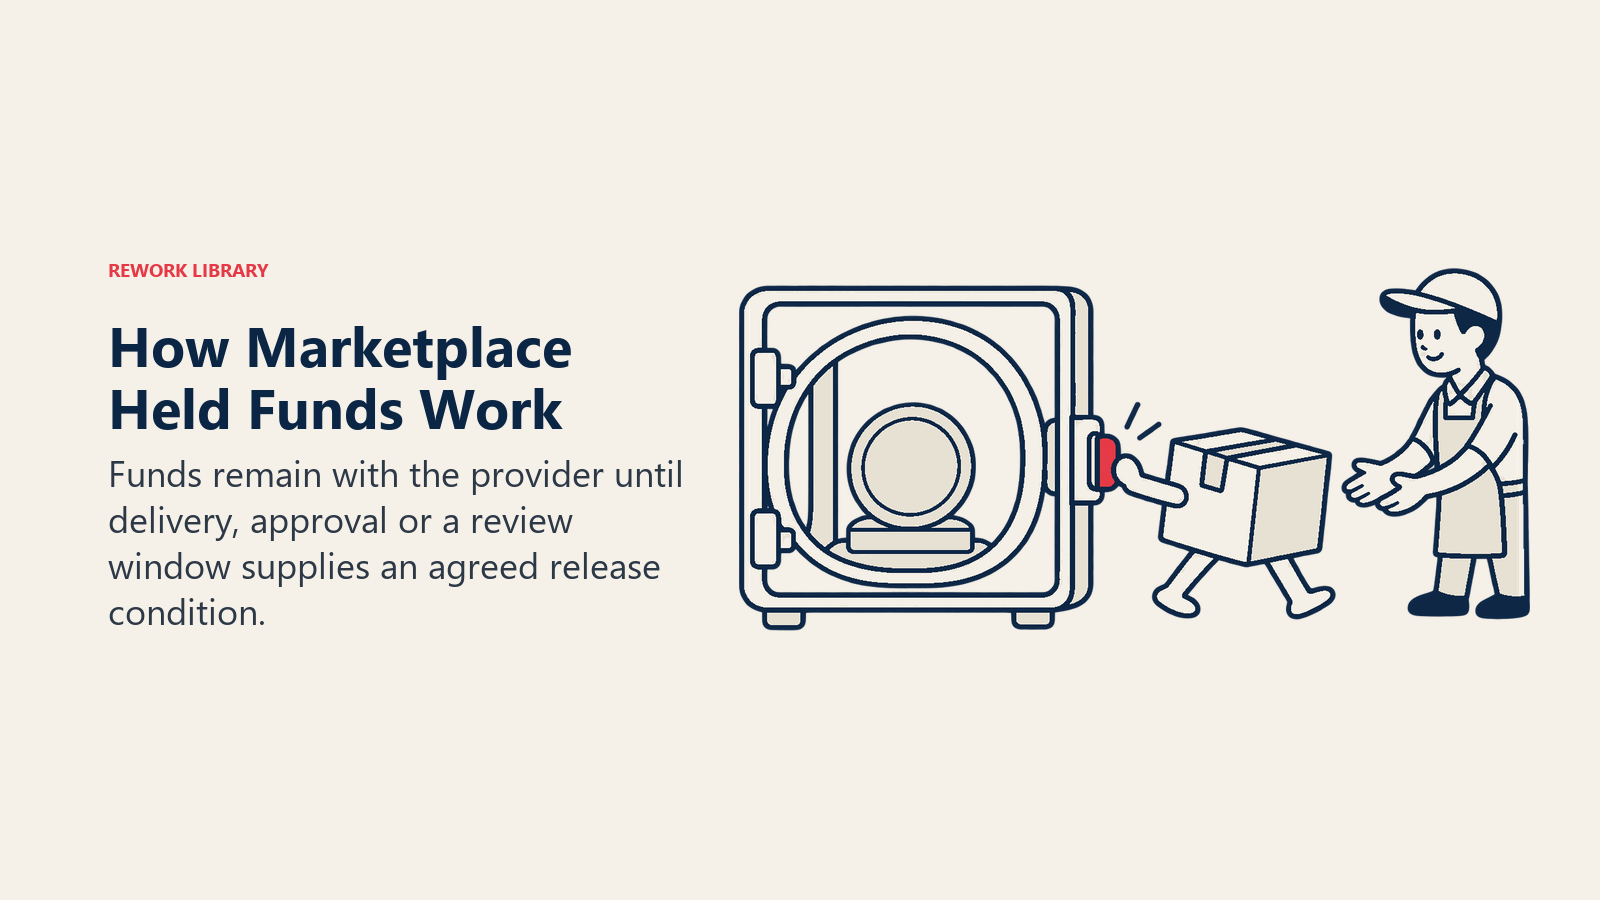
- Entrega o check-in. El dinero se libera un tiempo fijado después de que empieza una estancia o llegan los bienes.
- Aprobación de hitos. El dinero se libera cuando el comprador acepta un entregable.
- Vencimiento del plazo. El dinero se libera automáticamente si el comprador no objeta dentro de una ventana de revisión.
Upwork muestra con claridad la versión por hitos. Su página de ayuda sobre la protección de pagos de precio fijo dice que los fondos del proyecto, antes llamados escrow, los deposita el cliente antes de que empiece el trabajo y actúan como un lugar de retención neutral. Los clientes liberan el pago cuando aprueban el trabajo o cuando termina el período de revisión, y la página dice que entregar el trabajo mediante el botón designado inicia una cuenta regresiva de 14 días para el pago automático. También indica que si un hito no se financia por adelantado, Upwork no puede ayudar a recuperar el pago después. El trabajo por horas se protege de otra manera: según la página de protección por horas de Upwork, los freelancers deben registrar el tiempo con el rastreador, con la actividad relacionada y notas, entre otras condiciones.
El patrón que vale la pena copiar es que la liberación está atada a evidencia que la plataforma puede ver: un hito financiado, un entregable presentado, una hora registrada.
Una advertencia sobre la palabra misma. Llamar "escrow" a un saldo retenido puede sugerir un arreglo legal, como un agente de depósito en garantía independiente o una cuenta segregada, que su configuración no tiene. La propia página de Upwork dice ahora "fondos del proyecto". Cómo se retienen los fondos, y quién lo hace, es una pregunta para su proveedor y su asesor jurídico.
Calendario de pagos al vendedor en plataformas reales
El calendario de pagos al vendedor es una decisión de producto, no solo un ajuste administrativo. Estos ejemplos provienen de las propias páginas de ayuda de cada plataforma.
| Plataforma | Qué dice la página | Fuente |
|---|---|---|
| Airbnb | Para la mayoría de las estancias en viviendas de 27 noches o menos, el pago se inicia al final del día hábil posterior a la fecha de check-in programada. A algunos anfitriones, como los que no tienen dos estancias completadas, se les paga después del check-out programado. Los pagos pueden revisarse y retrasarse hasta 45 días después del check-in. Las cuentas bancarias tardan luego de 3 a 5 días hábiles. | Airbnb |
| eBay | Los vendedores pueden elegir diario, semanal, quincenal o mensual. Los pagos diarios se inician unos 2 días después de que se confirma el pago del comprador. Los semanales salen los martes. Los bancos tardan luego otros 1 a 3 días hábiles. Las transacciones retenidas pueden tardar más. | eBay |
| Upwork (precio fijo) | Los fondos se depositan por adelantado y luego se liberan cuando el cliente aprueba o cuando termina el período de revisión. | Upwork |
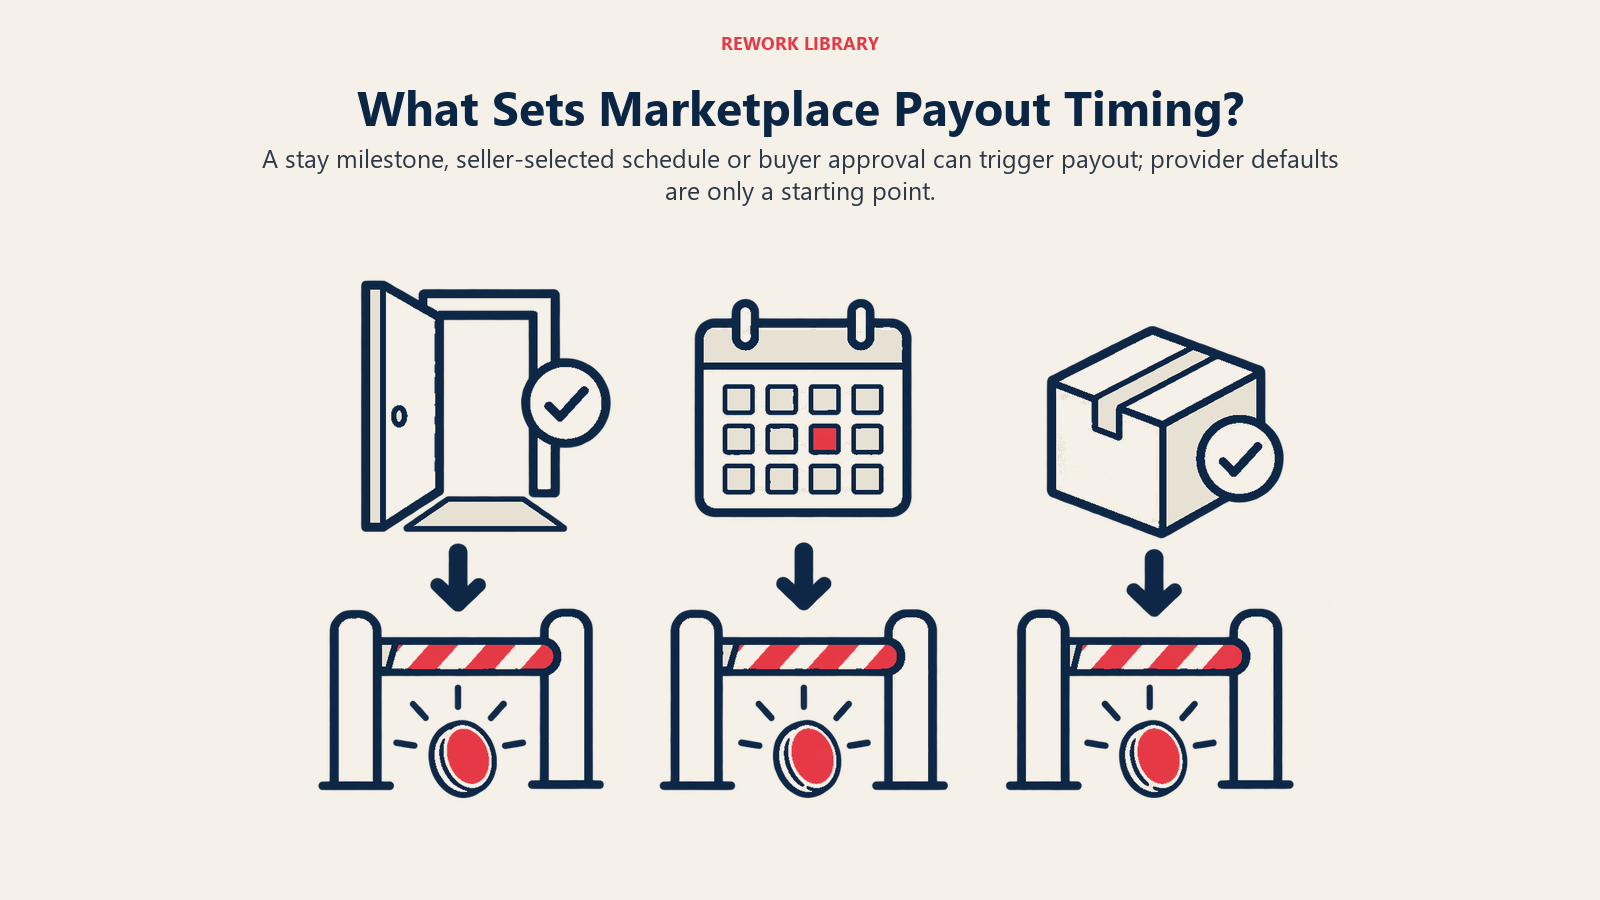
Tres plataformas, tres relojes: un hito de la estancia, un calendario que elige el vendedor y la aprobación del comprador.
A nivel del proveedor, los valores por defecto pueden cambiarse. La página de Stripe sobre los pagos a cuentas conectadas dice que los cargos hechos para una cuenta conectada se acumulan en su balance y se pagan de forma diaria y continua por defecto, y que una plataforma puede programar pagos automáticos, hacer pagos manuales o retener fondos en su balance de plataforma en el caso de los cargos de destino y de los cargos y transferencias separados. El valor por defecto es un punto de partida. El calendario que usted fija en la práctica es su política de pagos.
La nota de Airbnb sobre la revisión es la parte útil para quien construye. La página dice que las transacciones pueden revisarse antes de enviarse, por ejemplo para prevenir el fraude, y que los fondos pueden retrasarse o pausarse. Que los vendedores nuevos o de mayor riesgo esperen más es un patrón normal. Una buena política lo dice por escrito, por adelantado, para que un retraso nunca parezca una sorpresa.
Reembolsos y disputas: quién paga
La pregunta más importante que hay que resolver pronto es qué ocurre cuando el dinero tiene que volver.
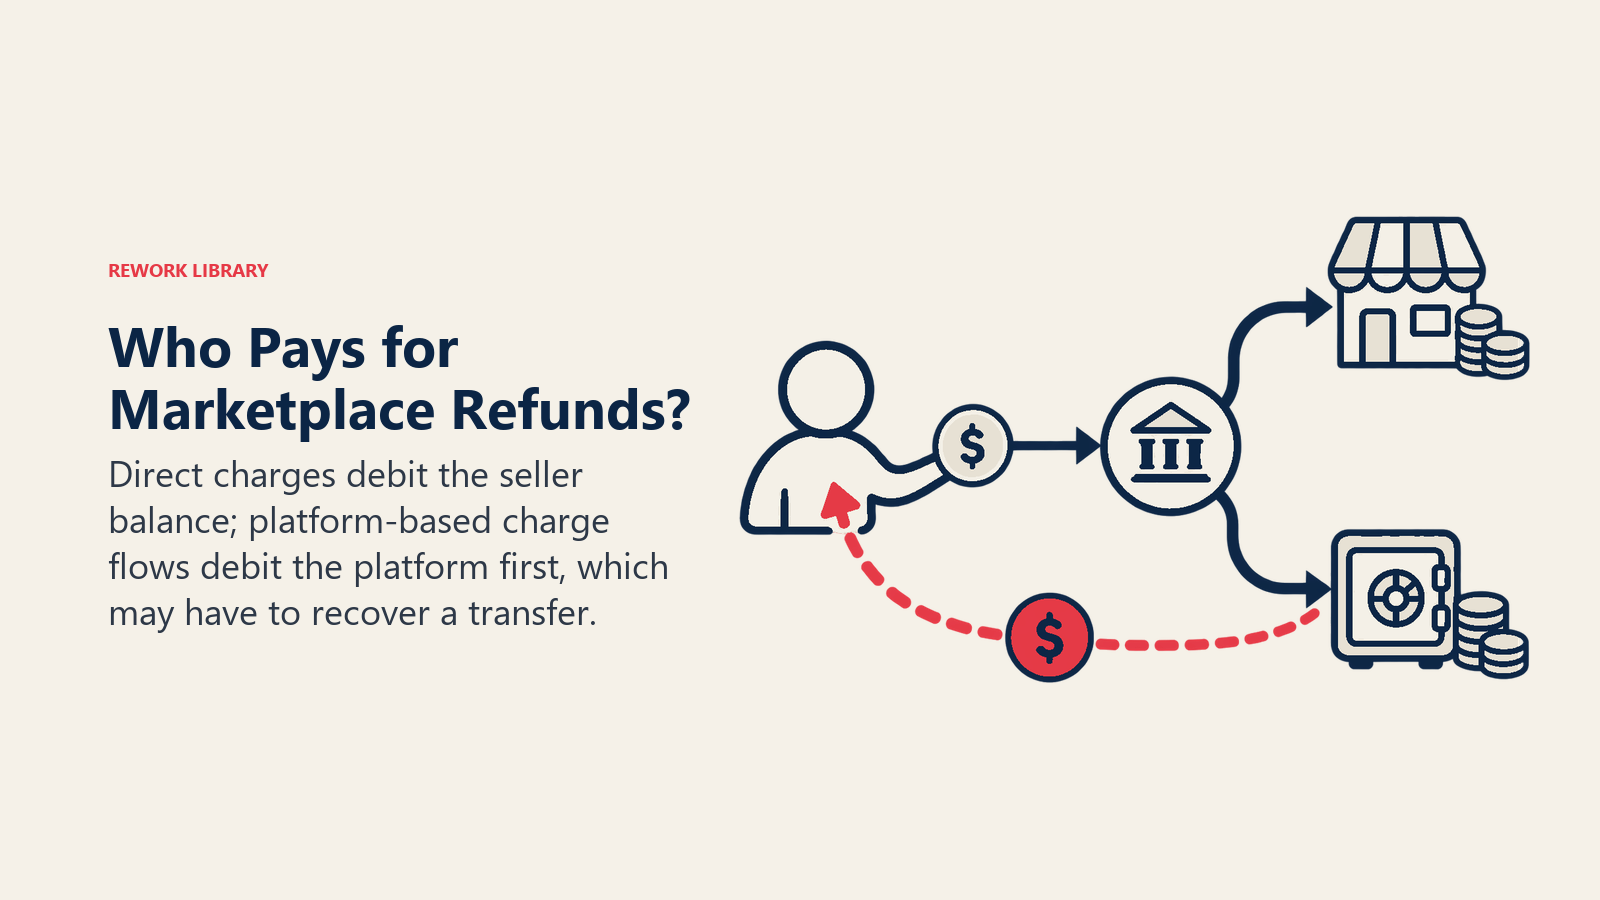
Los reembolsos y contracargos siguen el modelo que usted eligió. En la descripción de Stripe, con los cargos directos, los reembolsos y contracargos salen del balance de la cuenta conectada. Con los cargos de destino y los cargos y transferencias separados, se debita el balance de la plataforma, y la plataforma puede intentar recuperar los fondos del vendedor revirtiendo la transferencia. La página de Stripe añade que si usa cuentas heredadas Express o Custom, la plataforma es responsable de las disputas y del fraude.
De ello se derivan dos consecuencias prácticas.
- Si paga rápido a los vendedores, les está prestando el dinero del comprador. Cuando una disputa llega después del pago y el balance del vendedor está vacío, la plataforma absorbe la pérdida. Retener los fondos más tiempo, o mantener una reserva, es como las plataformas reducen esa exposición.
- La política de reembolsos tiene que coincidir con la política de pagos al vendedor. Una ventana de devolución de 30 días es difícil de cumplir si a los vendedores se les paga al segundo día y no tienen balance con qué reembolsar. Decida las dos juntas.
Las reglas de protección al vendedor y al comprador también deciden quién gana un caso en disputa. La página de PayPal indica a las plataformas que informen a los vendedores de su política de protección al vendedor para que conozcan los casos que la invalidan, como enviar a una dirección distinta de la que figura en la confirmación de la transacción. Publique en términos claros las reglas que fije.
Los pagos como línea de ingresos
Una plataforma que procesa el pago también puede ganar un margen de procesamiento además de su comisión. Aquí no cubrimos tarifas ni precios de proveedores. Para ver cómo encaja esto junto a la comisión, consulte los modelos de ingresos de un marketplace. Para los servicios de pago opcionales que se construyen sobre la transacción, consulte los servicios de valor añadido.
Regulación: dónde mover dinero se vuelve un asunto legal
Esta sección describe lo que dicen algunos textos primarios, no cómo se aplican a su negocio. Que su flujo de fondos esté regulado depende de los hechos y de la jurisdicción. Pida consejo a un abogado que se ocupe de pagos antes de lanzar, o antes de apartarse de la configuración estándar de un proveedor.
Estados Unidos
Las normas federales definen a un transmisor de dinero. El texto de 31 CFR 1010.100 dice que los "servicios de transmisión de dinero" significan aceptar moneda, fondos u otro valor que sustituya a la moneda de una persona y transmitirlo a otro lugar o persona por cualquier medio. Añade que si una persona es un transmisor de dinero es una cuestión de hechos y circunstancias, y excluye, entre otros, a la persona que actúa solo como procesador de pagos para facilitar la compra de un bien o servicio a través de un sistema de compensación y liquidación por acuerdo con el acreedor o vendedor. La propia página de definición de MSB de FinCEN enumera al transmisor de dinero entre las categorías de negocio de servicios monetarios. Un marketplace que recibe los fondos de un comprador y los envía a un vendedor es el tipo de arreglo al que se aplican esos hechos, así que pregunte a su asesor cómo se caracteriza su propio flujo. Las licencias estatales de transmisión de dinero son una capa aparte que varía según el estado, y aquí no las hemos documentado con fuentes, así que plantéelas a su asesor.
Unión Europea
Bajo la segunda Directiva de Servicios de Pago existe una exclusión para los pagos a través de un agente comercial. El artículo 3(b) de la Directiva (UE) 2015/2366 excluye las operaciones de pago del ordenante al beneficiario a través de un agente comercial autorizado mediante un acuerdo para negociar o concluir la venta o compra de bienes o servicios en nombre únicamente del ordenante o únicamente del beneficiario. El considerando 11 del mismo texto dice que algunos Estados miembros habían permitido que las plataformas de comercio electrónico que actúan para compradores y vendedores usaran la exclusión sin un margen real para negociar o concluir la venta, y lo califica de ajeno al alcance previsto. La frase clave es "únicamente del ordenante o únicamente del beneficiario". Una plataforma que actúa para ambos lados es la situación a la que se refiere el considerando.
Singapur y Malasia
La Ley de Servicios de Pago de 2019 de Singapur (Payment Services Act 2019) es, en palabras de la Autoridad Monetaria de Singapur, un marco para regular los sistemas de pago y los proveedores de servicios de pago, y su texto legal en Singapore Statutes Online tiene una parte de licencias y define servicios como la emisión de cuentas y la adquirencia de comercios por referencia a su Primer Anexo. La página de la Payment Services Act de la MAS enumera las licencias de cambio de moneda, de institución de pago estándar y de institución de pago principal. Si un flujo concreto de un marketplace es un servicio regulado es algo que deben responder las directrices de licencias y el asesor jurídico.
En Malasia, la página del marco legal de Bank Negara Malaysia dice que quien desee ofrecer servicios de adquirencia de comercios debe estar registrado en el banco, y que los emisores de instrumentos de pago designados deben obtener aprobación.
El hilo común de las cuatro: el texto se centra en lo que la plataforma hace con el dinero, no en cómo se llama a sí misma la plataforma.
Una breve lista de decisión
Esto es razonamiento, no datos.
- Decida con quién trata el comprador. Eso determina el merchant of record y quién asume las disputas.
- Elija la regla de retención antes que la regla de pago al vendedor. ¿Qué evento libera el dinero y cuál es la espera máxima?
- Ajuste la política de reembolsos al calendario de pagos al vendedor. Evite pagar más rápido de lo que puede revertir.
- Ponga la verificación antes del pago al vendedor, no después. Recoja el KYC y el KYB en el onboarding para que la primera venta pueda cobrarse de verdad.
- Publique el calendario y las reglas de revisión. Los vendedores aceptan un retraso que conocían.
- Pida asesoría legal sobre la estructura antes del lanzamiento. Usar un proveedor ayuda, pero no elimina sus propias obligaciones.
Si su operación empareja compradores y vendedores a mano y controla el pago de principio a fin, un marketplace gestionado cambia el panorama de riesgos, ya que el operador está más cerca de la transacción. Para el modelo más amplio, consulte qué es un negocio de marketplace.
Datos clave: pagos en marketplaces
- La documentación de Connect de Stripe dice que con los cargos de destino, los reembolsos y contracargos reducen el balance de la plataforma, mientras que con los cargos directos reducen el balance de la cuenta conectada.
- Stripe dice que los cargos de una cuenta conectada se acumulan en su balance y se pagan de forma diaria y continua por defecto, y que las plataformas pueden cambiar el calendario.
- El desembolso diferido de PayPal para marketplaces permite a una plataforma retener los fondos de un comprador antes de desembolsarlos a un vendedor, con liberación automática a los 28 días.
- La página de ayuda de Airbnb dice que, para la mayoría de las estancias en viviendas de 27 noches o menos, el pago se inicia al final del día hábil posterior al check-in programado, y que las revisiones pueden retrasar los fondos hasta 45 días después del check-in.
- La protección de precio fijo de Upwork usa fondos del proyecto, antes escrow, depositados antes de que empiece el trabajo, con pago automático 14 días después de entregar el trabajo.
- El artículo 3(b) de la PSD2 de la UE excluye a los agentes comerciales que actúan únicamente para el ordenante o únicamente para el beneficiario.
Lecturas relacionadas

Co-Founder & COO
On this page
- El flujo del dinero en una transacción de marketplace
- Tres formas de construir el flujo
- Modelo 1: cargos directos (el vendedor como comercio)
- Modelo 2: cargos de destino (la plataforma como cara visible)
- Modelo 3: cargos y transferencias separados (la plataforma retiene y luego enruta)
- Cuentas de vendedor y KYC
- Depósito en garantía (escrow) y fondos retenidos
- Calendario de pagos al vendedor en plataformas reales
- Reembolsos y disputas: quién paga
- Los pagos como línea de ingresos
- Regulación: dónde mover dinero se vuelve un asunto legal
- Estados Unidos
- Unión Europea
- Singapur y Malasia
- Una breve lista de decisión
- Lecturas relacionadas