マーケットプレイスの決済:エスクローとペイアウトを解説
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
通常のオンラインストアは、顧客から代金を受け取り、そのまま手元に置きます。マーケットプレイスは、顧客から代金を受け取り、少し後でその大半を別の誰かに渡します。この1つの違い、つまり販売者へ向かう途中でプラットフォームを通過するお金が、マーケットプレイスの決済上の問題のほぼすべてを生み出します。誰がお金を保有するのか。どのくらいの期間か。販売者に支払い済みの後で購入者が返金を求めたら、誰が負担するのか。そして、他人のお金を動かすことは、プラットフォームにライセンスが必要だということなのか。
本記事は、この流れの仕組みに関するリファレンスです。マーケットプレイスの決済を構成する要素、構築する3つの一般的な方法、エスクローが実際に意味するもの、実際のプラットフォームが支払いのタイミングをどう設計しているか、返金と紛争の負担者、そして弁護士に相談すべき規制上の論点を取り上げます。ここにあるのはすべて、一次情報に基づく一般的な情報です。法的助言ではなく、決済のポリシーは頻繁に変わるため、細部に頼る前に各プラットフォームの最新のページを確認してください。
チェックアウトの設計、決済手段の構成、カード拒否からの回復は扱いません。それは単一加盟店側の話で、決済処理戦略にあります。テイクレートも別の記事に譲ります。一言で言えば、マーケットプレイスが各取引から受け取る割合はマーケットプレイスのテイクレートで扱っており、決済はそれを回収する仕組みです。
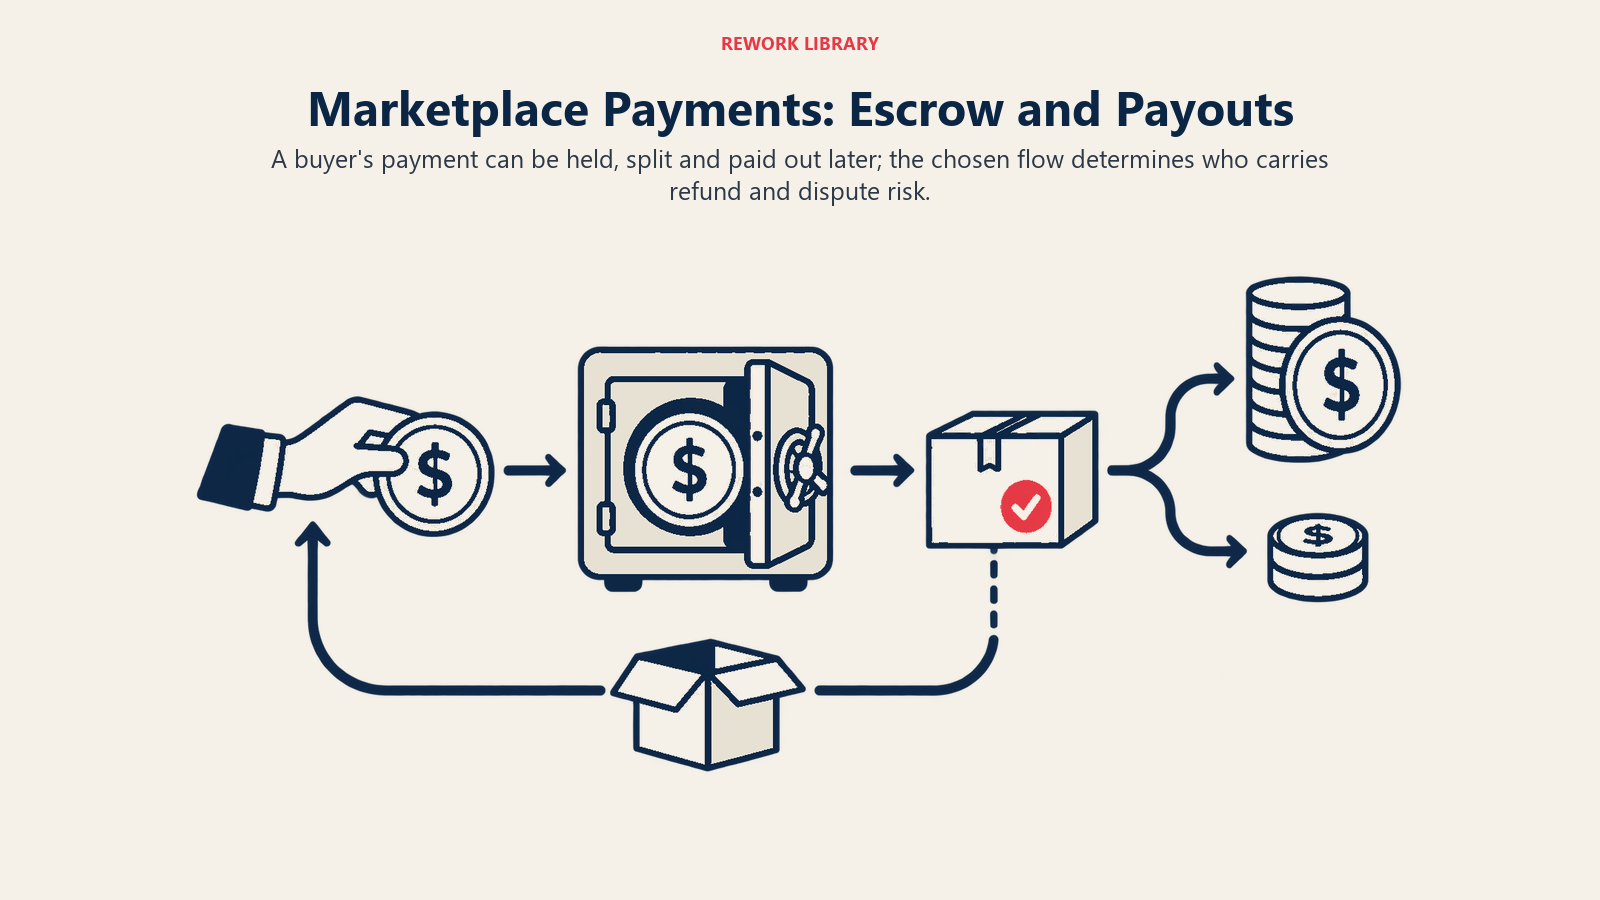
マーケットプレイス取引における資金の流れ
ベンダー名を取り除くと、マーケットプレイスの決済には5つの段階があります。
- **入金(ペイイン)。**購入者がカード、ウォレット、銀行振込で支払います。お金は購入者から離れ、プラットフォームまたはその決済プロバイダーが管理する場所に入ります。
- **保留。**資金がしばらくの間とどまります。数秒のこともあれば、サービスが提供されるまでのこともあります。
- **分割。**プラットフォームが金額の配分を決めます。販売者の取り分、プラットフォームの手数料、税金、場合によっては配送業者などの第三者への分です。
- **支払い(ペイアウト)。**販売者の取り分が、スケジュールに沿って銀行口座、カード、ウォレットに移ります。
- **取り消し。**返金や紛争があった場合、そのお金の一部を逆方向に動かす必要があります。
マーケットプレイスの決済における設計上の選択はすべて、これらの段階の順序とタイミングについての選択です。すぐに支払えば販売者は喜びますが、購入者が紛争を起こした場合のリスクはプラットフォームが負います。資金を長く保留すれば購入者は守られますが、販売者は待たされ、長い待ち時間は優良な販売者を他のプラットフォームへ向かわせかねません。販売者をどう迎え入れるかは出品者オンボーディングの記事で扱っており、決済はそのオンボーディングが機能するか破綻するかが決まる場所です。
資金の流れを構築する3つの方法
ほとんどのマーケットプレイスは、自分でお金を動かしません。決済プロバイダーの上に構築します。プロバイダーのドキュメントが選択肢を説明しており、その違いは主に、誰が取引の記録上の事業者になるか、誰の残高が損失を負うか、プラットフォームがどこまで構築する必要があるかにあります。
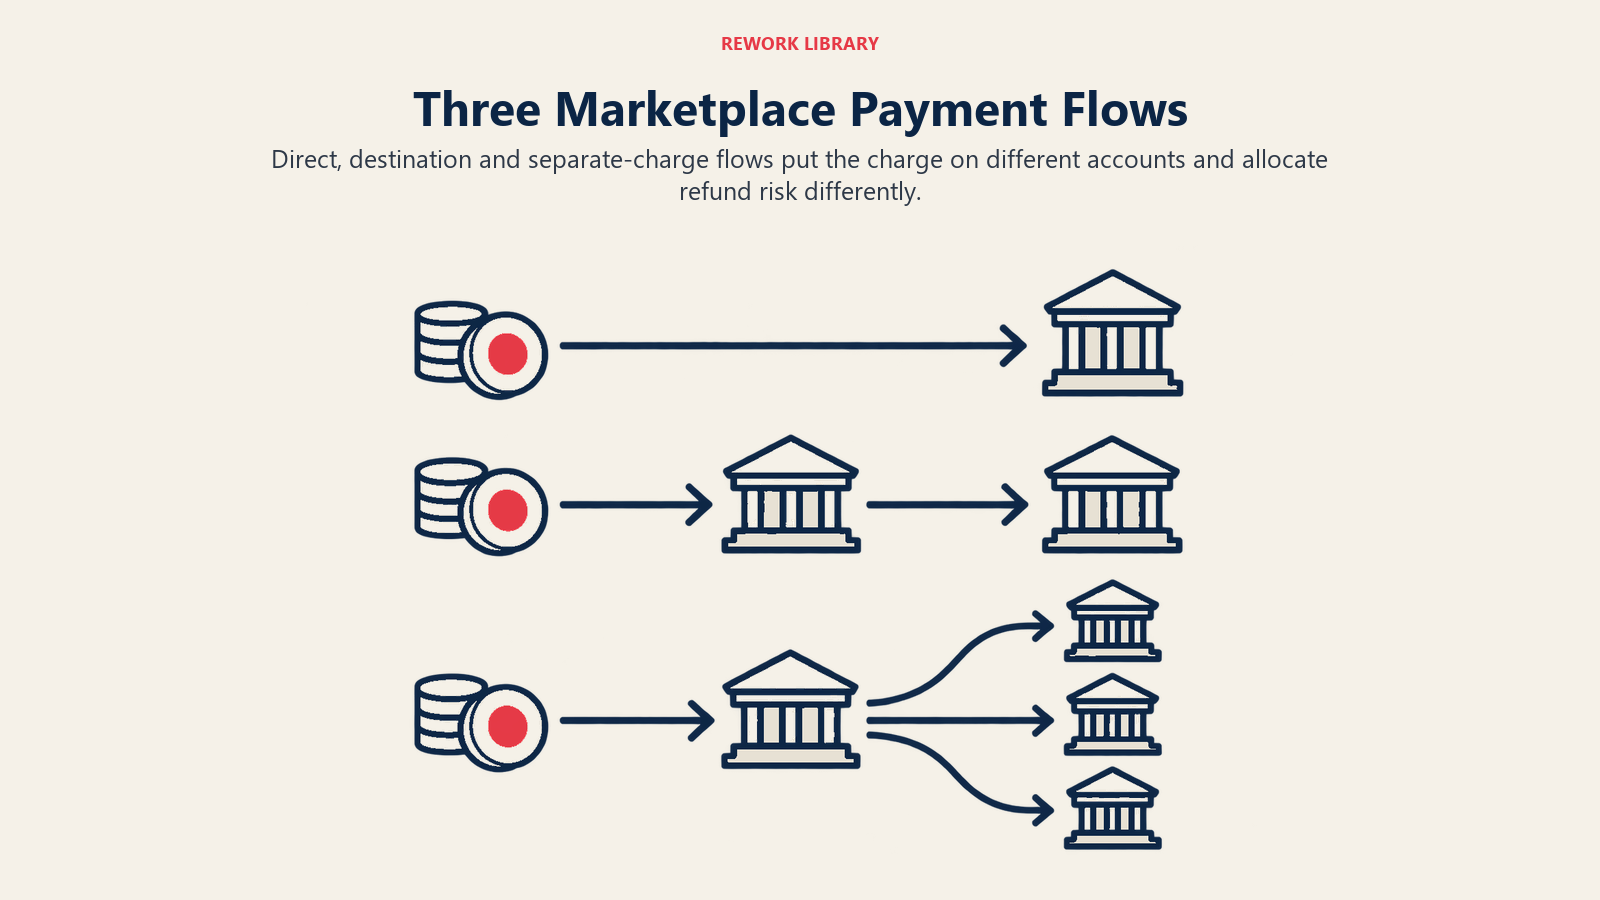
モデル1:ダイレクトチャージ(販売者が加盟店)
課金は販売者自身のアカウント上で作成されます。StripeのConnectのドキュメントは、これを接続アカウントへ直接行われる支払いと説明しており、顧客はプラットフォームの存在に気づかないことが多く、返金とチャージバックは接続アカウントの残高を減らすとしています。プラットフォームはアプリケーション手数料を取ることで収益を得ます。Stripeはこれを、ブランド化されたマーケットプレイスではなく、ストアフロント構築ツールのようなソフトウェアプラットフォーム向けと位置づけています。
モデル2:デスティネーションチャージ(プラットフォームが前面に立つ)
課金はプラットフォーム上で作成され、その一部が販売者のアカウントに移されます。StripeのConnect課金に関するドキュメントによると、これは住宅の賃貸や配車のようなマーケットプレイスに最も適しています。支払いはプラットフォームの残高に現れ、手元に残る部分がプラットフォームの手数料で、返金とチャージバックはプラットフォームの残高を減らします。要するに、購入者はプラットフォームと取引しているため、金銭的リスクもプラットフォームが負います。
モデル3:セパレートチャージと送金(プラットフォームが保持し、後で振り分ける)
プラットフォームがまず購入者に課金し、販売者へのお金の移動は別の段階として後から行います。同じStripeのページによると、これは、支払いを複数の関係者に分ける必要がある場合、課金の時点で販売者が分かっていない場合、送金の前に資金を保留する必要がある場合に適しています。例として挙げられているのは、店舗と配達員で分けるデリバリー注文と、清掃担当者が割り当てられる前に支払われる清掃の仕事です。プラットフォームの残高は手数料、返金、チャージバックの分だけ減少し、送金が入金額を上回り得る場合は、プラットフォームがその残高を監視する必要があります。
他のプロバイダーも、それぞれの用語で似た構造を説明しています。Adyenのマーケットプレイスモデルのドキュメントによると、プラットフォームは利用者に代わって支払いを受け取り、支払いまで資金を保持でき、販売者への支払いの前にAdyenが販売者を確認し、顧客にはプラットフォームのブランドが示されます。PayPalのマルチパーティのドキュメントには、購入者からの資金を保留してから販売者に支払う、遅延ディスバースメントのオプションがあり、プラットフォームに追加の審査を行う時間を与えます。同ドキュメントによると、資金は28日後に自動的に支払われ、この連携には承認されたパートナーであることが求められます。Adyenの設計についてはAdyenのマーケットプレイスに関するドキュメントを、PayPalについてはPayPalの遅延ディスバースメントのガイドをご覧ください。
| モデル | 課金が置かれる場所 | 購入者から見える相手 | 返金とチャージバックを負担する残高(Stripeの説明) | 適した用途 |
|---|---|---|---|---|
| ダイレクトチャージ | 販売者のアカウント | 多くの場合は販売者 | 販売者の残高 | 販売者が実際の加盟店であるソフトウェアプラットフォーム |
| デスティネーションチャージ | プラットフォームのアカウント | プラットフォーム | プラットフォームの残高 | 1注文につき販売者が1社のブランド化されたマーケットプレイス |
| セパレートチャージと送金 | プラットフォームのアカウント | プラットフォーム | プラットフォームの残高 | 複数販売者のカート、後からの割り当て、保留資金 |
ここで、もう1つ押さえておくべき概念があります。記録上の販売者(マーチャント・オブ・レコード)です。これは取引に名前が載る事業者、つまり購入者のカード明細とカードネットワークが販売者として扱う事業者を指します。たとえばStripeのon_behalf_ofオプションは、接続アカウントをその支払いの記録上の事業者にし、明細書の表示名、決済国、手数料体系を変えます。誰がマーチャント・オブ・レコードになるかは、チャージバックに誰が対応し、購入者が明細で何を目にするかに影響するため、既定のままにせず、意図して決めてください。
販売者アカウントとKYC
支払いを受ける販売者には、確認済みの本人情報が必要です。この作業の分担はプロバイダーによって異なります。Stripeの従来のアカウントタイプでは、StandardとExpressのアカウントはStripeがオンボーディングと本人情報の収集を行い、CustomアカウントではプラットフォームまたはStripeに委ねられます。Stripeは、どのアカウントタイプを選ぶかによって、不正、悪用、マイナス残高、本人確認に対するプラットフォームの責任が決まるとも述べています。詳細はStripeの接続アカウントタイプをご覧ください。なお、同ページではこれらが従来のタイプと記されており、新しいプラットフォームでは新しいアカウント構成に置き換わっています。
マーケットプレイスにとって重要なのは、個人向けのKYC、法人向けのKYBと呼ばれる本人確認が、信頼のための施策であると同時に、決済上の要件でもあるという点です。プロバイダーは通常、販売者に資金を支払う前にこれを求めます。確認を完了できない販売者は、出品はできても支払いを受けられず、それはオンボーディングの流れの中でのコンバージョンの問題になります。ここだけでなく出品者オンボーディングでも扱っているのは、そのためです。
エスクローと保留資金
「エスクロー」という言葉は緩く使われています。マーケットプレイスの実務では、プラットフォームまたはそのプロバイダーが、購入者のお金を中立的な立場で保持し、条件が満たされたら解放することを意味します。条件はマーケットプレイスによって異なります。
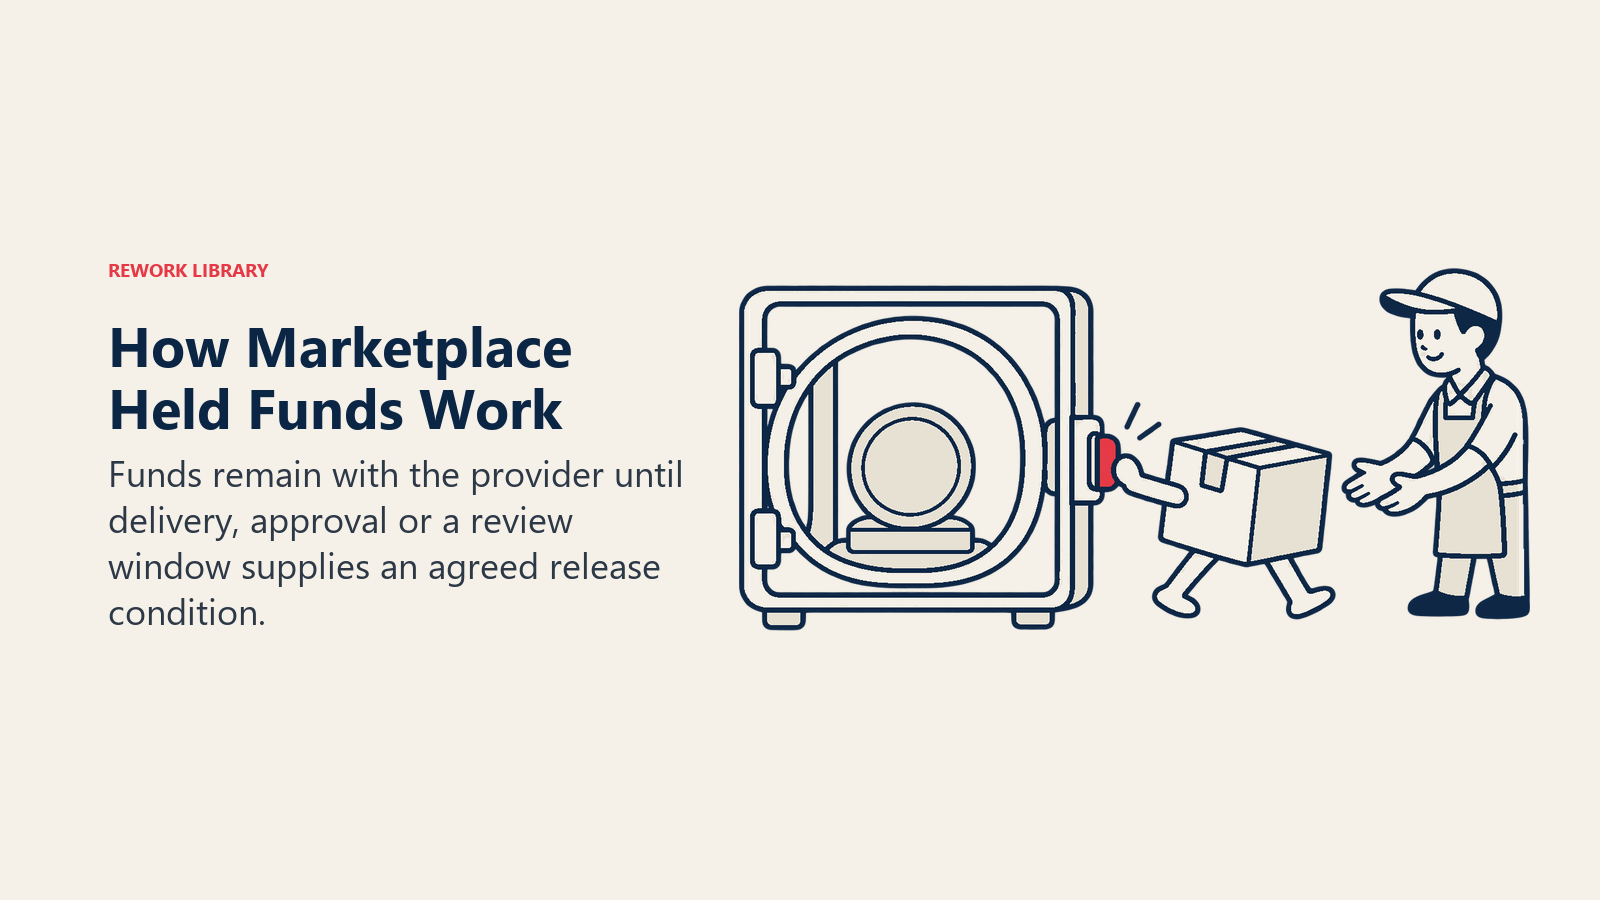
- **配送またはチェックイン。**滞在が始まる、または商品が届いてから一定時間後に、お金が解放されます。
- **マイルストーンの承認。**購入者が成果物を受け入れた時点で、お金が解放されます。
- **タイムアウト。**レビュー期間内に購入者が異議を唱えなければ、お金が自動的に解放されます。
Upworkはマイルストーン型をはっきり示しています。固定料金の支払い保護に関するヘルプページによると、以前はエスクローと呼ばれていたプロジェクト資金は、作業の開始前にクライアントが預け入れ、中立的な保管場所として機能します。クライアントは、作業を承認したとき、またはレビュー期間が終了した後に支払いを解放します。同ページには、指定のボタンから作業を提出すると、自動支払いまでの14日間のカウントダウンが始まるとあります。また、マイルストーンが事前に資金化されていない場合、後から支払いの回収をUpworkが支援することはできないとも明記されています。時間制の仕事は保護の仕組みが異なります。Upworkの時間制の保護に関するページによると、フリーランサーは、関連するアクティビティやメモなどの条件を満たしたうえで、トラッカーで時間を記録する必要があります。
見習う価値のあるパターンは、解放の条件を、プラットフォームから見える証拠(資金化されたマイルストーン、提出された成果物、記録された稼働時間)に結びつけていることです。
この言葉自体には注意が必要です。保留中の残高を「エスクロー」と呼ぶと、第三者のエスクロー代理人や分別管理口座のような、実際には存在しない法的な取り決めを連想させるおそれがあります。Upwork自身のページも、現在は「プロジェクト資金」としています。資金がどのように、誰によって保持されるかは、プロバイダーと弁護士に確認すべき問題です。
実際のプラットフォームにおける支払いのタイミング
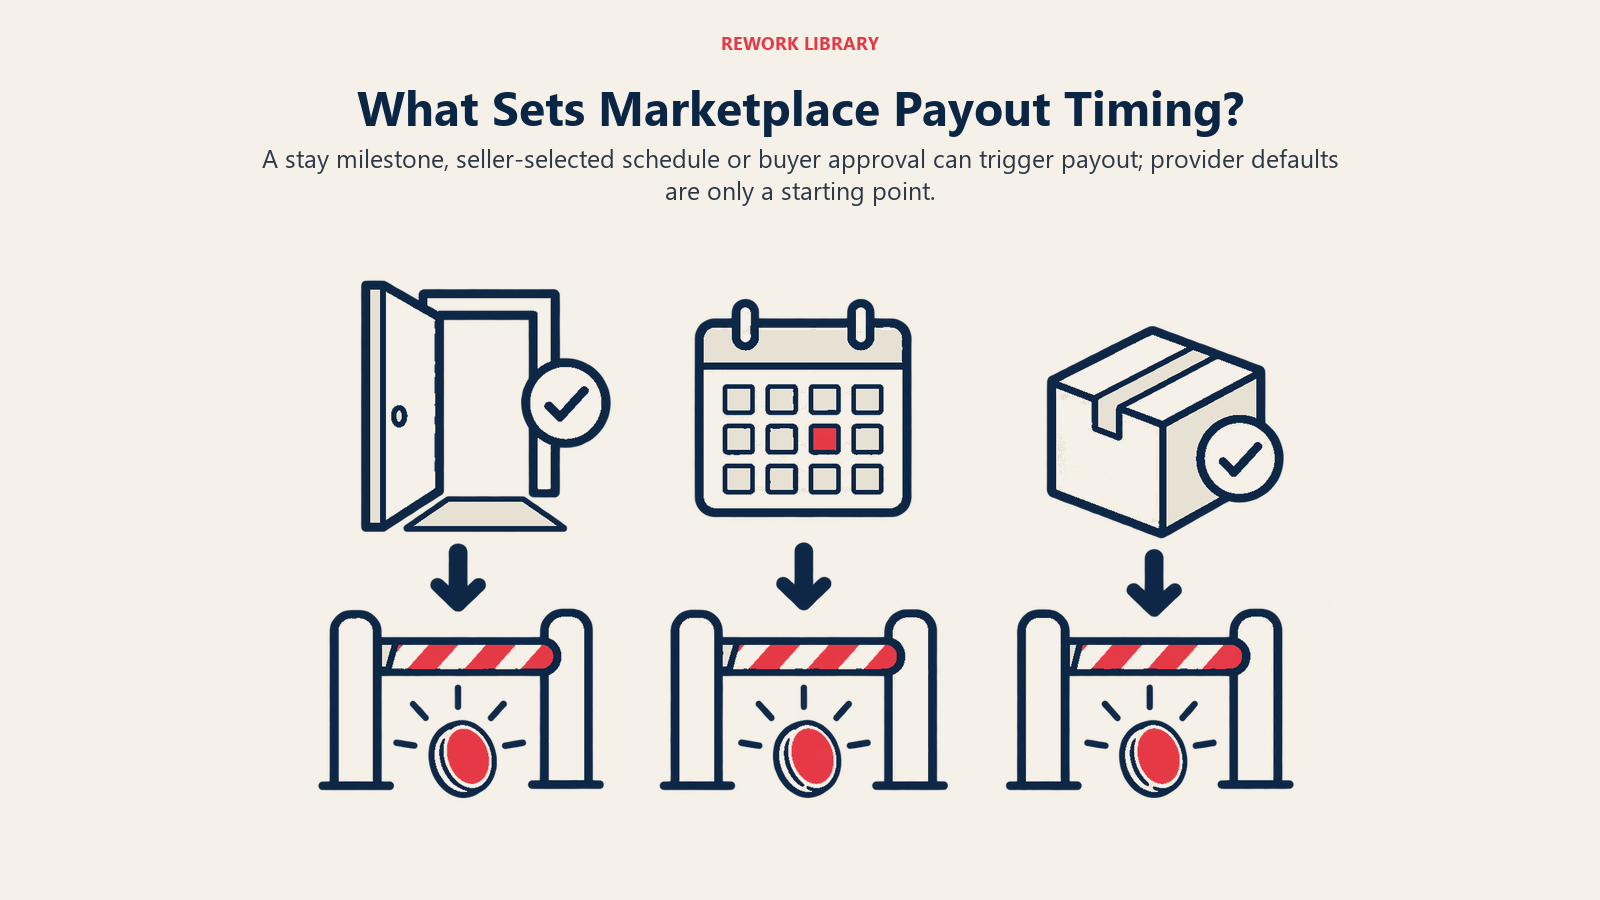
支払いのタイミングは、バックオフィスの設定にとどまらず、プロダクトの意思決定です。以下の例は、各プラットフォーム自身のヘルプページに基づいています。
| プラットフォーム | ページの内容 | 出典 |
|---|---|---|
| Airbnb | 27泊以内のほとんどの宿泊では、ゲストのチェックイン予定日の翌営業日の終わりまでに支払いが開始されます。完了した宿泊が2件ないホストなど、一部のホストは、代わりにチェックアウト予定日の後に支払われます。支払いは審査され、チェックインから最大45日遅れることがあります。その後、銀行口座への着金には3〜5営業日かかります。 | Airbnb |
| eBay | 販売者は毎日、毎週、隔週、毎月から選べます。毎日の支払いは、購入者の支払いが確認されてから約2日後に開始されます。毎週の支払いは火曜日に行われます。その後、銀行でさらに1〜3営業日かかります。保留中の取引はもっと長くかかることがあります。 | eBay |
| Upwork(固定料金) | 資金は事前に預け入れられ、クライアントの承認時、またはレビュー期間の終了後に解放されます。 | Upwork |
3つのプラットフォームに、3つの時計があります。滞在のマイルストーン、販売者が選ぶカレンダー、購入者の承認です。
プロバイダーのレベルでは、既定値は変更できます。Stripeの接続アカウントへの支払いに関するページによると、接続アカウントに対して行われた課金はその残高に蓄積され、既定では毎日ローリングで支払われます。また、プラットフォームは自動支払いのスケジュールを設定したり、手動で支払ったり、デスティネーションチャージやセパレートチャージと送金の場合は資金をプラットフォームの残高に留めたりできます。既定値は出発点です。実際に設定したスケジュールが、御社の決済ポリシーです。
Airbnbのレビューに関する記載は、構築する側にとって有用な部分です。同ページには、不正を防ぐためなどの理由で、送金の前に取引が審査されることがあり、資金が遅れたり一時停止されたりすることがあると書かれています。新しい販売者やリスクの高い販売者がより長く待たされるのは、一般的なパターンです。良いポリシーは、これを事前に文書で明示し、遅延が不意打ちに映らないようにします。
返金と紛争:誰が支払うのか
早い段階で決めておくべき最も重要な問いは、お金を戻さなければならないときに何が起きるかです。
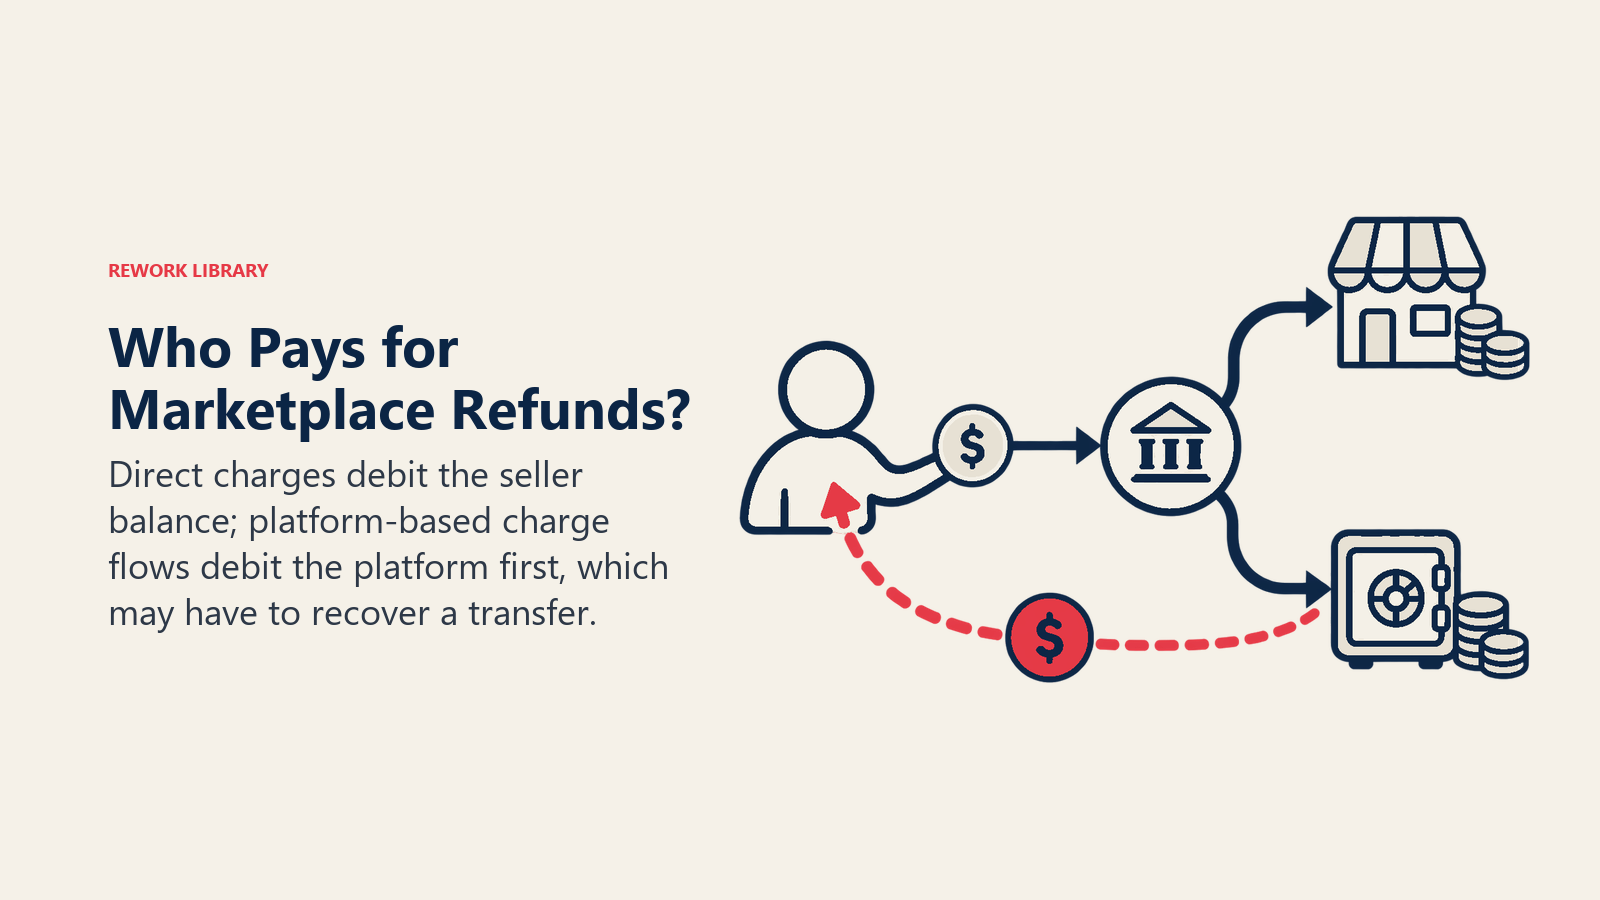
返金とチャージバックは、選んだモデルに従います。Stripeの説明では、ダイレクトチャージの場合、返金とチャージバックは接続アカウントの残高から差し引かれます。デスティネーションチャージとセパレートチャージと送金の場合は、プラットフォームの残高から差し引かれ、プラットフォームは送金を取り消すことで販売者から資金を回収しようとできます。Stripeのページには、従来のExpressまたはCustomアカウントを使う場合、紛争と不正の責任はプラットフォームにあるとも書かれています。
ここから、実務上の帰結が2つ導かれます。
- **販売者に早く支払えば、購入者のお金を貸していることになります。**支払い後に紛争が起き、販売者の残高が空だった場合、損失はプラットフォームが吸収します。資金を長く保留したり、準備金を設けたりすることが、プラットフォームがこのリスクを減らす方法です。
- **返金ポリシーは、支払いポリシーと整合していなければなりません。**販売者が2日目に支払いを受け、返金に充てる残高がないのでは、30日間の返品期間は守りにくくなります。2つは一緒に決めてください。
販売者保護と購入者保護のルールも、争われた案件で誰が勝つかを左右します。PayPalのページは、プラットフォームに対し、販売者保護ポリシーを販売者に知らせて、それが無効になるケース(たとえば取引確認書にある住所以外への発送)を把握させるよう求めています。定めたルールは、分かりやすい言葉で公開してください。
収益源としての決済
支払いを処理するプラットフォームは、コミッションに加えて処理マージンも得られる場合があります。ここでは料率やプロバイダーの価格は扱いません。コミッションとの関係についてはマーケットプレイスの収益モデルを、取引の上に構築されるオプションの有料サービスについては付加価値サービスをご覧ください。
規制:お金を動かすと法律が関わる場面
この節で扱うのは、いくつかの一次資料が何を述べているかであり、それが御社の事業にどう適用されるかではありません。資金の流れが規制対象になるかどうかは、事実関係と管轄区域によって決まります。ローンチの前、あるいはプロバイダーの標準的な構成から離れる前に、決済を扱う弁護士の助言を受けてください。
米国
連邦規則は、資金移動業者を定義しています。31 CFR 1010.100の条文には、「資金移動サービス」とは、ある人から通貨、資金、または通貨に代わる価値を受け取り、それをあらゆる手段で別の場所や別の人に送ることを意味すると書かれています。さらに、ある者が資金移動業者かどうかは事実関係と状況の問題であるとし、とりわけ、債権者または販売者との合意に基づき、清算・決済システムを通じた商品やサービスの購入を円滑にする決済処理業者としてのみ行為する者を除外しています。FinCEN自身のMSBの定義のページは、資金移動業者を資金サービス事業の区分の1つに挙げています。購入者の資金を受け取り、それを販売者に送るマーケットプレイスは、これらの事実関係が当てはめられる種類の取り決めであるため、御社の資金の流れがどう位置づけられるかは、弁護士に確認してください。州ごとの資金移動業者のライセンスは、州によって異なる別の層であり、ここでは一次資料を示していないため、弁護士に相談してください。
欧州連合
第2次決済サービス指令には、商業代理人を通じた支払いについての除外規定があります。指令(EU) 2015/2366の第3条(b)は、支払人から受取人への支払取引のうち、商品やサービスの売買を交渉または締結する合意に基づいて権限を与えられた商業代理人を通じて、支払人のみ、または受取人のみのために行われるものを除外しています。同じ文書の前文第11項は、一部の加盟国が、売買を交渉または締結する実質的な余地がないまま、購入者と販売者の双方のために行為するECプラットフォームにこの除外を利用させてきたとし、それは意図された範囲を超えるとしています。鍵となる表現は「支払人のみ、または受取人のみ」です。双方のために行為するプラットフォームは、この前文が取り上げている状況にあたります。
シンガポールとマレーシア
シンガポールのPayment Services Act 2019は、シンガポール金融管理局(MAS)の言葉を借りれば、決済システムと決済サービスプロバイダーを規制する枠組みであり、Singapore Statutes Onlineの条文には免許に関する部があり、口座発行や加盟店獲得といったサービスを第1附則に照らして定義しています。MASのPayment Services Actのページには、両替、標準決済機関、主要決済機関の免許が挙げられています。あるマーケットプレイスの資金の流れが規制対象のサービスにあたるかどうかは、免許に関するガイドラインと弁護士が答える問題です。
マレーシアでは、マレーシア中央銀行の法的枠組みのページに、加盟店獲得サービスを提供しようとする者は同行に登録しなければならず、指定された支払手段の発行者は承認を得なければならないと書かれています。
4つの地域に共通するのは、条文が問題にしているのは、プラットフォームが自らを何と呼ぶかではなく、お金をどう扱うかだということです。
簡単な意思決定チェックリスト
以下はデータではなく、推論です。
- **購入者が誰と取引しているのかを決めます。**それが、マーチャント・オブ・レコードと、紛争を誰が負担するかを左右します。
- **支払いのルールより先に、保留のルールを決めます。**どのイベントでお金が解放され、最長でどれだけ待つのかを決めます。
- **返金ポリシーを支払いのタイミングに合わせます。**取り消せる速さを超えて支払うことは避けます。
- **本人確認は支払いの後ではなく前に置きます。**オンボーディングの時点でKYCとKYBを集め、最初の販売が実際に支払われるようにします。
- **スケジュールと審査ルールを公開します。**販売者は、あらかじめ知っていた遅延なら受け入れます。
- **ローンチ前に構造について法的助言を受けます。**プロバイダーを使うことは助けになりますが、自社の義務をなくすものではありません。
購入者と販売者を手作業でマッチさせ、決済をエンドツーエンドで管理する運営であれば、マネージド型マーケットプレイスではリスクの構図が変わります。運営者が取引により近い位置にいるためです。より広いモデルについては、マーケットプレイス事業とはをご覧ください。
重要なポイント:マーケットプレイスの決済
- StripeのConnectのドキュメントによると、デスティネーションチャージでは返金とチャージバックがプラットフォームの残高を減らし、ダイレクトチャージでは接続アカウントの残高を減らします。
- Stripeによると、接続アカウントに対する課金はその残高に蓄積され、既定では毎日ローリングで支払われ、プラットフォームはスケジュールを変更できます。
- PayPalのマーケットプレイス向け遅延ディスバースメントでは、プラットフォームが購入者からの資金を保留してから販売者に支払うことができ、28日後に自動的に解放されます。
- Airbnbのヘルプページによると、27泊以内のほとんどの宿泊では、支払いはチェックイン予定日の翌営業日の終わりまでに開始され、審査によってチェックインから最大45日、資金が遅れることがあります。
- Upworkの固定料金の保護では、以前はエスクローと呼ばれていたプロジェクト資金が作業の開始前に預け入れられ、作業の提出から14日後に自動的に支払われます。
- EUのPSD2第3条(b)は、支払人のみ、または受取人のみのために行為する商業代理人を除外しています。
関連記事
