Zahlungen auf Marktplätzen: Treuhand und Auszahlungen erklärt
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Ein normaler Onlineshop nimmt Geld von einem Kunden und behält es. Ein Marktplatz nimmt Geld von einem Kunden und gibt den größten Teil etwas später an jemand anderen weiter. Dieser eine Unterschied, Geld, das auf dem Weg zum Verkäufer durch die Plattform läuft, erzeugt fast jedes Zahlungsproblem eines Marktplatzes. Wer hält das Geld? Wie lange? Wer zahlt, wenn der Käufer eine Erstattung verlangt, nachdem der Verkäufer bereits bezahlt wurde? Und heißt das Bewegen fremden Geldes, dass die Plattform eine Lizenz braucht?
Dieser Artikel ist ein Nachschlagewerk dazu, wie dieser Ablauf funktioniert. Er behandelt die Bausteine einer Marktplatzzahlung, die drei gängigen Wege, sie zu bauen, was Treuhand (Escrow) tatsächlich bedeutet, wie reale Plattformen ihre Auszahlungen zeitlich steuern, wer Erstattungen und Streitfälle trägt und welche regulatorischen Fragen Sie einem Anwalt vorlegen sollten. Alles hier sind allgemeine Informationen aus Primärquellen. Es ist kein Rechtsrat, und Zahlungsrichtlinien ändern sich oft, prüfen Sie also die aktuelle Seite jeder Plattform, bevor Sie sich auf ein Detail verlassen.
Nicht behandeln wir Checkout-Gestaltung, Zahlungsmethoden-Mix oder die Rückgewinnung abgelehnter Kartenzahlungen. Das ist die Seite des einzelnen Händlers und steht in der Strategie zur Zahlungsabwicklung. Auch die Take Rate überlassen wir einem eigenen Beitrag. In einem Satz: Der Prozentsatz, den ein Marktplatz von jeder Transaktion behält, wird in der Marktplatz-Take-Rate behandelt, und Zahlungen sind die Maschinerie, die ihn einzieht.
Der Geldfluss in einer Marktplatztransaktion
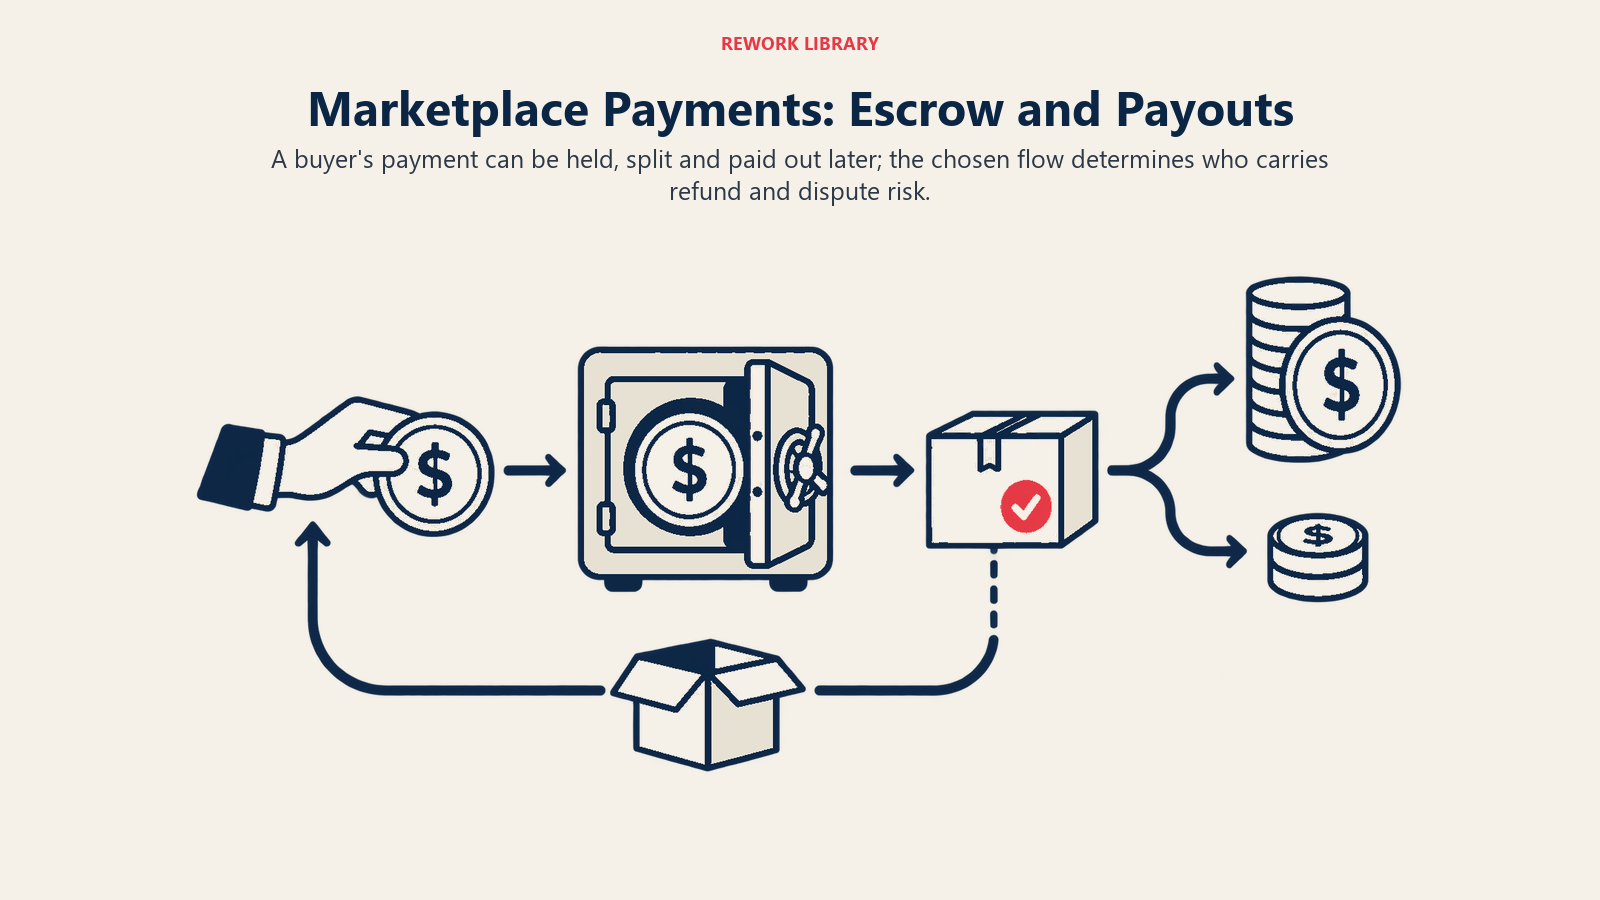
Ohne die Anbieternamen hat eine Marktplatzzahlung fünf Stufen.
- Einzahlung. Der Käufer zahlt per Karte, Wallet oder Banküberweisung. Das Geld verlässt den Käufer und landet an einem Ort, den die Plattform oder ihr Zahlungsdienstleister kontrolliert.
- Einbehalt. Die Gelder liegen für einen gewissen Zeitraum. Das können Sekunden sein oder die Zeit, bis eine Dienstleistung erbracht ist.
- Aufteilung. Die Plattform entscheidet, wie sich der Betrag verteilt: Anteil des Verkäufers, Gebühr der Plattform, Steuern, manchmal ein Dritter wie ein Lieferkurier.
- Auszahlung. Der Anteil des Verkäufers geht nach einem Zeitplan auf sein Bankkonto, seine Karte oder seine Wallet.
- Rückabwicklung. Bei einer Erstattung oder einem Streitfall muss ein Teil dieses Geldes rückwärts fließen.
Jede Designentscheidung bei Marktplatzzahlungen ist eine Entscheidung über Reihenfolge und Zeitpunkt dieser Stufen. Zahlen Sie sofort aus, sind Verkäufer zufrieden, aber Sie tragen das Risiko, wenn der Käufer widerspricht. Halten Sie Gelder länger, sind Käufer geschützt, aber Verkäufer warten, und ein langes Warten kann gute Verkäufer zu anderen Plattformen treiben. Unser Beitrag zum Verkäufer-Onboarding behandelt, wie Verkäufer angebunden werden; bei den Zahlungen zeigt sich, ob dieses Onboarding hält oder bricht.
Drei Wege, den Ablauf zu bauen
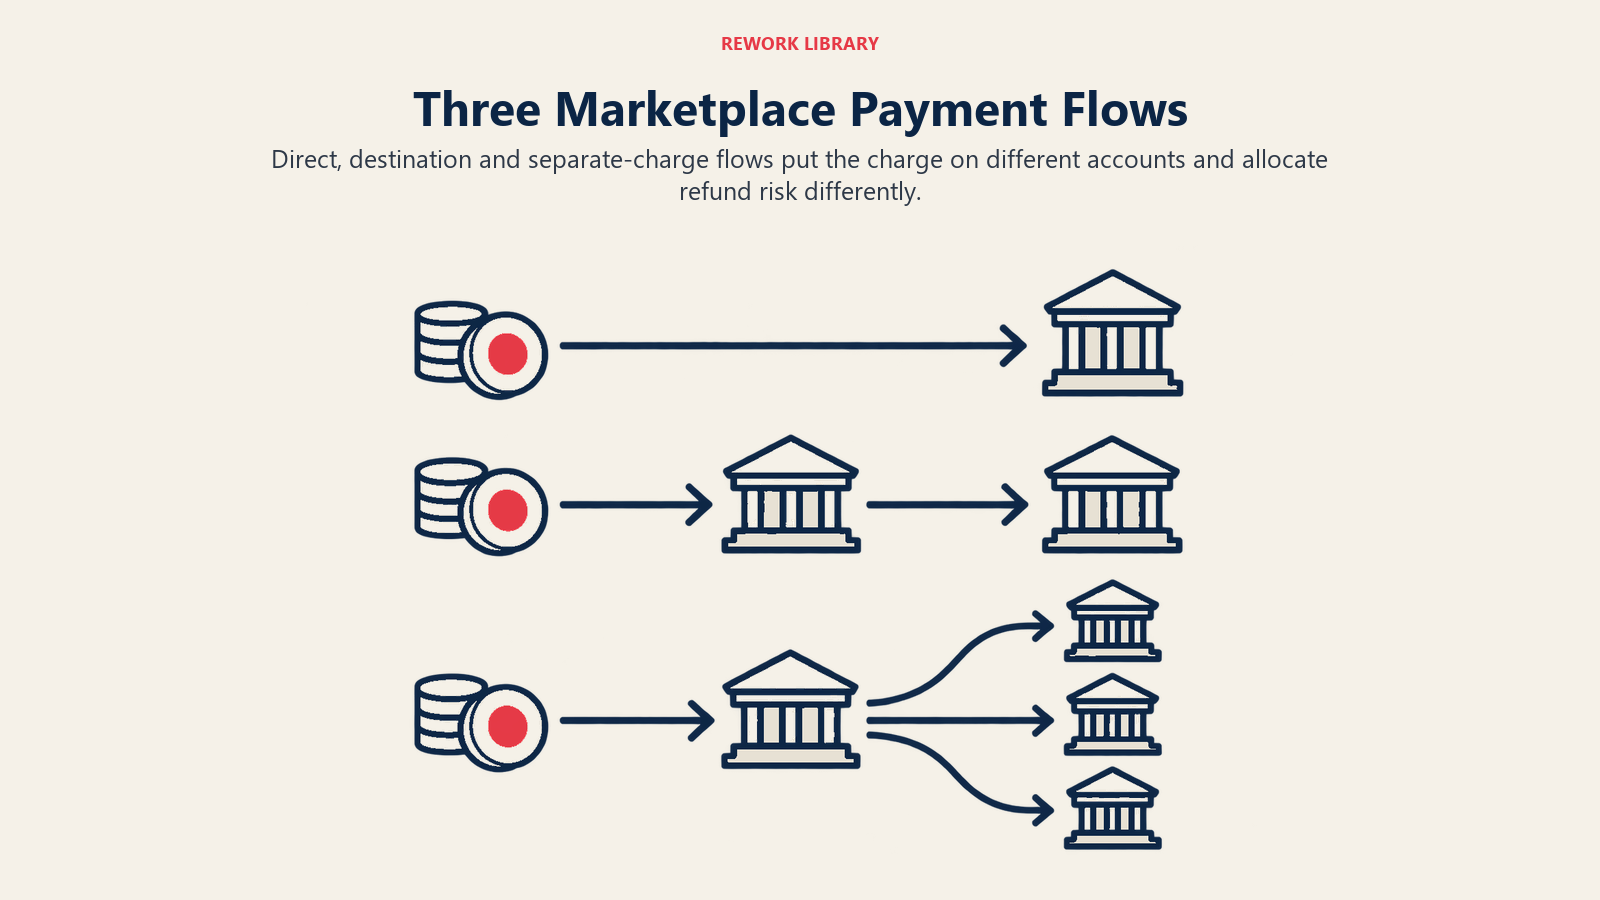
Die meisten Marktplätze bewegen das Geld nicht selbst. Sie setzen auf einen Zahlungsdienstleister auf. Die Dokumentation der Anbieter beschreibt die Optionen, und sie unterscheiden sich vor allem darin, wer das verzeichnete Unternehmen der Transaktion ist, wessen Guthaben den Verlust trägt und wie viel die Plattform selbst bauen muss.
Modell 1: Direct Charges (Verkäufer als Händler)
Die Abbuchung wird auf dem eigenen Konto des Verkäufers erstellt. Die Connect-Dokumentation von Stripe beschreibt dies als Zahlungen direkt an ein verbundenes Konto, bei denen der Kunde die Plattform oft gar nicht wahrnimmt, und sagt, dass Erstattungen und Rückbuchungen (Chargebacks) das Guthaben des verbundenen Kontos mindern. Die Plattform verdient über eine Anwendungsgebühr. Stripe positioniert dies für Softwareplattformen wie Shop-Baukästen, nicht für Marktplätze mit eigener Marke.
Modell 2: Destination Charges (Plattform als Ansprechpartner des Käufers)
Die Abbuchung wird auf der Plattform erstellt, und ein Teil wird auf das Konto des Verkäufers übertragen. Laut Stripes Dokumentation zu Connect-Abbuchungen eignet sich dies am besten für Marktplätze wie Wohnungsvermietung oder Ride-Hailing. Die Zahlung erscheint im Guthaben der Plattform, der Teil, der bleibt, ist die Gebühr der Plattform, und Erstattungen und Rückbuchungen mindern das Guthaben der Plattform. Kurz: Der Käufer hat es mit der Plattform zu tun, also trägt die Plattform das Geldrisiko.
Modell 3: Getrennte Abbuchungen und Übertragungen (Plattform hält, dann leitet sie weiter)
Die Plattform belastet zuerst den Käufer und bewegt das Geld später in einem separaten Schritt zu den Verkäufern. Dieselbe Stripe-Seite sagt, dies passe, wenn eine Zahlung auf mehrere Parteien aufgeteilt werden muss, wenn der Verkäufer zum Zeitpunkt der Abbuchung noch nicht feststeht oder wenn Gelder vor der Übertragung gehalten werden müssen. Sie nennt eine Lieferbestellung, die zwischen Geschäft und Kurier aufgeteilt wird, und einen Reinigungsauftrag, der bezahlt wird, bevor eine Reinigungskraft zugewiesen ist. Das Guthaben der Plattform wird mit Gebühren, Erstattungen und Rückbuchungen belastet, und die Plattform muss dieses Guthaben im Blick behalten, wenn Übertragungen die eingehenden Zahlungen übersteigen können.
Andere Anbieter beschreiben ähnliche Strukturen in eigenen Worten. Die Dokumentation von Adyen zu seinem Marktplatzmodell sagt, die Plattform könne Zahlungen im Namen ihrer Nutzer annehmen, Gelder bis zur Auszahlung halten und Adyen die Verkäufer vor der Auszahlung prüfen lassen, wobei die Marke der Plattform den Kunden bekannt bleibt. Die Multiparty-Dokumentation von PayPal beschreibt eine Option der verzögerten Auszahlung, um Gelder eines Käufers zu halten, bevor sie an einen Verkäufer ausgezahlt werden, damit die Plattform Zeit für zusätzliche Prüfungen hat. Laut ihrer Dokumentation werden die Gelder nach 28 Tagen automatisch ausgezahlt, und die Integration setzt voraus, ein zugelassener Partner zu sein. Zum Adyen-Design siehe die Marktplatz-Dokumentation von Adyen, zu PayPal den Leitfaden zur verzögerten Auszahlung von PayPal.
| Modell | Wo die Abbuchung liegt | Wen der Käufer sieht | Wessen Guthaben Erstattungen und Rückbuchungen trägt (laut Stripe) | Eignung |
|---|---|---|---|---|
| Direct Charges | Konto des Verkäufers | Oft den Verkäufer | Das des Verkäufers | Softwareplattformen, auf denen Verkäufer die eigentlichen Händler sind |
| Destination Charges | Konto der Plattform | Die Plattform | Das der Plattform | Marktplätze mit eigener Marke, ein Verkäufer pro Bestellung |
| Getrennte Abbuchungen und Übertragungen | Konto der Plattform | Die Plattform | Das der Plattform | Warenkörbe mit mehreren Verkäufern, verzögerte Zuweisung, einbehaltene Gelder |
Ein weiteres Konzept gehört hierher: Merchant of Record. Gemeint ist das Unternehmen, das auf der Transaktion genannt wird, jenes, das die Kartenabrechnung des Käufers und die Kartennetzwerke als Verkäufer behandeln. Stripes Option on_behalf_of macht etwa das verbundene Konto zum Merchant of Record einer Zahlung, was Abrechnungstext, Abrechnungsland und Gebührenstruktur verändert. Wer Merchant of Record ist, bestimmt, wer eine Rückbuchung beantwortet und was der Käufer auf seiner Abrechnung sieht. Entscheiden Sie das also bewusst und nicht per Voreinstellung.
Verkäuferkonten und KYC
Ein Verkäufer, der ausgezahlt wird, braucht eine verifizierte Identität. Anbieter teilen diese Arbeit unterschiedlich auf. In Stripes älteren Kontotypen lassen Standard- und Express-Konten Stripe das Onboarding und die Erfassung der Identität übernehmen, während Custom-Konten es der Plattform oder Stripe überlassen. Stripe weist außerdem darauf hin, dass die Wahl des Kontotyps die Haftung der Plattform für Betrug, Missbrauch, negative Salden und Identitätsprüfung bestimmt. Die Details lesen Sie in Stripes verbundenen Kontotypen; beachten Sie, dass die Seite diese Typen als ältere Typen kennzeichnet, die für neue Plattformen durch neuere Kontokonfigurationen ersetzt werden.
Für einen Marktplatz ist der Kernpunkt, dass Identitätsprüfungen, bekannt als KYC für Personen und KYB für Unternehmen, eine Zahlungsanforderung ebenso wie eine Vertrauensmaßnahme sind. Der Anbieter verlangt sie meist, bevor er Gelder an den Verkäufer freigibt. Ein Verkäufer, der die Verifizierung nicht abschließen kann, kann Artikel einstellen, aber nicht bezahlt werden, was ein Conversion-Problem innerhalb Ihres Onboarding-Ablaufs ist. Deshalb behandeln wir es im Verkäufer-Onboarding und nicht nur hier.
Treuhand (Escrow) und einbehaltene Gelder
„Escrow“ wird locker verwendet. In der Marktplatzpraxis bedeutet es, dass die Plattform oder ihr Dienstleister das Geld des Käufers in einer neutralen Position hält, bis eine Bedingung erfüllt ist, und es dann freigibt. Die Bedingung unterscheidet sich je nach Marktplatz:
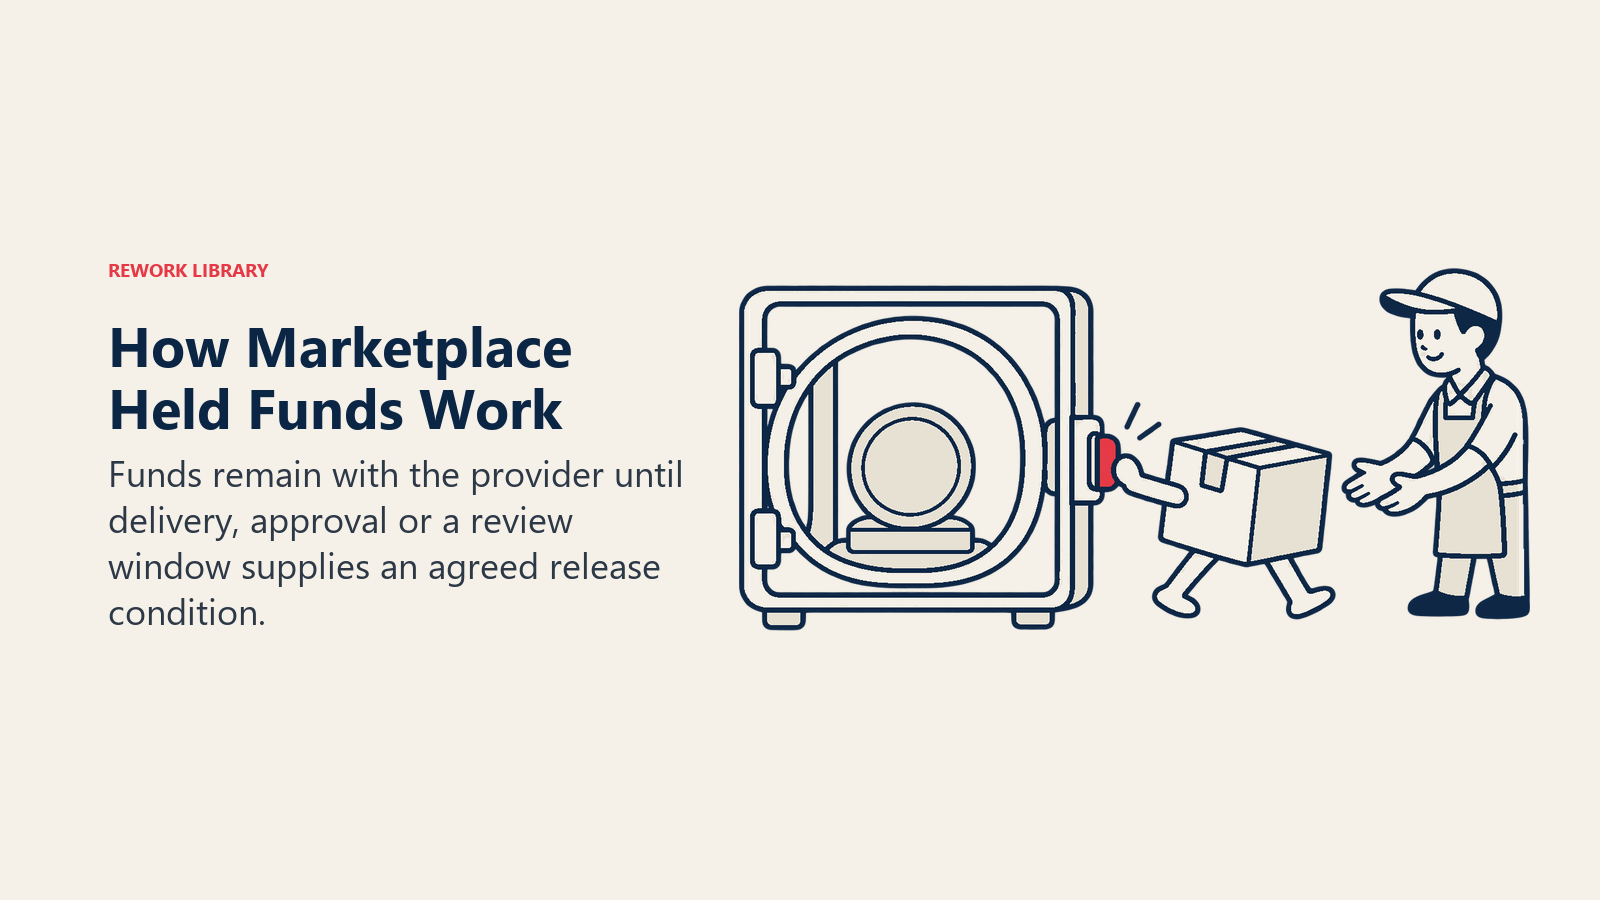
- Lieferung oder Check-in. Das Geld wird eine bestimmte Zeit nach Beginn eines Aufenthalts oder nach Eintreffen der Ware freigegeben.
- Freigabe von Meilensteinen. Das Geld wird freigegeben, wenn der Käufer ein Arbeitsergebnis akzeptiert.
- Zeitablauf. Das Geld wird automatisch freigegeben, wenn der Käufer innerhalb einer Prüffrist nicht widerspricht.
Upwork zeigt die Meilenstein-Version deutlich. Seine Hilfeseite zum Zahlungsschutz bei Festpreisen sagt, Projektgelder, früher Escrow genannt, würden vom Auftraggeber vor Arbeitsbeginn eingezahlt und fungierten als neutraler Verwahrort. Auftraggeber geben die Zahlung frei, wenn sie die Arbeit abnehmen oder die Prüffrist endet, und die Seite sagt, dass die Einreichung von Arbeit über die dafür vorgesehene Schaltfläche einen 14-tägigen Countdown für die automatische Zahlung startet. Sie stellt außerdem fest, dass Upwork nicht helfen kann, eine Zahlung später einzutreiben, wenn ein Meilenstein nicht im Voraus finanziert wurde. Stundenarbeit ist anders geschützt: Laut Upworks Seite zum Stundenschutz müssen Freelancer ihre Zeit unter anderem mit dem Tracker samt zugehöriger Aktivität und Notizen erfassen.
Das nachahmenswerte Muster ist, dass die Freigabe an Belege gebunden ist, die die Plattform sehen kann: ein finanzierter Meilenstein, ein eingereichtes Arbeitsergebnis, eine erfasste Stunde.
Eine Warnung zum Wort selbst. Ein einbehaltenes Guthaben „Escrow“ zu nennen, kann eine rechtliche Konstruktion nahelegen, etwa einen Treuhänder oder ein getrenntes Konto, die Ihr Aufbau nicht hat. Die Seite von Upwork selbst sagt inzwischen „Projektgelder“. Wie die Gelder gehalten werden und von wem, ist eine Frage an Ihren Dienstleister und Ihre Rechtsberatung.
Auszahlungszeitpunkte auf realen Plattformen
Der Auszahlungszeitpunkt ist eine Produktentscheidung, nicht nur eine Einstellung im Backoffice. Diese Beispiele stammen von den eigenen Hilfeseiten der Plattformen.
| Plattform | Was die Seite sagt | Quelle |
|---|---|---|
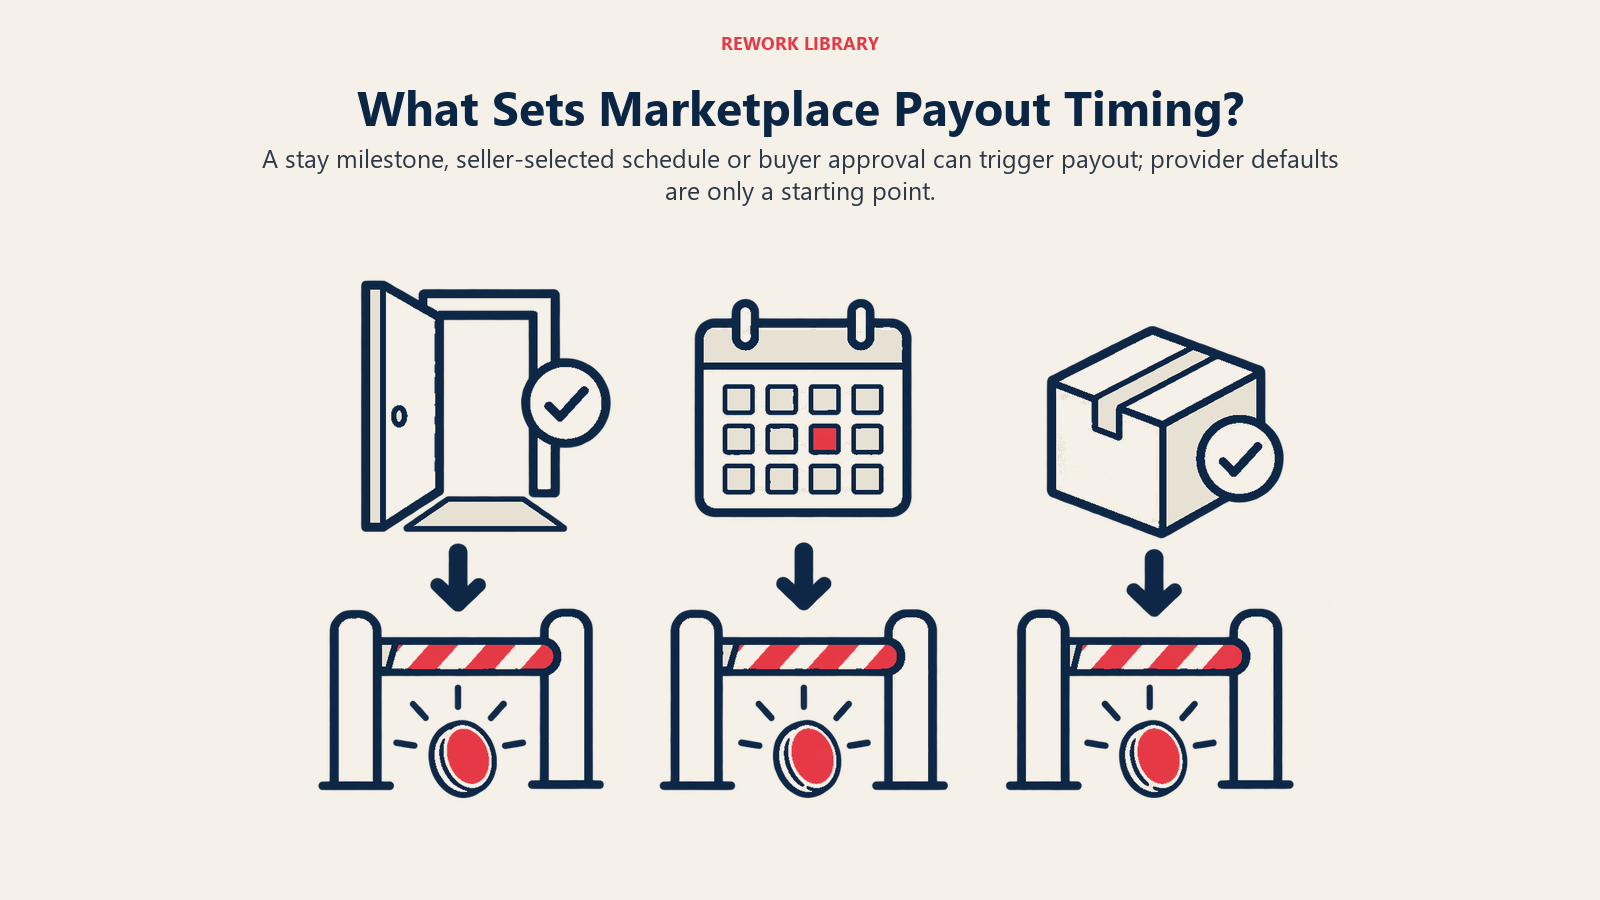
| Airbnb | Bei den meisten Unterkunftsaufenthalten von 27 Nächten oder weniger wird die Auszahlung bis zum Ende des Werktags nach dem geplanten Check-in-Datum des Gastes ausgelöst. Manche Gastgeber, etwa solche ohne zwei abgeschlossene Aufenthalte, werden stattdessen nach dem geplanten Check-out bezahlt. Auszahlungen können geprüft und bis zu 45 Tage nach dem Check-in verzögert werden. Bankkonten brauchen danach 3 bis 5 Werktage. | Airbnb |
| eBay | Verkäufer können täglich, wöchentlich, zweiwöchentlich oder monatlich wählen. Tägliche Auszahlungen werden etwa 2 Tage nach Bestätigung der Zahlung des Käufers ausgelöst. Wöchentliche gehen dienstags raus. Banken brauchen dann weitere 1 bis 3 Werktage. Zurückgehaltene Transaktionen können länger dauern. | eBay |
| Upwork (Festpreis) | Gelder werden im Voraus eingezahlt und dann nach Abnahme durch den Auftraggeber oder nach Ende der Prüffrist freigegeben. | Upwork |
Drei Plattformen, drei Uhren: ein Aufenthaltsmeilenstein, ein vom Verkäufer gewählter Kalender und die Freigabe durch den Käufer.
Auf Ebene des Dienstleisters lassen sich Standardwerte ändern. Stripes Seite zu Auszahlungen an verbundene Konten sagt, dass Abbuchungen für ein verbundenes Konto sich in dessen Guthaben ansammeln und standardmäßig täglich rollierend ausgezahlt werden und dass eine Plattform automatische Auszahlungen planen, manuelle Auszahlungen vornehmen oder bei Destination Charges und getrennten Abbuchungen und Übertragungen Gelder im Plattformguthaben zurückbehalten kann. Der Standard ist ein Ausgangspunkt. Der Zeitplan, den Sie tatsächlich festlegen, ist Ihre Zahlungsrichtlinie.
Airbnbs Hinweis zur Prüfung ist für Entwickler der nützliche Teil. Die Seite sagt, Transaktionen könnten vor dem Versand geprüft werden, etwa um Betrug zu verhindern, und Gelder könnten verzögert oder angehalten werden. Dass neuere oder riskantere Verkäufer länger warten, ist ein normales Muster. Eine gute Richtlinie sagt das vorab schriftlich, damit eine Verzögerung nie als Überraschung wirkt.
Erstattungen und Streitfälle: Wer zahlt
Die wichtigste Frage, die früh zu klären ist, lautet, was passiert, wenn Geld zurückfließen muss.
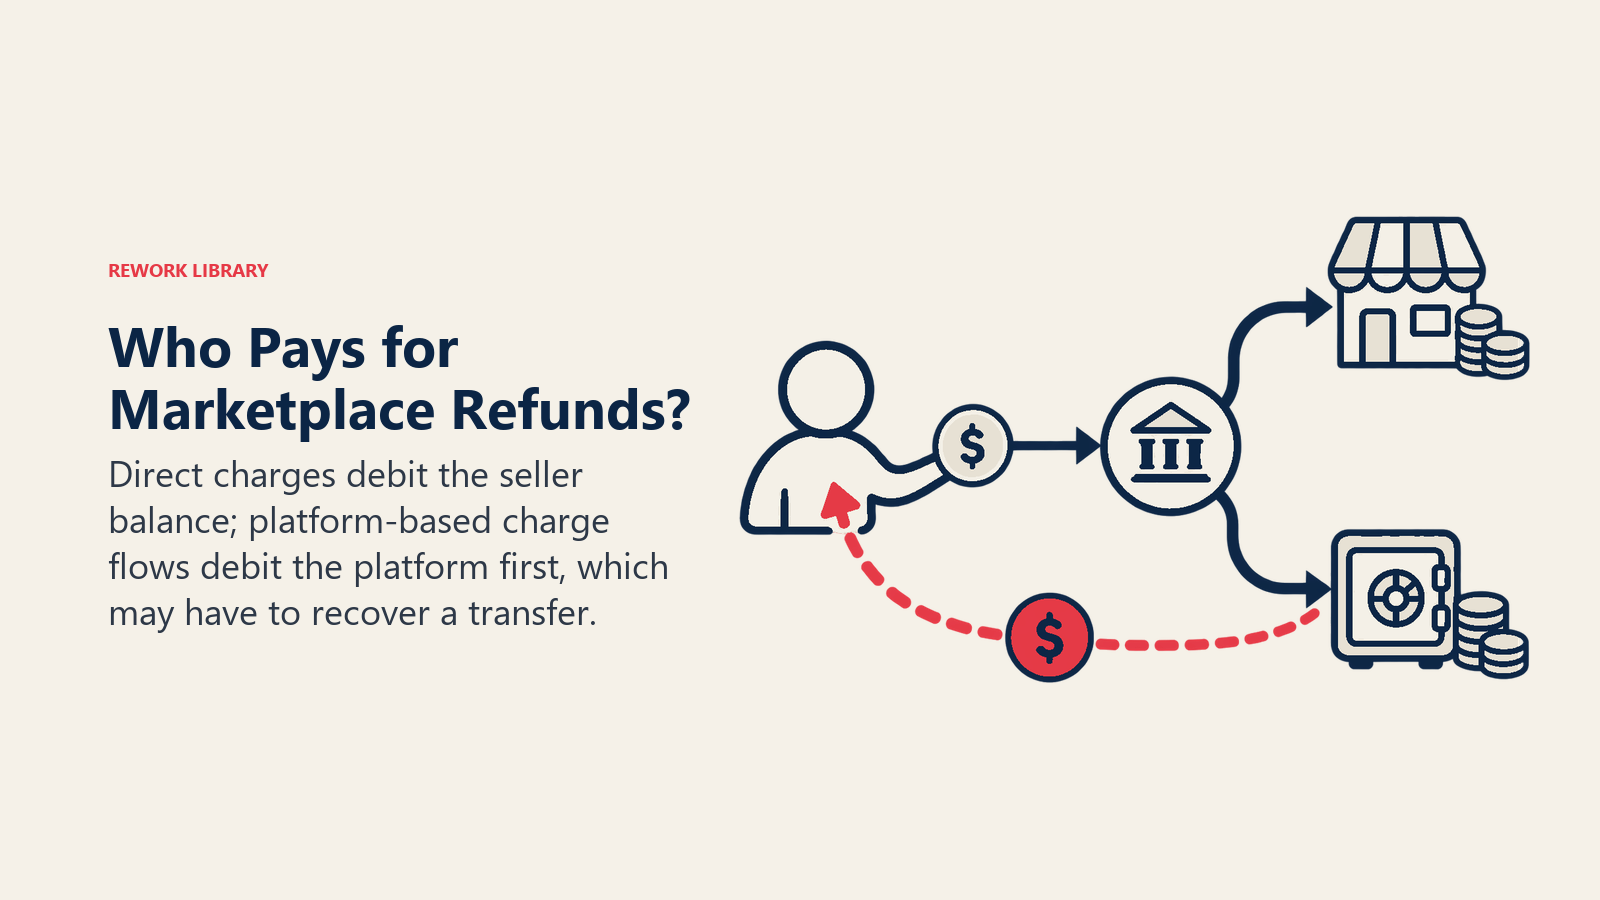
Erstattungen und Rückbuchungen folgen dem gewählten Modell. Nach Stripes Beschreibung werden bei Direct Charges Erstattungen und Rückbuchungen vom Guthaben des verbundenen Kontos abgezogen. Bei Destination Charges und getrennten Abbuchungen und Übertragungen wird das Guthaben der Plattform belastet, und die Plattform kann versuchen, die Gelder vom Verkäufer zurückzuholen, indem sie die Übertragung rückgängig macht. Stripes Seite ergänzt, dass bei älteren Express- oder Custom-Konten die Plattform für Streitfälle und Betrug verantwortlich ist.
Zwei praktische Folgen ergeben sich.
- Zahlen Sie Verkäufer schnell aus, leihen Sie ihnen das Geld des Käufers. Trifft ein Streitfall nach der Auszahlung ein und das Guthaben des Verkäufers ist leer, trägt die Plattform den Verlust. Gelder länger zu halten oder eine Reserve zu führen, ist der Weg, wie Plattformen diese Gefährdung verringern.
- Die Erstattungsrichtlinie muss zur Auszahlungsrichtlinie passen. Ein Rückgabefenster von 30 Tagen ist schwer einzuhalten, wenn Verkäufer an Tag zwei bezahlt werden und kein Guthaben haben, aus dem sie erstatten können. Entscheiden Sie beides gemeinsam.
Regeln zu Verkäufer- und Käuferschutz entscheiden auch, wer einen strittigen Fall gewinnt. PayPals Seite fordert Plattformen auf, Verkäufer über die eigene Verkäuferschutzrichtlinie zu informieren, damit sie die Fälle kennen, die ihn ungültig machen, etwa der Versand an eine andere Adresse als die in der Transaktionsbestätigung. Veröffentlichen Sie die Regeln, die Sie festlegen, in verständlichen Worten.
Zahlungen als Erlösquelle
Eine Plattform, die die Zahlung abwickelt, kann zusätzlich zu ihrer Provision auch eine Marge auf die Abwicklung verdienen. Raten oder Anbieterpreise behandeln wir hier nicht. Wie dies neben der Provision steht, siehe Erlösmodelle von Marktplätzen. Zu optionalen bezahlten Diensten auf Basis der Transaktion siehe Mehrwertdienste.
Regulierung: Wo das Bewegen von Geld rechtlich wird
Dieser Abschnitt beschreibt, was einige Primärtexte sagen, nicht wie sie auf Ihr Unternehmen anzuwenden sind. Ob Ihr Geldfluss reguliert ist, hängt von Tatsachen und Rechtsordnung ab. Lassen Sie sich von einem Anwalt beraten, der sich mit Zahlungen auskennt, bevor Sie starten oder bevor Sie vom Standardaufbau eines Anbieters abweichen.
Vereinigte Staaten
Bundesvorschriften definieren einen Geldüberweiser (Money Transmitter). Der Text von 31 CFR 1010.100 sagt, „Geldübermittlungsdienste“ bedeute, Währung, Gelder oder anderen Wert, der Währung ersetzt, von einer Person anzunehmen und auf beliebigem Weg an einen anderen Ort oder eine andere Person zu übermitteln. Er fügt hinzu, dass es eine Frage der Tatsachen und Umstände sei, ob jemand ein Geldüberweiser ist, und nimmt unter anderem eine Person aus, die lediglich als Zahlungsabwickler handelt, um den Kauf einer Ware oder Dienstleistung über ein Clearing- und Abwicklungssystem im Auftrag des Gläubigers oder Verkäufers zu ermöglichen. Die eigene Definitionsseite zu MSB von FinCEN führt Geldüberweiser unter den Kategorien von Money Services Businesses auf. Ein Marktplatz, der Gelder eines Käufers entgegennimmt und an einen Verkäufer weiterleitet, ist die Art von Konstruktion, auf die diese Tatsachen angewendet werden. Fragen Sie also Ihre Rechtsberatung, wie Ihr eigener Ablauf eingestuft wird. Die Lizenzierung von Geldüberweisern auf Ebene der Bundesstaaten ist eine eigene Schicht, die sich je nach Staat unterscheidet und die wir hier nicht belegt haben, sprechen Sie sie daher mit Ihrer Rechtsberatung an.
Europäische Union
Unter der zweiten Zahlungsdiensterichtlinie gibt es eine Ausnahme für Zahlungen über einen Handelsvertreter. Artikel 3 Buchstabe b der Richtlinie (EU) 2015/2366 nimmt Zahlungsvorgänge vom Zahler an den Zahlungsempfänger über einen Handelsvertreter aus, der über eine Vereinbarung befugt ist, den Verkauf oder Kauf von Waren oder Dienstleistungen im Namen nur des Zahlers oder nur des Zahlungsempfängers auszuhandeln oder abzuschließen. Erwägungsgrund 11 desselben Textes sagt, einige Mitgliedstaaten hätten E-Commerce-Plattformen, die für Käufer und Verkäufer handeln, die Ausnahme nutzen lassen, ohne echten Spielraum, den Verkauf auszuhandeln oder abzuschließen, und nennt das jenseits des beabsichtigten Anwendungsbereichs. Die Schlüsselwendung lautet „nur des Zahlers oder nur des Zahlungsempfängers“. Eine Plattform, die für beide Seiten handelt, ist die Situation, die der Erwägungsgrund anspricht.
Singapur und Malaysia
Singapurs Payment Services Act 2019 ist, in den Worten der Monetary Authority of Singapore, ein Rahmen zur Regulierung von Zahlungssystemen und Zahlungsdienstleistern, und sein Gesetzestext auf Singapore Statutes Online hat einen Teil zur Lizenzierung und definiert Dienste wie Kontoausgabe und Akzeptanzdienste für Händler unter Verweis auf seinen First Schedule. Die Seite der MAS zum Payment Services Act führt Lizenzen für Geldwechsel, Standard-Zahlungsinstitute und große Zahlungsinstitute auf. Ob ein bestimmter Marktplatzablauf ein regulierter Dienst ist, beantworten die Lizenzierungsleitlinien und die Rechtsberatung.
In Malaysia sagt die Seite zum Rechtsrahmen der Bank Negara Malaysia, dass eine Person, die Acquiring-Dienste für Händler anbieten möchte, bei der Bank registriert sein muss und dass Emittenten bestimmter Zahlungsinstrumente eine Genehmigung einholen müssen.
Der rote Faden bei allen vieren: Der Text kommt darauf an, was die Plattform mit dem Geld tut, nicht darauf, wie die Plattform sich selbst nennt.
Eine kurze Entscheidungs-Checkliste
Das ist Argumentation, keine Empirie.
- Entscheiden Sie, mit wem der Käufer es zu tun hat. Das bestimmt Merchant of Record und wer Streitfälle trägt.
- Wählen Sie die Einbehaltsregel vor der Auszahlungsregel. Welches Ereignis gibt das Geld frei, und was ist die längste Wartezeit?
- Stimmen Sie die Erstattungsrichtlinie auf den Auszahlungszeitpunkt ab. Zahlen Sie nicht schneller aus, als Sie rückabwickeln können.
- Legen Sie die Verifizierung vor die Auszahlung, nicht dahinter. Erfassen Sie KYC und KYB beim Onboarding, damit der erste Verkauf tatsächlich bezahlt werden kann.
- Veröffentlichen Sie Zeitplan und Prüfregeln. Verkäufer akzeptieren eine Verzögerung, die sie kannten.
- Holen Sie vor dem Start Rechtsrat zur Struktur ein. Ein Dienstleister hilft, nimmt Ihnen aber Ihre eigenen Pflichten nicht ab.
Wenn Ihr Betrieb Käufer und Verkäufer von Hand zusammenbringt und die Zahlung durchgängig kontrolliert, verändert ein Managed Marketplace (gemanagter Marktplatz) das Risikobild, da der Betreiber näher an der Transaktion ist. Zum weiteren Modell siehe Was ist ein Marktplatzgeschäft?
Wichtige Fakten: Marktplatz-Zahlungen
- Die Connect-Dokumentation von Stripe sagt, dass bei Destination Charges Erstattungen und Rückbuchungen das Guthaben der Plattform mindern, bei Direct Charges dagegen das Guthaben des verbundenen Kontos.
- Stripe sagt, Abbuchungen für ein verbundenes Konto sammelten sich in dessen Guthaben und würden standardmäßig täglich rollierend ausgezahlt und Plattformen könnten den Zeitplan ändern.
- PayPals verzögerte Auszahlung für Marktplätze lässt eine Plattform Gelder eines Käufers halten, bevor sie an einen Verkäufer ausgezahlt werden, mit automatischer Freigabe nach 28 Tagen.
- Airbnbs Hilfeseite sagt, dass bei den meisten Unterkunftsaufenthalten von 27 Nächten oder weniger die Auszahlung bis zum Ende des Werktags nach dem geplanten Check-in ausgelöst wird und dass Prüfungen die Gelder bis zu 45 Tage nach dem Check-in verzögern können.
- Upworks Festpreisschutz nutzt Projektgelder, früher Escrow, die vor Arbeitsbeginn eingezahlt werden, mit automatischer Zahlung 14 Tage nach Einreichung der Arbeit.
- Artikel 3 Buchstabe b der EU-Richtlinie PSD2 nimmt Handelsvertreter aus, die nur für den Zahler oder nur für den Zahlungsempfänger handeln.
Weiterführende Lektüre

Co-Founder & COO
On this page
- Der Geldfluss in einer Marktplatztransaktion
- Drei Wege, den Ablauf zu bauen
- Modell 1: Direct Charges (Verkäufer als Händler)
- Modell 2: Destination Charges (Plattform als Ansprechpartner des Käufers)
- Modell 3: Getrennte Abbuchungen und Übertragungen (Plattform hält, dann leitet sie weiter)
- Verkäuferkonten und KYC
- Treuhand (Escrow) und einbehaltene Gelder
- Auszahlungszeitpunkte auf realen Plattformen
- Erstattungen und Streitfälle: Wer zahlt
- Zahlungen als Erlösquelle
- Regulierung: Wo das Bewegen von Geld rechtlich wird
- Vereinigte Staaten
- Europäische Union
- Singapur und Malaysia
- Eine kurze Entscheidungs-Checkliste
- Weiterführende Lektüre