Pagamentos em marketplaces: custódia (escrow) e repasses explicados
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Uma loja virtual comum recebe o dinheiro de um cliente e fica com ele. Um marketplace recebe o dinheiro de um cliente e, pouco depois, entrega a maior parte a outra pessoa. Essa única diferença, o dinheiro que passa pela plataforma a caminho do vendedor, cria quase todos os problemas de pagamento que um marketplace tem. Quem guarda o dinheiro? Por quanto tempo? Quem paga quando o comprador pede reembolso depois que o vendedor já recebeu? E mover o dinheiro dos outros significa que a plataforma precisa de uma licença?
Este artigo é uma referência sobre como esse fluxo funciona. Ele cobre as peças de um pagamento em marketplace, as três formas comuns de construí-lo, o que escrow significa de fato, como plataformas reais definem o momento dos repasses, quem arca com reembolsos e disputas e as questões regulatórias para levar a um advogado. Tudo aqui é informação geral de fontes primárias. Não é aconselhamento jurídico, e as políticas de pagamento mudam com frequência, então confira a página atual de cada plataforma antes de confiar em algum detalhe.
Não trataremos de design de checkout, mix de meios de pagamento nem recuperação de cartões recusados. Esse é o lado do lojista único, e está em estratégia de processamento de pagamentos. Também deixamos a take rate (taxa de comissão) para o artigo próprio. Em uma frase: o percentual que um marketplace retém de cada transação é tratado em take rate em marketplaces, e os pagamentos são a engrenagem que o recolhe.
O fluxo do dinheiro em uma transação de marketplace
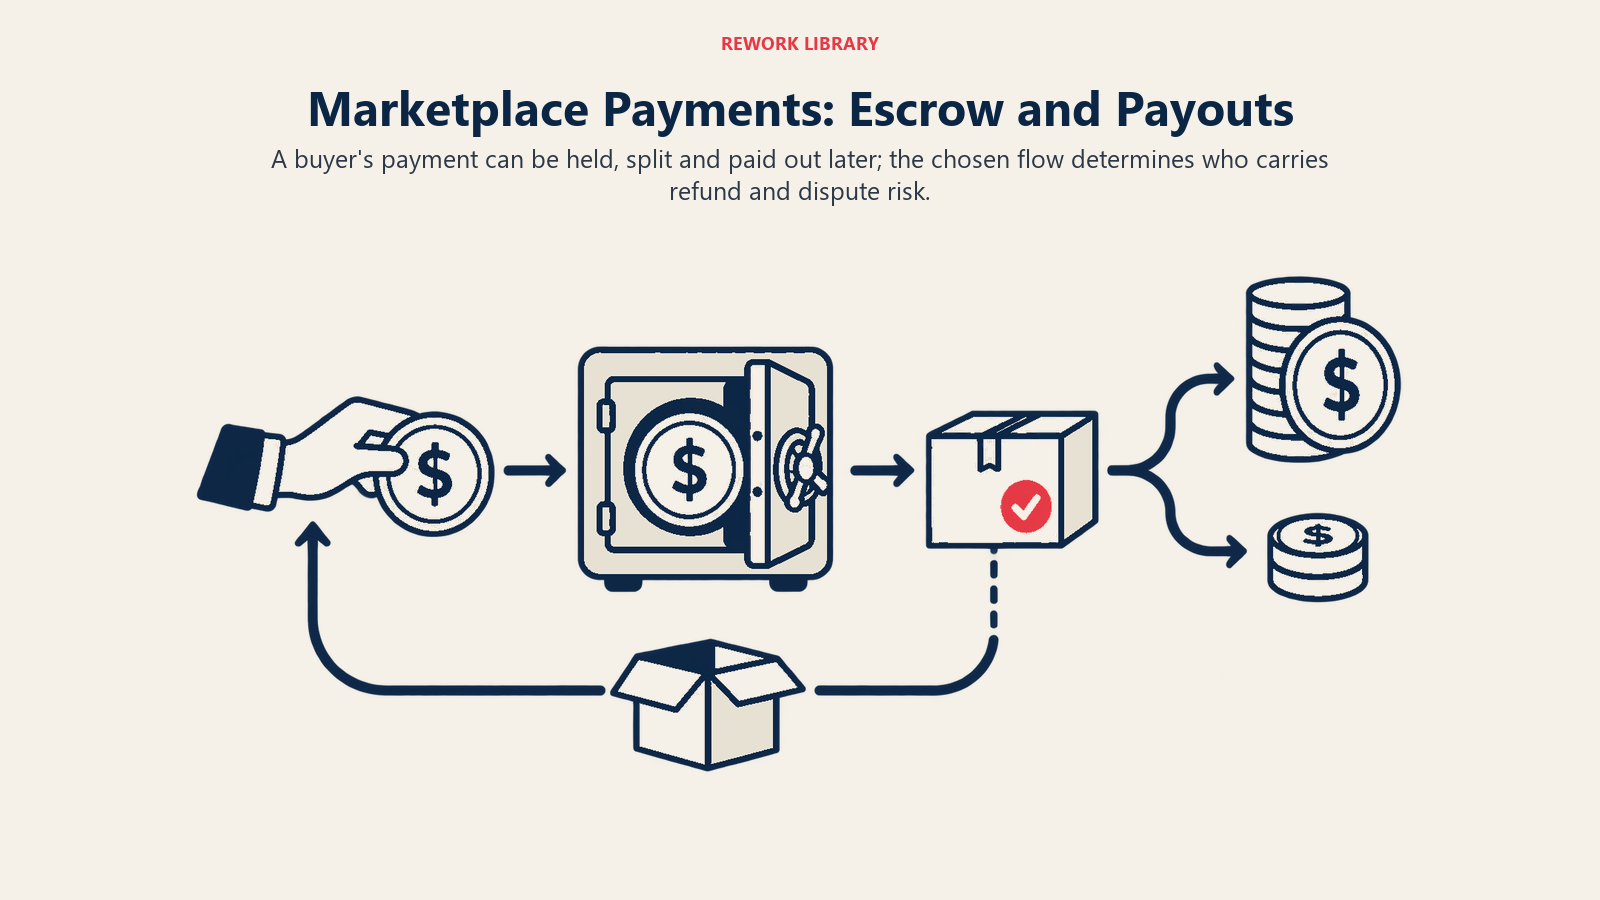
Tire os nomes dos fornecedores e um pagamento de marketplace tem cinco etapas.
- Cobrança. O comprador paga, por cartão, carteira digital ou transferência bancária. O dinheiro sai do comprador e chega a algum lugar controlado pela plataforma ou por seu provedor de pagamentos.
- Retenção. Os fundos ficam parados por algum período. Podem ser segundos, ou até que um serviço seja entregue.
- Divisão. A plataforma decide como o valor se divide: a parte do vendedor, a taxa da plataforma, impostos e, às vezes, um terceiro, como um entregador.
- Repasse. A parte do vendedor vai para sua conta bancária, cartão ou carteira, em um cronograma.
- Reversão. Se houver reembolso ou disputa, parte desse dinheiro precisa voltar.
Toda escolha de design em pagamentos de marketplace é uma escolha sobre a ordem e o momento dessas etapas. Repasse imediatamente e os vendedores ficam felizes, mas você arca com o risco se o comprador contestar. Retenha os fundos por mais tempo e os compradores ficam protegidos, mas os vendedores esperam, e uma espera longa pode levar bons vendedores a outras plataformas. Nosso artigo sobre onboarding de vendedores trata de como os vendedores são integrados; os pagamentos são onde esse onboarding se sustenta ou desmorona.
Três formas de construir o fluxo
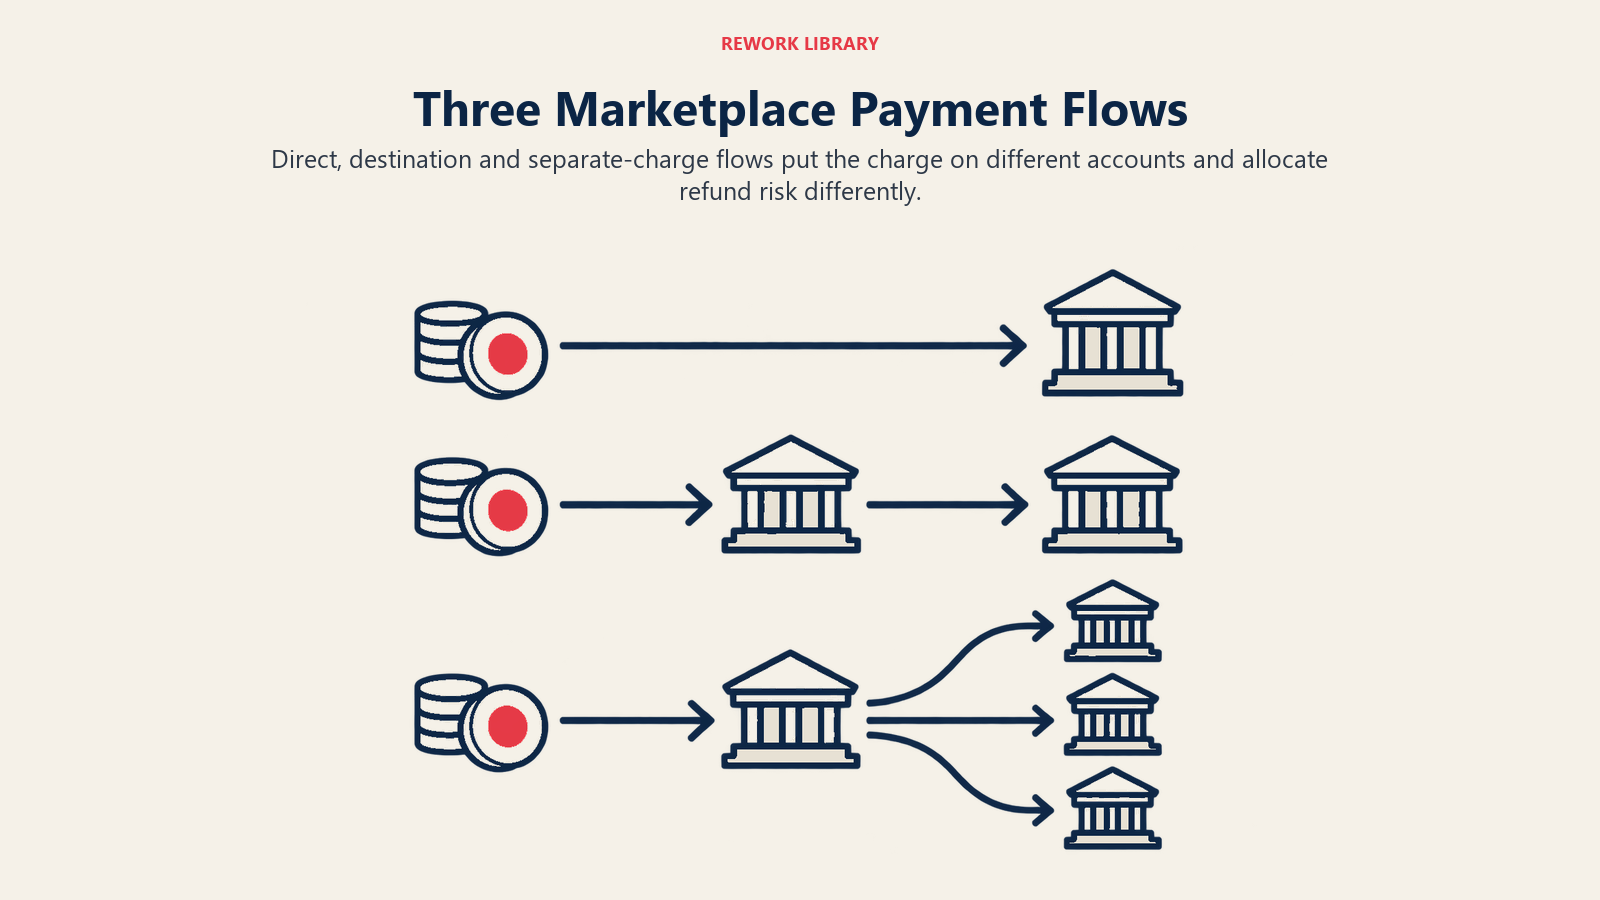
A maioria dos marketplaces não movimenta o dinheiro por conta própria. Eles ficam sobre um provedor de pagamentos. A documentação dos provedores descreve as opções, e elas diferem principalmente em quem é a empresa registrada na transação, de quem é o saldo que absorve a perda e quanto a plataforma precisa construir.
Modelo 1: cobranças diretas (o vendedor como lojista)
A cobrança é criada na conta do próprio vendedor. A documentação do Connect da Stripe descreve isso como pagamentos feitos diretamente a uma conta conectada, em que o cliente muitas vezes desconhece a plataforma, e diz que reembolsos e estornos (chargebacks) reduzem o saldo da conta conectada. A plataforma ganha cobrando uma taxa de aplicação. A Stripe posiciona esse modelo para plataformas de software, como construtores de lojas, não para marketplaces com marca própria.
Modelo 2: cobranças de destino (a plataforma como fachada)
A cobrança é criada na plataforma, e parte dela é transferida para a conta do vendedor. Segundo a documentação da Stripe sobre cobranças do Connect, é o mais adequado para marketplaces como aluguel de imóveis ou transporte por aplicativo. O pagamento aparece no saldo da plataforma, a parte que fica é a taxa da plataforma, e reembolsos e estornos reduzem o saldo da plataforma. Resumindo, o comprador lida com a plataforma, então a plataforma carrega o risco financeiro.
Modelo 3: cobranças e transferências separadas (a plataforma retém e depois direciona)
A plataforma cobra o comprador primeiro e move o dinheiro para os vendedores depois, como uma etapa separada. A mesma página da Stripe diz que isso serve para casos em que um pagamento precisa ser dividido entre várias partes, em que o vendedor não é conhecido no momento da cobrança ou em que os fundos precisam ser retidos antes da transferência. Ela cita um pedido de entrega dividido entre a loja e o entregador e um serviço de limpeza pago antes de um profissional ser designado. O saldo da plataforma é debitado por taxas, reembolsos e estornos, e a plataforma precisa acompanhar esse saldo quando as transferências podem exceder os pagamentos recebidos.
Outros provedores descrevem estruturas semelhantes em seus próprios termos. A documentação da Adyen para seu modelo de marketplace diz que a plataforma pode aceitar pagamentos em nome de seus usuários, reter os fundos até o repasse e fazer a Adyen verificar os vendedores antes de pagá-los, com a marca da plataforma conhecida pelos clientes. A documentação multiparte do PayPal descreve uma opção de desembolso adiado para reter os fundos de um comprador antes de desembolsá-los a um vendedor, dando à plataforma tempo para uma triagem adicional. Seus documentos dizem que os fundos são desembolsados automaticamente após 28 dias e que a integração exige ser um parceiro aprovado. Para o desenho da Adyen, veja a documentação de marketplaces da Adyen; para o do PayPal, veja o guia de desembolso adiado do PayPal.
| Modelo | Onde fica a cobrança | Quem o comprador vê | De quem é o saldo que absorve reembolsos e estornos (descrição da Stripe) | Indicado para |
|---|---|---|---|---|
| Cobranças diretas | Conta do vendedor | O vendedor, em geral | Do vendedor | Plataformas de software em que os vendedores são os lojistas de fato |
| Cobranças de destino | Conta da plataforma | A plataforma | Da plataforma | Marketplaces com marca própria, um vendedor por pedido |
| Cobranças e transferências separadas | Conta da plataforma | A plataforma | Da plataforma | Carrinhos com vários vendedores, designação tardia, fundos retidos |
Mais um conceito cabe aqui: merchant of record (vendedor responsável). Significa a empresa nomeada na transação, aquela que a fatura do cartão do comprador e as bandeiras tratam como vendedora. A opção on_behalf_of da Stripe, por exemplo, faz da conta conectada a empresa registrada de um pagamento, o que muda a descrição na fatura, o país de liquidação e a estrutura de taxas. Quem é o merchant of record afeta quem responde a um estorno e o que o comprador vê na fatura, então decida isso de propósito, não por padrão.
Contas de vendedores e KYC
Um vendedor que recebe repasses precisa de uma identidade verificada. Os provedores dividem esse trabalho de formas diferentes. Nos tipos de conta legados da Stripe, as contas Standard e Express têm a Stripe fazendo o onboarding e a coleta de identidade, enquanto as contas Custom deixam isso para a plataforma ou para a Stripe. A Stripe também observa que a escolha do tipo de conta determina a responsabilidade da plataforma por fraude, abuso, saldos negativos e verificação de identidade. Leia o detalhe nos tipos de conta conectada da Stripe e note que a página marca esses tipos como legados, com configurações de conta mais novas substituindo-os em novas plataformas.
Para um marketplace, o ponto-chave é que as verificações de identidade, conhecidas como KYC para pessoas e KYB para empresas, são uma exigência de pagamentos, além de uma medida de confiança. O provedor geralmente precisa delas antes de liberar fundos ao vendedor. Um vendedor que não consegue concluir a verificação pode anunciar itens, mas não pode ser pago, o que é um problema de conversão dentro do seu fluxo de onboarding. Por isso tratamos disso em onboarding de vendedores e não só aqui.
Custódia (escrow) e fundos retidos
"Escrow" é usado de maneira frouxa. Na prática dos marketplaces, significa que a plataforma ou seu provedor mantém o dinheiro do comprador em posição neutra até que uma condição seja cumprida e depois o libera. A condição varia conforme o marketplace:
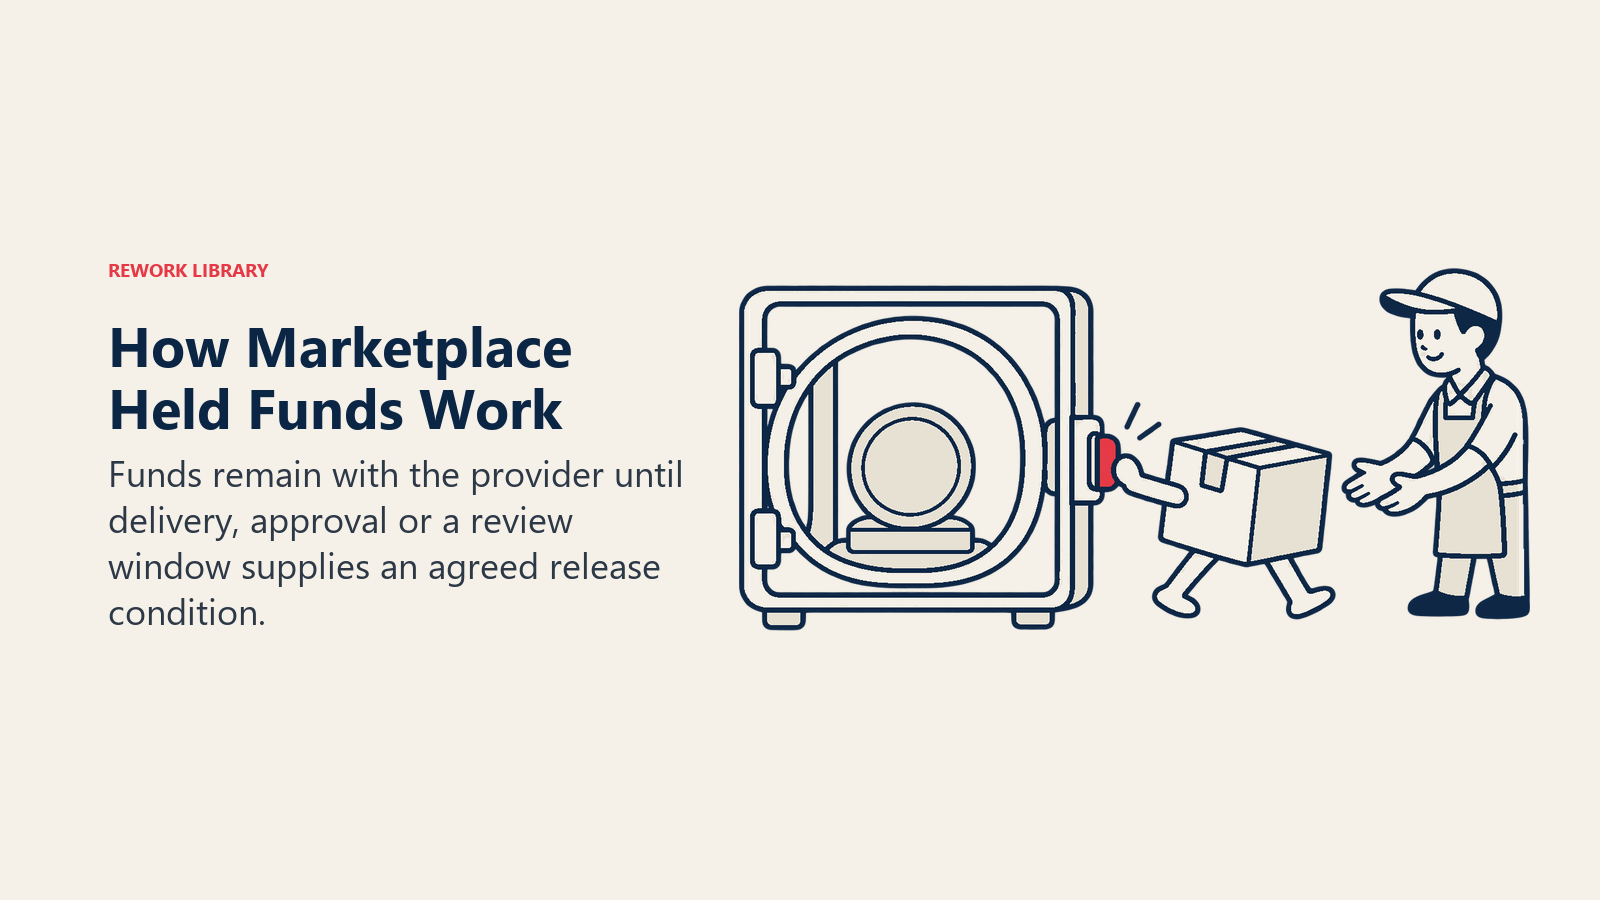
- Entrega ou check-in. O dinheiro é liberado um tempo determinado depois do início de uma estadia ou da chegada dos produtos.
- Aprovação de marcos. O dinheiro é liberado quando o comprador aceita uma entrega.
- Expiração do prazo. O dinheiro é liberado automaticamente se o comprador não se opuser dentro de uma janela de revisão.
A Upwork mostra a versão por marcos com clareza. Sua página de ajuda sobre a proteção de pagamento de preço fixo diz que os fundos do projeto, antes chamados de escrow, são depositados pelo cliente antes de o trabalho começar e funcionam como um local neutro de retenção. Os clientes liberam o pagamento quando aprovam o trabalho ou quando o período de revisão termina, e a página diz que enviar o trabalho pelo botão designado inicia uma contagem regressiva de 14 dias para o pagamento automático. Ela também afirma que, se um marco não for financiado antecipadamente, a Upwork não pode ajudar a recuperar o pagamento depois. O trabalho por hora é protegido de outra forma: segundo a página de proteção por hora da Upwork, os freelancers precisam registrar o tempo com o rastreador, com atividade relacionada e anotações, entre outras condições.
O padrão que vale copiar é que a liberação está atrelada a evidências que a plataforma consegue ver: um marco financiado, uma entrega enviada, uma hora registrada.
Uma ressalva sobre a própria palavra. Chamar um saldo retido de "escrow" pode sugerir um arranjo jurídico, como um agente de escrow terceirizado ou uma conta segregada, que a sua estrutura não tem. A própria página da Upwork agora diz "fundos do projeto". Como os fundos são mantidos, e por quem, é uma pergunta para seu provedor e seu advogado.
O momento dos repasses em plataformas reais
O momento do repasse é uma decisão de produto, não apenas uma configuração de retaguarda. Estes exemplos vêm das páginas de ajuda de cada plataforma.
| Plataforma | O que a página diz | Fonte |
|---|---|---|
| Airbnb | Para a maioria das estadias em casas de 27 noites ou menos, o repasse é iniciado até o fim do dia útil seguinte à data de check-in programada. Alguns anfitriões, como os que não têm duas estadias concluídas, são pagos após o check-out programado. Os repasses podem ser revisados e adiados por até 45 dias após o check-in. As contas bancárias levam então de 3 a 5 dias úteis. | Airbnb |
| eBay | Os vendedores podem escolher diário, semanal, quinzenal ou mensal. Os repasses diários são iniciados cerca de 2 dias após a confirmação do pagamento do comprador. Os semanais saem às terças-feiras. Os bancos levam então mais 1 a 3 dias úteis. Transações retidas podem demorar mais. | eBay |
| Upwork (preço fixo) | Os fundos são depositados antecipadamente e liberados mediante aprovação do cliente ou após o fim do período de revisão. | Upwork |
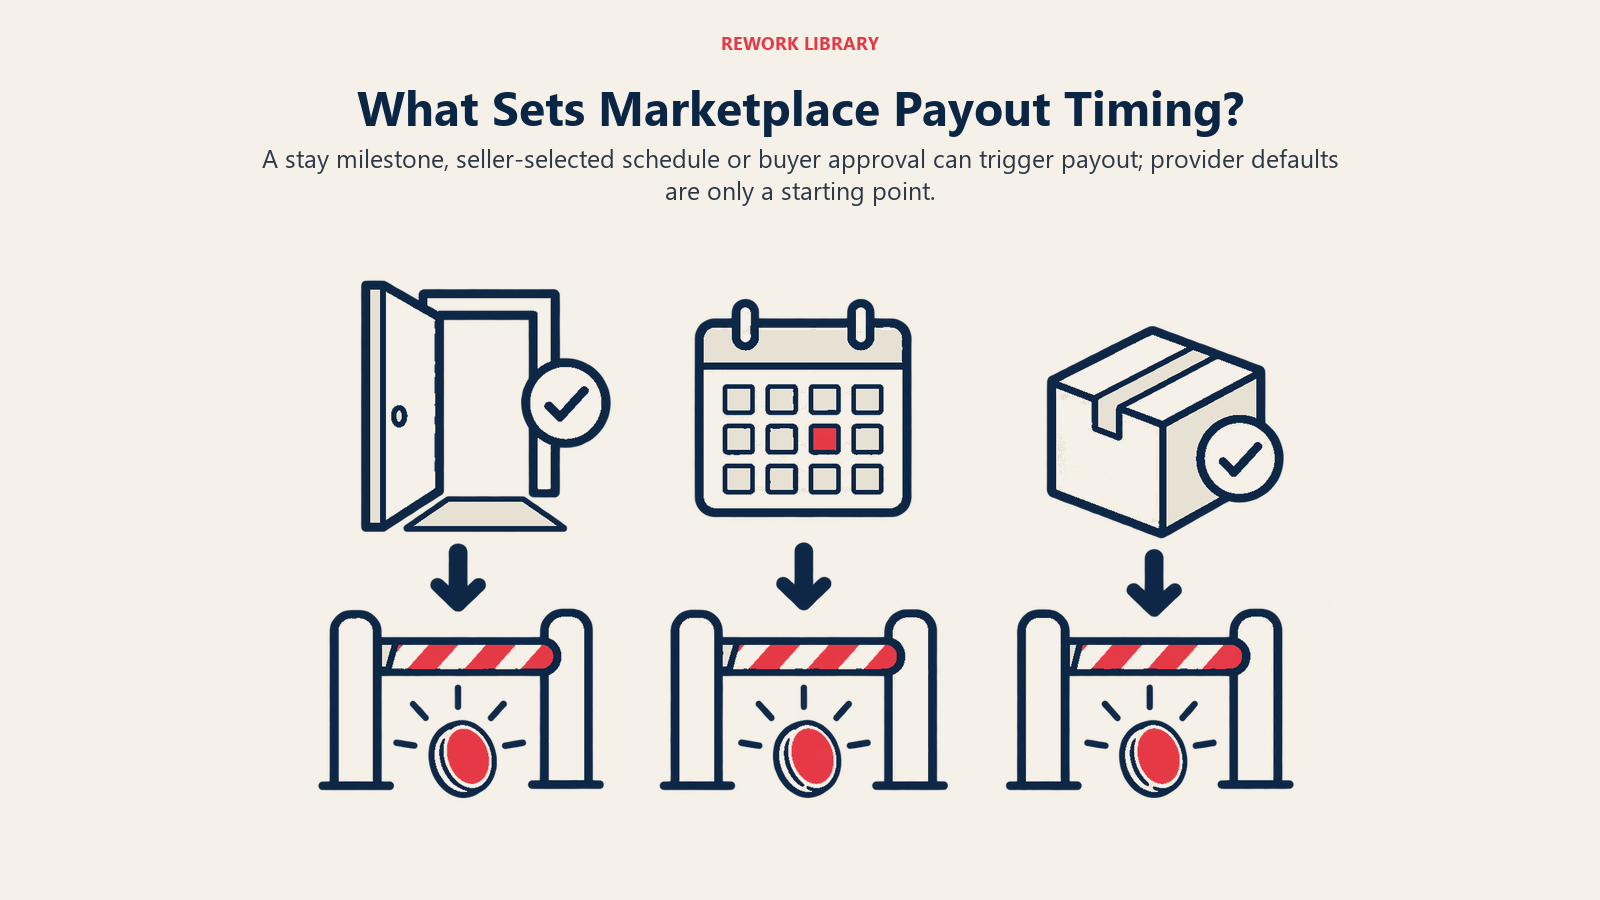
Três plataformas, três relógios: um marco da estadia, um calendário que o vendedor escolhe e a aprovação do comprador.
No nível do provedor, os padrões podem ser alterados. A página da Stripe sobre repasses a contas conectadas diz que as cobranças feitas para uma conta conectada se acumulam em seu saldo e são repassadas em base diária contínua por padrão, e que uma plataforma pode agendar repasses automáticos, fazer repasses manuais ou reter fundos em seu saldo para cobranças de destino e cobranças e transferências separadas. O padrão é um ponto de partida. O cronograma que você de fato define é a sua política de pagamentos.
A observação da Airbnb sobre revisão é a parte útil para quem constrói. A página diz que as transações podem ser revisadas antes de serem enviadas, por exemplo para prevenir fraudes, e que os fundos podem ser adiados ou pausados. Vendedores novos ou de maior risco esperarem mais é um padrão normal. Uma boa política diz isso por escrito, com antecedência, para que um atraso nunca pareça uma surpresa.
Reembolsos e disputas: quem paga
A pergunta mais importante a resolver cedo é o que acontece quando o dinheiro precisa voltar.
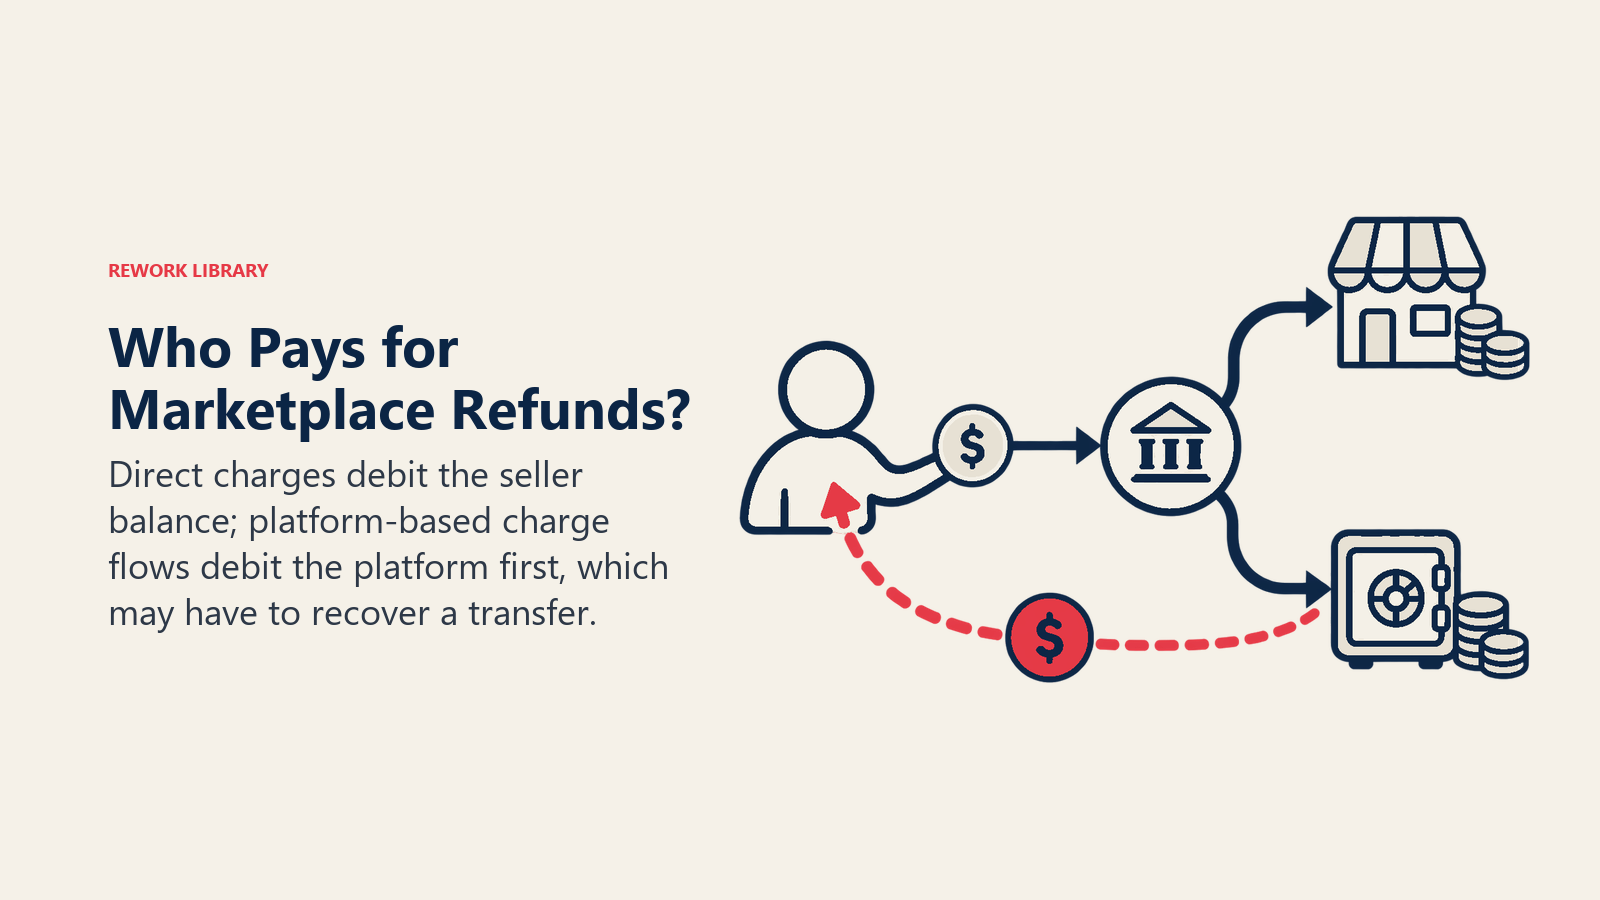
Reembolsos e estornos seguem o modelo que você escolheu. Na descrição da Stripe, nas cobranças diretas, reembolsos e estornos saem do saldo da conta conectada. Nas cobranças de destino e nas cobranças e transferências separadas, o saldo da plataforma é debitado, e a plataforma pode tentar recuperar os fundos do vendedor revertendo a transferência. A página da Stripe acrescenta que, se você usa contas legadas Express ou Custom, a plataforma é responsável por disputas e fraudes.
Duas consequências práticas decorrem disso.
- Se você repassa rápido aos vendedores, está emprestando a eles o dinheiro do comprador. Quando uma disputa chega depois do repasse e o saldo do vendedor está zerado, a plataforma absorve a perda. Reter os fundos por mais tempo, ou manter uma reserva, é como as plataformas reduzem essa exposição.
- A política de reembolso precisa combinar com a política de repasse. Uma janela de devolução de 30 dias é difícil de honrar se os vendedores são pagos no segundo dia e não têm saldo para reembolsar. Decida as duas em conjunto.
As regras de proteção ao vendedor e ao comprador também decidem quem vence um caso contestado. A página do PayPal orienta as plataformas a informar os vendedores sobre sua política de proteção ao vendedor, para que conheçam os casos que a invalidam, como o envio a um endereço diferente do da confirmação da transação. Publique as regras que definir em termos claros.
Pagamentos como linha de receita
Uma plataforma que processa o pagamento também pode ganhar uma margem de processamento além de sua comissão. Não trataremos aqui de taxas nem de preços de provedores. Para ver como isso se encaixa ao lado da comissão, veja modelos de receita de marketplaces. Para serviços pagos opcionais construídos sobre a transação, veja serviços de valor agregado.
Regulação: onde mover dinheiro se torna questão legal
Esta seção descreve o que alguns textos primários dizem, não como eles se aplicam ao seu negócio. Se o seu fluxo de fundos é regulado depende de fatos e de jurisdição. Busque a opinião de um advogado que atue com pagamentos antes do lançamento, ou antes de se afastar da configuração padrão de um provedor.
Estados Unidos
As regras federais definem um transmissor de dinheiro. O texto de 31 CFR 1010.100 diz que "serviços de transmissão de dinheiro" significa aceitar moeda, fundos ou outro valor que substitua a moeda de uma pessoa e transmiti-lo a outro local ou pessoa por qualquer meio. Acrescenta que ser ou não um transmissor de dinheiro é uma questão de fatos e circunstâncias, e exclui, entre outros, a pessoa que atua apenas como processadora de pagamentos para facilitar a compra de um bem ou serviço por meio de um sistema de compensação e liquidação, por acordo com o credor ou vendedor. A própria página de definição de MSB da FinCEN lista o transmissor de dinheiro entre as categorias de empresa de serviços financeiros. Um marketplace que recebe os fundos de um comprador e os envia a um vendedor é o tipo de arranjo ao qual esses fatos são aplicados, então pergunte ao seu advogado como o seu fluxo é caracterizado. O licenciamento estadual de transmissores de dinheiro é uma camada separada que varia por estado, e não a levantamos aqui, então leve o assunto ao seu advogado.
União Europeia
Na segunda Diretiva de Serviços de Pagamento, há uma exclusão para pagamentos feitos por meio de um agente comercial. O artigo 3(b) da Diretiva (UE) 2015/2366 exclui as operações de pagamento do pagador ao beneficiário por meio de um agente comercial autorizado, por acordo, a negociar ou concluir a venda ou compra de bens ou serviços em nome apenas do pagador ou apenas do beneficiário. O considerando 11 do mesmo texto diz que alguns Estados-Membros haviam permitido que plataformas de e-commerce que atuam para compradores e vendedores usassem a exclusão sem uma margem real para negociar ou concluir a venda, e chama isso de fora do alcance pretendido. A expressão-chave é "apenas do pagador ou apenas do beneficiário". Uma plataforma que atua para os dois lados é a situação a que o considerando se dirige.
Singapura e Malásia
O Payment Services Act 2019 de Singapura é, nas palavras da Autoridade Monetária de Singapura, uma estrutura para regular sistemas de pagamento e prestadores de serviços de pagamento, e seu texto legal no Singapore Statutes Online tem uma parte de licenciamento e define serviços como emissão de contas e adquirência de lojistas com referência ao seu Primeiro Anexo. A página do Payment Services Act da MAS lista as licenças de casa de câmbio, de instituição de pagamento padrão e de instituição de pagamento principal. Se o fluxo de um determinado marketplace é um serviço regulado é uma pergunta para as diretrizes de licenciamento e para o advogado.
Na Malásia, a página do marco legal do Bank Negara Malaysia diz que quem deseja oferecer serviços de adquirência de lojistas precisa se registrar no banco, e que os emissores de instrumentos de pagamento designados precisam obter aprovação.
O fio condutor entre os quatro: o texto gira em torno do que a plataforma faz com o dinheiro, não do nome que a plataforma se dá.
Um breve checklist de decisão
Isto é raciocínio, não dados.
- Decida com quem o comprador está lidando. Isso determina o merchant of record e quem arca com as disputas.
- Escolha a regra de retenção antes da regra de repasse. Que evento libera o dinheiro, e qual é a espera máxima?
- Combine a política de reembolso com o momento do repasse. Evite pagar mais rápido do que você consegue reverter.
- Coloque a verificação antes do repasse, não depois. Colete KYC e KYB no onboarding para que a primeira venda possa de fato ser paga.
- Publique o cronograma e as regras de revisão. Os vendedores aceitam um atraso que conheciam.
- Busque orientação jurídica sobre a estrutura antes do lançamento. Usar um provedor ajuda, mas não elimina suas próprias obrigações.
Se a sua operação combina compradores e vendedores manualmente e controla o pagamento de ponta a ponta, um marketplace gerenciado muda o quadro de risco, já que o operador está mais perto da transação. Para o modelo mais amplo, veja o que é um negócio de marketplace.
Fatos Principais: Pagamentos em marketplaces
- A documentação do Connect da Stripe diz que, com cobranças de destino, reembolsos e estornos reduzem o saldo da plataforma, enquanto com cobranças diretas reduzem o saldo da conta conectada.
- A Stripe diz que as cobranças de uma conta conectada se acumulam em seu saldo e são repassadas diariamente em base contínua por padrão, e que as plataformas podem alterar o cronograma.
- O desembolso adiado do PayPal para marketplaces permite que uma plataforma retenha os fundos de um comprador antes de desembolsá-los a um vendedor, com liberação automática após 28 dias.
- A página de ajuda da Airbnb diz que, para a maioria das estadias em casas de 27 noites ou menos, o repasse é iniciado até o fim do dia útil seguinte ao check-in programado, e que revisões podem adiar os fundos por até 45 dias após o check-in.
- A proteção de preço fixo da Upwork usa fundos do projeto, antes chamados de escrow, depositados antes de o trabalho começar, com pagamento automático 14 dias após o envio do trabalho.
- O artigo 3(b) da PSD2 da UE exclui agentes comerciais que atuam apenas para o pagador ou apenas para o beneficiário.
Leitura relacionada

Co-Founder & COO
On this page
- O fluxo do dinheiro em uma transação de marketplace
- Três formas de construir o fluxo
- Modelo 1: cobranças diretas (o vendedor como lojista)
- Modelo 2: cobranças de destino (a plataforma como fachada)
- Modelo 3: cobranças e transferências separadas (a plataforma retém e depois direciona)
- Contas de vendedores e KYC
- Custódia (escrow) e fundos retidos
- O momento dos repasses em plataformas reais
- Reembolsos e disputas: quem paga
- Pagamentos como linha de receita
- Regulação: onde mover dinheiro se torna questão legal
- Estados Unidos
- União Europeia
- Singapura e Malásia
- Um breve checklist de decisão
- Leitura relacionada