Pembayaran dalam Marketplace: Escrow dan Payout Diterangkan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Kedai dalam talian biasa mengambil wang daripada pelanggan dan menyimpannya. Marketplace mengambil wang daripada pelanggan dan, sedikit kemudian, menyerahkan sebahagian besarnya kepada orang lain. Perbezaan tunggal itu, wang yang melalui platform dalam perjalanannya kepada penjual, mencetuskan hampir setiap masalah pembayaran yang dihadapi marketplace. Siapa yang memegang wang itu? Untuk berapa lama? Siapa yang membayar apabila pembeli meminta bayaran balik selepas penjual sudah dibayar? Dan adakah memindahkan wang orang lain bermakna platform memerlukan lesen?
Artikel ini ialah rujukan tentang cara aliran itu berfungsi. Ia merangkumi komponen pembayaran marketplace, tiga cara lazim membinanya, apa sebenarnya maksud escrow, bagaimana platform sebenar menetapkan masa payout mereka, siapa menanggung bayaran balik dan pertikaian, serta soalan peraturan yang wajar dibawa kepada peguam. Semua yang ada di sini ialah maklumat umum daripada sumber primer. Ia bukan nasihat undang-undang, dan dasar pembayaran kerap berubah, jadi semak halaman semasa setiap platform sebelum bergantung pada sesuatu butiran.
Kami tidak akan membincangkan reka bentuk checkout, campuran kaedah pembayaran atau pemulihan kad yang ditolak. Itu sisi peniaga tunggal, dan ia terdapat dalam strategi pemprosesan pembayaran. Kami juga menyerahkan take rate kepada artikelnya sendiri. Dalam satu ayat: peratusan yang disimpan marketplace daripada setiap transaksi dibincangkan dalam take rate marketplace, dan pembayaran ialah jentera yang mengutipnya.
Aliran wang dalam transaksi marketplace
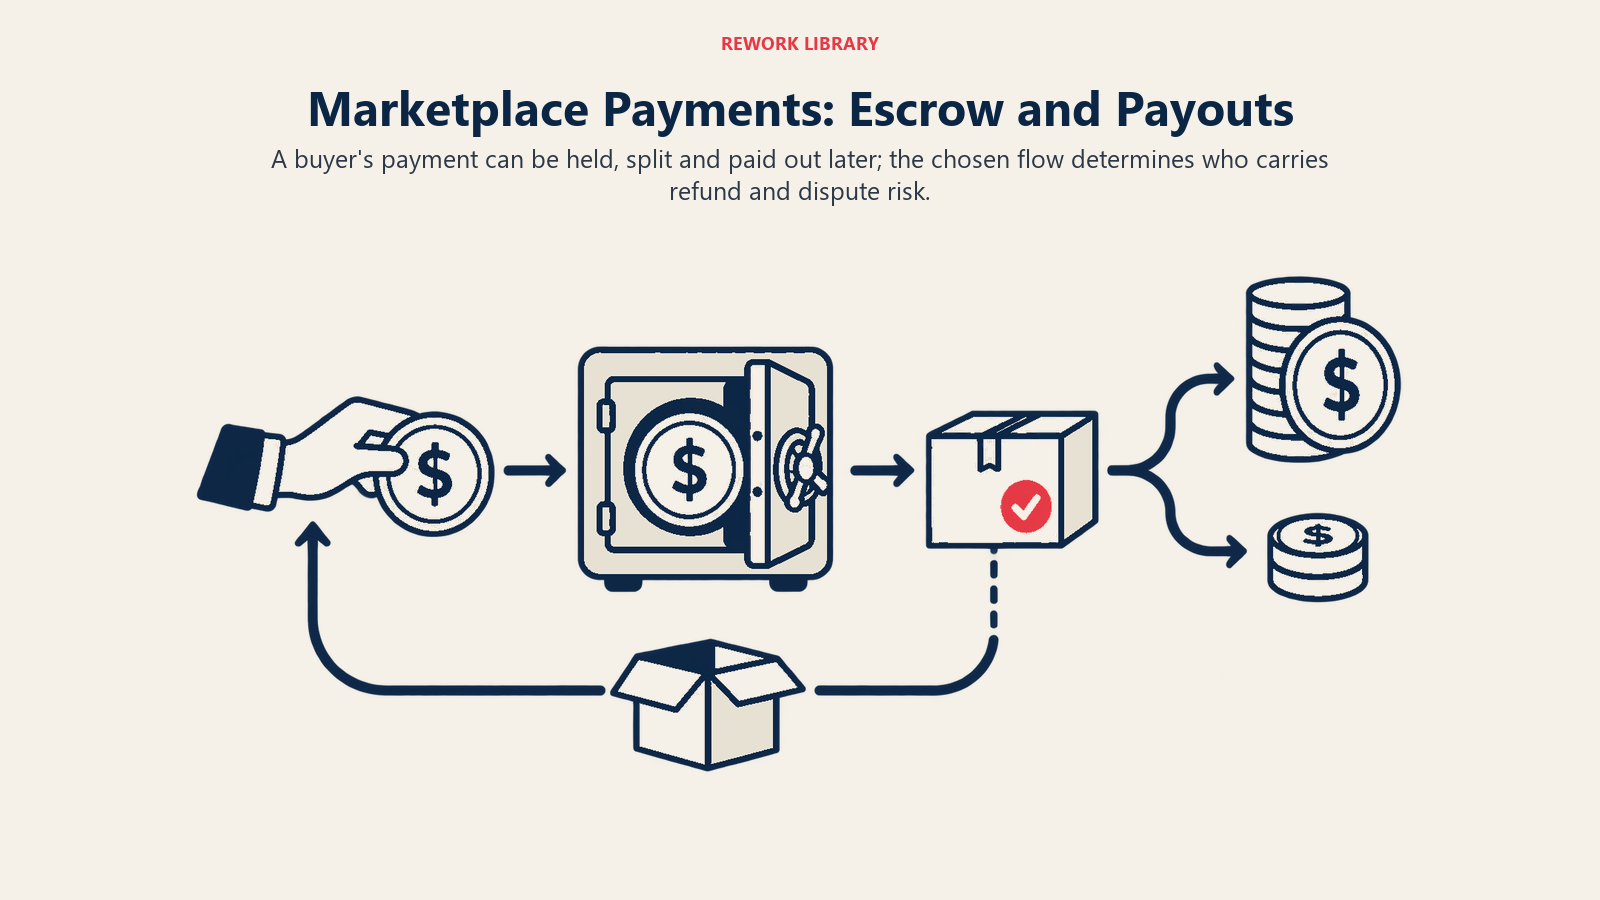
Tanggalkan nama vendor dan pembayaran marketplace mempunyai lima peringkat.
- Pay-in. Pembeli membayar, melalui kad, dompet atau pindahan bank. Wang meninggalkan pembeli dan mendarat di tempat yang dikawal oleh platform atau penyedia pembayarannya.
- Penahanan. Dana disimpan untuk suatu tempoh. Ia mungkin beberapa saat, atau mungkin sehingga perkhidmatan disampaikan.
- Pemecahan. Platform memutuskan bagaimana jumlah itu dibahagikan: bahagian penjual, yuran platform, cukai, kadangkala pihak ketiga seperti kurier penghantaran.
- Payout. Bahagian penjual berpindah ke akaun bank, kad atau dompetnya, mengikut jadual.
- Pembalikan. Jika ada bayaran balik atau pertikaian, sebahagian wang itu perlu bergerak ke belakang.
Setiap pilihan reka bentuk dalam pembayaran marketplace ialah pilihan tentang urutan dan masa peringkat-peringkat itu. Bayar keluar serta-merta dan penjual gembira, tetapi anda menanggung risiko jika pembeli membuat pertikaian. Tahan dana lebih lama dan pembeli terlindung, tetapi penjual menunggu, dan penantian yang panjang boleh mendorong penjual yang baik ke platform lain. Artikel kami tentang onboarding penjual merangkumi cara penjual dibawa masuk; pembayaran ialah tempat onboarding itu sama ada bertahan atau runtuh.
Tiga cara membina aliran
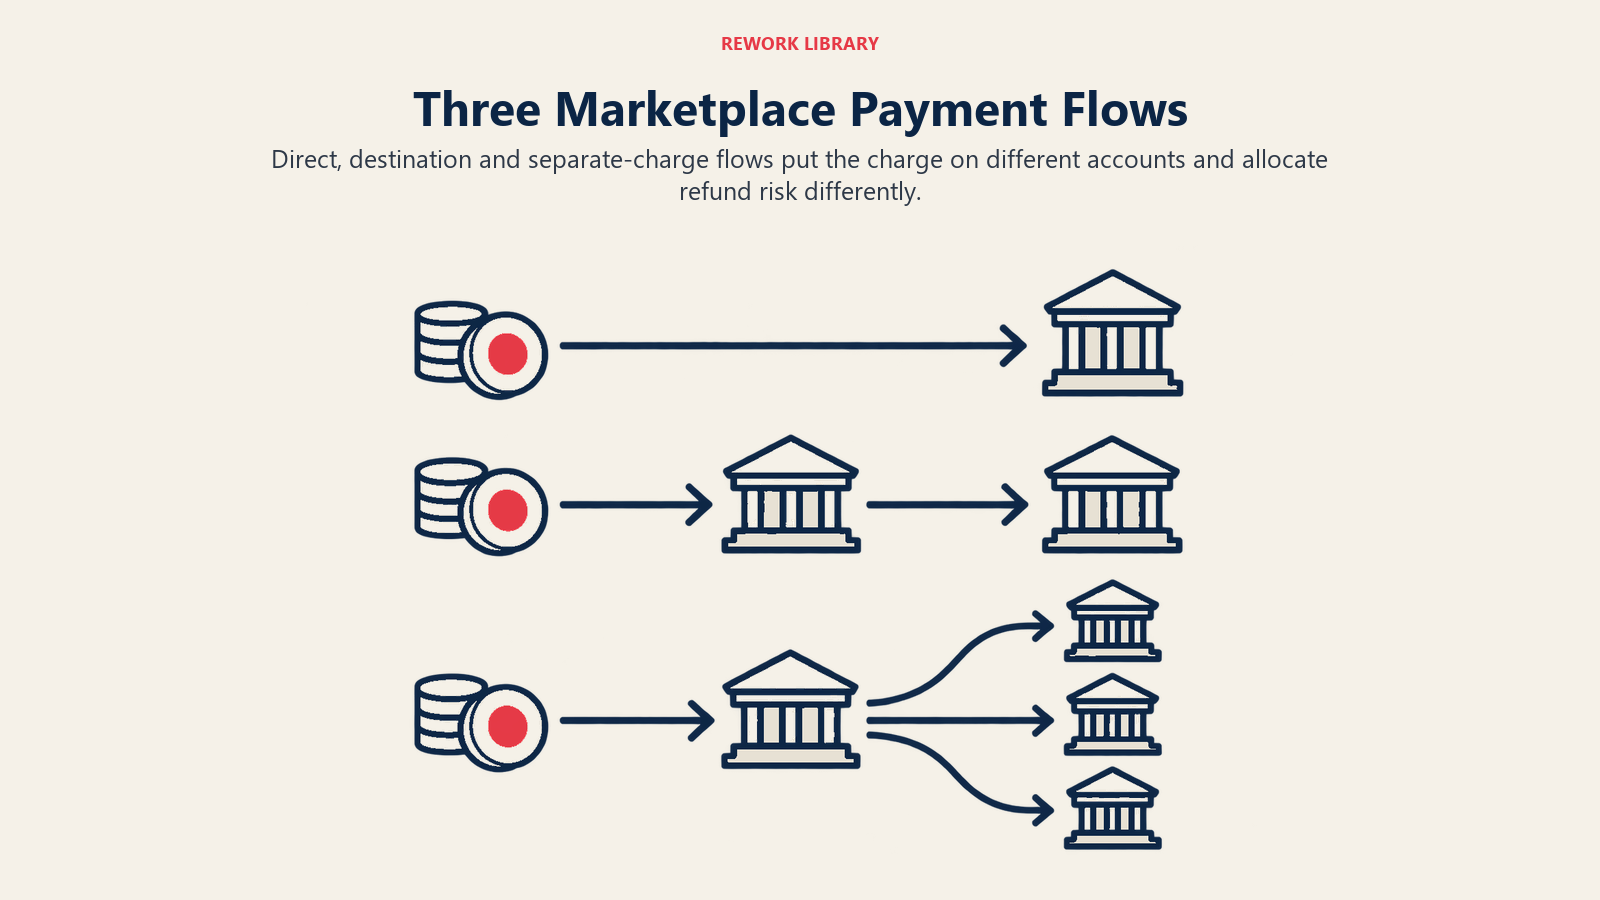
Kebanyakan marketplace tidak memindahkan wang sendiri. Mereka berada di atas penyedia pembayaran. Dokumentasi penyedia menerangkan pilihannya, dan perbezaannya terutamanya pada siapa entiti perniagaan rasmi (business of record), baki siapa yang menanggung kerugian, dan berapa banyak yang perlu dibina oleh platform.
Model 1: Caj langsung (penjual sebagai peniaga)
Caj dicipta pada akaun penjual sendiri. Dokumentasi Connect Stripe menerangkan ini sebagai pembayaran yang dibuat terus kepada akaun bersambung, di mana pelanggan sering tidak menyedari platform itu, dan menyatakan bahawa bayaran balik dan caj balik (chargeback) mengurangkan baki akaun bersambung. Platform memperoleh pendapatan dengan mengambil yuran aplikasi. Stripe meletakkan model ini untuk platform perisian seperti pembina kedai, bukan untuk marketplace berjenama.
Model 2: Caj destinasi (platform sebagai pentas depan)
Caj dicipta pada platform, dan sebahagiannya dipindahkan ke akaun penjual. Menurut dokumentasi Stripe tentang caj Connect, ini paling sesuai untuk marketplace seperti sewa rumah atau e-panggil. Pembayaran muncul dalam baki platform, bahagian yang kekal ialah yuran platform, dan bayaran balik serta caj balik mengurangkan baki platform. Ringkasnya, pembeli berurusan dengan platform, jadi platform menanggung risiko wang.
Model 3: Caj berasingan dan pemindahan (platform menahan, kemudian menyalurkan)
Platform mengecaj pembeli dahulu dan memindahkan wang kepada penjual kemudian, sebagai langkah berasingan. Halaman Stripe yang sama menyatakan ini sesuai apabila pembayaran perlu dipecahkan kepada beberapa pihak, apabila penjual tidak diketahui pada masa caj, atau apabila dana perlu ditahan sebelum dipindahkan. Ia memberi contoh pesanan penghantaran yang dibahagikan antara kedai dan kurier, dan kerja pembersihan yang dibayar sebelum pembersih ditugaskan. Baki platform didebitkan untuk yuran, bayaran balik dan caj balik, dan platform perlu memantau baki itu apabila pemindahan boleh melebihi pembayaran masuk.
Penyedia lain menerangkan struktur serupa dengan istilah mereka sendiri. Dokumentasi Adyen untuk model marketplacenya menyatakan platform boleh menerima pembayaran bagi pihak penggunanya, menahan dana sehingga payout, dan meminta Adyen mengesahkan penjual sebelum membayar mereka, dengan jenama platform dikenali oleh pelanggan. Dokumentasi multiparty PayPal menerangkan pilihan pembayaran tertangguh untuk menahan dana daripada pembeli sebelum dibayar kepada penjual, bagi memberi platform masa untuk saringan tambahan. Dokumennya menyatakan dana dibayar secara automatik selepas 28 hari dan integrasi itu memerlukan status rakan kongsi yang diluluskan. Untuk reka bentuk Adyen, lihat dokumentasi marketplace Adyen; untuk PayPal, lihat panduan pembayaran tertangguh PayPal.
| Model | Tempat caj berada | Siapa yang dilihat pembeli | Baki siapa menanggung bayaran balik dan caj balik (penerangan Stripe) | Sesuai untuk |
|---|---|---|---|---|
| Caj langsung | Akaun penjual | Penjual, sering kali | Baki penjual | Platform perisian di mana penjual ialah peniaga sebenar |
| Caj destinasi | Akaun platform | Platform | Baki platform | Marketplace berjenama, seorang penjual setiap pesanan |
| Caj berasingan dan pemindahan | Akaun platform | Platform | Baki platform | Troli berbilang penjual, penugasan tertangguh, dana ditahan |
Satu lagi konsep tergolong di sini: merchant of record. Ia bermaksud perniagaan yang dinamakan dalam transaksi, yang dianggap sebagai penjual oleh penyata kad pembeli dan rangkaian kad. Pilihan on_behalf_of Stripe, sebagai contoh, menjadikan akaun bersambung sebagai entiti perniagaan rasmi bagi sesuatu pembayaran, yang mengubah deskriptor penyata, negara penyelesaian dan struktur yuran. Siapa merchant of record menentukan siapa yang menjawab caj balik dan apa yang dilihat pembeli pada penyatanya, jadi putuskan dengan sengaja, bukan secara lalai.
Akaun penjual dan KYC
Penjual yang dibayar keluar memerlukan identiti yang disahkan. Penyedia membahagikan kerja ini secara berbeza. Dalam jenis akaun warisan Stripe, akaun Standard dan Express meminta Stripe melakukan onboarding dan pengumpulan identiti, manakala akaun Custom menyerahkannya kepada platform atau Stripe. Stripe juga mencatat bahawa pilihan jenis akaun anda menentukan liabiliti platform untuk penipuan, penyalahgunaan, baki negatif dan pengesahan identiti. Baca butirannya di jenis akaun bersambung Stripe, dan perhatikan bahawa halaman itu menandakan jenis ini sebagai warisan, dengan konfigurasi akaun yang lebih baharu menggantikannya untuk platform baharu.
Bagi marketplace, perkara utamanya ialah semakan identiti, dikenali sebagai KYC untuk individu dan KYB untuk perniagaan, merupakan keperluan pembayaran serta langkah kepercayaan. Penyedia biasanya memerlukannya sebelum melepaskan dana kepada penjual. Penjual yang tidak dapat menyelesaikan pengesahan boleh menyenaraikan barang tetapi tidak boleh dibayar, yang merupakan masalah penukaran dalam aliran onboarding anda. Itulah sebabnya kami membincangkannya dalam onboarding penjual dan bukan di sini sahaja.
Escrow dan dana yang ditahan
"Escrow" digunakan dengan longgar. Dalam amalan marketplace, ia bermaksud platform atau penyedianya memegang wang pembeli dalam kedudukan neutral sehingga syarat dipenuhi, kemudian melepaskannya. Syaratnya berbeza mengikut marketplace:
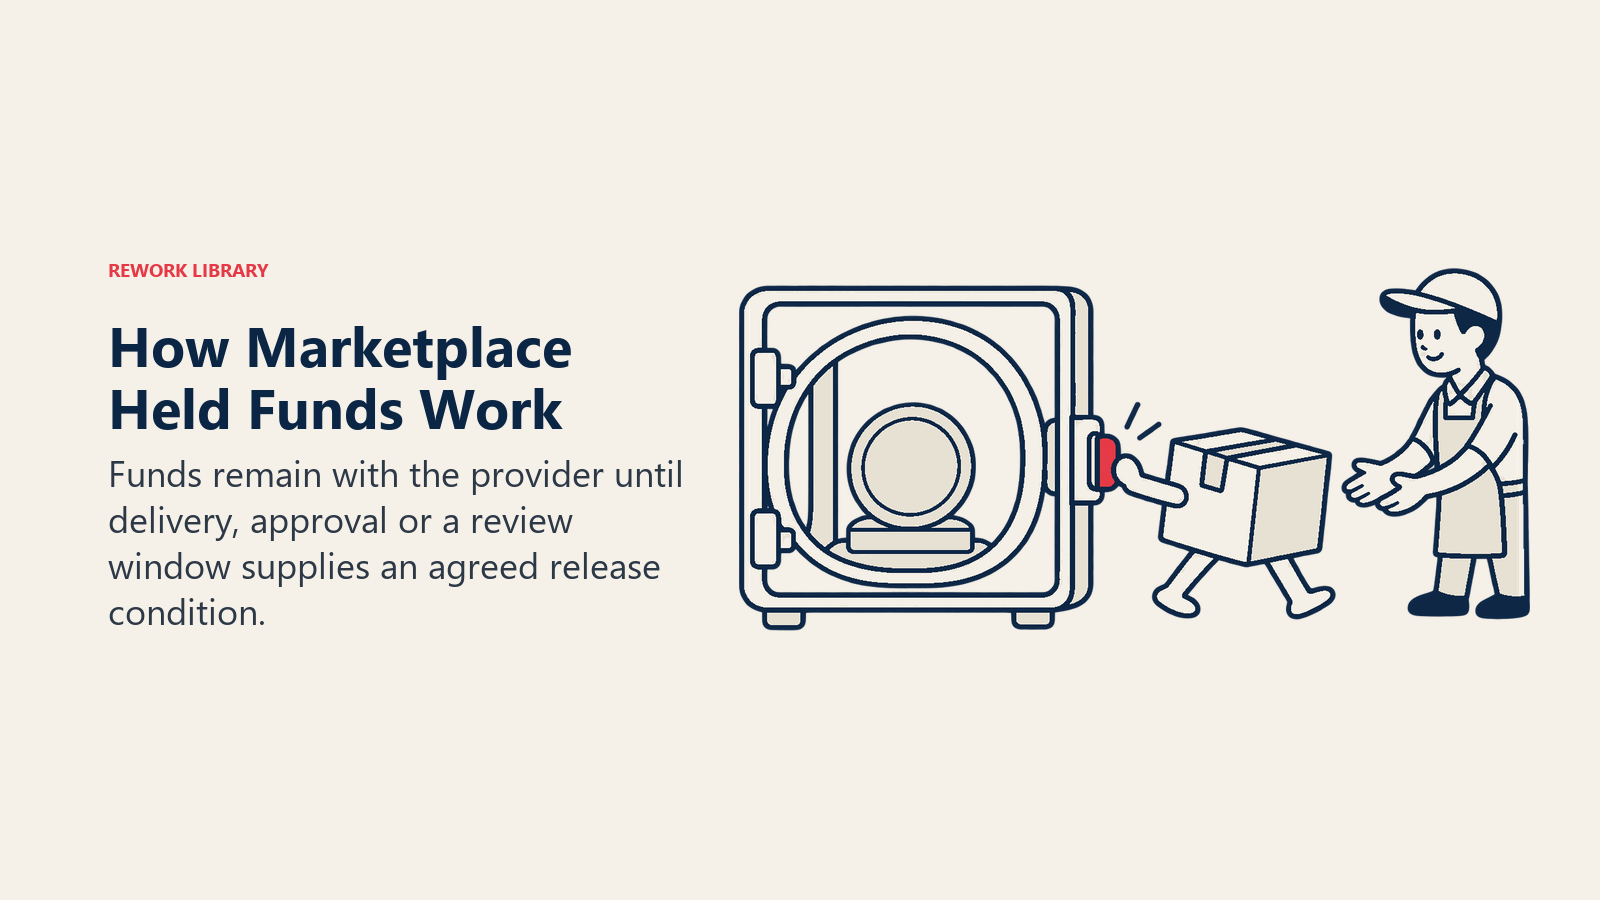
- Penghantaran atau daftar masuk. Wang dilepaskan pada masa tertentu selepas penginapan bermula atau barang tiba.
- Kelulusan pencapaian. Wang dilepaskan apabila pembeli menerima hasil kerja.
- Tamat masa. Wang dilepaskan secara automatik jika pembeli tidak membantah dalam tempoh semakan.
Upwork menunjukkan versi pencapaian dengan jelas. Halaman bantuannya tentang perlindungan pembayaran harga tetap menyatakan dana projek, yang dahulu dipanggil escrow, didepositkan oleh klien sebelum kerja bermula dan berfungsi sebagai tempat simpanan neutral. Klien melepaskan bayaran apabila mereka meluluskan kerja atau selepas tempoh semakan tamat, dan halaman itu menyatakan menghantar kerja melalui butang yang ditetapkan memulakan kiraan detik 14 hari untuk bayaran automatik. Ia juga menyatakan bahawa jika sesuatu pencapaian tidak dibiayai terlebih dahulu, Upwork tidak dapat membantu memulihkan bayaran kemudian. Kerja mengikut jam dilindungi secara berbeza: menurut halaman perlindungan jam Upwork, pekerja bebas mesti merekod masa dengan penjejak, bersama aktiviti dan memo berkaitan, antara syarat lain.
Corak yang wajar ditiru ialah pelepasan dikaitkan dengan bukti yang dapat dilihat platform: pencapaian yang dibiayai, hasil kerja yang dihantar, jam yang dijejaki.
Satu peringatan tentang perkataan itu sendiri. Menamakan baki yang ditahan sebagai "escrow" mungkin membayangkan susunan undang-undang, seperti ejen escrow pihak ketiga atau akaun terasing, yang tiada dalam persediaan anda. Halaman Upwork sendiri kini menyebut "dana projek". Bagaimana dana ditahan, dan oleh siapa, ialah soalan untuk penyedia dan peguam anda.
Masa payout di platform sebenar
Masa payout ialah keputusan produk, bukan sekadar tetapan di bahagian belakang. Contoh ini datang daripada halaman bantuan setiap platform.
| Platform | Apa yang dinyatakan halaman | Sumber |
|---|---|---|
| Airbnb | Bagi kebanyakan penginapan rumah selama 27 malam atau kurang, payout dimulakan menjelang akhir hari perniagaan selepas tarikh daftar masuk tetamu yang dijadualkan. Sesetengah tuan rumah, seperti yang belum mempunyai dua penginapan selesai, dibayar selepas daftar keluar yang dijadualkan. Payout mungkin disemak dan ditangguhkan sehingga 45 hari selepas daftar masuk. Akaun bank kemudian mengambil masa 3 hingga 5 hari perniagaan. | Airbnb |
| eBay | Penjual boleh memilih harian, mingguan, dua mingguan atau bulanan. Payout harian dimulakan kira-kira 2 hari selepas bayaran pembeli disahkan. Yang mingguan dikeluarkan pada hari Selasa. Bank kemudian mengambil 1 hingga 3 hari perniagaan lagi. Transaksi yang ditahan boleh mengambil masa lebih lama. | eBay |
| Upwork (harga tetap) | Dana didepositkan terlebih dahulu, kemudian dilepaskan apabila klien meluluskan atau selepas tempoh semakan tamat. | Upwork |
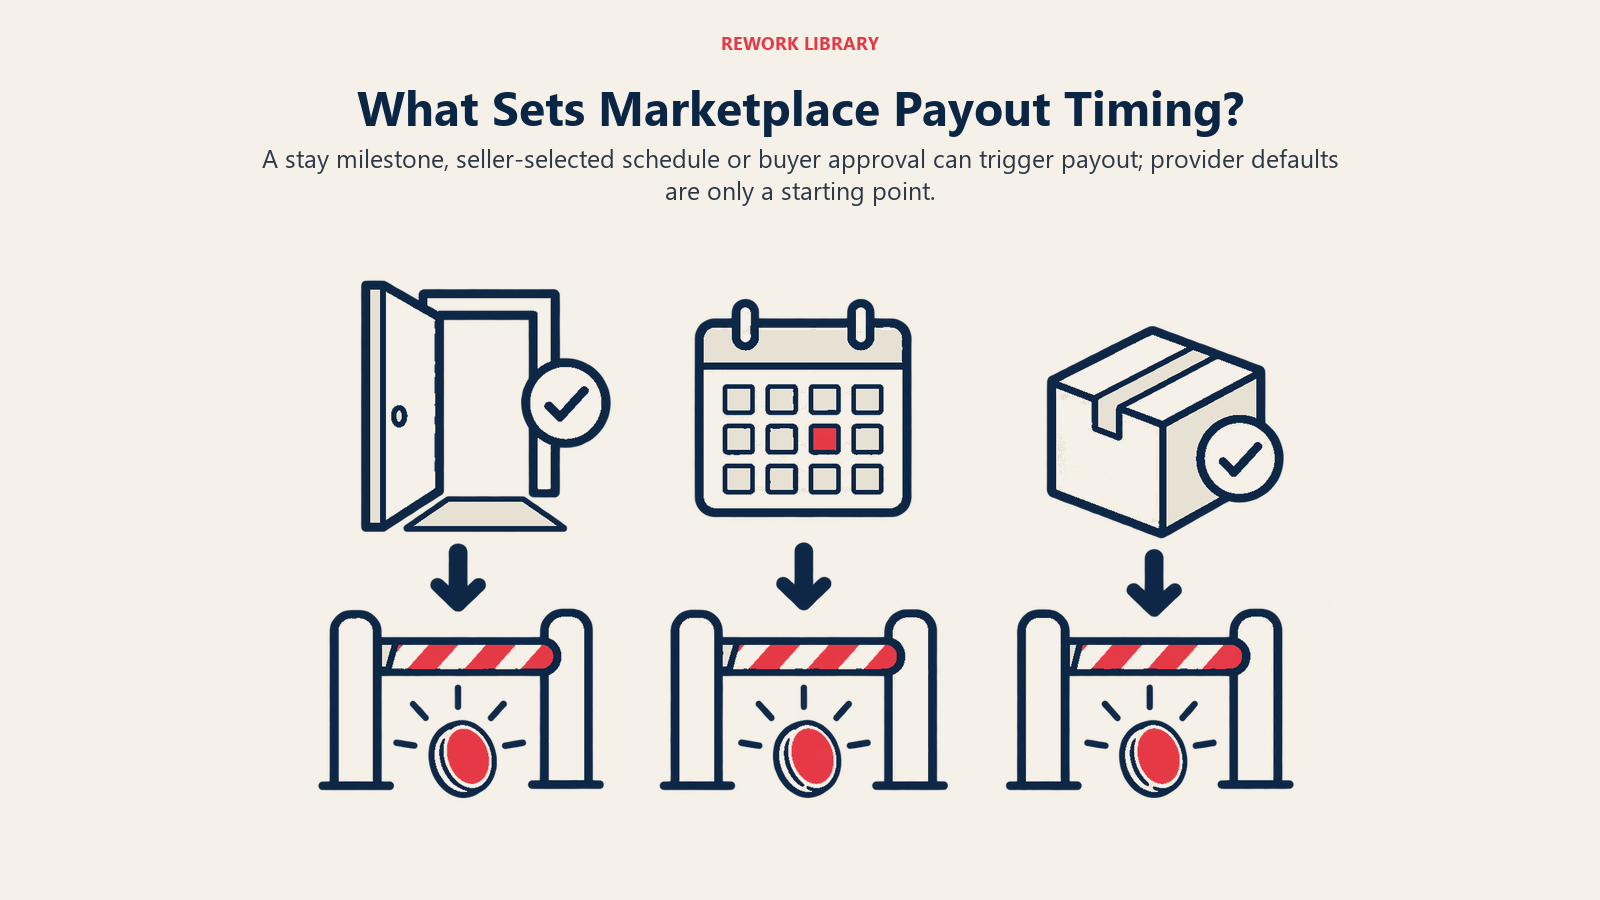
Tiga platform, tiga jam: pencapaian penginapan, kalendar yang dipilih penjual, dan kelulusan pembeli.
Di peringkat penyedia, lalai boleh diubah. Halaman Stripe tentang payout kepada akaun bersambung menyatakan caj yang dibuat untuk akaun bersambung terkumpul dalam bakinya dan dibayar keluar secara bergulir setiap hari secara lalai, dan platform boleh menjadualkan payout automatik, membuat payout manual, atau mengekalkan dana dalam baki platform untuk caj destinasi dan caj berasingan serta pemindahan. Lalai ialah titik permulaan. Jadual yang sebenarnya anda tetapkan ialah dasar pembayaran anda.
Catatan Airbnb tentang semakan ialah bahagian yang berguna untuk pembina. Halaman itu menyatakan transaksi mungkin disemak sebelum dihantar, contohnya untuk mencegah penipuan, dan dana boleh ditangguhkan atau dijeda. Penjual yang lebih baharu atau lebih berisiko menunggu lebih lama ialah corak biasa. Dasar yang baik menyatakannya secara bertulis, lebih awal, supaya kelewatan tidak pernah terasa sebagai kejutan.
Bayaran balik dan pertikaian: siapa membayar
Soalan terpenting untuk diselesaikan awal ialah apa yang berlaku apabila wang perlu dikembalikan.
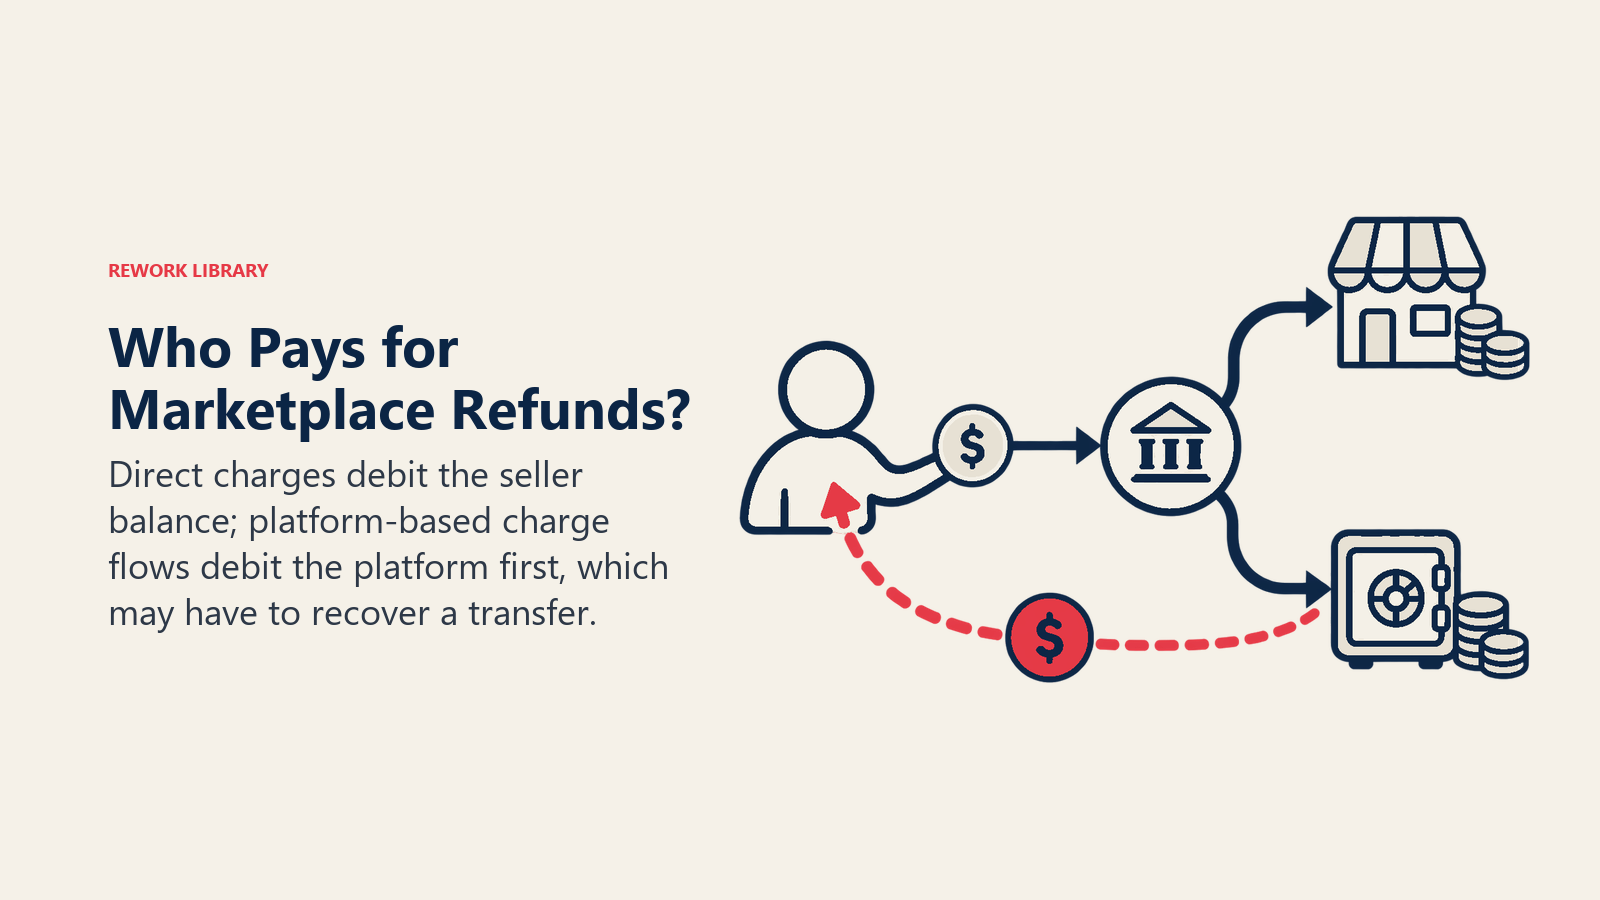
Bayaran balik dan caj balik mengikut model yang anda pilih. Dalam penerangan Stripe, di bawah caj langsung, bayaran balik dan caj balik diambil daripada baki akaun bersambung. Di bawah caj destinasi dan caj berasingan serta pemindahan, baki platform didebitkan, dan platform boleh cuba memulihkan dana daripada penjual dengan membalikkan pemindahan. Halaman Stripe menambah bahawa jika anda menggunakan akaun warisan Express atau Custom, platform bertanggungjawab atas pertikaian dan penipuan.
Dua akibat praktikal menyusul.
- Jika anda membayar penjual dengan pantas, anda sedang meminjamkan mereka wang pembeli. Apabila pertikaian tiba selepas payout dan baki penjual kosong, platform menyerap kerugian. Menahan dana lebih lama, atau menyimpan rizab, ialah cara platform mengurangkan pendedahan itu.
- Dasar bayaran balik mesti sepadan dengan dasar payout. Tempoh pemulangan 30 hari sukar dihormati jika penjual dibayar pada hari kedua dan tidak mempunyai baki untuk membuat bayaran balik. Putuskan kedua-duanya bersama.
Peraturan perlindungan penjual dan perlindungan pembeli juga menentukan siapa yang menang dalam kes pertikaian. Halaman PayPal menasihati platform supaya memaklumkan penjual tentang dasar perlindungan penjualnya supaya mereka tahu kes yang membatalkannya, seperti penghantaran ke alamat selain yang terdapat dalam pengesahan transaksi. Terbitkan apa jua peraturan yang anda tetapkan dalam bahasa yang jelas.
Pembayaran sebagai sumber hasil
Platform yang memproses pembayaran mungkin turut memperoleh margin pemprosesan di atas komisennya. Kami tidak membincangkan kadar atau harga penyedia di sini. Untuk melihat bagaimana ini bergabung dengan komisen, lihat model hasil marketplace. Untuk perkhidmatan berbayar pilihan yang dibina di atas transaksi, lihat perkhidmatan nilai tambah.
Peraturan: di mana memindahkan wang menjadi urusan undang-undang
Bahagian ini menerangkan apa yang dinyatakan beberapa teks primer, bukan bagaimana ia terpakai kepada perniagaan anda. Sama ada aliran dana anda dikawal selia bergantung pada fakta dan bidang kuasa. Dapatkan nasihat daripada peguam yang mengendalikan pembayaran sebelum anda melancarkan, atau sebelum anda beralih daripada persediaan piawai penyedia.
Amerika Syarikat
Peraturan persekutuan mentakrifkan penghantar wang (money transmitter). Teks 31 CFR 1010.100 menyatakan "perkhidmatan penghantaran wang" bermaksud menerima mata wang, dana atau nilai lain yang menggantikan mata wang daripada seseorang dan menghantarnya ke lokasi atau orang lain dengan apa jua cara. Ia menambah bahawa sama ada seseorang itu penghantar wang ialah perkara fakta dan keadaan, dan mengecualikan, antara lain, orang yang hanya bertindak sebagai pemproses pembayaran bagi memudahkan pembelian barang atau perkhidmatan melalui sistem penjelasan dan penyelesaian melalui perjanjian dengan pemiutang atau penjual. Halaman takrifan MSB FinCEN sendiri menyenaraikan penghantar wang antara kategori perniagaan perkhidmatan wang. Marketplace yang menerima dana pembeli dan menghantarnya kepada penjual ialah jenis susunan yang dikenakan fakta-fakta itu, jadi tanya peguam bagaimana aliran anda sendiri dikategorikan. Pelesenan penghantar wang peringkat negeri ialah lapisan berasingan yang berbeza mengikut negeri, dan kami tidak merujuknya di sini, jadi bangkitkannya dengan peguam.
Kesatuan Eropah
Di bawah Directive Perkhidmatan Pembayaran kedua, terdapat pengecualian untuk pembayaran melalui ejen komersial. Artikel 3(b) Directive (EU) 2015/2366 mengecualikan transaksi pembayaran daripada pembayar kepada penerima melalui ejen komersial yang diberi kuasa melalui perjanjian untuk merundingkan atau memuktamadkan jualan atau pembelian barang atau perkhidmatan bagi pihak pembayar sahaja atau penerima sahaja. Perenggan 11 dalam teks yang sama menyatakan sesetengah Negara Anggota telah membenarkan platform e-dagang yang bertindak untuk pembeli dan penjual menggunakan pengecualian itu tanpa margin sebenar untuk merundingkan atau memuktamadkan jualan, dan menyifatkannya melangkaui skop yang dimaksudkan. Frasa utamanya ialah "pembayar sahaja atau penerima sahaja". Platform yang bertindak untuk kedua-dua pihak ialah situasi yang ditangani perenggan itu.
Singapura dan Malaysia
Payment Services Act 2019 Singapura ialah, dalam kata-kata Monetary Authority of Singapore, rangka kerja untuk mengawal selia sistem pembayaran dan penyedia perkhidmatan pembayaran, dan teks statutnya di Singapore Statutes Online mempunyai bahagian pelesenan serta mentakrifkan perkhidmatan seperti pengeluaran akaun dan pemerolehan peniaga merujuk Jadual Pertamanya. Halaman Payment Services Act MAS menyenaraikan lesen pengurup wang, institusi pembayaran standard dan institusi pembayaran utama. Sama ada sesuatu aliran marketplace ialah perkhidmatan yang dikawal selia dijawab oleh garis panduan pelesenan dan peguam.
Di Malaysia, halaman rangka kerja undang-undang Bank Negara Malaysia menyatakan bahawa seseorang yang ingin menawarkan perkhidmatan pemerolehan peniaga mesti berdaftar dengan bank, dan pengeluar instrumen pembayaran yang ditetapkan mesti mendapatkan kelulusan.
Benang merah merentas keempat-empatnya: teks itu bergantung pada apa yang dilakukan platform dengan wang, bukan pada apa yang platform namakan dirinya.
Senarai semak keputusan ringkas
Ini ialah penaakulan, bukan data.
- Putuskan dengan siapa pembeli berurusan. Itu menentukan merchant of record dan siapa menanggung pertikaian.
- Pilih peraturan penahanan sebelum peraturan payout. Peristiwa apa yang melepaskan wang, dan berapa lama tempoh menunggu yang paling panjang?
- Padankan dasar bayaran balik dengan masa payout. Elakkan membayar keluar lebih pantas daripada keupayaan anda membalikkannya.
- Letakkan pengesahan sebelum payout, bukan selepas. Kumpulkan KYC dan KYB semasa onboarding supaya jualan pertama benar-benar boleh dibayar.
- Terbitkan jadual dan peraturan semakan. Penjual menerima kelewatan yang mereka ketahui.
- Dapatkan nasihat undang-undang tentang struktur sebelum pelancaran. Menggunakan penyedia membantu, tetapi ia tidak menghapuskan obligasi anda sendiri.
Jika operasi anda memadankan pembeli dan penjual secara manual dan mengawal pembayaran dari awal hingga akhir, marketplace terurus mengubah gambaran risiko, kerana pengendali lebih hampir dengan transaksi. Untuk model yang lebih luas, lihat apa itu perniagaan marketplace.
Fakta Utama: Pembayaran Marketplace
- Dokumentasi Connect Stripe menyatakan bahawa dengan caj destinasi, bayaran balik dan caj balik mengurangkan baki platform, manakala dengan caj langsung ia mengurangkan baki akaun bersambung.
- Stripe menyatakan caj untuk akaun bersambung terkumpul dalam bakinya dan dibayar keluar setiap hari secara bergulir secara lalai, dan platform boleh mengubah jadual itu.
- Pembayaran tertangguh PayPal untuk marketplace membolehkan platform menahan dana daripada pembeli sebelum membayar kepada penjual, dengan pelepasan automatik selepas 28 hari.
- Halaman bantuan Airbnb menyatakan bahawa bagi kebanyakan penginapan rumah selama 27 malam atau kurang, payout dimulakan menjelang akhir hari perniagaan selepas daftar masuk yang dijadualkan, dan semakan boleh menangguhkan dana sehingga 45 hari selepas daftar masuk.
- Perlindungan harga tetap Upwork menggunakan dana projek, dahulu escrow, didepositkan sebelum kerja bermula, dengan bayaran automatik 14 hari selepas kerja dihantar.
- Artikel 3(b) PSD2 EU mengecualikan ejen komersial yang bertindak untuk pembayar sahaja atau penerima sahaja.
Bacaan Berkaitan

Co-Founder & COO
On this page
- Aliran wang dalam transaksi marketplace
- Tiga cara membina aliran
- Model 1: Caj langsung (penjual sebagai peniaga)
- Model 2: Caj destinasi (platform sebagai pentas depan)
- Model 3: Caj berasingan dan pemindahan (platform menahan, kemudian menyalurkan)
- Akaun penjual dan KYC
- Escrow dan dana yang ditahan
- Masa payout di platform sebenar
- Bayaran balik dan pertikaian: siapa membayar
- Pembayaran sebagai sumber hasil
- Peraturan: di mana memindahkan wang menjadi urusan undang-undang
- Amerika Syarikat
- Kesatuan Eropah
- Singapura dan Malaysia
- Senarai semak keputusan ringkas
- Bacaan Berkaitan