Bahasa Indonesia
Pembayaran di Marketplace: Penjelasan Escrow dan Payout
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
Toko online biasa menerima uang dari pelanggan dan menyimpannya. Marketplace menerima uang dari pelanggan dan, sedikit kemudian, menyerahkan sebagian besarnya kepada pihak lain. Perbedaan tunggal itu, uang yang melewati platform dalam perjalanannya ke penjual, menciptakan hampir semua masalah pembayaran yang dimiliki marketplace. Siapa yang memegang uangnya? Berapa lama? Siapa yang membayar ketika pembeli meminta refund setelah penjual sudah dibayar? Dan apakah memindahkan uang orang lain berarti platform memerlukan lisensi?
Artikel ini adalah referensi tentang cara kerja aliran itu. Artikel ini membahas bagian-bagian pembayaran marketplace, tiga cara umum membangunnya, apa sebenarnya arti escrow, bagaimana platform nyata mengatur waktu payout, siapa yang menanggung refund dan sengketa, serta pertanyaan regulasi yang perlu dibawa ke pengacara. Semua yang ada di sini adalah informasi umum dari sumber primer. Ini bukan nasihat hukum, dan kebijakan pembayaran sering berubah, jadi periksa halaman terkini tiap platform sebelum mengandalkan suatu detail.
Kami tidak akan membahas desain checkout, bauran metode pembayaran, atau pemulihan kartu yang ditolak. Itu sisi merchant tunggal, dan ada di strategi pemrosesan pembayaran. Kami juga menyerahkan take rate pada artikelnya sendiri. Dalam satu kalimat: persentase yang dipertahankan marketplace dari setiap transaksi dibahas di take rate marketplace, dan pembayaran adalah mesin yang mengumpulkannya.
Aliran uang dalam transaksi marketplace
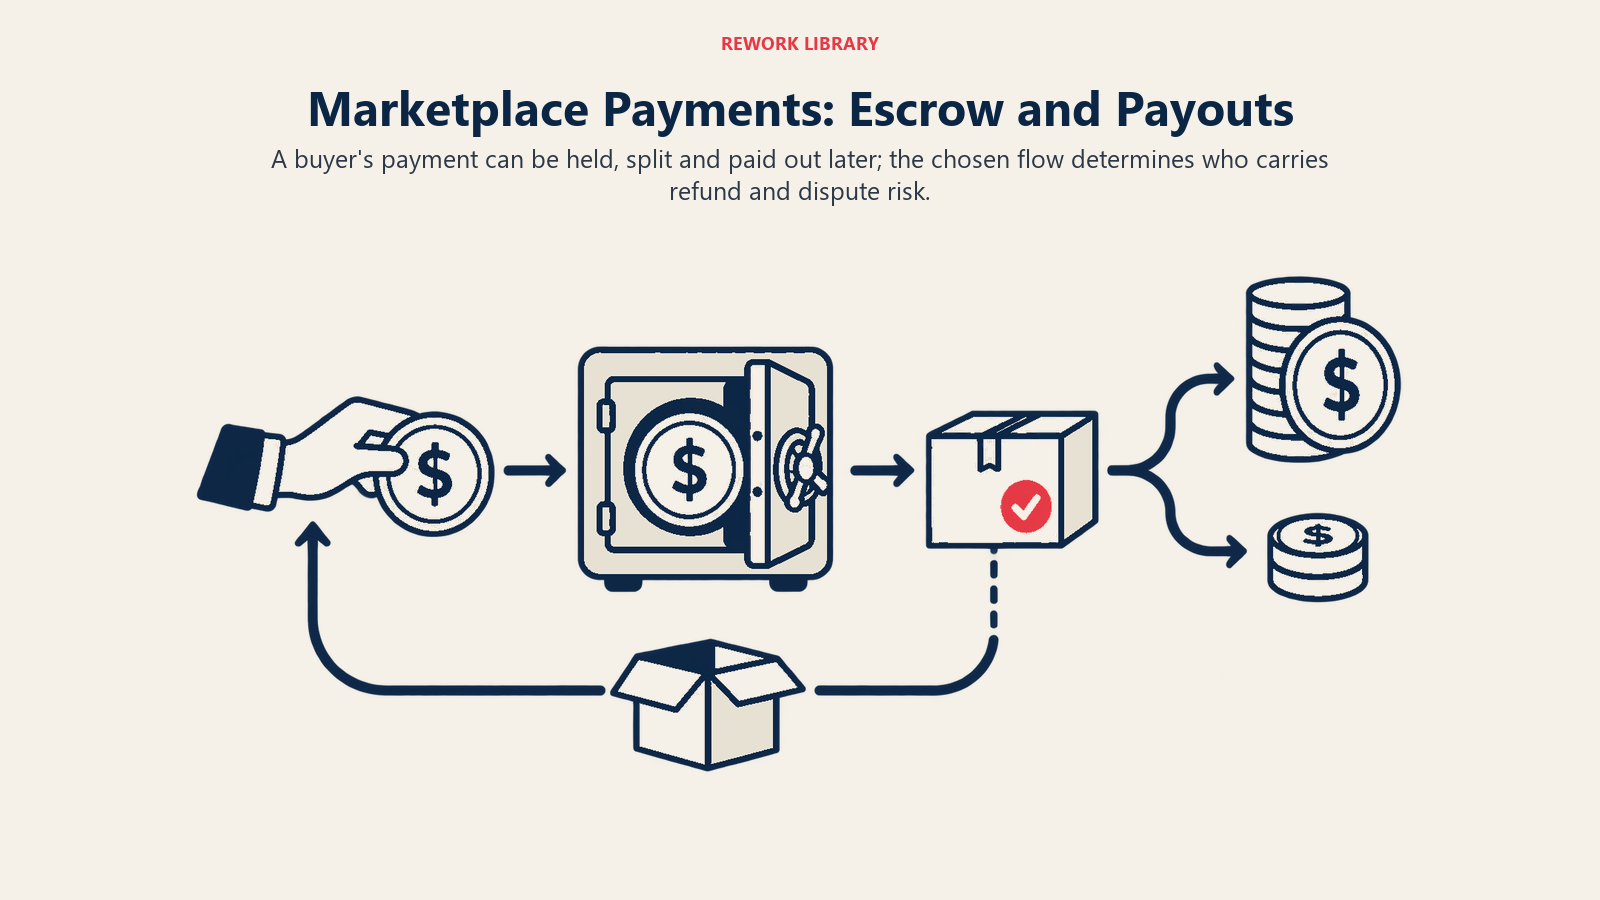
Singkirkan nama-nama vendor, dan pembayaran marketplace memiliki lima tahap.
- Pay-in. Pembeli membayar dengan kartu, dompet digital, atau transfer bank. Uang meninggalkan pembeli dan mendarat di tempat yang dikendalikan platform atau penyedia pembayarannya.
- Penahanan. Dana mengendap selama beberapa waktu. Bisa hitungan detik, bisa sampai layanan diberikan.
- Pembagian. Platform memutuskan bagaimana jumlah itu dibagi: bagian penjual, biaya platform, pajak, kadang pihak ketiga seperti kurir pengantar.
- Pencairan dana (payout). Bagian penjual berpindah ke rekening bank, kartu, atau dompet mereka, sesuai jadwal.
- Pembalikan. Jika ada refund atau sengketa, sebagian uang itu harus bergerak mundur.
Setiap pilihan desain dalam pembayaran marketplace adalah pilihan tentang urutan dan waktu tahap-tahap itu. Cairkan dana segera dan penjual senang, tetapi Anda menanggung risiko jika pembeli mengajukan sengketa. Tahan dana lebih lama dan pembeli terlindungi, tetapi penjual menunggu, dan penantian yang panjang dapat mendorong penjual yang baik ke platform lain. Artikel kami tentang onboarding penjual membahas bagaimana penjual direkrut; pembayaran adalah tempat onboarding itu bertahan atau gagal.
Tiga cara membangun alurnya
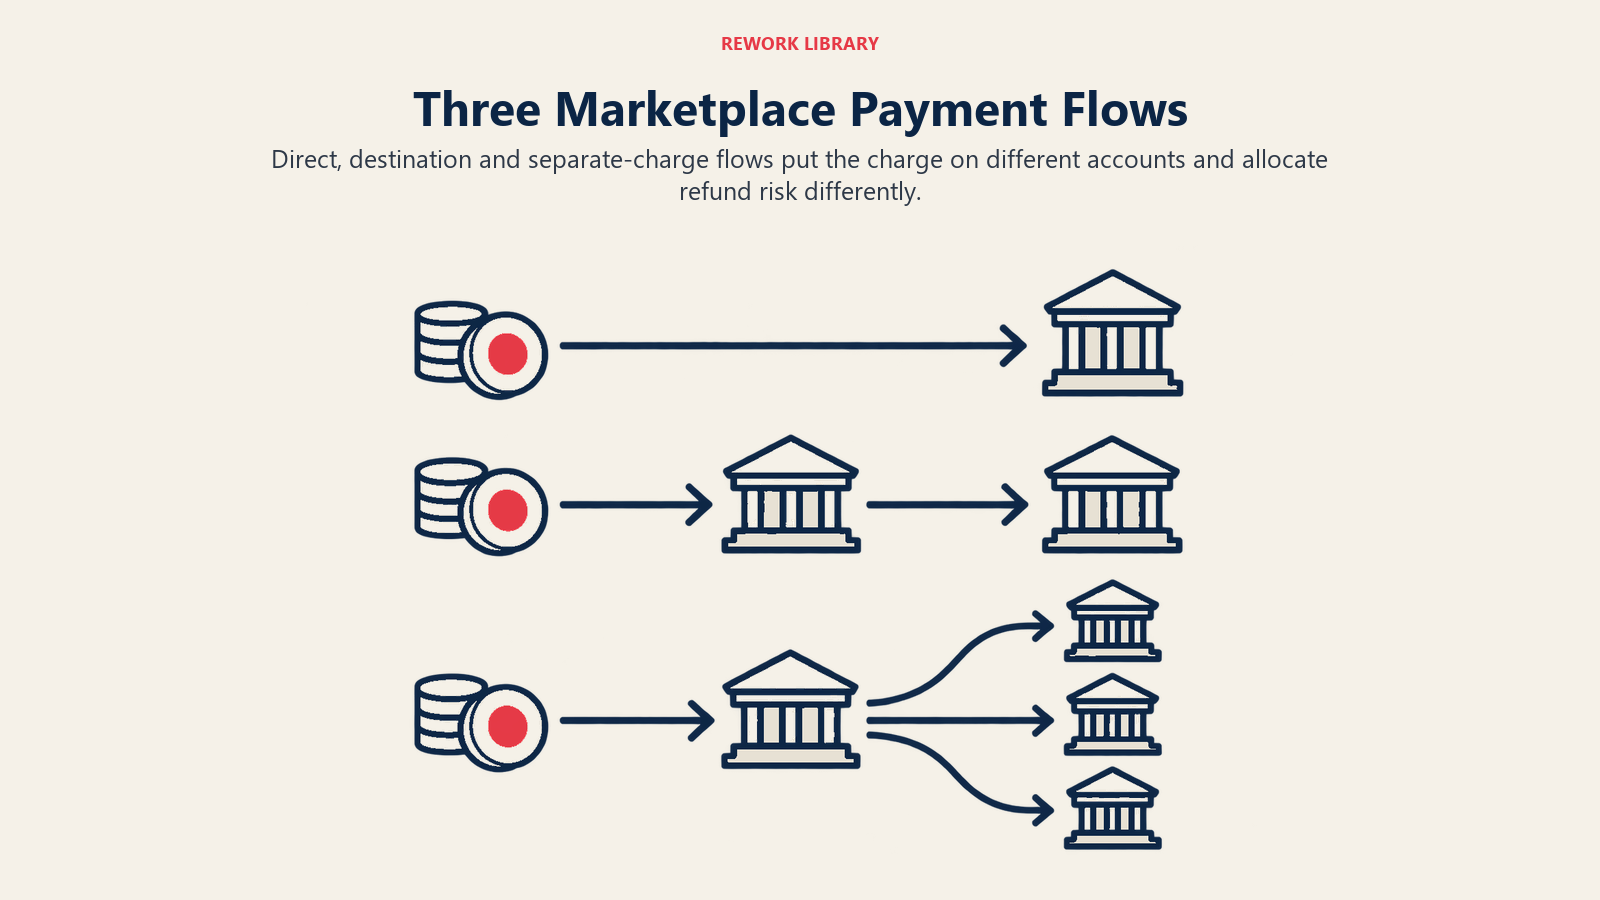
Sebagian besar marketplace tidak memindahkan uang sendiri. Mereka berada di atas penyedia pembayaran. Dokumentasi penyedia menjelaskan opsinya, dan perbedaannya terutama pada siapa merchant of record, saldo siapa yang menanggung kerugian, dan seberapa banyak yang harus dibangun platform.
Model 1: Direct charge (penjual sebagai merchant)
Tagihan dibuat di akun penjual sendiri. Dokumentasi Connect milik Stripe menggambarkan ini sebagai pembayaran yang dilakukan langsung ke akun yang terhubung, di mana pelanggan sering tidak menyadari keberadaan platform, dan menyatakan refund serta chargeback (penagihan balik) mengurangi saldo akun yang terhubung. Platform mendapat penghasilan dengan mengambil application fee. Stripe memposisikan ini untuk platform perangkat lunak seperti pembuat etalase toko, bukan untuk marketplace bermerek.
Model 2: Destination charge (platform sebagai wajah depan)
Tagihan dibuat di platform, dan sebagian ditransfer ke akun penjual. Menurut dokumentasi Stripe tentang tagihan Connect, model ini paling cocok untuk marketplace seperti sewa rumah atau layanan transportasi daring. Pembayaran muncul di saldo platform, bagian yang tersisa adalah biaya platform, dan refund serta chargeback mengurangi saldo platform. Singkatnya, pembeli berurusan dengan platform, sehingga platform menanggung risiko uangnya.
Model 3: Separate charges and transfers (platform menahan, lalu menyalurkan)
Platform menagih pembeli lebih dulu dan memindahkan uang ke penjual kemudian, sebagai langkah terpisah. Halaman Stripe yang sama menyatakan model ini cocok untuk kasus di mana pembayaran harus dibagi ke beberapa pihak, di mana penjual belum diketahui saat tagihan dibuat, atau di mana dana perlu ditahan sebelum transfer. Contohnya pesanan pengantaran yang dibagi antara toko dan kurir, dan pekerjaan bersih-bersih yang dibayar sebelum petugas ditugaskan. Saldo platform didebit untuk biaya, refund, dan chargeback, dan platform harus memantau saldo itu ketika transfer bisa melebihi pembayaran masuk.
Penyedia lain menjelaskan struktur serupa dengan istilah mereka sendiri. Dokumentasi Adyen untuk model marketplace-nya menyatakan platform dapat menerima pembayaran atas nama penggunanya, menahan dana sampai payout, dan meminta Adyen memverifikasi penjual sebelum membayarkan dana, dengan merek platform dikenal pelanggan. Dokumentasi multiparty PayPal menjelaskan opsi delayed disbursement (pencairan tertunda) untuk menahan dana dari pembeli sebelum dicairkan ke penjual, untuk memberi platform waktu melakukan penyaringan tambahan. Dokumen mereka menyatakan dana dicairkan otomatis setelah 28 hari dan bahwa integrasi ini mensyaratkan status mitra yang disetujui. Untuk desain Adyen, lihat dokumentasi marketplace Adyen; untuk PayPal, lihat panduan pencairan tertunda PayPal.
| Model | Tempat tagihan berada | Siapa yang dilihat pembeli | Saldo siapa yang menanggung refund dan chargeback (menurut Stripe) | Cocok untuk |
|---|---|---|---|---|
| Direct charge | Akun penjual | Penjual, sering kali | Saldo penjual | Platform perangkat lunak yang penjualnya adalah merchant sebenarnya |
| Destination charge | Akun platform | Platform | Saldo platform | Marketplace bermerek, satu penjual per pesanan |
| Separate charges and transfers | Akun platform | Platform | Saldo platform | Keranjang multi-penjual, penugasan tertunda, dana yang ditahan |
Satu konsep lagi termasuk di sini: merchant of record. Artinya bisnis yang tercantum pada transaksi, yang diperlakukan sebagai penjual oleh laporan kartu pembeli dan jaringan kartu. Opsi on_behalf_of milik Stripe, misalnya, menjadikan akun yang terhubung sebagai bisnis pencatat untuk suatu pembayaran, yang mengubah deskriptor di laporan kartu, negara penyelesaian, dan struktur biaya. Siapa merchant of record memengaruhi siapa yang menjawab chargeback dan apa yang dilihat pembeli di laporannya, jadi putuskan dengan sengaja, bukan secara default.
Akun penjual dan KYC
Penjual yang menerima payout memerlukan identitas yang terverifikasi. Penyedia membagi pekerjaan ini secara berbeda. Pada tipe akun lama Stripe, akun Standard dan Express membuat Stripe melakukan onboarding dan pengumpulan identitas, sedangkan akun Custom menyerahkannya kepada platform atau Stripe. Stripe juga mencatat bahwa pilihan tipe akun menentukan tanggung jawab platform atas penipuan, penyalahgunaan, saldo negatif, dan verifikasi identitas. Baca detailnya di tipe akun terhubung Stripe, dan perhatikan bahwa halaman itu menandai tipe-tipe ini sebagai tipe lama, dengan konfigurasi akun yang lebih baru menggantikannya untuk platform baru.
Bagi marketplace, poin kuncinya adalah bahwa pemeriksaan identitas, yang dikenal sebagai KYC untuk individu dan KYB untuk bisnis, merupakan persyaratan pembayaran sekaligus langkah kepercayaan. Penyedia biasanya membutuhkannya sebelum mau melepas dana ke penjual. Penjual yang tidak bisa menyelesaikan verifikasi dapat memasang barang tetapi tidak dapat dibayar, yang merupakan masalah konversi di dalam alur onboarding Anda. Karena itu kami membahasnya di onboarding penjual dan tidak hanya di sini.
Escrow dan dana yang ditahan
Kata "escrow" dipakai dengan longgar. Dalam praktik marketplace, artinya platform atau penyedianya menahan uang pembeli dalam posisi netral sampai suatu syarat terpenuhi, lalu melepaskannya. Syaratnya berbeda-beda menurut marketplace:
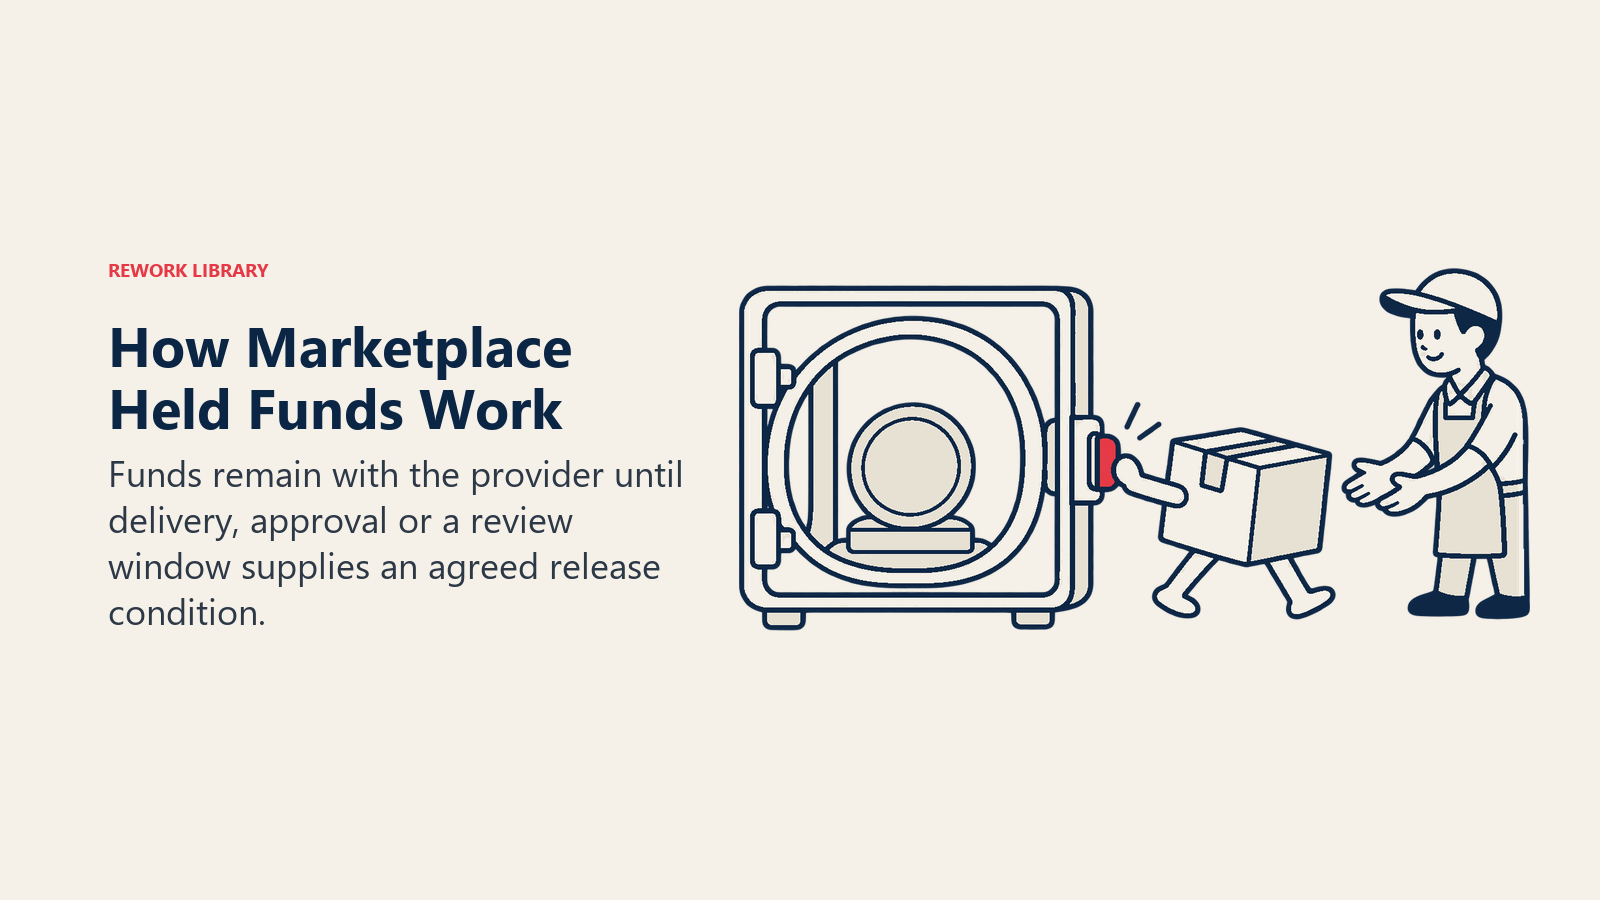
- Pengantaran atau check-in. Uang dilepas pada waktu tertentu setelah menginap dimulai atau barang tiba.
- Persetujuan milestone. Uang dilepas ketika pembeli menerima hasil kerja.
- Batas waktu. Uang dilepas otomatis jika pembeli tidak mengajukan keberatan dalam jendela peninjauan.
Upwork menunjukkan versi milestone dengan jelas. Halaman bantuannya tentang perlindungan pembayaran harga tetap menyatakan dana proyek, yang dulu disebut escrow (rekening bersama), disetor klien sebelum pekerjaan dimulai dan berfungsi sebagai tempat penahanan yang netral. Klien melepas pembayaran ketika menyetujui pekerjaan atau setelah periode peninjauan berakhir, dan halaman itu menyatakan bahwa mengirim pekerjaan lewat tombol yang ditentukan memulai hitung mundur 14 hari untuk pembayaran otomatis. Halaman itu juga menyatakan bahwa jika milestone tidak didanai di muka, Upwork tidak dapat membantu memulihkan pembayaran di kemudian hari. Pekerjaan per jam dilindungi dengan cara berbeda: menurut halaman perlindungan per jam Upwork, freelancer harus mencatat waktu dengan pelacak, beserta aktivitas dan memo terkait, di antara syarat lainnya.
Pola yang layak ditiru adalah pelepasan dikaitkan dengan bukti yang bisa dilihat platform: milestone yang didanai, hasil kerja yang dikirim, jam yang terlacak.
Satu peringatan tentang kata itu sendiri. Menyebut saldo yang ditahan sebagai "escrow" dapat memberi kesan adanya pengaturan hukum, seperti agen escrow pihak ketiga atau rekening terpisah, yang tidak dimiliki susunan Anda. Halaman Upwork sendiri kini menyebutnya "dana proyek." Bagaimana dana ditahan, dan oleh siapa, adalah pertanyaan untuk penyedia dan penasihat hukum Anda.
Waktu payout di platform nyata
Waktu payout adalah keputusan produk, bukan sekadar pengaturan back-office. Contoh berikut berasal dari halaman bantuan masing-masing platform.
| Platform | Yang dinyatakan halamannya | Sumber |
|---|---|---|
| Airbnb | Untuk sebagian besar penginapan rumah 27 malam atau kurang, payout dimulai pada akhir hari kerja setelah tanggal check-in tamu yang dijadwalkan. Beberapa host, seperti yang belum memiliki dua penginapan selesai, dibayar setelah checkout terjadwal. Payout dapat ditinjau dan ditunda hingga 45 hari setelah check-in. Rekening bank kemudian memerlukan 3 sampai 5 hari kerja. | Airbnb |
| eBay | Penjual dapat memilih harian, mingguan, dua mingguan, atau bulanan. Payout harian dimulai sekitar 2 hari setelah pembayaran pembeli dikonfirmasi. Yang mingguan dikirim pada hari Selasa. Bank kemudian memerlukan 1 sampai 3 hari kerja lagi. Transaksi yang ditahan dapat memakan waktu lebih lama. | eBay |
| Upwork (harga tetap) | Dana disetor di muka, lalu dilepas atas persetujuan klien atau setelah periode peninjauan berakhir. | Upwork |
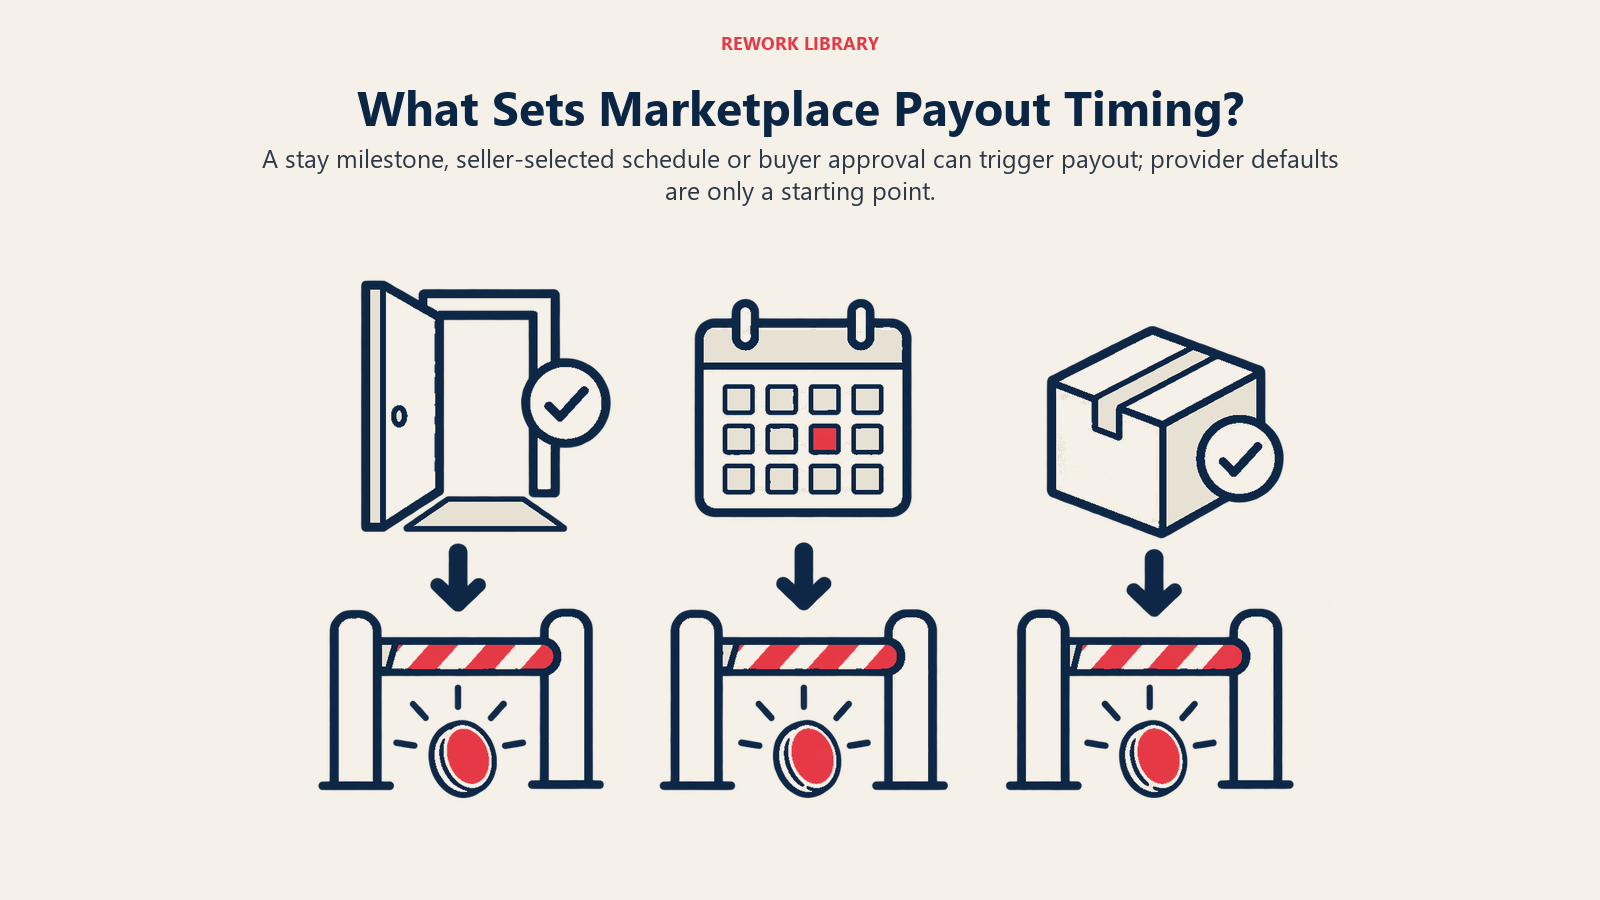
Tiga platform, tiga jam: milestone menginap, kalender pilihan penjual, dan persetujuan pembeli.
Di tingkat penyedia, bawaan dapat diubah. Halaman Stripe tentang payout ke akun terhubung menyatakan tagihan yang dibuat untuk akun terhubung terakumulasi di saldonya dan dicairkan secara bergulir harian secara default, dan platform dapat menjadwalkan payout otomatis, melakukan payout manual, atau menahan dana di saldo platform untuk destination charge dan separate charges and transfers. Bawaan hanyalah titik awal. Jadwal yang benar-benar Anda tetapkan adalah kebijakan pembayaran Anda.
Catatan Airbnb tentang peninjauan adalah bagian yang berguna bagi pembangun. Halaman itu menyatakan transaksi dapat ditinjau sebelum dikirim, misalnya untuk mencegah penipuan, dan dana dapat ditunda atau dijeda. Penjual yang lebih baru atau lebih berisiko menunggu lebih lama adalah pola yang wajar. Kebijakan yang baik menyatakannya secara tertulis, di muka, sehingga penundaan tidak pernah terasa mengejutkan.
Refund dan sengketa: siapa yang membayar
Pertanyaan terpenting untuk diselesaikan sejak awal adalah apa yang terjadi ketika uang harus dikembalikan.
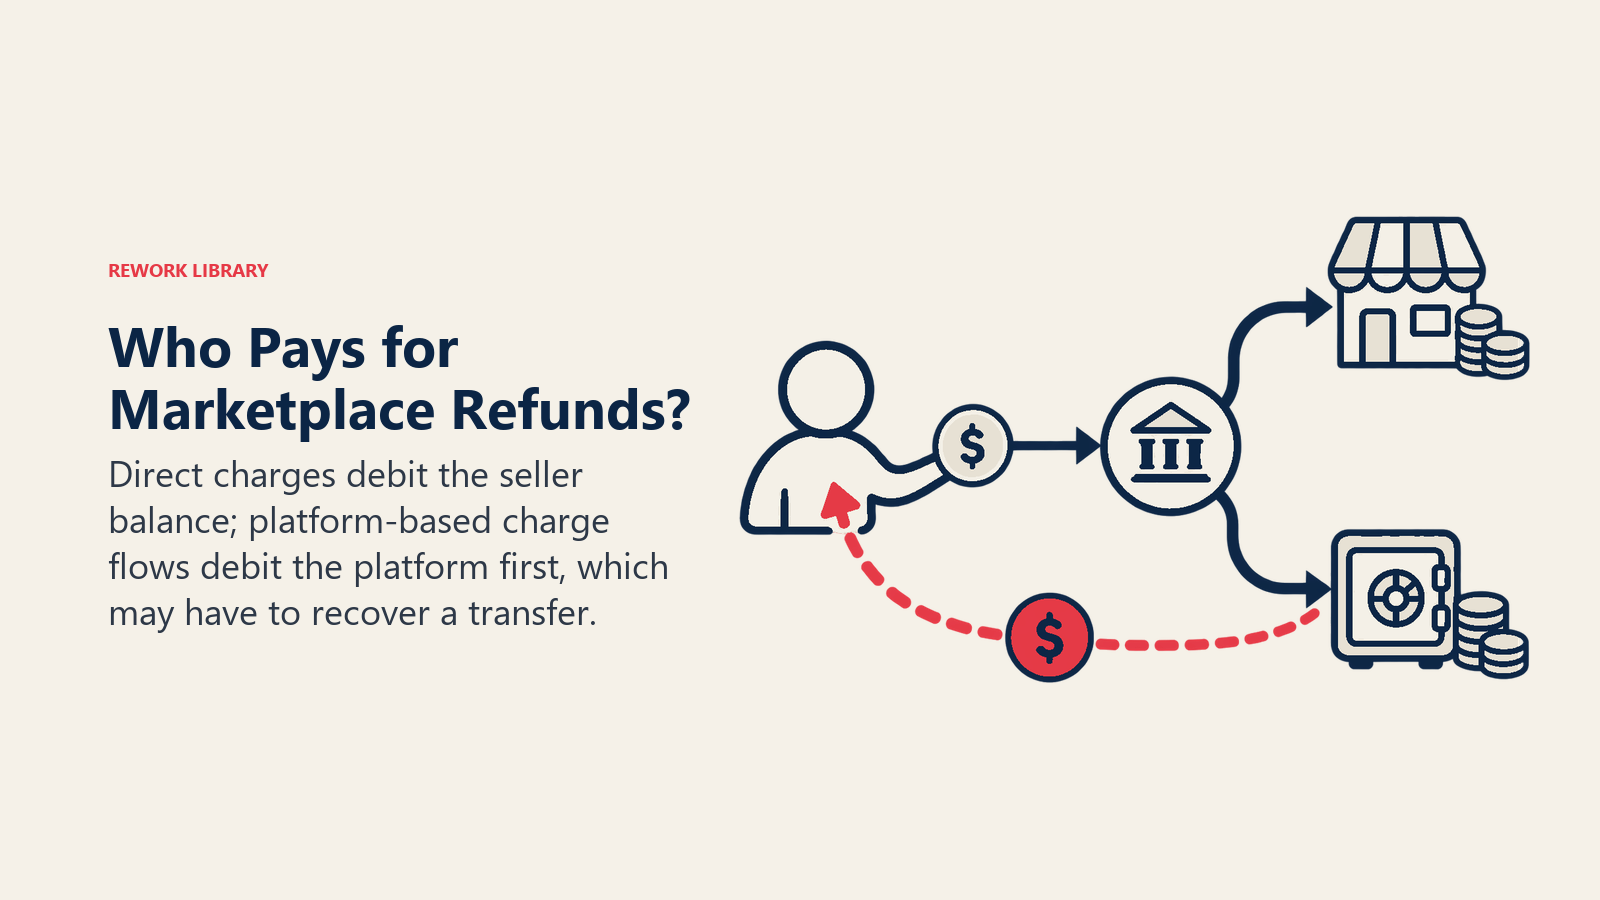
Refund dan chargeback mengikuti model yang Anda pilih. Dalam deskripsi Stripe, pada direct charge, refund dan chargeback diambil dari saldo akun yang terhubung. Pada destination charge dan separate charges and transfers, saldo platform didebit, dan platform dapat mencoba memulihkan dana dari penjual dengan membalik transfer. Halaman Stripe menambahkan bahwa jika Anda memakai akun lama Express atau Custom, platform bertanggung jawab atas sengketa dan penipuan.
Dua konsekuensi praktis menyusul.
- Jika Anda membayar penjual dengan cepat, Anda meminjamkan uang pembeli kepada mereka. Ketika sengketa datang setelah payout dan saldo penjual kosong, platform menyerap kerugian. Menahan dana lebih lama, atau menyimpan cadangan, adalah cara platform mengurangi eksposur itu.
- Kebijakan refund harus sesuai dengan kebijakan payout. Masa pengembalian 30 hari sulit dipenuhi jika penjual dibayar pada hari kedua dan tidak punya saldo untuk me-refund. Putuskan keduanya bersama-sama.
Aturan perlindungan penjual dan perlindungan pembeli juga menentukan siapa yang menang dalam kasus sengketa. Halaman PayPal meminta platform memberi tahu penjual tentang kebijakan perlindungan penjualnya agar mereka tahu kasus apa yang membatalkannya, seperti mengirim ke alamat selain yang tertera pada konfirmasi transaksi. Publikasikan aturan apa pun yang Anda tetapkan dengan bahasa yang jelas.
Pembayaran sebagai lini pendapatan
Platform yang memproses pembayaran juga bisa memperoleh margin pemrosesan di atas komisinya. Kami tidak membahas tarif atau harga penyedia di sini. Untuk melihat bagaimana ini bersanding dengan komisi, lihat model pendapatan marketplace. Untuk layanan berbayar opsional yang dibangun di atas transaksi, lihat layanan bernilai tambah.
Regulasi: di mana memindahkan uang menjadi urusan hukum
Bagian ini menjelaskan apa yang dikatakan beberapa teks primer, bukan bagaimana teks itu berlaku untuk bisnis Anda. Apakah aliran dana Anda diatur bergantung pada fakta dan yurisdiksi. Dapatkan nasihat dari pengacara yang menangani pembayaran sebelum Anda meluncur, atau sebelum Anda beranjak dari pengaturan standar penyedia.
Amerika Serikat
Aturan federal mendefinisikan money transmitter. Teks 31 CFR 1010.100 menyatakan "layanan transmisi uang" berarti menerima mata uang, dana, atau nilai lain yang menggantikan mata uang dari satu orang dan mengirimkannya ke lokasi atau orang lain dengan cara apa pun. Teks itu menambahkan bahwa apakah seseorang adalah money transmitter merupakan soal fakta dan keadaan, dan mengecualikan, antara lain, orang yang hanya bertindak sebagai pemroses pembayaran untuk memfasilitasi pembelian barang atau jasa melalui sistem kliring dan penyelesaian berdasarkan perjanjian dengan kreditur atau penjual. Halaman definisi MSB dari FinCEN sendiri mencantumkan money transmitter di antara kategori bisnis jasa uang. Marketplace yang menerima dana pembeli dan meneruskannya ke penjual adalah jenis pengaturan yang diterapkan pada fakta-fakta itu, jadi tanyakan kepada penasihat hukum bagaimana alur Anda sendiri dikategorikan. Perizinan money transmitter tingkat negara bagian adalah lapisan terpisah yang bervariasi menurut negara bagian, dan belum kami sumberkan di sini, jadi bahas dengan penasihat hukum.
Uni Eropa
Berdasarkan Payment Services Directive kedua, ada pengecualian untuk pembayaran melalui agen komersial. Pasal 3(b) Directive (EU) 2015/2366 mengecualikan transaksi pembayaran dari pembayar kepada penerima melalui agen komersial yang diberi kewenangan lewat perjanjian untuk merundingkan atau menyelesaikan penjualan atau pembelian barang atau jasa atas nama hanya pembayar atau hanya penerima. Recital 11 dari teks yang sama menyatakan bahwa beberapa Negara Anggota telah membiarkan platform e-commerce yang bertindak untuk pembeli dan penjual memakai pengecualian itu tanpa margin yang nyata untuk merundingkan atau menyelesaikan penjualan, dan menyebutnya melampaui cakupan yang dimaksudkan. Frasa kuncinya adalah "hanya pembayar atau hanya penerima." Platform yang bertindak untuk kedua sisi adalah situasi yang dibahas recital itu.
Singapura dan Malaysia
Payment Services Act 2019 Singapura, dalam kata-kata Monetary Authority of Singapore, adalah kerangka untuk mengatur sistem pembayaran dan penyedia layanan pembayaran, dan teks undang-undangnya di Singapore Statutes Online memiliki bagian perizinan serta mendefinisikan layanan seperti penerbitan akun dan akuisisi merchant dengan merujuk pada First Schedule-nya. Halaman Payment Services Act milik MAS mencantumkan lisensi penukaran uang, lembaga pembayaran standar, dan lembaga pembayaran utama. Apakah alur marketplace tertentu merupakan layanan yang diatur, itu dijawab oleh pedoman perizinan dan penasihat hukum.
Di Malaysia, halaman kerangka hukum Bank Negara Malaysia menyatakan bahwa orang yang ingin menawarkan layanan merchant acquiring harus terdaftar pada bank sentral, dan penerbit instrumen pembayaran yang ditetapkan harus memperoleh persetujuan.
Benang merah dari keempatnya: teks-teks itu bertumpu pada apa yang dilakukan platform dengan uang, bukan pada sebutan yang dipakai platform untuk dirinya sendiri.
Daftar periksa keputusan singkat
Ini adalah penalaran, bukan data.
- Putuskan dengan siapa pembeli berurusan. Itu menentukan merchant of record dan siapa yang menanggung sengketa.
- Pilih aturan penahanan sebelum aturan payout. Peristiwa apa yang melepas uang, dan berapa lama penantian terlama?
- Selaraskan kebijakan refund dengan waktu payout. Hindari membayar lebih cepat daripada kemampuan Anda membalikkannya.
- Taruh verifikasi sebelum payout, bukan sesudahnya. Kumpulkan KYC dan KYB saat onboarding agar penjualan pertama benar-benar bisa dibayar.
- Publikasikan jadwal dan aturan peninjauan. Penjual menerima penundaan yang sudah mereka ketahui.
- Minta nasihat hukum soal struktur sebelum peluncuran. Memakai penyedia membantu, tetapi tidak menghapus kewajiban Anda sendiri.
Jika operasi Anda mencocokkan pembeli dan penjual secara manual dan mengendalikan pembayaran dari ujung ke ujung, marketplace terkelola mengubah gambaran risikonya, karena operator lebih dekat dengan transaksi. Untuk model yang lebih luas, lihat apa itu bisnis marketplace.
Fakta Utama: Pembayaran Marketplace
- Dokumentasi Connect milik Stripe menyatakan bahwa pada destination charge, refund dan chargeback mengurangi saldo platform, sedangkan pada direct charge keduanya mengurangi saldo akun yang terhubung.
- Stripe menyatakan tagihan untuk akun terhubung terakumulasi di saldonya dan dicairkan secara bergulir harian secara default, dan platform dapat mengubah jadwalnya.
- Delayed disbursement PayPal untuk marketplace memungkinkan platform menahan dana dari pembeli sebelum mencairkannya ke penjual, dengan pelepasan otomatis setelah 28 hari.
- Halaman bantuan Airbnb menyatakan bahwa untuk sebagian besar penginapan rumah 27 malam atau kurang, payout dimulai pada akhir hari kerja setelah check-in terjadwal, dan bahwa peninjauan dapat menunda dana hingga 45 hari setelah check-in.
- Perlindungan harga tetap Upwork memakai dana proyek, yang dulu disebut escrow, disetor sebelum pekerjaan dimulai, dengan pembayaran otomatis 14 hari setelah pekerjaan dikirim.
- Pasal 3(b) PSD2 UE mengecualikan agen komersial yang bertindak untuk hanya pembayar atau hanya penerima.
Bacaan Terkait

Co-Founder & COO
On this page
- Aliran uang dalam transaksi marketplace
- Tiga cara membangun alurnya
- Model 1: Direct charge (penjual sebagai merchant)
- Model 2: Destination charge (platform sebagai wajah depan)
- Model 3: Separate charges and transfers (platform menahan, lalu menyalurkan)
- Akun penjual dan KYC
- Escrow dan dana yang ditahan
- Waktu payout di platform nyata
- Refund dan sengketa: siapa yang membayar
- Pembayaran sebagai lini pendapatan
- Regulasi: di mana memindahkan uang menjadi urusan hukum
- Amerika Serikat
- Uni Eropa
- Singapura dan Malaysia
- Daftar periksa keputusan singkat
- Bacaan Terkait