Híbridos de marketplace y SaaS: qué son y cómo funcionan
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
La mayoría de los marketplaces empieza con un trato sencillo: nosotros le conseguimos clientes y nos llevamos una parte cuando usted vende. La mayoría de las empresas de software empieza con otro: usted nos paga una tarifa recurrente y nosotros le facilitamos el trabajo. Un híbrido hace ambas cosas. Vende software a un lado del mercado y además administra el lugar donde los dos lados hacen transacciones.
Parece una mejora clara, dos motores de ingresos en lugar de uno. En la práctica es un negocio más difícil de dirigir, porque los dos motores piden cosas distintas. El software quiere un cliente enfocado, un producto limpio y renovaciones predecibles. Un marketplace quiere amplitud, liquidez y volumen. Este artículo define las dos formas híbridas más comunes, explica la lógica estratégica de cada una, muestra cómo cambian la mezcla de ingresos y las métricas, y enumera los riesgos de intentar ser ambas cosas.
Dos formas, a menudo confundidas
La palabra "híbrido" abarca dos puntos de partida distintos. La distinción importa porque la estrategia, las métricas iniciales y los modos de fracaso son diferentes.
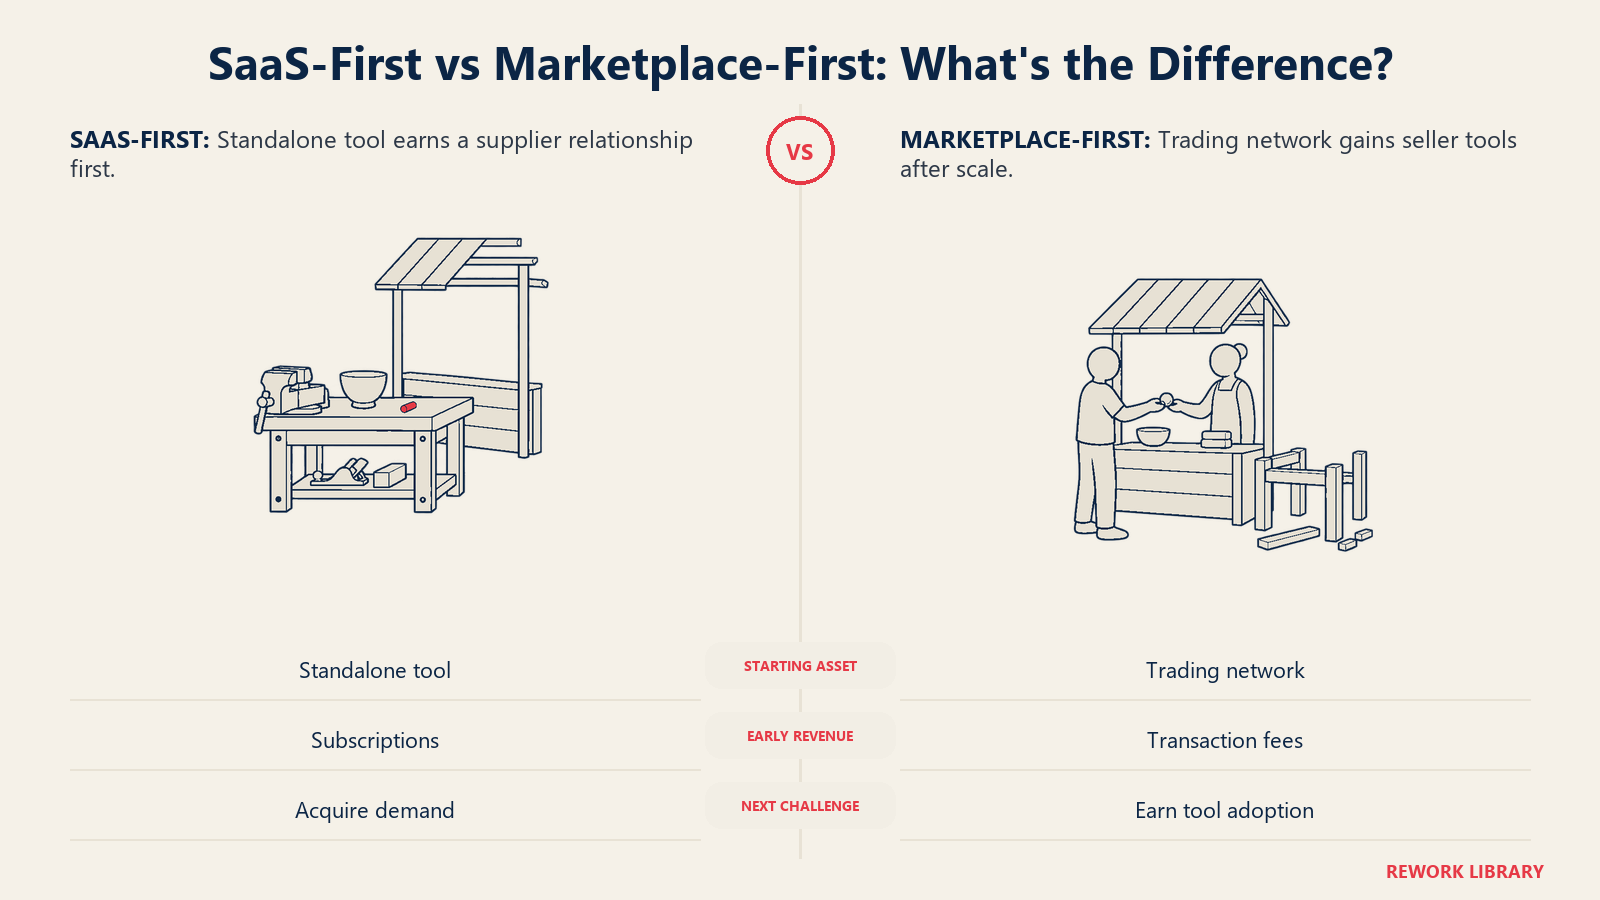
El marketplace habilitado por SaaS. La visión general de la categoría de Point Nine, escrita por Savina van der Straten en octubre de 2016, lo define como un negocio que combina un componente de marketplace que conecta a dos o más partes con un componente SaaS que ofrece funciones de software. La prueba que aplica es que el software debe poder usarse como software independiente. Un calendario de reservas que solo funciona dentro del marketplace no cuenta. Un calendario de reservas que un proveedor podría usar incluso sin ningún anuncio en el marketplace, sí. El ensayo dice que estas empresas pueden monetizar la transacción mediante una tarifa o el software mediante una suscripción.
El marketplace que añade software. Aquí el marketplace va primero, y el software llega más tarde para atender mejor a los vendedores (y a veces a los compradores). El ensayo de marzo de 2019 de Julia Morrongiello para Point Nine, Come for the Network, Stay for the Tool, defiende este orden inverso: construir primero el marketplace y luego introducir herramientas SaaS cuando ya existe escala, lo que en su opinión puede reducir el abandono (churn) y aumentar la lealtad. Entre sus ejemplos menciona a Docplanner (que empezó como un marketplace de reserva de médicos), Xeneta, Hired, Upwork y Metalshub.
| Marketplace habilitado por SaaS | Marketplace que añade software | |
|---|---|---|
| Qué va primero | La herramienta de software | El marketplace |
| Primer cliente | Un lado, normalmente el proveedor | Ambos lados |
| Ingresos iniciales | Suscripciones | Take rate (tasa de comisión) o tarifas |
| Qué hace la segunda capa | Añade una red sobre la herramienta | Añade herramientas sobre la red |
| Principal riesgo inicial | No llegar nunca a la etapa de red | Herramientas que los vendedores no valoran |
No siempre son categorías limpias. Una empresa puede empezar con una forma y derivar hacia la otra, y algunas están en un punto intermedio. Pero preguntarse "¿qué vino primero?" es una manera rápida de saber qué problemas es probable que tenga.
La lógica estratégica
¿Por qué alguien asumiría dos modelos de negocio a la vez? Hay cuatro argumentos recurrentes, y conviene contrastar cada uno con su propio mercado en lugar de darlo por supuesto.
El software como cuña de entrada para la oferta
La formulación clásica proviene del ensayo de Chris Dixon de enero de 2015, Come for the tool, stay for the network (ven por la herramienta, quédate por la red). Describe una estrategia popular para arrancar redes por cuenta propia: atraer al principio a los usuarios con una herramienta de un solo jugador y, con el tiempo, lograr que participen en una red. En sus palabras, la herramienta ayuda a alcanzar la masa crítica inicial, mientras que la red crea el valor y la defensibilidad a largo plazo. Sus ejemplos son Delicious e Instagram, y añade que las herramientas de un solo jugador son como la leña menuda.
En los marketplaces, la herramienta suele construirse para el lado de la oferta. Un proveedor que gestiona la agenda, la facturación o el inventario en su software tiene un motivo para estar en su plataforma antes de que llegue un solo comprador. Es una forma de salir de la trampa del arranque en frío (cold start) conocida como el problema del huevo y la gallina, y nuestra referencia sobre el modo un jugador (single-player mode) profundiza en cuándo funciona.
Software para profundizar la relación con los vendedores
El orden inverso tiene su propio argumento. Cuando un marketplace ya tiene tráfico y vendedores, las herramientas que gestionan las operaciones diarias del vendedor encarecen la salida. El ensayo de Point Nine de 2019 dice que las herramientas SaaS pueden reducir el abandono (churn) y aumentar la lealtad de los clientes, y califica el producto resultante de singularmente defendible. Es un argumento, no un resultado medido, así que tómelo como una hipótesis que probar con sus propias cohortes de retención.
Software para reducir la fuga
La desintermediación ocurre cuando un comprador y un vendedor se conocen en la plataforma y luego hacen la transacción fuera de ella. Una herramienta que el vendedor usa para dirigir su negocio cambia ese cálculo, porque la agenda, los registros de clientes o los pagos del vendedor ya viven dentro de su producto. Llevarse una reserva fuera de la plataforma pasa a significar trabajo extra. La mecánica de la fuga y las palancas para contrarrestarla están en desintermediación en un marketplace, y el software es una de varias palancas allí, no una cura.
Datos y una segunda línea de ingresos
Una herramienta que toca el flujo de trabajo del vendedor genera datos que un marketplace puro nunca ve: qué tan ocupado está un proveedor, cuánto cobra fuera de la plataforma, cómo se comportan los clientes recurrentes. Esos datos pueden mejorar el emparejamiento y los precios. Y la suscripción da un flujo de ingresos que no depende por completo de que se produzcan las transacciones de esta semana. Ambos beneficios son plausibles, y ambos dependen de la ejecución.
Cómo funciona la mezcla de ingresos
Los ingresos del híbrido tienen dos clases de líneas, y se comportan de manera distinta.
| Línea de ingresos | Cómo se obtiene | Qué la impulsa |
|---|---|---|
| Ingresos por transacciones | Una parte de cada transacción (vea el take rate) | Volumen, precio y take rate |
| Ingresos por suscripciones | Una tarifa recurrente por el software | Número de cuentas de pago, mezcla de planes, renovaciones |
| Servicios y complementos | Pagos, anuncios, envíos y extras opcionales similares | Adopción de cada servicio por los vendedores |
Los informes de empresas públicas muestran cómo son las mezclas en la práctica. Ninguna de las empresas siguientes es un híbrido puro, pero muestran cómo se informan las líneas de ingresos.
Etsy es primero un marketplace. Su 10-K del FY2025 dice que sus ingresos son una mezcla de actividades de marketplace y de servicios opcionales prestados principalmente a los vendedores. Los ingresos de marketplace, principalmente tarifas por transacción, de procesamiento de pagos y de publicación, fueron 69,6% del total en 2025. Los ingresos por servicios, principalmente publicidad dentro del sitio y etiquetas de envío, fueron 30,4%, frente a 28,0% en 2024. Etsy vende servicios a los vendedores, aunque el informe no los describe como SaaS independiente. Nuestro artículo sobre servicios de valor añadido cubre esa categoría más amplia.
Shopify está del lado del software y no es un marketplace. Su 10-K del FY2025 dice que tiene dos componentes de ingresos: un componente recurrente de suscripción al que llama soluciones de suscripción, y un componente basado en el éxito del comerciante al que llama soluciones para comerciantes. Las soluciones de suscripción representaron 24% de los ingresos totales en 2025, frente a 26% en 2024. Las soluciones para comerciantes provienen sobre todo de tarifas de procesamiento de pagos y de conversión de divisas, además de préstamos, tarifas de referencia, etiquetas de envío y publicidad. Es una buena imagen del otro extremo del espectro: una empresa de software cuyos ingresos se apoyan en tarifas vinculadas a la actividad.
Ponga las dos lado a lado y verá un patrón. Un marketplace que añade servicios aumenta su proporción de ingresos que no son por transacción. Una empresa de software que añade pagos y tarifas aumenta su proporción vinculada a transacciones. El híbrido es la zona intermedia en la que importan ambas líneas y en la que la propia mezcla es una decisión estratégica. Medir un híbrido significa leer el ARR junto al GMV y al take rate; el lado transaccional de esa pila se expone en métricas de un marketplace.
Cómo cambian las métricas
A un marketplace puro se le juzga por el volumen y el take rate. A una empresa SaaS pura se la juzga por los ingresos recurrentes y la retención. Un híbrido tiene que sostener ambos conjuntos, y no se fusionan con limpieza.
Métricas de marketplace: volumen bruto de mercancías (GMV), take rate, liquidez y uso recurrente.
Métricas de software: ARR y MRR, retención neta de ingresos, abandono (churn) de logos y expansión de licencias o cuentas.
Unas pocas reglas mantienen honesto el reporte.
- Informe los dos flujos por separado. Mezclar los ingresos por suscripción y por transacción en una sola cifra de crecimiento oculta qué motor está funcionando. Los ingresos por transacciones se mueven con las condiciones del mercado. Los ingresos por suscripción se mueven con las renovaciones.
- No cuente las tarifas por transacción como ARR. El ARR se construye sobre tarifas recurrentes contratadas. Las tarifas vinculadas al volumen fluctúan, así que etiquetarlas como recurrentes exagera lo predecibles que son. Si quiere una cifra combinada, defínala abiertamente y désele otro nombre.
- Compare el take rate con y sin la suscripción. Si los vendedores pagan una suscripción y una tarifa, el costo efectivo para un vendedor es la suma. El total de pagos de los vendedores dividido por el GMV muestra la carga real, y es la cifra que los vendedores sienten.
- Siga por separado la cohorte del software. Los suscriptores y los no suscriptores se comportan de manera distinta. Compare su GMV, su retención y su fuga para ver si el software cambia realmente el comportamiento.
- Vigile la tasa de adopción. En el modelo inverso, ¿qué proporción de los vendedores activos adopta las herramientas? Una tasa de adopción baja significa que las herramientas no están ganándose su costo de desarrollo.
Los riesgos de ser ambas cosas
Dos modelos en una empresa crean fricciones que ninguno tiene por separado.
División del enfoque
Los equipos de software y los de marketplace optimizan para clientes y ciclos distintos. Las decisiones de hoja de ruta que ayudan a la herramienta (flujos de trabajo profundos del proveedor) pueden competir con las que ayudan a la red (experiencia del comprador, búsqueda, liquidez). Sin una regla clara sobre qué lado gana en un conflicto, los recursos derivan hacia el que más grita.
Conflicto de canal
Si el software puede usarse por sí solo, algunos clientes lo usarán y nunca publicarán en el marketplace. Ese es el sentido de la cuña de entrada, pero también significa que su herramienta puede convertirse en una forma de que los vendedores lleven su propio negocio directo, sin ningún take rate asociado. Y en el modelo inverso, añadir herramientas para vendedores puede parecer competir con los proveedores independientes de software que los vendedores ya usan. Decida de antemano si es un intercambio buscado o un accidente.
Complejidad de precios
Los vendedores ven juntas una tarifa de suscripción y una tarifa por transacción. Si ambas no se diseñan como un par, los vendedores pueden sentir que se les cobra dos veces por el mismo valor. Una pregunta de diseño habitual es si la suscripción rebaja la tarifa por transacción o si las dos son independientes. Elija lo que elija, la página de precios debe hacer fácil calcular el costo total.
La cuña puede no convertirse nunca en una red
En el modelo que empieza por SaaS, la herramienta puede triunfar como software y aun así no llegar a ser un marketplace. Algunos negocios de software vertical están contentos como negocios de software. Otros descubren que el lado de la demanda es mucho más difícil de captar de lo que fue el de la oferta. Si el segundo paso nunca funciona, ha construido una empresa SaaS con un hueco con forma de marketplace en la estrategia.
Una categoría de software saturada
El ensayo de Point Nine de 2019 califica el panorama SaaS de siempre competitivo y dice que la ruta que empieza por SaaS es más fácil de decir que de hacer. Una capa de marketplace sobre una herramienta meramente aceptable no puede rescatarla. El software tiene que sostenerse por sí solo frente a los productos especializados.
Cuándo encaja el híbrido
El modelo tiende a encajar cuando se cumplen tres condiciones. Primero, el lado de la oferta ejecuta un flujo de trabajo real y repetible que el software puede mejorar, como la programación, la cotización, el inventario o el cumplimiento normativo. Segundo, el mercado está lo bastante fragmentado como para que los proveedores hoy carezcan de buenas herramientas, que es la lógica de la estrategia de mercado vertical. Tercero, el lado de la demanda puede alcanzarse una vez que la oferta está en su sitio, de modo que el paso hacia la red sea realista.
Encaja mal donde la oferta es un commodity y meramente transaccional, donde los vendedores no tienen un flujo de trabajo continuo que gestionar, o donde los compradores ya tienen un lugar dominante donde buscar. En esos mercados el software no tiene a qué engancharse y el marketplace no tiene motivo para regalarlo.
Una lista de comprobación breve antes de comprometerse:
- ¿Puede la herramienta sostenerse sola y justificar su precio?
- ¿Crea la herramienta datos o costos de cambio que el marketplace por sí solo no crearía?
- ¿Harán los suscriptores también transacciones en la plataforma, o solo usarán el software?
- ¿Es claro y justo el costo combinado para el vendedor (suscripción más tarifa)?
- ¿Puede un solo equipo ser responsable de ambas hojas de ruta sin dejar a ninguna sin recursos?
Datos clave: híbridos de marketplace y SaaS
- Point Nine define un marketplace habilitado por SaaS como un componente de marketplace más un componente SaaS que puede usarse como software independiente (Savina van der Straten, octubre de 2016).
- El ensayo de enero de 2015 de Chris Dixon describe atraer usuarios con una herramienta de un solo jugador y luego incorporarlos a una red como una forma de arrancar.
- El ensayo de marzo de 2019 de Point Nine defiende la secuencia inversa: primero el marketplace y las herramientas después.
- El 10-K del FY2025 de Etsy muestra 69,6% de ingresos de marketplace y 30,4% de ingresos por servicios en 2025.
- El 10-K del FY2025 de Shopify dice que las soluciones de suscripción fueron 24% de los ingresos totales en 2025, y el resto provino de soluciones basadas en el éxito del comerciante.
- El ARR debe incluir solo las tarifas recurrentes contratadas. Las tarifas por transacción vinculadas al volumen van en una línea aparte.
Lecturas relacionadas

Co-Founder & COO
On this page
- Dos formas, a menudo confundidas
- La lógica estratégica
- El software como cuña de entrada para la oferta
- Software para profundizar la relación con los vendedores
- Software para reducir la fuga
- Datos y una segunda línea de ingresos
- Cómo funciona la mezcla de ingresos
- Cómo cambian las métricas
- Los riesgos de ser ambas cosas
- División del enfoque
- Conflicto de canal
- Complejidad de precios
- La cuña puede no convertirse nunca en una red
- Una categoría de software saturada
- Cuándo encaja el híbrido
- Lecturas relacionadas