Marketplaces B2B vs. B2C
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
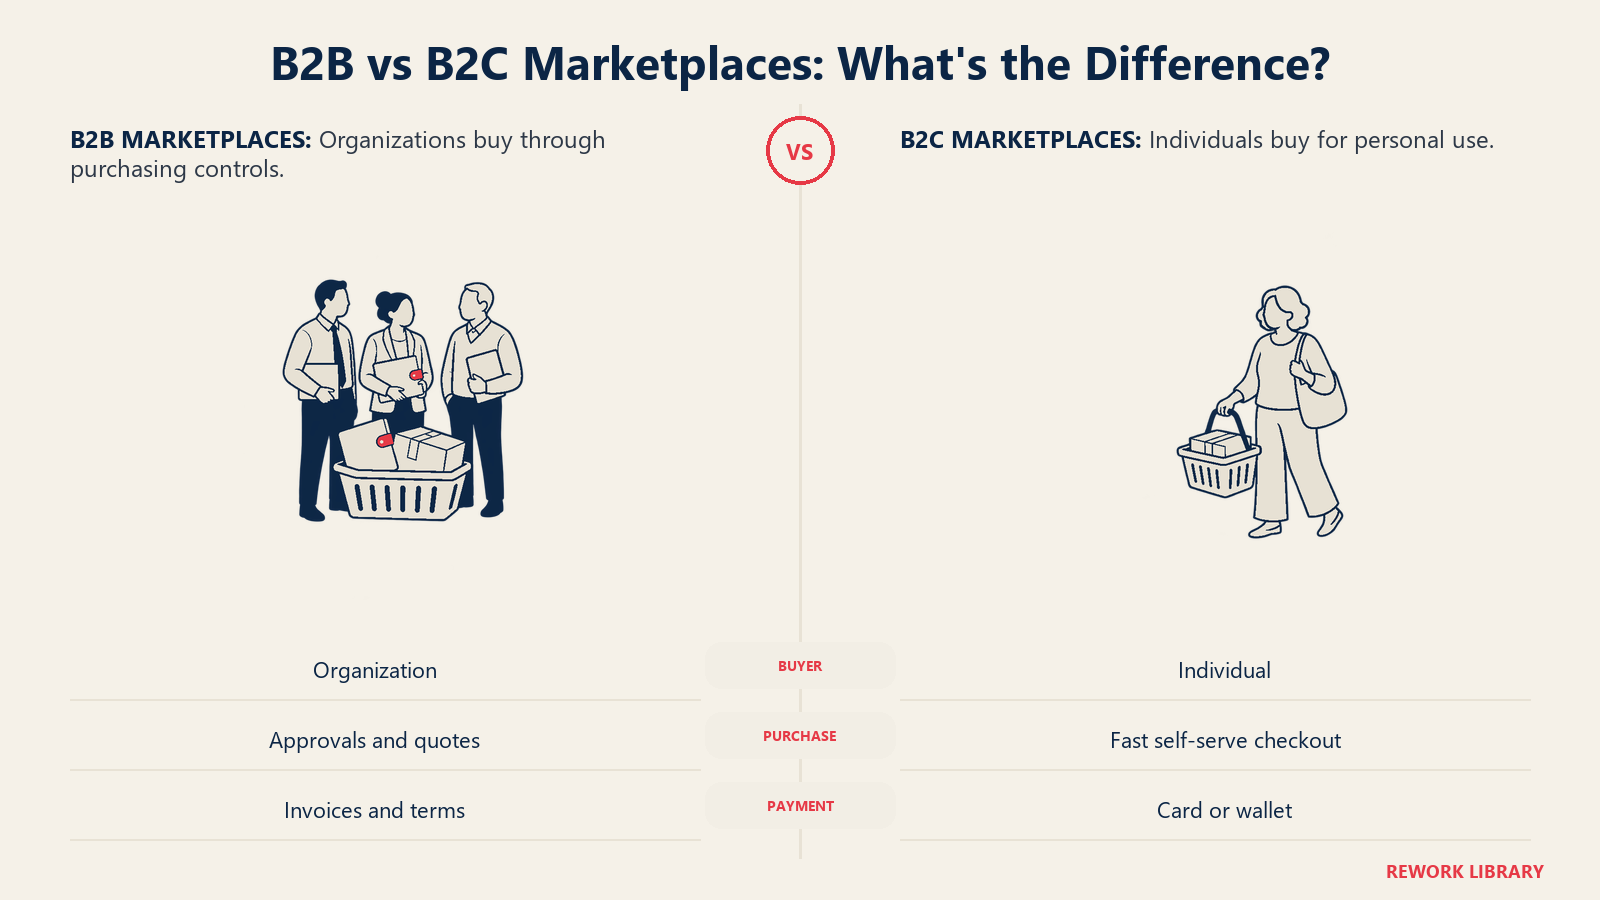
Un marketplace B2C conecta a vendedores con consumidores individuales que compran para sí mismos. Un marketplace B2B conecta a vendedores con organizaciones que compran con un fin empresarial: mercadería para revender, suministros para operar una oficina, piezas para una fábrica o talento freelance para un proyecto. Ambos son marketplaces en el mismo sentido estructural: un tercero se sitúa entre dos grupos, los empareja y cobra una comisión o una tarifa. Pero casi todo lo que rodea a esa estructura cambia cuando el comprador es una empresa, y las diferencias son tan grandes que un diseño copiado de un lado suele fallar en el otro.
Este artículo es una comparación de referencia. Explica quiénes son los compradores, cómo compran y pagan, cómo son la confianza y la verificación, por qué la liquidez y la retención se comportan de forma distinta, cómo gana dinero cada tipo y dónde encajan C2C y B2B2C como formas adyacentes. Pertenece a la sección de fundamentos de esta colección, así que, si el modelo básico le resulta nuevo, empiece por qué es un negocio de marketplace.
La versión corta
En un marketplace B2C, una persona decide, paga con tarjeta y espera un pago rápido y sencillo. En un marketplace B2B, quien busca muchas veces no es quien aprueba, el pedido puede requerir una orden de compra y una factura, y el precio puede negociarse en lugar de estar publicado. B2C optimiza la conversión y las visitas repetidas. B2B optimiza el encaje con el proceso interno del comprador y la recompra una vez que el comprador ya está configurado.
| Dimensión | Marketplace B2C | Marketplace B2B |
|---|---|---|
| Comprador | Una persona, que compra para uso personal | Una organización, normalmente a través de uno o más empleados |
| Decisión | Por lo general una persona, a menudo rápida | A menudo varias personas: solicitante, aprobador, compras y finanzas |
| Tamaño del pedido | Pequeño, con muchos pedidos | Mayor en promedio, con gran variación |
| Frecuencia de compra | Ocasional a frecuente, a menudo por impulso | Con frecuencia recurrente o por reposición |
| Precios | Precio publicado, a veces con promociones | Precio publicado más precios negociados, por contrato, por volumen o específicos de cada cliente |
| Pago | Tarjeta, billetera digital o compra ahora y paga después al finalizar la compra | Factura, orden de compra, plazos de pago, a veces crédito |
| Catálogo | Amplio, con fichas estandarizadas | Profundo y técnico, con especificaciones, unidades de medida y datos de cumplimiento |
| Onboarding de vendedores | Controles ligeros de identidad y calidad | Verificación de la empresa, documentos fiscales y de cumplimiento, a veces certificaciones |
| Principales señales de confianza | Reseñas, valoraciones, política de devoluciones | Empresas verificadas, referencias, certificaciones, condiciones, procesos de disputa |
| Ingresos típicos | Comisión por cada venta, tarifas de publicación, publicidad | Comisión, suscripción o tarifas de software, tarifas de pago y financiamiento, publicidad |
Nada de esto es una ley. Muchos marketplaces B2B usan tarjetas y pago inmediato para pedidos pequeños, y algunos marketplaces B2C aplican una verificación exigente. La tabla describe tendencias que suelen aparecer juntas.
Quiénes son los compradores
El comprador consumidor es una sola persona con una sola billetera. Elige entre una lista de opciones, compara unas pocas reseñas y paga. El costo de una mala compra se limita a esa compra.
El comprador empresarial es un rol dentro de una compañía. En las pequeñas empresas, un solo dueño puede hacerlo todo y la experiencia se parece mucho a las compras de un consumidor. En las organizaciones más grandes los roles se separan. Alguien tiene la necesidad, alguien controla el presupuesto, alguien revisa al proveedor según la política y alguien paga la factura. Un marketplace que solo atiende a la persona que busca puede encontrarse bloqueado por todos los demás.
Por eso los marketplaces empresariales tienden a crear funciones pensadas para la organización y no para el individuo. Amazon Business, por ejemplo, enumera cuentas de empresa de uno o varios usuarios, flujos de aprobación, integraciones con sistemas de compras, soluciones de pago y exenciones de impuestos entre sus funciones a la medida de las empresas, junto con precios y surtido exclusivos para empresas. No son extras. Existen porque el comprador es una compañía con controles sobre cómo sale el dinero.
Tamaño del pedido, frecuencia y proceso de compra
Los marketplaces de consumo suelen funcionar con muchos pedidos pequeños. Los marketplaces empresariales suelen funcionar con pedidos menos numerosos, más grandes o más regulares, aunque la dispersión es amplia. Un restaurante que repone productos de limpieza y una planta que compra componentes industriales son ambos B2B, y sus pedidos no se parecen en nada.
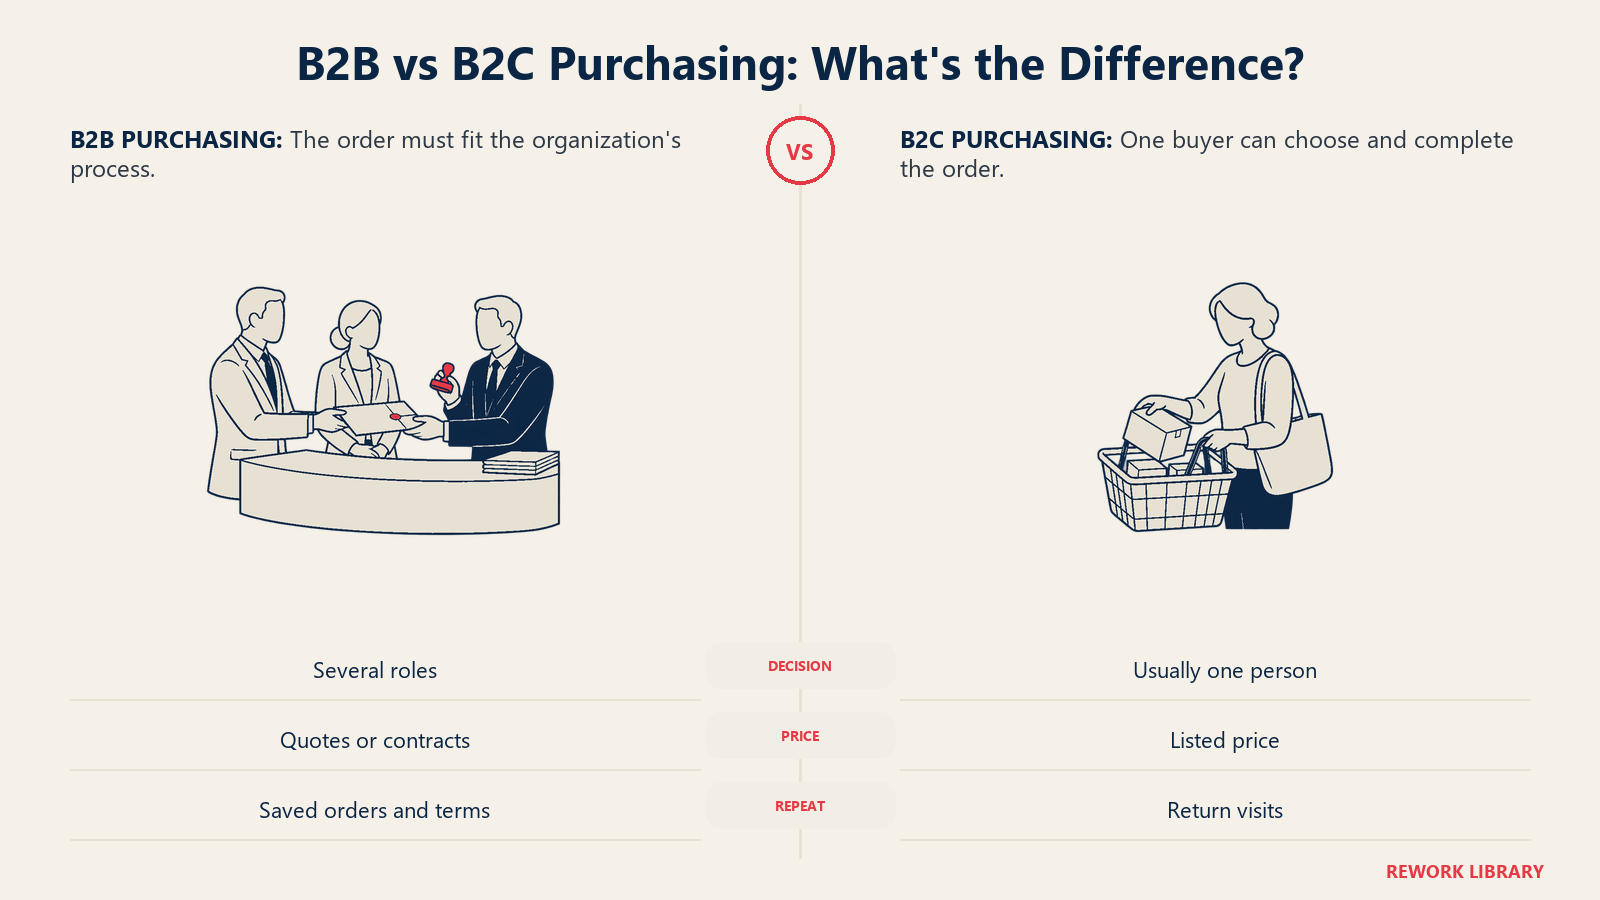
El proceso difiere más que los montos.
- Una sola decisión frente a un comité. Un consumidor puede decidir en una sola sesión. Un pedido empresarial puede requerir una requisición, una aprobación y una revisión del proveedor.
- Participación del área de compras. Los compradores más grandes suelen canalizar las compras a través de un equipo de compras o de un sistema de e-procurement, y esperan que el marketplace se integre en ese flujo en lugar de reemplazarlo.
- Solicitudes de cotización (RFQ). Para artículos personalizados, de alto valor o de gran volumen, el comprador pide una cotización a uno o más proveedores. El trabajo del marketplace pasa de mostrar un precio a dirigir una negociación estructurada.
- Precios por contrato y negociados. Los precios pueden depender del comprador, del volumen, de un acuerdo vigente o del calendario de entregas. Puede que no exista un único precio público.
- Pedidos recurrentes. Una vez aprobado un artículo, las empresas suelen volver a pedirlo según un calendario. Las herramientas de reposición, las listas guardadas y los pedidos permanentes importan más que el descubrimiento.
Como las compras de mayor valor pasan por varias personas y a veces por varios canales, los marketplaces B2B suelen mantener una capa humana de ventas o soporte junto al producto de autoservicio. El software hace el emparejamiento, pero con frecuencia son las personas quienes cierran los acuerdos más grandes.
Plazos de pago y crédito
En un pago B2C, el comprador paga de inmediato, normalmente con tarjeta o billetera digital, y el marketplace retiene el dinero hasta que se cumple el pedido. El riesgo son sobre todo los contracargos y el fraude.
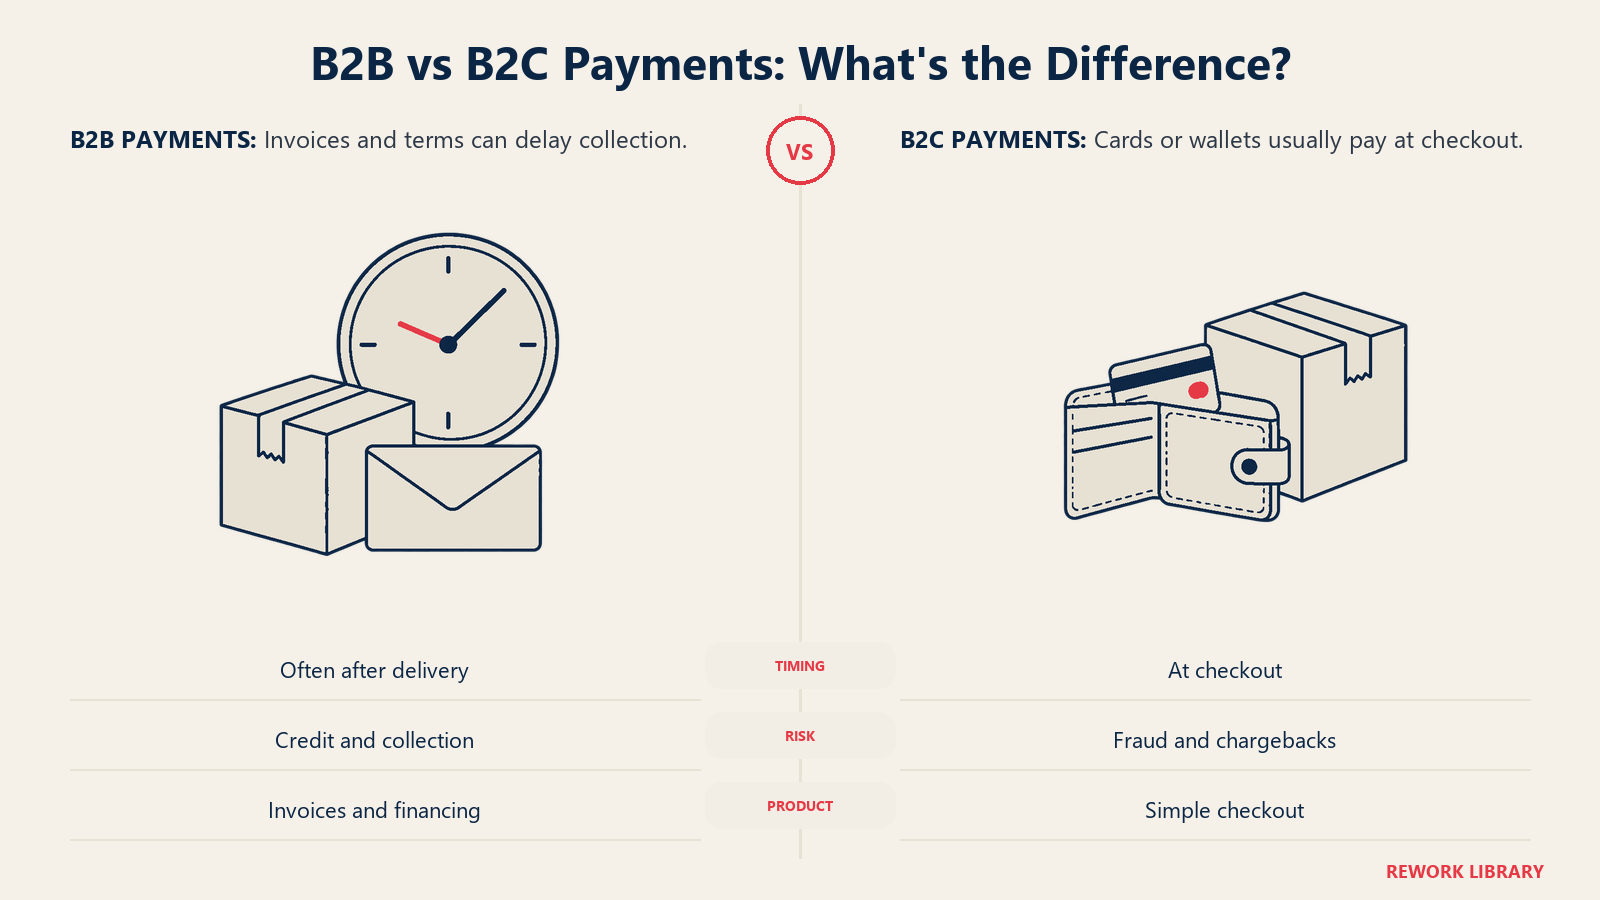
En un pago B2B, pagar de inmediato suele ser la excepción. Las empresas esperan por lo general recibir una factura y pagar a plazo, por ejemplo unas semanas después de la entrega. Eso cambia quién asume el riesgo. Alguien tiene que decidir si el comprador es solvente y alguien tiene que esperar el cobro. Ese alguien puede ser el vendedor, el marketplace o un socio financiero.
Por eso los pagos y el crédito pasan a formar parte del producto en los marketplaces B2B. Un marketplace puede ofrecer facturación, gestión de órdenes de compra, plazos de pago respaldados por un tercero o financiamiento para cualquiera de las dos partes. Bien hecho, ofrecer plazos puede ser el motivo por el que un comprador elige el marketplace en lugar de comprar directamente. Mal hecho, deja las pérdidas por crédito en los libros del propio marketplace.
Otras complicaciones relacionadas son el manejo de impuestos (certificados de exención, facturas que cumplan las normas locales), la facturación en varias monedas y la conciliación. A los equipos de finanzas les importan las tres, y a los consumidores no les importa ninguna.
Complejidad del catálogo
Una ficha de consumo puede ser una foto, un título, un precio y una descripción. Una ficha empresarial suele tener que contener mucho más: especificaciones exactas, números de pieza, información de compatibilidad, unidades de medida, cantidades mínimas de pedido, plazos de entrega, certificaciones, datos de seguridad y listas de precios específicas de cada cliente.
Como los compradores buscan por especificación y no navegando, la calidad de los datos del catálogo se convierte en un problema central del producto. Datos deficientes en B2C significan un comprador decepcionado. Datos deficientes en B2B pueden significar que llegue la pieza equivocada y que una línea de producción quede detenida. Por eso muchos marketplaces B2B invierten en datos de producto estructurados y en herramientas que permiten a los grandes proveedores cargar catálogos de forma masiva mediante feeds o integraciones.
Onboarding, verificación y confianza
Los marketplaces de consumo suelen dejar que los vendedores se incorporen rápido y luego gestionan la calidad mediante valoraciones, reseñas y la expulsión de los malos actores. Las reseñas funcionan porque hay muchos compradores, cada uno con una apuesta pequeña.
Los marketplaces empresariales tienden a concentrar la verificación al inicio. Los vendedores pueden necesitar una entidad empresarial registrada, documentos fiscales, seguros, certificaciones de producto o pruebas de capacidad. También se puede verificar a los compradores, tanto para proteger a los vendedores del impago como para desbloquear precios empresariales. Las señales de confianza se apoyan en cosas que las reseñas no pueden aportar por sí solas: estatus verificado de la empresa, referencias de compradores similares, certificaciones de calidad, condiciones claras y un proceso de disputas con una persona al final.
Las reseñas siguen importando, pero el grupo de reseñadores es menor y los pedidos son mayores, de modo que un puñado de valoraciones es una señal más débil que en un sitio de consumo.
La liquidez y la retención se comportan de otra manera
Liquidez significa que un comprador que busca puede encontrar un vendedor capaz de cumplir, y que un vendedor que publica puede encontrar compradores. Nuestro artículo sobre efectos de red explica el mecanismo general, y el de mercados de dos lados explica por qué hay que construir ambos lados.
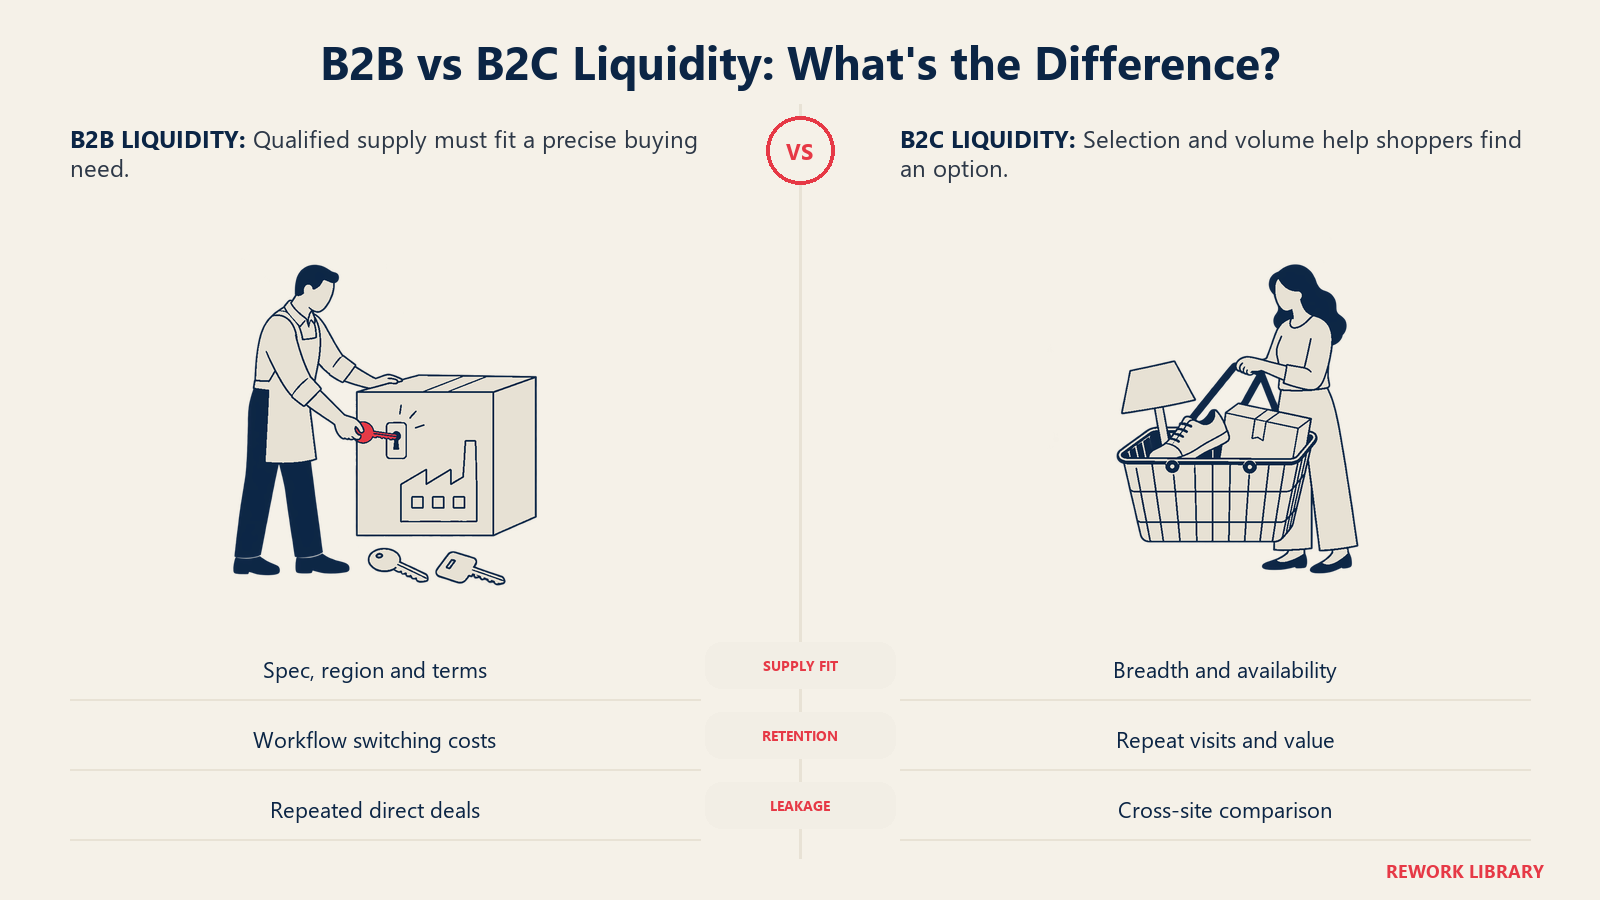
En los marketplaces de consumo, la liquidez tiene que ver sobre todo con amplitud y volumen. Más vendedores atraen a más compradores, y el ciclo de datos de reseñas y comportamiento de búsqueda lo refuerza. Los efectos de red pueden ser fuertes, aunque también pueden ser débiles cuando los compradores comparan entre muchos sitios.
En los marketplaces empresariales, la liquidez suele ser más estrecha y más local. La pregunta no es tanto «¿puede un comprador encontrar algo?» sino «¿puede este comprador encontrar un proveedor calificado para esta especificación, en esta región, con este volumen y en estas condiciones?». Mil vendedores no sirven de nada si ninguno envía la pieza correcta al lugar correcto. Por eso la liquidez suele medirse por categoría, geografía y especificación y no de forma agregada.
La retención también sigue otra lógica. Un consumidor puede irse cuando aparece una opción más barata. Una empresa que ha incorporado proveedores, cargado aprobaciones, conectado su sistema de compras y configurado listas de reposición tiene costos reales de cambio, por lo que los compradores B2B retenidos pueden ser estables. La otra cara es la fuga de transacciones fuera de la plataforma. Cuando un comprador y un vendedor se han conocido a través del marketplace y ambos conocen los datos del otro, pueden tratar directamente la próxima vez y evitar la tarifa. Los marketplaces B2B combaten esto con flujos de trabajo, pagos, financiamiento, garantías de calidad y software que hace que quedarse en la plataforma valga más que ahorrarse la comisión. La variante gestionada, en la que la plataforma controla una parte mayor de la transacción, es una respuesta a esa fuga, y la tratamos en marketplaces gestionados.
Monetización típica
Los modelos básicos de ingresos de un marketplace, descritos en nuestro artículo sobre el modelo de negocio de marketplace, se aplican a ambos. Cambia el peso de cada uno.
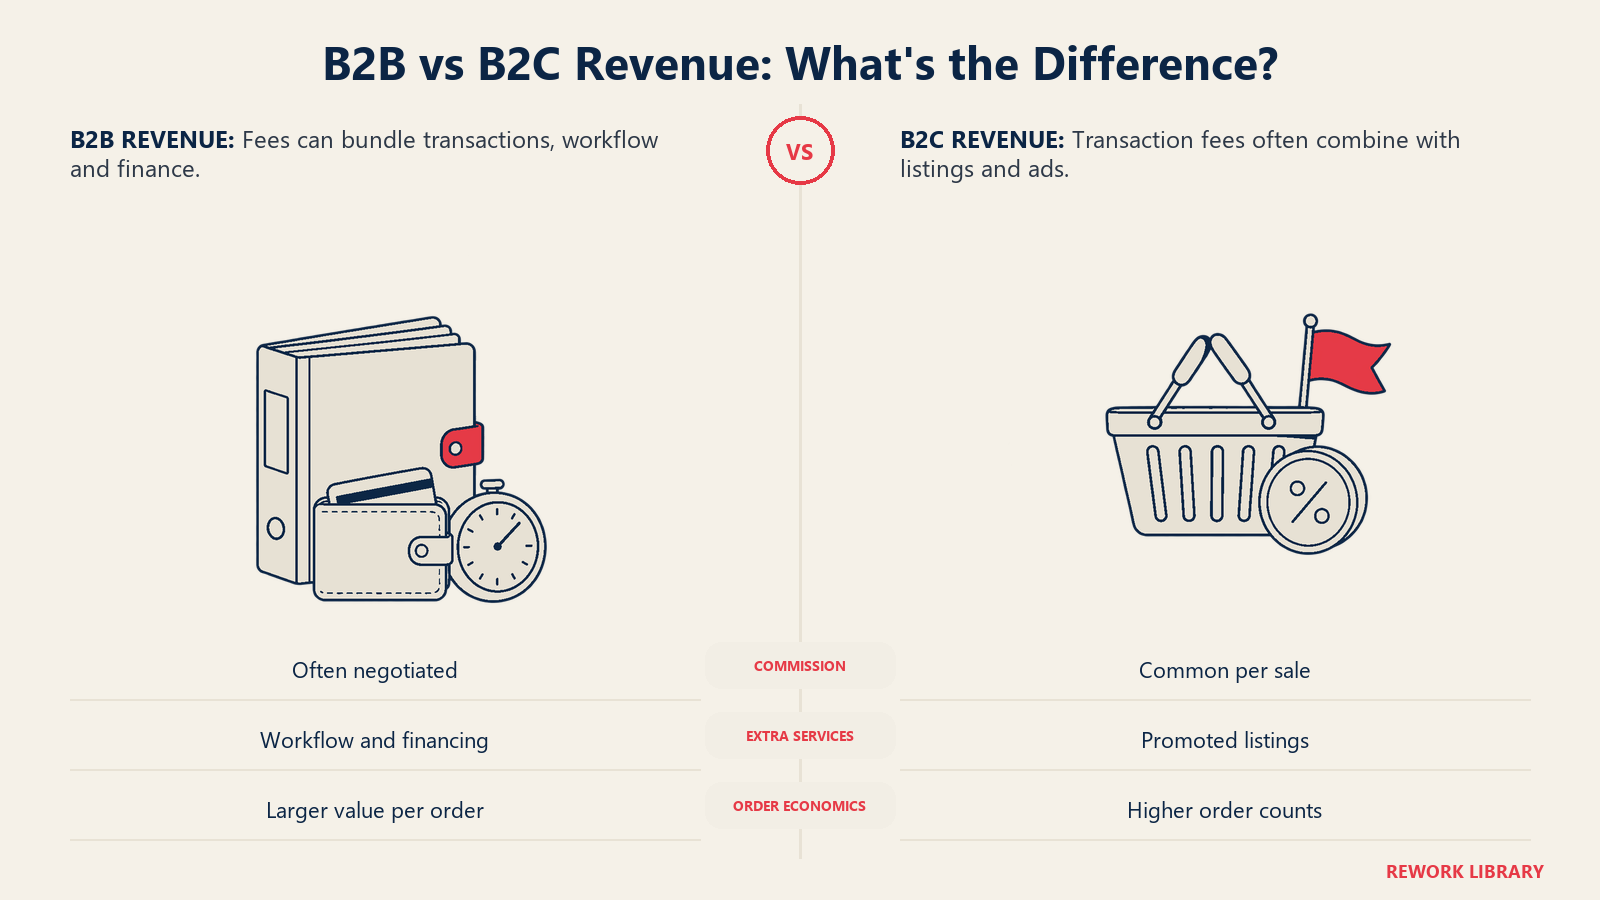
| Fuente de ingresos | Común en B2C | Común en B2B |
|---|---|---|
| Comisión por cada transacción | Muy común | Común, a menudo negociada por categoría o volumen |
| Tarifas de publicación o suscripción de vendedores | Común | Común, a veces incluida en paquetes con herramientas de software |
| Publicidad y anuncios destacados | Común | Presente, normalmente secundaria frente a las tarifas por transacción |
| Tarifas de procesamiento de pagos y financiamiento | Presente | A menudo una línea importante, por los plazos y el crédito |
| Tarifas de software y flujos de trabajo | Poco común | Común (herramientas de compras, gestión de catálogo, analítica) |
| Membresía del comprador | Ocasional | Ocasional (membresías empresariales con beneficios de precio o envío) |
El take rate (tasa de comisión), la parte del valor de la transacción que se queda el marketplace, suele ser menor en B2B, donde los valores de pedido son altos y los vendedores negocian con dureza. Aun así, los ingresos por transacción pueden ser grandes porque las transacciones lo son. Para la economía detrás de estas decisiones, vea economía unitaria.
Ejemplos con nombre
Estas compañías muestran cómo es cada forma en la práctica. Son ejemplos de la categoría, no clasificaciones.
B2C y C2C. Etsy es un marketplace donde vendedores independientes llegan a los consumidores. Según su informe anual de 2025, el marketplace de Etsy tenía 86,5 millones de compradores activos y 5,6 millones de vendedores activos a finales de 2025, y ventas brutas de mercadería de 10 460,7 millones de dólares en el año. Sus compradores son personas que compran para sí mismas, y sus vendedores son tiendas independientes y artesanos. Otros marketplaces de consumo muy conocidos son eBay y Airbnb.
B2B. Amazon Business atiende a organizaciones. En julio de 2026 Amazon dijo que había alcanzado 60 000 millones de dólares en ventas brutas anualizadas y que atiende a más de 11 millones de organizaciones en 11 países. Upwork conecta a empresas con talento independiente, y su informe indica que sus clientes van desde pequeñas empresas y emprendedores hasta grandes corporaciones, incluidas compañías Fortune 100. Faire, que conecta a minoristas independientes con marcas mayoristas, y Alibaba.com, que conecta a compradores internacionales con proveedores, son otros marketplaces B2B muy citados.
Tenga en cuenta que los límites se difuminan. Amazon Business convive con un marketplace de consumo, y el talento de Upwork son personas individuales aunque sus clientes sean empresas. La clasificación depende de quién es el comprador que paga y por qué compra.
C2C, P2P y B2B2C
Conviene separar de la comparación principal dos formas adyacentes.
- C2C o entre pares (P2P). Ambos lados son personas: una persona vende un artículo usado, alquila una habitación libre u ofrece una habilidad a otra persona. La función principal del marketplace es generar confianza entre desconocidos, mediante verificación de identidad, valoraciones, protección del pago y seguros. Con el tiempo, muchas plataformas C2C atraen también a pequeños vendedores empresariales, lo que las desplaza hacia B2C.
- B2B2C. Una empresa atiende a otras empresas que a su vez atienden a consumidores. El marketplace o la plataforma se sitúa en medio de una cadena y debe satisfacer tanto al cliente empresarial como a su cliente final. Nuestro artículo sobre el modelo de negocio B2B2C explica cómo se construyen esas cadenas.
Cuándo encaja mejor cada tipo
Ninguna forma es mejor en general. Cada una encaja con ciertas condiciones de mercado.
B2C tiende a encajar cuando las compras son frecuentes y de bajo valor, los compradores deciden solos, los productos se pueden describir con una foto y un párrafo, y la demanda se reparte entre millones de personas. Las reseñas y la marca cargan con la confianza. El crecimiento consiste sobre todo en atraer y convertir tráfico.
B2B tiende a encajar cuando las compras se repiten, son de alto valor o críticas para la operación, y la forma actual de comprar es fragmentada, lenta o basada en teléfono y correo. El marketplace se gana su lugar al reducir el costo de búsqueda, estandarizar las cotizaciones, añadir plazos de pago o dar a los compradores acceso a proveedores que difícilmente encontrarían por su cuenta. El crecimiento depende del esfuerzo de ventas, las integraciones y el reclutamiento de proveedores.
El enfoque vertical ayuda en B2B porque las necesidades de especificación y cumplimiento son propias de cada industria. Comparamos esa elección en marketplaces horizontales vs. verticales. Y cuando la alternativa real del comprador es simplemente comprar en la tienda web del propio proveedor, se aplica el contraste de marketplace vs. tienda online, junto con el panorama más amplio de los modelos de negocio de ecommerce.
Errores comunes al copiar los playbooks B2C en B2B
- Optimizar solo para quien busca. Una experiencia sin fricción para el solicitante no ayuda si el aprobador o el equipo de compras no puede usar la plataforma.
- Pago solo con tarjeta. Si los compradores esperan facturas y plazos, un producto que solo acepta tarjeta pierde los pedidos más grandes frente a los canales offline.
- Tratar la liquidez como un número agregado. El total de proveedores dice poco. Lo que los compradores experimentan es la cobertura por categoría, región y especificación.
- Confiar solo en las reseñas para generar confianza. La verificación, las certificaciones y un manejo claro de las disputas pesan más cuando el pedido es grande.
- Ignorar la fuga de transacciones. Un comprador recurrente y un vendedor recurrente tienen todos los motivos para tratar directamente. Sin un valor más allá de la presentación, el take rate se erosiona.
- Subestimar el trabajo de datos del catálogo. Los datos de producto escasos o inconsistentes hacen fallar la búsqueda por especificación.
- Suponer que el autoservicio basta. Las cuentas grandes pueden querer una persona con quien hablar, aunque la transacción se ejecute en software.
- Asumir riesgo de crédito sin ponerle precio. Ofrecer plazos puede ganar compradores, pero las pérdidas de crédito sin gestionar pueden borrar el margen.
También vale la inversa. Los hábitos B2B en un entorno de consumo, como un onboarding pesado o ciclos largos de cotización, tienden a destruir la conversión.
Datos clave: marketplaces B2B vs. B2C
- Los marketplaces B2C atienden a personas que normalmente deciden solas y pagan al finalizar la compra. Los marketplaces B2B atienden a organizaciones donde a menudo hay pasos de aprobación, compras y facturación entre la búsqueda y el pago.
- Amazon Business alcanzó 60 000 millones de dólares en ventas brutas anualizadas y atiende a más de 11 millones de organizaciones en 11 países (Amazon, julio de 2026).
- Amazon Business enumera flujos de aprobación, integraciones con sistemas de compras, soluciones de pago y exenciones de impuestos entre sus funciones específicas para empresas.
- El marketplace de Etsy tuvo 86,5 millones de compradores activos, 5,6 millones de vendedores activos y 10 460,7 millones de dólares en ventas brutas de mercadería en 2025 (10-K de Etsy, ejercicio fiscal 2025).
- Las plataformas de Upwork habilitaron 4000 millones de dólares en volumen bruto de servicios en 2025, con clientes que van desde pequeñas empresas hasta compañías Fortune 100 (10-K de Upwork, ejercicio fiscal 2025).
- La confianza en B2C se apoya en reseñas y políticas de devolución. La confianza en B2B se apoya más en la verificación, las certificaciones, las condiciones contractuales y el manejo de disputas.
Lecturas relacionadas

Co-Founder & COO
On this page
- La versión corta
- Quiénes son los compradores
- Tamaño del pedido, frecuencia y proceso de compra
- Plazos de pago y crédito
- Complejidad del catálogo
- Onboarding, verificación y confianza
- La liquidez y la retención se comportan de otra manera
- Monetización típica
- Ejemplos con nombre
- C2C, P2P y B2B2C
- Cuándo encaja mejor cada tipo
- Errores comunes al copiar los playbooks B2C en B2B
- Lecturas relacionadas