マーケットプレイスの供給を獲得する
Turn this article into takeaways for your work.


Each assistant summarizes the article only for you and suggests best practices for your work.
供給側の獲得とは、プラットフォームがまだ収益を送れると証明できていない段階で、出品者、提供者、ドライバー、出品物を自社のプラットフォームに集める仕事です。新しいマーケットプレイスで最初に直面する難しい仕事であり、同時に、本当の意味では終わらない仕事でもあります。供給者は去り、静かになり、別の場所に登録するからです。
この記事は、使えるチャネルの参考一覧であり、処方箋ではありません。それぞれについて、仕組み、向く場面、拡大の仕方、うまくいかなくなる点を扱います。供給者と購入者のどちらを先に追うべきかという大きな問いは、供給先行か需要先行かで扱っています。供給者が登録したあとに何が起きるかはマーケットプレイスの出品者オンボーディングで、不適切な供給者を入れないことはマーケットプレイスの供給の質で扱っています。この記事は鶏が先か卵が先か問題のセクションに位置づき、チャネルというひとつの点に焦点を絞ります。
コールドスタート問題の簡潔な理論を先に知りたい方は、二面市場とマーケットプレイスのビジネスモデルのガイドをご覧ください。一般的な施策の一覧は、ここでは繰り返しません。
供給は獲得が難しく、失いやすい理由
チャネルを見る前に、実際に何を奪い合っているのかを理解しておくと役に立ちます。供給者は、いくつかの単純な問いを立てて、自社に出品するかどうかを決めます。
- 需要は得られるか。 注文、予約、リードが、誰かが参加する主な理由です。購入者がいないと見た供給者は、ツールがどれほど優れていても去ります。
- 仕事が楽になるか。 スケジュール管理、請求書発行、在庫管理、決済のツールは、需要が来る前でも登録の理由になりえます。
- 支払いは受けられるか、どれだけ確実か。 小規模事業者にとっては、洗練されたブランドよりも、支払いの速さ、紛争の扱い、支払いの保護のほうが重要です。
- ここにいるのにいくらかかるか。 手数料、出品手数料、さらにもうひとつのチャネルを管理する隠れたコストがすべて含まれます。
そこに、マルチホーミングがあります。複数のプラットフォームに同時に出品する習慣のことです。コストがほとんどかからず、ひとつのプラットフォームの価格設定から身を守れるため、供給者はそうします。Grab自身の開示資料に、その法的な痕跡が見られます。年次報告書でGrabは、ドライバーが独立請負人であると主張する根拠のひとつとして、ドライバーが競合のプラットフォームでもサービスを提供できることを挙げています。競合に働きに行ける供給者は、その週に競合のほうが良い条件を出せば、そちらに行きます。
だからこそ、「獲得」は仕事の半分にすぎません。供給者のリストは、需要、ツール、支払いの3つでできています。チャネルは、供給者を入り口まで連れてきます。その3つが、供給者が留まるかどうか、そして活動するかどうかを決めます。
覚えておきたい発見:成功した企業の多くは、少数の手段に頼っていた
レニー・ラチツキー(Lenny Rachitsky)は、Airbnb、Uber、Etsy、DoorDash、OpenTableを含む17のマーケットプレイスの創業者と初期の社員に取材し、それぞれが最初の供給をどう伸ばしたかをまとめました。彼は、供給を立ち上げるために企業が頼った手段の数は、中央値で2つ、平均で2.5だったと報告しています(連載のパート3、2019年11月25日公開)。彼のリストには、直接営業、紹介、既存のネットワークへの便乗がいずれも登場します。
以下のチャネルは、チェックリストではなくメニューとして扱ってください。探すべきは、自社の供給者のタイプと予算に合う1つか2つであり、それをしっかりやり切ることです。
チャネルの一覧
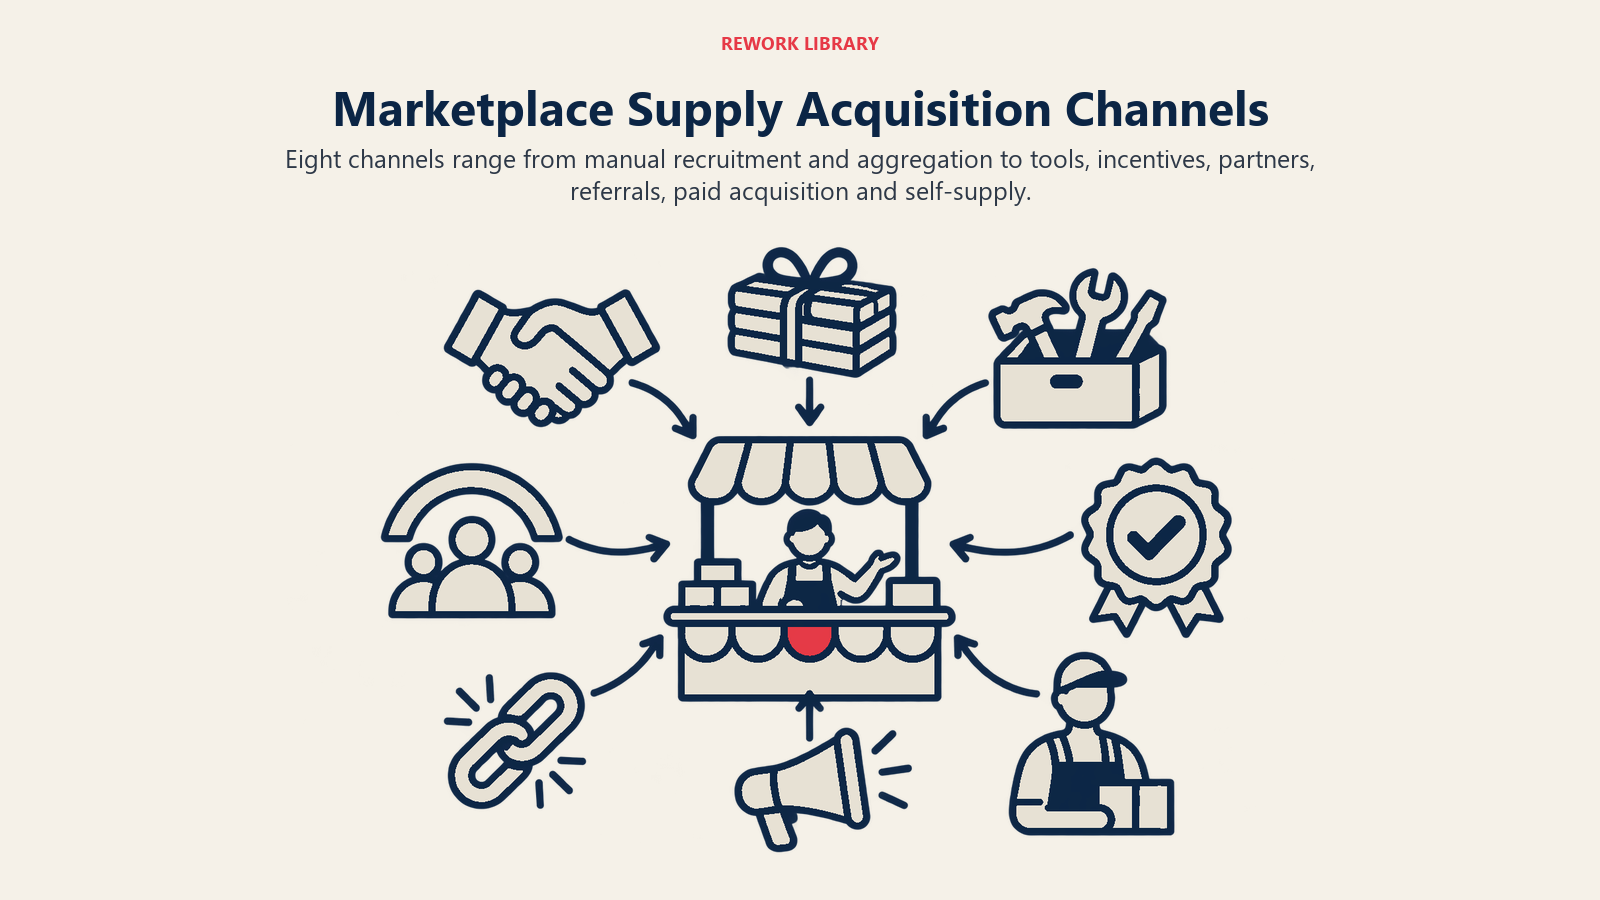
| チャネル | 仕組み | 最も向く場面 | コストと拡大の特徴 | 主なリスク |
|---|---|---|---|---|
| 直接勧誘 | 自社チームが供給者を1社ずつ探して契約する | 供給が集中していて、プロフェッショナルで、接触しやすい | 供給者1社あたりのコストが高く、人員に比例して拡大する | ある点を超えると拡大できず、品質は担当チームに左右される |
| アグリゲーション | 既存の公開されている供給を取り込む、または掲載する | 供給がすでにオンラインで見つけられる形で存在する | 出品1件あたりのコストが低く、速い | 法的リスク、持ち主のいない出品、供給者との関係の弱さ |
| ツール先行 | 有用なシングルプレイヤーのツールを提供し、ネットワークはあとで加える | 供給者が需要とは無関係に、業務上の課題を抱えている | 初期の構築コストは高いが、軌道に乗れば安い | ツールは成功してもネットワークが形成されない |
| インセンティブと保証 | 供給者に、参加または定着のために支払う | 供給に弾力性があり、市場を素早く動かす必要がある | コストは取引量とともに増え、収益を上回ることもある | 支払いが止まると去る、傭兵的な供給 |
| パートナーシップ | 協会、アグリゲーター、ディストリビューターを通じて動く | 供給者が少数の組織に集まっている | 取引が成立すれば供給者1社あたりのコストは低いが、交渉に時間がかかる | パートナーへの依存 |
| 紹介プログラム | 供給者が他の供給者を勧誘する | 供給者同士が互いを知り、信頼している | 成果に応じた支払いで、基盤に比例して拡大する | まず基盤が必要で、質の低い紹介を呼び込むことがある |
| 有料獲得 | 供給者向けの広告とコンテンツ | 供給者が検索や閲覧をしており、登録が安価 | 変動コストで、予算に比例して拡大する | 活動的にならない登録 |
| 自らが供給者になる | 自社でサービスを提供する | 品質を保証する必要があり、量が少ない | 運営コストが高く、ソフトウェアのようには拡大しない | マーケットプレイスではなく、オペレーターになってしまう |
以降では、これらを順に取り上げます。
チャネル1:直接勧誘と手作業の勧誘
これは最も古く、最も一般的な方法です。自社チームの誰かが供給者を探し、売り込み、登録してもらいます。電話、対面、個人的なメッセージで行うことが多いです。
どれだけ頻繁に現れるかを知るうえで、レニーの調査は最良の一次情報です。彼の供給の手段は、企業が使った頻度の順に並べられていて、直接営業が先頭にあります。初期の社員の発言が、そのパターンを物語っています。元Airbnbのチームメンバーは、最初の出品を集めるうえで直接営業が決定的だったと述べ、どの供給を獲得するかは地域のチームが、近隣、広さ、価格に至るまで決めていたと語っています。OpenTableの初期の社員は、ソフトウェアを持って一軒一軒訪ね、デモを見せる直接営業の部隊を雇ったと説明しています。そして、元GrubHubのグロース担当だったケイシー・ウィンターズ(Casey Winters)は、供給の拡大を、飲食店が暇な時間帯に店に入っていく飛び込み営業だと述べています。
仕組み。 絞り込んだセグメントを選び、ターゲットリストを作り、その全員に連絡します。価格、設定、リスク、手間といった反対理由を、ひとつずつ名指しで取り除いていきます。
向く場面。 供給側がプロフェッショナルで接触しやすい場合、たとえば飲食店、地域の職人、小規模なB2Bのベンダーです。単なる量ではなく、特定の構成が必要なときにも向きます。先ほどのAirbnbの発言がその点を示しています。現場のチームが、どの住宅を取り込むかを選べたのです。
コストと拡大。 供給者1社あたりのコストは高く、人員に比例して拡大します。立ち上げの都市や最初のニッチなら問題ありません。供給者1万社に届くには、不向きな方法です。
リスク。 品質は勧誘する人に左右されます。また、営業担当者に頼まれて参加した供給者は、プロダクトを実際に使う供給者とは限りません。
チャネル2:既存の供給をアグリゲーションする
供給者を説得して出品を作ってもらう代わりに、すでに他所にある出品を集めます。許可を得て取り込む方法と、公開データを収集する方法があります。その結果、初日から空っぽに見えないマーケットプレイスができあがります。
レニーのリストには、関連する手段として、既存のネットワークへの便乗があります。彼は、Uberについて、新しい市場で立ち上げチームが最初にしたのは、まずCraigslistに向かうことだったと記しており、供給を探すためでした。これは穏やかなバージョンで、他のプラットフォームを使って人を見つけ、そのうえで招待するものです。強引なバージョンは、その出品をコピーすることです。
向く場面。 供給がすでに公開されていて構造化されており、供給者が見つけてもらうことで利益を得られる場合です。たとえば、ビジネスディレクトリ、求人投稿、商品カタログです。パートナーやオープンデータから取り込む場合はリスクが最も低く、競合からコピーする場合は最も高くなります。
コストと拡大。 出品1件あたりは安く、速いです。供給者との関係が生まれる前に、量が先に到着しうる唯一のチャネルです。
リスク。 3つが目立ちます。
- 法的リスク。 米国で最もよく知られた事例は、hiQ Labs v. LinkedInです。第9巡回区控訴裁判所は、2022年4月18日の意見で、LinkedInがhiQによる一般に公開されている会員プロフィールへのアクセスを妨げることを禁じた仮差止めを支持しました。ただし、限界も読み取ってください。この判断は仮差止めの段階のもので、連邦のコンピューター詐欺・不正利用防止法(CFAA)に基づくものでした。同じ意見は、スクレイピングの被害者だと考える主体は、その法律が適用されなくても手段がないわけではないと述べています。州法に基づく動産への不法侵入の主張は依然として可能な場合があり、著作権侵害、不正流用、不当利得、動産侵害、契約違反といった他の主張も成り立ちえます。したがって、「公開されていた」というのは安全な答えではありません。大規模にスクレイピングする前に、自分の法域について法的助言を得てください。また、これは米国の判例であり、東南アジアのルールではない点に注意してください。
- 持ち主のいない出品。 誰も作成していない出品には、購入者に答えたり、在庫状況を更新したり、価格を守ったりする人がいません。購入者は古いデータに出会い、第一印象が損なわれます。
- 供給者との関係がない。 アグリゲーションした供給は、その供給者がそこにいたいと思っていることを意味しません。削除を求める人もいれば、競合として扱う人もいます。
現実的な中間の道は、アグリゲーションしてから招待することです。出品を表示し、そのうえで供給者に、掲載したことを伝え、その出品の管理権を渡します。これは、そのデータを使う権利を持っている場合にだけ行ってください。
チャネル3:ツール先行
クリス・ディクソン(Chris Dixon)のこの考え方についてのエッセイ、Come for the tool, stay for the network(2015年1月31日)は、そのパターンを説明しています。それ単体で役に立つシングルプレイヤーのツールでユーザーを引きつけ、そのあとネットワークの参加者に転換するというものです。ツールからネットワークへと成長した例として、DeliciousとInstagramを挙げています。
マーケットプレイスの場合、ツールは供給者のためのものです。スケジュール管理ソフト、在庫管理、請求書発行、予約ウィジェットなどが考えられます。レニーの調査には、供給のセクションに事例があります。OpenTableの社員は、まず単体のレストラン管理ソフトウェアを作ったと説明しており、それによって、消費者向けのネットワークができる前に、プロダクトがレストランに入り込みました。
仕組み。 購入者を1人も送らなくても、供給者がお金を払ってでも、あるいは採用したくなるものを作ります。毎日使うようになってから、マーケットプレイスの層を加えます。
向く場面。 供給者が、ソフトウェアで解決できる業務上の課題を抱えていて、その供給者への販売が需要に依存しない場合です。B2Bの供給はこれによく合います。企業はすでにツールにお金を払っているからです。
コストと拡大。 構築に費用がかかり、時間もかかります。しかし、いったん機能すれば、定着する供給を得る最も低コストな方法になります。ツールが、ログインする理由だからです。
リスク。 ツールは成功しても、ネットワークが形成されず、ソフトウェア事業だけが残ってマーケットプレイスがない、ということが起こりえます。それ単体で十分に優れていないツールは、弱い登録フォームにすぎません。そして今度は、専業のツールベンダーと競争することになります。
チャネル4:インセンティブと保証
インセンティブは、供給者に、参加または定着のために支払うものです。形としては、収入の保証、完了した仕事へのボーナス、登録時の支払い、手数料の免除などがあります。
レニーの調査は、ライドシェアについて、率直な話を2つ伝えています。ある初期の社員は、リムジン会社に電話をかけ、アプリを起動している間は最低限の収入を約束したと述べています。別の社員は、受諾率70パーセントを維持し、アプリを起動し続けることを条件に、運転すれば1時間あたり$40を保証したと述べています。条件が重要です。条件のない保証は、何もしない供給者にも支払うことになります。
上場企業は、この問題の規模を示しています。Grabの開示資料によれば、同社は新しいドライバーやマーチャントのパートナー、消費者を引きつけるために多額のインセンティブを支払っており、そのインセンティブが過去に、同社が受け取る手数料や料金を上回ったことがあります。2025年、2024年、2023年の各12月31日に終了した年度で、Grabが負担したインセンティブは23億ドル、18億ドル、16億ドルであり、そのうちパートナー向けインセンティブは10億ドル、8億ドル、7億ドルでした。Grabはまた、収益は通常、これらのインセンティブを差し引いた純額で計上されると述べており、コストは報告される収益に直接表れます。
向く場面。 供給に弾力性があり、つまり供給者が簡単に始めたりやめたりでき、短い期間で市場を動かす必要がある場合です。保証に明確な終わりがある、範囲の限られた都市やニッチで、最もうまく機能します。
コストと拡大。 コストは取引量とともに増えます。現場のチームと違って、保証は規模が大きくなっても薄まりません。新しい供給者ごとに、改めてコストがかかるからです。
リスク。
- 傭兵的な供給。支払いのために来た供給者は、支払いが止まると去ります。
- 際限のない負債。何かを発表する前に、上限、期間、成果の条件を設定してください。
- 終わらない手数料の免除。「今は無料」の手数料を元に戻すのは困難です。日付を最初に決めてください。
チャネル5:協会やアグリゲーターとのパートナーシップ
一部の供給者は、すでに組織化されています。業界団体、フランチャイズのネットワーク、卸売業者、ディストリビューター、顧客リストを持つソフトウェアベンダーなどです。パートナーシップによって、ひとつの関係を通じて、そのグループ全体にアクセスできます。
仕組み。 パートナーに、収益の分配、会員限定の条件、会員にとってのより良い成果など、見返りになるものを提供します。パートナーは、自社の基盤に向けて御社を宣伝します。
向く場面。 供給が少数の組織に集まっている場合で、B2Bではよくあります。全国的な請負業者の協会や、1万の小売取引先を持つディストリビューターは、1万件の飛び込みの電話よりも価値があるかもしれません。
コストと拡大。 取引が成立すれば供給者1社あたりのコストは低くなりますが、1件ごとの交渉に時間がかかり、候補となるパートナーの数も限られます。
リスク。 パートナーに依存することになります。パートナーが自社のマーケットプレイスを作ると決めたり、条件を変えたり、会員の信頼を失ったりすれば、供給もそれとともに去ります。パートナーが、御社の基準を満たさない供給者を送り込むこともありえます。
チャネル6:供給者の紹介プログラム
紹介プログラムは、既存の供給者に、新しい供給者を連れてきたことへの報酬を与えます。レニーの調査には、いくつかの事例があります。Lyftの初期の社員は、紹介とアンバサダープログラムが、初期には新規供給の2桁台のパーセントをもたらし、同社は学生をターゲットにしていたと述べています。Uberの初期の社員は、最初の乗車の約3分の1が紹介経由で、紹介されたドライバーは最も優秀でもあったとし、残りの3分の1ずつを口コミと有料が分け合っていたと述べています。DoorDashとCaviarの関係者も、紹介を供給側の主要な手段として挙げています。
向く場面。 供給者同士が互いを知り、互いの判断を信頼している場合で、職人、配送、多くの専門職のコミュニティに当てはまります。まず、満足している供給者の基盤が必要です。
コストと拡大。 成果に応じて支払うため、効率的です。既存の基盤に比例して成長するため、最初のうちはほとんど効果がありません。
リスク。 報酬は、報酬目当てで誰でも紹介する人を引き寄せかねません。そのため、支払いは、新しい供給者の登録ではなく、最初の完了した仕事に結びつけてください。また、紹介のネットワークは同質的になりがちで、供給の構成が狭まることがあります。
関連する、報酬のないバージョンがコミュニティです。レニーは、初期のEtsyの情報源の話を引用しています。それによると、オフラインでのコミュニティづくりは、初期の最も効果的な手段のひとつでした。Etsyは、クラフトやヴィンテージのフェアでブランドを広める「ストリートチーム」を組織するリーダーに、ツールと資金を提供しましたが、その伝道者たちには報酬が支払われていなかったとのことです。
チャネル7:供給者向けの有料獲得
検索広告、ソーシャル広告、供給者向けのコンテンツです。「当社のプラットフォームで販売しませんか」「一緒に稼ぎましょう」「あなたのビジネスを掲載しませんか」といったものです。
向く場面。 登録が安価で、供給者が新しいチャネルを積極的に探していて、登録あたりではなく、アクティブになった供給者あたりのコストを測れる場合です。ギグ型や配達型のプラットフォームは、この種の勧誘をよく行います。
コストと拡大。 コストは変動し、予算に比例して拡大します。そのため、最も簡単に始められ、最も簡単にお金を無駄にできるチャネルです。
リスク。 ここでは、レニーの調査が注意を促しています。Uberの初期の関係者は、有料が最初のドライバーの乗車の3分の1だったと述べ、別のコメントで、有料チャネルは登録の半分を占めたが、最初の乗車は3分の1にとどまったと述べて、「それが最も効率の悪いチャネルだったことを物語っている」と語っています。数えるのは登録ではなく、アクティブになった供給者です。そうしないと、有料獲得が実際より良く見えてしまいます。
チャネル8:自らが供給者になる
供給を得る最速の方法が、自分で提供することである場合があります。少なくとも初期には、創業者や社員が自ら仕事をします。
レニーの調査には、いくつかの事例があります。TaskRabbitの関係者は、最初期にはCEOと初期のチームがTaskerとして動き、依頼が入るとHQから派遣され、すべての顧客が良い体験をできるようにしていたと述べています。DoorDashの関係者は、社内の全員が月に1回、配達をすると述べています。Roverの関係者は、初期の供給はすべて社員だったと述べています。
向く場面。 量が少なく、品質を保証する必要があり、仕事を学ぶ必要がある場合です。供給者が実際に何を経験しているのかを理解するには、良い方法です。
コストと拡大。 運営コストが高く、ソフトウェアのようには拡大しません。初期段階の方法であり、モデルではありません。
リスク。 自社のチームが、一般的な供給者よりも上手に仕事をこなすと、誤った教訓を学びかねません。また、やり続けるうちに、オペレーターへと流れていきます。それは正当なビジネスですが、別のビジネスです。オペレーターが設計上関わり続けるバージョンについては、マネージド型マーケットプレイスをご覧ください。
B2Bの供給と消費者の供給
適切なチャネルは、供給者が誰かによって大きく変わります。
| B2Bの供給(企業が出品者) | 消費者の供給(個人が出品者) | |
|---|---|---|
| 典型的な供給者 | ベンダー、代理店、ディストリビューター、小規模事業者 | 趣味で出品する人、フリーランサー、ドライバー、ホスト |
| 参加する理由 | 収益、新規顧客、ツール | 副収入、柔軟性、コミュニティ |
| 最適なチャネル | 直接勧誘、ツール先行、パートナーシップ | 紹介、有料獲得、インセンティブ、コミュニティ |
| 登録の手間 | 高い。複数の人が意思決定に関わることがある | 低い。セルフサービスが多い |
| マルチホーミング | 一般的で、多くは当たり前のように行われる | 一般的で、乗り換えコストが低い |
| 典型的なリスク | 長い営業サイクル、パートナーへの依存 | コミットメントが低く、解約が多い |
購入者のタイプによって構築がどう変わるかについては、B2BとB2Cのマーケットプレイスの違いをご覧ください。東南アジアのB2B創業者の方は、大規模な有料獲得よりも、直接勧誘、ツール、パートナーシップに頼ることになるでしょう。企業の供給者は数が少なく、意思決定も遅いためです。これについて、出典のある東南アジアのベンチマークはありません。そのため、検証すべき出発点の仮説として扱ってください。
チャネルの選び方と組み合わせ方
以上から、いくつかの実務的なルールが導かれます。
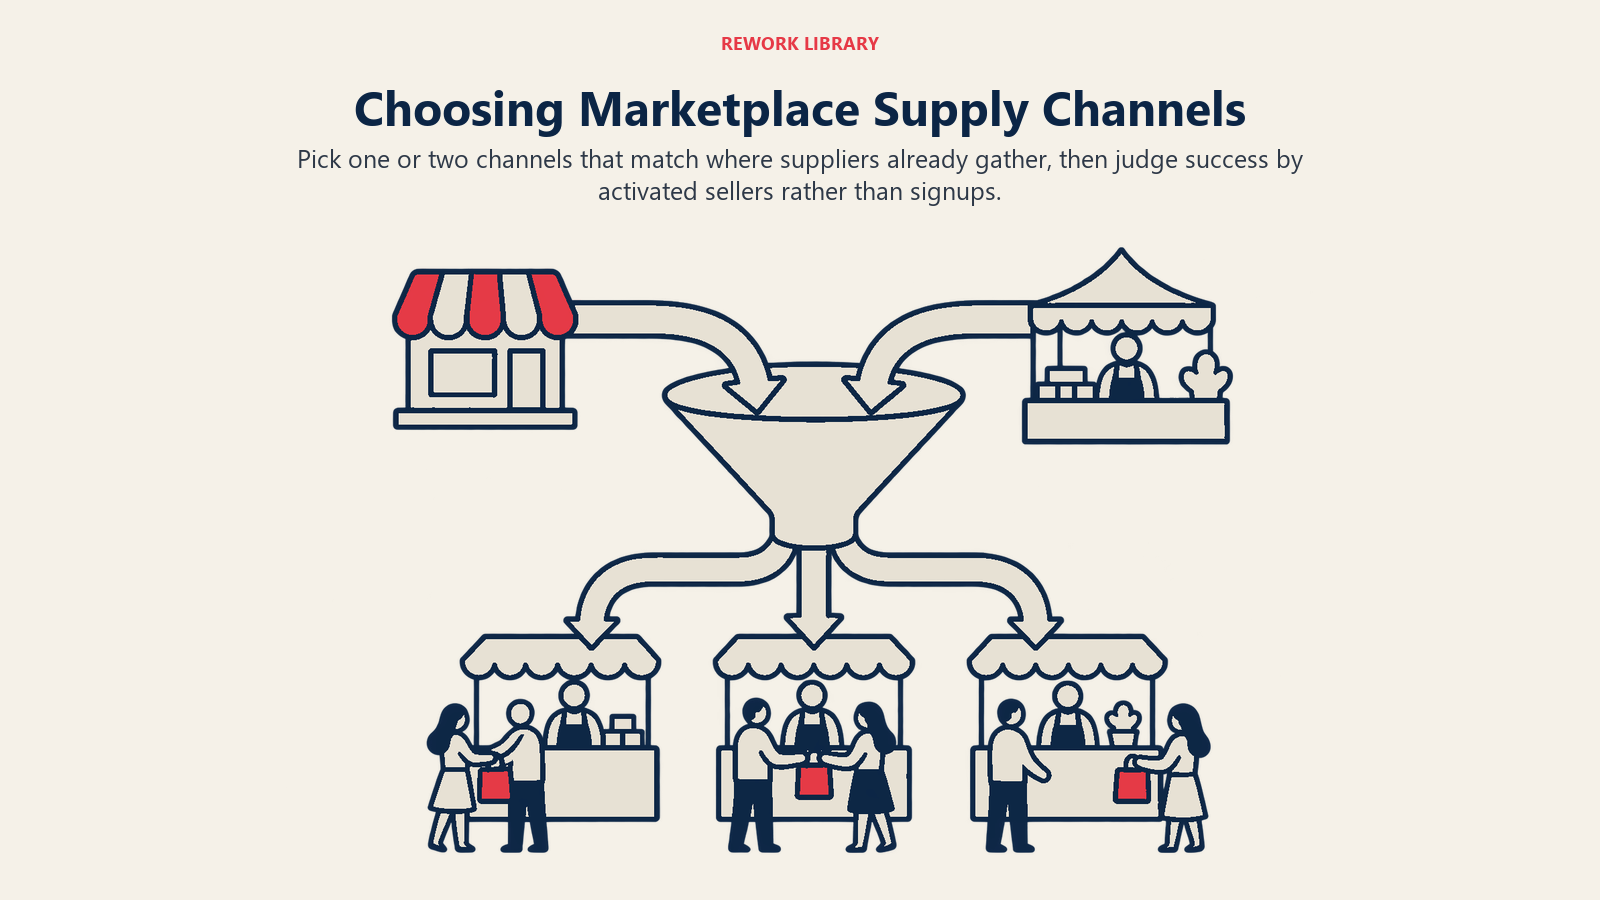
- チャネルは供給者に合わせ、逆にはしません。 供給者が今どうやって顧客を見つけているか、誰の話をすでに聞いているかを尋ねてください。
- 手段は1つか2つに絞ります。 レニーの中央値である2という数字は、手を広げすぎることへの警告です。
- 登録ではなく、アクティベーションを測ります。 どのチャネルも、登録数で数えれば良く見えます。
- 供給者1社ごとにお金がかかるものには、終了日を設けます。 インセンティブ、保証、手数料の免除には、終わりが必要です。
- オンボーディングへの引き継ぎを計画します。 設定を終えない供給者ばかりを届けるチャネルは、機能していません。それが次の段階であり、出品者オンボーディングで扱っています。
重要なポイント:マーケットプレイスの供給獲得
- レニー・ラチツキーによる17のマーケットプレイスの調査では、供給を立ち上げるために中央値の企業が頼った手段はわずか2つで、平均は2.5でした(2019年11月25日公開)。
- Grabは、2025年に23億ドルのインセンティブを負担しており、そのうち10億ドルがパートナー向けインセンティブです。また、インセンティブが過去に同社の手数料や料金を上回ったことがあると述べています(Grab FY2025 20-F)。
- Grabの開示資料は、競合のプラットフォームでもサービスを提供できることを、ドライバーが独立請負人である理由のひとつに挙げています。これは、法的文書の中に現れたマルチホーミングです。
- hiQ Labs v. LinkedIn(第9巡回区控訴裁判所、2022年4月18日)で、裁判所はCFAAに基づく公開プロフィールへのアクセスに関する差止めを支持しましたが、動産への不法侵入や契約違反といった他の主張が適用されうる可能性にも言及しました。
- クリス・ディクソンのツール先行のパターン(2015年1月31日)は、役に立つシングルプレイヤーのツールでユーザーを引きつけ、その上にネットワークを築くというものです。
- 一般的な供給の手段には、直接営業、紹介、既存のネットワークへの便乗、補助金、社員を供給として使うこと、有料獲得があります。Uberの事例のひとつでは、有料は登録の半分を占めましたが、最初の乗車では3分の1でした。
関連記事
